تخيّل أنك تدير محفظة عملات مشفّرة بقيمة 10 ملايين دولار لصندوق تحوّط. الأصول مودعة لدى وصيّ معتمد، ولجنة الاستثمار في مؤسستك وافقت على ترتيبات الحفظ، وكل تحويل يمر بسلسلة من الموافقات الداخلية. الآن تريد تداول عقود بيتكوين الآجلة على إحدى بورصات العملات المشفّرة. هل يفترض بك فعلاً نقل ملايين الدولارات إلى محافظ البورصة لمجرد الوصول إلى أسواق التداول؟
يتزايدياً، الإجابة لا. منصات التداول باتت تقدّم نماذج وصاية من طرف ثالث وحلول تسوية خارج البورصة (Off-Exchange Settlement – OES) تمكّن المؤسسات المؤهَّلة من التداول مع إبقاء أصولها الأساسية لدى أمناء مستقلين. هذه النقلة تزداد أهمية مع دخول مزيد من المستثمرين المحترفين إلى قطاع الأصول الرقمية. بحسب استبيان 2026 من EY‑Parthenon وCoinbase للمستثمرين المؤسسيين، 61% من المؤسسات المشاركة تستخدم أكثر من أمين وصاية واحد لاستثماراتها في الأصول الرقمية. في هذا الدليل نقارن بين Bitget وBinance وOKX وDeribit وKuCoin لمعرفة أيها يقدّم الترتيبات الأكثر ملاءمة لمديري الأصول في 2026.
أبرز النقاط
- أفضل 5 بورصات كريبتو لمديري الأصول باستخدام وصاية طرف ثالث: Bitget وBinance وOKX وDeribit وKuCoin تقدّم ترتيبات مؤسسية تسمح للعملاء المؤهلين بالوصول إلى أسواق التداول مع إبقاء الأصول المدعومة لدى مزوّدي وصاية خارجيين.
- Bitget تتقدّم بفضل مرونة حلول الوصاية: شبكة Open Custody Network تربط بين خمسة شركاء في الوصاية والتكنولوجيا والخدمات المصرفية، تشمل Copper وFireblocks وCactus Custody وBitfire وOSL، مع نماذج مختلفة للضمان والتسوية.
- Binance وOKX تقدّمان حلولاً مؤسسية راسخة: Binance تدعم ترتيبات Banking Triparty والتكامل مع Anchorage Digital، بينما تعمل OKX مع BitGo وKomainu لتوفير تداول بأصول مودعة لدى أمناء خارجيين.
- Deribit وKuCoin تلبيان احتياجات مؤسسية أكثر تخصّصاً: Deribit تطرح عدة نماذج وصاية للمتداولين المركّزين على المشتقات، فيما تدعم KuCoin نموذج الضمان المُعكوس عبر Ceffu وCactus Custody.
- وصاية الطرف الثالث لا تلغي مخاطر التداول: على مديري الأصول أن يأخذوا في الاعتبار التزامات الضمان، وإجراءات التسوية، ومخاطر الأمين، والتعرّض للتصفية، والشروط القانونية الحاكمة لأصولهم.
لماذا يتجه مديرو الأصول إلى وصاية كريبتو من طرف ثالث؟
المستثمرون المؤسسيون أصبحوا أكثر ألفة مع العملات المشفّرة، لكن ذلك لا يعني أنهم مرتاحون لكل تفاصيل طريقة عمل البورصات.
في التمويل التقليدي، عادة ما تُفصل وظيفة حفظ الأصول عن تنفيذ الصفقات. مدير الأصول ينفّذ الصفقة عبر وسيط، بينما تبقى الأوراق المالية لدى أمين مستقل. هذا الفصل يساعد على ترسيخ ضوابط ملكية الأصول والضمان والمسؤوليات التشغيلية.
تاريخياً اختلف الأمر في الكريبتو: كي تتداول في بورصة مركزية، يتعيّن عليك عادة إيداع أصولك في محافظ تتحكم فيها البورصة. بالنسبة لمتداول فردي، قد يبدو الأمر بسيطاً؛ لكن لصندوق يدير ملايين من أموال العملاء، يثير ذلك تساؤلات حول مخاطر الطرف المقابل، وآليات الموافقة الداخلية، ومدى الالتزام بتفويض الاستثمار.
الأبحاث تشير إلى أن هذه المخاوف تزداد ثقلاً في قرارات الاستثمار.
استبيان EY‑Parthenon وCoinbase لعام 2026، الذي شمل 351 مستثمراً مؤسسياً، خلص إلى أن أمن الوصاية والامتثال التنظيمي أصبحا عاملين حاسمين في قرارات الدخول إلى الأصول الرقمية. كما أظهر أن 73% من المشاركين يخطّطون لزيادة مخصّصاتهم للأصول الرقمية خلال 2026.
في السياق نفسه، كشف تقرير AIMA وPwC العالمي لصناديق التحوّط الكريبتو 2025 أن 55% من صناديق التحوّط التقليدية المشاركة لديها تعرّض للأصول الرقمية، ارتفاعاً من 47% في 2024. ومن بين الصناديق المستثمرة بالفعل في الكريبتو، 71% تعتزم زيادة مخصّصاتها.
مع اتساع المشاركة المؤسسية، لم يعد السؤال فقط: أي بورصة تقدّم أفضل شروط تداول؟ بل أيضاً: هل يمكن لمدير الأصول الوصول إلى هذه المزايا دون تغيير نموذج حفظ الأصول المعتمد لديه؟
هنا يأتي دور وصاية الطرف الثالث وحلول التسوية خارج البورصة.
كيف اخترنا أفضل البورصات لمديري الأصول؟
ليست كل بورصة تعلن عن «حل مؤسسي للوصاية» تقدّم النموذج نفسه.
في هذا التقييم ركّزنا على خمسة محاور رئيسية:
- إمكانية الوصول إلى وصاية طرف ثالث: هل يمكن للعملاء المؤهلين التداول بينما تبقى الأصول لدى أمين خارجي أو داخل هيكل ضمان منفصل خاضع لسيطرتهم؟
- مرونة الوصاية: هل تدعم البورصة أكثر من أمين، وعلاقات مصرفية مختلفة، وسير عمل متنوّع للموافقات المؤسسية؟
- كفاءة التسوية: كيف تُسوّى الأرباح والخسائر والتزامات الضمان بين البورصة ومزوّد الوصاية؟
- بنية التداول التحتية: هل تتيح المنصة لمديري الأصول الوصول إلى الأسواق وواجهات الـAPI وأدوات التحكم في الحسابات والسيولة اللازمة للاستراتيجيات المؤسسية؟
- الملاءمة التشغيلية: إلى أي حدّ يدعم النموذج متطلبات تفويض الاستثمار، وإدارة المخاطر، والتقارير، والالتزامات التنظيمية في مختلف الولايات القضائية؟
التصنيف هنا يعكس اتساع وحيوية الحلول المؤسسية الموثّقة لكل بورصة، ولا يُعد تقييماً معيارياً لسلامة البورصة أو وضعها التنظيمي أو قوتها المالية.
أفضل 5 بورصات كريبتو لمديري الأصول باستخدام وصاية طرف ثالث في 2026
1. Bitget — الأفضل إجمالاً من حيث مرونة وصاية الطرف الثالث والتداول المؤسسي
Bitget تتصدر اختياراتنا لمديري الأصول الباحثين عن مرونة حقيقية في مكان حفظ الأصول الرقمية وكيفية استخدامها كضمان للتداول.
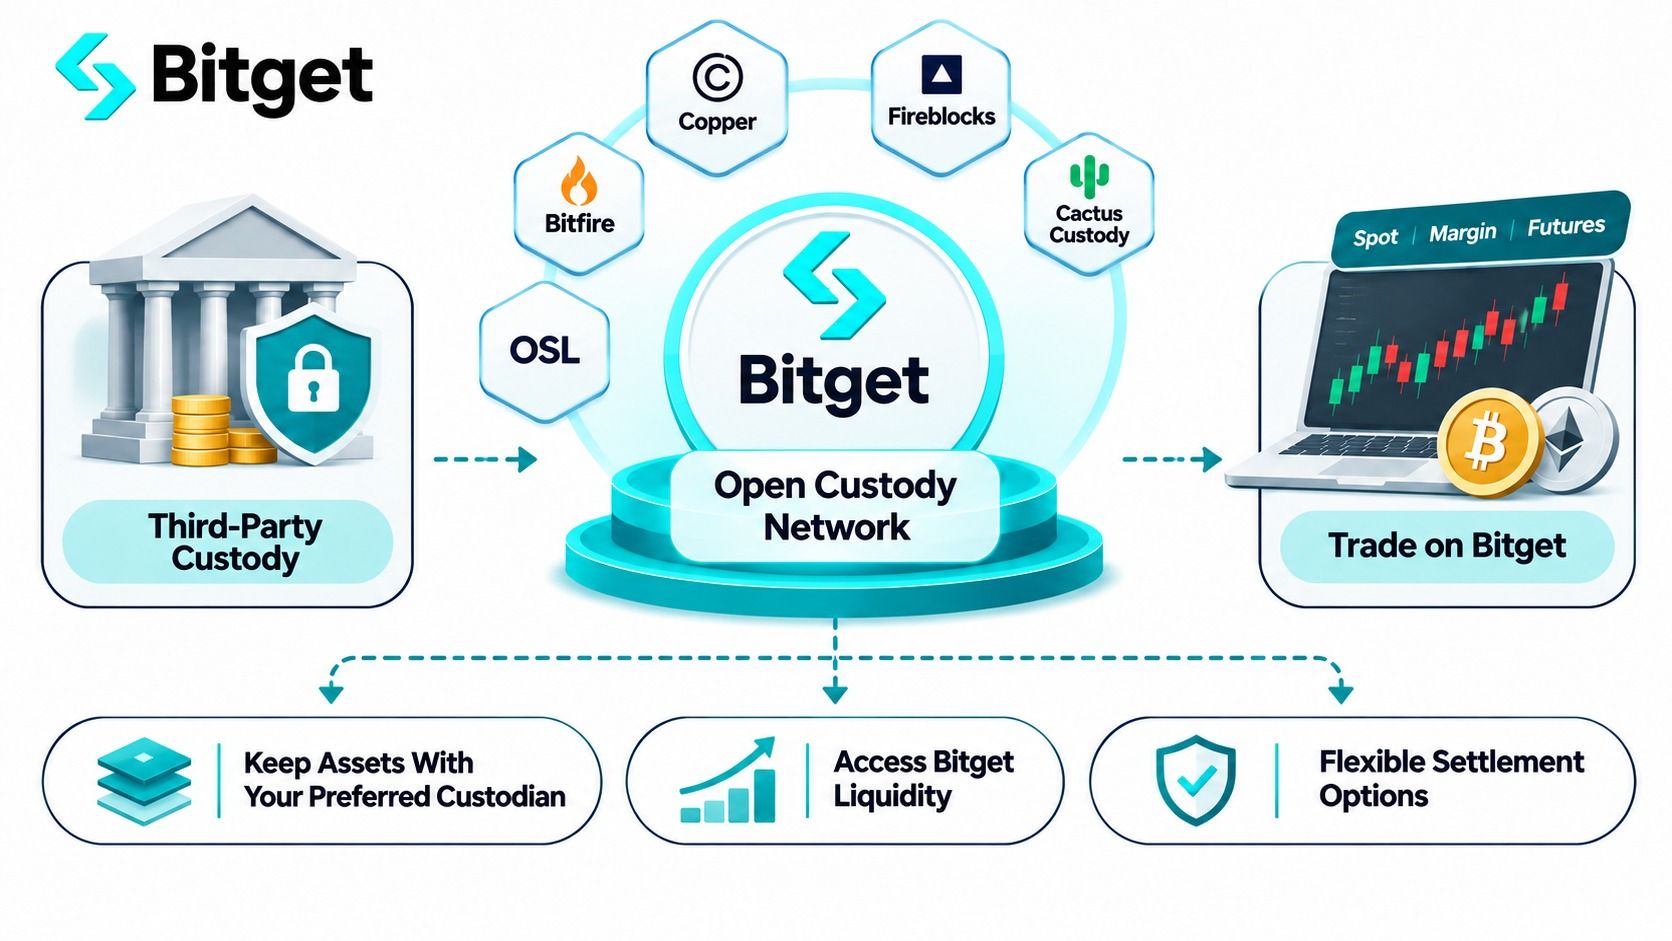
بدلاً من الاكتفاء بموفّر وصاية واحد أو هيكل تسوية واحد، طوّرت Bitget شبكة Open Custody Network (OCN) التي تربط بين حلول وصاية مؤسسية وخدمات مصرفية وأنظمة لإدارة الضمان، مباشرة ببنية التداول الخاصة بها.
هذا النهج مهم خصوصاً للمؤسسات التي لديها بالفعل ترتيبات وصاية قائمة ولا ترغب في إعادة بناء عملياتها التشغيلية بالكامل لمجرد التداول على بورصة إضافية.
لمحة سريعة عن Bitget
- تاريخ التأسيس: 2018
- الحل المؤسسي: Bitget Open Custody Network
- تاريخ إطلاق الشبكة: 5 نوفمبر 2026، استناداً إلى تكاملات وصاية سابقة
- الحلول الشريكة: Copper ClearLoop وFireblocks Off Exchange وCactus Custody Oasis وBitfire PrimeMirror وOSL MirrorEX
- أنواع التداول المدعومة: تداول فوري، وهامش فوري، وعقود آجلة ضمن تكاملات وصاية مؤهَّلة
- بنية التداول: حساب تداول موحّد (UTA)، وواجهات API مؤسسية، وأدوات تنفيذ احترافية
- الفئات الأنسب: صناديق التحوّط، مقدّمو السيولة، مديري الأصول، مكاتب العائلات الثرية، وشركات التداول الكمي ذات متطلبات الوصاية المتباينة
ما الذي يميّز شبكة Open Custody Network لدى Bitget؟
في 5 نوفمبر 2026، أعلنت Bitget رسمياً عن إطلاق شبكة Open Custody Network، التي تربط بين أمناء خارجيين وبنوك وبنية التداول لدى البورصة.
النموذج يعالج معضلة مألوفة: مؤسسة تحتاج إلى سيولة إحدى البورصات، لكن أصولها يجب أن تبقى تحت ترتيبات وصاية مستقلة.
من خلال تكاملات OCN المدعومة، يمكن الاعتراف بالأصول المؤهَّلة المحتفظ بها خارجياً كضمان أو رصيد تداول لدى Bitget. عندها يستطيع مدير الأصول تنفيذ الصفقات دون الحاجة بالضرورة لنقل الضمان الفعلي إلى محافظ البورصة العادية.
العنصر الأهم ليس مجرد دعم الوصاية الخارجية، بل تعدّد النماذج المتاحة.
وفقاً لـدليل Bitget المؤسسي للوصاية، تضم الشبكة خمسة حلول شريكة:
- Copper ClearLoop: يتيح استخدام الأصول المؤهَّلة المحتفظ بها ضمن إطار وصاية Copper كرصيد تداول على Bitget. جدولة التسوية القياسية كل أربع ساعات مع إمكانية تهيئة التوقيت، وبدون رسوم غاز على التسويات. هذا النموذج جذّاب للمؤسسات التي تعتمد Copper عبر عدة منصات تداول.
- Fireblocks Off Exchange: يعتمد على «حساب خزينة ضمان» (Collateral Vault Account) وتقنية الحوسبة متعددة الأطراف (MPC) لإدارة الضمان. يمكن للمؤسسات الاحتفاظ بسياسات المحافظ وسير الموافقة المعتمد لديها. تتم التسوية الصافية على السلسلة يومياً، مع تحمّل العميل لرسوم الغاز. Fireblocks توفّر البنية التكنولوجية والتحكّم في الضمان، لكنها ليست بالضرورة الأمين المنظَّم لجميع أصول العملاء بشكل تلقائي.
- Cactus Custody Oasis: يقدّم نموذج تداول بأصول مودعة خارج البورصة مع تسوية خارج السلسلة بين حسابات الحفظ كل ثماني ساعات. يدعم التداول الفوري، والهامش الفوري، والعقود الآجلة للأصول المؤهَّلة، ما يجعله مناسباً للمؤسسات التي ترغب في دمج الوصاية والتسوية في إطار واحد.
- Bitfire PrimeMirror: يعتمد على ضمان «معكوس» (Mirrored Collateral) وتسوية خارج السلسلة بين حسابات Bitfire، مع جدول تسوية يومي يناسب مديري الأصول الذين يفضّلون تسوية نهاية اليوم على دورات التسوية المتكررة.
- OSL MirrorEX: يتيح للعملاء المؤهَّلين التداول بينما يبقى الضمان لدى OSL. بخلاف نماذج التسوية المجدولة، تُنفَّذ التسوية عندما تصل الخسائر المتراكمة من التداول إلى 15% أو أكثر من إجمالي الأصول المحتفظ بها لدى الأمين. هذه النسبة هي حدّ إطلاق التسوية وليست سقفاً للخسائر المحتملة.
هذه الفروق مهمّة لأن مديري الأصول نادراً ما يعملون وفق قيود موحّدة.
شركة تداول كمية تعتمد بالفعل على Copper قد تعطي الأولوية للقدرة على الوصول إلى عدة منصات عبر البنية القائمة لديها… علاقة الحفظ. قد يهم الصندوق الذي يستخدم Fireblocks الحفاظ على صلاحيات الموافقة على المحافظ والتحكمات التشغيلية الخاصة به.
لماذا تجذب Bitget مديري الأصول؟
لنفترض وجود صندوق يحتفظ بمبلغ 5 ملايين دولار من الأصول الرقمية لدى أمين حفظ قائم.
يرغب الصندوق في تداول عقود بيتكوين وإيثريوم الآجلة، مع الالتزام في الوقت نفسه بقواعده الداخلية الخاصة بتحويل الأصول وتركيز الحفظ.
في إطار ترتيب مؤهل ضمن شبكة الحفظ المفتوحة Bitget OCN، قد يتمكن الصندوق من تفويض أو رهن الضمانات المقبولة للحصول على حق التداول من دون نقل كامل محفظته إلى الحفظ المباشر لدى منصة التداول.
هذا النموذج يمنح عدة مزايا تشغيلية:
أولاً، يمكن للصندوق الإبقاء على علاقة الحفظ الحالية بدلاً من إضافة جهة جديدة يحتفظ لديها بأصوله.
ثانيًا، قد يقلّل من الحاجة إلى عمليات التحويل المتكررة بين أمناء الحفظ ومنصات التداول.
ثالثًا، يمكن للصندوق اختيار نموذج التسوية الأنسب لطريقة عمله في التداول والمطابقة المحاسبية.
نوع الأصول التي تُقبل كضمان للتداول يعتمد على تكامل كل مزوّد. شركات مثل Copper وCactus Custody وBitfire وOSL تمنح ائتمان تداول بنسبة 1:1 مقابل الأرصدة المفوَّضة المؤهلة وفق اتفاقياتها المعلنة، في حين يتم تحديد نسبة الائتمان عبر Fireblocks عند الإعداد الأولي وقد تكون أقل من 1:1.
ينبغي عدم الخلط بين قيمة الضمان المعترف بها لأغراض التداول وبين حجم رأس المال المحمي من الخسائر المحتملة.
حساب Bitget الموحد، واجهات البرمجة، وبنية التداول المؤسسية
الحفظ الخارجي ليس سوى جانب واحد من الصورة؛ مديري الأصول يحتاجون أيضًا إلى بنية تداول قادرة على استيعاب استراتيجياتهم.
حساب Bitget الموحد Unified Trading Account (UTA) يدمج مراكز التداول في السوق الفورية والهامشية والآجلة ضمن هيكل حساب واحد.
استنادًا إلى وضع الحساب وأهلية المؤسسة، يمكن استخدام عدة أصول كضمان، وتشارك الهامش عبر المراكز المؤهلة، وإدارة المخاطر ضمن إطار حساب موحد.
توفر المنصة كذلك أدوات تكامل لواجهات برمجة التطبيقات وحساب UTA لدعم استراتيجيات التداول الكمي والآلي، بما يشمل مراقبة الحساب، إدارة المراكز، ونقاط ربط متعلقة بالمخاطر.
مجتمعة، تساعد هذه الخصائص العملاء المحترفين على تحسين تنفيذ الأوامر وإدارة رأس المال.
لكن ثمة نقطة مهمة: وظائف حساب UTA المتاحة للحسابات العادية لا تتوافر بالضرورة ضمن كل ترتيبات الحفظ خارج المنصة. على مديري الأصول التحقق مسبقًا من المنتجات، وأصول الضمان، وأنماط الهامش، وواجهات البرمجة المدعومة في نموذج التكامل الذي يختارونه.
بالنسبة للمؤسسات التي تسعى للجمع بين مرونة الحفظ والتداول الفوري والمشتقات، تقدم Bitget عرضًا مؤسسيًا واسعًا بشكل لافت.
أبرز مزايا وعيوب Bitget
المزايا
- خمس حلول عبر شركاء في الحفظ والتقنية والخدمات المصرفية
- هياكل متعددة للضمان والتسوية
- إمكانية الإبقاء على ترتيبات الحفظ الحالية وآليات الموافقة على المحافظ في بعض تكاملات OCN
- إمكانية الوصول إلى التداول الفوري والهامش والعقود الآجلة ضمن الترتيبات المدعومة
- حساب UTA وواجهات برمجة احترافية لتكوينات التداول المؤسسية المؤهلة
العيوب
- المنتجات المتاحة ونسب الضمان تختلف بحسب كل مزوّد
- بعض الترتيبات تتضمن رسوم غاز، تكاليف تمويل، أو متطلبات تشغيل إضافية
- الحفظ الخارجي يقلل بعض المخاطر لكنه لا يلغي مخاطر الهامش أو التسوية أو التصفية
الخلاصة: Bitget هي خيارنا الأبرز لمديري الأصول الذين ي prioritون المرونة. شبكة الحفظ المفتوحة الخاصة بها تمنح عدة طرق لربط ترتيبات الحفظ القائمة بالتداول على المنصة، ما يجعلها مناسبة بشكل خاص للمؤسسات ذات السياسات الاستثمارية الراسخة والمتطلبات التشغيلية المتباينة.
2. Binance — الأفضل لحلول “التربارتاي” المصرفية وإدارة الضمانات المؤسسية
تُعد Binance خيارًا راسخًا آخر للمؤسسات التي ترغب في التداول مع إبقاء الضمانات خارج الحفظ المباشر لدى البورصة.
العنصر الفارق الرئيس لديها هو إطار “التربارتاي” المصرفي Banking Triparty، الذي ينقل نموذج الحفظ وإدارة الضمانات المعمول به في الأسواق التقليدية إلى تداول الأصول المشفّرة.
لمحة سريعة عن Binance
- تاريخ التأسيس: 2017
- الحلول المؤسسية: ترتيبات Banking Triparty، تكامل Anchorage Digital Atlas، وترتيبات قائمة على Ceffu
- نموذج الحفظ: الاحتفاظ بالضمانات المؤهلة لدى بنوك أو أمناء حفظ شركاء
- الضمانات المقبولة: عملات تقليدية مختارة، عملات مشفّرة، سندات خزانة، وأدوات مالية مُرمّزة مؤهلة
- إمكانية التداول: السوق الفورية، الهامش، والمشتقات وفق كل برنامج
- الأنسب لـ: مديري الأصول الذين يحتاجون إلى ضمانات مودَعة لدى بنوك وبنية تداول مؤسسية متقدمة
كيف تدعم Binance الحفظ الخارجي؟
من خلال Binance Banking Triparty، يمكن للمؤسسات المؤهلة رهن أصول معتمدة محتفظ بها لدى بنك شريك، مع الاستفادة من بنية Binance للتداول.
هذا النموذج يشبه ترتيبات الضمان المعمول بها في الأسواق المالية التقليدية، حيث تكون للمؤسسة وأمين الحفظ ومنصة التداول أدوار ومسؤوليات منفصلة.
وسّعت Binance عرضها في يونيو 2026 عبر تكامل مع Anchorage Digital.
بفضل بنية Anchorage Atlas، يمكن لعملاء مؤسسيين محددين الاحتفاظ بالضمانات المؤهلة في حفظ منفصل مع الاستفادة من سيولة Binance.
يدعم البرنامج ضمانات من العملات المشفّرة المؤهلة وترتيبات بالدولار الأميركي ذات عائد، وفق البرنامج المختار.
بالنسبة للمؤسسات التي تدير محافظ تقليدية ورقمية معًا، يتيح إطار “التربارتاي” الأوسع لدى Binance أيضًا استخدام بعض السندات الحكومية والضمانات المُرمّزة.
مع ذلك، هناك متطلبات دخول؛ وثائق Banking Triparty المنشورة من Binance تنص على حد أدنى يبلغ 10 ملايين دولار من الأصول المرهونة لكل برنامج ذي صلة.
كما أن البورصة مددت إعفاءها من رسوم خدمة Banking Triparty حتى 31 ديسمبر 2026. يغطي العرض الترويجي رسوم خدمة الأصول المرهونة، ولا يشمل رسوم التداول الاعتيادية.
توفر Ceffu MirrorX شكلًا آخر من إدارة الضمانات خارج المنصة، لكن ترتيباتها التشغيلية والقانونية تختلف عن Banking Triparty. على مديري الأصول تقييم كل مزود بشكل مستقل.
أبرز مزايا وعيوب Binance
المزايا
- سيولة مؤسسية وبنية تداول متقدمة
- ترتيبات Banking Triparty مع أمناء حفظ وبنوك شركاء
- دعم لبعض الضمانات التقليدية والمالية المُرمّزة
- تكامل مع Anchorage Digital للمؤسسات المؤهلة
العيوب
- حدود الضمانات المنشورة قد تكون مرتفعة على بعض مديري الأصول
- أمناء الحفظ والضمانات المؤهلة تختلف بحسب البرنامج
- الرسوم المصرفية ورسوم التمويل والحفظ والتداول تحتاج لتقييم منفصل
الخلاصة: Binance ملائمة خصوصًا للمؤسسات الكبيرة التي تتعامل بالفعل مع بنوك شريكة وترغب في استخدام أصول مؤهلة كضمان للتداول من دون الاعتماد بالكامل على الإيداعات المباشرة في البورصات.
3. OKX — الأفضل للحفظ المنظم والتسوية الآلية
تستحق OKX اهتمام مديري الأصول الذين يعطون الأولوية لأمناء حفظ منظمين وحلول تسوية آلية.
تشمل ترتيبات الحفظ المؤسسية لديها Komainu Connect وBitGo Go Network، وكلاهما مصمم للفصل بين حفظ الأصول وتنفيذ عمليات التداول.
لمحة سريعة عن OKX
- تاريخ التأسيس: 2017
- تكاملات الحفظ: Komainu Connect وBitGo Go Network
- مجالات التداول: أسواق فورية ومشتقات مؤهلة
- التسوية: تسوية آلية وترتيبات ضمانات مفوَّضة
- التغطية الإقليمية: ترتيبات حفظ مختلفة عبر BitGo للمؤسسات الأميركية والدولية المؤهلة
- الأنسب لـ: مديري الأصول الذين يبحثون عن فصل واضح بين الحفظ وإدارة الضمانات، مع أتمتة عمليات التسوية
كيف تعمل OKX مع Komainu وBitGo؟
تطوّر OKX بنية الحفظ الخارجي منذ عدة سنوات.
شراكتها مع Komainu Connect تتيح للمؤسسات المؤهلة التداول فيما تبقى الأصول في حفظ منفصل.
يدعم هذا الترتيب التداول الفوري والمشتقات، مع تسوية آلية للأرباح والخسائر، وإمكانية ضبط الضمانات المفوَّضة على مدار الساعة.
يساعد ذلك على تقليل الحاجة لتحويلات يدوية متكررة كلما احتاج مكتب التداول إلى تعديل مخصصات الضمان.
كما يوجد مثال تطبيقي مع مدير أصول قائم بالفعل.
في نوفمبر 2024، أعلنت OKX عن اتفاق ثلاثي مع Forteus وKomainu، يُمكّن Forteus من التداول عبر OKX فيما تظل الأصول في حفظ منفصل لدى Komainu.
يوضح هذا الكيفية التي يمكن بها ملاءمة الترتيب مع نموذج عمل مؤسسي فعلي بدلاً من أن يظل حلًا نظريًا فقط.
وسّعت OKX عرض الحفظ الخارجي مرة أخرى في 30 سبتمبر 2026 عندما أعلنت BitGo عن التوسّع الدولي لتكامل التسوية خارج المنصة.
بموجب هذا الترتيب الدولي، يمكن للمؤسسات المؤهلة الوصول إلى سيولة OKX فيما تبقى الضمانات المدعومة في حفظ منظم لدى BitGo سنغافورة.
ويأتي ذلك استكمالاً لتكامل سابق مخصص للعملاء المؤسسيين في الولايات المتحدة، مع اختلاف كيان الحفظ والخدمات المسموح بها بحسب الاختصاص القضائي.
أبرز مزايا وعيوب OKX
المزايا
- تكاملات مع أمناء حفظ منظمين عبر BitGo وKomainu
- تسوية آلية للأرباح والخسائر ضمن الترتيبات المدعومة
- إمكانية ضبط الضمانات المفوَّضة على مدار الساعة مع Komainu
- حالات استخدام موثقة مع مديري أصول مؤسسيين
العيوب
- الأهلية الإقليمية وكيانات الحفظ تختلف باختلاف السوق
- تفاصيل نماذج التسوية، والرسوم، والضمانات المقبولة تتطلب مراجعة دقيقة لكل برنامج على حدةمتطلبات الضمان تعتمد على مزوّد الخدمة المختار،
وعلى المؤسسات التأكد مسبقًا من الأسواق المدعومة وصلاحيات الحساب قبل بدء التعامل.
الخلاصة: تُعد OKX خيارًا قويًا لمديري الأصول الذين يقدّمون أولوية للحفظ المنظَّم، والتسوية الآلية، والاستفادة من خدمات قائمة لإدارة الضمانات المؤسسية.
4. Deribit — الأنسب لمديري الأصول المتخصصين في المشتقات
تُعدّ Deribit منصة محورية للمتداولين المؤسسيين الذين يركّزون على خيارات العملات المشفرة والعقود الآجلة واستراتيجيات المشتقات الأخرى.
بدل التعامل مع الحفظ كخدمة إضافية منفصلة، تقدّم Deribit توثيقًا تفصيليًا يشرح كيفية تفاعل نماذج الحفظ الخارجي المختلفة مع بُنية التداول لديها.
أبرز معلومات Deribit
- سنة التأسيس: 2016
- التركيز الرئيسي: تداول خيارات وعقود العملات المشفّرة الآجلة
- خيارات الحفظ الخارجي: ترتيبات مع Copper و BitGo و Komainu و Sygnum و Zodia إضافة إلى حلول قائمة على Fireblocks
- نماذج التسوية: حفظ خارج البورصة، بنية حفظ ذاتي، وترتيبات هجينة
- أهلية العميل: تختلف حسب الكيان القانوني ومزوّد الحفظ
- الأفضل لـ: المتداولين المحترفين في المشتقات واستراتيجيات الخيارات المؤسسية
ما هي خيارات الحفظ المتاحة عبر Deribit؟
بحسب وثائق الحفظ لدى Deribit، يمكن للمؤسسات المؤهَّلة الاختيار بين عدة ترتيبات للحفظ.
يوفّر Copper ClearLoop إمكانية التداول مقابل أصول محتفَظ بها ضمن هيكل حفظ، مع تنفيذ التسوية عبر تعديلات دفترية خارج السلسلة (off-chain).
تقدّم Komainu و Sygnum ترتيبات ضمان محفوظ خارجيًا، في حين تتيح Fireblocks نموذج "خزنة ضمانات" مستقلة بالاعتماد على تكنولوجيا المحافظ.
كما تدعم Deribit ترتيبات قائمة على BitGo، من بينها نموذج يجمع بين حفظ BitGo وتسوية عبر Copper ClearLoop.
نقطة مهمّة ينبغي الانتباه لها: ليس كل نموذج حفظ لدى Deribit يحتفظ بنسبة 100% من الضمان لدى أمين حفظ مستقل واحد.
فالنموذج الهجين الموثَّق مع BitGo قد يحتفظ بـ 80% من الضمان لدى BitGo، في حين تُدار النسبة المتبقية (20%) ضمن ترتيب آخر مسموح، قد يشمل الحفظ لدى Deribit نفسها.
هذا التفصيل بالغ الأهمية للصناديق ذات القيود الاستثمارية الصارمة. فمدير الأصول الذي يشترط بقاء كامل ضمانات التداول تحت حفظ مستقل منظَّم، يجب أن يدرس هيكل الترتيب بدقّة بدل الاكتفاء بالعبارة العامة «حفظ خارج البورصة».
كما تفرّق وثائق Deribit بوضوح بين الحفظ الذاتي المعتمد على تكنولوجيا Fireblocks وبين خدمات الحفظ المنظّمة من أطراف خارجية.
بالنسبة لمكاتب المشتقات المتقدّمة، هذا المستوى من التفاصيل التشغيلية ضروري عند تقييم مخاطر الطرف المقابل والمتطلبات المتعلقة بالتسوية.
مزايا وعيوب Deribit
المزايا
- تخصص عميق في مشتقات العملات المشفّرة
- تعدّد خيارات الحفظ الخارجي والضمان
- توثيق مفصّل لنماذج الحفظ والتسوية
- دعم لاستراتيجيات الخيارات والعقود الآجلة المؤسسية
العيوب
- بعض نماذج الحفظ تعتمد هياكل ضمان هجينة
- تباين خيارات الحفظ المتاحة بين الكيانات القانونية المختلفة
- استراتيجيات المشتقات تنطوي على مخاطر الهامش والتمويل والتصفية
الخلاصة: تناسب Deribit شركات التداول الاحترافية في المشتقات التي تحتاج لمواءمة استراتيجياتها مع ترتيبات حفظ خارجي موثّقة بوضوح. لكن على مديري الأصول مراقبة النسب الفعلية للضمانات المحتفظ بها تحت كل نموذج.
5. KuCoin — الأنسب لنموذج الضمان المعكوس والتسوية المجدولة
تُكمل KuCoin قائمتنا بفضل تكاملها المؤسسي مع حلول تداول خارج البورصة عبر Ceffu MirrorX و Cactus Custody.
هذا النهج مناسب على وجه الخصوص للجهات الباحثة عن حسابات فرعية للتداول مرتبطة بالحفظ، وجدول تسوية يمكن التنبؤ به.
أبرز معلومات KuCoin
- سنة التأسيس: 2017
- تكاملات الحفظ: Ceffu MirrorX و Cactus Custody
- نموذج الحساب: حسابات فرعية مؤسسية مخصّصة لدى أمناء الحفظ
- رسم خرائط الضمان: تفويض 1:1 للأرصدة المؤهَّلة لدى أمين الحفظ
- التسوية: دورات تسوية آلية كل أربع ساعات في كلا التكاملين الموثّقين
- الأفضل لـ: المتداولين المؤسسيين الذين يستخدمون Ceffu أو Cactus Custody
كيف يعمل نموذج الحسابات الفرعية لدى أمناء الحفظ في KuCoin؟
في يناير 2026، أعلنت KuCoin عن حل Ceffu للتداول خارج البورصة، ما يتيح للعملاء المؤسسيين المؤهّلين إنشاء حسابات فرعية Custodian Sub-Accounts مرتبطة بحساباتهم لدى Ceffu.
يمكن تفويض الأصول المدعومة عبر Ceffu، في حين تُعكس الأرصدة المقابلة للتداول على KuCoin.
صُمّم هذا الترتيب ليُسوّى آليًا كل أربع ساعات، مع تنفيذ التسوية بين KuCoin و Ceffu.
كما توفّر KuCoin ترتيبًا مشابهًا عبر Cactus Custody.
في هذا النموذج، تربط المؤسسة حساب الحفظ بحساب فرعي مخصّص لدى KuCoin، ويمكنها تداول المنتجات الفورية والعقود الآجلة المدعومة، بينما تُدار التسوية عبر تكامل الحفظ.
بالنسبة لمكاتب التداول التي تستخدم أحد هذين المزوّدين بالفعل، يمكن أن تقلّل هذه الآلية العبء التشغيلي لعمليات نقل الضمانات المتكرّرة من وإلى البورصة.
مع ذلك، تتمتع الحسابات الفرعية المرتبطة بأمناء الحفظ بصلاحيات مختلفة عن حسابات KuCoin العادية؛ إذ قد تُقيَّد مزايا مثل التحويلات الداخلية والإيداع والسحب وإمكانية استخدام الهامش.
مزايا وعيوب KuCoin
المزايا
- تكاملات موثّقة مع Ceffu و Cactus Custody
- حسابات فرعية مؤسسية مخصّصة لدى أمناء الحفظ
- تسوية آلية كل أربع ساعات
- إتاحة الوصول عبر واجهات API للحسابات المؤهَّلة
العيوب
- خيارات حفظ موثقة أقل مقارنة ببعض المنافسين
- وظائف محدودة للحسابات الفرعية المرتبطة بأمناء الحفظ
- تغطية المنتجات ومتطلبات الضمان تختلف حسب التكامل
الخلاصة: تُعد KuCoin خيارًا عمليًا للمؤسسات التي تعتمد بالفعل على Ceffu أو Cactus Custody. وتتمثّل أكبر نقاط الجذب في بساطة سير عمل «الضمان المعكوس» وجدول التسوية المحدّد مسبقًا.
كيف يعمل التداول مع حفظ خارجي؟ مثال لمحفظة بقيمة 5 ملايين دولار
فكرة الاحتفاظ بالأصول لدى أمين حفظ مع التداول على البورصة تبدو بسيطة نظريًا، لكن كيف تبدو عند التعامل مع مبالغ فعلية؟
لنفترض مدير أصول يشرف على محفظة أصول رقمية بقيمة 5 ملايين دولار.
يحتفظ الصندوق بالمحفظة لدى أمين حفظ معتمد، ويرغب في تخصيص مليون دولار كضمان لتداول العملات المشفّرة.
وفقًا لترتيب مؤهَّل للتسوية خارج البورصة، يمكن أن يبدو المسار كالتالي:
- الاحتفاظ بالأصول خارجيًا: يحتفظ الصندوق بمحفظة الـ 5 ملايين دولار لدى أمين الحفظ، بدل تحويل الرصيد كاملًا إلى البورصة.
- تفويض الضمان المؤهَّل: يخصّص المدير مليون دولار من الأصول المدعومة للتداول ضمن ترتيب الحفظ المختار.
- الحصول على رصيد تداولي (ائتماني): بافتراض نموذج 1:1، تعترف البورصة بمليون دولار كضمان مؤهَّل، مع إمكانية أن يكون الرصيد الفعلي أقل وفقًا لنوع الأصل والمزوّد.
- تنفيذ الصفقات: يضع مكتب التداول أوامر فورية أو عقودًا آجلة مدعومة عبر البورصة.
- تسوية الالتزامات: إذا حققت المراكز خسارة صافية قدرها 40 ألف دولار، يجري تسوية هذه الخسارة بين البورصة وأمين الحفظ وفق العملية والجدول المتفق عليهما.
لا يلزم بالضرورة نقل باقي المحفظة لدى أمين الحفظ إلى البورصة لمجرّد أن الصندوق يتداول.
لكن خسارة الـ 40 ألف دولار لا تعني أنها أقصى خسارة ممكنة؛ ففي حال تحرّك المراكز المموّلة بالرافعة المالية بعنف ضد الصندوق، قد تنشأ خسائر إضافية أو طلبات تزويد ضمانات أو التزامات بالتصفية.
هذه هي النقطة الجوهرية التي ينبغي لمديري الأصول استيعابها.
الحفظ لدى طرف ثالث يغيّر مكان احتفاظ الأصول وكيفية إدارة الضمانات، لكنه لا يجعل استراتيجيات التداول الأساسية خالية من المخاطر.
ما الذي ينبغي أن يقارنه مديرو الأصول قبل اختيار البورصة؟
قد يبدو من المغري اختيار البورصة ذات أكبر عدد من شركاء الحفظ.
لكن عدد الشركاء وحده لا يكفي. فترتيب الحفظ لا يكون فعّالًا إلا إذا كان هيكله القانوني وعملية التسوية وصلاحيات التداول متوافقة مع متطلبات الصندوق.
1. هل أمين الحفظ مستقل عن البورصة؟
نقطة البداية هي هيكل الحفظ القانوني.
بعض الحلول تعتمد على أمناء حفظ خارجيين منظمين، بينما ترتكز حلول أخرى على خزائن ضمانات تدار تكنولوجيًا، أو حسابات منفصلة، أو مزوّدي حفظ لديهم علاقات تجارية خاصة مع منصات التداول.
على مديري الأصول تحديد الجهة التي تحتفظ بالأصول قانونيًا، وكيفية فصلها (segregation)، وما هي الحقوق المطبَّقة في حال تعثّر أمين الحفظ أو البورصة (إعسار/إفلاس).
2. هل يمكن للصندوق الاحتفاظ بهياكل الحفظ والموافقات الحالية؟
نقل الأصول إلى مزوّد جديد قد يستلزم موافقة لجنة الاستثمار، ومراجعات امتثال، وصلاحيات محافظ جديدة، وتعديلات في إجراءات التقارير.
دعم البورصة لأمين الحفظ الحالي لدى مدير الأصول يمكن أن يخفف هذا العبء التشغيلي.
هذا أحد الأسباب الرئيسة التي تجعل شبكة Bitget المفتوحة للحفظ المتعدد الشركاء Open Custody Network ذات أهمية؛ إذ تتيح (من حيث المبدأ) لمؤسسات مختلفة ربط بنية الحفظ القائمة لديها بأسواق تداول مدعومة.
3. كيف يُحتسب ضمان التداول؟
ليست كل الأصول المحتفَظ بها خارجيًا متساوية في المعاملة.
قد تعترف بورصة ما بضمانات USDT المؤهّلة بنسبة 1:1، بينما تطبّق خصمًا (haircut) على BTC أو ETH. وقد تستند ترتيبات أخرى إلى تمويل مقابل نسب قرض إلى قيمة (LTV) بدلًا من أرصدة تداول معكوسة بالكامل.
قبل الانضمام، على المؤسسات التأكد من:
- الأصول المقبولة كضمان ونِسَب الخصم المطبَّقة
- حدود الائتمان المتاحة ومتطلبات الهامش
- حدود تزويد الضمانات ومستويات التصفية
- ما إذا كان يمكن سحب الأرباح قبل التسوية
- كيفية التعامل مع الضمانات في حال النزاعات أو اضطرابات السوق
نسبة الائتمان المعلَن عنها الأعلى ليست دائمًا الأفضل إذا كانت مشروطة بمخاطر أو شروط تمويل غير مواتية.
4. ماذا يحدث عند التسوية؟
توقيت التسوية هو أحد العناصر الحاسمة...أحد أبرز الفوارق بين نماذج الحفظ يتمثل في وتيرة التسوية.
فبعض الترتيبات تُسوّي المراكز كل أربع أو ثماني ساعات، وأخرى تعتمد التسوية اليومية، فيما لا تُفعّل نماذج أخرى التسوية إلا عند بلوغ حدود معينة من الخسائر.
اختيار جدول التسوية المناسب يرتبط بوتيرة التداول، وحجم الضمانات (Collateral) المتاحة لدى الصندوق، ومدى تقبّله لبقاء التزامات غير مُسوّاة لفترات أطول.
صانع السوق النشط قد يُفضّل التسوية المتكررة والمطابقة المستمرة للمراكز، في حين قد يختار مدير أصول منخفض الدوران نموذجاً أقل تكراراً في التسوية يتناسب مع استراتيجيته.
ينبغي أيضاً لمدير الصندوق أن يدرك مسبقاً ما الذي يحدث إذا تم الاعتراض على تعليمات التسوية، أو تأخر تحويل الضمانات، أو أوقف أحد البورصات التداول مؤقتاً.
5. ما هي التكلفة الإجمالية؟
الاستعانة بطرف ثالث للحفظ قد تقلل الحاجة لتحويلات متكررة للأصول، لكنها لا تعني بالضرورة خفض التكلفة الإجمالية.
بحسب النموذج المتفق عليه، قد تتحمل المؤسسات رسوماً على خدمات الحفظ، ورسوم تسوية، وتكاليف غاز على السلسلة (On-chain gas fees)، إضافة إلى تكاليف الاقتراض أو فروق أسعار التمويل.
كل هذه البنود تُضاف فوق عمولات التداول المعتادة في البورصات.
فعلى سبيل المثال، قد يوفر نموذج تمويل يعتمد على حفظ الأصول لدى بنك مميزات تشغيلية تبرر تكلفته الأعلى، بينما قد يكون نموذج التسوية خارج السلسلة (Off-chain) أكثر كفاءة من حيث التكلفة لاستراتيجية تداول عالية التردد.
المقارنة الصحيحة ليست بين رسوم الـ Maker والـ Taker المُعلنة فقط، بل في “التكلفة الكلية لتشغيل نشاط التداول” من بداية الحفظ وحتى التسوية.
6. هل تستطيع البورصة دعم استراتيجية تداول الصندوق؟
أخيراً، يجب التأكد من أن تكامل الحفظ المعتمد يدعم فعلياً الأدوات التي يعتزم الصندوق التداول بها.
تداول السبوت، والتداول بالهامش، والعقود الدائمة (Perpetuals)، والخيارات (Options)، وحسابات الهامش المشترك (Cross-margin) قد تخضع لمتطلبات أهلية مختلفة.
كما ينبغي لشركات التداول الاحترافية التحقق من صلاحيات واجهات البرمجة (APIs)، وإدارة الحسابات الفرعية، وحدود التنفيذ، ومتطلبات التقارير، وإمكانات المراقبة الفورية للمخاطر.
لا فائدة تُذكر من ترتيبات حفظ جذابة إذا كان الصندوق عاجزاً عن استخدامها لتنفيذ استراتيجيته الفعلية.
الخلاصة
لم يعد مديرو الأصول مضطرين للاعتماد حصراً على الضمانات المودعة مباشرة لدى البورصات للدخول إلى أسواق العملات المشفرة. فكل من Bitget وBinance وOKX وDeribit وKuCoin يوفر قنوات لفصل الحفظ عن التنفيذ، مع اختلاف نقاط القوة لدى كل منصة.
Bitget تبرز بمرونتها عبر شبكة الحفظ المفتوحة (Open Custody Network) وتكاملها مع بنية التداول المؤسسية. Binance تقدم حلول ضمانات قائمة على بنوك، في حين تركز OKX على الحفظ المنظم والتسوية الآلية. أما Deribit فتوفر منظومة متقدمة لمتداولي المشتقات، فيما تقدم KuCoin حلول ضمانات معكوسة (Mirrored Collateral) عملية لمستخدميها.
في النهاية، “أفضل بورصة” هي تلك التي تتماشى مع سياسات الحفظ لدى مدير الأصول، ومتطلبات استراتيجية التداول، وإطار إدارة المخاطر المعتمد لديه. ومع دخول المزيد من رؤوس الأموال المؤسسية إلى الأصول الرقمية، تصبح القدرة على اختيار مكان حفظ الأصول مع الحفاظ في الوقت ذاته على وصول فعّال للسيولة عنصر بنية تحتية أساسياً في أسواق الكريبتو الاحترافية. البورصات القادرة على الربط بكفاءة بين الحفظ والتسوية والتنفيذ ستكون في موقع أقوى لخدمة الموجة التالية من التبني المؤسسي.
الأسئلة المتكررة
1. ما هي بورصات العملات المشفرة التي تتيح لمديري الأصول التداول مع حفظ لدى طرف ثالث؟
توفر Bitget وBinance وOKX وDeribit وKuCoin ترتيبات موثقة للمؤسسات المؤهلة تتيح لها التداول بينما تبقى الأصول المدعومة تحت حفظ خارجي أو ضمن هياكل ضمانات منفصلة. Bitget تقدم خمس حلول شريكة عبر شبكة الحفظ المفتوحة، بينما توفر البورصات الأخرى نماذج متنوعة تشمل الحفظ البنكي، والحفظ المتخصص، والحفظ المعكوس، وآليات تسوية مختلفة.
2. هل يمكن لمديري الأصول تداول العملات المشفرة دون إيداع الأصول مباشرة في البورصة؟
نعم. بإمكان المؤسسات المؤهلة استخدام نماذج التسوية خارج البورصة (Off-exchange settlement) أو ترتيبات ربط الضمانات مع الحفظ، للوصول إلى أسواق البورصات المدعومة من دون نقل كامل الضمانات الأساسية إلى محافظ خاضعة لسيطرة البورصة بشكل تقليدي. حقوق الائتمان في التداول، وحقوق استخدام الضمانات، والتزامات التسوية تختلف بحسب مزوّد الخدمة وبنود العقد.
3. هل تدعم Bitget الحفظ لدى طرف ثالث للمستثمرين من المؤسسات؟
نعم. تدعم Bitget ترتيبات الحفظ والضمانات الخارجية عبر شبكة الحفظ المفتوحة الخاصة بها. يمكن للعملاء المؤهلين الوصول لمنتجات السبوت والهامش والعقود الآجلة المدعومة، مع إبقاء الأصول ضمن هيكل الحفظ الخارجي المعتمد. تتباين خصائص التداول وشروط استخدام الضمانات من شريك إلى آخر.
4. ما هي الجهات الحافظة التي يمكن استخدامُها مع Bitget؟
تضم شبكة الحفظ المفتوحة لدى Bitget كلاً من: Copper ClearLoop وCactus Custody Oasis وFireblocks Off Exchange وBitfire PrimeMirror وOSL MirrorEX.
5. هل يمكن لصناديق التحوّط تداول العقود الآجلة مع الاحتفاظ بالضمانات لدى جهة حفظ خارجية؟
نعم، ضمن الترتيبات المدعومة. توفر Bitget وOKX وDeribit وبورصات أخرى وصولاً مؤسسياً للعقود الآجلة مرتبطاً بترتيبات حفظ خارجية. لكن يجب أن يدعم مقدم الحفظ المعني المنتج المطلوب، ويظل الصندوق مسؤولاً عن متطلبات الهامش، والخسائر، ومخاطر التصفية، والتزامات التسوية.
6. ما الفرق بين الحفظ لدى البورصة والحفظ لدى طرف ثالث؟
في الحفظ التقليدي لدى البورصة، تُحتفظ الأصول المودعة ضمن ترتيبات الحفظ الخاصة بالبورصة نفسها. أما في الحفظ لدى طرف ثالث، فتبقى الأصول المؤهلة لدى مزوّد حفظ مستقل، بينما تتولى البورصة توفير تنفيذ أوامر التداول. هذا قد يخفف من تركّز مخاطر الحفظ في مكان واحد، لكنه في المقابل يضيف طبقة جديدة من الاعتبارات القانونية والتشغيلية ومخاطر التسوية.
7. هل تلغي التسوية خارج البورصة مخاطر الطرف المقابل؟
لا. قد تقلص التسوية خارج البورصة الانكشاف المباشر على الأصول المحتفظ بها في منصّة التداول نفسها، لكنها لا تلغي مخاطر تعثر البورصة، أو مخاطر الجهة الحافظة، أو نزاعات التسوية، أو مخاطر إنفاذ الضمانات، أو الخسائر السوقية. لا بد للمؤسسات من تقييم الهيكل القانوني والتشغيلي كاملاً.
**إخلاء مسؤولية: هذا المقال لأغراض معلوماتية فقط ولا يشكل بأي حال نصيحة مالية أو استثمارية. ترتيبات الحفظ والتسوية تنطوي على مخاطر وتخضع لشروط الأهلية والقيود التنظيمية والأحكام المطبقة.