
بالنسبة لمتعاملي العملات المشفّرة من المؤسسات، تظلّ جودة تنفيذ الأوامر جزءًا فقط من المعادلة. أين يُحتفَظ بالضمانات، ومن يسيطر عليها، وكيف تُنفَّذ التسوية، كلها عناصر لا تقلّ أهمية عن عمق السيولة أو تكاليف التداول. صناديق التحوّط، وصنّاع السوق، ومديرو الأصول بحاجة عادةً إلى رؤوس أموال كبيرة متاحة للتداول، لكن تحويل هذه الأصول مباشرة إلى حسابات البورصات يرفع التعرّض لمخاطر الطرف المقابل، ويضيف طبقة من المخاطر التشغيلية.
هنا يبرز مفهوم التسوية خارج منصّات التداول (Off-Exchange Settlement – OES) كبديل مؤسسي: إذ يُسمح للمؤسسات بالتداول على البورصات الداعمة لهذا النموذج، مع إبقاء الضمانات المؤهّلة لدى أمين حفظ خارجي مستقل. في عام 2026، توفّر كل من Bitget وBinance وOKX حلولًا مؤسسية مبنية على هذا النهج، وإن اختلفت في شركاء الحفظ وآليات التسوية. فقد وسّعت Bitget مؤخرًا شبكة الحفظ المفتوحة الخاصة بها لدعم نماذج متعدّدة للحفظ والتمويل، بينما تجمع Binance بين حلول بنكية ثلاثية الأطراف وحلول الحفظ التابعة لـ Ceffu، في حين تتعاون OKX مع Komainu وBitGo. ما يلي يوضح أوجه الاختلاف الرئيسة، وما ينبغي على المؤسسات تحليله قبل اختيار المزوّد الأنسب.
أبرز النقاط
- أفضل ثلاث بورصات للتسوية خارج منصّات التداول للمؤسسات: تُعد Bitget وBinance وOKX من أبرز الخيارات في عام 2026، إذ توفّر لكل منها ترتيبات مختلفة للحفظ لدى طرف ثالث وآليات للتسوية بما يناسب احتياجات شركات التداول المحترفة.
- Bitget: خيارات متعدّدة للحفظ والتسوية: شبكة الحفظ المفتوحة لديها تضمّ شركاء مثل Copper وFireblocks وCactus Custody وBitfire وOSL وSygnum، لتغطية احتياجات متباينة للحفظ، والتسوية، والتمويل.
- Binance: مزيج بين نموذج بنكي ثلاثي الأطراف وحفظ Ceffu: بإمكان المؤسسات اعتماد ترتيبات ضمانات محتجَزة لدى بنوك شريكة أو استخدام خدمتي MirrorX وMirrorRSV من Ceffu للربط بين الحفظ والتداول.
- OKX: دعم للحفظ لدى أطراف ثالثة عبر Komainu وBitGo: الحلول المؤسسية تشمل تسوية آلية للأرباح والخسائر، وتفويض الضمانات، وتكاملًا مع آليات للتسوية خارج البورصة لعملاء المؤسسات المؤهَّلين في الولايات المتحدة.
- التسوية خارج منصّات التداول تخفّف بعض المخاطر لا جميعها: فالمؤسسات تبقى معرّضة لخسائر التداول، والالتزامات الناشئة عن التسوية، ومخاطر مزوّد الحفظ، إضافة إلى المخاطر التعاقدية والتشغيلية.
ما هي التسوية خارج منصّات التداول في سوق العملات المشفّرة؟
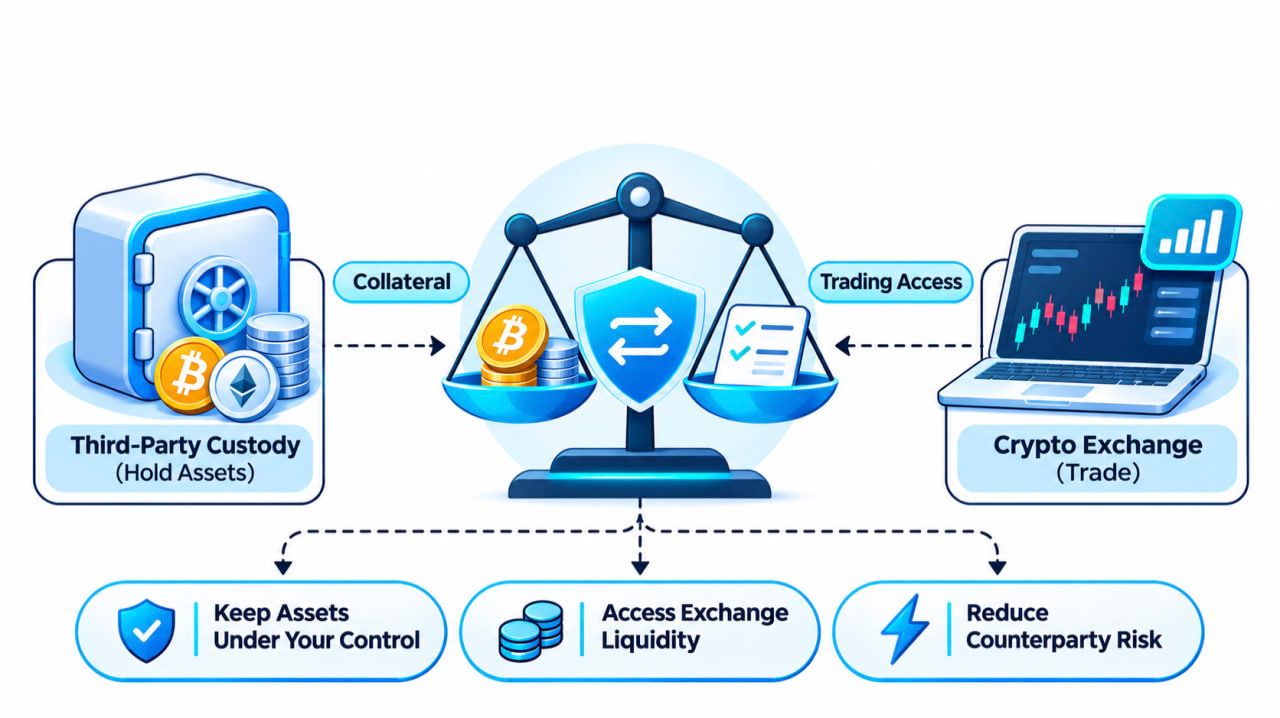
التسوية خارج منصّات التداول هي ترتيب يسمح بفصل موقع حفظ الأصول عن موقع تنفيذ الصفقات.
في النموذج التقليدي، تقوم المؤسسة بإيداع العملات المشفّرة أو العملات المستقرة مباشرةً في حساب على البورصة، لتصبح تلك الأصول تحت وصاية البورصة طيلة فترة التداول.
في نموذج التسوية خارج البورصة، تبقى الضمانات المؤهَّلة ضمن هيكل حفظ معتمد لدى طرف ثالث. البورصة من جانبها تعترف برصيد موازٍ للتداول، أو تخصيص للضمانات، أو خط ائتمان، بحسب الآلية المتفق عليها.
يمكن للمؤسسة تنفيذ الصفقات المؤهَّلة، بينما تتم التسوية بين البورصة وأمين الحفظ وفق قواعد وجدول زمني محدَّدين مسبقًا.
النموذج النموذجي يعمل على النحو التالي:
- إيداع الضمانات لدى أمين الحفظ: تقوم المؤسسة بتحويل الأصول المؤهَّلة إلى محفظة أو حساب حفظ مدعوم.
- تهيئة صلاحيات التداول: يتفق أمين الحفظ والبورصة على حجم الضمانات المعترف به، ما يتيح للمؤسسة التداول ضمن شروط الهامش والائتمان ذات الصلة.
- تنفيذ الأوامر على البورصة: تتداول المؤسسة في منتجات فورية أو مشتقّات مدعومة، من دون نقل جميع الضمانات فعليًا إلى نظام حفظ البورصة العادي.
- تسوية الالتزامات: يقوم كل من أمين الحفظ والبورصة بمطابقة نتائج التداول، وتسوية المبالغ المستحقّة بحسب الاتفاق.
هذا الترتيب يقلّل من حجم الضمانات المعرَّضة مباشرةً لمخاطر البورصة أو المنصّة.
كما يساعد المؤسسات على الإبقاء على سياسات الحفظ الداخليّة، وسير العمل في الموافقات، وأنظمة الضبط والرقابة، مع الاستفادة في الوقت نفسه من سيولة البورصات المركزية.
من المهم التمييز بين هذا النموذج وبين التداول خارج المقصورة (OTC). التداول OTC يصف كيفية تنفيذ الصفقة بين طرفين، أما OES فيتعلّق بكيفية حفظ الضمانات وتسوية الالتزامات الناتجة عن التداول.
يمكن للمؤسسة استخدام دفتر أوامر البورصة العادي، مع استمرار الاعتماد على حل حفظ وتسوية خارج المنصّة.
أفضل البورصات المؤسسية للتسوية خارج منصّات التداول في 2026
أي البورصات تدعم فعليًا هذا النموذج للمؤسسات؟
Bitget وBinance وOKX هي ثلاث منصّات رائدة لديها أطر موثّقة للحفظ المؤسسي والتسوية. جميعها تسمح للمؤسسات المؤهَّلة بفصل جزء من حفظ الضمانات عن بيئة تنفيذ الصفقات في البورصة، مع اختلاف كبير في التفاصيل والآليات.
Bitget تركز على تعدّد مزوّدي الحفظ وخيارات التسوية. Binance تجمع بين الحفظ البنكي ونموذج “نسخ” الأصول عبر Ceffu. أما OKX فتقدّم تكاملًا مع مزوّدي حفظ خارجيين مثل Komainu وBitGo.
أبرز الفروق يمكن تلخيصها كالآتي:
<table> <thead> <tr><th>الميزة</th><th>Bitget</th><th>Binance</th><th>OKX</th></tr> </thead> <tbody> <tr><td>العرض الرئيس</td><td>شبكة الحفظ المفتوحة Open Custody Network</td><td>نموذج بنكي ثلاثي الأطراف + Ceffu</td><td>Komainu Connect وBitGo OES</td></tr> <tr><td>حفظ خارجي</td><td>نعم</td><td>نعم</td><td>نعم</td></tr> <tr><td>الشركاء المسمّون</td><td>Copper، Fireblocks، Cactus، Bitfire، OSL، Sygnum</td><td>شركاء بنكيون منظّمون، Ceffu</td><td>Komainu، BitGo</td></tr> <tr><td>نهج التسوية</td><td>تسوية مجدولة على السلسلة/خارجها، ونموذج تسوية عند تحقق خسارة، بالإضافة إلى نماذج تمويل بنكي مستقلة</td><td>ضمانات محتجَزة في البنوك ونموذج “مرآة” للأصول مرتبط بالحفظ</td><td>تفويض للضمانات وتسوية آلية</td></tr> <tr><td>تداول فوري</td><td>مدعوم ضمن الترتيبات المؤهَّلة</td><td>مدعوم ضمن الترتيبات المؤهَّلة</td><td>مدعوم ضمن الترتيبات المؤهَّلة</td></tr> <tr><td>تداول مشتقّات</td><td>مدعوم عبر خمسة مسارات OES موثّقة</td><td>مدعوم وفق الترتيبات المطبَّقة مع Ceffu والبنوك</td><td>مدعوم عبر Komainu؛ والخدمات الأخرى تعتمد على الولاية القضائية</td></tr> <tr><td>العامل الحاسم</td><td>اختيار هيكل الحفظ والتسوية الأنسب</td><td>المفاضلة بين ضمانات بنكية أو حفظ Ceffu</td><td>مواءمة الخدمة مع الولاية القضائية وأمين الحفظ</td></tr> </tbody> </table>هذه الحلول ليست متماثلة، لذلك فإن مجرّد قائمة خصائص تقنية لا تكفي لصنع قرار استثماري أو تشغيلي. وتيرة التسوية، وأنواع الضمانات المقبولة، ومستوى صلاحيات التداول، وطبيعة الحقوق القانونية، كلها عوامل تعتمد على كل ترتيب تعاقدي على حدة.
1. Bitget — خيارات متعدّدة للحفظ والتسوية لتداول المؤسسات
معلومات سريعة
- سنة التأسيس: 2018
- الحل المؤسسي: شبكة الحفظ المفتوحة Bitget Open Custody Network
- آخر توسّع رئيس: 13 أكتوبر 2026
- شركاء الحفظ: Copper وFireblocks وCactus Custody وBitfire وOSL وSygnum
- نطاق التداول: تداول فوري، وهامش فوري، وعقود آجلة ضمن تكاملات OES موثّقة
- خيارات التسوية: تسويات مجدولة على السلسلة، وخارج السلسلة، وتسويات مشروطة بتحقّق خسائر
- البنية التحتية الإضافية: خدمات تداول مؤسسية، واجهات برمجة تطبيقات (APIs)، وربط UTA للمؤهّلين
- مناسب لـ: صناديق التحوّط، صنّاع السوق، شركات التداول الكمي، ومديري الأصول
توسّعت Bitget إلى ما هو أبعد من نموذج الحفظ التقليدي على مستوى البورصة عبر شبكة الحفظ المفتوحة، التي تربط العملاء من المؤسسات بعدّة أمناء حفظ خارجيين وترتيبات مختلفة للتسوية.
الهدف بسيط من الناحية المفهومية: تمكين المؤسسات من استخدام بنية Bitget للتداول، دون إلزام جميع العملاء بمزوّد حفظ واحد أو نموذج تسوية موحّد.
بالنسبة لشركات التداول الاحترافية، هذا المستوى من المرونة عملي للغاية.
فمكتب تداول كمي يعتمد بالفعل على Copper قد يفضّل الحفاظ على علاقة الحفظ القائمة بدلًا من الانتقال إلى مزوّد آخر. ومدير أصول يخضع لإجراءات صارمة في اعتماد المحافظ قد تكون له متطلبات مغايرة عن صانع سوق يركّز على تسويات متكرّرة وسريعة.
شبكة الحفظ المفتوحة لدى Bitget صُمِّمت لاستيعاب هذه الفوارق.
في إعلان 13 أكتوبر 2026، عرضت Bitget الترتيبات الموقّعة مع ستة شركاء مؤسسيين: Copper ClearLoop وFireblocks Off Exchange وCactus Custody Oasis وBitfire PrimeMirror وOSL MirrorEX وSygnum Protect.
خمسة من هذه الحلول توفّر آليات تسوية بنمط OES موثّقة، بينما يُقدَّم Sygnum Protect كنموذج منفصل للحفظ البنكي، والرهن، والتمويل، أكثر منه نموذجًا تقليديًا لرصيد “مُعكوس” أو مُطابِق على البورصة.
هذا الفارق جوهري، لأن الشبكة لا تعتمد على نموذج تسوية موحّد للجميع.
شبكة الحفظ المفتوحة من Bitget: ستة شركاء ونماذج تشغيل مختلفة
يمكن للمؤسسات تقييم الخيارات المتاحة وفق أربعة محاور رئيسة: متطلّبات الحفظ، استراتيجية التداول، تفضيلات التسوية، وأنواع الأصول المؤهَّلة.
<table> <thead> <tr><th>شريك الحفظ</th><th>الحل</th><th>آلية التسوية</th></tr> </thead> <tbody> <tr><td>Copper</td><td>ClearLoop</td><td>تسوية خارج البورصة كل أربع ساعات، مع إمكانية ضبط التواتر</td></tr> <tr><td>Fireblocks</td><td>Off Exchange</td><td>تسوية صافية يومية على السلسلة</td></tr> <tr><td>Cactus Custody</td><td>Oasis</td><td>تسوية خارج السلسلة كل ثماني ساعات</td></tr> <tr><td>Bitfire</td><td>PrimeMirror</td><td>تسوية يومية خارج السلسلة</td></tr> <tr><td>OSL</td><td>MirrorEX</td><td>تسوية مشروطة بتحقّق خسائر عند عتبة 15%</td></tr> <tr><td>Sygnum Bank</td><td>Sygnum Protect</td><td>حفظ بنكي، ورهن، وتمويل بدلًا من نموذج تسوية تقليدي قائم على أرصدة معكوسة</td></tr> </tbody> </table>المصدر: Bitget Open Custody Network expansion, October 13, 2026.
الاختلافات لا تتوقف عند وتيرة التسوية.
Copper ClearLoop على سبيل المثال يسمح بإبقاء أصول المؤسسات المؤهَّلة ضمن إطار الحفظ الخاص بـ Copper، بينما تُستخدم الأرصدة المطابقة لدعم حدود الائتمان للتداول على البورصة، مع تقليل الحاجة لنقل الأصول فعليًا إلى محافظ Bitget. تتيح منصة Bitget خدمات تداول فوري، وهامش فوري، وعقود آجلة، مع إمكانية تهيئة آلية التسوية ضمن دورة قياسية مدتها أربع ساعات.
بالنسبة للمؤسسات المتصلة مسبقاً بمنصة Copper، يوفّر ذلك منفذاً إلى Bitget دون الحاجة إلى إنشاء منظومة مستقلة بالكامل لحفظ الضمانات.
خدمة Fireblocks Off Exchange تعتمد نموذجاً مغايراً؛ إذ يستخدم العملاء حساباً مخصصاً تحت مسمّى Collateral Vault ضمن بيئة عملهم على Fireblocks، مدعوماً بتقنية الحوسبة متعددة الأطراف (MPC) وإجراءات اعتماد المحافظ المعمول بها لديهم.
تتم التسوية على السلسلة بين خزينة الضمانات وحساب التسوية الخاص بـ Bitget، وفق جدول يومي موثّق.
هذا الطرح قد يهم المؤسسات التي ترغب في الإبقاء على صلاحيات محافظ Fireblocks، وضوابط التفويض، وإجراءاتها التشغيلية القائمة كما هي.
خدمة Cactus Custody Oasis تدعم تسوية خارج السلسلة ضمن إطار الحفظ لديها كل ثماني ساعات، في حين توفّر Bitfire PrimeMirror تسوية خارج السلسلة يومية بين حسابات Bitfire. كلتاهما تدعمان التداول المؤهَّل في السوق الفوري، والهامش الفوري، والعقود الآجلة على Bitget.
هذه النماذج قد تكون ملائمة للجهات التي تفضّل تسوية مدمجة مع جهة الحفظ بدلاً من الاعتماد المتكرر على تحويلات على السلسلة.
أما OSL MirrorEX فيتبنّى نموذجاً مختلفاً؛ فلا يعتمد على جدول تسوية ثابت بل على آلية تفعيل تسوية عند بلوغ أو تجاوز خسائر العميل نسبة 15% من إجمالي الأصول المحتفظ بها لدى الحفظ. ويمكن سحب الأرباح المؤهَّلة من حساب Bitget بشكل منفصل.
نسبة 15% هنا هي حد تعاقدي لتحريك التسوية، وليست ضماناً لحد أقصى للخسارة ولا تعهداً بعدم تجاوز الانكشاف لتلك النسبة.
أخيراً، يقدّم Sygnum Protect خياراً قائماً على حفظ مصرفي وتمويل مغطّى بأصول.
بحسب توثيق Bitget الصادر في أكتوبر، تُحتفَظ الأصول المؤهَّلة ضمن محفظة Sygnum Protect ويُرهن الضمان لصالح Bitget، التي يمكنها بدورها توفير تمويل مغطّى بأصول فورية استناداً إلى نسب قرض إلى قيمة خاصة بكل أصل.
على عكس الترتيبات الخمسة الأخرى، يقوم هذا النموذج على الحفظ والرهونات والتمويل، وليس على دورة تسوية معيارية تستند إلى أرصدة معكوسة. نطاق المنتجات المتاحة وشروط التمويل يخضعان للتأكيد أثناء عملية الانضمام.
بالنسبة للمؤسسات التي تشترط سياساتُها الاعتماد على حفظ مصرفي منظم، يوفّر هذا النموذج مساراً إضافياً للوصول إلى بيئة التداول لدى Bitget.
لماذا تُعد مرونة الحفظ مسألة جوهرية للمؤسسات؟
لو افترضنا مؤسستين بحجم تداول متقارب:
- الأولى صانع سوق عالي التردد، يضع أولوية للمصالحة المتكررة للضمانات وإمكانية الوصول إلى منصات تداول متعددة.
- الثانية مدير أصول يلتزم بسياسات استثمارية تشترط موافقات محددة على المحافظ ورقابة حفظ مستقلة.
كلتاهما قد تسعيان إلى الاستفادة من سيولة Bitget، لكن متطلبات التشغيل لديهما مختلفة جذرياً.
من هنا يبرز تساؤل عملي:
هل يتعيّن على المؤسسة إعادة بناء بنية الحفظ لديها بالكامل لمجرد النفاذ إلى منصة تداول إضافية؟
شبكة الحفظ المفتوحة لدى Bitget Open Custody Network تقلّل من هذا الاحتياج عبر ربط ترتيبات حفظ قائمة مسبقاً ببنية التداول في المنصة.
هذا يمكّن المؤسسات من الإبقاء على ضوابط المحافظ المعهودة، وإجراءات التسوية، وعلاقات الحفظ القائمة، مع توسيع نطاق المنصات التي يمكن لمكاتب التداول لديها الوصول إليها.
كما يمنح المؤسسات خيارات أوسع في ما يتعلق بكيفية تحرّك الضمانات، وتواتر التسوية بين الحسابات، والجهة التي تُمسِك فعلياً بالأصول الأساسية.
بنية التداول أبعد من مجرد الحفظ خارج البورصة
العرض الموجّه للمؤسسات لدى Bitget يتجاوز جانب الحفظ بحد ذاته.
العملاء المؤهَّلون يمكنهم الوصول إلى الأسواق الفورية وهامش الفوري والعقود الآجلة المدعومة من خلال تكاملات OES الموثّقة.
توفر البورصة كذلك خدمات تنفيذ مؤسسية، وبنية تحتية لصنّاع السوق، وواجهات برمجة تطبيقات (APIs) لعمليات التداول الاحترافية.
بالنسبة للكيانات الكمية، تعد قابلية الربط عبر واجهات الـ API عنصراً محورياً؛ إذ تحتاج الأنظمة الآلية إلى متابعة الأوامر والأرصدة وبيانات السوق ومخاطر المراكز دون الاعتماد الكلي على إدارة حسابات يدوية.
إضافة إلى ذلك، تشغّل Bitget حساب التداول الموحّد (UTA)، والذي يدعم ضماناً مشتركاً مؤهَّلاً، وإدارة موحّدة للأرباح والخسائر بين المنتجات، وهامشاً متعدد الأصول.
القيمة المؤسسية الأوسع تكمن في الجمع بين البنية التداولية، ومرونة اختيار الحفظ، وأدوات إدارة رأس المال.
لكن ثمة تحفّظ مهم: ليس كل ترتيب حفظ يدعم تلقائياً جميع مزايا حساب UTA أو كل منتج تداول متاح لدى Bitget.
لا بد من تأكيد نطاق الأصول المدعومة، ووظائف الهامش، وإمكانية الوصول إلى الحساب وفقاً لجهة الحفظ والترتيبات التعاقدية مع كل مؤسسة.
ما تكلفة التسوية خارج البورصة عبر Bitget؟
عند مقارنة التكاليف، يجب فصل رسوم التسوية عن رسوم التداول ورسوم الحفظ.
بحسب إعلان Bitget في أكتوبر، لا تفرض ترتيبات Copper ClearLoop وCactus Custody Oasis وBitfire PrimeMirror رسوماً على غاز التسوية بموجب ما هو موثّق.
في المقابل، تعتمد Fireblocks تسوية على السلسلة، ويتحمّل العميل تكاليف الغاز.
أما في نموذج OSL MirrorEX، فتُحمَل تكاليف الغاز على OSL.
هذه البيانات تتعلق برسوم الغاز المحددة فقط؛ ولا تعني أن خدمات الحفظ أو التمويل أو التداول على البورصة أو كافة وظائف التسوية الأخرى مجانية.
على المؤسسات طلب جداول رسوم مفصّلة قبل اختيار أي مزوّد.
وللشركات التي تعمل أصلاً ضمن أحد أنظمة الحفظ المدعومة، تبدو Bitget خياراً جديراً بالمراجعة، إذ تتيح شبكة الحفظ المفتوحة لديها عدة طرق لربط الضمانات الخارجية بتنفيذ الأوامر على البورصة.
يمكن الاطلاع على مزيد من التفاصيل عبر الصفحة المؤسسية المخصّصة للحفظ لدى Bitget.
2. باينانس (Binance) — تسوية ثلاثية الأطراف عبر البنوك وحفظ خارج البورصة من Ceffu
لمحة سريعة
- سنة التأسيس: 2017
- الترتيبات الرئيسية: Banking Triparty، وخدمتا Ceffu MirrorX وMirrorRSV
- نموذج الحفظ: ضمانات لدى بنوك وشركات حفظ أصول رقمية تابعة لأطراف ثالثة
- الضمانات المدعومة: عملات ورقية مؤهَّلة، أذون خزانة، بيتكوين، وأصول مُرمَّزة وفق هياكل محددة
- الحد الأدنى لضمانات Banking Triparty: 10 ملايين دولار وفق شروط الأهلية المنشورة
- ملائم لـ: المؤسسات التي تبحث عن ضمانات محفوظة مصرفياً أو حفظ أصول رقمية segregated لدى طرف ثالث
تتيح Binance للتداول المؤسسي خارج البورصة نموذجين رئيسيين: حل Banking Triparty وترتيبات الحفظ المقدَّمة عبر Ceffu.
تسمح خدمة Banking Triparty للمؤسسات المؤهَّلة بالاحتفاظ بالضمانات المؤهَّلة لدى بنوك منظَّمة شريكة، مع الاستمرار في الوصول إلى بنية التداول لدى Binance.
بدلاً من تحويل جميع الضمانات مباشرة إلى البورصة، يستطيع العملاء الاحتفاظ بأصول معتمدة في حساب مصرفي ضمن إطار اتفاقية ثلاثية الأطراف.
تشمل الضمانات المؤهَّلة بعض العملات الورقية وأذون الخزانة وبيتكوين وأصولاً مُرمَّزة محددة، وفقاً لكل اتفاقية سارية.
وبحسب إعلان Binance الصادر في 16 يونيو 2026، يتطلّب نموذج Banking Triparty رهن ضمانات لا تقل عن 10 ملايين دولار.
كما مدّدت الشركة حملتها الترويجية للإعفاء من رسوم الخدمة على الضمانات المرهونة حتى 31 ديسمبر 2026. هذا الإعفاء لا يشمل رسوم التداول العادية على البورصة، ومن المقرر تطبيق هيكل تسعير شرائحي بدءاً من يناير 2027.
بالتوازي، تتعاون Binance مع Ceffu، التي تقدم خدمتي MirrorX وMirrorRSV.
توفر MirrorX وصولاً إلى التداول على Binance مع ربطه بالحفظ لدى Ceffu، في حين تركّز خدمة MirrorRSV، التي أُطلقت في يونيو 2025، على المحافظ الباردة المفصولة (segregated cold wallets) والشفافية على السلسلة.
في إطار MirrorRSV، تُقفل الأصول المؤهَّلة في محافظ حفظ مخصّصة، ويُصدَر مقابلها رموز تمثيلية تُقيَّد في حساب Binance الخاص بالعميل بنسبة 1:1. ويمكن استخدام هذه الرموز في أنشطة تداول مؤهَّلة تشمل منتجات العقود الآجلة والهامش.
بالنسبة للمؤسسات التي تقيّم خيار Binance، تتمحور نقطة القرار الرئيسية حول ما إذا كان نموذج الضمانات البنكية أو نموذج حفظ الأصول الرقمية لدى طرف ثالث هو الأنسب لتركيبة محافظها ومتطلبات إدارة المخاطر الداخلية لديها.
3. أوكي إكس (OKX) — تسوية خارج البورصة عبر Komainu Connect وBitGo
لمحة سريعة
- سنة التأسيس: 2017
- الترتيبات الرئيسية: Komainu Connect وBitGo OES
- نموذج الحفظ: حفظ منظم لدى طرف ثالث وضمانات مفوضة للتداول
- دعم Komainu: تداول فوري ومشتقات مع تسوية آلية للأرباح والخسائر
- تكامل BitGo: مُعلن عنه للعرض المؤسسي في الولايات المتحدة في أبريل 2026
- ملائم لـ: المؤسسات الباحثة عن حفظ لدى طرف ثالث مع إدارة آلية للضمانات
تدعم OKX التسوية المؤسسية خارج البورصة عبر تكاملات مع مزودي حفظ من أطراف ثالثة، من بينهم Komainu وBitGo.
تسمح شراكة Komainu Connect للعملاء المؤسسيين المؤهَّلين بالاحتفاظ بأصولهم في حفظ منفصل لدى Komainu مع استخدامها كضمانات للتداول على OKX.
في نوفمبر 2024، أعلنت OKX عن تعزيز تكاملها مع Komainu، بما يشمل توسيع الدعم ليغطي التداول الفوري والمشتقات.
يشمل التحديث تسوية آلية للأرباح والخسائر بين OKX ومحفظة الضمانات لدى Komainu، كما يسمح للمؤسسات المؤهَّلة بضبط مستوى الضمانات المفوَّضة على مدار الساعة، والاطلاع على سجلات التسوية عبر بوابة Komainu.
هذه الخصائص تهم الشركات التي تسعى إلى أتمتة إدارة الضمانات مع إبقاء الأصول تحت حفظ طرف ثالث منظم.
في 23 أبريل 2026، وسّعت OKX منظومتها بإعلان تكامل مع BitGo Off-Exchange Settlement ضمن عرضها المؤسسي في الولايات المتحدة.
يتيح هذا التكامل للعملاء المؤهَّلين التداول على OKX مع الاحتفاظ بالأصول في بيئة حفظ بارد منظَّم لدى BitGo، مع تنفيذ التسوية ضمن سير العمل المؤسسي المدعوم.
وتكتسب الإشارة إلى السوق الأميركية أهمية خاصة؛ إذ لا ينبغي افتراض أن جميع الكيانات الإقليمية التابعة لـ OKX تتيح بالضرورة التكاملات نفسها في الحفظ أو نطاق المنتجات أو إمكانية الوصول إلى المشتقات.
وعليه، على المؤسسات التي تدرس خيار OKX التحقق بدقة من توافر المنتجات، وأهلية الأصول كضمانات، وطبيعة التكاملات لدى الكيان الإقليمي الذي ستتعامل معه.ينبغي التحقق من ترتيبات التسوية في ضوء الولاية القضائية المعنيّة واتفاقية الحفظ ذات الصلة.
كيف يحدّ نموذج التسوية خارج البورصة من مخاطر الطرف المقابل؟
تستهدف التسوية خارج البورصة (Off-Exchange Settlement – OES) تحدّياً قديماً في تداول الأصول المشفّرة المؤسسي: الاستفادة من سيولة البورصات من دون إيداع كامل محفظة التداول تحت وصاية البورصة نفسها.
لنفترض أن شركة تداول كمّي ترغب في التداول باستخدام ضمانات مشفّرة بقيمة مليون دولار.
في نموذج التمويل المسبق التقليدي، قد تقوم الشركة بتحويل مليون دولار بالكامل إلى حسابها لدى البورصة.
أمّا في إطار ترتيب OES مؤهَّل، فيمكن للمؤسسة الاحتفاظ بهذه الأصول لدى أمين حفظ مستقل، مقابل حصولها على حدود تداول أو خط ائتمان معترف به من قِبل البورصة.
حجم المبلغ المعترف به يتوقّف على نوعية الأصول المقبولة، ونِسَب الضمان، وبنود العقد، وحجم المخاطر التي تقبلها الأطراف.
مثال: التداول بمليون دولار تحت حفظ خارجي
سنفترض ترتيب حفظ معتمد لأغراض الشرح:
<table> <thead> <tr><th>المرحلة</th><th>مثال توضيحي</th></tr> </thead> <tbody> <tr><td>الضمانات الابتدائية</td><td>مليون دولار محتفظ بها لدى أمين حفظ مستقل</td></tr> <tr><td>حدود التداول</td><td>حتى مليون دولار معترف بها وفق شروط افتراضية 1:1</td></tr> <tr><td>نشاط التداول</td><td>تنفيذ صفقات فورية أو مشتقات على البورصة المتصلة</td></tr> <tr><td>نتيجة التسوية</td><td>خسارة تداول صافية قدرها 20 ألف دولار مستحقّة للتسوية</td></tr> <tr><td>عملية التسوية</td><td>تحويل أو تسوية 20 ألف دولار وفقاً لبنود الاتفاق</td></tr> <tr><td>الضمانات المتبقية</td><td>نحو 980 ألف دولار قبل احتساب التكاليف الأخرى وحركة السوق والتعديلات</td></tr> </tbody> </table>بهذا الأسلوب يمكن للمؤسسة التداول من دون ضرورة تحويل كامل المليون دولار إلى بيئة الحفظ الاعتيادية للبورصة.
بدلاً من ذلك، تتم عملية التسوية بموجب ترتيب الحفظ المتَّفق عليه.
ذلك يخفّض تركّز الأصول المحتفظ بها مباشرة لدى البورصة، مع الإبقاء على إمكان الوصول إلى بنية التداول الأساسية.
لكن تبرز هنا مسألة جوهرية:
إذا كان المبلغ المستحق في التسوية التالية هو 20 ألف دولار فقط، فهل يعني ذلك أن الحد الأقصى للخسارة هو 20 ألف دولار؟
الإجابة: لا.
قيمة التسوية تعبّر عن الالتزامات في لحظة زمنية محددة؛ ولا تشكّل بالضرورة سقفاً للخسائر الناتجة عن تحركات السوق، أو إعادة تقييم الضمانات، أو التصفية القسرية، أو العجز في التسوية، أو غيرها من الأحداث التعاقدية.
كما قد يتضمّن هيكل OES توزيعاً مختلفاً للأدوار بين أمين الحفظ، والبورصة، ووكيل التسوية، بحيث يتحمّل كل طرف التزامات قانونية وتشغيلية متباينة.
هذا الترتيب يعيد توزيع المخاطر وطريقة إدارتها؛ لكنه لا يلغيها.
القيمة المضافة للمؤسسات تكمن في فصل مهام الحفظ عن التنفيذ، مع وجود قواعد واضحة تحكم التسوية، واستخدام الضمانات، وإجراءات التقصير والتخلّف عن السداد.
ما الذي ينبغي على المؤسسات مقارنته قبل اختيار بورصة تقدّم تسوية خارج البورصة؟
عدد شركاء الحفظ الذين تدعمهم البورصة مؤشر مهم، لكنه لا يكفي وحده لاتخاذ القرار.
فمؤسسة تتداول عقوداً مستقبلية بصورة يومية لها احتياجات مختلفة جذرياً عن صندوق استثماري يعيد موازنة محفظة طويلة الأجل من الأصول المشفّرة من حين إلى آخر.
هناك مجموعة أسئلة أساسية يجب النظر فيها قبل الانضمام إلى أي منصة.
1. أيّ أمين حفظ يتناسب مع البنية التشغيلية الحالية للمؤسسة؟
شركة تداول تتعامل بالفعل مع أمين حفظ معيّن قد تفضّل البورصات التي تدعم هذا الطرف مباشرة.
تغيير أمين الحفظ قد يتطلّب تعديلات في بنية المحافظ الإلكترونية، والحصول على موافقات داخلية جديدة، وتحديث العقود القانونية، وإعادة تصميم ضوابط التشغيل والمخاطر.
هنا تبرز أهمية شبكة الحفظ المفتوحة لـ Bitget المعروفة باسم Open Custody Network، إذ تتيح خيارات متعدّدة للحفظ بدلاً من فرض مزوّد واحد إلزامي على جميع العملاء.
2. ما وتيرة التسوية المعتمدة؟
تكرار التسوية يؤثّر في إدارة السيولة وحجم التعرّض التشغيلي.
بعض المؤسسات تفضّل جداول تسوية متقاربة ومنتظمة، في حين قد تعطي مؤسسات أخرى الأولوية للتسوية اليومية أو للهياكل القائمة على قواعد مُسبقة (مثل التسوية المحفَّزة ببلوغ حد خسارة معيّن).
الشبكة الموثّقة لدى Bitget، على سبيل المثال، تتضمّن هياكل تسوية كل 4 ساعات أو كل 8 ساعات أو يومياً، إضافة إلى ترتيبات مشروطة بالخسارة.
النقطة الجوهرية هي مدى انسجام آلية التسوية مع نشاط التداول، وتحمل المخاطر، واحتياجات السيولة لدى المؤسسة.
3. ما الأصول والمنتجات المتاحة ضمن الترتيب؟
ليس كل نظام حفظ خارجي يدعم نفس أنواع الضمانات أو منتجات التداول.
قد تحتاج مؤسسة ما إلى استخدام BTC وETH كضمانات، أو عملات مستقرة، أو أصول رقمية أخرى مؤهَّلة.
وقد تحتاج أيضاً إلى إمكانية الوصول إلى التداول الفوري بالهامش، أو العقود الدائمة (Perpetuals)، أو منتجات مشتقة إضافية.
لذا ينبغي التحقّق بدقة من قوائم الأصول والمنتجات المسموح بها في إطار الترتيب المحدّد، وعدم الاكتفاء بالانطباع المستمد من النطاق العام لمنتجات البورصة.
4. ما إجمالي التكاليف الفعلية؟
هيكل التكلفة في ترتيبات OES يتجاوز عمولات التداول التقليدية.
على المؤسسات فحص رسوم الحفظ، وتكاليف التسوية، ورسوم الغاز على الشبكات، ونِسَب الخصم على الضمانات (Haircuts)، وأسعار التمويل، وأي رسوم خدمات إضافية.
في استراتيجيات التداول عالية التواتر، يمكن أن تصبح تكاليف التسوية وإدارة الضمانات عاملاً حاسماً في ربحية الاستراتيجية.
أمّا بالنسبة إلى الصناديق التي تحتفظ بأرصدة ضخمة على مدد زمنية طويلة، فقد تكون تكاليف الحفظ والتمويل ذات أثر موازٍ في الأهمية.
5. ماذا يحدث في حال تعثّر أحد الأطراف؟
ربما يكون هذا السؤال الأهم في عملية التقييم كلها.
ينبغي للمؤسسات أن تفهم بدقة: من يمتلك أو يتحكم قانونياً بالضمانات؟ هل الأصول مُجزّأة ومفصولة عن أصول الأطراف الأخرى؟ ماذا يحدث في حالة تعثّر البورصة أو أمين الحفظ؟ وكيف تُسوّى الالتزامات غير المنجزة في مثل هذه السيناريوهات؟
الإجابات تعتمد على اتفاقيات الحفظ الموقّعة، والولاية القضائية المعمول بها، وحقوق الضمان، وإجراءات التسوية المنصوص عليها تعاقدياً.
ولا يمكن استبدال هذه المراجعة القانونية بمقارنة سطحية بين خصائص المنتجات أو واجهات التداول.
خلاصة
التسوية خارج البورصة تُعيد تشكيل الطريقة التي تتعامل بها المؤسسات مع تداول الأصول المشفّرة. منصات مثل Bitget وBinance وOKX تقدّم نماذج مختلفة للوصول إلى سيولة البورصات، مع إبقاء الأصول المؤهَّلة تحت حفظ خارجي. لكل نموذج مزاياه واعتباراته، لكن الاختيار الأمثل يتوقّف على متطلبات الحفظ لدى المؤسسة، واستراتيجياتها في التداول، ونهجها في إدارة المخاطر.
ومع نضوج سوق التداول المؤسسي للأصول المشفّرة، يتجاوز التركيز مجرد السيولة والتنفيذ، ليتّجه نحو قدر أكبر من التحكّم في كيفية الاحتفاظ برأس المال وتوظيفه. التسوية خارج البورصة تمثّل خطوة محورية في هذا الاتجاه، إذ تتيح للمؤسسات إعادة صياغة العلاقة بين الحفظ والتداول. وربما يبرز هنا سؤال أوسع: لماذا يُفترض بالمؤسسات أن تختار بين الوصول إلى السيولة وبين التحكم في أصولها؟
إخلاء مسؤولية: هذه المادة لأغراض إعلامية فقط، ولا تُعدّ نصيحة مالية أو استثمارية. خدمات الحفظ والتسوية خاضعة لمعايير الأهلية، وللشروط والأحكام السارية، وللمخاطر المرتبطة بها.
