
Für institutionelle Krypto-Händler ist die Ausführung nur eine Seite der Medaille. Wo Handelscollateral liegt, wer es kontrolliert und wie die Abwicklung erfolgt, ist mindestens so wichtig wie Liquidität oder Gebühren. Hedgefonds, Market Maker und Asset Manager benötigen häufig umfangreiches, jederzeit verfügbares Kapital. Wird dieses Kapital direkt auf eine Börse überwiesen, erhöht sich die Gegenparteiexponierung – und es entstehen zusätzliche operationelle Risiken.
Off-Exchange-Settlement (OES) bietet einen alternativen Ansatz: Institutionen handeln auf unterstützten Börsen, während zugelassene Sicherheiten bei einem externen Custodian bleiben. 2026 setzen Bitget, Binance und OKX allesamt auf institutionelle Lösungen nach diesem Prinzip, unterscheiden sich aber bei Partnern und Abwicklungsstrukturen. Bitget hat sein Open Custody Network jüngst ausgebaut und unterstützt mehrere Verwahr- und Finanzierungsmodelle, Binance kombiniert Banklösungen mit Ceffu, und OKX arbeitet mit Komainu und BitGo. Im Folgenden der Vergleich und die wichtigsten Punkte für Institutionen bei der Anbieterauswahl.
Zentrale Punkte auf einen Blick
- Top-3-Börsen für institutionelles Off-Exchange-Settlement: Bitget, Binance und OKX gehören 2026 zu den wichtigsten Adressen für professionelle Handelsfirmen und bieten jeweils unterschiedliche Modelle mit Drittverwahrung und angepassten Settlement-Strukturen.
- Bitget mit breiter Palette an Verwahr- und Abwicklungsoptionen: Das Open Custody Network umfasst Copper, Fireblocks, Cactus Custody, Bitfire, OSL und Sygnum und deckt damit verschiedene Bedürfnisse bei Verwahrung, Abwicklung und Finanzierung ab.
- Binance kombiniert Bank-Triparty-Strukturen und Ceffu-Verwahrung: Institutionen können sowohl bankbesichertes Collateral als auch Ceffus MirrorX- und MirrorRSV-Services für verwahrungsgebundenes Trading nutzen.
- OKX mit Drittverwahrung über Komainu und BitGo: Die Lösungen bieten u. a. automatisierte P&L-Abrechnung, Collateral-Delegation sowie eine Off-Exchange-Settlement-Integration für bestimmte US-Institutionen.
- Off-Exchange-Settlement reduziert ausgewählte Risiken, aber nicht alle: Handelsverluste, Erfüllungsverpflichtungen, Verwahrstellenrisiken sowie rechtliche und operationelle Risiken bleiben bestehen.
Was bedeutet Off-Exchange-Settlement im Krypto-Handel?
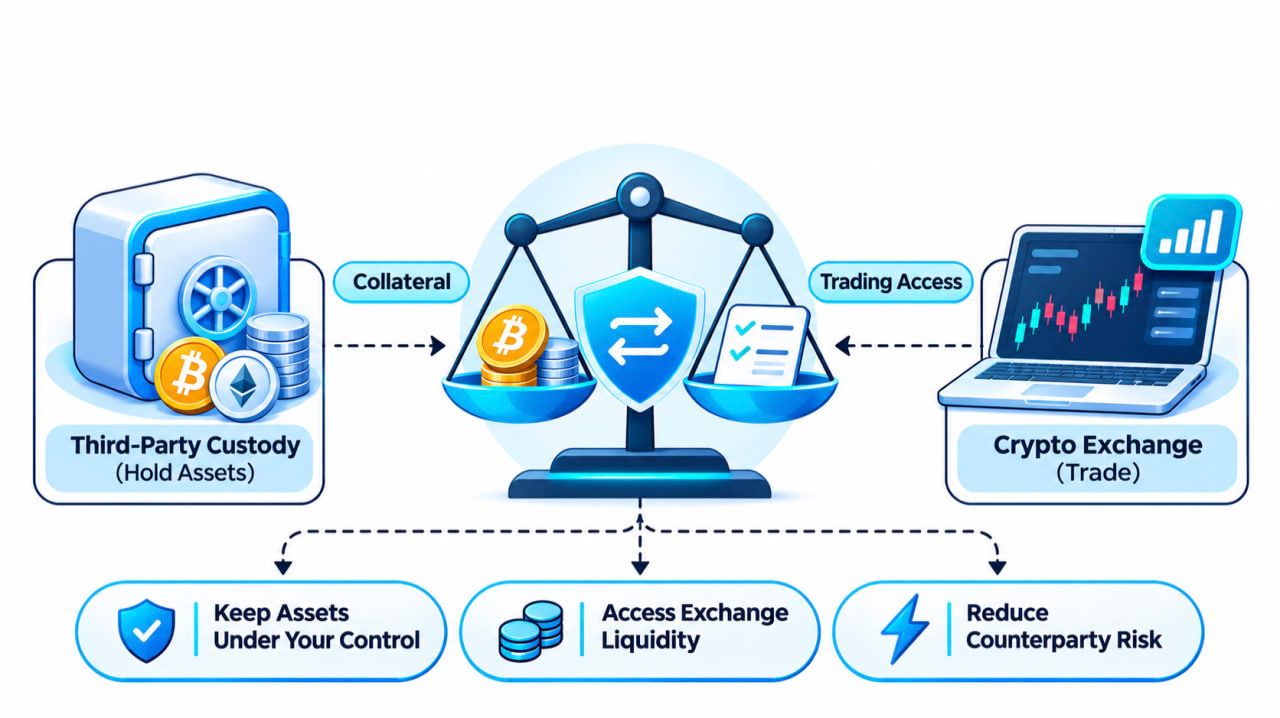
Off-Exchange-Settlement beschreibt ein Handels-Setup, bei dem der Ort der Verwahrung von dem Ort der Ausführung getrennt wird.
Im klassischen Börsenmodell zahlt eine Institution Kryptowährungen oder Stablecoins direkt auf ein Konto bei der Börse ein. Die Börse verwahrt die Assets und ermöglicht darauf basierend den Handel.
Beim Off-Exchange-Settlement verbleibt zulässiges Collateral dagegen bei einem genehmigten Drittverwahrer. Die Börse erkennt – je nach Struktur – ein entsprechendes Handelsguthaben, eine Collateral-Zuteilung oder eine Kreditlinie an.
Die Institution kann die unterstützten Produkte handeln, während die Abwicklung zwischen Börse und Custodian nach den vereinbarten Regeln erfolgt.
Ein typischer Ablauf:
- Einbringung des Collaterals in die Verwahrung. Die Institution transferiert zugelassene Vermögenswerte in ein unterstütztes Wallet oder Konto beim Custodian.
- Einrichtung des Handelszugangs. Custodian und Börse bestätigen einen genehmigten Collateral-Betrag; auf dieser Basis werden Margin- und Kreditkonditionen definiert.
- Orderausführung an der Börse. Die Institution handelt Spot- oder Derivate-Produkte, ohne das gesamte zugrunde liegende Collateral in die Standardverwahrung der Börse zu verschieben.
- Abrechnung der Verpflichtungen. Custodian und Börse gleichen die Handelsergebnisse ab und begleichen Forderungen und Verbindlichkeiten gemäß Vereinbarung.
So lässt sich der Teil des Collaterals begrenzen, der direkt dem Börsenrisiko ausgesetzt ist.
Zudem können Institutionen bestehende Verwahrungsrichtlinien, Freigabeworkflows und interne Kontrollen beibehalten und gleichzeitig die Liquidität zentraler Börsen nutzen.
Wichtig ist die Abgrenzung zu Over-the-Counter-Handel (OTC): OTC beschreibt, wie ein Geschäft zwischen Gegenparteien ausgeführt wird. OES beschreibt, wie Sicherheiten und Handelsverpflichtungen gehalten und abgerechnet werden.
Eine Institution kann ganz normal über das Orderbuch einer Börse handeln und dennoch ein Off-Exchange-Custody- und Settlement-Setup verwenden.
Die besten Krypto-Börsen für institutionelles Off-Exchange-Settlement 2026
Welche Krypto-Börsen unterstützen Off-Exchange-Settlement für institutionelle Kunden?
Bitget, Binance und OKX gehören zu den etablierten Plattformen mit dokumentierten institutionellen Verwahr- und Abwicklungsstrukturen. Alle drei erlauben qualifizierten Institutionen, zumindest einen Teil des Collaterals außerhalb der Börse zu halten, die Mechanik dahinter unterscheidet sich jedoch.
Bitget setzt auf eine breite Auswahl an Custody-Providern und flexiblen Settlement-Modellen. Binance kombiniert Bankverwahrung und Ceffu-basiertes Asset-Mirroring. OKX bietet Integrationen mit Drittverwahrern wie Komainu und BitGo.
Die wichtigsten Unterschiede im Überblick:
<table> <thead> <tr><th>Feature</th><th>Bitget</th><th>Binance</th><th>OKX</th></tr> </thead> <tbody> <tr><td>Main offering</td><td>Open Custody Network</td><td>Banking Triparty and Ceffu</td><td>Komainu Connect and BitGo OES</td></tr> <tr><td>External custody</td><td>Yes</td><td>Yes</td><td>Yes</td></tr> <tr><td>Named partners</td><td>Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum</td><td>Regulated banking partners, Ceffu</td><td>Komainu, BitGo</td></tr> <tr><td>Settlement approach</td><td>Scheduled on-chain/off-chain, loss-triggered, and separate bank financing models</td><td>Bank-held collateral and custody-linked asset mirroring</td><td>Collateral delegation and automated settlement</td></tr> <tr><td>Spot trading</td><td>Supported under eligible arrangements</td><td>Supported under eligible arrangements</td><td>Supported under eligible arrangements</td></tr> <tr><td>Derivatives trading</td><td>Supported under five documented OES routes</td><td>Supported under applicable Ceffu and banking arrangements</td><td>Supported under Komainu; other services depend on jurisdiction</td></tr> <tr><td>Main consideration</td><td>Selecting the appropriate custody and settlement structure</td><td>Choosing bank collateral or Ceffu custody</td><td>Matching the service to jurisdiction and custodian</td></tr> </tbody> </table>Die Angebote sind nicht deckungsgleich; eine reine Feature-Liste greift daher zu kurz. Frequenz der Abrechnung, zulässige Sicherheiten, Handelszugang sowie rechtliche Positionen hängen stets von der konkreten Struktur und dem jeweiligen Vertrag ab.
1. Bitget – Breites Spektrum an Verwahr- und Settlement-Optionen für Institutionen
Kurzprofil
- Gründungsjahr: 2018
- Institutionelle Lösung: Bitget Open Custody Network
- Jüngste große Erweiterung: 13. Oktober 2026
- Verwahrungspartner: Copper, Fireblocks, Cactus Custody, Bitfire, OSL und Sygnum
- Handelszugang: Spot, Spot-Margin und Futures über dokumentierte OES-Integrationen
- Settlement-Varianten: Geplante On-Chain-, Off-Chain- und verlustausgelöste Abwicklungen
- Zusätzliche Infrastruktur: Institutionelle Trading-Services, APIs und UTA-Konnektivität (sofern zulässig)
- Geeignet für: Hedgefonds, Market Maker, quantitative Handelshäuser und Asset Manager
Bitget hat das klassische Börsen-Custody-Modell mit seinem Open Custody Network deutlich erweitert. Die Plattform verbindet institutionelle Kunden mit mehreren Drittverwahrern und unterschiedlichen Settlement-Strukturen.
Ziel ist es, Institutionen Zugang zur Bitget-Handelsinfrastruktur zu geben, ohne sie auf einen einheitlichen Custody-Provider oder ein fixes Abwicklungsmodell festzulegen.
Für professionelle Handelsfirmen ist diese Flexibilität zentral.
Ein quantitativer Desk, der bereits mit Copper zusammenarbeitet, wird diese Beziehung meist nicht für einen Wechsel zu einem anderen Verwahrer aufgeben wollen. Ein Asset Manager mit strengen Vorgaben für Wallet-Whitelists hat andere Anforderungen als ein Market Maker, der vorrangig auf hohe Settlement-Frequenz achtet.
Das Open Custody Network von Bitget soll genau diese Unterschiede abbilden.
In seiner Mitteilung vom 13. Oktober 2026 beschreibt Bitget Vereinbarungen mit sechs institutionellen Partnern: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX und Sygnum Protect.
Fünf davon bieten explizit OES-ähnliche Settlement-Mechanismen. Sygnum Protect ist als separate Bankverwahrungs-, Verpfändungs- und Finanzierungsstruktur konzipiert.
Diese Trennung ist wesentlich, da das Netzwerk nicht auf einem einheitlichen Settlement-Modell basiert.
Bitget Open Custody Network: Sechs Partner, unterschiedliche Betriebsmodelle
Institutionen können die verfügbaren Setups entlang ihrer eigenen Verwahrungsrichtlinien, Handelsstrategien, Settlement-Präferenzen und Asset-Universen bewerten.
<table> <thead> <tr><th>Custody partner</th><th>Solution</th><th>Settlement mechanism</th></tr> </thead> <tbody> <tr><td>Copper</td><td>ClearLoop</td><td>Off-exchange settlement every four hours, configurable</td></tr> <tr><td>Fireblocks</td><td>Off Exchange</td><td>On-chain net settlement daily</td></tr> <tr><td>Cactus Custody</td><td>Oasis</td><td>Off-chain settlement every eight hours</td></tr> <tr><td>Bitfire</td><td>PrimeMirror</td><td>Daily off-chain settlement</td></tr> <tr><td>OSL</td><td>MirrorEX</td><td>Loss-triggered settlement at a 15% threshold</td></tr> <tr><td>Sygnum Bank</td><td>Sygnum Protect</td><td>Bank custody, pledge, and financing rather than conventional mirrored-balance settlement</td></tr> </tbody> </table>Quelle: Bitget Open Custody Network expansion, October 13, 2026.
Die Unterschiede beschränken sich nicht auf die Abwicklungshäufigkeit.
Copper ClearLoop ermöglicht es qualifizierten institutionellen Kunden, Vermögenswerte im Copper-Verwahrungsrahmen zu halten, während korrespondierende Salden als Handelslinie auf der Börse dienen. Bitget unterstützt Kassahandel, Margin-Handel auf Spot-Basis sowie Futures – mit frei konfigurierter Abwicklungsart und einem Standard-Zyklus von vier Stunden.
Für Institute, die bereits an Copper angebunden sind, eröffnet dies den Zugang zu Bitget, ohne dass eine vollständig separate Collateral- und Verwahrstruktur aufgebaut werden muss.
Fireblocks Off Exchange verfolgt einen anderen Ansatz. Kunden nutzen innerhalb ihrer Fireblocks-Umgebung ein dediziertes Collateral Vault-Konto, abgesichert durch Multi-Party-Computation-(MPC)-Technologie und die etablierten Freigabeprozesse für Wallets.
Die Abwicklung erfolgt on-chain zwischen dem Collateral Vault und dem Bitget-Settlementkonto, auf Basis eines dokumentierten täglichen Zeitplans.
Das spricht insbesondere Institute an, die ihre bestehenden Fireblocks-Wallet-Berechtigungen, Autorisierungs-Workflows und operativen Abläufe unverändert beibehalten möchten.
Cactus Custody Oasis ermöglicht Off-Chain-Abwicklung innerhalb seines Custody-Frameworks im Acht-Stunden-Rhythmus. Bitfire PrimeMirror bietet eine tägliche Off-Chain-Abrechnung zwischen Bitfire-Konten. Beide Varianten unterstützen zugelassene Spot-, Spot-Margin- und Futures-Geschäfte auf Bitget.
Diese Strukturen sind vor allem für Häuser interessant, die eine in die Verwahrung integrierte Abwicklung bevorzugen, statt fortlaufender On-Chain-Transfers.
OSL MirrorEX setzt wiederum auf ein anderes Modell. Anstelle fester Abrechnungsintervalle löst die vertraglich dokumentierte Struktur ein Settlement aus, sobald Verluste des Kunden 15 % oder mehr der gesamten bei OSL verwahrten Vermögenswerte erreichen. Realisierte, zum Handel zugelassene Gewinne können separat aus dem Bitget-Konto abgezogen werden.
Die 15-%-Marke ist ein vertraglich definierter Abwicklungs-Trigger – keine Verlustobergrenze und kein Versprechen, dass das Exposure nicht über dieses Niveau steigen kann.
Mit Sygnum Protect kommt schließlich eine Variante mit Bankverwahrung und Finanzierungsoption hinzu.
Nach der Bitget-Dokumentation vom Oktober werden geeignete Vermögenswerte in einem Sygnum Protect Portfolio gehalten und zugunsten von Bitget verpfändet. Bitget kann auf dieser Basis Spot-Finanzierungen mit asset-spezifischen Beleihungsquoten (Loan-to-Value) bereitstellen.
Im Unterschied zu den übrigen fünf Modellen setzt diese Struktur auf Bank-Custody, Collateral-Verpfändung und Kreditvergabe – nicht auf einen klassischen „mirrored balance“-Abwicklungszyklus. Handelsumfang und Finanzierungskonditionen werden im Onboarding-Prozess individuell abgestimmt.
Für Institute mit strikten Vorgaben zur Verwahrung bei regulierten Banken eröffnet dies einen alternativen Weg in das Handelsökosystem von Bitget.
Warum Verwahr-Flexibilität für Institutionen wichtig ist
Stellen Sie sich zwei Häuser mit ähnlichen Handelsvolumina vor:
Das erste ist ein Hochfrequenz-Market-Maker, der größtmögliche Transparenz bei der Collateral-Abstimmung und parallelen Zugang zu mehreren Handelsplätzen priorisiert. Das zweite ist ein Asset Manager, dessen Anlagerichtlinien bestimmte Wallet-Freigaben und eine unabhängige Verwahrstelle zwingend vorschreiben.
Beide wollen möglicherweise von der Liquidität auf Bitget profitieren – ihre operativen Anforderungen unterscheiden sich jedoch deutlich.
Daraus ergibt sich die praktische Frage:
Muss ein Institut seine komplette Custody-Infrastruktur neu aufsetzen, nur um einen weiteren Handelsplatz anzubinden?
Das Open Custody Network von Bitget reduziert diesen Anpassungsdruck, indem es unterschiedliche, bereits etablierte Verwahrmodelle mit der Handelsinfrastruktur der Börse verknüpft.
So können Institute gewohnte Wallet-Kontrollen, Abwicklungsprozesse und Custody-Beziehungen weitgehend beibehalten und gleichzeitig die Anzahl angebundener Handelsplätze für ihre Desks ausweiten.
Zugleich erweitert sich der Entscheidungsspielraum: wie sich Collateral bewegt, in welcher Frequenz Konten abgerechnet werden und wer letztlich die Kontrolle über die Underlyings ausübt.
Handelsinfrastruktur jenseits der Off-Exchange-Verwahrung
Das institutionelle Angebot von Bitget geht deutlich über die reine Custody-Anbindung hinaus.
Qualifizierte Kunden erhalten Zugang zu den unterstützten Spot-, Spot-Margin- und Futures-Märkten über die dokumentierten OES-Integrationen.
Zudem stellt die Börse institutionelle Execution-Services, Market-Making-Infrastruktur und APIs für den professionellen Handel bereit.
Für quantitative Häuser ist insbesondere die API-Anbindung entscheidend: Automatisierte Systeme müssen Orders, Kontostände, Marktdaten und Positionsrisiken überwachen können, ohne sich auf manuelle Kontoverwaltung zu stützen.
Bitget betreibt außerdem ein Unified Trading Account (UTA), der gemeinsame Collateral-Nutzung (für geeignete Assets), produktübergreifendes P&L-Management und Multi-Asset-Margin unterstützt.
Der institutionelle Mehrwert liegt in der Kombination aus Handelszugang, Verwahr-Optionalität und Kapitalmanagement-Infrastruktur.
Wichtig ist jedoch ein Vorbehalt: Nicht jede Custody-Lösung unterstützt automatisch sämtliche UTA-Funktionen oder jedes Bitget-Produkt.
Welche Assets zulässig sind, wie Margin genutzt werden kann und welche Kontoarten verfügbar sind, muss jeweils für den konkreten Verwahrer und die individuelle Vereinbarung geklärt werden.
Was kostet Bitget Off-Exchange-Settlement?
Bei einem Kostenvergleich sollten Abwicklungsentgelte klar von Handels- und Verwahrgebühren getrennt betrachtet werden.
Laut Bitgets Ankündigung vom Oktober erheben Copper ClearLoop, Cactus Custody Oasis und Bitfire PrimeMirror im Rahmen der dokumentierten Strukturen keine Gas-Gebühren für Settlement.
Fireblocks wickelt on-chain ab, wobei die Gas-Kosten vom Kunden getragen werden.
Bei OSL MirrorEX übernimmt OSL die Settlement-Gasgebühren.
Diese Aussagen beziehen sich ausschließlich auf die genannten Gas-Kosten. Sie implizieren nicht, dass Verwahrleistungen, Finanzierung, Börsenhandel oder alle damit verbundenen Settlement-Funktionen kostenlos wären.
Institute sollten vor einer Entscheidung stets einen vollständigen Gebührenüberblick vom jeweiligen Anbieter anfordern.
Für Häuser, die bereits innerhalb eines der unterstützten Custody-Ökosysteme agieren, ist Bitget besonders prüfenswert, da das Open Custody Network mehrere Wege bietet, externes Collateral mit der Handelsausführung auf der Börse zu verknüpfen.
Weitere Informationen finden sich auf Bitgets Seite zur institutionellen Verwahrung.
2. Binance – Banking Triparty und Ceffu Off-Exchange-Custody
Überblick
- Gründung: 2017
- Zentrale Modelle: Banking Triparty, Ceffu MirrorX und MirrorRSV
- Verwahrstruktur: Bankgehaltenes Collateral und Third-Party-Digital-Asset-Custody
- Unterlegte Sicherheiten: Zulässige Fiat-Währungen, Staatsanleihen (Treasuries), BTC und tokenisierte Vermögenswerte in definierten Strukturen
- Mindestcollateral für Banking Triparty: 10 Mio. US-Dollar gemäß veröffentlichten Kriterien
- Zielgruppe: Institute, die bankenbasiertes Collateral oder segregierte Digital-Asset-Verwahrung suchen
Binance ermöglicht institutionellen Off-Exchange-Handel im Wesentlichen über zwei Ansätze: die Banking-Triparty-Lösung und Custody-Modelle über Ceffu.
Der Banking Triparty Service erlaubt qualifizierten Institutionen, zulässige Sicherheiten bei regulierten Bankpartnern zu halten und gleichzeitig auf die Handelsinfrastruktur von Binance zuzugreifen.
Anstatt das gesamte Collateral direkt auf die Börse zu transferieren, bleiben freigegebene Vermögenswerte unter der Triparty-Struktur auf einem Bankkonto.
Unterstützte Sicherheiten umfassen bestimmte Fiatwährungen, US-Treasuries, BTC sowie geeignete tokenisierte Assets – jeweils abhängig von der zugrunde liegenden Vereinbarung.
Gemäß einer Binance-Mitteilung vom 16. Juni 2026 ist für Banking Triparty ein Mindestcollateral von 10 Mio. US-Dollar zu verpfänden.
Zugleich verlängerte das Unternehmen seine Aktion, nach der bis zum 31. Dezember 2026 keine Servicegebühren auf verpfändetes Collateral erhoben werden. Die Befreiung umfasst nicht die üblichen Börsenhandelsgebühren; ab Januar 2027 soll ein gestaffeltes Gebührenmodell greifen.
Parallel arbeitet Binance mit Ceffu zusammen, das MirrorX und MirrorRSV anbietet.
MirrorX ermöglicht einen custodian-gestützten Zugang zu Binance, während MirrorRSV, eingeführt im Juni 2025, den Fokus auf segregierte Cold-Wallets und On-Chain-Transparenz legt.
Bei MirrorRSV werden zugelassene Assets in dedizierten Verwahr-Wallets eingefroren und durch entsprechende Token in einem 1:1-Verhältnis auf dem Binance-Konto abgebildet. Diese Abbildungen können für zulässige Handelsaktivitäten genutzt werden, einschließlich Futures- und Margin-Produkten.
Für Institute stellt sich damit vor allem die Frage, ob bankbasiertes Collateral oder ein spezialisiertes Digital-Asset-Custody-Modell besser zu Portfolio, Risikovorgaben und internen Prozessen passt.
3. OKX – Komainu Connect und BitGo Off-Exchange-Settlement
Überblick
- Gründung: 2017
- Zentrale Modelle: Komainu Connect und BitGo OES
- Verwahrstruktur: Regulierte Third-Party-Custody und delegiertes Collateral
- Komainu-Scope: Kassahandel und Derivate, automatisierte Abrechnung
- BitGo-Integration: Im April 2026 für das US-Institutionsgeschäft angekündigt
- Zielgruppe: Institute, die Drittverwahrung mit automatisiertem Collateral-Management kombinieren möchten
OKX unterstützt institutionelles Off-Exchange-Settlement über Anbindungen an Drittverwahrer, darunter Komainu und BitGo.
Die Partnerschaft mit Komainu Connect erlaubt es qualifizierten Institutionen, Vermögenswerte in segregierter Verwahrung zu belassen und diese gleichzeitig als Sicherheiten für den Handel auf OKX zu nutzen.
Im November 2024 meldete OKX eine Ausweitung der Komainu-Integration auf Kassageschäfte und Derivate.
Das erweiterte Modell umfasst eine automatisierte Abrechnung von Gewinnen und Verlusten zwischen OKX und der Komainu-Collateral-Wallet des Kunden.
Darüber hinaus können geeignete Institute ihr delegiertes Collateral rund um die Uhr anpassen und Abrechnungsdaten direkt über das Komainu-Portal einsehen.
Diese Merkmale sprechen insbesondere Häuser an, die Wert auf ein stärker automatisiertes Collateral-Management legen, ohne die Assets aus einer regulierten Drittverwahrung herauszulösen.
Am 23. April 2026 kündigte OKX zusätzlich eine Integration mit BitGo Off-Exchange Settlement für sein US-Institutionsangebot an.
Damit können qualifizierte Kunden auf OKX handeln, während ihre Assets in der regulierten Cold-Custody-Umgebung von BitGo verbleiben; die Abwicklung erfolgt über den definierten institutionellen Workflow.
Der US-Bezug ist dabei zentral: Kunden sollten nicht davon ausgehen, dass jede regionale OKX-Einheit identische Custody-Integrationen, Produktpaletten oder Derivatezugänge bietet.
Für Institute, die OKX in Betracht ziehen, sind daher insbesondere Produktverfügbarkeit, Collateral-Fähigkeit und regionale Unterschiede im Detail zu prüfen.Abwicklungsmodalitäten sollten stets im Lichte der zuständigen Rechtsordnung und der jeweiligen Verwahrvereinbarung geprüft werden.
Wie reduziert Off-Exchange-Settlement das Kontrahentenrisiko?
Off-Exchange-Settlement (OES) adressiert ein grundlegendes Problem im institutionellen Krypto-Handel: Der Zugang zur Börsenliquidität soll erhalten bleiben, ohne dass das komplette Handelsportfolio in die direkte Verwahrung der Börse übertragen werden muss.
Angenommen, ein quantitativ ausgerichtetes Handelshaus möchte mit Krypto-Sicherheiten im Wert von 1 Mio. US‑Dollar handeln.
In einem klassischen Pre-Funding-Setup würde die Firma diese 1 Mio. US‑Dollar zunächst auf ihr Börsenkonto transferieren.
In einer zulässigen OES-Struktur kann das Institut die Vermögenswerte dagegen bei einem unabhängigen Verwahrer halten und erhält von der Börse eine entsprechende Handelslimite bzw. Kreditlinie, die auf dieser externen Verwahrung basiert.
Die anerkannte Höhe hängt von den zulässigen Sicherheiten, den Besicherungsquoten, den vertraglichen Regelungen sowie den Risikolimits ab.
Beispiel: Handel mit 1 Mio. US-Dollar in externer Verwahrung
Betrachten wir ein vereinfachtes Beispiel auf Basis einer genehmigten Verwahrstruktur:
<table> <thead> <tr><th>Phase</th><th>Beispiel</th></tr> </thead> <tbody> <tr><td>Anfangssicherheit</td><td>1.000.000 US‑Dollar bei einem Drittverwahrer hinterlegt</td></tr> <tr><td>Handelslimite</td><td>Bis zu 1.000.000 US‑Dollar anerkannt, unterstellt 1:1-Vereinbarung</td></tr> <tr><td>Handelsaktivität</td><td>Ausführung von Spot- oder Derivategeschäften an der angebundenen Börse</td></tr> <tr><td>Abwicklungsergebnis</td><td>Ein realisierter Nettoverlust von 20.000 US‑Dollar ist auszugleichen</td></tr> <tr><td>Abwicklungsprozess</td><td>20.000 US‑Dollar werden gemäß Vereinbarung transferiert oder verrechnet</td></tr> <tr><td>Verbleibende Sicherheit</td><td>Rund 980.000 US‑Dollar vor sonstigen Kosten, Marktbewegungen und Anpassungen</td></tr> </tbody> </table>Das Institut kann also handeln, ohne die gesamten 1 Mio. US‑Dollar an Sicherheiten in die normale Verwahrumgebung der Börse überführen zu müssen.
Stattdessen erfolgt die Abwicklung innerhalb der vereinbarten Verwahrstruktur.
So lässt sich die Konzentration von Vermögenswerten direkt bei der Börse reduzieren, während der Zugang zur Handelsinfrastruktur erhalten bleibt.
Damit stellt sich eine zentrale Frage:
Wenn bei der nächsten Abwicklung nur 20.000 US‑Dollar fällig sind – bedeutet das, dass das Institut maximal 20.000 US‑Dollar verlieren kann?
Nein.
Der Abwicklungsbetrag spiegelt die Verpflichtungen zu einem bestimmten Stichtag wider. Er begrenzt nicht notwendigerweise Verluste, die sich aus Marktbewegungen, Neubewertung von Sicherheiten, Liquidationen, Abwicklungsdifferenzen oder anderen vertraglich geregelten Ereignissen ergeben können.
Eine OES-Struktur verteilt zudem Verantwortlichkeiten zwischen Verwahrer, Börse und gegebenenfalls einem separaten Abwicklungsagenten.
Die Struktur verändert also die Verteilung und das Management der Risiken – sie eliminiert diese Risiken nicht.
Der Mehrwert für Institutionen liegt in der Trennung von Verwahrung und Ausführung, bei gleichzeitig klar definierten Regeln zu Abwicklung, Sicherheitenverwendung und Default-Prozessen.
Was sollten Institutionen vor der Wahl einer Off-Exchange-Settlement-Börse vergleichen?
Die Zahl der angebundenen Verwahrungspartner ist eine wichtige Kennzahl, aber sie sollte nicht das einzige Kriterium sein.
Ein Institut, das täglich aktiv Futures handelt, hat andere Anforderungen als ein Fonds, der ein langfristiges Krypto-Portfolio nur gelegentlich umschichtet.
Vor dem Onboarding sollten insbesondere folgende Fragen geprüft werden.
1. Welcher Verwahrer passt zur bestehenden Infrastruktur?
Ein Handelshaus, das bereits mit einem bestimmten Verwahrer arbeitet, wird häufig eine Börse bevorzugen, die diese Beziehung unterstützt.
Der Wechsel des Verwahrers kann Anpassungen an der Wallet-Infrastruktur, interne Freigabeprozesse, neue Vertragswerke und geänderte Kontrollmechanismen erforderlich machen.
Das ist ein Grund, warum das Open Custody Network von Bitget relevant ist: Es bietet mehrere unterstützte Verwahroptionen, statt einen einzigen vorgeschriebenen Anbieter.
2. Wie häufig wird abgerechnet?
Die Abwicklungshäufigkeit beeinflusst Liquiditätssteuerung und operationelles Risiko.
Einige Institute bevorzugen häufige, planbare Abrechnungszyklen; andere legen mehr Wert auf tägliche Abstimmung oder auf Mechanismen, die durch vordefinierte Schwellenwerte ausgelöst werden.
Im dokumentierten Netzwerk von Bitget finden sich beispielsweise Strukturen mit vierstündigen, achtstündigen, täglichen und verlustgetriggerten Abwicklungen.
Entscheidend ist, ob der Abwicklungsmechanismus zur Handelsaktivität, zur Risikobereitschaft und zum Liquiditätsbedarf des Instituts passt.
3. Welche Assets und Produkte werden unterstützt?
Nicht jede Verwahrstruktur deckt dieselben Sicherheiten oder Handelsprodukte ab.
Ein Institut benötigt womöglich BTC- und ETH-Sicherheiten, Stablecoins oder andere zulässige digitale Vermögenswerte.
Zudem kann Zugang zu Spot-Margin, Perpetual-Futures oder weiteren Derivate- und Handelsprodukten erforderlich sein.
Listen zulässiger Sicherheiten und Handelsberechtigungen sollten für die konkrete OES-Vereinbarung geprüft werden – sie lassen sich nicht einfach aus dem allgemeinen Produktangebot der Börse ableiten.
4. Wie hoch sind die Gesamtkosten?
Die Kostenstruktur eines OES-Setups geht über klassische Handelsgebühren hinaus.
Institute sollten Verwahrentgelte, Abwicklungsgebühren, Netzwerk-Gaskosten, Sicherheitenabschläge (Haircuts), Finanzierungssätze und etwaige zusätzliche Servicegebühren analysieren.
Für hochfrequente Strategien können Abwicklungs- und Collateral-Management-Kosten die Profitabilität maßgeblich beeinflussen.
Für Fonds mit hohen Beständen über längere Zeiträume sind Verwahr- und Finanzierungskosten mindestens ebenso relevant.
5. Was passiert bei einem Ausfall einer Gegenpartei?
Diese Frage ist häufig die wichtigste im gesamten Due-Diligence-Prozess.
Institute müssen verstehen, wer rechtlicher Eigentümer bzw. wirtschaftlich Berechtigter der Sicherheiten ist, ob Vermögenswerte segregiert gehalten werden, was im Falle einer Insolvenz oder eines Ausfalls der Börse oder des Verwahrers geschieht und wie offene, noch nicht abgewickelte Positionen behandelt werden.
Die Antworten hängen von den zugrunde liegenden Verwahrverträgen, der zuständigen Rechtsordnung, den Rechten an den Sicherheiten und den vereinbarten Abwicklungsprozeduren ab.
Keine Feature-Liste kann diese rechtliche und vertragliche Prüfung ersetzen.
Fazit
Off-Exchange-Settlement verändert den institutionellen Zugang zum Krypto-Markt. Bitget, Binance und OKX bieten unterschiedliche Modelle, um Börsenliquidität zu nutzen, während zulässige Sicherheiten unter externer Verwahrung verbleiben. Jede Plattform hat spezifische Stärken, doch die optimale Wahl richtet sich letztlich nach den Verwahranforderungen, Handelsstrategien und dem Risikomanagement-Ansatz des jeweiligen Instituts.
Mit der Reifung des institutionellen Krypto-Handels rückt der Fokus über reine Liquidität und Ausführung hinaus – hin zu mehr Kontrolle darüber, wie Kapital gehalten und eingesetzt wird. Off-Exchange-Settlement ist ein zentraler Baustein dieser Entwicklung und erlaubt es Institutionen, das Verhältnis von Verwahrung und Handel neu zu denken. Damit drängt sich letztlich eine grundsätzliche Frage auf: Warum sollten Institutionen überhaupt zwischen Marktzugang und Kontrolle über ihre Vermögenswerte wählen müssen?
Disclaimer: Dieser Beitrag dient ausschließlich Informationszwecken und stellt weder Finanz- noch Anlageberatung dar. Verwahr- und Abwicklungsdienstleistungen unterliegen Eignungsvoraussetzungen, geltenden Vertragsbedingungen und spezifischen Risiken.
