
Dla instytucjonalnych traderów kryptowalut sama egzekucja zleceń to tylko część układanki. Miejsce przechowywania zabezpieczeń, kontrola nad nimi oraz sposób rozliczania transakcji potrafią być równie istotne jak płynność czy prowizje. Fundusze hedgingowe, market makerzy i zarządzający aktywami muszą utrzymywać znaczący kapitał do handlu, ale przeniesienie go bezpośrednio na giełdę zwiększa ekspozycję na ryzyko kontrahenta i generuje dodatkowe ryzyka operacyjne.
Off-exchange settlement (OES) oferuje alternatywę: instytucje mogą handlować na wybranych giełdach, jednocześnie utrzymując kwalifikowane zabezpieczenia u zewnętrznego depozytariusza. W 2026 r. Bitget, Binance i OKX mają rozbudowane rozwiązania instytucjonalne oparte na tym modelu, choć ich partnerzy powierniczy oraz konstrukcje rozliczeń różnią się. Bitget niedawno rozbudował Open Custody Network o wiele modeli depozytu i finansowania, Binance łączy bankowe struktury trójstronne z rozwiązaniami depozytowymi Ceffu, a OKX współpracuje z Komainu i BitGo. Poniżej porównanie tych platform i kwestie, które instytucje powinny przeanalizować przed wyborem dostawcy.
Najważniejsze wnioski
- 3 kluczowe giełdy krypto dla instytucjonalnego off-exchange settlement: Bitget, Binance i OKX to trzy główne opcje w 2026 r., oferujące zróżnicowane, oparte na podmiotach trzecich modele przechowywania aktywów i rozliczeń dla profesjonalnych firm tradingowych.
- Bitget oferuje wiele modeli depozytu i rozliczeń: Open Custody Network obejmuje Copper, Fireblocks, Cactus Custody, Bitfire, OSL i Sygnum, pokrywając różne potrzeby w zakresie przechowywania, rozliczeń i finansowania.
- Binance łączy trójstronne struktury bankowe z depozytem Ceffu: Instytucje mogą korzystać z rozwiązań, w których zabezpieczenia utrzymywane są w banku, albo z usług MirrorX i MirrorRSV od Ceffu, powiązanych z handlem.
- OKX wspiera zewnętrzny depozyt poprzez Komainu i BitGo: Oferuje m.in. automatyczne rozliczanie P&L, delegowanie zabezpieczeń oraz integrację off-exchange settlement dla kwalifikowanych instytucji z USA.
- Off-exchange settlement ogranicza tylko część ryzyk: Instytucje nadal ponoszą ryzyko strat z handlu, zobowiązań rozliczeniowych, ekspozycji na depozytariusza oraz ryzyk kontraktowych i operacyjnych.
Czym jest off-exchange settlement w handlu kryptowalutami?
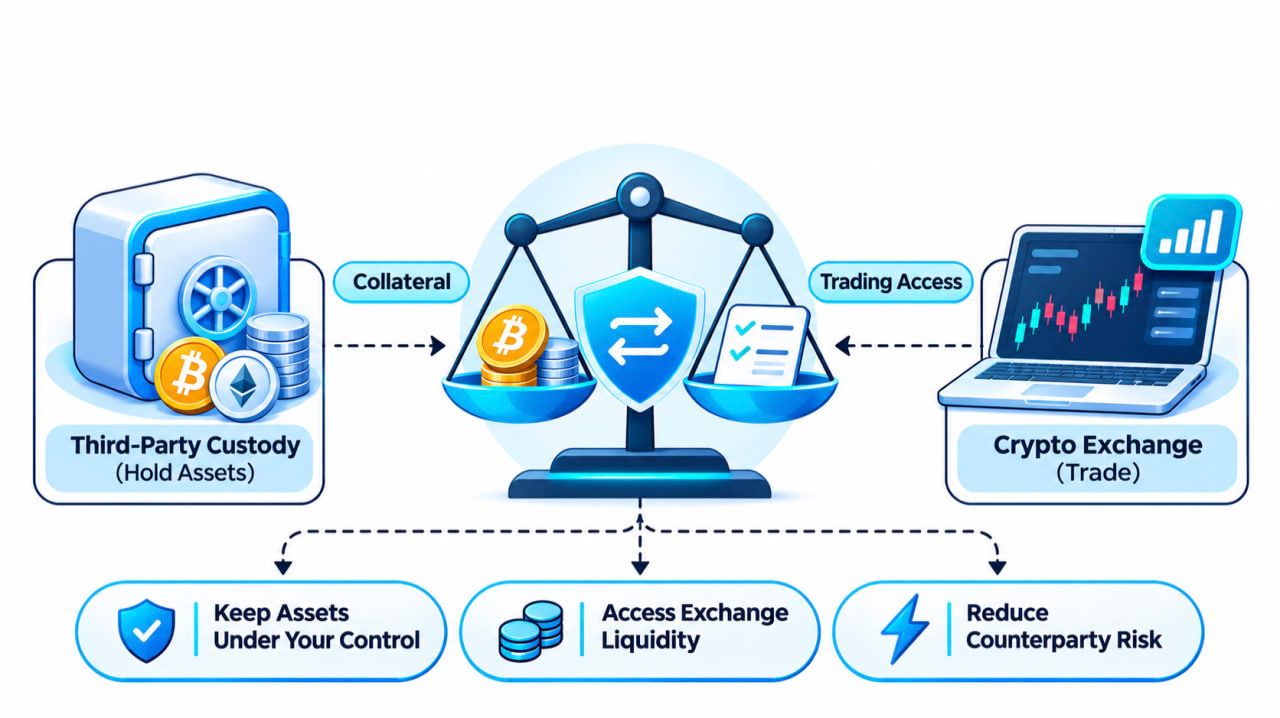
Off-exchange settlement to struktura handlu, w której miejsce przechowywania aktywów jest oddzielone od miejsca, w którym realizowane są transakcje.
W tradycyjnym modelu giełdowym instytucja deponuje kryptowaluty lub stablecoiny bezpośrednio na rachunku giełdowym. Giełda przejmuje przechowywanie tych aktywów na czas handlu.
W modelu off-exchange settlement kwalifikowane zabezpieczenia pozostają w zatwierdzonym układzie depozytu u podmiotu trzeciego. Giełda uznaje odpowiadający temu bilans handlowy, alokację zabezpieczenia bądź linię kredytową – zależnie od szczegółów konstrukcji.
Instytucja może realizować obsługiwane zlecenia, a rozliczenia między giełdą a depozytariuszem zachodzą według z góry określonych zasad.
Typowy przebieg wygląda następująco:
- Zabezpieczenie trafia do depozytu. Instytucja deponuje kwalifikowane aktywa na obsługiwany portfel lub rachunek depozytowy.
- Ustanawiany jest dostęp do handlu. Depozytariusz i giełda uznają określoną kwotę zabezpieczenia, umożliwiając handel w ramach odpowiednich parametrów marży i kredytu.
- Zlecenia są wykonywane na giełdzie. Instytucja handluje obsługiwanymi instrumentami spot lub pochodnymi, bez konieczności przenoszenia całości zabezpieczenia do standardowej „custody” na giełdzie.
- Następuje rozliczenie zobowiązań. Depozytariusz i giełda uzgadniają wyniki handlu i rozliczają należne kwoty zgodnie z umową.
Taka konstrukcja zmniejsza pulę zabezpieczeń bezpośrednio narażonych na ryzyka związane z miejscem obrotu.
Pomaga też instytucjom utrzymać istniejące polityki depozytowe, ścieżki akceptacji i wewnętrzne kontrole, przy jednoczesnym dostępie do płynności scentralizowanych giełd.
Istotne jest rozróżnienie: off-exchange settlement nie jest równoznaczny z handlem OTC. OTC opisuje sposób zawierania transakcji między stronami. OES dotyczy tego, jak przechowywane i rozliczane są zabezpieczenia oraz zobowiązania z handlu.
Instytucja może korzystać ze standardowego arkusza zleceń giełdy, a jednocześnie używać zewnętrznego, off-exchange modelu depozytu i rozliczeń.
Najlepsze giełdy krypto do instytucjonalnego off-exchange settlement w 2026 r.
Które giełdy kryptowalut realnie wspierają off-exchange settlement dla klientów instytucjonalnych?
Bitget, Binance i OKX to trzy ugruntowane platformy, które mają udokumentowane konstrukcje depozytowe i rozliczeniowe dla tego segmentu. Każda z nich pozwala kwalifikującym się instytucjom oddzielić przynajmniej część przechowywania zabezpieczeń od miejsca egzekucji zleceń, ale w odmienny sposób.
Bitget stawia na szeroki wybór powierników i modeli rozliczeń. Binance łączy depozyt bankowy z mirroringiem aktywów poprzez Ceffu. OKX oferuje integracje powiernicze z Komainu i BitGo.
Kluczowe różnice zestawiono poniżej.
| Cecha | Bitget | Binance | OKX | |---|---|---|---| | Główna oferta | Open Custody Network | Banking Triparty i Ceffu | Komainu Connect i BitGo OES | | Zewnętrzny depozyt | Tak | Tak | Tak | | Wymienieni partnerzy | Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum | Regulowani partnerzy bankowi, Ceffu | Komainu, BitGo | | Model rozliczeń | Zaplanowane on-chain/off-chain, modele wyzwalane stratą oraz osobne finansowanie bankowe | Zabezpieczenie w banku i mirroring aktywów powiązany z depozytem | Delegowanie zabezpieczeń i automatyczne rozliczenia | | Handel spot | Dostępny w kwalifikowanych strukturach | Dostępny w kwalifikowanych strukturach | Dostępny w kwalifikowanych strukturach | | Handel instrumentami pochodnymi | Obsługiwany przez pięć udokumentowanych ścieżek OES | Obsługiwany w ramach odpowiednich struktur Ceffu i bankowych | Obsługiwany z Komainu; pozostałe usługi zależne od jurysdykcji | | Kluczowa kwestia | Dobór właściwego modelu depozytu i rozliczeń | Wybór między zabezpieczeniem bankowym a depozytem w Ceffu | Dopasowanie usługi do jurysdykcji i depozytariusza |
Te usługi nie są tożsame, więc prosta lista „tak/nie” nie oddaje pełnego obrazu. Częstotliwość rozliczeń, kwalifikowalność zabezpieczeń, dostęp do produktów i zakres praw prawnych zależą od szczegółów konkretnego porozumienia.
1. Bitget — szeroki wybór depozytu i rozliczeń dla klientów instytucjonalnych
Najważniejsze informacje
- Rok założenia: 2018
- Rozwiązanie instytucjonalne: Bitget Open Custody Network
- Ostatnia duża rozbudowa: 13 października 2026 r.
- Partnerzy depozytowi: Copper, Fireblocks, Cactus Custody, Bitfire, OSL i Sygnum
- Dostęp do handlu: Spot, spot margin oraz futures w ramach udokumentowanych integracji OES
- Opcje rozliczeń: Zaplanowane rozliczenia on-chain, off-chain i modele wyzwalane stratą
- Dodatkowa infrastruktura: Usługi tradingu instytucjonalnego, API i kwalifikowane połączenia UTA
- Dla kogo: Fundusze hedgingowe, market makerzy, firmy „quant” i zarządzający aktywami
Bitget rozbudował model przechowywania aktywów poza klasyczną „custody” giełdową poprzez Open Custody Network, która łączy klientów instytucjonalnych z kilkoma zewnętrznymi depozytariuszami i strukturami rozliczeń.
Cel jest prosty: umożliwić instytucjom korzystanie z infrastruktury tradingowej Bitget bez narzucania jednego, sztywnego wyboru depozytariusza czy modelu settlementu.
Dla profesjonalnych firm tradingowych taka elastyczność ma realną wartość.
Zespół „quant” już pracujący z Copperem może chcieć utrzymać dotychczasową relację depozytową, zamiast przenosić ją do innego podmiotu. Z kolei zarządzający aktywami ze ścisłymi procedurami zatwierdzania portfeli mogą mieć zupełnie inne priorytety niż market maker, dla którego kluczowa jest częsta rotacja i szybkie rozliczenia.
Open Custody Network Bitget ma adresować właśnie te różnice.
W ogłoszeniu z 13 października 2026 r. Bitget opisał współpracę z sześcioma partnerami instytucjonalnymi: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX i Sygnum Protect.
Pięć z nich zapewnia udokumentowane mechanizmy rozliczeń w stylu OES. Sygnum Protect funkcjonuje jako odrębna konstrukcja depozytu bankowego, zastawu i finansowania.
To istotne rozróżnienie, bo sieć nie opiera się na jednym, uniwersalnym modelu settlementu.
Bitget Open Custody Network: sześciu partnerów, różne modele działania
Instytucje mogą oceniać dostępne opcje pod kątem wymogów depozytowych, strategii handlowych, preferencji dotyczących rozliczeń i listy kwalifikowanych aktywów.
| Partner depozytowy | Rozwiązanie | Mechanizm rozliczeń | |---|---|---| | Copper | ClearLoop | Off-exchange settlement co cztery godziny, z opcją konfiguracji | | Fireblocks | Off Exchange | Dzienny, on-chain net settlement | | Cactus Custody | Oasis | Off-chain settlement co osiem godzin | | Bitfire | PrimeMirror | Dzienny off-chain settlement | | OSL | MirrorEX | Rozliczenia wyzwalane stratą przy progu 15% | | Sygnum Bank | Sygnum Protect | Depozyt bankowy, zastaw i finansowanie zamiast klasycznego mirroringu salda |
Źródło: Bitget Open Custody Network expansion, October 13, 2026.
Różnice nie sprowadzają się wyłącznie do częstotliwości rozliczeń.
Copper ClearLoop pozwala kwalifikowanym aktywom instytucjonalnym pozostać w ramach infrastruktury Copper, podczas gdy odpowiadające im salda służą jako kredyt handlowy na Bitget. Usługa obsługuje handel spot, spot margin i futures, z konfigurowalnymi parametrami i standardowym cyklem czterogodzinnym.
Dla instytucji już zintegrowanych z Copperem oznacza to dostęp do Bitget bez konieczności budowania równoległego systemu depozytowego.
Fireblocks Off Exchange stosuje inny model. Klienci korzystają z dedykowanego Collateral Vault Account w swoim środowisku Fireblocks, zabezpieczonego technologią MPC i istniejącymi procedurami zatwierdzania portfeli.
Rozliczenia prowadzone są on-chain między skarbcem zabezpieczeń a Rozliczeniowy rachunek Bitget, działający według udokumentowanego, dziennego harmonogramu.
To rozwiązanie może być atrakcyjne dla instytucji, które chcą zachować dotychczasowe uprawnienia w portfelach Fireblocks, istniejące procedury autoryzacji oraz wewnętrzne procesy operacyjne.
Cactus Custody Oasis umożliwia rozliczenia off‑chain w swoim środowisku depozytowym co osiem godzin. Bitfire PrimeMirror oferuje dzienne rozliczenia off‑chain pomiędzy rachunkami Bitfire. Oba rozwiązania obsługują kwalifikujące się transakcje spot, spot margin oraz futures na Bitget.
Takie konstrukcje mogą być szczególnie istotne dla podmiotów preferujących rozliczenia zintegrowane z depozytem, zamiast powtarzalnych transferów on‑chain.
OSL MirrorEX stosuje odmienny model. Zamiast rozliczeń według z góry określonego harmonogramu, struktura opisana w dokumentacji przewiduje rozliczenie w momencie, gdy straty klienta osiągną lub przekroczą 15% łącznych aktywów w depozycie. Kwalifikujące się zyski z handlu mogą być wypłacane z rachunku Bitget niezależnie od tego progu.
Poziom 15% jest umownym progiem wyzwalającym rozliczenie – nie stanowi gwarancji maksymalnej straty ani obietnicy, że ekspozycja nie może przekroczyć tej wartości.
Z kolei Sygnum Protect wprowadza komponent bankowej opieki powierniczej oraz finansowania.
Zgodnie z październikową dokumentacją Bitget, kwalifikujące się aktywa są utrzymywane w portfelu Sygnum Protect Portfolio i zastawiane na rzecz Bitget, który może na tej podstawie udzielać finansowania pod aktywa spot, według określonych dla poszczególnych aktywów wskaźników LTV.
W odróżnieniu od pozostałych pięciu rozwiązań, ta konstrukcja opiera się na przechowywaniu aktywów, zastawie i finansowaniu, a nie na klasycznym cyklu rozliczeń lustrzanego salda. Zakres handlu i warunki finansowania wymagają doprecyzowania na etapie onboardingu.
Dla instytucji, których polityki wymagają korzystania z regulowanej bankowej opieki powierniczej, to kolejna ścieżka uzyskania dostępu do ekosystemu transakcyjnego Bitget.
Dlaczego elastyczność depozytu ma znaczenie dla instytucji
Rozważmy dwie firmy o podobnych wolumenach obrotu.
Pierwsza to wysokoczęstotliwościowy market maker, który priorytetowo traktuje częste uzgadnianie zabezpieczeń i jednoczesny dostęp do wielu platform. Druga to zarządzający aktywami, którego polityka inwestycyjna wymaga określonych aprobat dla portfeli oraz niezależnego nadzoru depozytowego.
Obie mogą chcieć korzystać z płynności Bitget, ale ich wymagania operacyjne są zasadniczo różne.
Pojawia się więc praktyczne pytanie:
Czy instytucja powinna przebudowywać całą swoją infrastrukturę depozytową tylko po to, aby zyskać dostęp do kolejnej giełdy?
Open Custody Network Bitget ogranicza tę konieczność, łącząc różne ugruntowane modele depozytowe z infrastrukturą transakcyjną giełdy.
Może to pomóc firmom utrzymać znane mechanizmy kontroli portfeli, procedury rozliczeń i relacje depozytowe, jednocześnie poszerzając katalog platform dostępnych dla ich zespołów tradingowych.
Daje to również instytucjom więcej opcji przy analizie ścieżek przepływu zabezpieczeń, częstotliwości rozliczeń oraz tego, kto sprawuje faktyczną kontrolę nad aktywami bazowymi.
Infrastruktura transakcyjna wykraczająca poza depozyt off‑exchange
Oferta instytucjonalna Bitget nie kończy się na samym modelu depozytu.
Kwalifikujący się klienci mogą uzyskać dostęp do wspieranych rynków spot, spot margin i futures za pośrednictwem opisanych integracji OES.
Giełda zapewnia również usługi egzekucji dla klientów instytucjonalnych, infrastrukturę dla market makerów oraz API przeznaczone do profesjonalnego handlu.
Dla firm ilościowych szczególne znaczenie ma łączność API – zautomatyzowane systemy muszą móc monitorować zlecenia, salda, dane rynkowe i ryzyko pozycyjne bez polegania wyłącznie na manualnym zarządzaniu rachunkiem.
Bitget prowadzi także Unified Trading Account (UTA), który pozwala – w ramach kwalifikujących się struktur – na współdzielone zabezpieczenie, łączone zarządzanie P&L między produktami oraz wieloassetowy margin.
Szersza propozycja wartości dla instytucji polega na połączeniu możliwości handlowych, wyboru modelu depozytu oraz infrastruktury do zarządzania kapitałem.
Istotne zastrzeżenie: nie każdy model depozytowy automatycznie wspiera wszystkie funkcje UTA ani każdy produkt handlowy Bitget.
Zakres obsługiwanych aktywów, funkcjonalności margin i dostępu do rachunków musi zostać potwierdzony dla konkretnego powiernika oraz danej umowy instytucjonalnej.
Ile kosztuje rozliczenie off‑exchange w Bitget?
Porównując koszty, warto oddzielić opłaty za rozliczenia od prowizji transakcyjnych i kosztów samej opieki powierniczej.
Zgodnie z październikowym komunikatem Bitget, Copper ClearLoop, Cactus Custody Oasis oraz Bitfire PrimeMirror – w ramach opisanych struktur – nie pobierają opłat za gas przy rozliczeniach.
Fireblocks wykorzystuje rozliczenia on‑chain, przy czym koszty gas ponosi klient.
W przypadku OSL MirrorEX koszty gas przy rozliczeniu ponosi OSL.
Powyższe informacje dotyczą wyłącznie wskazanych opłat za gas. Nie oznaczają, że usługi depozytowe, finansowanie, handel na giełdzie czy wszystkie funkcje rozliczeniowe są świadczone bezpłatnie.
Instytucje powinny zażądać pełnego cennika przed wyborem dostawcy.
Dla podmiotów, które już funkcjonują w jednym z obsługiwanych ekosystemów depozytowych, Bitget może być warty szczególnej analizy – Open Custody Network oferuje bowiem kilka sposobów powiązania zewnętrznego zabezpieczenia z egzekucją zleceń na giełdzie.
Więcej informacji można znaleźć na stronie depozytów instytucjonalnych Bitget.
2. Binance — Banking Triparty i depozyt off‑exchange Ceffu
Najważniejsze informacje
- Rok założenia: 2017
- Główne struktury: Banking Triparty, Ceffu MirrorX oraz MirrorRSV
- Model depozytu: zabezpieczenie utrzymywane w banku oraz zewnętrzna opieka nad aktywami cyfrowymi
- Obsługiwane zabezpieczenie: kwalifikujące się waluty fiat, bony skarbowe, BTC oraz tokenizowane aktywa w określonych strukturach
- Minimalne zabezpieczenie w Banking Triparty: 10 mln USD według opublikowanych warunków kwalifikacji
- Dla kogo: instytucje poszukujące bankowego modelu zabezpieczeń lub wydzielonej opieki nad aktywami cyfrowymi
Binance obsługuje instytucjonalny handel off‑exchange w oparciu o dwa główne podejścia: rozwiązanie Banking Triparty oraz struktury depozytowe oferowane przez Ceffu.
Usługa Banking Triparty umożliwia kwalifikującym się instytucjom utrzymywanie kwalifikującego się zabezpieczenia u regulowanych partnerów bankowych, przy jednoczesnym dostępie do infrastruktury handlowej Binance.
Zamiast przenosić całe zabezpieczenie bezpośrednio na giełdę, klienci mogą utrzymywać zatwierdzone aktywa na rachunku bankowym w ramach struktury triparty.
Wspierane zabezpieczenia obejmują wybrane waluty fiat, bony skarbowe, BTC oraz kwalifikujące się aktywa tokenizowane, zgodnie z właściwymi umowami.
Zgodnie z komunikatem Binance z 16 czerwca 2026 r., Banking Triparty wymaga co najmniej 10 mln USD zadeklarowanego zabezpieczenia.
Spółka przedłużyła również promocję polegającą na zniesieniu opłat serwisowych od zastawionego zabezpieczenia do 31 grudnia 2026 r. Zwolnienie nie obejmuje standardowych opłat transakcyjnych na giełdzie; od stycznia 2027 r. ma obowiązywać stopniowany cennik.
Równolegle Binance współpracuje z Ceffu, które oferuje MirrorX i MirrorRSV.
MirrorX zapewnia dostęp do handlu na Binance w powiązaniu z zewnętrzną opieką depozytową, natomiast MirrorRSV, wprowadzony w czerwcu 2025 r., kładzie nacisk na segregowane zimne portfele i przejrzystość on‑chain.
W ramach MirrorRSV kwalifikujące się aktywa są blokowane w dedykowanych portfelach depozytowych, a na rachunku Binance odzwierciedlają je odpowiadające im tokeny w relacji 1:1. Te reprezentacje mogą służyć do kwalifikującej się aktywności handlowej, w tym produktów futures i margin.
Dla instytucji analizujących ofertę Binance zasadnicza decyzja dotyczy tego, czy lepiej odpowiada im model zabezpieczeń utrzymywanych w banku, czy struktura oparta na depozycie aktywów cyfrowych u zewnętrznego powiernika.
3. OKX — Komainu Connect i BitGo Off‑Exchange Settlement
Najważniejsze informacje
- Rok założenia: 2017
- Główne struktury: Komainu Connect oraz BitGo OES
- Model depozytu: regulowany depozyt zewnętrzny i delegowane zabezpieczenie
- Wsparcie Komainu: handel spot i instrumenty pochodne, zautomatyzowane rozliczenia
- Integracja z BitGo: ogłoszona w kwietniu 2026 r. dla oferty instytucjonalnej w USA
- Dla kogo: instytucje oczekujące zewnętrznej opieki depozytowej z automatycznym zarządzaniem zabezpieczeniem
OKX oferuje instytucjonalne rozliczenia off‑exchange poprzez integracje z zewnętrznymi powiernikami, w tym Komainu oraz BitGo.
Partnerstwo z Komainu Connect pozwala kwalifikującym się klientom instytucjonalnym utrzymywać aktywa w wydzielonej opiece depozytowej, jednocześnie wykorzystując je jako zabezpieczenie dla handlu na OKX.
W listopadzie 2024 r. OKX poinformował o rozszerzeniu integracji z Komainu, obejmując wsparciem zarówno transakcje spot, jak i pochodne.
Ulepszona struktura zapewnia zautomatyzowane rozliczanie zysków i strat pomiędzy OKX a portfelem zabezpieczeń klienta w Komainu.
Pozwala także kwalifikującym się instytucjom na całodobową korektę delegowanego zabezpieczenia oraz dostęp do historii rozliczeń przez portal Komainu.
To rozwiązanie jest istotne dla podmiotów, które chcą zautomatyzować zarządzanie zabezpieczeniami, utrzymując jednocześnie aktywa pod opieką zewnętrznego powiernika.
OKX poszerzył ofertę 23 kwietnia 2026 r., ogłaszając integrację z BitGo Off-Exchange Settlement w ramach amerykańskiej oferty instytucjonalnej.
Integracja umożliwia kwalifikującym się klientom handel na OKX przy jednoczesnym utrzymywaniu aktywów w regulowanym środowisku cold storage BitGo, z rozliczeniami realizowanymi zgodnie z obsługiwanym procesem instytucjonalnym.
Rozróżnienie na rynek USA ma znaczenie – klienci nie powinni zakładać, że każda jednostka OKX w innych jurysdykcjach oferuje identyczne integracje depozytowe, produkty handlowe czy dostęp do instrumentów pochodnych.
Instytucje rozważające OKX powinny zweryfikować dostępność produktów, kwalifikowalność zabezpieczeń oraz szczegóły rozliczeń w odniesieniu do właściwej jurysdykcji i danej umowy depozytowej.
W jaki sposób rozliczenia off‑exchange ograniczają ryzyko kontrahenta?
Rozliczenia off‑exchange adresują wieloletnie wyzwanie w instytucjonalnym handlu kryptowalutami: jak utrzymać dostęp do płynności giełdowej bez konieczności powierzania całego portfela handlowego bezpośredniej opiece giełdy.
Załóżmy, że firma tradingowa typu quant chce handlować, wykorzystując 1 mln USD w kryptowalutach jako zabezpieczenie.
W tradycyjnym modelu prefundingu spółka mogłaby przelać całe 1 mln USD na rachunek giełdowy.W ramach kwalifikującej się struktury OES instytucja może utrzymywać aktywa u zewnętrznego depozytariusza, a jednocześnie otrzymywać odpowiadający im limit handlowy lub linię kredytową uznawaną przez giełdę.
Wysokość uznawanego zabezpieczenia zależy od rodzaju kwalifikowanych aktywów, przyjętych współczynników (haircutów), warunków umownych oraz limitów ryzyka.
Przykład: Handel przy 1 mln USD w zewnętrznej depozytarii
Załóżmy przykładową konfigurację opartą na zatwierdzonym modelu przechowywania aktywów.
| Etap | Przykład | |---|---| | Początkowe zabezpieczenie | 1 000 000 USD utrzymywane u zewnętrznego depozytariusza | | Limit handlowy | Do 1 000 000 USD uznane przy hipotetycznym parytecie 1:1 | | Aktywność handlowa | Transakcje spot lub derywaty na podłączonej giełdzie | | Wynik rozliczenia | Do rozliczenia przypada 20 000 USD łącznej straty z handlu | | Proces rozliczenia | 20 000 USD jest przekazywane lub rozliczane zgodnie z umową | | Pozostałe zabezpieczenie | Około 980 000 USD przed kosztami, zmianami rynkowymi i korektami |
Instytucja może handlować bez konieczności przenoszenia całego 1 mln USD zabezpieczenia do standardowej infrastruktury powierniczej giełdy.
Rozliczenie następuje natomiast zgodnie z uzgodnionym modelem przechowywania aktywów.
Ogranicza to koncentrację aktywów przechowywanych bezpośrednio na giełdzie, przy zachowaniu dostępu do jej infrastruktury tradingowej.
Pojawia się jednak kluczowe pytanie:
Jeśli przy kolejnym rozliczeniu do zapłaty jest tylko 20 000 USD, czy oznacza to, że instytucja nie może stracić więcej niż 20 000 USD?
Nie.
Kwota rozliczenia odzwierciedla zobowiązania w określonym momencie. Nie stanowi z natury górnego limitu strat wynikających ze zmian rynkowych, rewaluacji zabezpieczenia, likwidacji pozycji, niedoborów rozliczeniowych czy innych zdarzeń kontraktowych.
Struktura OES może również zakładać różny podział obowiązków pomiędzy depozytariusza, giełdę i podmiot rozliczający.
Taki model zmienia więc sposób dystrybucji i zarządzania ryzykiem – ale nie eliminuje go całkowicie.
Dla instytucji korzyść polega na rozdzieleniu funkcji przechowywania aktywów i egzekucji zleceń przy jednoczesnym utrzymaniu przejrzystych zasad dotyczących rozliczeń, wykorzystania zabezpieczenia i procedur na wypadek niewykonania zobowiązań.
Co instytucje powinny porównać przed wyborem giełdy z rozliczeniem poza giełdą?
Liczba obsługiwanych partnerów powierniczych jest istotną informacją, ale nie powinna być jedynym kryterium.
Instytucja aktywnie handlująca kontraktami futures każdego dnia może mieć zupełnie inne potrzeby niż fundusz, który jedynie okresowo rebalansuje długoterminowy portfel kryptowalut.
Przed rozpoczęciem współpracy warto przeanalizować kilka kluczowych kwestii.
1. Który depozytariusz pasuje do obecnego modelu operacyjnego instytucji?
Firma tradingowa, która już korzysta z usług konkretnego depozytariusza, może preferować giełdę wspierającą tę istniejącą relację.
Zmiana dostawcy usług powierniczych często wymaga modyfikacji infrastruktury portfeli, dodatkowych zgód wewnętrznych, nowych umów prawnych i korekt w kontrolach operacyjnych.
To m.in. dlatego Open Custody Network od Bitget jest istotnym rozwiązaniem – oferuje wiele wspieranych opcji powierniczych zamiast jednego, narzuconego z góry partnera.
2. Jak często następuje rozliczenie?
Częstotliwość rozliczeń wpływa na zarządzanie płynnością i ekspozycję operacyjną.
Niektóre instytucje preferują częste, z góry zaplanowane rozliczenia, inne stawiają na codzienną rekonsyliację lub mechanizmy uruchamiane po spełnieniu określonych warunków.
Udokumentowana sieć Bitget obejmuje np. modele rozliczeń co cztery godziny, co osiem godzin, raz dziennie oraz struktury aktywowane po osiągnięciu określonego poziomu straty.
Kluczowe jest, by mechanizm rozliczeń był spójny z profilem handlu, akceptowanym poziomem ryzyka i potrzebami płynnościowymi instytucji.
3. Jakie aktywa i produkty handlowe są obsługiwane?
Nie każda struktura powiernicza dopuszcza te same rodzaje zabezpieczenia i ten sam zakres produktów handlowych.
Instytucja może potrzebować zabezpieczenia w BTC i ETH, stablecoinów lub innych kwalifikowanych aktywów cyfrowych.
Może też oczekiwać dostępu do handlu z dźwignią na rynku spot, kontraktów perpetual futures czy dodatkowych instrumentów.
Listy obsługiwanych aktywów i uprawnień tradingowych trzeba weryfikować dla konkretnej struktury OES, a nie wyciągać wniosków wyłącznie z ogólnej oferty produktowej giełdy.
4. Jakie są łączne koszty?
Ekonomia struktury OES wykracza poza standardowe prowizje transakcyjne.
Instytucje powinny przeanalizować opłaty za przechowywanie, koszty rozliczeń, opłaty sieciowe (gas), haircuty na zabezpieczeniu, stawki finansowania oraz wszelkie dodatkowe koszty usług.
W przypadku strategii wysokoczęstotliwościowych koszty rozliczeń i zarządzania zabezpieczeniem mogą istotnie wpływać na ogólną rentowność.
Dla funduszu utrzymującego duże salda przez dłuższy czas równie istotne będą opłaty powiernicze i koszty finansowania.
5. Co dzieje się w razie niewypłacalności którejś ze stron?
To prawdopodobnie najważniejsze pytanie w całym procesie analizy.
Instytucje powinny dokładnie rozumieć, kto formalnie jest właścicielem lub podmiotem kontrolującym zabezpieczenie, czy aktywa są wyodrębnione, co dzieje się w razie defaultu giełdy lub depozytariusza oraz jak rozstrzygane są nierozliczone zobowiązania.
Odpowiedź zależy od konkretnych umów powierniczych, właściwości jurysdykcyjnej, charakteru praw do zabezpieczenia oraz przyjętych procedur rozliczeniowych.
Żadne porównanie funkcji produktowych nie zastąpi rzetelnej analizy tych kwestii.
Podsumowanie
Rozliczenia poza giełdą zmieniają sposób, w jaki instytucje podchodzą do handlu kryptowalutami. Bitget, Binance i OKX oferują różne modele dostępu do płynności giełdowej przy jednoczesnym utrzymaniu kwalifikowanych aktywów w zewnętrznej depozytarii. Każde rozwiązanie ma własne atuty, lecz ostateczny wybór zależy od potrzeb w zakresie przechowywania aktywów, strategii tradingowych i podejścia instytucji do zarządzania ryzykiem.
W miarę dojrzewania rynku instytucjonalnego w krypto uwaga przesuwa się z samej płynności i egzekucji zleceń na większą kontrolę nad tym, jak kapitał jest utrzymywany i wykorzystywany. Rozliczenia poza giełdą stanowią ważny krok w tym kierunku, pozwalając na nowo przemyśleć relację między przechowywaniem aktywów a handlem. Być może rodzi to szersze pytanie: dlaczego instytucje miałyby wybierać między dostępem do płynności a kontrolą nad własnymi aktywami?
Zastrzeżenie: Niniejszy materiał ma wyłącznie charakter informacyjny i nie stanowi rekomendacji inwestycyjnej ani porady finansowej. Usługi powiernicze i rozliczeniowe podlegają kryteriom kwalifikacyjnym, właściwym warunkom umownym oraz określonym rodzajom ryzyka.
