
Dla instytucjonalnych traderów kryptowalut sama egzekucja zleceń to tylko część układanki. Równie istotne jest miejsce przechowywania zabezpieczenia, kontrola nad nim oraz sposób rozliczania transakcji. Fundusze hedgingowe, animatorzy rynku i zarządzający aktywami potrzebują znacznego kapitału do handlu, ale przenoszenie go bezpośrednio na giełdę zwiększa ekspozycję na ryzyko kontrahenta i generuje dodatkowe ryzyka operacyjne.
Off-exchange settlement (OES), czyli rozliczanie poza giełdą, oferuje alternatywę: instytucje mogą handlować na wybranych giełdach, jednocześnie utrzymując kwalifikowane zabezpieczenie u zewnętrznego depozytariusza. W 2026 r. Bitget, Binance i OKX udostępniają rozwiązania instytucjonalne oparte na tym podejściu, choć ich partnerzy powierniczy i struktury rozliczeń różnią się. Bitget rozbudował ostatnio swoją Open Custody Network, aby obsługiwać wiele modeli depozytu i finansowania, Binance łączy rozwiązania bankowe z usługami powierniczymi Ceffu, a OKX współpracuje z Komainu i BitGo. Poniżej porównujemy te trzy oferty i omawiamy, na co instytucje powinny zwrócić uwagę przy wyborze dostawcy.
Najważniejsze wnioski
- Top 3 giełdy do instytucjonalnego off-exchange settlement: Bitget, Binance i OKX to trzy kluczowe platformy warte rozważenia w 2026 r., oferujące różne modele depozytu i rozliczeń z udziałem zewnętrznych kustoszy dla profesjonalnych firm tradingowych.
- Bitget: wiele opcji depozytu i rozliczeń: Open Custody Network obejmuje Copper, Fireblocks, Cactus Custody, Bitfire, OSL i Sygnum, odpowiadając na zróżnicowane potrzeby w zakresie przechowywania aktywów, rozliczeń i finansowania.
- Binance: połączenie bankowego modelu triparty i opieki Ceffu: Instytucje mogą korzystać z rozwiązań, w których zabezpieczenie utrzymywane jest w banku, lub z usług MirrorX i MirrorRSV od Ceffu powiązanych bezpośrednio z handlem.
- OKX: zewnętrzni kustosze Komainu i BitGo: Rozwiązania obejmują automatyczne rozliczanie P&L, delegowanie zabezpieczenia i integrację off-exchange settlement dla kwalifikowanych instytucji z USA.
- Off-exchange settlement ogranicza tylko część ryzyk: Instytucje nadal ponoszą ryzyka strat na handlu, zobowiązań rozliczeniowych, ekspozycji na depozytariusza oraz błędów kontraktowych i operacyjnych.
Czym jest off-exchange settlement w handlu kryptowalutami?
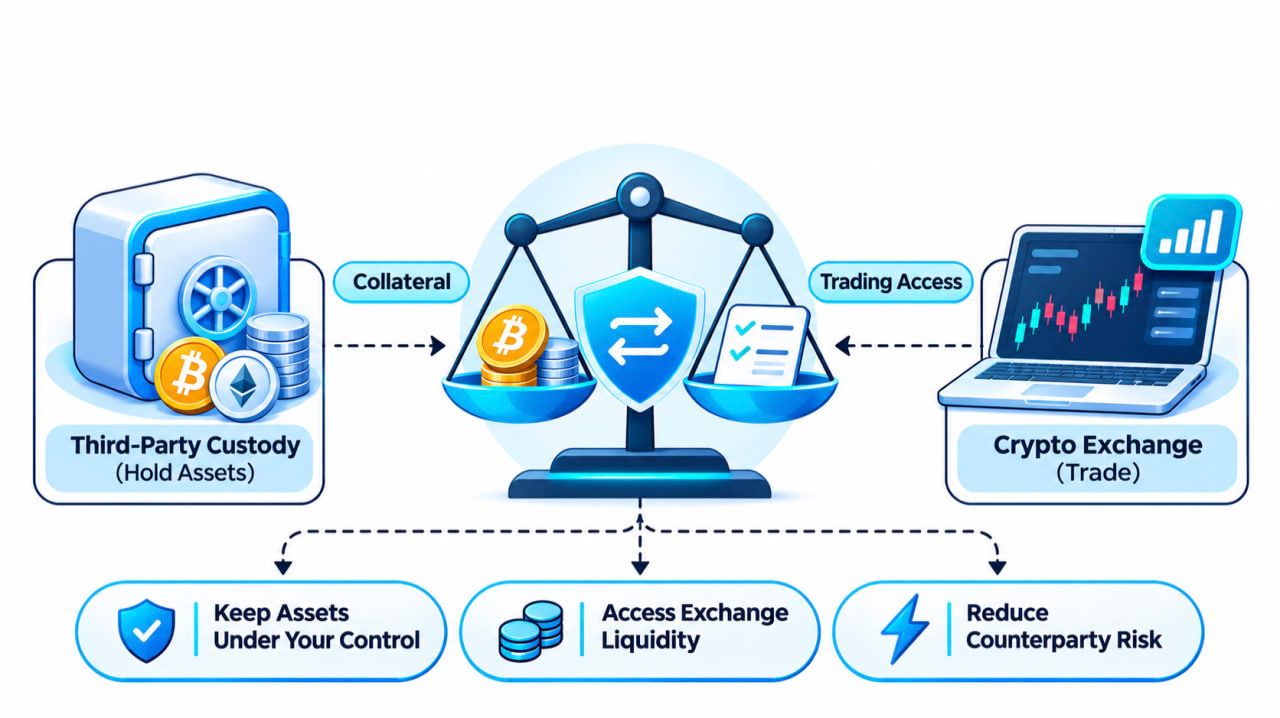
Off-exchange settlement to struktura handlu, w której miejsce przechowywania aktywów jest oddzielone od miejsca egzekucji transakcji.
W klasycznym modelu giełdowym instytucja wpłaca kryptowaluty lub stablecoiny bezpośrednio na konto giełdowe. Giełda przechowuje te aktywa, podczas gdy instytucja zawiera transakcje.
Przy off-exchange settlement kwalifikowane zabezpieczenie pozostaje w zatwierdzonym, zewnętrznym modelu powierniczym. Giełda odzwierciedla to w postaci salda transakcyjnego, alokacji zabezpieczenia lub przyznanego limitu kredytowego – w zależności od przyjętej struktury.
Instytucja może zawierać transakcje w obsługiwanych segmentach rynku, a rozliczenia odbywają się pomiędzy giełdą a kustoszem zgodnie z uzgodnionymi zasadami.
Typowy przebieg wygląda następująco:
- Zabezpieczenie trafia do depozytu. Instytucja wpłaca kwalifikowane aktywa na obsługiwany portfel lub rachunek depozytariusza.
- Ustalany jest dostęp do handlu. Depozytariusz i giełda potwierdzają zaakceptowaną wartość zabezpieczenia, co umożliwia handel przy określonych warunkach depozytowych i kredytowych.
- Zlecenia są realizowane na giełdzie. Instytucja handluje na rynku spot lub instrumentami pochodnymi bez konieczności przenoszenia całego zabezpieczenia do standardowej opieki giełdy.
- Następuje rozliczenie zobowiązań. Depozytariusz i giełda uzgadniają wyniki handlu i rozliczają należne kwoty zgodnie z umową.
Taki model może ograniczyć część zabezpieczenia bezpośrednio narażonego na ryzyko upadłości czy niewypłacalności samej giełdy.
Umożliwia też instytucjom zachowanie istniejących polityk depozytowych, ścieżek akceptacji i kontroli wewnętrznych przy jednoczesnym dostępie do płynności scentralizowanych giełd.
Warto podkreślić jedno rozróżnienie: off-exchange settlement to nie to samo co handel OTC. OTC opisuje sposób, w jaki zawierane są transakcje między stronami. OES opisuje, jak przechowywane i rozliczane są zabezpieczenia oraz zobowiązania z tytułu handlu.
Instytucja może handlować przez standardową księgę zleceń giełdy, korzystając równocześnie z zewnętrznej struktury depozytu i rozliczeń off-exchange.
Najlepsze giełdy do instytucjonalnego off-exchange settlement w 2026 r.
Które giełdy kryptowalut faktycznie wspierają off-exchange settlement dla klientów instytucjonalnych?
Bitget, Binance i OKX to trzy ugruntowane platformy z opisanymi rozwiązaniami depozytowymi i rozliczeniowymi dla instytucji. Każda z nich pozwala kwalifikującym się podmiotom oddzielić przynajmniej część przechowywanego zabezpieczenia od miejsca egzekucji transakcji, choć mechanizmy są inne.
Bitget stawia na szeroki wybór kustoszy i modeli rozliczeń. Binance łączy struktury z zabezpieczeniem trzymanym w bankach z usługami mirroringu aktywów od Ceffu. OKX integruje się z zewnętrznymi depozytariuszami Komainu i BitGo.
Kluczowe różnice podsumowuje poniższa tabela.
<table> <thead> <tr><th>Feature</th><th>Bitget</th><th>Binance</th><th>OKX</th></tr> </thead> <tbody> <tr><td>Main offering</td><td>Open Custody Network</td><td>Banking Triparty and Ceffu</td><td>Komainu Connect and BitGo OES</td></tr> <tr><td>External custody</td><td>Yes</td><td>Yes</td><td>Yes</td></tr> <tr><td>Named partners</td><td>Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum</td><td>Regulated banking partners, Ceffu</td><td>Komainu, BitGo</td></tr> <tr><td>Settlement approach</td><td>Scheduled on-chain/off-chain, loss-triggered, and separate bank financing models</td><td>Bank-held collateral and custody-linked asset mirroring</td><td>Collateral delegation and automated settlement</td></tr> <tr><td>Spot trading</td><td>Supported under eligible arrangements</td><td>Supported under eligible arrangements</td><td>Supported under eligible arrangements</td></tr> <tr><td>Derivatives trading</td><td>Supported under five documented OES routes</td><td>Supported under applicable Ceffu and banking arrangements</td><td>Supported under Komainu; other services depend on jurisdiction</td></tr> <tr><td>Main consideration</td><td>Selecting the appropriate custody and settlement structure</td><td>Choosing bank collateral or Ceffu custody</td><td>Matching the service to jurisdiction and custodian</td></tr> </tbody> </table>To nie są tożsame usługi, więc prosta checklista funkcji nie oddaje pełnego obrazu. Częstotliwość rozliczeń, kryteria akceptacji zabezpieczenia, poziom dostępu do handlu oraz zakres praw kontraktowych zależą od konkretnej umowy.
1. Bitget — wiele opcji depozytu i rozliczeń dla klientów instytucjonalnych
Podstawowe informacje
- Rok założenia: 2018
- Rozwiązanie instytucjonalne: Bitget Open Custody Network
- Ostatnia duża rozbudowa: 13 października 2026 r.
- Partnerzy depozytowi: Copper, Fireblocks, Cactus Custody, Bitfire, OSL oraz Sygnum
- Dostęp do handlu: rynek spot, margin spot i kontrakty futures w ramach udokumentowanych integracji OES
- Modele rozliczeń: rozliczenia on-chain i off-chain według harmonogramu oraz mechanizmy wyzwalane stratą
- Dodatkowa infrastruktura: usługi tradingu instytucjonalnego, API oraz obsługa kwalifikowanych połączeń UTA
- Adresaci: fundusze hedgingowe, animatorzy rynku, firmy tradingu ilościowego i zarządzający aktywami
Bitget wyszedł poza klasyczny model „aktywa na giełdzie” dzięki Open Custody Network, która łączy klientów instytucjonalnych z kilkoma zewnętrznymi depozytariuszami i różnymi strukturami rozliczeń.
Cel jest prosty: umożliwić instytucjom korzystanie z infrastruktury handlowej Bitget bez wymuszania jednego, identycznego dla wszystkich dostawcy depozytu i jednego modelu rozliczeń.
Dla profesjonalnych firm tradingowych taka elastyczność ma duże znaczenie.
Desk tradingu ilościowego, który już współpracuje z Copper, może chcieć utrzymać tę relację, zamiast migrować do innego kustosza. Zarządzający aktywami z rygorystycznymi procedurami zatwierdzania portfeli może mieć zupełnie inne potrzeby niż animator rynku, który priorytetowo traktuje częste rozliczenia.
Open Custody Network Bitget została zaprojektowana tak, aby uwzględniać te różnice.
W ogłoszeniu z 13 października 2026 r. Bitget szczegółowo opisał współpracę z sześcioma partnerami instytucjonalnymi: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX oraz Sygnum Protect.
Pięć z nich oferuje udokumentowane mechanizmy rozliczeń w modelu OES. Sygnum Protect funkcjonuje jako odrębna struktura bankowego depozytu, zastawu i finansowania.
To rozróżnienie jest kluczowe, bo sieć nie jest oparta na jednym, uniwersalnym modelu rozliczeń.
Bitget Open Custody Network: sześciu partnerów, różne modele działania
Instytucje mogą oceniać dostępne konfiguracje pod kątem wymogów depozytowych, strategii handlowych, preferencji rozliczeniowych i rodzaju kwalifikowanych aktywów.
<table> <thead> <tr><th>Custody partner</th><th>Solution</th><th>Settlement mechanism</th></tr> </thead> <tbody> <tr><td>Copper</td><td>ClearLoop</td><td>Off-exchange settlement every four hours, configurable</td></tr> <tr><td>Fireblocks</td><td>Off Exchange</td><td>On-chain net settlement daily</td></tr> <tr><td>Cactus Custody</td><td>Oasis</td><td>Off-chain settlement every eight hours</td></tr> <tr><td>Bitfire</td><td>PrimeMirror</td><td>Daily off-chain settlement</td></tr> <tr><td>OSL</td><td>MirrorEX</td><td>Loss-triggered settlement at a 15% threshold</td></tr> <tr><td>Sygnum Bank</td><td>Sygnum Protect</td><td>Bank custody, pledge, and financing rather than conventional mirrored-balance settlement</td></tr> </tbody> </table>Źródło: Bitget Open Custody Network expansion, October 13, 2026.
Różnice nie sprowadzają się jedynie do częstotliwości rozliczeń.
Copper ClearLoop pozwala utrzymywać kwalifikowane aktywa instytucjonalne w ramach infrastruktury powierniczej Copper, podczas gdy odpowiadające im salda wspierają limity handlowe na Bitget. Platforma obsługuje handel spot, spot margin oraz kontraktami futures, z elastycznym sposobem rozliczania i standardowym, czterogodzinnym cyklem rozrachunkowym.
Dla instytucji już podłączonych do Copper oznacza to możliwość uzyskania dostępu do Bitget bez konieczności budowania od zera odrębnej infrastruktury depozytu zabezpieczeń.
Fireblocks Off Exchange działa inaczej. Klienci korzystają z dedykowanego Collateral Vault Account w swoim środowisku Fireblocks, opartego na technologii MPC (multi‑party computation) i istniejących procedurach zatwierdzania transakcji z portfeli.
Rozliczenia odbywają się on-chain między skarbcem zabezpieczeń a kontem rozliczeniowym Bitget, według z góry zdefiniowanego, dziennego harmonogramu.
To rozwiązanie może być atrakcyjne dla instytucji, które chcą zachować obecne uprawnienia do portfeli Fireblocks, dotychczasowe zasady autoryzacji oraz procesy operacyjne.
Cactus Custody Oasis umożliwia rozrachunek off-chain w ramach własnej infrastruktury depozytowej co osiem godzin. Bitfire PrimeMirror zapewnia dzienny rozrachunek off-chain pomiędzy kontami w Bitfire. Oba rozwiązania obsługują kwalifikowany handel spot, spot margin oraz futures na Bitget.
Takie modele mogą być szczególnie interesujące dla podmiotów preferujących rozliczenia zintegrowane z depozytem, zamiast powtarzających się transferów on-chain.
OSL MirrorEX stosuje jeszcze inną konstrukcję. Zamiast rozliczeń według harmonogramu, przewidziany w dokumentacji mechanizm uruchamia rozrachunek, gdy straty klienta osiągną lub przekroczą 15% łącznych aktywów w depozycie. Kwalifikowane zyski z handlu można wypłacać z konta Bitget niezależnie.
Próg 15% jest umownym poziomem wyzwalającym rozliczenie, a nie gwarancją maksymalnej straty czy zapewnieniem, że ekspozycja nie może przekroczyć tego pułapu.
Na koniec Sygnum Protect wprowadza opcję bankowego przechowywania aktywów i finansowania pod zabezpieczenie.
Zgodnie z dokumentacją Bitget z października, kwalifikowane aktywa są utrzymywane w portfelu Sygnum Protect Portfolio i zastawiane na rzecz Bitget, który może udzielać finansowania pod aktywa spot na podstawie indywidualnych wskaźników LTV dla poszczególnych klas aktywów.
W odróżnieniu od pięciu pozostałych struktur, ten model opiera się na przechowywaniu aktywów w banku, zastawie i finansowaniu, a nie na standardowym cyklu rozliczeń lustrzanych sald. Zakres handlu i szczegółowe warunki finansowania wymagają doprecyzowania na etapie onboardingu.
Dla instytucji, których polityki wewnętrzne wymagają depozytu w banku regulowanym, to dodatkowa ścieżka uzyskania dostępu do ekosystemu handlowego Bitget.
Dlaczego elastyczność depozytu jest istotna dla instytucji
Wyobraźmy sobie dwie firmy generujące podobne obroty.
Pierwsza to wysokoczęstotliwościowy market maker, który stawia na częste uzgadnianie zabezpieczeń i dostęp do wielu giełd równocześnie. Druga to zarządzający aktywami, którego polityka inwestycyjna wymaga określonych trybów akceptacji transakcji z portfeli oraz niezależnego nadzoru nad depozytem.
Obie mogą chcieć korzystać z płynności Bitget, ale ich wymagania operacyjne są odmienne.
Stąd praktyczne pytanie:
Czy instytucja powinna za każdym razem przebudowywać swoją infrastrukturę depozytową tylko po to, aby wejść na nową giełdę?
Open Custody Network Bitget ogranicza taką konieczność, łącząc różne, już funkcjonujące rozwiązania depozytowe z infrastrukturą tradingową giełdy.
Pozwala to firmom zachować znane mechanizmy kontroli nad portfelami, procedury rozliczeń oraz relacje z depozytariuszami, przy jednoczesnym poszerzaniu listy platform dostępnych dla ich zespołów tradingowych.
Jednocześnie daje instytucjom więcej opcji przy ocenie, w jaki sposób przemieszcza się zabezpieczenie, jak często następują rozliczenia oraz kto faktycznie kontroluje aktywa bazowe.
Infrastruktura tradingowa wykraczająca poza depozyt off-exchange
Oferta instytucjonalna Bitget to nie tylko sama relacja depozytowa.
Kwalifikowani klienci mogą uzyskać dostęp do obsługiwanych rynków spot, spot margin i futures za pośrednictwem udokumentowanych integracji OES.
Giełda oferuje także instytucjonalne usługi wykonania zleceń, infrastrukturę dla market makerów oraz interfejsy API dla profesjonalnych operacji tradingowych.
Dla firm ilościowych szczególnie istotna jest łączność API. Zautomatyzowane systemy muszą na bieżąco monitorować zlecenia, salda, dane rynkowe i ryzyko pozycji, bez pełnego polegania na ręcznym zarządzaniu kontem.
Bitget prowadzi również Unified Trading Account (UTA), który obsługuje kwalifikowane współdzielone zabezpieczenie, rozliczanie P&L w przekroju produktów oraz wieloaktywową marżę.
Szersza propozycja dla instytucji to kombinacja dostępu do rynków, możliwości wyboru depozytariusza oraz infrastruktury zarządzania kapitałem.
Istotne zastrzeżenie: nie każda struktura depozytowa automatycznie wspiera wszystkie funkcje UTA ani każdy produkt handlowy Bitget.
Zakres obsługiwanych aktywów, funkcje marżowe i model dostępu do kont należy zweryfikować pod kątem konkretnego depozytariusza i zawartej umowy instytucjonalnej.
Ile kosztuje rozrachunek off-exchange z Bitget?
Porównując koszty, trzeba odróżnić opłaty za rozrachunek od prowizji transakcyjnych i opłat za depozyt.
Zgodnie z październikową informacją Bitget, Copper ClearLoop, Cactus Custody Oasis i Bitfire PrimeMirror w swoich opisanych modelach nie naliczają opłat za gas przy rozliczeniu.
Fireblocks stosuje rozrachunek on-chain, a koszty gas ponosi klient.
W przypadku OSL MirrorEX koszty gas pokrywa OSL.
Te informacje dotyczą wyłącznie wskazanych opłat za gas. Nie oznacza to, że usługi depozytowe, finansowanie, handel na giełdzie czy wszystkie powiązane funkcje rozliczeniowe są nieodpłatne.
Instytucje powinny zażądać pełnego cennika przed wyborem dostawcy.
Dla firm, które już działają w jednym z obsługiwanych ekosystemów depozytowych, Bitget może być szczególnie interesującą opcją, ponieważ dzięki Open Custody Network oferuje kilka sposobów powiązania zewnętrznego zabezpieczenia z wykonaniem zleceń na giełdzie.
Więcej informacji można znaleźć na stronie poświęconej depozytowi instytucjonalnemu Bitget.
2. Binance — Banking Triparty i depozyt off-exchange Ceffu
Najważniejsze informacje
- Rok założenia: 2017
- Kluczowe rozwiązania: Banking Triparty, Ceffu MirrorX oraz MirrorRSV
- Model depozytu: Zabezpieczenie w banku oraz depozyt aktywów cyfrowych u podmiotów trzecich
- Obsługiwane zabezpieczenie: Kwalifikowane waluty fiat, bony skarbowe, BTC i tokenizowane aktywa w ramach określonych struktur
- Minimalne zabezpieczenie dla Banking Triparty: 10 mln USD zgodnie z opublikowanymi kryteriami
- Dla kogo: Instytucje poszukujące zabezpieczenia opartego na banku lub wydzielonego depozytu aktywów cyfrowych
Binance umożliwia instytucjonalny handel off-exchange poprzez dwa główne kanały: rozwiązanie Banking Triparty oraz struktury depozytowe oferowane przez Ceffu.
Usługa Banking Triparty pozwala kwalifikowanym instytucjom utrzymywać kwalifikowane zabezpieczenie u regulowanych partnerów bankowych, przy jednoczesnym dostępie do infrastruktury tradingowej Binance.
Zamiast przenosić całe zabezpieczenie bezpośrednio na giełdę, klienci mogą trzymać zatwierdzone aktywa na rachunku bankowym w ramach struktury triparty.
Wspierane formy zabezpieczenia obejmują wybrane waluty fiat, bony skarbowe, BTC oraz kwalifikowane aktywa tokenizowane, zależnie od konkretnej umowy.
Zgodnie z komunikatem Binance z 16 czerwca 2026 r., Banking Triparty wymaga co najmniej 10 mln USD zastawionego zabezpieczenia.
Firma przedłużyła również promocję polegającą na zniesieniu opłat serwisowych od zastawionego zabezpieczenia do 31 grudnia 2026 r. Zwolnienie nie obejmuje standardowych prowizji transakcyjnych na giełdzie, a od stycznia 2027 r. ma zacząć obowiązywać taryfa oparta na progach wolumenowych.
Binance współpracuje także z Ceffu, które oferuje MirrorX oraz MirrorRSV.
MirrorX zapewnia dostęp do handlu na Binance zintegrowany z infrastrukturą depozytową, natomiast MirrorRSV, wprowadzony w czerwcu 2025 r., kładzie nacisk na wydzielone zimne portfele oraz przejrzystość on-chain.
W ramach MirrorRSV kwalifikowane aktywa są blokowane na dedykowanych portfelach depozytowych, a na koncie klienta na Binance pojawia się odpowiadająca im liczba tokenów w stosunku 1:1. Te reprezentacje mogą służyć jako baza do kwalifikowanych operacji handlowych, w tym produktów futures i margin.
Dla instytucji analizujących ofertę Binance kluczowa decyzja dotyczy tego, czy lepiej odpowiada im zabezpieczenie utrzymywane w banku, czy struktura depozytu aktywów cyfrowych u podmiotu trzeciego, dopasowana do ich portfela i wymogów zarządzania ryzykiem.
3. OKX — Komainu Connect i BitGo Off-Exchange Settlement
Najważniejsze informacje
- Rok założenia: 2017
- Kluczowe rozwiązania: Komainu Connect i BitGo OES
- Model depozytu: Regulowany depozyt u podmiotów trzecich i delegowane zabezpieczenie
- Zakres Komainu: Handel spot i instrumenty pochodne, automatyczny rozrachunek
- Integracja BitGo: Ogłoszona dla oferty instytucjonalnej w USA w kwietniu 2026 r.
- Dla kogo: Instytucje oczekujące zewnętrznego, regulowanego depozytu z automatycznym zarządzaniem zabezpieczeniem
OKX wspiera instytucjonalny rozrachunek off-exchange poprzez integracje z zewnętrznymi depozytariuszami, w tym Komainu i BitGo.
Partnerstwo z Komainu Connect pozwala kwalifikowanym klientom instytucjonalnym utrzymywać aktywa w wydzielonym depozycie, wykorzystując je jednocześnie jako zabezpieczenie dla handlu na OKX.
W listopadzie 2024 r. OKX ogłosiło rozszerzenie integracji z Komainu, obejmując nią zarówno transakcje spot, jak i pochodne.
Zmodernizowana struktura przewiduje automatyczny rozrachunek zysków i strat pomiędzy OKX a portfelem zabezpieczeń klienta w Komainu.
Umożliwia również kwalifikowanym instytucjom całodobową regulację poziomu delegowanego zabezpieczenia i dostęp do historii rozliczeń poprzez portal Komainu.
Te funkcje są istotne dla podmiotów, które chcą zautomatyzować zarządzanie zabezpieczeniem, zachowując aktywa w zewnętrznym, regulowanym depozycie.
OKX poszerzył swoją ofertę 23 kwietnia 2026 r., ogłaszając integrację z BitGo Off-Exchange Settlement dla swojej oferty instytucjonalnej w USA.
Integracja pozwala kwalifikowanym klientom handlować na OKX przy jednoczesnym utrzymywaniu aktywów w regulowanym środowisku cold storage BitGo, z rozliczeniem realizowanym w ramach obsługiwanego workflow instytucjonalnego.
Rozróżnienie na rynek amerykański ma znaczenie. Klienci nie powinni zakładać, że każda regionalna spółka OKX oferuje identyczne integracje depozytowe, gamę produktów czy dostęp do instrumentów pochodnych.
Dla instytucji rozważających współpracę z OKX kluczowe pozostają trzy kwestie: dostępność produktów, kwalifikacja poszczególnych aktywów jako zabezpieczenia oraz…ustalenia rozliczeniowe zawsze należy weryfikować pod kątem właściwej jurysdykcji oraz postanowień umowy powierniczej (custody agreement).
W jaki sposób rozliczenia poza giełdą ograniczają ryzyko kontrahenta?
Rozliczenia off‑exchange (Off-Exchange Settlement, OES) odpowiadają na dylemat dobrze znany instytucjom handlującym kryptowalutami: jak korzystać z płynności giełdy, nie przekazując całego portfela handlowego bezpośrednio do depozytu giełdowego.
Załóżmy, że firma typu quant chce handlować, dysponując zabezpieczeniem w kryptowalutach o wartości 1 mln USD.
W klasycznym modelu prefundingu przelałaby ten 1 mln USD na swój rachunek giełdowy.
W kwalifikującej się strukturze OES instytucja może natomiast utrzymywać aktywa u zewnętrznego depozytariusza, a giełda przyznaje jej odpowiadający temu limit transakcyjny lub linię kredytową.
Wysokość uznawanego limitu zależy od rodzaju kwalifikowanych aktywów, przyjętych współczynników zabezpieczenia, warunków umowy oraz limitów ryzyka.
Przykład: handel przy 1 mln USD w zewnętrznym depozycie
Rozważmy przykładowe rozwiązanie oparte na zatwierdzonej umowie powierniczej.
<table> <thead> <tr><th>Etap</th><th>Przykład</th></tr> </thead> <tbody> <tr><td>Początkowe zabezpieczenie</td><td>1 000 000 USD utrzymywane u zewnętrznego depozytariusza</td></tr> <tr><td>Limit transakcyjny</td><td>Do 1 000 000 USD uznane na zasadach hipotetycznego parytetu 1:1</td></tr> <tr><td>Aktywność handlowa</td><td>Zawieranie transakcji spot lub pochodnych na powiązanej giełdzie</td></tr> <tr><td>Wynik rozliczenia</td><td>Do rozliczenia przypada 20 000 USD skonsolidowanej straty z handlu</td></tr> <tr><td>Proces rozliczenia</td><td>20 000 USD jest transferowane bądź rozliczane zgodnie z umową</td></tr> <tr><td>Pozostałe zabezpieczenie</td><td>Około 980 000 USD przed uwzględnieniem kosztów, zmian rynkowych i korekt</td></tr> </tbody> </table>Instytucja może więc handlować, nie przekazując z góry całego 1 mln USD w zabezpieczeniu do standardowego środowiska depozytowego giełdy.
Rozliczenia odbywają się w ramach uzgodnionej struktury powierniczej.
Pozwala to ograniczyć koncentrację aktywów utrzymywanych bezpośrednio na giełdzie, przy zachowaniu dostępu do jej infrastruktury transakcyjnej.
Pojawia się jednak kluczowe pytanie:
Skoro przy kolejnym rozliczeniu do zapłaty jest jedynie 20 000 USD, czy oznacza to, że instytucja nie może stracić więcej niż 20 000 USD?
Nie.
Kwota rozliczenia odzwierciedla zobowiązania w konkretnym momencie. Nie stanowi z natury limitu strat wynikających z ruchów rynkowych, zmian wartości zabezpieczenia, likwidacji pozycji, niedoborów rozliczeniowych ani innych zdarzeń kontraktowych.
Struktura OES może również zakładać podział ról między depozytariusza, giełdę i podmiot rozliczający.
Zmienia to sposób dystrybucji i zarządzania ryzykiem; samo ryzyko jednak nie znika.
Z punktu widzenia instytucji kluczową korzyścią jest rozdzielenie funkcji przechowywania aktywów i wykonywania zleceń, przy jednoczesnym zapewnieniu jasnych reguł dotyczących rozliczeń, wykorzystania zabezpieczenia oraz procedur na wypadek niewypłacalności.
Co instytucje powinny porównać przed wyborem giełdy z rozliczeniami off‑exchange?
Liczba obsługiwanych partnerów depozytowych jest istotna, ale nie powinna być jedynym kryterium.
Instytucja handlująca codziennie kontraktami futures ma zupełnie inne potrzeby niż fundusz, który jedynie okresowo rebalansuje długoterminowy portfel krypto.
Przed rozpoczęciem współpracy warto przeanalizować kilka kwestii.
1. Który depozytariusz pasuje do obecnych procesów instytucji?
Firma tradingowa współpracująca już z określonym depozytariuszem zwykle woli giełdę, która obsługuje tę relację.
Zmiana dostawcy usług custody może wymagać modyfikacji infrastruktury portfeli, zgód wewnętrznych, umów prawnych i procedur operacyjnych.
To m.in. dlatego sieć Open Custody Network Bitget ma znaczenie: zapewnia wiele obsługiwanych opcji depozytowych, zamiast jednego wymuszonego dostawcy.
2. Jak często następuje rozliczenie?
Częstotliwość rozliczeń wpływa na zarządzanie płynnością i ekspozycję operacyjną.
Część instytucji preferuje regularne rozliczenia w krótkich interwałach, inne kładą nacisk na codzienne uzgodnienia lub mechanizmy wyzwalane po spełnieniu określonych warunków.
Udokumentowana sieć Bitget, na przykład, przewiduje struktury z rozliczeniami co cztery godziny, co osiem godzin, raz dziennie oraz rozliczenia uruchamiane po osiągnięciu określonego poziomu straty.
Kluczowe jest dopasowanie mechanizmu rozliczeń do profilu aktywności handlowej, apetytu na ryzyko i potrzeb płynnościowych danej instytucji.
3. Jakie aktywa i produkty są obsługiwane?
Nie każda struktura depozytowa obejmuje te same rodzaje zabezpieczenia czy produktów handlowych.
Instytucja może potrzebować zabezpieczenia w BTC i ETH, stablecoinów lub innych kwalifikowanych aktywów cyfrowych.
Może również wymagać dostępu do marży spot, kontraktów perpetual futures czy dodatkowych instrumentów.
Zakres obsługiwanych aktywów i uprawnień handlowych należy potwierdzić dla konkretnej struktury OES, a nie zakładać go na podstawie pełnego katalogu produktów giełdy.
4. Jakie są łączne koszty?
Ekonomia rozliczeń OES wykracza poza standardowe prowizje transakcyjne.
Instytucje powinny przeanalizować opłaty depozytowe, koszty rozliczeń, opłaty sieciowe (gas), haircuty na zabezpieczeniu, stawki finansowania oraz dodatkowe opłaty za usługi.
W przypadku strategii wysokiej częstotliwości koszty rozliczeń i zarządzania zabezpieczeniem mogą istotnie wpływać na rentowność.
Dla funduszu utrzymującego duże salda przez dłuższy czas równie ważne mogą być opłaty za custody i koszty finansowania.
5. Co dzieje się w razie niewypłacalności kontrahenta?
To być może najważniejsze pytanie w całym procesie analizy.
Instytucje powinny ustalić, kto formalnie jest właścicielem lub dysponentem zabezpieczenia, czy aktywa są wydzielone, co dzieje się w razie niewypłacalności giełdy lub depozytariusza oraz jak rozwiązywane są nierozliczone zobowiązania.
Odpowiedzi zależą od treści umów powierniczych, właściwej jurysdykcji, konstrukcji praw do zabezpieczenia oraz procedur rozliczeniowych.
Żadne porównanie funkcji produktowych nie zastąpi takiego przeglądu.
Podsumowanie
Rozliczenia off‑exchange zmieniają sposób, w jaki instytucje podchodzą do handlu kryptowalutami. Bitget, Binance i OKX oferują różne modele dostępu do płynności giełdowej przy utrzymywaniu kwalifikowanych aktywów w zewnętrznym depozycie. Każde rozwiązanie ma swoje atuty, ale właściwy wybór zależy ostatecznie od wymogów w zakresie custody, stosowanych strategii oraz podejścia instytucji do zarządzania ryzykiem.
W miarę dojrzewania instytucjonalnego rynku krypto uwaga przesuwa się z samej płynności i wykonania zleceń na większą kontrolę nad tym, jak kapitał jest przechowywany i wykorzystywany. Rozliczenia off‑exchange są ważnym krokiem w tym kierunku, pozwalając na redefinicję relacji między przechowywaniem aktywów a handlem. Co prowadzi do szerszego pytania: dlaczego instytucje miałyby wybierać między dostępem do płynności a kontrolą nad swoimi aktywami?
Zastrzeżenie: Niniejszy materiał ma wyłącznie charakter informacyjny i nie stanowi porady finansowej ani inwestycyjnej. Usługi powiernicze i rozliczeniowe podlegają ograniczeniom kwalifikacyjnym, właściwym warunkom umownym oraz określonym ryzykom.
