
Для институциональных трейдеров на крипторынке исполнение ордеров — лишь часть задач. Не менее важно, где хранится торговое обеспечение, кто им управляет и как именно происходят расчёты. Хедж‑фондам, маркет‑мейкерам и управляющим активами требуется значительный капитал для торговли, но прямый перевод этих средств на биржу увеличивает контрагентский риск и операционные издержки.
Механизмы off-exchange settlement (OES) предлагают альтернативу: институты торгуют на поддерживаемых биржах, а соответствующее обеспечение остаётся у внешнего кастодиана. В 2026 году Bitget, Binance и OKX предлагают институциональные решения на этой основе, однако их партнёры по кастодиальному хранению и схемы расчётов различаются. Bitget расширила свою Open Custody Network, добавив несколько вариантов кастодиального и финансирующего сопровождения, Binance использует банковские трипартийные структуры и решения на базе Ceffu, а OKX интегрирована с Komainu и BitGo. Ниже — сравнение подходов и ключевые факторы выбора провайдера для институтов.
Основные выводы
- Топ‑3 биржи для институциональных off-exchange‑расчётов: Bitget, Binance и OKX — три ключевые площадки 2026 года, предлагающие профессиональным участникам разные конфигурации стороннего кастодиального хранения и схем расчётов.
- Bitget: широкий выбор кастодиальных и расчётных моделей: Сеть Open Custody Network объединяет Copper, Fireblocks, Cactus Custody, Bitfire, OSL и Sygnum, закрывая потребности в хранении, расчётах и финансировании.
- Binance: сочетание банковского трипартийного хранения и кастодиальных решений Ceffu: Институты могут использовать как схемы с обеспечением на счетах банков, так и сервисы MirrorX и MirrorRSV от Ceffu для торговли, привязанной к кастодиальному хранению.
- OKX: сторонний кастодиальный сервис через Komainu и BitGo: Решения включают автоматические P&L‑расчёты, делегирование обеспечения и интеграцию off-exchange‑расчётов для части институциональных клиентов из США.
- Off-exchange‑расчёты снижают не все риски: Институты по‑прежнему несут рыночные убытки, обязательства по расчётам, риск дефолта кастодиана, а также юридические и операционные риски по договорам.
Что такое off-exchange settlement в криптотрейдинге?
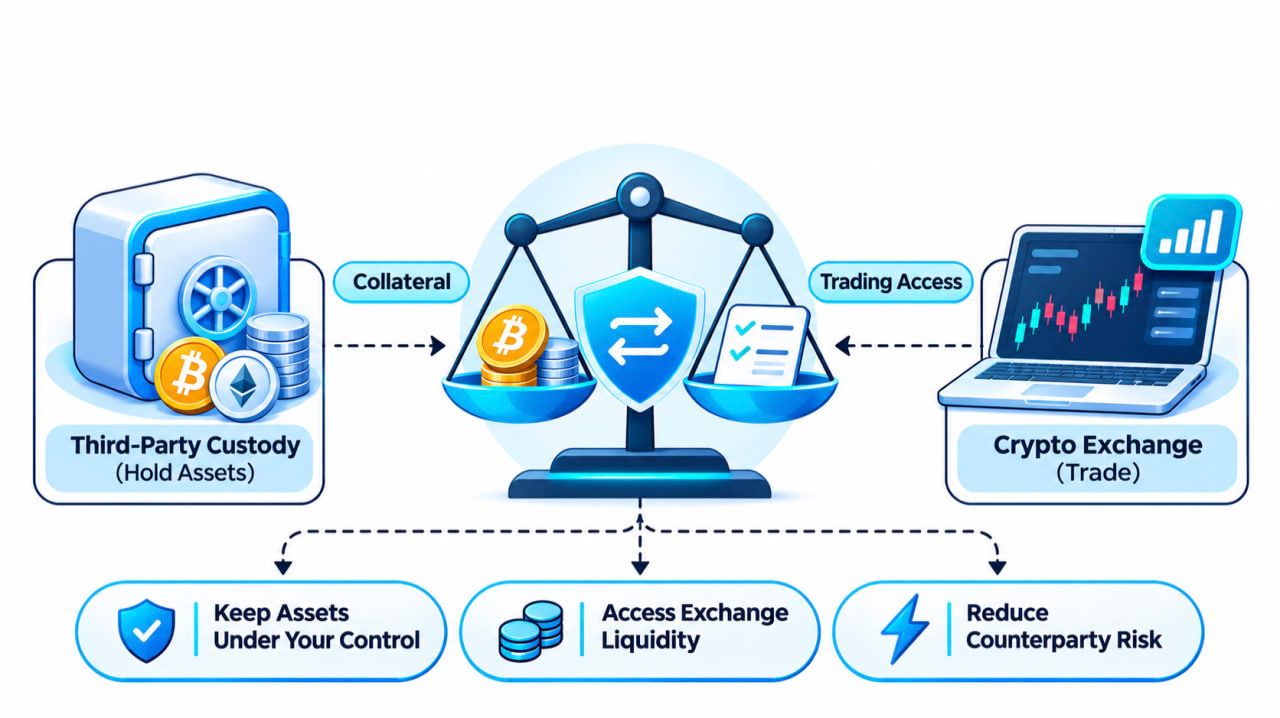
Off-exchange settlement — это модель торговли, при которой место хранения активов отделено от места исполнения сделок.
В классической биржевой схеме институт переводит криптовалюту или стейблкоины непосредственно на счёт биржи. Биржа удерживает эти активы, пока клиент ведёт торговлю.
В модели off-exchange‑расчётов допустимое обеспечение остаётся в рамках утверждённой сторонней кастодиальной инфраструктуры. Биржа отражает соответствующий торговый баланс, аллокацию обеспечения или кредитный лимит — в зависимости от структуры соглашения.
Институт может совершать поддерживаемые сделки, а расчёты между биржей и кастодианом происходят по согласованным правилам.
Типичный процесс выглядит так:
- Размещение обеспечения у кастодиана. Институт вносит допустимые активы на поддерживаемый кастодиальный кошелёк или счёт.
- Открытие торгового доступа. Кастодиан и биржа фиксируют согласованный объём обеспечения, на базе которого предоставляется торговый лимит и условия маржи/кредита.
- Исполнение ордеров на бирже. Институт торгует поддерживаемыми спотовыми и деривативными инструментами, не переводя всё базовое обеспечение в стандартное биржевое хранилище.
- Расчёты по обязательствам. Кастодиан и биржа сверяют результаты торговли и производят взаиморасчёты согласно договору.
Такая схема позволяет уменьшить объём обеспечения, непосредственно подверженный рискам конкретной торговой площадки.
Дополнительно институты сохраняют свои текущие политики кастодиального хранения, процессы одобрения транзакций и внутренние контроли, одновременно получая доступ к ликвидности централизованных бирж.
Важно различать: off-exchange settlement — это не то же самое, что внебиржевая (OTC) торговля. OTC описывает, как именно исполняется сделка между контрагентами. OES описывает, как хранятся и погашаются обеспечение и торговые обязательства.
Институт может торговать через обычный ордербук биржи, используя при этом off-exchange‑кастоди и соответствующую схему расчётов.
Лучшие криптобиржи для институциональных off-exchange‑расчётов в 2026 году
Какие биржи поддерживают off-exchange‑расчёты для институциональной торговли?
Bitget, Binance и OKX — три крупные площадки, у которых формализованы институциональные решения по кастодиальному хранению и расчётам. Каждая из них позволяет квалифицированным институтам отделить хотя бы часть обеспечения от прямой биржевой опеки, но реализовано это по‑разному.
Bitget делает ставку на широкий выбор кастодианов и моделей расчётов. Binance сочетает банковское кастодиальное хранение и зеркалирование активов через Ceffu. OKX предлагает интеграции с Komainu и BitGo.
Ключевые различия можно резюмировать так:
<table> <thead> <tr><th>Характеристика</th><th>Bitget</th><th>Binance</th><th>OKX</th></tr> </thead> <tbody> <tr><td>Основной продукт</td><td>Open Custody Network</td><td>Banking Triparty и Ceffu</td><td>Komainu Connect и BitGo OES</td></tr> <tr><td>Внешнее кастодиальное хранение</td><td>Да</td><td>Да</td><td>Да</td></tr> <tr><td>Названные партнёры</td><td>Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum</td><td>Регулируемые банковские партнёры, Ceffu</td><td>Komainu, BitGo</td></tr> <tr><td>Подход к расчётам</td><td>Плановые on-chain/off-chain‑расчёты, loss-trigger‑механизмы и отдельные банковские схемы финансирования</td><td>Обеспечение на счетах банков и зеркалирование активов, привязанное к кастоди</td><td>Делегирование обеспечения и автоматические расчёты</td></tr> <tr><td>Спотовая торговля</td><td>Доступна в рамках допустимых схем</td><td>Доступна в рамках допустимых схем</td><td>Доступна в рамках допустимых схем</td></tr> <tr><td>Деривативы</td><td>Доступны по пяти формализованным OES‑маршрутам</td><td>Доступны при использовании соответствующих решений Ceffu и банковских схем</td><td>Поддерживаются через Komainu; остальные сервисы зависят от юрисдикции</td></tr> <tr><td>Ключевой фокус при выборе</td><td>Подбор оптимальной модели хранения и расчётов</td><td>Выбор между банковским обеспечением и кастоди Ceffu</td><td>Соответствие юрисдикции и выбранному кастодиану</td></tr> </tbody> </table>Сервисы разнородны, поэтому простой чек‑лист функций не отражает всей картины. Частота расчётов, перечень допустимого обеспечения, режим торгового доступа и юридические права зависят от конкретной структуры.
1. Bitget — гибкие варианты кастодиального хранения и расчётов для институтов
Краткая справка
- Год основания: 2018
- Институциональное решение: Bitget Open Custody Network
- Последнее крупное обновление: 13 октября 2026 года
- Кастодиальные партнёры: Copper, Fireblocks, Cactus Custody, Bitfire, OSL и Sygnum
- Торговый доступ: спот, спотовое кредитное плечо и фьючерсы по документированным OES‑интеграциям
- Варианты расчётов: плановые on-chain, off-chain и схемы с триггером по убыткам
- Дополнительная инфраструктура: институциональные торговые сервисы, API и подключение к подходящим UTA‑решениям
- Целевая аудитория: хедж‑фонды, маркет‑мейкеры, квант‑фонды и управляющие активами
Bitget вышла за рамки классической модели биржевого хранения за счёт Open Custody Network, которая соединяет институциональных клиентов с рядом сторонних кастодианов и различными схемами расчётов.
Цель проста: дать институтам доступ к инфраструктуре Bitget без необходимости подгонять всех клиентов под одного кастодиана или одну универсальную расчётную модель.
Для профессиональных участников такая гибкость критична.
Квант‑деск, уже выстроивший процессы с Copper, предпочтёт сохранить этот кастодиальный контур, а не мигрировать к новому провайдеру. Управляющий активами со строгими процедурами вайтлиста кошельков будет ориентироваться на одни параметры, тогда как маркет‑мейкер, централизующийся на частоте расчётов, — на другие.
Open Custody Network Bitget как раз и задумана с учётом таких отличий.
В анонсе от 13 октября 2026 года Bitget раскрыла детали сотрудничества с шестью институциональными партнёрами: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX и Sygnum Protect.
Пять решений предлагают формализованные механизмы OES‑типа. Sygnum Protect позиционируется как отдельная банковская схема кастодиального хранения, залога и финансирования.
Это важное разграничение: сеть не строится вокруг одного универсального расчётного шаблона.
Bitget Open Custody Network: шесть партнёров — разные операционные модели
Институты могут оценивать доступные решения через призму своих требований к хранению, торговых стратегий, предпочтений по расчётам и перечня допустимых активов.
<table> <thead> <tr><th>Кастодиальный партнёр</th><th>Решение</th><th>Механизм расчётов</th></tr> </thead> <tbody> <tr><td>Copper</td><td>ClearLoop</td><td>Off-exchange‑расчёты раз в четыре часа, с возможностью настройки частоты</td></tr> <tr><td>Fireblocks</td><td>Off Exchange</td><td>Ежедневный net‑расчёт on-chain</td></tr> <tr><td>Cactus Custody</td><td>Oasis</td><td>Off-chain‑расчёты каждые восемь часов</td></tr> <tr><td>Bitfire</td><td>PrimeMirror</td><td>Ежедневные off-chain‑расчёты</td></tr> <tr><td>OSL</td><td>MirrorEX</td><td>Расчёты при достижении 15% порога убытка (loss-trigger)</td></tr> <tr><td>Sygnum Bank</td><td>Sygnum Protect</td><td>Банковское хранение, залог и финансирование вместо классического зеркального баланса</td></tr> </tbody> </table>Источник: Bitget Open Custody Network expansion, October 13, 2026.
Различия не ограничиваются только частотой расчётов.
Copper ClearLoop позволяет допустимым институциональным активам оставаться в рамках кастодиальной инфраструктуры Copper, а соответствующие балансы используются как торговый кредит на Bitget. Сервис поддерживает спот, маржинальный спот и фьючерсы, с настраиваемыми параметрами расчетов и стандартным четырехчасовым расчетным циклом.
Для институциональных клиентов, уже подключенных к Copper, это дает возможность выйти на Bitget без создания полностью отдельной инфраструктуры по хранению и учету залога.
Fireblocks Off Exchange использует иную модель. Клиенты работают через выделенный Collateral Vault Account в своем рабочем пространстве Fireblocks, построенный на технологии многопартийных вычислений (MPC) и существующих процедурах одобрения транзакций по кошелькам.
Расчеты происходят ончейн между залоговым хранилищем и расчетным счетом Bitget по документированному ежедневному графику.
Такое решение может быть интересно институциональным инвесторам, которым важно сохранить уже действующие права доступа к кошелькам Fireblocks, контуры авторизации и отлаженные операционные процессы.
Cactus Custody Oasis поддерживает офчейн‑расчеты в своей кастодиальной инфраструктуре каждые восемь часов. Bitfire PrimeMirror проводит ежедневные офчейн‑расчеты между счетами в Bitfire. Обе схемы позволяют торговать на Bitget допущенными к ним спотовыми, маржинальными спотовыми и фьючерсными инструментами.
Подобные решения могут быть предпочтительны компаниям, которым удобнее модель расчетов, встроенная в кастодиальный сервис, а не регулярные ончейн‑переводы.
OSL MirrorEX предлагает еще один вариант. Вместо фиксированного графика расчетов структура, описанная в документации, предусматривает срабатывание расчетного механизма при достижении или превышении убытков клиента уровня 15% от общей стоимости активов на хранении. Допущенная к этому схема торговая прибыль может выводиться с аккаунта Bitget отдельно.
Порог в 15% — это контрактный триггер для расчетов, а не гарантия максимального размера убытков и не обязательство, что риск не может превысить этот уровень.
Наконец, Sygnum Protect добавляет в связку банковское хранение и кредитование.
Согласно октябрьской документации Bitget, допущенные активы размещаются в портфеле Sygnum Protect Portfolio и закладываются в пользу Bitget, который может предоставлять финансирование под спотовые активы, ориентируясь на коэффициенты LTV, зависящие от конкретных активов.
В отличие от остальных пяти схем, здесь используется классическая связка «банк‑кастоди, залог, кредитование», а не стандартный цикл зеркальных офчейн‑расчетов. Объем доступной торговли и параметры финансирования уточняются при онбординге.
Для институтов, чьи внутренние правила требуют использования регулируемого банковского кастодиального сервиса, это еще один путь к доступу в торговую экосистему Bitget.
Почему гибкость в выборе кастодиана важна для институтов
Представим две компании с сопоставимыми объемами торгов.
Первая — высокочастотный маркетмейкер, для которого приоритетом являются частые сверки залога и одновременный доступ к нескольким площадкам. Вторая — управляющая активами, для которой инвестиционный мандат закрепляет требования к процедурам утверждения транзакций по кошелькам и независимому кастодиальному контролю.
Обе могут быть заинтересованы в ликвидности Bitget, но их операционные запросы различаются.
Отсюда практический вопрос:
Должна ли институция перестраивать всю свою кастодиальную инфраструктуру только ради подключения к еще одной бирже?
Сеть Open Custody Network от Bitget снижает эту потребность, соединяя несколько уже сложившихся кастодиальных моделей с собственной торговой инфраструктурой.
Это помогает участникам сохранить привычные настройки по кошелькам, процедурам расчетов и отношениям с кастодианами, одновременно расширяя пул торговых площадок, доступных их дескам.
Кроме того, у институтов появляется больше опций при оценке того, как именно перемещается залог, как часто проходят взаиморасчеты по счетам и кто в итоге контролирует базовые активы.
Торговая инфраструктура за пределами офчейн‑кастоди
Институциональное предложение Bitget не ограничивается лишь выбором кастодиана.
Допущенные клиенты могут получать доступ к поддерживаемым спотовым, маржинальным спотовым и фьючерсным рынкам через документированные OES‑интеграции.
Биржа также предоставляет сервисы по институциональному исполнению, инфраструктуру для маркетмейкеров и API для профессиональных торговых операций.
Для количественных стратегий API‑доступ особенно значим: автоматизированным системам необходимо мониторить заявки, балансы, рыночные данные и риски по позициям без опоры исключительно на ручное управление аккаунтами.
На Bitget также действует Unified Trading Account (UTA), который поддерживает использование единого залога для ряда продуктов, сквозной учет P&L и мультиактивную маржу.
Широкое институциональное предложение строится на сочетании торговых возможностей, выбора кастодиальных схем и инфраструктуры для управления капиталом.
При этом важна оговорка: не каждая кастодиальная модель по умолчанию поддерживает все функции UTA или весь перечень продуктов Bitget.
Набор допущенных активов, параметры маржи и режимы доступа к аккаунтам нужно подтверждать отдельно по каждому кастодиану и конкретному институциональному договору.
Сколько стоит офчейн‑расчет на Bitget?
При сравнении издержек имеет смысл отделять собственно плату за расчеты от торговых комиссий и кастодиальных тарифов.
По данным октябрьского анонса Bitget, Copper ClearLoop, Cactus Custody Oasis и Bitfire PrimeMirror в рамках описанных схем не взимают gas‑комиссии за расчеты.
Fireblocks использует ончейн‑расчеты, при этом расходы на gas несет клиент.
В случае OSL MirrorEX gas‑расходы берет на себя OSL.
Эти формулировки касаются только обозначенных комиссий за gas. Они не означают, что услуги кастодиального хранения, финансирования, биржевой торговли или любые сопутствующие расчетные операции предоставляются бесплатно.
Институтам стоит запрашивать полный тарифный план до выбора провайдера.
Для компаний, которые уже работают внутри одной из поддерживаемых кастодиальных экосистем, Bitget особенно интересен тем, что его Open Custody Network предлагает несколько вариантов подключения внешнего залога к исполнению сделок на бирже.
Дополнительные сведения доступны на странице институционального кастоди Bitget.
2. Binance — банковский трипарти и офчейн‑кастоди Ceffu
Краткая справка
- Год основания: 2017
- Ключевые решения: Banking Triparty, Ceffu MirrorX и MirrorRSV
- Кастодиальная модель: банковский залог и кастоди у третьих лиц в цифровых активах
- Поддерживаемый залог: допущенные фиаты, казначейские облигации США, BTC и токенизированные активы в рамках заданных структур
- Минимальный залог для Banking Triparty: 10 млн долларов по опубликованным условиям
- Кому подходит: институтам, которым нужен банковский залог либо сегрегированное хранение цифровых активов
Binance поддерживает институциональную офчейн‑торговлю через две основные схемы: решение Banking Triparty и кастодиальные сервисы на базе Ceffu.
Сервис Banking Triparty позволяет квалифицированным институциональным клиентам хранить допущенный залог у регулируемых банков‑партнеров, сохраняя при этом доступ к торговой инфраструктуре Binance.
Вместо перевода всего залога непосредственно на биржу клиенты могут размещать согласованные активы на банковском счете в рамках трипартийного соглашения.
Поддерживаемый залог включает определенные фиатные валюты, казначейские облигации, BTC и допущенные токенизированные активы — в зависимости от конкретного договора.
Согласно анонсу Binance от 16 июня 2026 года, Banking Triparty предполагает минимум 10 млн долларов залога.
Компания также продлила промо‑период с обнулением сервисной комиссии на залог до 31 декабря 2026 года. Льгота не распространяется на стандартные торговые комиссии биржи, а с января 2027 года должна начать действовать ступенчатая тарифная сетка.
Параллельно Binance работает с Ceffu, которая предлагает решения MirrorX и MirrorRSV.
MirrorX обеспечивает кастодиально‑связаный доступ к торговле на Binance, тогда как MirrorRSV, представленный в июне 2025 года, делает акцент на сегрегированных холодных кошельках и ончейн‑прозрачности.
В рамках MirrorRSV допущенные активы блокируются на выделенных кастодиальных кошельках, а на аккаунт Binance зачисляются соответствующие токены‑представления в соотношении 1:1. Эти «зеркальные» токены могут использоваться в допустимых торговых операциях, включая фьючерсы и маржинальные продукты.
Для институтов, рассматривающих Binance, ключевым решением становится выбор между банковским залогом и кастодиальной инфраструктурой для цифровых активов — в зависимости от структуры портфеля и внутренних требований к риску.
3. OKX — Komainu Connect и BitGo для офчейн‑расчетов
Краткая справка
- Год основания: 2017
- Основные решения: Komainu Connect и BitGo OES
- Кастодиальная модель: регулируемый кастоди у третьих лиц и делегированный залог
- Поддержка Komainu: спот и деривативы, автоматические расчеты
- Интеграция с BitGo: объявлена для институционального предложения в США в апреле 2026 года
- Кому подходит: институтам, которым нужен третий кастодиан с автоматизированным управлением залогом
OKX реализует офчейн‑расчеты для институтов через интеграции с внешними кастодианами, в том числе Komainu и BitGo.
Партнерство с Komainu Connect позволяет допущенным институциональным клиентам держать активы на сегрегированных кастодиальных счетах и одновременно использовать их как обеспечение по сделкам на OKX.
В ноябре 2024 года OKX объявила об усилении интеграции с Komainu, расширив поддержку на сделки со спотом и деривативами.
Обновленная схема включает автоматический клиринг прибыли и убытков между OKX и залоговым кошельком клиента в Komainu.
Кроме того, допущенные институты получают возможность круглосуточно управлять объемом делегированного залога и просматривать историю расчетов через портал Komainu.
Эти функции ориентированы на участников, которые хотят автоматизировать управление обеспечением, сохраняя активы под контролем стороннего кастодиана.
23 апреля 2026 года OKX пошла дальше и объявила о подключении BitGo Off-Exchange Settlement для своего институционального предложения в США.
Интеграция дает допущенным клиентам возможность торговать на OKX, держа активы в регулируемом холодном хранении BitGo, при этом расчеты осуществляются через предусмотренный институциональный workflow.
Региональная привязка к США важна: не стоит исходить из того, что каждая юрисдикционная структура OKX предлагает идентичные интеграции с кастодианами, набор продуктов или деривативов.
Для институтов, рассматривающих OKX, критично заранее уточнить доступность продуктов, требования к залогу и…Расчётные механизмы всегда должны проверяться на соответствие применимому праву и условиям договора хранения активов (custody agreement).
Как внебиржевые расчёты снижают риск контрагента?
Механизмы off-exchange settlement (внебиржевых расчётов) решают давнюю проблему институциональной торговли криптоактивами: как сохранять доступ к биржевой ликвидности, не передавая при этом весь торговый портфель в непосредственное хранение на бирже.
Предположим, квантовая торговая фирма хочет использовать криптовалютное обеспечение на сумму 1 млн долларов.
При классической схеме предварительного депонирования (prefunding) она просто переводит этот 1 млн долларов на биржевой счёт.
В рамках допустимой OES‑структуры институт вместо этого может держать активы у стороннего кастодиана, получая при этом эквивалентный торговый лимит или кредитную линию, признанную биржей.
Объём признанного обеспечения зависит от перечня допустимых активов, коэффициентов обеспечения, договорных условий и установленных риск‑лимитов.
Пример: торговля при внешнем хранении 1 млн долларов
Рассмотрим условную схему с одобренным кастодиальным решением.
<table> <thead> <tr><th>Этап</th><th>Пример</th></tr> </thead> <tbody> <tr><td>Стартовое обеспечение</td><td>$1 000 000 у стороннего кастодиана</td></tr> <tr><td>Торговый лимит</td><td>До $1 000 000 при гипотетических условиях 1:1</td></tr> <tr><td>Торговая активность</td><td>Сделки спотом или деривативами на подключённой бирже</td></tr> <tr><td>Результат расчётов</td><td>Возник чистый торговый убыток $20 000, подлежащий расчёту</td></tr> <tr><td>Процесс расчётов</td><td>$20 000 переводятся или сверяются в соответствии с договором</td></tr> <tr><td>Оставшееся обеспечение</td><td>Около $980 000 до учёта прочих расходов, рыночных движений и корректировок</td></tr> </tbody> </table>Таким образом, институт может торговать, не переводя весь 1 млн долларов базового обеспечения в стандартный кастодиальный контур биржи.
Вместо этого расчёты происходят в рамках согласованной с кастодианом структуры.
Это позволяет снизить концентрацию активов, непосредственно размещённых на бирже, сохранив при этом доступ к её торговой инфраструктуре.
Но возникает важный вопрос:
Если к следующей дате расчётов к оплате предъявлено лишь $20 000, означает ли это, что институт не может потерять больше $20 000?
Нет.
Сумма расчёта отражает обязательства на конкретный момент времени. Она не ограничивает потенциальные убытки от последующих рыночных движений, переоценки залога, ликвидаций, недоплат по расчётам и иных договорных событий.
OES‑структура может предполагать разделение ролей между кастодианом, биржей и расчётным агентом.
Такое решение перераспределяет и меняет характер рисков, но не устраняет их полностью.
Для институтов ключевое преимущество состоит в разделении функций хранения и исполнения сделок при чётко прописанных правилах расчётов, использования залога и процедур дефолта.
Что стоит сравнить перед выбором биржи с внебиржевыми расчётами?
Число подключённых кастодианов — полезный ориентир, но не единственный.
Институт, ежедневно торгующий фьючерсами, будет иметь иные потребности, чем фонд, который лишь периодически ребалансирует долгосрочный криптопортфель.
До подключения к платформе стоит внимательно проработать несколько блоков вопросов.
1. Какой кастодиан соответствует действующей операционной модели?
Торговая фирма, уже работающая с конкретным кастодианом, логично будет искать биржу, поддерживающую этот кастодиальный сервис.
Смена провайдера хранения может потребовать перестройки инфраструктуры кошельков, внутренних процедур согласования, юридических соглашений и операционных контролей.
Именно поэтому Open Custody Network биржи Bitget представляет интерес: она предлагает несколько поддерживаемых кастодиальных решений вместо одного обязательного провайдера.
2. Какова частота расчётов?
Частота расчётов напрямую влияет на управление ликвидностью и операционный риск.
Некоторым институтам комфортнее работать с частыми плановыми расчётами, другие ориентируются на ежедневную сверку или триггерные механизмы, запускаемые при достижении определённых параметров.
В документированной сети Bitget, к примеру, встречаются четырёхчасовые, восьмичасовые, дневные и «loss‑triggered» структуры расчётов.
Главный критерий — соответствие механизма расчётов характеру торговой активности, допустимому уровню риска и потребностям в ликвидности.
3. Какие активы и продукты доступны в рамках схемы?
Не каждое кастодиальное решение поддерживает одинаковый набор залога и торговых инструментов.
Институт может нуждаться в обеспечении в BTC и ETH, стейблкоинах или других допустимых цифровых активах.
Дополнительно может требоваться доступ к спотовому маржинальному рынку, бессрочным фьючерсам (perpetuals) или другим продуктам.
Список поддерживаемых активов и торговых разрешений нужно уточнять именно по выбранной OES‑структуре, а не по всему продуктовому каталогу биржи в целом.
4. Какова совокупная стоимость?
Экономика OES‑решения выходит далеко за рамки стандартных торговых комиссий.
Институтам стоит учитывать кастодиальные тарифы, плату за расчёты, сетевые комиссии (gas), дисконты к залогу (haircuts), ставки финансирования и иные сервисные издержки.
Для высокочастотных стратегий именно стоимость расчётов и управления залогом может существенно повлиять на итоговую доходность.
Для фондов, держащих крупные остатки длительное время, сопоставимую роль играют расходы на хранение и финансирование.
5. Что происходит при дефолте контрагента?
Это, возможно, ключевой вопрос во всём анализе.
Институту важно понимать, кто юридически владеет и контролирует залог, как именно сегрегируются активы, что происходит при дефолте биржи или кастодиана и каким образом урегулируются незакрытые обязательства.
Ответы зависят от условий кастодиальных договоров, применимого права, режима прав на залог и прописанных процедур расчётов.
Никакое сравнение продуктовых функций не заменит тщательного изучения этих документов.
Заключение
Внебиржевые расчёты меняют институциональный подход к криптоторговле. Bitget, Binance и OKX предлагают разные модели доступа к биржевой ликвидности при размещении допустимых активов на внешнем хранении. У каждой платформы свои преимущества, но оптимальный выбор зависит от кастодиальных требований института, его торговых стратегий и подхода к управлению риском.
По мере созревания институционального сегмента крипторынка фокус смещается от чистой ликвидности и исполнения к контролю над тем, как и где размещается капитал. Off-exchange settlement — важный шаг в этом направлении, позволяющий переосмыслить связку «хранение — торговля». И на этом фоне встаёт более широкий вопрос: действительно ли институты должны выбирать между доступом к ликвидности и контролем над своими активами?
Отказ от ответственности: данный материал носит исключительно информационный характер и не является финансовой или инвестиционной рекомендацией. Услуги по хранению и расчётам предоставляются при соблюдении критериев доступности и в соответствии с применимыми условиями и рисками.
