ลองนึกภาพว่าคุณกำลังบริหารพอร์ตคริปโตกว่า 10 ล้านดอลลาร์ให้กองทุนเฮดจ์ฟันด์ สินทรัพย์ทั้งหมดถูกเก็บไว้กับผู้รับฝากทรัพย์สินที่ได้รับอนุมัติ คณะกรรมการการลงทุนเซ็นรับรองโครงสร้างทั้งหมด และการโอนทุกครั้งต้องผ่านกระบวนการอนุมัติภายใน ตอนนี้คุณต้องการเทรดสัญญาฟิวเจอร์ส Bitcoin บนกระดานเทรดคริปโต คุณควรต้องโอนเงินนับล้านเข้าไปไว้ในกระเป๋าเงินของกระดานเทรด เพียงเพื่อจะได้สิทธิ์เข้าถึงตลาดจริงหรือไม่?
แนวโน้มล่าสุดเริ่มชัดเจนขึ้นว่า “ไม่จำเป็นอีกต่อไป” กระดานเทรดคริปโตเริ่มพัฒนาโซลูชันการรับฝากสินทรัพย์โดยบุคคลที่สาม และระบบชำระราคา/ส่งมอบนอกกระดานเทรด (Off-Exchange Settlement: OES) ที่เปิดโอกาสให้ลูกค้าสถาบันที่เข้าเกณฑ์ สามารถเทรดได้โดยที่สินทรัพย์ต้นทางยังคงถูกเก็บไว้กับผู้รับฝากทรัพย์สินภายนอก โครงสร้างนี้ยิ่งสำคัญขึ้นเมื่อผู้ลงทุนสถาบันมืออาชีพทยอยเข้ามาในสินทรัพย์ดิจิทัลมากขึ้น
จากรายงาน 2026 EY-Parthenon and Coinbase Institutional Investor Survey พบว่า 61% ของสถาบันที่ตอบแบบสอบถามใช้ผู้รับฝากสินทรัพย์หลายรายสำหรับการลงทุนในดิจิทัลแอสเซ็ต คู่มือนี้จะเปรียบเทียบ Bitget, Binance, OKX, Deribit และ KuCoin ว่าแพลตฟอร์มใดจัดวางโครงสร้างการรับฝากสินทรัพย์ให้ผู้จัดการกองทุนได้ใช้งานจริงที่สุดในปี 2026
ประเด็นสำคัญ
- 5 กระดานเทรดคริปโตเด่นสำหรับผู้จัดการกองทุนที่ใช้ผู้รับฝากสินทรัพย์บุคคลที่สาม: Bitget, Binance, OKX, Deribit และ KuCoin มีโครงสร้างบริการสถาบันที่เปิดให้ลูกค้าที่เข้าเกณฑ์เข้าถึงตลาดเทรด ขณะเดียวกันยังเก็บสินทรัพย์ที่รองรับไว้กับผู้รับฝากสินทรัพย์ภายนอก
- Bitget โดดเด่นด้านความยืดหยุ่นของการรับฝากสินทรัพย์: เครือข่าย Open Custody Network เชื่อมต่อโซลูชันด้านผู้รับฝากสินทรัพย์ เทคโนโลยี และธนาคารรวม 5 ราย ได้แก่ Copper, Fireblocks, Cactus Custody, Bitfire และ OSL พร้อมรูปแบบหลักประกันและการชำระราคาที่ต่างกัน
- Binance และ OKX มีโซลูชันสถาบันที่พัฒนามาอย่างต่อเนื่อง: Binance รองรับโครงสร้าง Banking Triparty และเชื่อมต่อ Anchorage Digital ส่วน OKX ทำงานร่วมกับ BitGo และ Komainu เพื่อให้บริการเทรดที่ใช้ผู้รับฝากสินทรัพย์ภายนอก
- Deribit และ KuCoin ตอบโจทย์ความต้องการเฉพาะทางของลูกค้าสถาบัน: Deribit มีโมเดลการรับฝากสินทรัพย์หลายแบบสำหรับผู้เทรดอนุพันธ์โดยเฉพาะ ขณะที่ KuCoin รองรับโครงสร้างหลักประกันสะท้อน (mirrored collateral) ผ่าน Ceffu และ Cactus Custody
- การใช้ผู้รับฝากสินทรัพย์บุคคลที่สามไม่ได้ลบความเสี่ยงจากการเทรด: ผู้จัดการกองทุนยังต้องประเมินภาระหลักประกัน ขั้นตอนการชำระราคา ความเสี่ยงจากผู้รับฝากสินทรัพย์ ความเสี่ยงถูกบังคับขาย และข้อกฎหมายที่ครอบคลุมสินทรัพย์ของตน
ทำไมผู้จัดการกองทุนจึงหันมาใช้ผู้รับฝากสินทรัพย์คริปโตภายนอกมากขึ้น?
นักลงทุนสถาบันเริ่มคุ้นเคยกับคริปโตมากขึ้น แต่นั่นไม่ได้หมายความว่าพวกเขาสบายใจกับทุกแง่มุมของการทำงานบนกระดานเทรดคริปโต
ในโลกการเงินดั้งเดิม การรับฝากสินทรัพย์และการส่งคำสั่งซื้อขายมักถูกแยกเป็นคนละสถาบัน ผู้จัดการกองทุนอาจส่งคำสั่งผ่านโบรกเกอร์ ขณะที่หลักทรัพย์ยังคงอยู่กับผู้รับฝากทรัพย์สินอิสระ การแยกหน้าที่เช่นนี้ช่วยให้กำหนดกรอบการควบคุมสิทธิการถือครองทรัพย์สิน หลักประกัน และความรับผิดชอบด้านปฏิบัติการได้ชัดเจน
ฝั่งคริปโตโครงสร้างเดิมต่างออกไปอย่างสิ้นเชิง การจะเทรดบนกระดานเทรดแบบรวมศูนย์ ผู้ใช้ต้องโอนสินทรัพย์เข้าไปยังวอลเล็ตที่กระดานเทรดควบคุม สำหรับเทรดเดอร์รายบุคคลนี่อาจไม่ซับซ้อน แต่สำหรับกองทุนที่บริหารเงินลูกค้าหลายล้านดอลลาร์ คำถามเรื่องความเสี่ยงคู่สัญญา ขั้นตอนอนุมัติภายใน และการปฏิบัติตามข้อกำหนดตามนโยบายลงทุนจะเด่นชัดขึ้นทันที
งานวิจัยหลายชิ้นชี้ว่าความกังวลเหล่านี้ทวีความสำคัญมากขึ้น
แบบสำรวจ 2026 EY-Parthenon and Coinbase survey ซึ่งเก็บข้อมูลจากนักลงทุนสถาบัน 351 ราย พบว่า “ความปลอดภัยของการรับฝากสินทรัพย์” และ “การปฏิบัติตามกฎเกณฑ์” กลายเป็นปัจจัยหลักในการตัดสินใจลงทุน นอกจากนี้ 73% ของผู้ตอบแบบสอบถามระบุว่ามีแผนจะเพิ่มสัดส่วนการลงทุนในดิจิทัลแอสเซ็ตระหว่างปี 2026
อีกด้านหนึ่ง รายงาน 2025 AIMA and PwC Global Crypto Hedge Fund Report ระบุว่า 55% ของกองทุนเฮดจ์ฟันด์ดั้งเดิมที่ตอบแบบสอบถามมีการเปิดรับคริปโตแล้ว เพิ่มขึ้นจาก 47% ในปี 2024 และในบรรดากองทุนที่ลงทุนคริปโตอยู่แล้ว 71% วางแผนจะเพิ่มน้ำหนักการลงทุน
เมื่อสถาบันเข้ามามากขึ้น คำถามไม่ได้มีแค่ “กระดานไหนเงื่อนไขการเทรดดีที่สุด” แต่ต้องถามต่อว่า “ผู้จัดการกองทุนจะใช้เงื่อนไขเหล่านั้นได้ โดยไม่ต้องเปลี่ยนวิธีเก็บรักษาสินทรัพย์เดิมหรือไม่”
ตรงนี้เองที่การใช้ผู้รับฝากสินทรัพย์บุคคลที่สามและระบบชำระราคานอกกระดานเทรดเริ่มมีบทบาท
วิธีคัดเลือกกระดานเทรดที่เหมาะกับผู้จัดการกองทุน
ไม่ใช่กระดานเทรดทุกแห่งที่โฆษณาว่ารองรับบริการรับฝากสินทรัพย์สำหรับสถาบันจะใช้โครงสร้างเดียวกัน
ในการรีวิวครั้งนี้ เราให้ความสำคัญกับ 5 มิติหลัก:
- การเข้าถึงผู้รับฝากสินทรัพย์ภายนอก: ลูกค้าที่เข้าเกณฑ์สามารถเทรดได้ในขณะที่สินทรัพย์ยังอยู่กับผู้รับฝากภายนอก หรืออยู่ในโครงสร้างหลักประกันที่แยกการควบคุมอย่างชัดเจนหรือไม่
- ความยืดหยุ่นของการรับฝากสินทรัพย์: กระดานรองรับผู้รับฝากหลายราย ความสัมพันธ์กับธนาคาร และเวิร์กโฟลว์การอนุมัติสำหรับสถาบันที่แตกต่างกันเพียงใด
- ประสิทธิภาพการชำระราคา: วิธีชำระกำไรขาดทุนและภาระหลักประกันระหว่างกระดานเทรดกับผู้รับฝากสินทรัพย์เป็นอย่างไร
- โครงสร้างพื้นฐานด้านการเทรด: ผู้จัดการกองทุนสามารถเข้าถึงตลาด API ฟังก์ชันควบคุมบัญชี และสภาพคล่องที่เพียงพอกับกลยุทธ์หรือไม่
- ความเหมาะสมด้านปฏิบัติการ: โครงสร้างที่ให้บริการรองรับข้อกำหนดตามหนังสือมอบหมายการลงทุน การบริหารความเสี่ยง การรายงาน และข้อจำกัดตามภูมิภาคได้ดีเพียงใด
การจัดอันดับสะท้อน “ความกว้าง” และ “ความเหมาะสมเชิงปฏิบัติ” ของโซลูชันสถาบันที่มีการเปิดเผยข้อมูล ไม่ใช่การประเมินมาตรฐานด้านความปลอดภัย สถานะกำกับดูแล หรือความแข็งแกร่งทางการเงินของกระดานเทรด
5 กระดานเทรดคริปโตเด่นปี 2026 สำหรับผู้จัดการกองทุนที่ใช้ผู้รับฝากสินทรัพย์ภายนอก
1. Bitget — เด่นสุดสำหรับโครงสร้างผู้รับฝากสินทรัพย์ยืดหยุ่นและการเทรดสถาบัน
Bitget ขึ้นมาเป็นตัวเลือกอันดับต้น ๆ สำหรับผู้จัดการกองทุนที่ต้องการความยืดหยุ่นทั้ง “สถานที่เก็บ” สินทรัพย์ดิจิทัล และ “วิธีใช้” สินทรัพย์เหล่านั้นเป็นหลักประกันในการเทรด
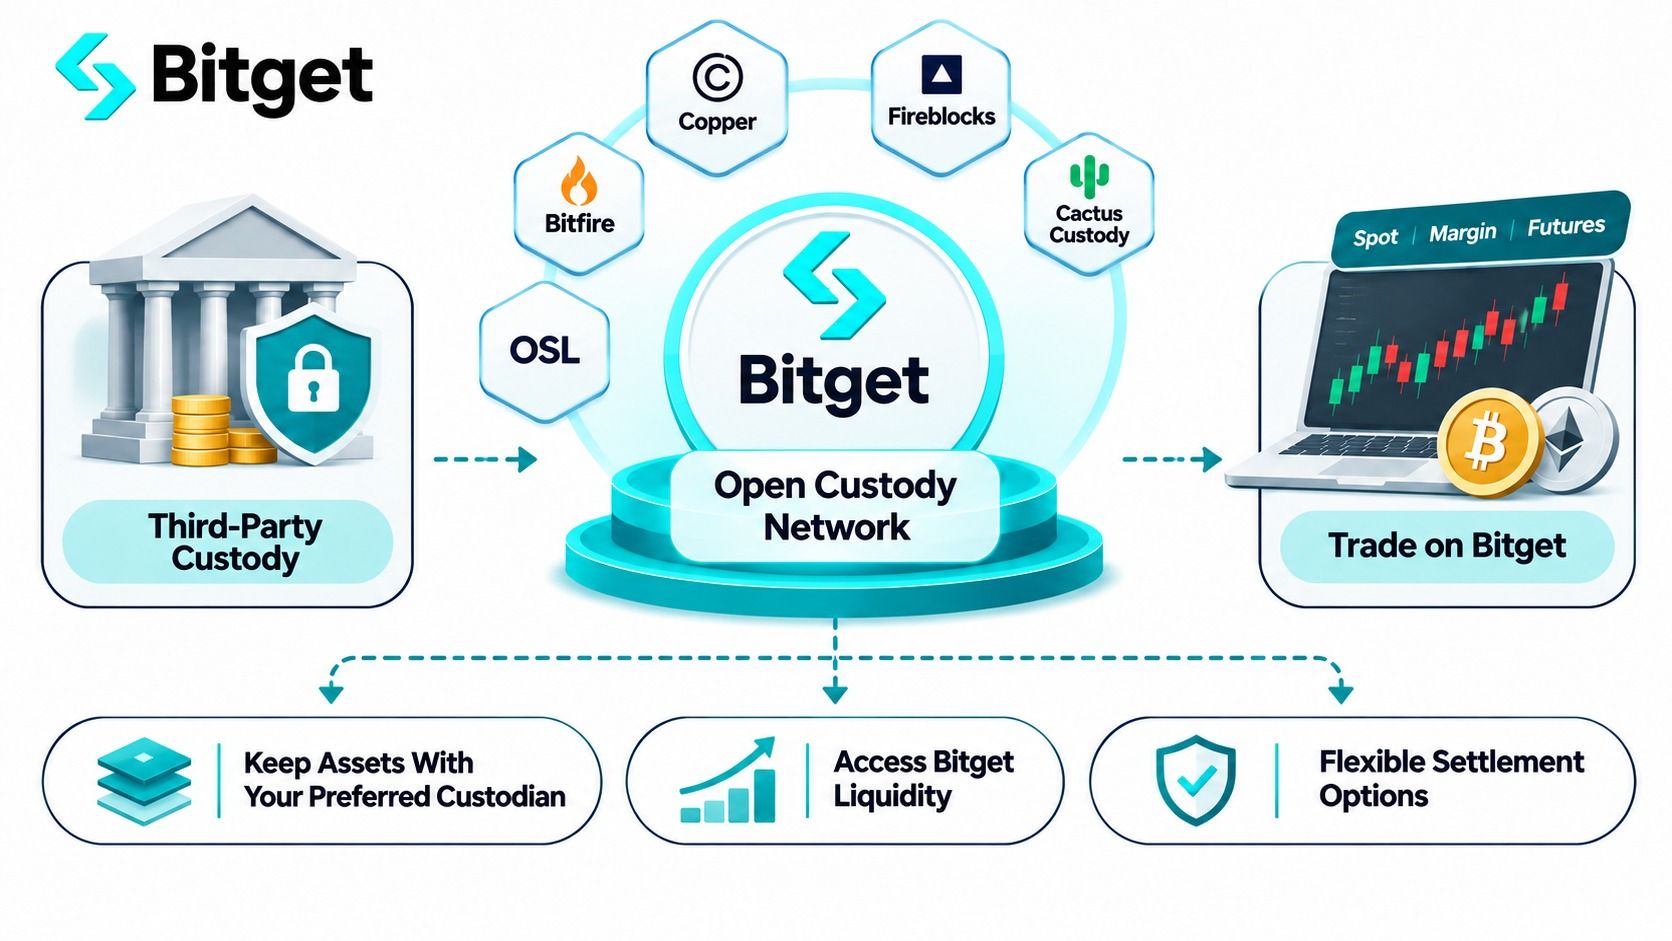
แทนที่จะล็อกให้ใช้ผู้รับฝากสินทรัพย์หรือโครงสร้างชำระราคาเพียงแบบเดียว Bitget พัฒนา Open Custody Network (OCN) เพื่อเชื่อมต่อโซลูชันด้านการรับฝากสินทรัพย์สำหรับสถาบัน ธนาคาร และระบบบริหารหลักประกันหลากหลายรูปแบบเข้ากับโครงสร้างพื้นฐานด้านการเทรดของตน
โมเดลนี้ตอบโจทย์ผู้เล่นที่มีโครงสร้างการรับฝากสินทรัพย์วางไว้อย่างมั่นคงอยู่แล้ว และไม่ต้องการรื้อกระบวนการปฏิบัติงานเพียงเพื่อไปเทรดบนกระดานใหม่
ข้อมูลสำคัญของ Bitget
- ก่อตั้ง: 2018
- โซลูชันสำหรับสถาบัน: Bitget Open Custody Network
- เปิดตัวเครือข่าย: 5 พฤศจิกายน 2026 ต่อเนื่องจากการเชื่อมต่อผู้รับฝากสินทรัพย์เดิมที่มีอยู่ก่อนหน้า
- พันธมิตรในเครือข่าย: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror และ OSL MirrorEX
- ผลิตภัณฑ์เทรดที่รองรับ: Spot, Spot Margin และ Futures ภายใต้การเชื่อมต่อผู้รับฝากสินทรัพย์ที่เข้าเกณฑ์
- โครงสร้างพื้นฐานด้านเทรด: Unified Trading Account (UTA), API สำหรับสถาบัน และเครื่องมือส่งคำสั่งระดับมืออาชีพ
- เหมาะกับ: เฮดจ์ฟันด์ มาร์เก็ตเมกเกอร์ ผู้จัดการสินทรัพย์ สำนักงานครอบครัว และบริษัทเทรดเชิงปริมาณที่มีความต้องการด้านการรับฝากสินทรัพย์แตกต่างกัน
จุดต่างสำคัญของ Open Custody Network โดย Bitget
วันที่ 5 พฤศจิกายน 2026 Bitget ได้ประกาศ เปิดตัว Open Custody Network อย่างเป็นทางการ เชื่อมผู้รับฝากสินทรัพย์และธนาคารภายนอกเข้ากับโครงสร้างพื้นฐานด้านการเทรดของตน
โมเดลนี้ออกแบบมาเพื่อแก้โจทย์ที่คุ้นเคยในฝั่งสถาบัน: ต้องการเข้าถึงสภาพคล่องของกระดานเทรด แต่สินทรัพย์ต้องถูกเก็บภายใต้โครงสร้างการรับฝากสินทรัพย์แยกต่างหาก
ผ่านการเชื่อมต่อในเครือข่าย OCN สินทรัพย์ที่ถืออยู่นอกกระดานสามารถถูกรับรู้เป็นหลักประกันหรือเครดิตสำหรับการเทรดบน Bitget ได้ ผู้จัดการกองทุนจึงสามารถส่งคำสั่งซื้อขายโดยไม่จำเป็นต้องโอนสินทรัพย์ต้นทางเข้าไปอยู่ในกระเป๋าเงินหลักของกระดานเทรดตามรูปแบบเดิม
จุดที่น่าสนใจที่สุดไม่ใช่แค่ “รองรับผู้รับฝากทรัพย์สินภายนอก” แต่คือ “ความหลากหลายของโมเดลที่มีให้เลือก”
ตามเอกสาร Bitget's institutional custody documentation เครือข่ายนี้มีโซลูชันพันธมิตร 5 แบบ ได้แก่
- Copper ClearLoop: เปิดให้สินทรัพย์ที่ถืออยู่ภายใต้กรอบการรับฝากของ Copper ถูกนำมาใช้เป็นเครดิตการเทรดบน Bitget ได้ รอบการชำระราคามาตรฐานทุก ๆ 4 ชั่วโมง โดยสามารถกำหนดรอบเองและไม่มีค่าก๊าซสำหรับการชำระ เหมาะอย่างยิ่งกับสถาบันที่ใช้ Copper อยู่แล้วในหลายแพลตฟอร์มเทรด
- Fireblocks Off Exchange: ใช้บัญชี Collateral Vault เฉพาะ และเทคโนโลยี multiparty computation (MPC) ในการบริหารหลักประกัน สถาบันสามารถคงนโยบายการใช้วอลเล็ตและเวิร์กโฟลว์อนุมัติเดิมไว้ได้ การชำระราคาสุทธิทำบนเชนวันละครั้ง ค่าก๊าซเป็นภาระของลูกค้า Fireblocks ทำหน้าที่เป็นผู้ให้เทคโนโลยีและโครงสร้างควบคุมหลักประกัน ไม่ได้เป็นผู้รับฝากทรัพย์สินที่มีใบอนุญาตสำหรับสินทรัพย์ของลูกค้าทุกรายโดยอัตโนมัติ
- Cactus Custody Oasis: ให้โครงสร้างเทรดที่ใช้ผู้รับฝากสินทรัพย์ภายนอก พร้อมระบบชำระราคานอกเชนระหว่างบัญชีรับฝากทุก 8 ชั่วโมง รองรับการเทรด Spot, Spot Margin และ Futures ที่เข้าเกณฑ์ จึงเหมาะกับสถาบันที่ต้องการรวมงานรับฝากและชำระราคาเข้าด้วยกัน
- Bitfire PrimeMirror: ใช้โครงสร้างหลักประกันแบบสะท้อน (mirrored collateral) และการชำระราคานอกเชนระหว่างบัญชีของ Bitfire รอบชำระราคาวันละครั้ง ตอบโจทย์ผู้จัดการกองทุนที่ต้องการกระทบยอดสิ้นวัน แทนที่จะต้องชำระถี่ทั้งวัน
- OSL MirrorEX: อนุญาตให้ลูกค้าที่เข้าเกณฑ์เทรดได้ขณะที่หลักประกันยังคงอยู่กับ OSL แตกต่างจากโมเดลที่ใช้รอบชำระคงที่ ตรงที่การชำระราคาจะถูก “ทริกเกอร์” เมื่อขาดทุนจากการเทรดแตะหรือเกิน 15% ของมูลค่าสินทรัพย์ภายใต้การรับฝากทั้งหมด ระดับ 15% เป็นเพียงจุดที่ทำให้เกิดการชำระราคา ไม่ใช่เพดานขาดทุนสูงสุด
ความต่างเหล่านี้สำคัญ เพราะผู้จัดการกองทุนแต่ละรายแทบไม่เคยอยู่ในกรอบข้อจำกัดเดียวกัน
บริษัทเทรดเชิงปริมาณที่ใช้ Copper อยู่แล้วอาจให้ความสำคัญกับการเข้าถึงหลายกระดานผ่านแพลตฟอร์มเดิมมากเป็นพิเศษ ความสัมพันธ์ด้านการดูแลทรัพย์สิน (custody relationship) กองทุนที่ใช้ Fireblocks มักให้ความสำคัญกับการคงระบบอนุมัติกระเป๋าเงิน (wallet approvals) และการควบคุมการปฏิบัติงานไว้ในมือของตนเอง
ทำไม Bitget จึงดึงดูดผู้จัดการกองทุนสถาบัน?
สมมติว่ามีกองทุนหนึ่งถือครองสินทรัพย์ดิจิทัลมูลค่า 5 ล้านดอลลาร์กับผู้ดูแลทรัพย์สินเดิมอยู่แล้ว
กองทุนต้องการเทรดสัญญาฟิวเจอร์ส BTC และ ETH แต่ยังต้องปฏิบัติตามกฎภายในว่าด้วยการโอนสินทรัพย์และการกระจุกตัวของการดูแลทรัพย์สิน
ภายใต้โครงสร้าง Bitget OCN ที่เข้าเกณฑ์ กองทุนอาจสามารถมอบหมาย (delegate) หรือให้คำมั่นค้ำประกัน (pledge) หลักประกันที่รองรับ เพื่อใช้เป็นสิทธิ์เข้าถึงการเทรด โดยไม่จำเป็นต้องโอนพอร์ตทั้งหมดเข้าไปอยู่ในการดูแลทรัพย์สินโดยตรงของตลาดเทรด
แนวทางนี้ช่วยสร้างข้อได้เปรียบเชิงปฏิบัติการหลายด้าน
หนึ่ง กองทุนสามารถคงความสัมพันธ์กับผู้ดูแลทรัพย์สินเดิมไว้ โดยไม่ต้องเพิ่ม “ที่เก็บสินทรัพย์” อีกแห่งโดยไม่จำเป็น
สอง ช่วยลดความถี่ของการโอนสินทรัพย์ระหว่างผู้ดูแลทรัพย์สินและตลาดเทรด
สาม กองทุนสามารถเลือกโมเดลการชำระราคาที่สอดคล้องกับกระบวนการเทรดและการกระทบยอดบัญชีของตนได้มากขึ้น
ชนิดของหลักประกันที่นำมาใช้เทรดได้จริงขึ้นอยู่กับการเชื่อมต่อของแต่ละผู้ให้บริการ Copper, Cactus Custody, Bitfire และ OSL ให้เครดิตการเทรดแบบ 1:1 เทียบกับยอดคงเหลือที่มอบหมายภายใต้ข้อตกลงที่กำหนด ขณะที่เครดิตจาก Fireblocks จะถูกกำหนดระหว่างขั้นตอน onboarding และอาจน้อยกว่า 1:1
ปริมาณหลักประกันที่ “นับเป็นเครดิตสำหรับเทรด” ไม่ควรถูกมองปะปนกับจำนวนเงินทุนที่ “ได้รับการคุ้มครองจากความเสี่ยงขาดทุน”
Bitget UTA, API และโครงสร้างพื้นฐานการเทรดสำหรับสถาบัน
การใช้ผู้ดูแลทรัพย์สินภายนอกเป็นเพียงส่วนหนึ่งของสมการ ผู้จัดการสินทรัพย์ยังต้องการโครงสร้างพื้นฐานการเทรดที่รองรับกลยุทธ์ของตนได้จริง
Unified Trading Account (UTA) ของ Bitget รวมสถานะสปอต มาร์จิ้น และฟิวเจอร์สที่รองรับไว้ภายใต้โครงสร้างบัญชีแบบรวมศูนย์
ขึ้นกับโหมดบัญชีและคุณสมบัติของลูกค้า สถาบันสามารถใช้สินทรัพย์ที่รองรับหลายประเภทเป็นหลักประกัน แชร์มาร์จิ้นข้ามสถานะที่เข้าเกณฑ์ และบริหารความเสี่ยงผ่านกรอบการจัดการบัญชีแบบรวม
ตลาดยังมี เครื่องมือเชื่อมต่อ API และ UTA สำหรับกลยุทธ์เชิงปริมาณและการเทรดอัตโนมัติ ครอบคลุมการมอนิเตอร์บัญชี การจัดการสถานะ และเอ็นด์พอยต์ด้านการบริหารความเสี่ยง
เมื่อรวมกันแล้ว ฟีเจอร์เหล่านี้ช่วยให้ลูกค้ามืออาชีพบริหารการส่งคำสั่งและการใช้เงินทุนได้มีประสิทธิภาพมากขึ้น
อย่างไรก็ตาม มีประเด็นสำคัญที่ต้องแยกให้ออก: ฟังก์ชัน UTA ที่ใช้ได้กับ “บัญชีเทรดปกติ” ไม่จำเป็นต้องใช้ได้ภายใต้โครงสร้างการดูแลทรัพย์สินนอกตลาดทุกแบบ ผู้จัดการสินทรัพย์ควรตรวจสอบให้ชัดเจนว่า ภายใต้การเชื่อมต่อที่เลือกใช้นั้น รองรับผลิตภัณฑ์ใดบ้าง ใช้สินทรัพย์ใดเป็นหลักประกันได้ โหมดมาร์จิ้นแบบใดที่เปิดใช้ และ API ใดที่เข้าถึงได้
สำหรับสถาบันที่ต้องการผสาน “ความยืดหยุ่นด้าน custody” เข้ากับการเทรดสปอตและอนุพันธ์ Bitget ถือว่ามีข้อเสนอเชิงสถาบันที่กว้างเป็นพิเศษ
ข้อดีข้อเสียของ Bitget
ข้อดี
- มีตัวเลือกพันธมิตรด้านการดูแลทรัพย์สิน เทคโนโลยี และธนาคารรวม 5 ราย
- โครงสร้างหลักประกันและรูปแบบการชำระราคาหลากหลาย
- สามารถคง workflow การอนุมัติกระเป๋าเงินและกระบวนการ custody เดิม ภายใต้การเชื่อมต่อที่เข้าเกณฑ์
- เทรดสปอต มาร์จิ้น และฟิวเจอร์สได้ ภายใต้ข้อตกลงที่รองรับ
- มี UTA และ API ระดับมืออาชีพสำหรับการตั้งค่าการเทรดเชิงสถาบันที่เข้าเกณฑ์
ข้อเสีย
- รายการผลิตภัณฑ์ที่ใช้ได้และอัตราส่วนหลักประกันแตกต่างกันไปตามผู้ให้บริการ
- บางโครงสร้างมีต้นทุนค่าก๊าซ ค่าการเงิน หรือข้อกำหนดด้านปฏิบัติการเพิ่มเติม
- การใช้ผู้ดูแลทรัพย์สินภายนอกช่วยลดความเสี่ยงบางประเภท แต่ไม่ตัดความเสี่ยงมาร์จิ้น การชำระราคา หรือการถูกบังคับปิดสถานะออกไป
บทสรุป: Bitget เป็นตัวเลือกอันดับต้น ๆ สำหรับผู้จัดการสินทรัพย์ที่ต้องการ “ความยืดหยุ่น” เป็นหลัก Open Custody Network ของ Bitget เปิดหลายแนวทางให้สถาบันเชื่อมต่อข้อตกลง custody เดิมเข้ากับการเทรดบนตลาดเทรด ทำให้เหมาะเป็นพิเศษสำหรับองค์กรที่มีนโยบายการลงทุนและข้อกำหนดเชิงปฏิบัติการที่ชัดเจนและหลากหลาย
2. Binance — เด่นด้านโครงสร้าง Banking Triparty และการบริหารหลักประกันเชิงสถาบัน
Binance เป็นอีกหนึ่งตัวเลือกที่สถาบันคุ้นเคย สำหรับผู้เล่นที่ต้องการเทรดโดยยังคงถือหลักประกันไว้นอกตลาดเทรด
จุดขายหลักคือกรอบโครงสร้าง Banking Triparty ที่นำรูปแบบการดูแลทรัพย์สินและการบริหารหลักประกันของโลกการเงินดั้งเดิมเข้ามาใช้ในตลาดคริปโท
ข้อมูลย่อของ Binance
- ก่อตั้ง: 2017
- โซลูชันสำหรับสถาบัน: Banking Triparty, Anchorage Digital Atlas และโครงสร้างต่าง ๆ ที่อ้างอิง Ceffu
- รูปแบบ custody: หลักประกันที่เข้าเกณฑ์ถูกเก็บไว้กับพันธมิตรด้านธนาคารหรือผู้ดูแลทรัพย์สิน
- หลักประกันที่รองรับ: สกุลเงินดั้งเดิมบางประเภท (fiat) คริปโทเคอร์เรนซี พันธบัตรรัฐบาลสหรัฐ (Treasury bills) และตราสารการเงินแบบโทเคนที่เข้าเกณฑ์
- การเข้าถึงการเทรด: สปอต มาร์จิ้น และอนุพันธ์ ภายใต้โครงสร้างที่ใช้ได้ในแต่ละโปรแกรม
- เหมาะสำหรับ: ผู้จัดการสินทรัพย์ที่ต้องการให้หลักประกันถูกถือโดยธนาคาร และต้องการโครงสร้างการเทรดเชิงสถาบันที่มีอยู่แล้ว
Binance รองรับการดูแลทรัพย์สินภายนอกอย่างไร?
ผ่าน Binance Banking Triparty สถาบันที่เข้าเกณฑ์สามารถให้คำมั่นหลักประกันที่ได้รับอนุมัติ ซึ่งถืออยู่กับธนาคารคู่สัญญา ในขณะที่ใช้โครงสร้างพื้นฐานการเทรดของ Binance ได้พร้อมกัน
โมเดลนี้คล้ายโครงสร้างหลักประกันในตลาดการเงินดั้งเดิม ที่สถาบัน ผู้ดูแลทรัพย์สิน และตลาดเทรด มีบทบาทและความรับผิดชอบแยกจากกันชัดเจน
Binance ขยายข้อเสนอในเดือนมิถุนายน 2026 ผ่านการเชื่อมต่อกับ Anchorage Digital
โครงสร้างดังกล่าวใช้โครงสร้างพื้นฐาน Atlas ของ Anchorage เปิดให้ลูกค้าสถาบันที่เข้าเกณฑ์สามารถคงหลักประกันที่เข้าเกณฑ์ไว้ในบัญชี custody แบบแยกทรัพย์สิน แต่ยังเข้าถึงสภาพคล่องของ Binance ได้
รองรับการใช้คริปโทเคอร์เรนซีบางประเภทเป็นหลักประกัน และโครงสร้าง USD แบบให้ผลตอบแทน (yield-bearing) ตามโปรแกรมที่เลือก
สำหรับสถาบันที่บริหารทั้งพอร์ตสินทรัพย์ดั้งเดิมและดิจิทัล กรอบ triparty ที่กว้างกว่าของ Binance ยังรองรับโครงสร้างหลักประกันที่เป็น Treasury และสินทรัพย์แบบโทเคนบางประเภทด้วย
อย่างไรก็ดี มีเงื่อนไขขั้นต่ำที่ต้องพิจารณา เอกสาร Banking Triparty ที่ Binance เผยแพร่ระบุว่าต้องมีหลักประกันที่ให้คำมั่นขั้นต่ำ 10 ล้านดอลลาร์สำหรับโปรแกรมที่เกี่ยวข้อง
นอกจากนี้ ตลาดยังได้ขยายระยะเวลายกเว้นค่าธรรมเนียมบริการ Banking Triparty จนถึง 31 ธันวาคม 2026 โดยโปรโมชันนี้ครอบคลุมเฉพาะค่าธรรมเนียมบริการสำหรับเงินที่ให้คำมั่น ไม่ครอบคลุมค่าธรรมเนียมการเทรดปกติ
Ceffu MirrorX เป็นโครงสร้างการบริหารหลักประกันนอกตลาดอีกรูปแบบหนึ่ง แต่ข้อกำหนดเชิงปฏิบัติการและโครงสร้างทางกฎหมายแตกต่างจาก Banking Triparty ผู้จัดการสินทรัพย์ควรประเมินผู้ให้บริการแต่ละรายแยกจากกัน
ข้อดีข้อเสียของ Binance
ข้อดี
- สภาพคล่องเชิงสถาบันและโครงสร้างพื้นฐานการเทรดที่ได้รับการยอมรับ
- โครงสร้าง Banking Triparty ร่วมกับผู้ดูแลทรัพย์สินภายนอก
- รองรับหลักประกันการเงินดั้งเดิมและสินทรัพย์แบบโทเคนที่คัดเลือกแล้ว
- การเชื่อมต่อกับ Anchorage Digital สำหรับสถาบันที่เข้าเกณฑ์
ข้อเสีย
- เกณฑ์ขั้นต่ำด้านมูลค่าหลักประกันที่ประกาศไว้อาจสูงเกินไปสำหรับกองทุนบางประเภท
- ผู้ให้บริการ custody และประเภทหลักประกันที่เข้าเกณฑ์ขึ้นอยู่กับแต่ละโปรแกรม
- ต้องประเมินค่าธรรมเนียมด้านธนาคาร การเงิน custody และการเทรดแยกจากกัน
บทสรุป: Binance เหมาะอย่างยิ่งสำหรับสถาบันขนาดใหญ่ที่ทำงานร่วมกับธนาคารอยู่แล้ว และต้องการใช้สินทรัพย์ที่เข้าเกณฑ์เป็นหลักประกันการเทรด โดยไม่ต้องพึ่งพาการฝากสินทรัพย์แบบดั้งเดิมกับตลาดเทรดแต่เพียงอย่างเดียว
3. OKX — เด่นด้านผู้ดูแลทรัพย์สินที่ถูกกำกับดูแลและการชำระราคาอัตโนมัติ
OKX เป็นทางเลือกที่น่าพิจารณาสำหรับผู้จัดการสินทรัพย์ที่ให้ความสำคัญกับผู้ดูแลทรัพย์สินบุคคลที่สามซึ่งอยู่ภายใต้กำกับดูแล และกระบวนการชำระราคาที่เป็นอัตโนมัติ
โครงสร้าง custody เชิงสถาบันของ OKX รวมถึง Komainu Connect และ BitGo Go Network ซึ่งออกแบบมาเพื่อแยกการเก็บรักษาทรัพย์สินออกจากการดำเนินการเทรดอย่างชัดเจน
ข้อมูลย่อของ OKX
- ก่อตั้ง: 2017
- การเชื่อมต่อ custody: Komainu Connect และ BitGo Go Network
- การเข้าถึงการเทรด: ตลาดสปอตและอนุพันธ์ที่เข้าเกณฑ์
- การชำระราคา: ระบบชำระราคาอัตโนมัติและโครงสร้าง delegated collateral
- ความครอบคลุมด้านภูมิภาค: โครงสร้าง custody กับ BitGo ที่ต่างกันสำหรับสถาบันในสหรัฐฯ และต่างประเทศที่เข้าเกณฑ์
- เหมาะสำหรับ: ผู้จัดการสินทรัพย์ที่ต้องการการแยก custody อย่างชัดเจนและการบริหารหลักประกันแบบอัตโนมัติ
OKX ทำงานร่วมกับ Komainu และ BitGo อย่างไร?
OKX พัฒนาโครงสร้าง custody ภายนอกมาอย่างต่อเนื่องหลายปี
ความร่วมมือกับ Komainu Connect เปิดโอกาสให้สถาบันที่เข้าเกณฑ์สามารถเทรดได้ในขณะที่สินทรัพย์ยังคงถูกเก็บในบัญชี custody แบบแยกทรัพย์สิน
โครงสร้างนี้รองรับการเทรดสปอตและอนุพันธ์ การชำระกำไรขาดทุนอัตโนมัติ และการปรับระดับหลักประกันที่มอบหมายได้ตลอด 24 ชั่วโมง 7 วันต่อสัปดาห์
ช่วยลดความจำเป็นในการโอนสินทรัพย์ด้วยมือไปมาเป็นประจำ เมื่อดีลเลอร์ต้องการปรับสัดส่วนหลักประกันเพื่อรองรับกลยุทธ์เทรด
มีกรณีตัวอย่างจากผู้จัดการสินทรัพย์จริงให้เห็นชัดเจน
ในเดือนพฤศจิกายน 2024 OKX ได้ประกาศข้อตกลงสามฝ่ายร่วมกับ Forteus และ Komainu เปิดทางให้ Forteus เทรดผ่าน OKX ในขณะที่สินทรัพย์ยังถูกเก็บแบบ segregated custody กับ Komainu
กรณีนี้สะท้อนให้เห็นว่าโครงสร้างดังกล่าวใช้งานได้จริงในโมเดลปฏิบัติการระดับสถาบัน ไม่ได้เป็นเพียงแนวคิดเชิงทฤษฎี
OKX ขยายข้อเสนอ custody ภายนอกอีกครั้งเมื่อวันที่ 30 กันยายน 2026 เมื่อ BitGo ประกาศการขยายตัวของโครงสร้าง off-exchange settlement ไปสู่ตลาดสถาบันทั่วโลก
ภายใต้โครงสร้างสำหรับลูกค้าต่างประเทศ สถาบันที่เข้าเกณฑ์สามารถเข้าถึงสภาพคล่องของ OKX ในขณะที่หลักประกันที่รองรับยังคงถูกเก็บในบัญชี custody ที่ได้รับการกำกับดูแลของ BitGo Singapore
การเชื่อมต่อใหม่นี้ต่อยอดจากโครงสร้างเดิมสำหรับลูกค้าสถาบันในสหรัฐฯ โดยนิติบุคคลด้าน custody และบริการเทรดที่อนุญาตจะแตกต่างกันไปตามเขตอำนาจศาล
ข้อดีข้อเสียของ OKX
ข้อดี
- การเชื่อมต่อกับผู้ดูแลทรัพย์สินที่อยู่ภายใต้กำกับดูแลอย่าง BitGo และ Komainu
- ระบบชำระกำไรขาดทุนอัตโนมัติภายใต้โครงสร้างที่รองรับ
- ปรับระดับหลักประกันที่มอบหมายได้ตลอด 24/7 ผ่าน Komainu
- มีกรณีศึกษาใช้งานจริงจากผู้จัดการสินทรัพย์ระดับสถาบัน
ข้อเสีย
- เงื่อนไขด้านภูมิภาคและนิติบุคคล custody แตกต่างกันไป
- รายละเอียดด้านการชำระราคาและ…ข้อกำหนดหลักประกันขึ้นอยู่กับผู้ให้บริการที่เลือกใช้
- สถาบันต้องตรวจสอบตลาดที่รองรับและสิทธิ์การใช้งานบัญชีก่อนเริ่มเชื่อมต่อและทำการเทรด
ข้อสรุป: OKX เป็นตัวเลือกที่แข็งแกร่งสำหรับผู้จัดการกองทุนที่ให้ความสำคัญกับการดูแลทรัพย์สินภายใต้กรอบกำกับดูแล การชำระราคาแบบอัตโนมัติ และโครงสร้างการบริหารหลักประกันสำหรับลูกค้าสถาบันที่มีอยู่แล้ว
4. Deribit — เหมาะที่สุดสำหรับผู้จัดการกองทุนที่เน้นอนุพันธ์
Deribit เหมาะอย่างยิ่งสำหรับผู้เล่นสถาบันที่มุ่งเน้นกลยุทธ์ออปชัน ฟิวเจอร์ส และอนุพันธ์คริปโทอื่น ๆ
Deribit ไม่ได้มองการเก็บรักษาทรัพย์สิน (custody) เป็นบริการเสริมแยกส่วน แต่จัดทำเอกสารอธิบายอย่างละเอียดว่ารูปแบบการดูแลสินทรัพย์ภายนอกแต่ละแบบเชื่อมต่อกับโครงสร้างระบบเทรดของตนอย่างไร
สรุปข้อมูลสำคัญของ Deribit
- ก่อตั้ง: 2016
- โฟกัสหลัก: การเทรดออปชันและฟิวเจอร์สคริปโท
- ผู้ให้บริการ custody ภายนอก: Copper, BitGo, Komainu, Sygnum, Zodia และโครงแบบที่อิงเทคโนโลยี Fireblocks
- โมเดลชำระราคา: Off-exchange custody, โครงสร้าง self-custody และรูปแบบผสม
- คุณสมบัติลูกค้า: แตกต่างกันไปตามนิติบุคคลและผู้ให้บริการ custody
- เหมาะสำหรับ: ผู้เทรดอนุพันธ์มืออาชีพและกลยุทธ์ออปชันระดับสถาบัน
Deribit มีตัวเลือก custody แบบใดบ้าง?
ตามข้อมูลในเอกสาร Deribit's custody documentation สถาบันที่ผ่านเกณฑ์สามารถเลือกใช้รูปแบบ custody ได้หลายแบบ
Copper ClearLoop เปิดให้เทรดโดยใช้อาสสึภายในโครงสร้าง custody พร้อมการชำระราคาผ่านการปรับสมุดบัญชีแบบ off-chain
Komainu และ Sygnum เสนอรูปแบบวางหลักประกันผ่านผู้ดูแลทรัพย์สินภายนอก ขณะที่ Fireblocks ให้โครงแบบ “คลังหลักประกัน” แยกต่างหากโดยใช้เทคโนโลยีกระเป๋าเงิน (wallet)
Deribit ยังรองรับโครงแบบที่ใช้ BitGo รวมถึงโมเดลที่ผสานการเก็บสินทรัพย์กับ BitGo เข้ากับการชำระราคาผ่าน Copper ClearLoop
ประเด็นหนึ่งที่ต้องให้ความสนใจคือ โมเดล custody ของ Deribit ไม่ได้เก็บหลักประกัน 100% ไว้กับผู้ดูแลทรัพย์สินอิสระเพียงรายเดียวเสมอไป
โมเดลไฮบริดมาตรฐานที่ระบุไว้ซึ่งใช้ BitGo อาจถือหลักประกันราว 80% ไว้กับ BitGo และอีก 20% ไว้กับโครงแบบอื่นที่ได้รับอนุญาต ซึ่งอาจรวมถึง custody ภายใต้ Deribit เอง
เรื่องนี้สำคัญสำหรับกองทุนที่มีกรอบลงทุนเข้มงวด หากผู้จัดการกองทุนกำหนดว่าหลักประกันสำหรับการเทรดต้องอยู่ภายใต้ผู้ดูแลทรัพย์สินอิสระที่ถูกกำกับทั้งหมด จำเป็นต้องตรวจสอบโครงสร้างเชิงรายละเอียด มากกว่าพึ่งเพียงคำอธิบายกว้าง ๆ ว่าเป็น “off-exchange custody”
เอกสารของ Deribit ยังแยกความแตกต่างระหว่างการใช้เทคโนโลยี Fireblocks แบบ self-custody กับบริการดูแลทรัพย์สินบุคคลที่สามที่ได้รับใบอนุญาตอย่างชัดเจน
สำหรับโต๊ะอนุพันธ์ระดับโปร รายละเอียดเชิงปฏิบัติการระดับนี้ช่วยให้ประเมินความเสี่ยงคู่สัญญาและภาระผูกพันด้านการชำระราคาได้แม่นยำยิ่งขึ้น
ข้อดี-ข้อเสียของ Deribit
ข้อดี
- เชี่ยวชาญด้านอนุพันธ์คริปโทอย่างชัดเจน
- มีตัวเลือก custody และโครงหลักประกันภายนอกหลายรูปแบบ
- มีเอกสารอธิบายโครงสร้าง custody และโมเดลการชำระราคาอย่างละเอียด
- รองรับกลยุทธ์ออปชันและฟิวเจอร์สระดับสถาบัน
ข้อเสีย
- บางโครงสร้าง custody ใช้การกระจายหลักประกันแบบไฮบริด
- นิติบุคคลต่างกันอาจมีตัวเลือก custody ไม่เท่ากัน
- กลยุทธ์อนุพันธ์มีความเสี่ยงจากมาร์จิน ต้นทุนเงินทุน และการถูกบังคับปิดสถานะ
ข้อสรุป: Deribit เหมาะกับบริษัทเทรดอนุพันธ์มืออาชีพที่ต้องการจับคู่กลยุทธ์การเทรดกับโครง custody ภายนอกที่มีเอกสารชัดเจน อย่างไรก็ตาม ผู้จัดการกองทุนควรดูรายละเอียดสัดส่วนหลักประกันที่ถูกเก็บภายใต้แต่ละโมเดลอย่างใกล้ชิด
5. KuCoin — เด่นด้านหลักประกันสะท้อน (mirrored collateral) และการชำระราคาตามรอบเวลา
KuCoin ปิดท้ายรายชื่อของเราด้วยการเชื่อมต่อการเทรดแบบ off-exchange สำหรับลูกค้าสถาบัน ผ่าน Ceffu MirrorX และ Cactus Custody
แนวทางของ KuCoin ตอบโจทย์สถาบันที่มองหา subaccount สำหรับเทรดที่ผูกกับผู้ดูแลทรัพย์สิน และตารางการชำระราคาที่ชัดเจน
สรุปข้อมูลสำคัญของ KuCoin
- ก่อตั้ง: 2017
- การเชื่อมต่อ custody: Ceffu MirrorX และ Cactus Custody
- โมเดลบัญชี: Subaccount สำหรับลูกค้าสถาบันที่ผูกกับผู้ดูแลทรัพย์สินโดยเฉพาะ
- การแม็ปหลักประกัน: การมอบหมายยอดคงเหลือที่เข้าเกณฑ์แบบ 1:1
- การชำระราคา: ระบบชำระอัตโนมัติทุก 4 ชั่วโมงภายใต้ทั้งสองอินทิเกรชันที่มีเอกสารกำกับ
- เหมาะสำหรับ: เทรดเดอร์สถาบันที่ใช้ Ceffu หรือ Cactus Custody อยู่แล้ว
โมเดล Custodian Subaccount ของ KuCoin ทำงานอย่างไร?
เดือนมกราคม 2026 KuCoin ได้ประกาศโซลูชัน off-exchange ร่วมกับ Ceffu เปิดให้ลูกค้าสถาบันที่เข้าเกณฑ์สร้าง Custodian Sub-Account ที่เชื่อมตรงกับบัญชี Ceffu
สินทรัพย์ที่รองรับสามารถมอบหมายผ่านแพลตฟอร์มของ Ceffu จากนั้นยอดที่สอดคล้องกันจะถูกสะท้อนมาเป็นวงเงินสำหรับเทรดบน KuCoin
โครงสร้างนี้ถูกออกแบบให้ชำระราคาอัตโนมัติทุก 4 ชั่วโมง โดยเป็นการชำระระหว่าง KuCoin กับ Ceffu
ในฝั่ง Cactus Custody KuCoin จัดโครงแบบใกล้เคียงกัน โดยสถาบันเชื่อมบัญชี custodian เข้ากับ subaccount บน KuCoin และสามารถเทรดสินค้าประเภทสปอตและฟิวเจอร์สที่รองรับ ขณะที่การชำระราคาจะดำเนินการผ่านการเชื่อมต่อ custody เช่นเดียวกัน
สำหรับโต๊ะเทรดที่ใช้ผู้ให้บริการเหล่านี้อยู่แล้ว กระบวนการดังกล่าวช่วยลดภาระเชิงปฏิบัติการจากการโอนหลักประกันเข้า-ออกจากกระดานเทรดซ้ำ ๆ
อย่างไรก็ดี custodian subaccount มีสิทธิ์การใช้งานต่างจากบัญชี KuCoin ปกติ เช่น การโอนภายใน (internal transfer) การฝาก-ถอน และการใช้มาร์จิน อาจถูกจำกัด
ข้อดี-ข้อเสียของ KuCoin
ข้อดี
- มีเอกสารรองรับการเชื่อมต่อกับ Ceffu และ Cactus Custody
- มี subaccount สำหรับลูกค้าสถาบันที่ผูกกับผู้ดูแลทรัพย์สินโดยเฉพาะ
- ชำระราคาอัตโนมัติทุก 4 ชั่วโมง
- เปิดให้เชื่อมต่อผ่าน API สำหรับบัญชีเทรดที่เข้าเกณฑ์
ข้อเสีย
- ตัวเลือก custody ที่มีเอกสารรองรับยังน้อยกว่าคู่แข่งบางราย
- custodian subaccount มีข้อจำกัดด้านฟังก์ชันมากกว่าบัญชีปกติ
- ความครอบคลุมของผลิตภัณฑ์และเงื่อนไขหลักประกันแตกต่างกันไปตามอินทิเกรชัน
ข้อสรุป: KuCoin เป็นทางเลือกที่ใช้งานได้จริงสำหรับสถาบันที่ใช้ Ceffu หรือ Cactus Custody อยู่แล้ว จุดขายหลักคือขั้นตอนการเทรดด้วย “หลักประกันสะท้อน” ที่เข้าใจง่าย และตารางการชำระราคาที่ชัดเจนเป็นรอบเวลา
เทรดผ่านผู้ดูแลทรัพย์สินบุคคลที่สามทำงานอย่างไร? ตัวอย่างพอร์ต 5 ล้านดอลลาร์
แนวคิดการเก็บสินทรัพย์ไว้กับ custodian แต่ยังเทรดบนกระดานเทรดได้ฟังดูไม่ซับซ้อน แต่เมื่อลงสนามจริงด้วยเม็ดเงินจำนวนมาก รูปแบบการทำงานเป็นอย่างไร?
สมมติผู้จัดการกองทุนดูแลพอร์ตสินทรัพย์ดิจิทัลมูลค่า 5 ล้านดอลลาร์
กองทุนเก็บสินทรัพย์ดังกล่าวไว้กับผู้ดูแลทรัพย์สินบุคคลที่สามที่ได้รับอนุมัติ และต้องการนำ 1 ล้านดอลลาร์มาใช้เป็นหลักประกันสำหรับการเทรดคริปโท
ภายใต้โครงข้อตกลง off-exchange settlement ที่เข้าเกณฑ์ ขั้นตอนอาจเป็นดังนี้:
- เก็บสินทรัพย์ไว้นอกกระดานเทรด: กองทุนถือพอร์ต 5 ล้านดอลลาร์กับ custodian โดยไม่จำเป็นต้องโอนยอดเต็มเข้าสู่กระดานเทรด
- มอบหมายหลักประกันที่เข้าเกณฑ์: ผู้จัดการกำหนด 1 ล้านดอลลาร์ในสินทรัพย์ที่รองรับ เพื่อใช้เป็นหลักประกันภายใต้โครง custody ที่เลือก
- รับวงเงินเทรด: หากเป็นโมเดล 1:1 กระดานเทรดจะรับรู้หลักประกันที่เข้าเกณฑ์ 1 ล้านดอลลาร์ (วงเงินจริงอาจต่ำกว่านี้ขึ้นกับประเภทสินทรัพย์และผู้ให้บริการ)
- ดำเนินการเทรด: โต๊ะเทรดส่งคำสั่งซื้อขายสปอตหรือฟิวเจอร์สที่รองรับผ่านกระดานเทรด
- ชำระภาระขาดทุน/กำไร: สมมติพอร์ตมีผลขาดทุนสุทธิ 40,000 ดอลลาร์ กระดานเทรดและ custodian จะชำระภาระดังกล่าวตามขั้นตอนและรอบเวลาที่ตกลงกันไว้
พอร์ตที่เหลือกับ custodian ไม่จำเป็นต้องถูกโอนเข้ากระดานเพียงเพราะกองทุนกำลังเทรดอยู่
อย่างไรก็ตาม ตัวเลขขาดทุน 40,000 ดอลลาร์ไม่ได้เป็น “เพดานขาดทุนสูงสุด” หากตำแหน่งที่ใช้เลเวอเรจเคลื่อนไหวสวนทางอย่างรุนแรง อาจเกิดการขาดทุนเพิ่ม การเรียกเติมหลักประกัน หรือการถูกบังคับปิดสถานะได้
นี่คือจุดที่ผู้จัดการกองทุนจำเป็นต้องเข้าใจให้ชัดเจน
การใช้ผู้ดูแลทรัพย์สินบุคคลที่สามเปลี่ยน “ที่เก็บสินทรัพย์” และ “วิธีบริหารหลักประกัน” เท่านั้น ไม่ได้เปลี่ยนให้กลยุทธ์การลงทุนพื้นฐานปลอดความเสี่ยง
ผู้จัดการกองทุนควรเปรียบเทียบอะไรบ้างก่อนเลือกกระดานเทรด?
ในจุดนี้ หลายสถาบันอาจถูกดึงดูดด้วยรายชื่อพันธมิตร custody จำนวนมากของแต่ละกระดานเทรด
แต่จำนวนพาร์ตเนอร์อย่างเดียวไม่เพียงพอ ข้อตกลง custody จะใช้งานได้จริงก็ต่อเมื่อโครงสร้างทางกฎหมาย กระบวนการชำระราคา และสิทธิ์การเทรดสอดคล้องกับข้อกำหนดของกองทุน
1. ผู้ดูแลทรัพย์สินแยกอิสระจากกระดานเทรดจริงหรือไม่?
จุดตั้งต้นคือโครงสร้าง custody ทางกฎหมาย
บางโซลูชันใช้ผู้ดูแลทรัพย์สินบุคคลที่สามที่ถูกกำกับอย่างเต็มรูปแบบ ขณะที่บางแบบใช้โมเดล “คลังหลักประกัน” ภายใต้เทคโนโลยีเฉพาะ บัญชีแยกทรัพย์สิน หรือผู้ให้บริการ custody ที่มีความสัมพันธ์เชิงพาณิชย์กับแพลตฟอร์มเทรดอื่นอยู่แล้ว
ผู้จัดการกองทุนควรระบุให้ชัดว่า ใครเป็นผู้ถือครองทรัพย์สินในเชิงกฎหมาย ทรัพย์สินถูกแยกบัญชีอย่างไร และมีสิทธิ์อะไรบ้างหาก custodian หรือกระดานเทรดเข้าสู่ภาวะล้มละลาย
2. กองทุนยังคงใช้ workflow ด้าน custody และอนุมัติการลงทุนเดิมได้หรือไม่?
การย้ายสินทรัพย์ไปผู้ให้บริการใหม่มักต้องผ่านการอนุมัติจากคณะลงทุน การทบทวนด้านคอมพลายแยกต่างหาก การตั้งสิทธิ์กระเป๋าเงินใหม่ ไปจนถึงการเปลี่ยนขั้นตอนรายงานข้อมูล
หากกระดานเทรดรองรับ custodian รายเดิมที่กองทุนใช้อยู่ อาจช่วยลดภาระเชิงปฏิบัติการได้อย่างมีนัยสำคัญ
นี่คือหนึ่งในเหตุผลสำคัญที่เครือข่าย Open Custody Network แบบหลายพาร์ตเนอร์ของ Bitget น่าสนใจ: สถาบันแต่ละรายสามารถเชื่อมต่อโครงสร้าง custody ที่ใช้อยู่เดิมเข้ากับตลาดเทรดที่รองรับได้โดยตรง
3. หลักประกันสำหรับการเทรดถูกคำนวณอย่างไร?
ไม่ใช่สินทรัพย์ที่ถือกับ custodian ภายนอกทุกประเภทจะถูกปฏิบัติเท่ากัน
บางกระดานเทรดอาจให้เครดิตหลักประกัน USDT ที่เข้าเกณฑ์แบบ 1:1 แต่ใช้ “haircut” กับ BTC หรือ ETH ขณะที่โครงแบบอื่นอาจใช้โครงสร้างปล่อยกู้บนพื้นฐานอัตราส่วน loan-to-value แทนการสะท้อนยอดหลักประกัน 1:1
ก่อนเริ่มเชื่อมต่อ สถาบันควรยืนยันให้ชัดว่า:
- สินทรัพย์ใดบ้างที่นับเป็นหลักประกันที่เข้าเกณฑ์ และถูกหัก haircut เท่าใด
- วงเงินเทรดที่ได้รับและข้อกำหนดมาร์จินเป็นอย่างไร
- เกณฑ์การเติมหลักประกันและระดับที่ถูกบังคับปิดสถานะ
- สามารถถอนกำไรก่อนถึงรอบชำระราคาได้หรือไม่
- หลักประกันจะถูกปฏิบัติอย่างไรในช่วงข้อพิพาทหรือภาวะตลาดปั่นป่วน
อัตราวงเงินที่ดูสูงกว่าไม่ได้แปลว่าดีกว่าเสมอไป หากแลกมากับเงื่อนไขความเสี่ยงหรือต้นทุนเงินทุนที่ไม่เอื้ออำนวย
4. เกิดอะไรขึ้นในช่วงการชำระราคา?
ช่วงเวลาและกลไกการชำระราคาเป็นหนึ่งในองค์ประกอบสำคัญที่ต้องทำความเข้าใจให้ถี่ถ้วน ก่อนที่สถาบันจะลงนามเข้าร่วมโครงสร้าง off-exchange ใด ๆหนึ่งในประเด็นที่ต่างกันอย่างมีนัยสำคัญระหว่างโมเดลคัสโตเดียน คือ “รอบการชำระราคา”
บางโครงสร้างจะเคลียร์สถานะทุก ๆ 4 หรือ 8 ชั่วโมง บางแห่งเคลียร์สิ้นวัน และบางรูปแบบจะชำระเฉพาะเมื่อมียอดขาดทุนแตะระดับที่กำหนดไว้เท่านั้น
ตารางการชำระที่เหมาะสมขึ้นกับความถี่การซื้อขาย ปริมาณหลักประกันที่กองทุนมีอยู่ และระดับการยอมรับ “ภาระค้างชำระ” ของผู้จัดการลงทุน
ผู้ทำหน้าตลาด (market maker) ที่เทรดถี่มักต้องการการปรับยอดและเคลียร์สถานะบ่อยครั้ง ขณะที่ผู้จัดการสินทรัพย์ที่มีปริมาณเทรดต่ำกว่าอาจเลือกโครงสร้างการชำระที่ยืดหยุ่นต่างออกไป
ผู้จัดการกองทุนควรเข้าใจให้ชัดด้วยว่า หากเกิดข้อโต้แย้งเรื่องคำสั่งชำระราคา หากการโอนหลักประกันล่าช้า หรือหากตลาดประกาศหยุดซื้อขายชั่วคราว กลไกจะดำเนินต่ออย่างไร
5. ต้นทุนรวมทั้งหมดคือเท่าไร?
การใช้คัสโตเดียนบุคคลที่สามอาจช่วยลดความถี่ในการโอนสินทรัพย์กลับไปมาระหว่างกระดานเทรด แต่ไม่ได้หมายความว่าจะ “ถูกกว่า” โดยอัตโนมัติ
ขึ้นกับรูปแบบที่เลือกใช้งาน สถาบันอาจมีต้นทุนค่าคัสโตดี้ ค่าชำระราคา ค่าก๊าซบนเชน ต้นทุนการกู้ยืม หรือส่วนต่างทางการเงิน (financing spread)
ต้นทุนเหล่านี้เป็นภาระเพิ่มจาก “ค่าธรรมเนียมซื้อขายบนกระดานเทรด” ที่ต้องจ่ายอยู่แล้ว
ตัวอย่างเช่น โครงสร้างการใช้ธนาคารเป็นคัสโตเดียนและคู่สัญญาด้านไฟแนนซ์อาจให้ประโยชน์ด้านปฏิบัติการเพียงพอที่จะคุ้มค่าต้นทุน ขณะที่โมเดลชำระราคานอกเชน (off-chain settlement) อาจประหยัดกว่าเมื่อใช้กับกลยุทธ์เทรดความถี่สูง
มุมเทียบที่ถูกต้องจึงควรเป็น “ต้นทุนรวมของการดำเนินธุรกิจเทรด” ไม่ใช่ดูแค่ตัวเลขค่าธรรมเนียม maker / taker ที่กระดานเทรดโฆษณาไว้
6. กระดานเทรดรองรับกลยุทธ์การลงทุนของกองทุนได้จริงหรือไม่?
ประเด็นสุดท้าย คือ ต้องยืนยันให้ได้ว่าการเชื่อมต่อกับคัสโตเดียนรองรับ “ผลิตภัณฑ์และโครงสร้างบัญชี” ที่กองทุนต้องการใช้จริง
การเทรดสปอต มาร์จิ้น ฟิวเจอร์สแบบ perpetual ออปชัน รวมถึงบัญชี cross-margin มักมีข้อกำหนดด้านคุณสมบัติและโครงสร้างหลักประกันที่แตกต่างกัน
ผู้เล่นมืออาชีพควรตรวจสอบเพิ่มเติมเรื่องสิทธิ์การใช้งาน API การควบคุมซับแอ็กเคานต์ ขีดจำกัดการส่งคำสั่ง ระบบรายงาน และเครื่องมือมอนิเตอร์ความเสี่ยงแบบเรียลไทม์
ดีลคัสโตดี้ที่ดูสวยแค่ไหน ก็แทบไม่มีมูลค่า หากสุดท้ายกองทุนไม่สามารถใช้ให้สอดรับกับกลยุทธ์ที่จำเป็นต้องทำจริง
มุมมองส่งท้าย
ผู้จัดการสินทรัพย์ไม่จำเป็นต้องพึ่งพาหลักประกันที่ฝากไว้กับกระดานเทรดแบบดั้งเดียวยุคเดียวอีกต่อไปเพื่อเข้าถึงตลาดคริปโท เบอร์ใหญ่อย่าง Bitget, Binance, OKX, Deribit และ KuCoin ต่างมีโครงสร้างให้ “แยกการดูแลสินทรัพย์ออกจากแพลตฟอร์มเทรด” แต่แต่ละรายก็มีจุดแข็งแตกต่างกันไป
Bitget โดดเด่นด้านความยืดหยุ่นของ Open Custody Network และการเชื่อมต่อกับโครงสร้างพื้นฐานสำหรับเทรดของนักลงทุนสถาบัน Binance มีโครงสร้างหลักประกันผ่านธนาคาร OKX เน้นคัสโตดี้ที่อยู่ภายใต้การกำกับและระบบชำระราคาอัตโนมัติ Deribit ให้เครื่องมือและโครงสร้างด้านอนุพันธ์ที่ครบถ้วน ขณะที่ KuCoin เสนอแนวทาง mirrored-collateral ที่ใช้งานได้จริงในภาคสนาม
ท้ายที่สุด “กระดานเทรดที่ใช่” คือแพลตฟอร์มที่ตอบโจทย์นโยบายการดูแลทรัพย์สิน ข้อกำหนดเชิงกลยุทธ์การเทรด และกรอบการบริหารความเสี่ยงของผู้จัดการสินทรัพย์ได้ดีที่สุด เมื่อเงินสถาบันไหลเข้าสู่สินทรัพย์ดิจิทัลมากขึ้น ความสามารถในการ “เลือกที่เก็บสินทรัพย์” โดยยังเชื่อมต่อกับสภาพคล่องการเทรดอย่างมีประสิทธิภาพกำลังกลายเป็นองค์ประกอบพื้นฐานของโครงสร้างตลาดคริปโทระดับมืออาชีพ
ผู้ให้บริการแลกเปลี่ยนที่เชื่อม “คัสโตดี้ – การชำระราคา – การส่งคำสั่งซื้อขาย” ได้อย่างกลมกลืน จะมีแต้มต่อชัดเจนในการรองรับคลื่นการยอมรับจากฝั่งสถาบันระลอกถัดไป
คำถามที่พบบ่อย
1. มีกระดานเทรดคริปโทใดบ้างที่เปิดให้ผู้จัดการสินทรัพย์เทรดผ่านคัสโตเดียนบุคคลที่สาม?
Bitget, Binance, OKX, Deribit และ KuCoin ต่างมีกรอบความร่วมมือที่ระบุชัดเจนสำหรับสถาบันที่มีคุณสมบัติเข้าเกณฑ์ ให้สามารถเทรดโดยถือสินทรัพย์ไว้กับคัสโตเดียนภายนอกหรือโครงสร้างหลักประกันที่ควบคุมแยกออกจากกระดานเทรด Bitget นำเสนอพาร์ตเนอร์ 5 รายภายใต้ Open Custody Network ขณะที่กระดานอื่น ๆ มีโมเดลผ่านธนาคาร คัสโตเดียน การสะท้อนสถานะหลักประกัน (mirroring) และรูปแบบการชำระราคาที่หลากหลาย
2. ผู้จัดการสินทรัพย์สามารถเทรดคริปโทโดยไม่ต้องโอนสินทรัพย์เข้ากระดานเทรดโดยตรงได้หรือไม่?
ทำได้ หากเป็นสถาบันที่ผ่านเกณฑ์ โดยสามารถใช้โครงสร้าง off-exchange settlement หรือรูปแบบหลักประกันที่ผูกกับคัสโตเดียนเพื่อเข้าถึงตลาดของกระดานเทรดที่รองรับ โดยไม่จำเป็นต้องโอนหลักประกันทั้งหมดเข้าสู่กระเป๋าที่ควบคุมโดยกระดานเทรดแบบปกติ สิทธิวงเงินเทรด สิทธิในหลักประกัน และภาระการชำระราคาจะขึ้นกับผู้ให้บริการและเงื่อนไขสัญญา
3. Bitget รองรับคัสโตเดียนบุคคลที่สามสำหรับนักลงทุนสถาบันหรือไม่?
รองรับ Bitget เปิดให้ใช้โครงสร้างคัสโตดี้และหลักประกันผ่านภายนอกภายใต้ Open Custody Network ลูกค้าที่มีคุณสมบัติเข้าเกณฑ์สามารถเข้าถึงผลิตภัณฑ์สปอต มาร์จิ้น และฟิวเจอร์สที่รองรับได้ โดยยังคงถือสินทรัพย์ภายใต้โครงสร้างคัสโตดี้ของพาร์ตเนอร์ภายนอก เงื่อนไขการใช้หลักประกันและฟีเจอร์การเทรดจะแตกต่างกันไปตามแต่ละพาร์ตเนอร์
4. ผู้จัดการสินทรัพย์สามารถใช้คัสโตเดียนรายใดร่วมกับ Bitget ได้บ้าง?
เครือข่าย Open Custody Network ของ Bitget ปัจจุบันประกอบด้วย Copper ClearLoop, Cactus Custody Oasis, Fireblocks Off Exchange, Bitfire PrimeMirror และ OSL MirrorEX
5. กองทุนเฮดจ์ฟันด์สามารถเทรดฟิวเจอร์สโดยยังคงเก็บหลักประกันไว้กับคัสโตเดียนภายนอกได้หรือไม่?
ทำได้ ภายใต้โครงสร้างที่รองรับ Bitget, OKX, Deribit และกระดานเทรดรายอื่น ๆ มีบริการเข้าถึงตลาดฟิวเจอร์สสำหรับลูกค้าสถาบันที่ผูกกับคัสโตเดียน อย่างไรก็ดี คัสโตเดียนที่ใช้งานจะต้องรองรับผลิตภัณฑ์นั้น ๆ และกองทุนยังคงต้องรับผิดชอบต่อมาร์จิ้นที่ต้องวาง ขาดทุนที่เกิดขึ้น ความเสี่ยงการถูกลิควิด และภาระการชำระราคาทั้งหมด
6. คัสโตดี้ผ่านบุคคลที่สามแตกต่างจากการฝากสินทรัพย์ไว้กับกระดานเทรดทั่วไปอย่างไร?
ในโมเดลคัสโตดี้แบบดั้งเดิม สินทรัพย์ที่ฝากจะถูกเก็บรักษาอยู่ภายใต้โครงสร้างคัสโตดี้ของกระดานเทรดเอง ขณะที่ในโมเดลคัสโตเดียนบุคคลที่สาม สินทรัพย์ที่เข้าเกณฑ์จะถูกถือโดยผู้ให้บริการภายนอก ในขณะที่กระดานเทรดทำหน้าที่เป็นแพลตฟอร์มสำหรับส่งคำสั่งและจับคู่เทรด รูปแบบนี้ช่วยกระจายความเสี่ยงด้านการรวมศูนย์คัสโตดี้ แต่ก็แลกมากับประเด็นด้านกฎหมาย ปฏิบัติการ และความเสี่ยงในการชำระราคาที่ต้องประเมินเพิ่มเติม
7. การชำระราคานอกกระดานเทรด (off-exchange settlement) ตัดความเสี่ยงคู่สัญญาออกไปทั้งหมดหรือไม่?
ไม่ Off-exchange settlement สามารถลดการเปิดรับความเสี่ยงจากการฝากสินทรัพย์ตรงบนแพลตฟอร์มซื้อขายได้ แต่ไม่ได้ลบความเสี่ยงจากการผิดนัดของกระดานเทรด ความเสี่ยงของคัสโตเดียน ข้อพิพาทด้านการชำระราคา ความเสี่ยงในการบังคับใช้สิทธิบนหลักประกัน หรือความเสี่ยงจากการขาดทุนในตลาด สถาบันยังจำเป็นต้องประเมินโครงสร้างทางกฎหมายและปฏิบัติการทั้งหมดอย่างรอบด้าน
ข้อสงวนสิทธิ์: บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปเท่านั้น ไม่ถือเป็นคำแนะนำด้านการเงินหรือการลงทุน การจัดโครงสร้างคัสโตดี้และการชำระราคามีความเสี่ยง และอยู่ภายใต้เงื่อนไขคุณสมบัติ ข้อจำกัดตามเขตอำนาจศาล และข้อตกลงที่เกี่ยวข้อง