
สำหรับผู้ลงทุนสถาบันในตลาดคริปโต เรื่อง “การส่งคำสั่ง” เป็นเพียงส่วนหนึ่งของสมการเท่านั้น ประเด็นสำคัญไม่แพ้กันคือหลักประกันเทรดถูกเก็บไว้ที่ไหน ใครควบคุม และขั้นตอนการชำระราคาทำอย่างไร กองทุนเฮดจ์ฟันด์ มาร์เก็ตเมคเกอร์ และผู้จัดการกองทุนมักต้องมีเงินทุนขนาดใหญ่พร้อมใช้งานเพื่อการเทรด แต่การโอนเงินทุนเหล่านั้นเข้าไปค้างอยู่บนกระดานเทรดโดยตรง ย่อมทำให้ความเสี่ยงคู่สัญญาเพิ่มสูงขึ้น และสร้างภาระความเสี่ยงเชิงปฏิบัติการตามมา
Off-exchange settlement (OES) จึงถูกพัฒนาขึ้นเป็นอีกทางเลือก: สถาบันสามารถเทรดบนกระดานที่รองรับ ขณะที่เก็บหลักประกันที่เข้าเกณฑ์ไว้กับผู้รับฝากทรัพย์สินภายนอก (external custodian) ในปี 2026 Bitget, Binance และ OKX ต่างมีโซลูชันเชิงสถาบันที่ออกแบบรอบแนวคิดนี้ แม้โครงสร้างพันธมิตรคัสโตเดียนและรูปแบบการชำระราคาจะต่างกันไป Bitget เพิ่งขยายเครือข่าย Open Custody Network ให้รองรับทั้งโครงสร้างคัสโตดี้และสินเชื่อหลายรูปแบบ ขณะที่ Binance ใช้ทั้งโครงสร้างคัสโตดี้ผ่านธนาคารและโซลูชัน Ceffu ส่วน OKX ทำงานร่วมกับ Komainu และ BitGo ด้านล่างนี้คือภาพเปรียบเทียบ และประเด็นที่สถาบันควรพิจารณาก่อนเลือกผู้ให้บริการ
ประเด็นสำคัญ
- 3 กระดานหลักสำหรับ Off-Exchange Settlement ภาคสถาบัน: Bitget, Binance และ OKX เป็นตัวเลือกหลักในปี 2026 โดยต่างนำเสนอรูปแบบคัสโตดี้บุคคลที่สามและการชำระราคาที่หลากหลาย เพื่อตอบโจทย์บริษัทเทรดมืออาชีพ
- Bitget เสนอทางเลือกคัสโตดี้และการชำระราคาหลายโครงสร้าง: Open Custody Network ครอบคลุม Copper, Fireblocks, Cactus Custody, Bitfire, OSL และ Sygnum เพื่อรองรับความต้องการด้านการรับฝาก การชำระราคา และการจัดหาเงินทุนที่แตกต่างกัน
- Binance ผสานโครงสร้าง Triparty Banking กับ Ceffu Custody: สถาบันสามารถเลือกใช้โมเดลหลักประกันที่ถือกับธนาคาร หรือใช้บริการ MirrorX และ MirrorRSV ของ Ceffu สำหรับการเทรดแบบผูกกับคัสโตดี้
- OKX รองรับคัสโตดี้บุคคลที่สามผ่าน Komainu และ BitGo: โซลูชันรวมถึงการชำระกำไร–ขาดทุน (P&L) อัตโนมัติ การมอบหมายหลักประกัน และอินทิเกรตโครงสร้าง off-exchange settlement สำหรับลูกค้าสถาบันในสหรัฐที่เข้าเกณฑ์
- Off-Exchange Settlement ลดบางความเสี่ยง แต่ไม่ใช่ทั้งหมด: สถาบันยังต้องเผชิญความเสี่ยงจากการขาดทุนจากการเทรด ภาระการชำระราคา ความเสี่ยงต่อผู้ให้บริการคัสโตดี้ และความเสี่ยงจากสัญญา หรือความผิดพลาดเชิงปฏิบัติการ
Off-Exchange Settlement ในการเทรดคริปโตคืออะไร?
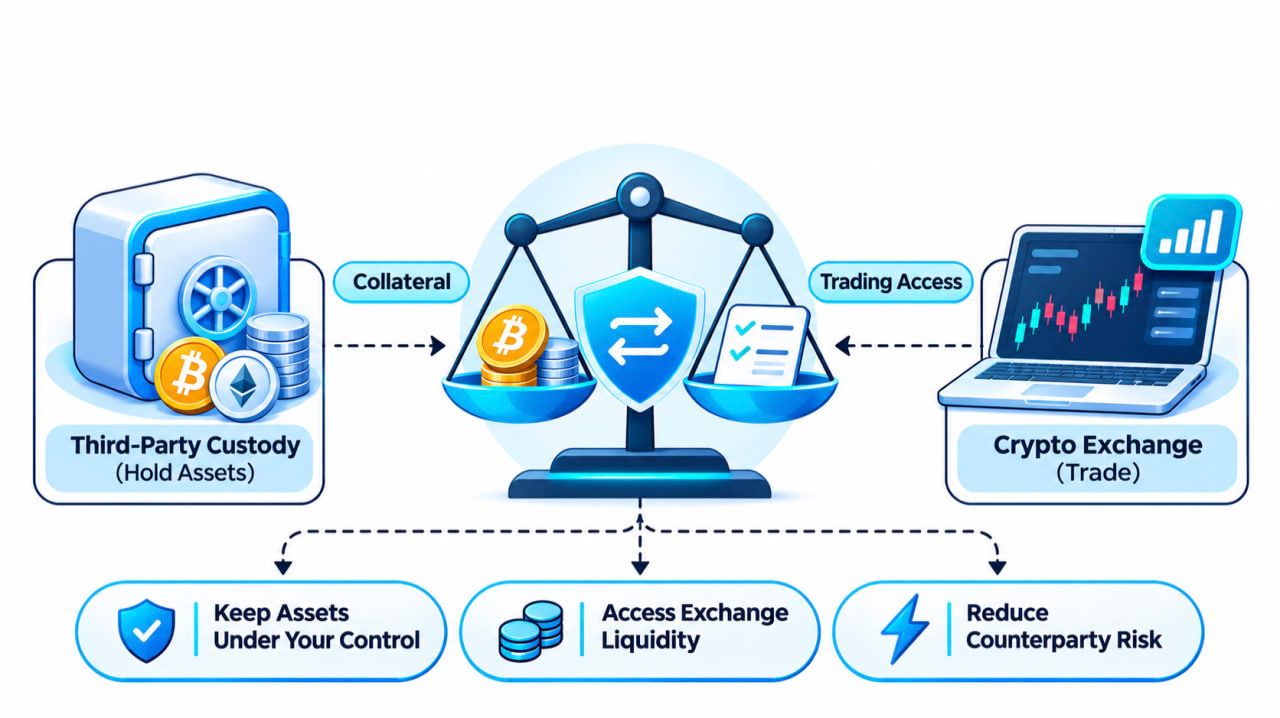
Off-exchange settlement คือโครงสร้างการเทรดที่ “แยก” สถานที่เก็บสินทรัพย์ออกจากสถานที่ส่งคำสั่งซื้อขาย
ในโมเดลกระดานเทรดแบบดั้งเดิม สถาบันจะฝากคริปโตหรือสเตเบิลคอยน์เข้าไปยังบัญชีกระดานโดยตรง จากนั้นกระดานจะเป็นผู้ถือสินทรัพย์เหล่านั้นในระหว่างที่สถาบันทำการซื้อขาย
สำหรับ off-exchange settlement หลักประกันที่เข้าเกณฑ์จะถูกเก็บไว้ในโครงสร้างคัสโตดี้บุคคลที่สาม ที่ได้รับการอนุมัติ กระดานเทรดจะรับรู้ยอดสำหรับการเทรด ยอดจัดสรรหลักประกัน หรือวงเงินเครดิต ตามโครงสร้างที่ตกลงกัน
สถาบันสามารถส่งคำสั่งซื้อขายผลิตภัณฑ์ที่รองรับบนกระดาน ขณะที่กระบวนการชำระราคาจะเกิดขึ้นระหว่างกระดานกับผู้รับฝากทรัพย์สินภายใต้กติกาที่กำหนดไว้ล่วงหน้า
กระบวนการทั่วไปมีลำดับดังนี้:
- วางหลักประกันภายใต้การรับฝากทรัพย์สิน สถาบันนำสินทรัพย์ที่เข้าเกณฑ์ฝากเข้าไปยังวอลเล็ตหรือบัญชีคัสโตดี้ที่รองรับ
- ตั้งค่าการเข้าถึงการเทรด ผู้รับฝากทรัพย์สินและกระดานเทรดรับรองจำนวนหลักประกันที่อนุมัติ เพื่อเปิดสิทธิ์การเทรดภายใต้เงื่อนไขมาร์จิ้นและเครดิตที่เกี่ยวข้อง
- ส่งคำสั่งบนกระดานเทรด สถาบันซื้อขายสปอตหรืออนุพันธ์ที่รองรับ โดยไม่ต้องโอนหลักประกันทั้งหมดเข้าไปภายใต้การคัสโตดี้ปกติของกระดาน
- ชำระภาระผูกพัน ผู้รับฝากทรัพย์สินและกระดานเทรดกระทบยอดผลการเทรด และชำระจำนวนเงินที่ถึงกำหนดตามข้อตกลง
โมเดลนี้ช่วยลดปริมาณหลักประกันที่ “เสี่ยงโดยตรง” บนเวทีเทรด
นอกจากนี้ยังเอื้อให้สถาบันสามารถรักษานโยบายคัสโตดี้เดิม เวิร์กโฟลว์การอนุมัติ และระบบควบคุมภายใน ขณะเดียวกันก็ยังเข้าถึงสภาพคล่องของกระดานรวมศูนย์ (CEX) ได้
จุดที่ต้องแยกให้ออกคือ OES ไม่ใช่การเทรดแบบ OTC (over-the-counter) การเทรด OTC บอกถึง “วิธีการจับคู่คำสั่งระหว่างคู่สัญญา” ส่วน OES อธิบาย “โครงสร้างการถือหลักประกันและวิธีการชำระภาระผูกพันจากการเทรด”
สถาบันจึงสามารถส่งคำสั่งผ่าน order book ปกติของกระดาน แต่ใช้โครงสร้างคัสโตดี้และ settlement แบบ off-exchange ควบคู่ไปได้
กระดานคริปโตที่โดดเด่นด้าน Off-Exchange Settlement สำหรับสถาบัน ในปี 2026
กระดานใดบ้างที่รองรับ off-exchange settlement สำหรับการเทรดภาคสถาบัน?
Bitget, Binance และ OKX เป็นสามกระดานขนาดใหญ่ที่มีเอกสารชัดเจนเกี่ยวกับโครงสร้างคัสโตดี้และการชำระราคาสำหรับลูกค้าสถาบัน แต่ละแห่งเปิดโอกาสให้สถาบันที่ผ่านคุณสมบัติสามารถแยกอย่างน้อยบางส่วนของการคัสโตดี้หลักประกันออกจากการส่งคำสั่งบนกระดาน แม้กลไกเบื้องหลังจะไม่เหมือนกัน
Bitget เน้นการเชื่อมต่อกับผู้ให้บริการคัสโตดี้หลากหลายรายและตัวเลือกการชำระราคาหลายแบบ Binance เสนอทั้งโครงสร้างธนาคารคัสโตดี้และการ “สะท้อนสินทรัพย์” ผ่าน Ceffu ส่วน OKX บูรณาการคัสโตดี้บุคคลที่สามผ่าน Komainu และ BitGo
สรุปความแตกต่างหลักมีดังนี้
<table> <thead> <tr><th>คุณลักษณะ</th><th>Bitget</th><th>Binance</th><th>OKX</th></tr> </thead> <tbody> <tr><td>ข้อเสนอหลัก</td><td>Open Custody Network</td><td>Banking Triparty และ Ceffu</td><td>Komainu Connect และ BitGo OES</td></tr> <tr><td>คัสโตดี้ภายนอก</td><td>มี</td><td>มี</td><td>มี</td></tr> <tr><td>พันธมิตรที่ระบุชื่อ</td><td>Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum</td><td>ธนาคารที่ถูกกำกับ, Ceffu</td><td>Komainu, BitGo</td></tr> <tr><td>แนวทางการชำระราคา</td><td>ชำระบนเชน/นอกเชนตามรอบ ทริกเกอร์เมื่อขาดทุน และโมเดลไฟแนนซ์ผ่านธนาคาร</td><td>หลักประกันถือกับธนาคาร และการสะท้อนสินทรัพย์ที่ผูกกับคัสโตดี้</td><td>การมอบหมายหลักประกัน และการชำระอัตโนมัติ</td></tr> <tr><td>เทรดสปอต</td><td>รองรับภายใต้โครงสร้างที่เข้าเกณฑ์</td><td>รองรับภายใต้โครงสร้างที่เข้าเกณฑ์</td><td>รองรับภายใต้โครงสร้างที่เข้าเกณฑ์</td></tr> <tr><td>เทรดอนุพันธ์</td><td>รองรับผ่านเส้นทาง OES ที่มีเอกสาร 5 รูปแบบ</td><td>รองรับภายใต้โครงสร้าง Ceffu และธนาคารที่เกี่ยวข้อง</td><td>รองรับผ่าน Komainu; บริการอื่นขึ้นกับเขตอำนาจศาล</td></tr> <tr><td>โจทย์หลักในการเลือกใช้</td><td>คัดโครงสร้างคัสโตดี้–การชำระราคาที่เหมาะสม</td><td>เลือกระหว่างหลักประกันผ่านธนาคารหรือคัสโตดี้ของ Ceffu</td><td>จับคู่บริการให้เหมาะกับเขตอำนาจศาลและผู้รับฝากทรัพย์สิน</td></tr> </tbody> </table>บริการเหล่านี้ไม่ได้เหมือนกันแบบเทียบช่องติ๊กถูก ความถี่การชำระราคา ประเภทหลักประกันที่ยอมรับ สิทธิการเข้าถึงการเทรด รวมถึงสิทธิทางกฎหมายจะขึ้นกับโครงสร้างที่เลือกใช้งานจริง
1. Bitget — ตัวเลือกคัสโตดี้และการชำระราคาหลายรูปแบบสำหรับลูกค้าสถาบัน
ข้อมูลย่อ
- ก่อตั้ง: 2018
- โซลูชันสำหรับสถาบัน: Bitget Open Custody Network
- การขยายตัวล่าสุด: 13 ตุลาคม 2026
- พันธมิตรคัสโตดี้: Copper, Fireblocks, Cactus Custody, Bitfire, OSL และ Sygnum
- การเข้าถึงการเทรด: สปอต สปอตมาร์จิ้น และฟิวเจอร์ส ภายใต้การอินทิเกรต OES ที่มีเอกสารชัดเจน
- รูปแบบการชำระราคา: กำหนดรอบชำระบนเชน นอกเชน และโครงสร้างชำระเมื่อขาดทุนถึงเกณฑ์
- โครงสร้างพื้นฐานเพิ่มเติม: บริการเทรดสำหรับสถาบัน ชุด API และการเชื่อมต่อ UTA ที่เข้าเกณฑ์
- เหมาะสำหรับ: เฮดจ์ฟันด์ มาร์เก็ตเมคเกอร์ บริษัทเทรดเชิงปริมาณ และผู้จัดการกองทุน
Bitget เดินออกจากโมเดลคัสโตดี้กระดานเทรดแบบทั่วไปด้วย Open Custody Network ซึ่งเชื่อมต่อลูกค้าสถาบันเข้ากับผู้รับฝากทรัพย์สินบุคคลที่สามหลายรายและโครงสร้างการชำระราคาหลากหลายแบบ
เป้าหมายชัดเจน: เปิดให้สถาบันเข้าถึงโครงสร้างพื้นฐานการเทรดของ Bitget โดยไม่บังคับให้ลูกค้าทุกรายนั่งอยู่ใต้ผู้รับฝากทรัพย์สินหรือโมเดลการชำระราคาเดียวกัน
สำหรับบริษัทเทรดมืออาชีพ ความยืดหยุ่นนี้มีน้ำหนักไม่น้อย
โต๊ะเทรดเชิงปริมาณที่ใช้งาน Copper อยู่แล้ว อาจต้องการคงความสัมพันธ์คัสโตดี้เดิม แทนที่จะย้ายไปหาผู้ให้บริการรายใหม่ ผู้จัดการกองทุนที่มีกระบวนการอนุมัติวอลเล็ตเข้มงวด อาจมีข้อกำหนดต่างออกไปจากมาร์เก็ตเมคเกอร์ที่ให้ความสำคัญกับการชำระราคาถี่ ๆ
Open Custody Network ของ Bitget ถูกออกแบบมาเพื่อรองรับความแตกต่างเหล่านี้
ใน ประกาศเมื่อวันที่ 13 ตุลาคม 2026 Bitget ระบุรายละเอียดความร่วมมือกับพันธมิตรสถาบัน 6 ราย ได้แก่ Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX และ Sygnum Protect
ในจำนวนนี้ 5 รายใช้กลไกการชำระราคาแบบ OES ที่มีโครงสร้างชัดเจน ส่วน Sygnum Protect ถูกนำเสนอในฐานะโครงสร้างแยกต่างหากที่เน้นคัสโตดี้ผ่านธนาคาร การนำหลักประกันไปจำนำ และการจัดหาเงินทุน มากกว่าการสะท้อนยอดคงเหลือแบบกระจกเงาทั่วไป
ความแตกต่างนี้มีนัยสำคัญ เพราะเครือข่ายไม่ได้ถูกสร้างบนโมเดลการชำระราคาเพียงรูปแบบเดียว
Bitget Open Custody Network: หกพันธมิตร หกโมเดลการดำเนินงาน
สถาบันสามารถประเมินตัวเลือกที่มีอยู่โดยอ้างอิงจากเงื่อนไขคัสโตดี้ กลยุทธ์การเทรด ความถี่การชำระราคาที่ต้องการ และสินทรัพย์ที่เข้าเกณฑ์
<table> <thead> <tr><th>พันธมิตรคัสโตดี้</th><th>โซลูชัน</th><th>กลไกการชำระราคา</th></tr> </thead> <tbody> <tr><td>Copper</td><td>ClearLoop</td><td>Off-exchange settlement ทุก 4 ชั่วโมง สามารถปรับตั้งค่าได้</td></tr> <tr><td>Fireblocks</td><td>Off Exchange</td><td>ชำระสุทธิบนเชนวันละครั้ง</td></tr> <tr><td>Cactus Custody</td><td>Oasis</td><td>ชำระนอกเชนทุก 8 ชั่วโมง</td></tr> <tr><td>Bitfire</td><td>PrimeMirror</td><td>ชำระนอกเชนวันละครั้ง</td></tr> <tr><td>OSL</td><td>MirrorEX</td><td>ชำระเมื่อขาดทุนถึงเกณฑ์ 15%</td></tr> <tr><td>Sygnum Bank</td><td>Sygnum Protect</td><td>คัสโตดี้ผ่านธนาคาร การจำนำหลักประกัน และไฟแนนซ์ แทนการสะท้อนยอดแบบดั้งเดิม</td></tr> </tbody> </table>ที่มา: Bitget Open Custody Network expansion, October 13, 2026
ความแตกต่างไม่ได้มีเพียงเรื่อง “ความถี่การชำระราคา” เท่านั้น
Copper ClearLoop อนุญาตให้นำสินทรัพย์ของสถาบันที่เข้าเกณฑ์คงอยู่ภายใต้กรอบการคัสโตดี้ของ Copper ขณะเดียวกันยอดคงเหลือที่สอดคล้องกันจะถูกใช้เป็นฐานในการให้เครดิตการเทรดบน… Bitget ให้บริการซื้อขายสปอต มาร์จิ้นสปอต และสัญญาฟิวเจอร์ส โดยกำหนดรอบการชำระราคาได้ และตั้งค่ามาตรฐานเป็นรอบทุก 4 ชั่วโมง
สำหรับสถาบันที่เชื่อมต่อกับ Copper อยู่แล้ว การใช้โครงสร้างนี้ช่วยให้เข้าถึง Bitget ได้ โดยไม่ต้องตั้งระบบดูแลหลักประกัน (collateral custody) แยกขึ้นมาใหม่ทั้งชุด
Fireblocks Off Exchange ใช้แนวทางต่างออกไป ลูกค้าใช้บัญชี Collateral Vault เฉพาะกิจภายใน workspace ของ Fireblocks เอง รองรับด้วยเทคโนโลยี multi-party computation (MPC) และกระบวนการอนุมัติกระเป๋าเงิน (wallet approval) ที่วางไว้อย่างเป็นระบบ
การชำระราคาดำเนินการบนเชน ระหว่างกระเป๋า collateral vault กับบัญชีชำระราคาของ Bitget ตามตารางเวลารายวันที่กำหนดไว้อย่างชัดเจน
รูปแบบนี้เหมาะกับสถาบันที่ต้องการคงโครงสร้างสิทธิการใช้กระเป๋า (wallet permissions) ระบบอนุมัติ และขั้นตอนปฏิบัติงานเดิมบน Fireblocks เอาไว้
Cactus Custody Oasis รองรับการชำระราคานอกตลาด (off-chain settlement) ภายในกรอบ custody ของตน ทุก ๆ 8 ชั่วโมง ขณะที่ Bitfire PrimeMirror ให้บริการชำระราคานอกตลาดรายวันระหว่างบัญชีของ Bitfire ทั้งคู่รองรับการซื้อขายสปอต มาร์จิ้นสปอต และฟิวเจอร์สที่เข้าเกณฑ์บน Bitget
โครงสร้างแบบนี้ตอบโจทย์ผู้เล่นที่ต้องการให้การชำระราคาเชื่อมกับระบบ custody โดยตรง แทนที่จะต้องโอนสินทรัพย์บนเชนซ้ำ ๆ
OSL MirrorEX ใช้โมเดลอีกแบบหนึ่ง แทนที่จะกำหนดรอบชำระราคาแบบตายตัว โครงสร้างที่ระบุในเอกสารจะทริกเกอร์การชำระราคาเมื่อมูลค่าขาดทุนของลูกค้าสะสมถึงหรือเกิน 15% ของสินทรัพย์ทั้งหมดภายใต้การดูแล ขณะที่กำไรจากการซื้อขายที่เข้าเกณฑ์ สามารถถอนออกจากบัญชี Bitget แยกต่างหากได้
ตัวเลข 15% เป็น “ตัวกระตุ้นตามสัญญา” สำหรับการชำระราคา ไม่ใช่เพดานการขาดทุนหรือการรับประกันว่าความเสี่ยงจะไม่เกินระดับดังกล่าว
ท้ายที่สุด Sygnum Protect เปิดทางเลือกด้าน custody ผ่านธนาคารและโครงสร้างสินเชื่อ
ตามเอกสารของ Bitget เดือนตุลาคม สินทรัพย์ที่เข้าเกณฑ์จะเก็บไว้ในพอร์ตโฟลิโอ Sygnum Protect Portfolio และนำไปเป็นหลักประกันให้ Bitget ซึ่งอาจให้สินเชื่อบนสินทรัพย์สปอต โดยอิงอัตรา loan-to-value เฉพาะแต่ละสินทรัพย์
ต่างจากอีกห้าโครงสร้างแรก โมเดลนี้ใช้การดูแลทรัพย์สินผ่านธนาคาร การให้คำมั่นใช้หลักประกัน (pledge) และการปล่อยกู้ แทนที่จะอิงรอบชำระราคาแบบ mirrored balance ปกติ ขอบเขตการซื้อขายและเงื่อนไขการจัดหาเงินทุนต้องยืนยันในขั้นตอน onboarding
สำหรับสถาบันที่มีนโยบายต้องใช้ custody กับธนาคารภายใต้การกำกับ Sygnum Protect จึงเป็นอีกช่องทางหนึ่งในการเข้าถึงระบบนิเวศการเทรดของ Bitget
ทำไม “ความยืดหยุ่นด้าน Custody” จึงสำคัญสำหรับสถาบัน
ลองเทียบสถาบันสองแห่งที่มีปริมาณการซื้อขายใกล้เคียงกัน
แห่งแรกคือผู้ดูแลสภาพคล่องความถี่สูง (high‑frequency market maker) ที่ให้ความสำคัญกับการเคลียร์หลักประกันบ่อย ๆ และการเชื่อมต่อหลายแพลตฟอร์ม แห่งที่สองคือผู้จัดการกองทุนที่มีนโยบายลงทุนเคร่งครัด ต้องผ่านขั้นตอนอนุมัติกระเป๋าเฉพาะ และมี oversight จากผู้ดูแลทรัพย์สินอิสระ
ทั้งสองอาจต้องการสภาพคล่องของ Bitget เหมือนกัน แต่ข้อกำหนดด้านปฏิบัติการต่างกันโดยสิ้นเชิง
คำถามเชิงปฏิบัติจึงตามมาว่า
สถาบันควรต้องสร้างโครงสร้าง custody ใหม่ทั้งระบบ เพียงเพื่อเข้าถึงแพลตฟอร์มซื้อขายเพิ่มอีกแห่งหรือไม่
Open Custody Network ของ Bitget ลดความจำเป็นนั้นลง ด้วยการเชื่อมต่อโครงสร้าง custody ชั้นนำหลายรูปแบบเข้ากับระบบซื้อขายของตน
ผลคือสถาบันสามารถคงการควบคุมกระเป๋าเงิน กฎการชำระราคา และความสัมพันธ์กับผู้ดูแลทรัพย์สินที่คุ้นเคยไว้ได้ ขณะเดียวกันก็ขยายจำนวนแพลตฟอร์มที่โต๊ะเทรดสามารถเข้าถึง
นอกจากนี้ ยังเปิดทางเลือกให้สถาบันประเมินได้ละเอียดขึ้นว่า หลักประกันเคลื่อนย้ายอย่างไร ความถี่การชำระบัญชีเป็นแบบไหน และใครคือผู้ควบคุมสินทรัพย์อ้างอิงตัวจริง
โครงสร้างโครงข่ายซื้อขายที่ไปไกลกว่าการ Custody นอกตลาด
ข้อเสนอสำหรับลูกค้าสถาบันของ Bitget ไม่ได้จบแค่เรื่องความสัมพันธ์ด้าน custody
ลูกค้าที่เข้าเกณฑ์สามารถเข้าถึงตลาดสปอต มาร์จิ้นสปอต และฟิวเจอร์สที่รองรับ ผ่านการเชื่อมต่อ OES ที่มีเอกสารกำกับอย่างเป็นทางการ
แพลตฟอร์มยังให้บริการด้าน execution สำหรับสถาบัน โครงสร้างตลาดสำหรับ market maker และ API สำหรับการซื้อขายเชิงมืออาชีพ
สำหรับบริษัทสาย quantitative การเชื่อมต่อผ่าน API มีความสำคัญเป็นพิเศษ ระบบอัตโนมัติต้องติดตามคำสั่งซื้อขาย ยอดคงเหลือ ข้อมูลตลาด และความเสี่ยงของสถานะ โดยไม่ต้องพึ่งการจัดการบัญชีแบบแมนนวลทั้งหมด
Bitget ยังให้บริการ Unified Trading Account (UTA) ซึ่งรองรับการใช้หลักประกันร่วมกันในกรอบที่เข้าเกณฑ์ การจัดการกำไรขาดทุนข้ามผลิตภัณฑ์ และมาร์จิ้นหลายสินทรัพย์ (multi‑asset margin)
ข้อเสนอเชิงสถาบันในภาพรวม คือการผสาน “สภาพคล่องและผลิตภัณฑ์ซื้อขาย” เข้ากับ “ทางเลือกด้าน custody” และ “โครงสร้างบริหารทุน”
อย่างไรก็ดี มีเงื่อนไขสำคัญ: โครงสร้าง custody แต่ละแบบไม่ได้รองรับฟีเจอร์ UTA หรือผลิตภัณฑ์ซื้อขายทุกประเภทของ Bitget โดยอัตโนมัติ
ประเภทสินทรัพย์ที่รองรับ ฟังก์ชันมาร์จิ้น และรูปแบบการเข้าถึงบัญชี ต้องยืนยันตามข้อตกลงกับผู้ดูแลทรัพย์สินและสัญญาสถาบันรายกรณี
ค่าใช้จ่ายของการชำระราคานอกตลาดกับ Bitget
ในการเทียบต้นทุน ควรแยก “ค่าชำระราคา” ออกจาก “ค่าซื้อขาย” และ “ค่าบริการ custody”
ตามประกาศของ Bitget เดือนตุลาคม Copper ClearLoop, Cactus Custody Oasis และ Bitfire PrimeMirror ไม่คิดค่า gas สำหรับการชำระราคาตามโครงสร้างที่ระบุไว้
ฝั่ง Fireblocks ใช้การชำระราคาบนเชน โดยลูกค้าเป็นผู้รับภาระค่า gas
สำหรับ OSL MirrorEX ผู้ให้บริการคือ OSL เป็นผู้รับภาระค่า gas
ข้อความเหล่านี้กล่าวเฉพาะ “ค่า gas สำหรับการชำระราคา” เท่านั้น มิได้หมายความว่าบริการ custody การจัดหาเงินทุน การซื้อขายบนแพลตฟอร์ม หรือฟังก์ชันการชำระราคาอื่น ๆ ทั้งหมดจะไม่มีค่าใช้จ่าย
สถาบันจึงควรร้องขอ “ตารางค่าธรรมเนียมเต็มรูปแบบ” ก่อนตัดสินใจเลือกผู้ให้บริการ
สำหรับสถาบันที่ใช้งานอยู่ใน ecosystem custody ที่รองรับอยู่แล้ว Bitget มีความน่าสนใจเป็นพิเศษ เพราะ Open Custody Network เปิดหลายช่องทางในการเชื่อมต่อหลักประกันภายนอกเข้ากับการซื้อขายบนแพลตฟอร์ม
ดูข้อมูลเพิ่มเติมได้ที่ หน้า custody สำหรับลูกค้าสถาบันของ Bitget
2. Binance — โครงสร้าง Banking Triparty และ Ceffu Custody นอกตลาด
ข้อมูลย่อ
- ก่อตั้ง: 2017
- โครงสร้างหลัก: Banking Triparty, Ceffu MirrorX และ MirrorRSV
- โมเดล custody: หลักประกันถือผ่านธนาคาร และ custody สินทรัพย์ดิจิทัลโดยบุคคลที่สาม
- สินทรัพย์หลักประกันที่รองรับ: เงินเฟียต พันธบัตรรัฐบาลสหรัฐ (Treasury bills) BTC และสินทรัพย์โทเคนภายใต้โครงสร้างที่กำหนด
- ขั้นต่ำหลักประกันสำหรับ Banking Triparty: 10 ล้านดอลลาร์ ตามเงื่อนไขที่เผยแพร่
- เหมาะสำหรับ: สถาบันที่ต้องการใช้หลักประกันผ่านธนาคาร หรือ custody สินทรัพย์ดิจิทัลแบบแยกทรัพย์สินชัดเจน
Binance สนับสนุนการซื้อขายนอกตลาดสำหรับลูกค้าสถาบันผ่านสองแนวทางหลัก คือโครงสร้าง Banking Triparty และข้อตกลง custody ผ่าน Ceffu
บริการ Banking Triparty เปิดให้สถาบันที่เข้าเกณฑ์สามารถถือหลักประกันที่ธนาคารภายใต้กำกับที่ร่วมเป็นพันธมิตร ขณะยังเข้าถึงโครงสร้างการซื้อขายของ Binance ได้เต็มรูปแบบ
แทนที่จะโอนหลักประกันทั้งหมดเข้าไปบนแพลตฟอร์ม ลูกค้าสามารถถือสินทรัพย์ที่ได้รับอนุมัติไว้ในบัญชีธนาคารภายใต้กรอบ triparty
ประเภทหลักประกันที่รองรับ ได้แก่ สกุลเงินเฟียตบางสกุล พันธบัตรรัฐบาลสหรัฐ BTC และสินทรัพย์โทเคนที่เข้าเกณฑ์ ขึ้นอยู่กับข้อตกลงที่ใช้บังคับ
ตาม ประกาศของ Binance วันที่ 16 มิถุนายน 2026 Banking Triparty กำหนดให้ต้องมีหลักประกันขั้นต่ำ 10 ล้านดอลลาร์
บริษัทขยายระยะเวลาโปรโมชัน “ยกเว้นค่าบริการบนหลักประกันที่ให้คำมั่น” ถึงวันที่ 31 ธันวาคม 2026 ทั้งนี้ การยกเว้นดังกล่าวไม่ครอบคลุมค่าธรรมเนียมซื้อขายบนแพลตฟอร์มปกติ และจะมีโครงสร้างราคาตามขั้นบันไดเริ่มใช้ในเดือนมกราคม 2027
ในอีกด้านหนึ่ง Binance ทำงานร่วมกับ Ceffu ซึ่งให้บริการ MirrorX และ MirrorRSV
MirrorX มอบการเข้าถึงการซื้อขายบน Binance ที่ผูกกับ custody โดยตรง ส่วน MirrorRSV ซึ่งเปิดตัวในเดือนมิถุนายน 2025 เน้นกระเป๋าเงินเย็นแบบแยกทรัพย์สินอย่างชัดเจน และความโปร่งใสบนเชน
ภายใต้ MirrorRSV สินทรัพย์ที่เข้าเกณฑ์จะถูกล็อกไว้ในกระเป๋าเงิน custody เฉพาะ และออกโทเคนแทนสินทรัพย์ในสัดส่วน 1:1 เครดิตเข้าบัญชี Binance ตัวแทนโทเคนเหล่านี้สามารถใช้สนับสนุนกิจกรรมซื้อขายที่เข้าเกณฑ์ รวมถึงฟิวเจอร์สและมาร์จิ้น
สำหรับสถาบันที่ประเมิน Binance แก่นของการตัดสินใจคือ เลือกโครงสร้างหลักประกันผ่านธนาคาร หรือ custody สินทรัพย์ดิจิทัลกับผู้ให้บริการบุคคลที่สาม ให้สอดรับกับโครงสร้างพอร์ตและกรอบความเสี่ยงภายในของตนมากกว่ากัน
3. OKX — Komainu Connect และ BitGo สำหรับการชำระราคานอกตลาด
ข้อมูลย่อ
- ก่อตั้ง: 2017
- โครงสร้างหลัก: Komainu Connect และ BitGo OES
- โมเดล custody: ผู้ดูแลทรัพย์สินภายใต้กำกับ และการมอบหมายหลักประกัน (delegated collateral)
- การรองรับผ่าน Komainu: ซื้อขายสปอตและอนุพันธ์ พร้อมการชำระราคาอัตโนมัติ
- การเชื่อมต่อ BitGo: ประกาศใช้กับข้อเสนอสำหรับลูกค้าสถาบันในสหรัฐเมื่อเดือนเมษายน 2026
- เหมาะสำหรับ: สถาบันที่ต้องการ third‑party custody พร้อมระบบบริหารหลักประกันอัตโนมัติ
OKX รองรับการชำระราคานอกตลาดสำหรับลูกค้าสถาบันผ่านการเชื่อมต่อกับผู้ให้บริการ custody บุคคลที่สาม ได้แก่ Komainu และ BitGo
ความร่วมมือกับ Komainu Connect เปิดให้ลูกค้าองค์กรที่เข้าเกณฑ์สามารถเก็บสินทรัพย์ไว้ใน custody แบบแยกทรัพย์สิน ขณะใช้สินทรัพย์เหล่านั้นเป็นหลักประกันสำหรับการซื้อขายบน OKX
ในเดือนพฤศจิกายน 2024 OKX ได้ประกาศอัปเกรดการผสานระบบกับ Komainu ให้ครอบคลุมทั้งธุรกรรมสปอตและอนุพันธ์
โครงสร้างใหม่รองรับการชำระกำไรขาดทุนระหว่าง OKX กับกระเป๋าหลักประกันของลูกค้าบน Komainu แบบอัตโนมัติ
พร้อมกันนั้น ยังเปิดให้สถาบันที่เข้าเกณฑ์ปรับระดับหลักประกันที่มอบหมายได้ตลอด 24 ชั่วโมง และเรียกดูประวัติการชำระราคาผ่านพอร์ทัลของ Komainu
คุณสมบัติเหล่านี้ตอบโจทย์ผู้เล่นที่ต้องการระบบบริหารหลักประกันอัตโนมัติ แต่ยังคงให้สินทรัพย์อยู่ภายใต้ custody ของบุคคลที่สาม
เมื่อวันที่ 23 เมษายน 2026 OKX ได้ขยายทางเลือกเพิ่มเติม ด้วยการประกาศเชื่อมต่อกับ BitGo Off-Exchange Settlement สำหรับข้อเสนอฝั่งลูกค้าสถาบันในสหรัฐ
การเชื่อมต่อนี้ช่วยให้ลูกค้าที่เข้าเกณฑ์ซื้อขายบน OKX ได้ โดยสินทรัพย์ยังคงเก็บไว้ในระบบ cold custody ที่อยู่ภายใต้กำกับของ BitGo การชำระราคาดำเนินผ่าน workflow เชิงสถาบันที่รองรับโดยตรง
จุดเน้นเรื่อง “สหรัฐ” มีนัยสำคัญ ลูกค้าไม่ควรสันนิษฐานว่า หน่วยธุรกิจ OKX ทุกภูมิภาคจะมีโครงสร้าง custody การซื้อขาย หรือการเข้าถึงอนุพันธ์เหมือนกันทั้งหมด
สำหรับสถาบันที่พิจารณาใช้ OKX รายละเอียดที่ต้องยืนยันจึงรวมถึง ความพร้อมของผลิตภัณฑ์ เงื่อนไขหลักประกันที่เข้าเกณฑ์ และ…การจัดการชำระราคาควรตรวจสอบให้สอดคล้องกับกฎหมายในแต่ละเขตอำนาจศาลและสัญญาด้านการรับฝากทรัพย์สิน (custody agreement) ที่เกี่ยวข้อง
กลไกการชำระราคานอกตลาด (Off-Exchange Settlement) ลดความเสี่ยงคู่สัญญาได้อย่างไร?
การชำระราคานอกตลาดเป็นแนวทางที่เข้ามาแก้โจทย์สำคัญของผู้เล่นสถาบันในตลาดคริปโทฯ มายาวนาน ได้แก่ การต้องการเข้าถึงสภาพคล่องบนกระดานเทรด (exchange) โดยไม่จำเป็นต้องนำพอร์ตการลงทุนทั้งหมดไปอยู่ภายใต้การดูแลทรัพย์สินของกระดานโดยตรง
สมมติว่าบริษัทเทรดเชิงปริมาณ (quantitative trading firm) ต้องการใช้คริปโทฯ มูลค่า 1 ล้านดอลลาร์สหรัฐเป็นหลักประกัน
ภายใต้รูปแบบ prefunding ทั่วไป บริษัทอาจต้องโอนเงิน 1 ล้านดอลลาร์นี้เข้าไปไว้ในบัญชีบนกระดานเทรด
แต่ภายใต้โครงสร้าง OES ที่เข้าเกณฑ์ บริษัทสามารถเก็บสินทรัพย์ดังกล่าวไว้กับผู้รับฝากทรัพย์สินบุคคลที่สาม (third-party custodian) พร้อมได้รับวงเงินหรือเครดิตสำหรับการเทรดในปริมาณที่กระดานเทรดรับรองให้สอดคล้องกับมูลค่าหลักประกันนั้น
วงเงินที่กระดานรับรองขึ้นอยู่กับประเภทสินทรัพย์ที่เข้าเกณฑ์ อัตราคิดมูลค่าหลักประกัน (collateral ratios) เงื่อนไขสัญญา และกรอบจำกัดความเสี่ยง (risk limits)
ตัวอย่าง: เทรดโดยใช้หลักประกัน 1 ล้านดอลลาร์ที่ฝากไว้ภายนอก
พิจารณาโครงสร้างตัวอย่างภายใต้สัญญารับฝากทรัพย์สินที่ผ่านการอนุมัติ
<table> <thead> <tr><th>ลำดับขั้น</th><th>ตัวอย่าง</th></tr> </thead> <tbody> <tr><td>หลักประกันตั้งต้น</td><td>1,000,000 ดอลลาร์ ถูกเก็บไว้กับผู้รับฝากทรัพย์สินบุคคลที่สาม</td></tr> <tr><td>วงเงินเทรด</td><td>วงเงินเทรดสูงสุด 1,000,000 ดอลลาร์ ภายใต้เงื่อนไขสมมติให้คิด 1:1</td></tr> <tr><td>กิจกรรมการเทรด</td><td>เทรดสปอตหรืออนุพันธ์บนกระดานเทรดที่เชื่อมต่อกับโครงสร้างดังกล่าว</td></tr> <tr><td>ผลการชำระราคา</td><td>เกิดผลขาดทุนสุทธิจากการเทรด 20,000 ดอลลาร์ ที่ต้องถูกชำระราคา</td></tr> <tr><td>กระบวนการชำระราคา</td><td>มีการโอนหรือปรับยอด 20,000 ดอลลาร์ ตามเงื่อนไขที่กำหนดไว้ในสัญญา</td></tr> <tr><td>หลักประกันคงเหลือ</td><td>ยังคงมีหลักประกันราว 980,000 ดอลลาร์ ก่อนหักค่าใช้จ่ายอื่น ความผันผวนของราคา และการปรับปรุงอื่น ๆ</td></tr> </tbody> </table>ในกรณีนี้ สถาบันสามารถทำธุรกรรมโดยไม่จำเป็นต้องโอนคริปโทฯ 1 ล้านดอลลาร์ทั้งหมดเข้าสู่ระบบรับฝากสินทรัพย์ตามปกติของกระดานเทรด
การชำระราคาจะถูกดำเนินการภายใต้โครงสร้างรับฝากทรัพย์สินที่ตกลงกันไว้
แนวทางนี้ช่วยลดการกระจุกตัวของสินทรัพย์ที่ฝากไว้โดยตรงกับกระดานเทรด ขณะยังคงรักษาการเข้าถึงโครงสร้างพื้นฐานด้านการเทรด
อย่างไรก็ตาม ยังมีคำถามสำคัญ:
หากยอดที่ต้องชำระรอบถัดไปมีเพียง 20,000 ดอลลาร์ หมายความว่าสถาบันจะขาดทุนได้ไม่เกิน 20,000 ดอลลาร์หรือไม่?
คำตอบคือ ไม่ใช่
ยอดการชำระราคาเป็นเพียงภาพสะท้อนภาระผูกพัน ณ จุดเวลาใดเวลาหนึ่งเท่านั้น และไม่ได้เป็นเพดานกำไร/ขาดทุนทั้งหมดที่อาจเกิดขึ้นจากความผันผวนของตลาด การประเมินมูลค่าหลักประกันใหม่ การบังคับขายหลักประกัน (liquidation) ความคลาดเคลื่อนในการชำระราคา หรือเหตุการณ์ตามสัญญาอื่น ๆ
โครงสร้าง OES มักเกี่ยวข้องกับหลายฝ่าย ทั้งผู้รับฝากทรัพย์สิน กระดานเทรด และตัวกลางชำระราคา ซึ่งอาจมีหน้าที่และความรับผิดชอบแตกต่างกันไป
กล่าวอีกนัยหนึ่ง โครงสร้างนี้เป็นการ “จัดสรรและบริหารความเสี่ยงใหม่” มากกว่าจะเป็นการ “ลบความเสี่ยงออกไปทั้งหมด”
สำหรับสถาบัน จุดแข็งอยู่ที่การแยกบทบาทระหว่างการดูแลรับฝากทรัพย์สิน (custody) และการดำเนินการเทรด (execution) ออกจากกัน พร้อมตั้งกติกาที่ชัดเจนเรื่องการชำระราคา การใช้หลักประกัน และกระบวนการเมื่อเกิดกรณีผิดนัด (default)
สถาบันควรพิจารณาอะไรบ้างก่อนเลือกใช้ Off-Exchange Settlement กับกระดานเทรดใดกระดานเทรดหนึ่ง?
จำนวนพาร์ตเนอร์ด้าน custody เป็นข้อมูลที่มีประโยชน์ แต่ไม่ควรเป็นปัจจัยเดียวในการตัดสินใจ
สถาบันที่เทรดฟิวเจอร์สรายวันอาจมีความต้องการที่แตกต่างอย่างมากจากกองทุนที่เน้นบริหารพอร์ตคริปโทฯ ระยะยาวและรีบาลานซ์เป็นครั้งคราว
จึงมีหลายประเด็นที่ควรพิจารณาอย่างรอบด้านก่อนเริ่มเชื่อมต่อโครงสร้างดังกล่าว
1. ผู้รับฝากทรัพย์สินรายใดสอดคล้องกับโครงสร้างการดำเนินงานเดิมของสถาบัน?
หากบริษัทเทรดใช้งานผู้รับฝากทรัพย์สินรายหนึ่งอยู่แล้ว อาจต้องการเลือกกระดานเทรดที่รองรับผู้ให้บริการรายนั้น
การเปลี่ยนผู้รับฝากทรัพย์สินอาจหมายถึงการต้องปรับโครงสร้างกระเป๋าเงินดิจิทัล (wallet infrastructure) ใหม่ ขออนุมัติภายในองค์กร ทำสัญญากฎหมายชุดใหม่ และปรับกระบวนการควบคุมภายใน
นี่เป็นหนึ่งในเหตุผลที่ Bitget's Open Custody Network มีความน่าสนใจ เพราะเปิดโอกาสให้เชื่อมต่อผู้รับฝากทรัพย์สินหลายราย แทนที่จะบังคับใช้ผู้ให้บริการเพียงรายเดียว
2. ความถี่ในการชำระราคาเป็นอย่างไร?
ความถี่ของการชำระราคามีผลโดยตรงต่อการบริหารสภาพคล่องและความเสี่ยงด้านปฏิบัติการ
บางสถาบันอาจต้องการรอบการชำระราคาที่มีตารางเวลาแน่นอนและถี่ ในขณะที่บางรายอาจให้ความสำคัญกับการกระทบยอด (reconciliation) รายวัน หรือโครงสร้างที่เริ่มชำระราคาเมื่อเกิดเหตุการณ์ตามเงื่อนไขที่กำหนดไว้ล่วงหน้า
ตัวอย่างเช่น เครือข่ายที่มีเอกสารชัดเจนของ Bitget รองรับรูปแบบชำระราคาทุก 4 ชั่วโมง ทุก 8 ชั่วโมง รายวัน และแบบ trigger เมื่อเกิดการขาดทุนถึงระดับที่ตกลงกัน
ประเด็นสำคัญคือ กลไกการชำระราคาต้อง “สอดคล้อง” กับกิจกรรมการเทรด โปรไฟล์ความเสี่ยง และความต้องการด้านสภาพคล่องของสถาบัน
3. สินทรัพย์และผลิตภัณฑ์เทรดประเภทใดบ้างที่รองรับ?
ไม่ใช่ทุกโครงสร้าง custody จะรองรับหลักประกันหรือผลิตภัณฑ์การเทรดเหมือนกันทั้งหมด
บางสถาบันอาจต้องการใช้ BTC และ ETH เป็นหลักประกัน ต้องการ stablecoin หรือสินทรัพย์ดิจิทัลประเภทอื่นที่เข้าเกณฑ์
ในด้านผลิตภัณฑ์ อาจต้องการเข้าถึง spot margin ฟิวเจอร์สแบบ perpetual หรือผลิตภัณฑ์เทรดอื่นเพิ่มเติม
รายการสินทรัพย์ที่รองรับและสิทธิ์ในการเทรดควรถูกตรวจสอบตาม “โครงสร้าง OES เฉพาะชุด” ไม่ใช่สรุปจากรายการผลิตภัณฑ์โดยรวมของกระดานเทรด
4. ต้นทุนรวมทั้งหมดคือเท่าใด?
มิติด้านต้นทุนในโครงสร้าง OES ไม่ได้มีเพียงค่าคอมมิชชั่นการเทรดปกติ
สถาบันควรพิจารณาค่ารับฝากทรัพย์สิน ค่าธรรมเนียมการชำระราคา ค่าก๊าซบนเครือข่ายบล็อกเชน ส่วนลดหลักประกัน (haircut) อัตราค่าฟินานซ์ และค่าบริการอื่นที่เกี่ยวข้อง
สำหรับกลยุทธ์เทรดความถี่สูง (HFT) ต้นทุนด้านการชำระราคาและการบริหารหลักประกันอาจกระทบต่อผลตอบแทนสุทธิอย่างมีนัยสำคัญ
ขณะที่กองทุนที่ถือครองสินทรัพย์ขนาดใหญ่ต่อเนื่องเป็นเวลานาน ต้นทุน custody และดอกเบี้ยหรือค่าใช้เงินทุนก็อาจมีน้ำหนักไม่แพ้กัน
5. หากคู่สัญญารายหนึ่งผิดนัดหรือขาดความสามารถในการปฏิบัติการจะเกิดอะไรขึ้น?
คำถามนี้อาจเป็นประเด็นที่สำคัญที่สุดในการพิจารณาทั้งหมด
สถาบันควรเข้าใจให้ชัดเจนว่า ใครเป็นเจ้าของหรือผู้ควบคุมหลักประกันตามกฎหมาย สินทรัพย์ถูกแยกเก็บ (segregated) หรือไม่ จะเกิดอะไรขึ้นหากกระดานเทรดหรือผู้รับฝากทรัพย์สินผิดนัดหรือหยุดดำเนินการ และภาระผูกพันที่ยังไม่ถูกชำระจะถูกจัดการอย่างไร
คำตอบของประเด็นเหล่านี้ผูกโยงกับสัญญา custody เขตอำนาจศาลทางกฎหมาย สิทธิในหลักประกัน และขั้นตอนการชำระราคาเมื่อเกิดเหตุการณ์ผิดปกติ
ไม่ว่าผลิตภัณฑ์จะเสนอคุณสมบัติน่าสนใจเพียงใด ก็ไม่อาจทดแทนการตรวจสอบมิติเหล่านี้ได้
มุมมองสรุป
Off-exchange settlement กำลังเปลี่ยนวิธีที่สถาบันเข้าถึงตลาดคริปโทเคอร์เรนซี ปัจจุบันทั้ง Bitget, Binance และ OKX ต่างนำเสนอช่องทางเข้าถึงสภาพคล่องบนกระดานเทรด โดยให้สินทรัพย์ที่เข้าเกณฑ์ยังคงถูกเก็บรักษาไว้ภายใต้ผู้รับฝากทรัพย์สินภายนอก แต่ละรายมีจุดแข็งต่างกันไป และ “คำตอบที่เหมาะสม” สำหรับแต่ละสถาบันขึ้นอยู่กับโครงสร้าง custody ภายใน กลยุทธ์การเทรด และกรอบการบริหารความเสี่ยงเป็นสำคัญ
เมื่อเทรดคริปโทฯ ภาคสถาบันเติบโตเต็มวัย จุดสนใจเริ่มขยับจากเรื่องสภาพคล่องและคุณภาพการส่งคำสั่ง ไปสู่คำถามที่ลึกกว่านั้น ว่าทุนถูกเก็บรักษาและนำไปใช้ประโยชน์อย่างไร Off-exchange settlement จึงเป็นก้าวสำคัญที่เปิดให้สถาบัน “ออกแบบใหม่” ความสัมพันธ์ระหว่างการรับฝากทรัพย์สินและการเทรด และท้ายที่สุดอาจนำไปสู่คำถามที่ใหญ่กว่าเดิม: ทำไมสถาบันจึงต้องเลือกระหว่าง “การเข้าถึงสภาพคล่อง” กับ “การควบคุมสินทรัพย์ของตนเอง” ตั้งแต่แรก?
ข้อจำกัดความรับผิดชอบ: บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลเท่านั้น ไม่ใช่คำแนะนำด้านการเงินหรือการลงทุน บริการรับฝากและชำระราคาขึ้นอยู่กับคุณสมบัติผู้ใช้ เงื่อนไขที่บังคับใช้ และความเสี่ยงที่เกี่ยวข้อง
