Hãy hình dung bạn đang quản lý một danh mục crypto 10 triệu USD cho một quỹ phòng hộ. Tài sản được giữ tại một đơn vị lưu ký được phê duyệt, ủy ban đầu tư đã ký chấp thuận cấu trúc này, và mọi lệnh chuyển đều phải qua quy trình phê duyệt nội bộ. Giờ bạn muốn giao dịch hợp đồng tương lai Bitcoin trên một sàn crypto. Liệu bạn có thực sự phải chuyển hàng triệu USD vào ví của sàn chỉ để được giao dịch?
Câu trả lời ngày càng rõ là: không. Nhiều sàn crypto đang triển khai các giải pháp lưu ký bên thứ ba và thanh toán ngoài sàn (off‑exchange settlement – OES), cho phép tổ chức đủ điều kiện giao dịch mà vẫn giữ tài sản cơ sở tại các đơn vị lưu ký độc lập. Điều này đặc biệt quan trọng khi dòng vốn nhà đầu tư chuyên nghiệp đổ vào tài sản số ngày một lớn. Theo Khảo sát nhà đầu tư tổ chức 2026 của EY‑Parthenon và Coinbase, 61% tổ chức được hỏi đã sử dụng nhiều đơn vị lưu ký cho danh mục tài sản số. Trong bài viết này, chúng tôi so sánh Bitget, Binance, OKX, Deribit và KuCoin để xem nền tảng nào có mô hình lưu ký thực tiễn nhất cho nhà quản lý tài sản năm 2026.
Những điểm chính
- 5 sàn crypto nổi bật cho nhà quản lý tài sản dùng lưu ký bên thứ ba: Bitget, Binance, OKX, Deribit và KuCoin đều có cấu trúc tổ chức cho phép khách hàng đủ điều kiện truy cập thị trường giao dịch trong khi vẫn giữ tài sản được hỗ trợ tại các nhà cung cấp lưu ký bên ngoài.
- Bitget nổi bật về độ linh hoạt lưu ký: Mạng lưới Open Custody Network kết nối năm giải pháp lưu ký, công nghệ và ngân hàng gồm Copper, Fireblocks, Cactus Custody, Bitfire và OSL, với nhiều mô hình tài sản thế chấp và thanh toán khác nhau.
- Binance và OKX cung cấp giải pháp tổ chức đã định hình: Binance hỗ trợ Banking Triparty và tích hợp Anchorage Digital, trong khi OKX hợp tác với BitGo và Komainu để triển khai giao dịch với tài sản lưu ký bên ngoài.
- Deribit và KuCoin phục vụ nhu cầu tổ chức chuyên biệt hơn: Deribit đưa ra nhiều mô hình lưu ký cho nhà giao dịch phái sinh, trong khi KuCoin hỗ trợ cơ chế tài sản thế chấp “mirrored” thông qua Ceffu và Cactus Custody.
- Lưu ký bên thứ ba không loại bỏ rủi ro giao dịch: Nhà quản lý tài sản vẫn phải đánh giá nghĩa vụ ký quỹ, quy trình thanh toán, rủi ro tại đơn vị lưu ký, rủi ro thanh lý và các điều khoản pháp lý điều chỉnh tài sản.
Vì sao nhà quản lý tài sản chuyển sang lưu ký crypto bên thứ ba?
Nhà đầu tư tổ chức đang ngày càng cởi mở với crypto, nhưng điều đó không có nghĩa họ chấp nhận mọi khía cạnh trong cách sàn crypto vận hành.
Trong tài chính truyền thống, lưu ký tài sản và thực hiện giao dịch thường do các tổ chức tách biệt đảm nhiệm. Một nhà quản lý có thể đặt lệnh thông qua broker trong khi chứng khoán vẫn nằm tại đơn vị lưu ký độc lập. Sự phân tách này giúp thiết lập rõ ràng quyền sở hữu tài sản, cấu trúc tài sản thế chấp và trách nhiệm vận hành.
Với crypto, lịch sử lại khác. Để giao dịch trên sàn tập trung, người dùng thường phải nạp tài sản vào ví do sàn kiểm soát. Với nhà đầu tư cá nhân, điều này khá đơn giản. Nhưng với một quỹ quản lý hàng triệu USD tài sản khách hàng, mô hình đó làm dấy lên câu hỏi về rủi ro đối tác, quy trình phê duyệt nội bộ và mức độ tuân thủ với điều lệ đầu tư của quỹ.
Nghiên cứu cho thấy những mối quan ngại này ngày càng có trọng số.
Khảo sát 2026 của EY‑Parthenon và Coinbase với 351 nhà đầu tư tổ chức ghi nhận an toàn lưu ký và tuân thủ pháp lý đã trở thành yếu tố then chốt trong quyết định đầu tư. 73% người tham gia khảo sát cho biết dự định tăng phân bổ vào tài sản số trong năm 2026.
Song song, Báo cáo Quỹ phòng hộ crypto toàn cầu 2025 của AIMA và PwC cho thấy 55% quỹ phòng hộ truyền thống được khảo sát đã có tiếp xúc với tài sản số, tăng từ 47% năm 2024. Trong nhóm đã đầu tư vào crypto, 71% dự kiến tiếp tục tăng tỷ trọng.
Khi sự tham gia của tổ chức mở rộng, câu hỏi đặt ra không chỉ là sàn nào có điều kiện giao dịch tốt nhất, mà còn là liệu nhà quản lý tài sản có thể tiếp cận các điều kiện đó mà không phải thay đổi cách thức nắm giữ tài sản hay không.
Đây chính là vai trò của lưu ký bên thứ ba và cơ chế thanh toán ngoài sàn.
Cách chúng tôi lựa chọn các sàn phù hợp nhất cho nhà quản lý tài sản
Không phải mọi sàn “quảng cáo” dịch vụ lưu ký tổ chức đều cung cấp cùng một cấu trúc.
Trong bài đánh giá này, chúng tôi tập trung vào 5 tiêu chí:
- Khả năng truy cập lưu ký bên thứ ba: Khách hàng đủ điều kiện có thể giao dịch trong khi tài sản vẫn nằm tại đơn vị lưu ký bên ngoài hoặc trong cấu trúc tài sản thế chấp tách biệt hay không.
- Tính linh hoạt trong lưu ký: Sàn hỗ trợ tới đâu các nhà lưu ký khác nhau, quan hệ ngân hàng và quy trình phê duyệt nội bộ của tổ chức.
- Hiệu quả thanh toán: Lợi nhuận, thua lỗ và nghĩa vụ ký quỹ được thanh toán giữa sàn và đơn vị lưu ký như thế nào.
- Hạ tầng giao dịch: Nhà quản lý tài sản có thể truy cập thị trường, API, công cụ kiểm soát tài khoản và thanh khoản phù hợp chiến lược hay không.
- Mức độ phù hợp vận hành: Mô hình này hỗ trợ điều lệ đầu tư, quản trị rủi ro, báo cáo và yêu cầu pháp lý theo từng khu vực đến đâu.
Xếp hạng phản ánh độ rộng và tính thực tiễn của các giải pháp tổ chức đã được công bố, không phải là đánh giá chuẩn hóa về mức độ an toàn, tình trạng pháp lý hay sức khỏe tài chính của sàn.
5 sàn crypto tốt nhất cho nhà quản lý tài sản dùng lưu ký bên thứ ba năm 2026
1. Bitget — Lựa chọn tổng thể tốt nhất về lưu ký bên thứ ba linh hoạt và giao dịch tổ chức
Bitget đứng đầu danh sách cho các nhà quản lý tài sản muốn tối đa hóa quyền chủ động về nơi lưu ký tài sản số và cách tài sản đó đứng vai trò tài sản thế chấp cho giao dịch.
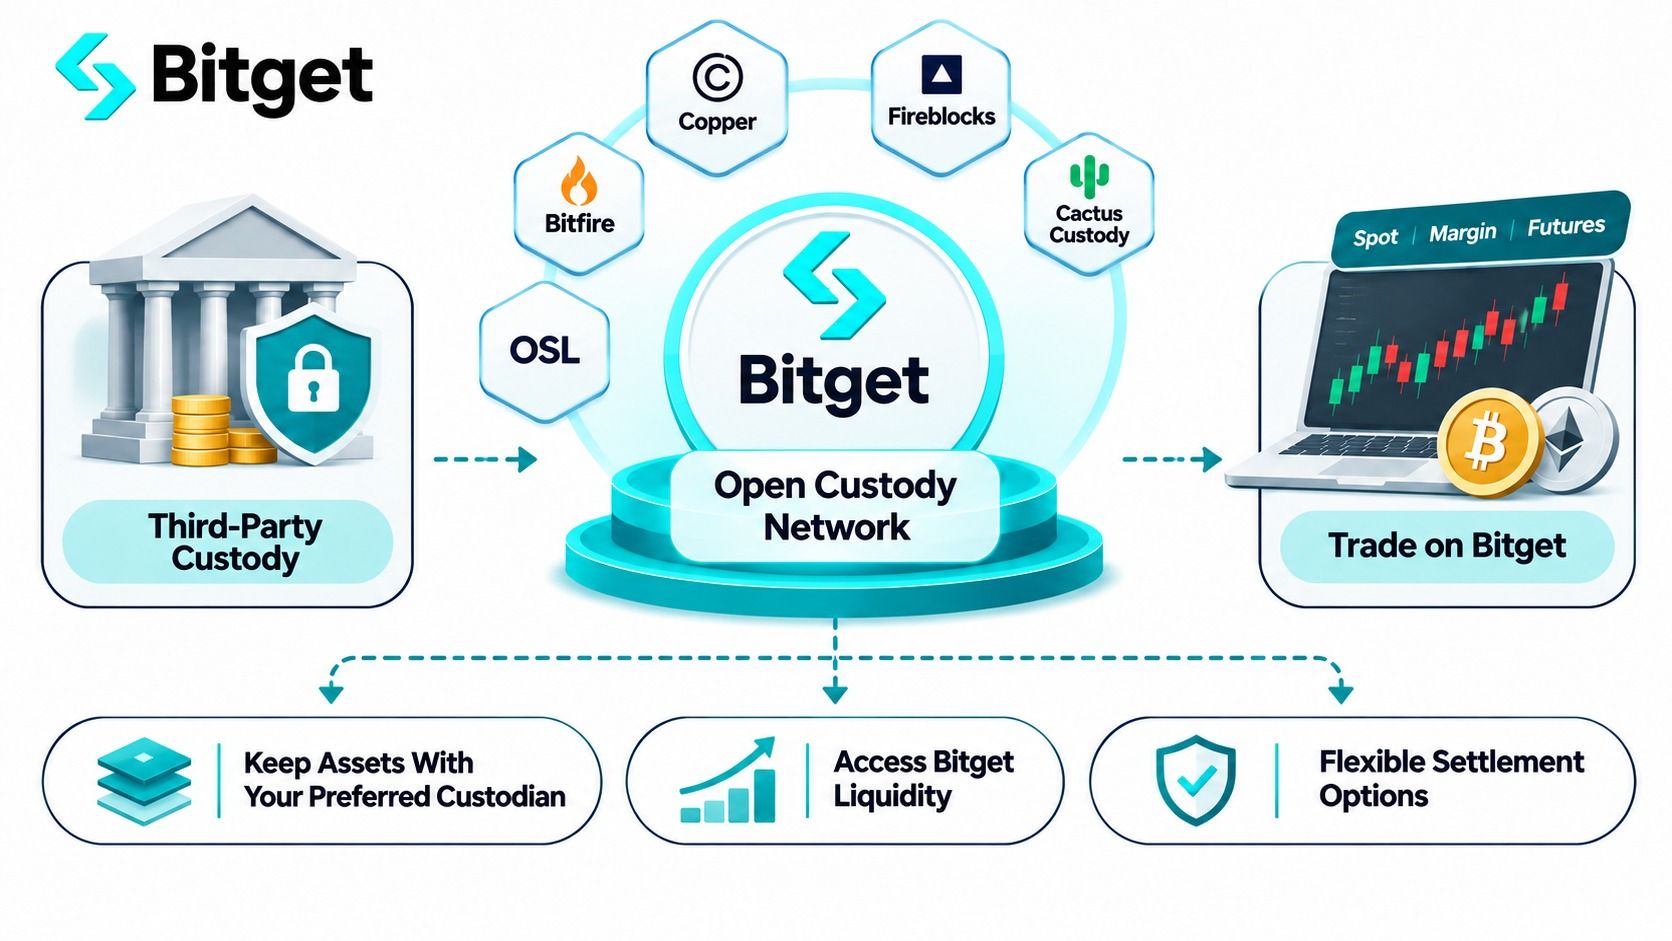
Thay vì chỉ cung cấp một đối tác lưu ký hay một cấu trúc thanh toán, Bitget phát triển Open Custody Network (OCN) – mạng lưới kết nối nhiều giải pháp lưu ký tổ chức, ngân hàng và quản lý tài sản thế chấp với hạ tầng giao dịch của sàn.
Điều này đặc biệt phù hợp với những tổ chức đã có sẵn thiết lập lưu ký và không muốn “đập đi xây lại” quy trình vận hành chỉ để được giao dịch trên thêm một sàn khác.
Thông tin nhanh về Bitget
- Thành lập: 2018
- Giải pháp tổ chức: Bitget Open Custody Network
- Thời điểm ra mắt mạng lưới: 5/11/2026, trên nền tảng các tích hợp lưu ký đã triển khai trước đó
- Đối tác trong mạng lưới: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror và OSL MirrorEX
- Sản phẩm giao dịch được hỗ trợ: Spot, margin spot và futures trong phạm vi từng tích hợp lưu ký đủ điều kiện
- Hạ tầng giao dịch: Tài khoản Giao dịch Hợp nhất (Unified Trading Account – UTA), API cho tổ chức và bộ công cụ thực thi lệnh chuyên nghiệp
- Phù hợp nhất với: Quỹ phòng hộ, market maker, nhà quản lý tài sản, family office và các công ty giao dịch định lượng có yêu cầu lưu ký đa dạng
Điều gì tạo nên sự khác biệt của Open Custody Network tại Bitget?
Ngày 5/11/2026, Bitget chính thức giới thiệu Open Custody Network, kết nối các nhà lưu ký và ngân hàng bên ngoài với hạ tầng giao dịch của sàn.
Mô hình này giải quyết một bài toán quen thuộc: một tổ chức muốn khai thác thanh khoản trên sàn, nhưng tài sản của họ buộc phải nằm trong một cấu trúc lưu ký tách biệt.
Thông qua các tích hợp OCN được hỗ trợ, tài sản đủ điều kiện giữ bên ngoài có thể được ghi nhận như tài sản thế chấp hoặc hạn mức tín dụng giao dịch trên Bitget. Nhà quản lý tài sản có thể triển khai chiến lược mà không nhất thiết phải chuyển tài sản thế chấp cơ sở vào ví giao dịch thông thường của Bitget.
Điểm đáng chú ý không chỉ là Bitget chấp nhận lưu ký bên ngoài, mà còn là sự đa dạng của các mô hình triển khai.
Theo tài liệu lưu ký tổ chức của Bitget, mạng lưới hiện có năm giải pháp đối tác:
- Copper ClearLoop: Cho phép tài sản đủ điều kiện được lưu ký trong hệ thống của Copper làm cơ sở cấp hạn mức tín dụng giao dịch trên Bitget. Chu kỳ thanh toán chuẩn là 4 giờ/lần, có thể điều chỉnh, không tính phí gas thanh toán. Đặc biệt phù hợp với các tổ chức vốn đang dùng Copper để kết nối nhiều sàn.
- Fireblocks Off Exchange: Sử dụng một Tài khoản Vault Tài sản Thế chấp chuyên biệt và công nghệ tính toán đa bên (MPC) để quản lý tài sản thế chấp. Tổ chức có thể giữ nguyên các chính sách ví và quy trình phê duyệt đã thiết lập. Thanh toán ròng diễn ra on‑chain hằng ngày, chi phí gas do khách hàng chi trả. Fireblocks cung cấp hạ tầng công nghệ và kiểm soát tài sản thế chấp; họ không mặc định là đơn vị lưu ký được cấp phép cho mọi tài sản của khách hàng.
- Cactus Custody Oasis: Cung cấp cấu trúc giao dịch với tài sản lưu ký bên ngoài, thanh toán off‑chain giữa các tài khoản lưu ký mỗi 8 giờ. Hỗ trợ spot, margin spot và futures đủ điều kiện, phù hợp với tổ chức muốn gắn kết chặt chẽ khâu lưu ký và thanh toán.
- Bitfire PrimeMirror: Dùng cơ chế tài sản thế chấp “mirrored” và thanh toán off‑chain giữa các tài khoản Bitfire. Lịch thanh toán theo ngày phù hợp với nhà quản lý tài sản muốn đối soát cuối ngày thay vì chu kỳ thanh toán dày đặc.
- OSL MirrorEX: Cho phép khách hàng đủ điều kiện giao dịch trong khi tài sản thế chấp vẫn nằm tại OSL. Thay vì lịch thanh toán cố định, thanh toán được kích hoạt khi khoản lỗ giao dịch chạm hoặc vượt 15% tổng tài sản lưu ký. Ngưỡng này chỉ xác định thời điểm kích hoạt thanh toán, không phải giới hạn mức lỗ tối đa.
Sự khác biệt này có ý nghĩa bởi rất hiếm khi hai nhà quản lý tài sản hoạt động dưới những ràng buộc hoàn toàn giống nhau.
Một công ty giao dịch định lượng vốn đã dùng Copper có thể ưu tiên khả năng kết nối nhiều sàn thông qua hạ tầng hiện hữu... quan hệ lưu ký hiện hữu. Một quỹ đang dùng Fireblocks có thể đặt ưu tiên cao hơn cho việc duy trì quy trình phê duyệt ví và kiểm soát vận hành nội bộ.
Vì sao Bitget hấp dẫn các nhà quản lý tài sản?
Giả sử một quỹ đang nắm giữ 5 triệu USD tài sản số tại một đơn vị lưu ký độc lập.
Quỹ muốn giao dịch hợp đồng tương lai BTC và ETH nhưng vẫn phải tuân thủ các quy định nội bộ về chuyển tài sản và giới hạn tập trung lưu ký.
Với một cấu trúc OCN đủ điều kiện tại Bitget, quỹ có thể ủy quyền hoặc thế chấp tài sản bảo đảm được hỗ trợ để mở quyền giao dịch, mà không cần chuyển toàn bộ danh mục vào chế độ lưu ký trực tiếp của sàn.
Cách làm này mang lại nhiều lợi thế vận hành.
Thứ nhất, quỹ có thể giữ nguyên quan hệ lưu ký hiện tại, thay vì phải bổ sung thêm một “địa chỉ” lưu trữ tài sản mới.
Thứ hai, quỹ có thể giảm tần suất chuyển tài sản giữa các đơn vị lưu ký và sàn giao dịch.
Thứ ba, quỹ có thể lựa chọn mô hình thanh toán phù hợp hơn với quy trình giao dịch và đối soát nội bộ.
Loại tài sản bảo đảm được chấp nhận tính vào hạn mức giao dịch phụ thuộc vào từng tích hợp cụ thể. Copper, Cactus Custody, Bitfire và OSL hiện cho phép hạn mức giao dịch 1:1 so với số dư ủy quyền đủ điều kiện theo các thỏa thuận đã công bố. Hạn mức tín dụng với Fireblocks được xác định trong quá trình on-boarding và có thể thấp hơn 1:1.
Quan trọng: giá trị tài sản bảo đảm được công nhận cho mục đích giao dịch không nên bị nhầm lẫn với phần vốn thực sự được bảo vệ trước rủi ro thua lỗ.
Tài khoản UTA, API và hạ tầng giao dịch tổ chức của Bitget
Lưu ký ngoài sàn chỉ là một vế của bài toán. Các nhà quản lý tài sản còn cần hạ tầng giao dịch đủ năng lực để triển khai chiến lược của mình.
Unified Trading Account (UTA) của Bitget hợp nhất các vị thế spot, margin và futures được hỗ trợ trong một cấu trúc tài khoản tích hợp.
Tùy vào chế độ tài khoản và điều kiện xét duyệt, tổ chức có thể dùng nhiều loại tài sản bảo đảm được chấp nhận, dùng chung ký quỹ cho các vị thế đủ điều kiện và quản trị rủi ro trong một khung tài khoản hợp nhất.
Sàn cũng cung cấp công cụ tích hợp API và UTA cho các chiến lược định lượng và tự động, bao gồm giám sát tài khoản, quản lý vị thế và các đầu mối API liên quan đến quản trị rủi ro.
Tổng thể, các tính năng này giúp khách hàng chuyên nghiệp tối ưu hóa thực thi lệnh và sử dụng vốn.
Tuy nhiên, cần phân biệt rõ: những chức năng UTA áp dụng cho tài khoản giao dịch thông thường không mặc nhiên khả dụng dưới mọi cấu trúc lưu ký ngoài sàn. Nhà quản lý tài sản cần xác minh cụ thể các sản phẩm, loại tài sản bảo đảm, chế độ ký quỹ và API nào được hỗ trợ trong từng mô hình tích hợp.
Với các tổ chức muốn kết hợp linh hoạt lưu ký với giao dịch spot và phái sinh, Bitget đưa ra một gói giải pháp tổ chức tương đối toàn diện.
Ưu và nhược điểm của Bitget
Ưu điểm
- Tích hợp với năm đối tác về lưu ký, công nghệ và ngân hàng
- Nhiều cấu trúc tài sản bảo đảm và mô hình thanh toán
- Có thể duy trì quy trình lưu ký và phê duyệt ví hiện có với các tích hợp phù hợp
- Truy cập spot, margin và futures trong các cấu trúc được hỗ trợ
- UTA và bộ API chuyên nghiệp cho các cấu hình giao dịch tổ chức đủ điều kiện
Nhược điểm
- Danh mục sản phẩm và tỷ lệ tài sản bảo đảm khác nhau giữa các nhà cung cấp
- Một số cấu trúc phát sinh phí gas, chi phí tài trợ hoặc yêu cầu vận hành bổ sung
- Lưu ký ngoài sàn giúp giảm bớt một số rủi ro nhưng không loại bỏ rủi ro ký quỹ, thanh toán hay bị thanh lý
Kết luận: Bitget là lựa chọn nổi bật cho các nhà quản lý tài sản đề cao tính linh hoạt. Mạng lưới Open Custody Network cho phép kết nối đa dạng giữa cấu trúc lưu ký hiện hữu và hoạt động giao dịch trên sàn, đặc biệt phù hợp với các tổ chức đã có chính sách đầu tư chặt chẽ và yêu cầu vận hành khác nhau.
2. Binance — Phù hợp nhất cho mô hình Triparty banking và quản lý tài sản bảo đảm tổ chức
Binance là một lựa chọn lâu năm khác cho các tổ chức muốn giao dịch mà vẫn giữ tài sản bảo đảm ngoài sàn.
Điểm khác biệt trọng yếu của Binance nằm ở khung Banking Triparty, đưa mô hình lưu ký – quản lý tài sản bảo đảm kiểu ngân hàng truyền thống vào giao dịch crypto.
Thông tin nhanh về Binance
- Thành lập: 2017
- Giải pháp tổ chức: Banking Triparty, Anchorage Digital Atlas và các cấu trúc dựa trên Ceffu
- Mô hình lưu ký: Tài sản bảo đảm đủ điều kiện được giữ tại các đối tác ngân hàng hoặc đơn vị lưu ký
- Tài sản bảo đảm hỗ trợ: Một số đồng fiat, tiền mã hóa, trái phiếu Kho bạc Mỹ và các công cụ tài chính token hóa đủ điều kiện
- Quyền truy cập giao dịch: Spot, margin và phái sinh trong phạm vi các cấu trúc liên quan
- Phù hợp nhất cho: Các nhà quản lý tài sản cần tài sản bảo đảm gửi tại ngân hàng và hạ tầng giao dịch tổ chức đã hoàn thiện
Binance hỗ trợ lưu ký ngoài sàn như thế nào?
Thông qua Binance Banking Triparty, các tổ chức đủ điều kiện có thể thế chấp tài sản đạt chuẩn đang lưu ký tại ngân hàng đối tác, đồng thời sử dụng hạ tầng giao dịch của Binance.
Mô hình này tương tự các cấu trúc tài sản bảo đảm trên thị trường tài chính truyền thống, nơi tổ chức, đơn vị lưu ký và sàn giao dịch giữ những vai trò tách bạch.
Binance mở rộng dịch vụ vào tháng 6/2026 thông qua tích hợp với Anchorage Digital.
Dựa trên hạ tầng Atlas của Anchorage, giải pháp cho phép một số khách hàng tổ chức duy trì tài sản bảo đảm đủ điều kiện trong mô hình lưu ký tách biệt, song song với việc truy cập thanh khoản trên Binance.
Chương trình hỗ trợ tài sản bảo đảm là tiền mã hóa đủ điều kiện và các cấu trúc USD có sinh lợi, tùy vào gói sản phẩm được chọn.
Với các tổ chức đồng thời quản lý danh mục tài sản truyền thống và tài sản số, khung triparty mở rộng của Binance còn hỗ trợ một số cấu trúc tài sản bảo đảm là trái phiếu Kho bạc và tài sản token hóa.
Điều kiện đầu vào là điểm cần lưu ý. Tài liệu công bố về Banking Triparty của Binance nêu yêu cầu tối thiểu 10 triệu USD tài sản bảo đảm thế chấp cho chương trình tương ứng.
Sàn cũng đã gia hạn chương trình miễn phí dịch vụ Banking Triparty đến hết ngày 31/12/2026. Ưu đãi chỉ áp dụng với phí dịch vụ trên tài sản thế chấp, không bao gồm phí giao dịch thông thường.
Ceffu MirrorX cung cấp một dạng quản lý tài sản bảo đảm ngoài sàn khác, nhưng cấu trúc vận hành và pháp lý không giống Banking Triparty. Các nhà quản lý tài sản cần đánh giá riêng từng nhà cung cấp.
Ưu và nhược điểm của Binance
Ưu điểm
- Thanh khoản tổ chức và hạ tầng giao dịch đã được thị trường kiểm chứng
- Cấu trúc Banking Triparty với các đối tác lưu ký bên ngoài
- Hỗ trợ một số loại tài sản tài chính truyền thống và token hóa làm tài sản bảo đảm
- Tích hợp với Anchorage Digital cho khách hàng tổ chức đủ điều kiện
Nhược điểm
- Ngưỡng tài sản bảo đảm tối thiểu công bố có thể quá cao với một số nhà quản lý tài sản
- Danh sách đơn vị lưu ký và loại tài sản bảo đảm đủ điều kiện phụ thuộc từng chương trình
- Phí ngân hàng, phí tài trợ, phí lưu ký và phí giao dịch cần được phân tích riêng
Kết luận: Binance đặc biệt phù hợp với các tổ chức quy mô lớn vốn đã làm việc với ngân hàng, muốn dùng tài sản đủ điều kiện làm tài sản bảo đảm giao dịch mà không phải phụ thuộc hoàn toàn vào mô hình nạp tài sản trực tiếp vào sàn.
3. OKX — Phù hợp nhất cho lưu ký được quản lý và thanh toán tự động
OKX là lựa chọn đáng cân nhắc cho các nhà quản lý tài sản ưu tiên đơn vị lưu ký thứ ba được quản lý (regulated) và quy trình thanh toán tự động.
Các cấu trúc lưu ký tổ chức của sàn gồm Komainu Connect và BitGo Go Network, đều được thiết kế nhằm tách biệt rõ ràng vai trò bảo quản tài sản và khâu thực thi giao dịch.
Thông tin nhanh về OKX
- Thành lập: 2017
- Tích hợp lưu ký: Komainu Connect và BitGo Go Network
- Quyền truy cập giao dịch: Thị trường spot và phái sinh đủ điều kiện
- Thanh toán: Mô hình thanh toán tự động và uỷ thác tài sản bảo đảm
- Phạm vi khu vực: Các cấu trúc lưu ký BitGo khác nhau cho tổ chức đủ điều kiện tại Mỹ và quốc tế
- Phù hợp nhất cho: Các nhà quản lý tài sản muốn tách bạch lưu ký với giao dịch và tự động hóa quản lý tài sản bảo đảm
OKX phối hợp với Komainu và BitGo như thế nào?
OKX đã xây dựng hạ tầng lưu ký ngoài sàn trong vài năm trở lại đây.
Quan hệ hợp tác với Komainu Connect cho phép các tổ chức đủ điều kiện giao dịch trong khi tài sản vẫn nằm trong mô hình lưu ký tách biệt.
Cấu trúc này hỗ trợ giao dịch spot và phái sinh, thanh toán lãi/lỗ tự động và điều chỉnh tài sản bảo đảm ủy quyền 24/7.
Điều đó giúp giảm đáng kể nhu cầu chuyển tài sản thủ công lặp đi lặp lại mỗi khi bàn trading cần điều chỉnh phân bổ tài sản bảo đảm.
OKX cũng đưa ra ví dụ cụ thể về một nhà quản lý tài sản.
Tháng 11/2024, sàn công bố thỏa thuận tripartite với Forteus và Komainu, cho phép Forteus giao dịch trên OKX trong khi tài sản vẫn được lưu ký tách biệt tại Komainu.
Trường hợp này minh họa rõ cách mô hình được “vận hành thực tế” trong một cấu trúc tổ chức, thay vì chỉ tồn tại trên giấy.
Ngày 30/9/2026, OKX tiếp tục mở rộng dịch vụ lưu ký ngoài sàn khi BitGo công bố mở rộng quốc tế tích hợp cơ chế thanh toán off-exchange.
Theo cấu trúc quốc tế, các tổ chức đủ điều kiện có thể tiếp cận thanh khoản trên OKX trong khi tài sản bảo đảm được hỗ trợ vẫn nằm trong mô hình lưu ký được quản lý tại BitGo Singapore.
Đây là bước phát triển tiếp theo từ tích hợp trước đó dành cho khách hàng tổ chức tại Mỹ. Thực thể lưu ký và loại dịch vụ giao dịch được phép sẽ khác nhau theo từng khu vực pháp lý.
Ưu và nhược điểm của OKX
Ưu điểm
- Tích hợp lưu ký được quản lý thông qua BitGo và Komainu
- Cơ chế thanh toán lãi/lỗ tự động trong các cấu trúc được hỗ trợ
- Khả năng điều chỉnh tài sản bảo đảm ủy quyền 24/7 với Komainu
- Có các case study thực tế với nhà quản lý tài sản tổ chức
Nhược điểm
- Điều kiện đủ và thực thể lưu ký thay đổi theo khu vực
- Cơ chế thanh toán và…yêu cầu tài sản thế chấp phụ thuộc vào nhà cung cấp được lựa chọn
- Tổ chức cần kiểm tra kỹ thị trường được hỗ trợ và quyền hạn tài khoản trước khi chính thức kết nối
Kết luận: OKX là lựa chọn đáng cân nhắc cho các nhà quản lý tài sản ưu tiên lưu ký được quản lý, cơ chế tất toán tự động và các dịch vụ quản lý tài sản thế chấp dành riêng cho tổ chức đã tồn tại sẵn.
4. Deribit — Phù hợp nhất với nhà quản lý tài sản chuyên về phái sinh
Deribit đặc biệt phù hợp với các bàn trading tổ chức tập trung vào quyền chọn, hợp đồng tương lai và các chiến lược phái sinh tiền mã hóa.
Thay vì xem lưu ký như một tiện ích bổ sung tách rời, Deribit cung cấp bộ tài liệu chi tiết giải thích cách các mô hình lưu ký bên ngoài khác nhau tương tác với hạ tầng giao dịch của sàn.
Thông tin nhanh về Deribit
- Thành lập: 2016
- Trọng tâm chính: Giao dịch quyền chọn và hợp đồng tương lai crypto
- Tùy chọn lưu ký bên ngoài: Copper, BitGo, Komainu, Sygnum, Zodia và các cấu trúc sử dụng Fireblocks
- Mô hình tất toán: Lưu ký ngoài sàn, hạ tầng tự lưu ký và các mô hình lai (hybrid)
- Đối tượng khách hàng: Phụ thuộc pháp nhân và đối tác lưu ký
- Phù hợp nhất với: Trader phái sinh chuyên nghiệp và các chiến lược quyền chọn cho tổ chức
Deribit cung cấp những lựa chọn lưu ký nào?
Theo tài liệu lưu ký của Deribit, các tổ chức đáp ứng điều kiện có thể lựa chọn nhiều cấu trúc lưu ký khác nhau.
Copper ClearLoop cho phép giao dịch dựa trên tài sản nằm trong khung lưu ký, với quá trình tất toán thông qua điều chỉnh sổ cái off-chain.
Komainu và Sygnum cung cấp cấu trúc tài sản thế chấp được lưu ký bên ngoài, trong khi Fireblocks triển khai mô hình “kho tài sản thế chấp” riêng biệt, dựa trên công nghệ ví.
Deribit cũng hỗ trợ các cấu trúc sử dụng BitGo, bao gồm mô hình kết hợp lưu ký BitGo với ClearLoop của Copper để phục vụ khâu tất toán.
Một chi tiết cần lưu ý: không phải mô hình lưu ký nào của Deribit cũng để 100% tài sản thế chấp tại một đơn vị lưu ký độc lập.
Trong mô hình BitGo lai tiêu chuẩn được công bố, 80% tài sản thế chấp được giữ tại BitGo, 20% còn lại được bố trí theo một cấu trúc khác được phép — có thể bao gồm cả lưu ký trực tiếp tại Deribit.
Điều này đặc biệt quan trọng với các quỹ có điều lệ đầu tư nghiêm ngặt. Nếu quy định nội bộ yêu cầu toàn bộ tài sản thế chấp dành cho giao dịch phải nằm dưới một đơn vị lưu ký độc lập, nhà quản lý tài sản cần xem kỹ cấu trúc cụ thể, thay vì chỉ dừng lại ở cụm từ chung chung “lưu ký ngoài sàn”.
Tài liệu của Deribit cũng phân biệt rõ giữa mô hình tự lưu ký dựa trên công nghệ Fireblocks và dịch vụ lưu ký bên thứ ba được quản lý.
Với các bàn phái sinh chuyên sâu, mức độ chi tiết vận hành như vậy hữu ích khi đánh giá rủi ro đối tác và nghĩa vụ tất toán.
Ưu và nhược điểm của Deribit
Ưu điểm
- Thế mạnh rõ rệt về sản phẩm phái sinh crypto
- Nhiều lựa chọn lưu ký và tài sản thế chấp bên ngoài
- Tài liệu mô tả kỹ các mô hình lưu ký và tất toán
- Hỗ trợ tốt cho chiến lược quyền chọn và futures của tổ chức
Nhược điểm
- Một số cấu trúc lưu ký sử dụng mô hình phân bổ tài sản thế chấp lai
- Khác biệt về lựa chọn lưu ký giữa các pháp nhân cung cấp dịch vụ
- Chiến lược phái sinh luôn đi kèm rủi ro ký quỹ, chi phí vốn và nguy cơ bị thanh lý
Kết luận: Deribit phù hợp với các công ty trading phái sinh chuyên nghiệp cần “khớp” chiến lược giao dịch với một cấu trúc lưu ký bên ngoài được tài liệu hóa rõ ràng. Tuy nhiên, nhà quản lý tài sản cần đặc biệt chú ý tới tỷ lệ tài sản thế chấp được nắm giữ dưới từng mô hình.
5. KuCoin — Phù hợp nhất cho mô hình tài sản thế chấp “soi gương” và tất toán theo lịch
KuCoin khép lại danh sách với các tích hợp giao dịch ngoài sàn dành cho tổ chức thông qua Ceffu MirrorX và Cactus Custody.
Cách tiếp cận này đặc biệt phù hợp với các tổ chức tìm kiếm tài khoản phụ giao dịch gắn với đơn vị lưu ký, cùng lịch tất toán định kỳ rõ ràng.
Thông tin nhanh về KuCoin
- Thành lập: 2017
- Tích hợp lưu ký: Ceffu MirrorX và Cactus Custody
- Mô hình tài khoản: Tài khoản phụ lưu ký chuyên biệt cho tổ chức
- Ánh xạ tài sản thế chấp: Ủy quyền 1:1 trên số dư tài sản đủ điều kiện tại đơn vị lưu ký
- Tất toán: Chu kỳ tự động mỗi bốn giờ với cả hai tích hợp được công bố
- Phù hợp nhất với: Tổ chức đang sử dụng Ceffu hoặc Cactus Custody
Mô hình tài khoản phụ lưu ký của KuCoin vận hành ra sao?
Tháng 1/2026, KuCoin thông báo giải pháp off-exchange với Ceffu, cho phép khách hàng tổ chức đủ điều kiện mở Tài khoản Phụ Custodian (Custodian Sub-Account) gắn với tài khoản Ceffu của họ.
Các tài sản được hỗ trợ có thể được ủy quyền thông qua Ceffu, trong khi số dư tương ứng được “soi gương” và khả dụng để giao dịch trên KuCoin.
Cấu trúc này được thiết kế để tất toán tự động bốn giờ một lần, với khâu thanh toán nghĩa vụ được xử lý giữa KuCoin và Ceffu.
KuCoin cũng cung cấp một cấu trúc tương tự với Cactus Custody.
Theo mô hình đó, tổ chức liên kết tài khoản lưu ký với một tài khoản phụ chuyên biệt trên KuCoin, có thể giao dịch các sản phẩm spot và futures được hỗ trợ, trong khi việc tất toán được xử lý thông qua tích hợp với đơn vị lưu ký.
Đối với các bàn trading đã sử dụng một trong hai nhà cung cấp này, quy trình có thể giúp giảm tải vận hành do không phải liên tục chuyển tài sản thế chấp ra vào sàn.
Tuy nhiên, tài khoản phụ gắn lưu ký có bộ quyền hạn khác với tài khoản KuCoin thông thường. Các tính năng như chuyển nội bộ, nạp rút và truy cập margin có thể bị hạn chế.
Ưu và nhược điểm của KuCoin
Ưu điểm
- Tích hợp được tài liệu hóa với Ceffu và Cactus Custody
- Tài khoản phụ lưu ký riêng cho khách hàng tổ chức
- Chu kỳ tất toán tự động bốn giờ
- Hỗ trợ API cho tài khoản giao dịch đủ điều kiện
Nhược điểm
- Ít lựa chọn lưu ký được công bố hơn một số đối thủ
- Tài khoản phụ lưu ký bị giới hạn một số chức năng
- Phạm vi sản phẩm và yêu cầu tài sản thế chấp phụ thuộc từng tích hợp
Kết luận: KuCoin là lựa chọn thực dụng cho các tổ chức đã vận hành với Ceffu hoặc Cactus Custody. Thế mạnh chính nằm ở quy trình tài sản thế chấp “soi gương” tương đối đơn giản và lịch tất toán được lập trình sẵn.
Giao dịch với lưu ký bên thứ ba vận hành thế nào? Ví dụ danh mục 5 triệu USD
Khái niệm giữ tài sản tại đơn vị lưu ký nhưng giao dịch trên sàn nghe có vẻ đơn giản. Nhưng khi áp dụng với số tiền thực, cấu trúc sẽ ra sao?
Giả sử một nhà quản lý tài sản đang điều hành danh mục tài sản số trị giá 5 triệu USD.
Quỹ giữ toàn bộ danh mục tại một đơn vị lưu ký được phê duyệt và muốn triển khai 1 triệu USD làm tài sản thế chấp cho giao dịch crypto.
Theo một cấu trúc tất toán ngoài sàn đủ điều kiện, quy trình có thể diễn ra như sau:
- Giữ tài sản bên ngoài sàn. Quỹ duy trì 5 triệu USD tại đơn vị lưu ký, thay vì chuyển toàn bộ số dư lên sàn giao dịch.
- Chỉ định tài sản thế chấp đủ điều kiện. Nhà quản lý “đánh dấu” 1 triệu USD tài sản được hỗ trợ để làm tài sản thế chấp theo cấu trúc lưu ký đã chọn.
- Nhận hạn mức giao dịch. Giả sử mô hình 1:1, sàn ghi nhận 1 triệu USD tài sản thế chấp đủ điều kiện. Hạn mức thực tế có thể thấp hơn tùy tài sản và nhà cung cấp.
- Thực hiện giao dịch. Bàn trading đặt lệnh spot hoặc futures được hỗ trợ thông qua sàn.
- Tất toán nghĩa vụ. Giả sử các vị thế phát sinh khoản lỗ ròng 40.000 USD. Sàn và đơn vị lưu ký sẽ tất toán khoản nghĩa vụ này theo quy trình và lịch đã thỏa thuận.
Phần danh mục còn lại tại đơn vị lưu ký không nhất thiết phải chuyển lên sàn chỉ vì quỹ đang giao dịch.
Tuy nhiên, khoản lỗ 40.000 USD không phải “mức lỗ tối đa” được bảo đảm. Nếu vị thế có đòn bẩy biến động bất lợi mạnh, quỹ có thể đối mặt thêm tổn thất, yêu cầu bổ sung tài sản thế chấp hoặc nghĩa vụ bị thanh lý.
Đây là ranh giới mà nhà quản lý tài sản cần nắm rõ.
Lưu ký bên thứ ba chỉ thay đổi nơi tài sản được nắm giữ và cách quản lý tài sản thế chấp. Nó không biến chiến lược giao dịch cơ sở thành chiến lược không rủi ro.
Nhà quản lý tài sản cần so sánh gì trước khi chọn sàn?
Ở giai đoạn này, việc chọn sàn có số lượng đối tác lưu ký lớn nhất có vẻ hấp dẫn.
Nhưng “đếm đối tác” là chưa đủ. Cấu trúc lưu ký chỉ thực sự hữu ích nếu khung pháp lý, quy trình tất toán và bộ quyền giao dịch phù hợp với yêu cầu của quỹ.
1. Đơn vị lưu ký có thực sự độc lập với sàn?
Hãy bắt đầu từ cấu trúc lưu ký về mặt pháp lý.
Một số giải pháp sử dụng đơn vị lưu ký bên thứ ba được quản lý. Số khác dựa trên “kho tài sản thế chấp” vận hành bằng công nghệ, tài khoản tách biệt hoặc nhà cung cấp lưu ký có quan hệ thương mại riêng với các sàn giao dịch.
Nhà quản lý tài sản cần xác định rõ ai là bên nắm giữ tài sản về mặt pháp lý, cách tài sản được tách biệt, và quyền lợi nào được áp dụng nếu đơn vị lưu ký hoặc sàn mất khả năng thanh toán.
2. Quỹ có thể giữ nguyên quy trình lưu ký và phê duyệt hiện tại không?
Chuyển tài sản sang nhà cung cấp mới thường kéo theo phê duyệt của ủy ban đầu tư, rà soát tuân thủ, thiết lập quyền ví mới và điều chỉnh quy trình báo cáo.
Một sàn hỗ trợ sẵn đơn vị lưu ký hiện tại của nhà quản lý tài sản có thể giảm đáng kể gánh nặng vận hành.
Đây là một trong những lý do mô hình Open Custody Network đa đối tác của Bitget trở nên đáng chú ý: mỗi tổ chức có thể kết nối hạ tầng lưu ký đã triển khai sẵn với các thị trường giao dịch được hỗ trợ.
3. Tài sản thế chấp được tính toán như thế nào?
Không phải tài sản lưu ký bên ngoài nào cũng được đối xử như nhau.
Một sàn có thể chấp nhận USDT đủ điều kiện theo tỷ lệ 1:1, trong khi áp dụng “haircut” đối với BTC hoặc ETH. Các cấu trúc khác có thể sử dụng mô hình cấp vốn dựa trên tỷ lệ cho vay trên giá trị tài sản (LTV) thay vì phản chiếu số dư giao dịch 1:1.
Trước khi onboarding, tổ chức cần làm rõ:
- Danh sách tài sản thế chấp đủ điều kiện và mức haircut tương ứng
- Hạn mức giao dịch và yêu cầu ký quỹ
- Ngưỡng bổ sung tài sản thế chấp và điều kiện thanh lý
- Lợi nhuận có thể rút trước kỳ tất toán hay không
- Cách xử lý tài sản thế chấp trong trường hợp tranh chấp hoặc gián đoạn thị trường
Tỷ lệ hạn mức cao hơn không phải lúc nào cũng tốt hơn nếu đi kèm điều kiện rủi ro hoặc chi phí vốn bất lợi.
4. Điều gì xảy ra trong quá trình tất toán?
Thời điểm tất toán là một trong những yếu tố quan trọng nhất, nhưng thường bị xem nhẹ khi đánh giá các mô hình giao dịch gắn với lưu ký bên ngoài.Một trong những khác biệt lớn nhất giữa các mô hình lưu ký nằm ở cơ chế đối soát và thanh toán.
Có bên thiết lập chu kỳ thanh toán 4 hoặc 8 giờ một lần, có nơi thanh toán theo ngày, và cũng có mô hình chỉ kích hoạt khi khoản lỗ chạm các ngưỡng nhất định.
Lịch thanh toán phù hợp phụ thuộc vào tần suất giao dịch, quy mô tài sản thế chấp sẵn có và mức độ chấp nhận nghĩa vụ chưa thanh toán của quỹ.
Một market maker giao dịch dày đặc thường ưu tiên đối soát liên tục, trong khi nhà quản lý tài sản có tần suất giao dịch thấp hơn có thể chọn cấu trúc thanh toán thưa hơn.
Nhà quản lý quỹ cũng cần hiểu rõ kịch bản xử lý nếu phát sinh tranh chấp chỉ thị thanh toán, việc chuyển tài sản thế chấp bị trễ, hoặc sàn giao dịch tạm ngừng giao dịch.
5. Tổng chi phí thực sự là bao nhiêu?
Sử dụng bên lưu ký độc lập có thể giúp giảm số lần chuyển tài sản, nhưng điều đó không đồng nghĩa chi phí luôn rẻ hơn.
Tùy cấu trúc, tổ chức có thể phát sinh thêm phí lưu ký, phí thanh toán, phí gas on-chain, chi phí đi vay hoặc chênh lệch lãi suất tài trợ.
Tất cả các khoản này đều cộng thêm vào phí giao dịch mà sàn đang thu.
Chẳng hạn, mô hình tài trợ có ngân hàng lưu ký có thể mang lại lợi thế vận hành đủ lớn để “xứng đáng” với chi phí cao hơn, trong khi mô hình thanh toán off-chain có thể tiết kiệm hơn đối với chiến lược giao dịch tần suất cao.
Điều cần so sánh không chỉ là mức phí maker/taker niêm yết, mà là tổng chi phí vận hành toàn bộ hoạt động giao dịch.
6. Sàn có thực sự đáp ứng được chiến lược giao dịch của quỹ?
Yêu cầu cuối cùng là phải chắc chắn tích hợp lưu ký được chọn hỗ trợ đúng các sản phẩm mà quỹ dự định giao dịch.
Giao dịch spot, margin, hợp đồng perpetual futures, quyền chọn (options) và tài khoản cross-margin thường có điều kiện tham gia khác nhau.
Các tổ chức giao dịch chuyên nghiệp cũng cần kiểm tra kỹ quyền trên API, cơ chế quản lý subaccount, hạn mức khớp lệnh, hệ thống báo cáo và khả năng giám sát rủi ro theo thời gian thực.
Một cấu trúc lưu ký hấp dẫn sẽ trở nên vô nghĩa nếu quỹ không thể triển khai chiến lược cốt lõi của mình trên đó.
Kết luận
Các nhà quản lý tài sản hiện không còn phải phụ thuộc hoàn toàn vào cơ chế “gửi thẳng tài sản vào ví sàn” để tiếp cận thị trường tiền mã hóa. Bitget, Binance, OKX, Deribit và KuCoin đều cung cấp các mô hình tách biệt lưu ký khỏi giao dịch, nhưng mỗi bên có thế mạnh riêng. Bitget nổi bật với tính linh hoạt của Open Custody Network và khả năng kết nối với hạ tầng giao dịch tổ chức; Binance tập trung vào cấu trúc tài sản thế chấp thông qua ngân hàng; OKX ưu tiên lưu ký được quản lý và cơ chế thanh toán tự động; Deribit có bộ sản phẩm phái sinh và quyền chọn rất sâu cho nhà giao dịch chuyên nghiệp; KuCoin triển khai giải pháp mirrored-collateral thực dụng, phù hợp vận hành.
Cuối cùng, “sàn tốt nhất” là sàn phù hợp với chính sách lưu ký, yêu cầu giao dịch và khẩu vị rủi ro của từng nhà quản lý tài sản. Khi dòng vốn tổ chức đổ vào tài sản số ngày càng lớn, khả năng lựa chọn nơi lưu giữ tài sản trong khi vẫn tiếp cận hiệu quả thanh khoản trên sàn đang trở thành một trụ cột của hạ tầng thị trường crypto chuyên nghiệp. Những sàn kết nối tốt ba mắt xích: lưu ký – thanh toán – thực thi lệnh sẽ có lợi thế rõ rệt trong làn sóng chấp nhận của khối tổ chức.
Câu hỏi thường gặp
1. Những sàn crypto nào cho phép nhà quản lý tài sản giao dịch với bên lưu ký thứ ba?
Bitget, Binance, OKX, Deribit và KuCoin đều có tài liệu và cấu trúc dành cho các tổ chức đủ điều kiện để giao dịch trong khi tài sản được giữ tại bên lưu ký độc lập hoặc trong cấu trúc tài sản thế chấp tách biệt. Bitget cung cấp 5 giải pháp đối tác thông qua Open Custody Network, trong khi các sàn khác kết hợp nhiều mô hình với ngân hàng, tổ chức lưu ký, cơ chế “mirroring” và thanh toán khác nhau.
2. Nhà quản lý tài sản có thể giao dịch crypto mà không cần nạp trực tiếp tài sản lên sàn không?
Có. Các tổ chức đủ điều kiện có thể sử dụng mô hình thanh toán off-exchange hoặc các cấu trúc tài sản thế chấp liên kết với bên lưu ký để giao dịch trên các thị trường được hỗ trợ, mà không phải chuyển toàn bộ tài sản cơ sở vào ví tiêu chuẩn do sàn kiểm soát. Hạn mức tín dụng giao dịch, quyền trên tài sản thế chấp và nghĩa vụ thanh toán sẽ phụ thuộc vào từng nhà cung cấp và điều khoản hợp đồng.
3. Bitget có hỗ trợ lưu ký bên thứ ba cho khách hàng tổ chức không?
Có. Bitget hỗ trợ lưu ký và cấu trúc tài sản thế chấp bên ngoài thông qua Open Custody Network. Khách hàng đủ điều kiện có thể giao dịch spot, margin và futures được hỗ trợ trong khi vẫn giữ tài sản tại cấu trúc lưu ký tương ứng. Tính năng giao dịch và điều kiện tài sản thế chấp cụ thể sẽ khác nhau giữa các đối tác.
4. Nhà quản lý tài sản có thể sử dụng những bên lưu ký nào với Bitget?
Open Custody Network của Bitget hiện bao gồm Copper ClearLoop, Cactus Custody Oasis, Fireblocks Off Exchange, Bitfire PrimeMirror và OSL MirrorEX.
5. Quỹ hedge có thể giao dịch futures mà vẫn giữ tài sản thế chấp ở bên lưu ký độc lập không?
Có, trong phạm vi các cấu trúc được hỗ trợ. Bitget, OKX, Deribit và một số sàn khác cung cấp quyền truy cập futures cho tổ chức gắn với giải pháp lưu ký bên thứ ba. Tuy nhiên, nhà cung cấp lưu ký cụ thể phải hỗ trợ đúng sản phẩm liên quan, và quỹ vẫn chịu trách nhiệm với yêu cầu ký quỹ, khoản lỗ, rủi ro bị thanh lý và nghĩa vụ thanh toán.
6. Lưu ký bên thứ ba khác gì so với gửi tài sản trực tiếp lên sàn?
Với mô hình lưu ký thông thường, tài sản nạp lên sẽ nằm trong cơ chế lưu ký của chính sàn. Với lưu ký bên thứ ba, tài sản đủ điều kiện được giữ tại một đơn vị độc lập, còn sàn chỉ cung cấp nền tảng khớp lệnh và thực thi giao dịch. Cách tiếp cận này có thể giảm mức độ tập trung rủi ro lưu ký, nhưng lại phát sinh thêm các vấn đề pháp lý, vận hành và thanh toán riêng.
7. Thanh toán off-exchange có loại bỏ hoàn toàn rủi ro đối tác không?
Không. Thanh toán off-exchange có thể giảm rủi ro liên quan đến việc giữ tài sản trực tiếp trên ví sàn, nhưng không loại bỏ rủi ro vỡ nợ của sàn, rủi ro của bên lưu ký, tranh chấp thanh toán, rủi ro thực thi tài sản thế chấp hay thua lỗ thị trường. Tổ chức vẫn phải đánh giá đầy đủ cấu trúc pháp lý và vận hành tổng thể.
Miễn trừ trách nhiệm: Bài viết này chỉ nhằm mục đích cung cấp thông tin và không cấu thành khuyến nghị tài chính hay đầu tư. Các cấu trúc lưu ký và thanh toán đều tiềm ẩn rủi ro, chịu giới hạn về điều kiện tham gia, quy định pháp lý theo từng khu vực pháp lý và các điều khoản áp dụng.