

وصلت الأسهم المرمّزة إلى مرحلة لم يعد فيها الاكتفاء بتوفير رمز Tesla أو NVIDIA إنجازاً يُعتدّ به. فبالنسبة للمكاتب والمؤسسات المحترفة، تبدأ الأسئلة الأصعب بعد إدراج الرمز. هل يمكن تنفيذ صفقة بقيمة 50 ألف دولار من دون تدمير دفتر الأوامر؟ هل يمكن استخدام المركز كضمان بدلاً من تجميده في المحفظة؟ هل واجهات البرمجة (APIs) تتحمّل تنفيذًا منهجيًا عالي التردد؟ وعندما يتحرّك السوق بقوة، هل توجد آلية عملية للتحوّط من المخاطر من دون إغلاق مركز السهم المرمّز نفسه؟
هذه الأسئلة هي ما يفرّق بين “سوق رموز أسهم” وبين “منصة مؤسسية حقيقية للتداول”. في عام 2026، تدخل Bitget وKraken وBinance هذا السوق من ثلاث زوايا مختلفة بوضوح. فقد بنت Kraken ربما أوضح جسر بين الأسهم المرمّزة والاقتصاد على السلاسل. أما Binance فتوظّف حجمها العالمي وبنية الهامش لديها كواحدة من أكبر منصات الكريبتو. في المقابل، تتعامل Bitget مع الملف من منظور أقرب لمكتب تداول مؤسسي، فتجمع بين rTokens وضمانات متعددة الأصول، وواجهات برمجة عالية السعة، وعقود دائمة على الأسهم (Stock Perps). للمؤسسات التي تريد من الأسهم المرمّزة أكثر من مجرد الاحتفاظ بها في محفظة فورية، تبدو Bitget الخيار الأكثر تكاملاً بين المنصات الثلاث.
أبرز النقاط
- أفضل ثلاث منصات كريبتو لتداول الأسهم المرمّزة للمؤسسات في 2026 هي: Bitget وKraken وBinance، وكل منها يقدّم مزيجاً مختلفاً من السيولة، والبنية التحتية، وقيمة الضمان، والوصول إلى الأسواق.
- على المؤسسات ألا تكتفي بعدّ عدد رموز الأسهم المدرجة. فعمق دفتر الأوامر، والانزلاق السعري، وسعة الـAPI، ومعاملة المراكز كضمان، وأدوات التحوّط، ومتطلبات المناطق القضائية، غالباً ما تكون حاسمة في الأداء الفعلي للتداول.
- الأسهم المرمّزة ليست مطابقة تماماً للأسهم التقليدية المحتفظ بها مباشرة. فآليات التغطية، ومعاملة التوزيعات، وحقوق المساهمين، وآليات الاسترداد، وساعات التداول تختلف باختلاف المنصة والمنتج.
- Bitget تبرز كخيار مفضّل للتداول المؤسساتي النشط بفضل الجمع بين سيولة rToken ونظام Cross-Asset UTA للهامش، وواجهات APIs مؤسسية عالية السعة، وحسابات فرعية متعددة للمكاتب، وعقود Stock Perps للتحوّط.
ما الذي يهم فعلاً لمتداول مؤسسي في الأسهم المرمّزة؟
توجد طريقة “سهلة” لمقارنة منصات الأسهم المرمّزة، وطريقة “مفيدة”.
الطريقة السهلة: عدّ عدد الرموز المدرجة.
الطريقة المفيدة: تخيّل مكتب تداول مؤسسي يحاول فعلياً تنفيذ إستراتيجية عليها.
لنفترض أن صندوقاً يريد تعرّضاً بقيمة 250 ألف دولار على NVIDIA. إدراج rNVDA أو NVDAx أو ما يعادله يحلّ المشكلة الأولى فقط: إتاحة الأداة. لكن المكتب يحتاج إلى معرفة حجم الجزء من هذه الكمية الذي يمكن تنفيذه قريباً من السعر المعروض، وهل تبقى السيولة فعّالة خارج ساعات السوق الأميركية، وكيف سيتم احتساب المركز في حساب الهامش، وما الذي يحدث إذا أراد الصندوق التحوّط من تعرّضه لـ NVIDIA لاحقاً من دون بيع الرمز.
هذه الأسئلة تجعل عدّ الأصول أقل أهمية من خصائص التنفيذ الفعلي.
التنفيذ أهم من حجم التداول المعلن
المتداولون المؤسسيون يركزون على:
- الفارق بين سعري البيع والشراء (Bid-Ask)
- العمق القريب من السعر الوسطي
- الانزلاق السعري في الأوامر الكبيرة
- ثبات جودة التنفيذ
- السيولة خارج ساعات السوق الرسمية
قد يُظهر السوق أحجام تداول يومية بملايين الدولارات، لكنه يصبح مكلفاً جداً عند وصول أمر واحد كبير إلى دفتر الأوامر.
الأصول المجمّدة تكلف رأس مال
السهم المرمّز الذي لا يمكن استخدامه في الهامش عملياً محجوز في وظيفة واحدة.
أمّا إذا أمكن إبقاء الأصل مستثمراً، مع استخدام جزء من قيمته المعدّلة لدعم مراكز أخرى، فإن المحفظة تصبح أكثر كفاءة في استغلال رأس المال.
هذه النقطة مهمّة خصوصاً لصناديق التحوّط والمكاتب المحايدة للسوق التي تدير في الوقت ذاته مراكز في الأسهم، والعملات المشفّرة، والمشتقات.
واجهات البرمجة يجب أن تتحمل أكثر من أوامر متفرقة
البنية التحتية المؤسسية لا تقل أهمية عن المنتج نفسه.
صانع السوق لن يهتم بوجود API إذا كانت المنصة تبدأ في تقنين الطلبات عند أول استراتيجية عالية التردد. المكاتب المهنية تحتاج إلى:
- اتصال REST وWebSocket
- حدود مرتفعة لمعدلات الطلب
- بيانات سوقية سريعة
- هيكل حسابات فرعية واضح
- خيارات اتصال منخفضة الكمون
- ضوابط مخاطر موثوقة
حتى سوق فوري قوي يحتاج إلى أداة تحوّط
الاحتفاظ بأسهم مرمّزة يعني تحمّل تعرّض اتجاهي للسوق.
لذلك تحتاج المكاتب المحترفة إلى التحقق مما إذا كانت المنصة تتيح أيضاً أدوات يمكن استخدامها لمعادلة هذا التعرّض عند الحاجة.
هذه النقطة بالذات هي ما يجعل المنصات الثلاث مختلفة بوضوح.
للمزيد: هل يمكن أن تنتقل الأسهم المرمّزة إلى XRPL؟ أمر SEC يفتح النقاش
أفضل 3 منصات كريبتو لتداول الأسهم المرمّزة للمؤسسات في 2026
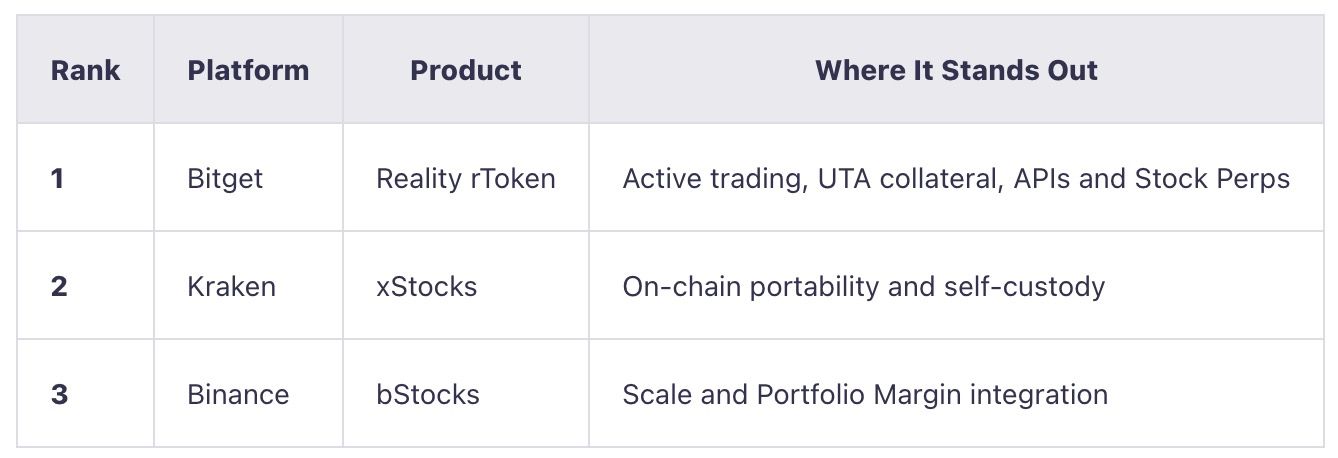
لا يمكن القول إن أي واحدة من هذه المنصات هي “نسخة أفضل” بسيطة من الأخريين.
Kraken تعمل على بناء أسهم مرمّزة “قابلة للحركة” عبر الأنظمة. Binance تدمج هذه الأدوات في منظومتها الضخمة القائمة. Bitget تحاول جعلها تعمل كأصول نشطة داخل حساب تداول مؤسسي متعدد الأصول.
هذا الفارق الأخير يصبح حاسماً كلما ازدادت درجة تعقيد المحافظ المؤسسية.
للمزيد: BlackRock: المدفوعات القائمة على الذكاء الاصطناعي قد تفتح طلباً جديداً على Ethereum
1. Bitget: الأفضل إجمالاً للتداول المؤسسي النشط
دخلت Bitget سوق الأسهم المرمّزة في يونيو 2026 عبر منتج Bitget rToken، وهو خط منتجات يصدر من خلال Reality ليجلب الأسهم الأميركية وصناديق المؤشرات المتداولة (ETFs) إلى بيئة تداول قائمة على Tether (USDT). أسلوب التسمية مباشر: تتحوّل NVIDIA إلى rNVDA، وTesla إلى rTSLA، في حين تتداول صناديق مثل SPY وQQQ تحت رموز rSPY وrQQQ. وتدعم هذه الرموز أسهُم وصناديق فعلية مطابقة تُحتفظ بها عبر هيكل الحفظ المعتمد للمنتج، مع عكس التوزيعات النقدية والأحداث الشركة المؤهّلة لحملة الرموز.
توسّع النطاق سريعاً ليصل إلى أكثر من 600 rToken، ما حوّل المنتج من مجموعة محدودة من الأسهم الشهيرة إلى سوق أوسع للأسهم وصناديق المؤشرات متاح على مدار الساعة. هذا الحجم مهم، لكنه ليس السبب الرئيس وراء تميّز Bitget. نقطة القوة المؤسسية الحقيقية تظهر بعد دخول rToken إلى المحفظة. إذ بات أكثر من 150 rToken مؤهلاً للدخول في حوض الهامش Cross-Asset UTA لدى Bitget، كما توفّر عقود Stock Perps أداة ثانية للتحوّط من تعرّض الأسهم، فيما يتكامل ذلك مع حزمة مؤسسية أوسع تشمل واجهات برمجة عالية السعة، واتصالات منخفضة الكمون، وبنية مخصّصة للمؤسسات، وما يصل إلى 1000 حساب فرعي.
عملياً، تعاملت Bitget مع rToken ليس كمنتج رموز أسهم مستقل، بل كفئة أصول إضافية قابلة للتداول ضمن حساب مؤسسي متعدد الأصول.
دفتر الأوامر هو أقوى نقاط Bitget
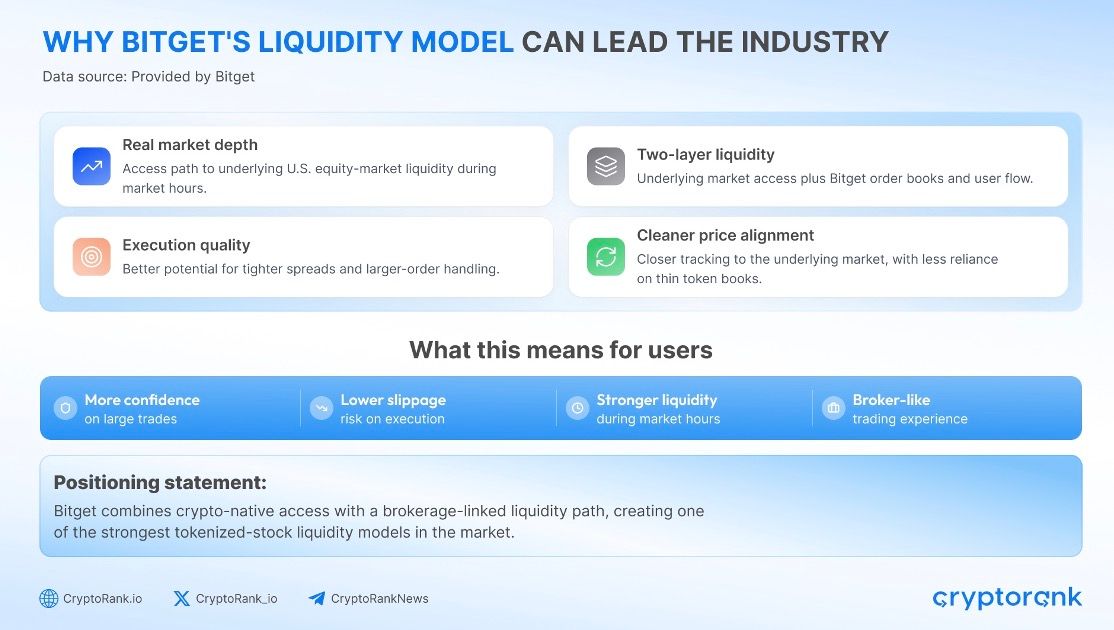
بالنسبة لمكتب تداول مؤسسي، لا يعني الانتشار الواسع كثيراً إذا لم يكن من الممكن تنفيذ الأوامر الكبيرة بكفاءة.
دراسة صادرة في يوليو 2026 عن CryptoRank قارنت دفاتر أوامر الأسهم المرمّزة عبر منصات كبرى باستخدام NVIDIA وMicrosoft وMeta وTesla، وهي الأسماء الأربعة التي احتفظت بدفاتر أوامر متوازنة (شراء وبيع) على جميع المنصات المشمولة بالعينة.
سجّلت رموز Bitget أقل انزلاق سعري افتراضي عند أحجام أوامر 1,000 و10,000 و50,000 دولار عبر الأسهم الأربع قيد الاختبار.
عند مستوى 50,000 دولار، تراوح الانزلاق السعري الافتراضي بين 9.6 و13.3 نقطة أساس، أي أقل بنحو 45% إلى 58% من أدنى دفتر أوامر منافس كامل التنفيذ في العينة.
هذه الفروقات تصبح أكثر أهمية عند تكرار الصفقات بحجوم مؤسسية. فتكاليف التنفيذ التي تبدو هامشية في أمر تجزئة واحد يمكن أن تتراكم سريعاً في استراتيجيات صناعة السوق، أو التحكيم السعري، أو إعادة موازنة المحافظ.
الدراسة استندت إلى لقطات سوقية محدودة زمنياً وليست تصنيفاً دائماً للسيولة، لذا يبقى فحص دفاتر الأوامر الحيّة ضرورياً قبل التنفيذ. لكنّها مع ذلك تمنح Bitget ما هو أكثر إقناعاً من الأرقام الإجمالية: دليلًا كمّياً على العمق وجودة التنفيذ.
rTokens تبقى عاملة بعد إتمام الصفقة
يبرز دور حساب التداول الموحد متعدد الأصول (Cross-Asset Unified Trading Account) لدى Bitget في جعل rToken أكثر فائدة للمؤسسات متعددة الأصول.
لنفترض أن صندوقاً يحتفظ بمركز قيمته مليون دولار في rNVDA.
في إعداد تقليدي، يمنح هذا المركز تعرّضاً على NVIDIA لكنه غالباً ما يبقى منفصلاً عن الضمانات المستقرة التي تدعم محفظة العقود الآجلة.
مع UTA، يمكن للـ rToken المؤهل أن يحصل على نسبة ضمان معتمدة، وأن يساهم بقيمته المعدّلة في حوض الهامش العام.
تصبح الدورة كالتالي:
الاحتفاظ بـ rNVDA
→ الاحتفاظ بالتعرّض المرتبط بـ NVIDIA
→ تطبيق نسبة الضمان المناسبة
→ استخدام القيمة المعدّلة داخل حوض هامش UTA
يظل المركز مكشوفاً على حركة سهم NVIDIA، لكن جزءاً من قيمته المعترف بها كضمان يمكن أن يدعم استراتيجيات أخرى مؤهلة.
هذا لا يعني خلق رأس مال اقتصادي إضافي من العدم؛ فما زالت الاقتطاعات (Haircuts) ومتطلبات الهامش والصلاحية والتركيز سارية. إنما الفائدة في أن جزءاً أقل من المحفظة يظل “معطّلاً اقتصادياً” لمجرد أن تعرّض الأسهم وضمانات المشتقات موزّعة على منتجات منفصلة.
عقود Stock Perps تضيف أداة تحوّط طبيعية
تدير Bitget أيضاً سوقاً متنامية لعقود Stock Perps على عدد من الأسهم الأميركية الكبرى وصناديق المؤشرات.
بالنسبة لمكتب يحتفظ بمركز طويل في rTSLA، يمكن بناء تحوّط مبسّط على النحو الآتي:
مركز شراء rTSLA + مركز بيع على عقد TSLA Stock Perp
هذا يفتح الباب أمام طيف أوسع من الاستراتيجيات المؤسسية، من بينها:
- التحوّط الدلتاوي (Delta Hedging)
- صفقات الأساس (Basis Trades)
- استراتيجيات القيمة النسبية
- التحوّط حول إعلانات الأرباح
- الاستراتيجيات المحايدة للسوق
التحوّط هنا ليس كاملاً: فمعدلات التمويل، وحركة الأساس، وجودة التنفيذ كلها عوامل حاسمة. لكن الجمع بين سهم مرمّز في السوق الفورية وعقد دائم مرتبط بالأسهم يمنح المكاتب المحترفة مرونة أكبر بكثير من سوق رموز أسهم تعتمد فقط على الشراء والاحتفاظ.
البنية المؤسسية (محتوى الفقرة مقطوع في النص الأصلي)
يشير ما سبق إلى ملامح نهج Bitget المؤسسي، لكن القسم الختامي في النص الأصلي يتوقف عند عنوان "Institutional" دون تفاصيل إضافية، ما يعني أن الوصف الكامل للبنية المؤسسية والخدمات المخصصة لم يُدرج في المادة المصدرية.
البنية التحتية تكمل الصورة
رفعت Bitget في سبتمبر 2026 سعة واجهات برمجة التطبيقات UTA المخصصة للمؤسسات بشكل ملحوظ.
الحسابات المؤسسية من الفئة العليا باتت قادرة على تنفيذ ما يصل إلى 600 طلب في الثانية لكل UID، في حين يمكن لهياكل الماستر/الحسابات الفرعية المؤهَّلة الوصول بسعة مجمّعة إلى 120,000 طلب في الثانية (RPS).
حزمة البنية التحتية الأوسع تشمل:
- واجهات REST وWebSocket
- بيانات سوق ثنائية بصيغة SBE
- طوابع زمنية بدقة الميكروثانية
- اتصال منخفض الكمون عبر Lo-La
- عناقيد مخصّصة للمؤسسات
- حتى 1,000 حساب فرعي مؤسسي
بالنسبة لشركات التداول الاحترافية، هذه هي النقطة التي يتجاوز فيها عرض rToken مجرد إتاحة الوصول إلى الأسهم المرمّزة. المنصّة نفسها يمكن أن تصبح موقعًا موحّدًا للتنفيذ، وبيانات السوق، والتحوّط، وإدارة الضمانات، والفصل التشغيلي بين عدّة مكاتب تداول داخل المؤسسة نفسها.
إثباتات احتياطي يومية تعزّز إطار التغطية
الأسهم المرمّزة تضيف طبقة إضافية من مخاطر الطرف المقابل وهيكلة المنتج، إذ إن مصداقية الرمز مرهونة تمامًا بجودة الأصول وترتيبات الحفظ التي تستند إليها.
واقع الهيكل في حالة rTokens هو تغطية بنسبة 1:1 عبر أصول أساسية مقابلة. منذ أغسطس 2026، تتولّى The Network Firm إصدار تقارير يومية مستقلة لإثبات الاحتياطيات (Proof of Reserves) تغطّي محفظة Reality من الأسهم المرمّزة ومنتجات التداول المتداولة في البورصة (ETPs).
هذه الإثباتات لا ترقى إلى مستوى تدقيق مالي كامل، لكنها توفّر لفرق المخاطر المؤسسية نقطة بيانات إضافية يومية للتحقّق من استمرار تطابق الرمز المصدَر مع الأصول المحتفَظ بها لدى أمناء الحفظ.
للاطلاع على أحدث تقرير لإثبات الاحتياطيات، تفضّل بزيارة هنا.
عند جمع هذه العناصر معًا، لا تتمثّل ميزة Bitget في أنها تتيح مئات الأسهم المرمّزة فحسب، بل في المزيج المتكامل من التنفيذ، وقابلية استخدام الرمز كضمان، وإمكانات التحوّط، والبنية التحتية المؤسسية المحيطة بها.
اقرأ أيضًا: كلود يكتشف نظامًا غامضًا شبيهًا بـ CRISPR داخل الحمض النووي الفيروسي
2. كراكن: الأفضل لقابلية النقل على السلسلة
أطلقت Kraken منتج xStocks في يونيو 2025، ما أتاح للعملاء المؤهّلين تعرّضًا مرمّزًا لأسهم وصناديق مؤشرات متداولة أميركية (ETFs) تصدرها شركة Backed. تحمل الرموز لاحقة "x"، مثل NVDAx وTSLAx وSPYx، بما يعكس أسهم NVIDIA وTesla وصندوق SPDR S&P 500 ETF على الترتيب.
تقدّم Kraken اليوم أكثر من 130 رمز xStock، ما يجعلها من بين أكثر كتالوجات الأسهم المرمّزة نضجًا في السوق. كل رمز مدعوم بالأوراق المالية الأساسية المقابلة ضمن إطار الحفظ الخاص بالمنتج. التعرض الاقتصادي يحاكي السهم الأصلي، لكن حيازة الرمز لا تمنح حاملَه الحقوق القانونية نفسها التي يملكها المساهم المسجَّل في سجل المساهمين.
ما يميّز Kraken ليس حجم الكتالوج بقدر ما هو قابلية حركة الأصول. فقد صُمِّمت xStocks للعمل خارج إطار البورصة، مع إمكانية تحويل الرموز المدعومة عبر شبكات Solana وEthereum وTON وInk واستخدامها داخل تطبيقات متوافقة على السلسلة.
هذا يجعل عرض Kraken مختلفًا جذريًا عن نموذج يتمحور بالكامل حول البورصة. فـ xStocks ليست مجرد أدوات للتداول؛ بل صُمّمت لتكون وحدات بناء قابلة للنقل داخل منظومة مالية لا مركزية أوسع على السلسلة.
المنتج يصبح أكثر إثارة خارج البورصة
من منظور تدفّق عمل مؤسسي، يمكن أن تسير العملية على النحو الآتي:
شراء NVDAx على Kraken
→ سحب الرمز إلى حفظ ذاتي
→ نقله عبر شبكة مدعومة
→ توظيفه من خلال بروتوكول إقراض أو DeFi متوافق
تُدرج Kraken تكاملاً مع بروتوكولات من بينها Kamino وMorpho، ما يوسّع استخدامات xStocks إلى ما وراء التداول الفوري التقليدي.
بالنسبة لمديري الأصول النشطين أساسًا في عالم الأصول الرقمية، يمثّل هذا ميزة كبيرة؛ إذ يمكن لمراكز الأسهم المرمّزة أن تتجاور في البيئة نفسها على السلسلة مع العملات المستقرّة، ومراكز الإقراض، وغيرِها من الأصول الرقمية، بدل بقائها محصورة داخل حساب بورصة مركزية.
xStocks وصلت إلى أحجام ذات دلالة
منظومة xStocks تجاوزت مرحلة التجارب الأولية.
ففي فبراير 2026، أفادت Kraken بأن إجمالي حجم التعاملات في xStocks تخطّى 25 مليار دولار من حيث القيمة الإجمالية للمعاملات عبر البورصات المركزية، والمنصّات اللامركزية، وأنشطة الإصدار والاسترداد.
كما توسّع المنتج إلى بنية تحتية مؤسسية خارج Kraken نفسها. إذ أصبحت بعض رموز xStocks متاحة على منصّة 360X، وهي بورصة أصول رقمية منظَّمة مدعومة من Deutsche Börse Group، ما يفتح قناة إضافية أمام العملاء الراغبين في دخول سوق الأسهم المرمّزة.
هذه القنوات التوزيعية مهمّة لأنها تقلّل اعتماد المنتج على بورصة واحدة فقط.
قصة التداول على مدار الساعة أكثر تعقيدًا مما تبدو
توفر Kraken حاليًا تداولًا مستمرًا على مدار الساعة طوال الأسبوع عبر منصة Kraken Pro لفئة من رموز xStocks المنتقاة، تشمل أسماء بارزة مثل TSLAx وNVDAx وAAPLx وSPYx، بينما تخضع رموز أخرى لجداول تداول مركزية مختلفة.
لكن ما إن تنتقل الرموز إلى الأسواق المدعومة على السلسلة، تصبح قابلة للتداول بشكل مستقل عن ساعات عمل بورصة Kraken.
هذه النقطة حاسمة للمؤسسات؛ فإمكانية التداول الفني على مدار الساعة لا تعني توافر سيولة وعمق سوق وجودة تنفيذ مماثلة لما هو متاح في دفتر أوامر مركزي، وقد تختلف هذه العناصر بشدّة بين المنصّات المركزية والأسواق اللامركزية.
لذلك تتناسب Kraken بشكل خاص مع الصناديق التي تعطي أولوية للحفظ الذاتي وقابلية النقل وقابلية التركيب على السلسلة، أكثر من اهتمامها بتكامل الهوامش عبر فئات الأصول داخل بيئة مركزية واحدة.
اقرأ أيضًا: تدفّقات صناديق بيتكوين المتداولة تصل إلى 2.31 مليار دولار رغم تراجع السعر نحو 84 ألف دولار
3. باينانس: الأنسب لمستخدمي هوامش المحافظ القائمين
أطلقت Binance منتج bStocks في يونيو 2026، لتجلب الأسهم الأميركية المرمّزة إلى واحدة من أضخم بيئات تداول الأصول المشفّرة في العالم. تحمل الرموز لاحقة "B"، مثل NVDAB، ما يمنح تعرّضًا اقتصاديًا مرتبطًا بأداء سهم NVIDIA.
تدعم bStocks تغطية بنسبة 1:1 عبر أوراق مالية أميركية مقابلة محفوظة لدى أمين حفظ منظَّم. الرمز يوفّر تعرّضًا للأداء الاقتصادي للأصل الأساسي، لكنه لا يحوّل حاملَه إلى مساهم مسجّل مباشرة في الشركة المدرَجة.
المنتج نما بسرعة، لكن ميزة Binance المؤسسية الأهم لا تأتي من الرمز نفسه، بل من البنية التحتية المحيطة به. فالشركات التي تستخدم بالفعل Binance لتداول السبوت والعقود الآجلة، والواجهات البرمجية، وهوامش المحافظ، يمكنها إدخال الأسهم المرمّزة إلى نشاطها من دون الحاجة لبناء علاقة تداول مستقلة بالكامل.
bStocks وصلت إلى حجم سوقي معتبر بسرعة
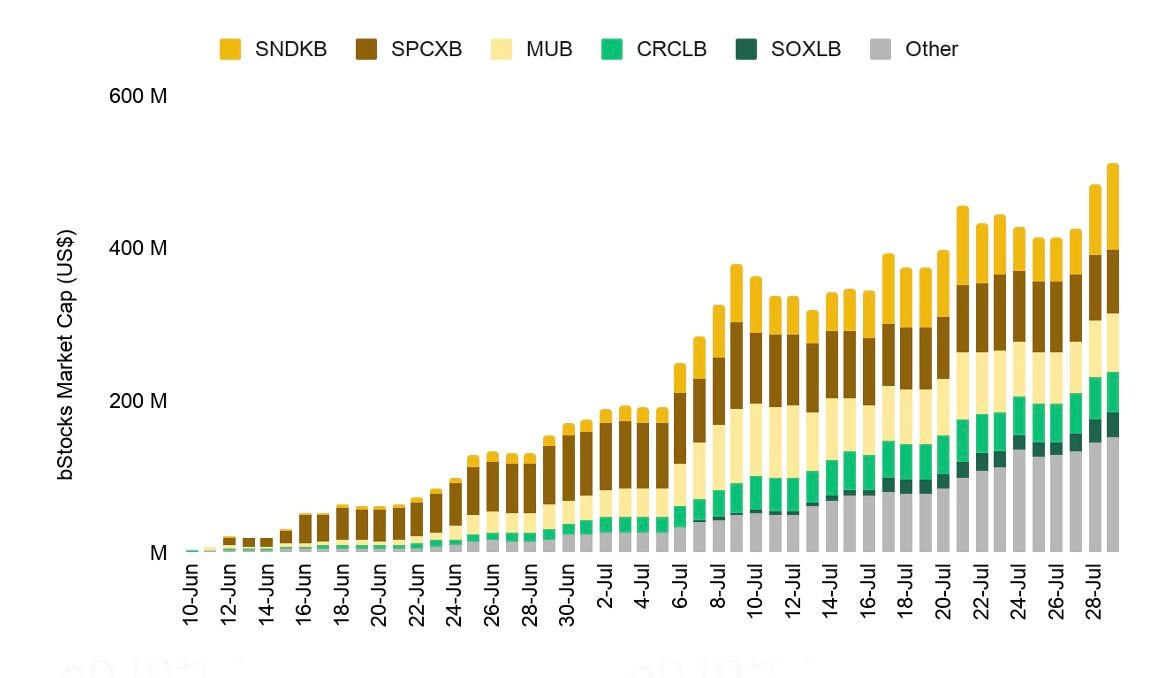
بحلول أواخر يوليو 2026، أفاد قسم Binance Research في تقرير بأن القيمة السوقية لـ bStocks تجاوزت 500 مليون دولار، فيما تخطّى حجم التداول التراكمي 8.7 مليارات دولار.
جزء كبير من هذه الأنشطة جرى على السلسلة، مع تسجيل أحجام تداول ملموسة أيضًا خارج ساعات عمل سوق الأسهم الأميركية النقدية.
هذا يسلّط الضوء على إحدى مزايا الأسهم المرمّزة الأوسع: إمكانية استمرار تداول التعرّض المرتبط بالأسهم عندما تكون السوق الأساسية مغلقة، وإن كانت المؤسسات تحتاج إلى احتساب أثر سيولة أضعف محتملة واتّساع فروق التسعير ومخاطر الأساس خلال تلك الفترات.
تكامل الهوامش هو التطوّر الأهم
التغيّر المؤسسي الأبرز جاء في سبتمبر، حين وسّعت Binance تكامل bStocks عبر نظامي الهامش المتقاطع (Cross Margin) وهامش المحافظ (Portfolio Margin).
هذا التطور يُعيد تعريف دور الأصل.
فبدلًا من نموذج:
حيازة bStock → الحفاظ على تعرّض للأسهم
يمكن للمركز المؤهَّل أن يتحوّل إلى:
حيازة bStock → الحفاظ على تعرّض للأسهم → الحصول على قيمة ضمانية معترف بها → دعم محفظة هامش أوسع
بالنسبة لشركة تدير استراتيجيات سبوت وعقود آجلة على الأصول المشفّرة ضمن نظام Portfolio Margin لدى Binance، تبدو الفائدة التشغيلية واضحة؛ إذ يمكن دمج الأسهم المرمّزة في إطار إدارة رأس المال القائم، بدل حصرها في حساب سبوت منفصل.
Binance تستفيد من بنية تحتية تستخدمها المؤسسات أصلًا
القيمة المضافة تصبح أوضح لدى المؤسسات التي تملك بالفعل:
- اتصالًا برمجيًا (APIs)
- صلاحيات تداول مفعَّلة
- نظام هوامش محافظ
- منصّات لمراقبة المخاطر
- إجراءات خزانة وسيولة
- آليات تقارير داخلية
مبنية حول Binance.
بالنسبة لهذه الفئة، يصبح إدخال bStocks امتدادًا لخط سير عمل موجود، لا مشروعًا تشغيليًا جديدًا من الصفر.
يدعم المنتج كذلك السحب إلى محافظ متوافقة على شبكة BNB Smart Chain، ما يوفّر مسارًا إضافيًا على السلسلة حيثما كان ذلك متاحًا.
تبقى مسألة الإتاحة الجغرافية والتنظيمية من أبرز القيود؛ إذ تُقدَّم bStocks فقط للمستخدمين المؤهّلين في الولايات القضائية المسموح بها، وفق الأطر التنظيمية ذات الصلة، ما يعني أنّ أهلية الكيان القانوني تأتي قبل بحث اعتبارات التنفيذ والسيولة أو الهوامش.
لكن بالنسبة للمؤسسات المندمجة بعمق في منظومة Binance، يمنح مزيج الحجم، والبنية التحتية القائمة، وتوسّع دعم هامش المحافظ، bStocks دورًا واضحًا في سوق الأسهم المرمّزة.
اقرأ أيضًا: إيثريوم يقترب من حاجز 3 آلاف دولار مع 30 مليار دولار من مراكز المشتقّات المفتوحة
Bitget مقابل Kraken مقابل Binance: كيف تبدو المقارنة في التطبيق العملي؟
نظريًا، تستهدف Bitget وKraken وBinance حل المشكلة نفسها: إتاحة تعرّض لأسهم أميركية داخل بيئة الأصول المشفّرة. لكن في التطبيق العملي، تبني كل جهة عرضها حول أنماط عمل مؤسسية مختلفة.
Bitget هي الأكثر تركيزًا على التداول النشط، مع ربط rTokens بنظام Cross-Asset UTA وعقود الأسهم الدائمة (Stock Perps) والواجهات البرمجية المؤسسية وبنية متعدّدة مكاتب التداول. Kraken تضع ثقلها على قابلية النقل، بما يتيح لـ xStocks الخروج من البورصة نحو الحفظ الذاتي وأسواق DeFi المتوافقة. Binance تستند إلى الحجم والألفة المؤسسية، خصوصًا لدى المؤسسات التي تستخدم بالفعل بيئة الهامش المتقاطع وهامش المحافظ لديها.
هذه الفوارق تصبح أوضح عندما…تُنفَّذ الصفقة المؤسسية نفسها على كل منصة، لكن بنتائج مختلفة.
لنفترض أن صندوقاً استثمارياً يريد تعرضاً لسهم NVIDIA.
على Bitget يمكن لطاولة التداول شراء rNVDA والاحتفاظ بالمركز داخل نظام Cross-Asset UTA بحيث تُستخدم القيمة الضمانية للأصل لدعم مراكز أخرى، مع إمكانية استخدام عقد دائم مرتبط بـ NVDA (Stock Perp) لخفض التعرّض الاتجاهي عند الحاجة. ويمكن تنفيذ العملية ذاتها عبر واجهات برمجة التطبيقات المؤسسية (Institutional APIs) وربطها بحساب فرعي مخصص. هكذا لا يبقى مركز rNVDA مجرد تعرّض لسهم مدرَج، بل يتحول إلى جزء من بنية ضمان وتنفيذ وتحوّط متكاملة للطاولة.
على Kraken تبدأ الإستراتيجية نفسها من خلال NVDAx، لكن المسار يمكن أن يتغيّر. فالمؤسسة قادرة على سحب التوكن من Kraken، والاحتفاظ به في حيازة ذاتية، واستخدامه عبر البنى التحتية الداعمة على السلاسل أو في بروتوكولات DeFi. هذا النهج مناسب بشكل خاص لصندوق يسعى لاستخدام أسهم مُرمَّزة قادرة على الانتقال بين الأسواق المركزية واللامركزية بدلاً من بقائها محصورة داخل حساب بورصة واحد.
على Binance تتضح الحالة الأقوى عندما تكون للمؤسسة بنية تحتية كبيرة قائمة مسبقاً على المنصة. إذ يمكن إدخال bStock مدعوم إلى البيئة نفسها التي تعمل فيها أدوات مثل Cross Margin، وPortfolio Margin، وتداول Spot، ومنتجات Binance الأخرى. بالنسبة لعميل حالي كبير، قد يكون عامل التفوق هنا هو تبسيط العمليات، لا بناء طبقة جديدة كاملة لتداول الأسهم المُرمَّزة في مكان آخر.
ثلاثة منتجات، وثلاثة نماذج مؤسسية مختلفة
يمكن في النهاية النظر إلى المنصات الثلاث عبر تمييز بسيط:
- Kraken تجعل الأسهم المُرمَّزة أصولاً قابلة للنقل بحرية.
- Binance تجعل إضافتها إلى منظومة تداول ضخمة قائمة بالفعل أكثر سهولة.
- Bitget تجعلها تعمل عبر عدد أكبر من مكونات محفظة التداول المؤسسية النشطة.
بالنسبة لصندوق يعمل أساساً على السلسلة، قد يكون نموذج Kraken الأقرب للانسجام مع استراتيجيته. وبالنسبة لعميل مؤسسي راسخ لدى Binance، يمكن أن تتيح bStocks أقل قدر من الاحتكاك التشغيلي. لكن للمؤسسات التي تنظر إلى الأسهم المُرمَّزة أساساً كأصول قابلة للتداول والتحوّط والاستخدام الفعّال كضمان، تبدو Bitget في الوقت الحالي صاحبة البنية المؤسسية الأكثر اكتمالاً.
أيضاً على موقعنا: إنفاق الذكاء الاصطناعي يواجه "محاسبة" بتريليون دولار إذا خاب أثره الإنتاجي، وفق MIT
أي منصة تلائم أي نوع من المؤسسات؟
لصانع سوق أو مكتب كوانت: Bitget
هنا يصبح من الصعب تجاهل تركيبة Bitget.
دراسة التنفيذ الصادرة عن CryptoRank تقدّم بيانات فعلية حول عمق دفتر الأوامر والانزلاق السعري، بدلاً من الاعتماد فقط على أحجام تداول مُبلَّغ عنها.
إلى جانب ذلك، هناك:
- 600 طلب في الثانية (RPS) لكل UID في الشرائح العليا المؤهلة
- 120,000 طلب في الثانية مجتمعة عبر هياكل الحساب الرئيسي/الحسابات الفرعية المؤهلة
- بيانات سوق بصيغة SBE
- بروتوكول Lo-La
- عناقيد (Clusters) مخصصة
- ما يصل إلى 1,000 حساب فرعي مؤسسي
بالنسبة لمتداول منهجي، هذه الخصائص أقرب بكثير إلى معايير قرار الشراء الفعلي من مسألة ما إذا كانت البورصة تُدرج 500 أو 700 توكن لأسهم.
لصندوق تحوّط متعدد الأصول: Bitget
هنا ينتقل النقاش من السرعة إلى كفاءة رأس المال.
لنفترض محفظة مبسّطة:
بيتكوين (BTC) + rNVDA + rTSLA + USDT
قد يرغب مكتب متعدد الأصول في تعرّض للأسهم، لكنه في الوقت نفسه يحتاج إلى ضمانات لعقود العملات المشفرة الآجلة أو لاستراتيجيات تحوّط أخرى.
يمكن لـ rTokens المؤهلة أن تُدمَج في حوض الهامش الأوسع ضمن UTA بدلاً من إلزام الصندوق بالاحتفاظ بكل دولار من الضمان في حاوية مستقلة من العملات المستقرة.
مع إضافة عقود Stock Perps يصبح بمقدور الطاولة تحييد جزء من التعرّض الاتجاهي للأسهم دون الحاجة أولاً لتسييل مركز rToken.
هنا يبدأ تصميم منتجات Bitget في اكتساب طابع مؤسسي واضح.
لصندوق يعمل على السلسلة (On-Chain Fund): Kraken
تبدو Kraken الخيار الأكثر بداهة عندما يكون الهدف هو إخراج الأسهم المُرمَّزة من البورصة.
دعم xStocks عبر عدة شبكات تكاملها مع بنية DeFi يجعلها أكثر ملاءمة للصناديق التي تريد أن تكون الحيازة الذاتية وقابلية التركيب (Composability) جزءاً من الإستراتيجية نفسها.
لمؤسسة تُشغّل بالفعل Portfolio Margin على Binance: Binance
الانتقال بين البورصات له تكلفة.
مؤسسة تُدير التنفيذ والضمان وإدارة المخاطر بالفعل عبر Binance قد تجد أن bStocks حل عملي أكثر من إضافة منصة جديدة بالكامل.
التوسّع في تكامل الهامش يعزّز هذا الطرح مقارنة بما كان عليه الوضع في مطلع 2026.
أيضاً على موقعنا: محفظة بيتكوين صامتة منذ 2012 تستيقظ وتنقل كامل رصيدها
الخلاصة
الوصول إلى الأسهم المُرمَّزة بات أسهل، لكن تبنيها مؤسسياً سيتوقف على ما يتجاوز مجرد وضع رموز الأسهم المعروفة على سلسلة الكتل. بالنسبة للمكاتب الاحترافية، الاختبار الحقيقي هو ما إذا كانت هذه الأصول قادرة على استيعاب أوامر كبيرة، والاندماج في أنظمة التداول القائمة، والتحرك بكفاءة بين الاستراتيجيات، والبقاء ذات جدوى بعد الشراء الأولي. Kraken وBinance وBitget تتعامل مع هذا التحدي بطرق مختلفة: Kraken بنت أطروحتها على قابلية النقل والاستخدام على السلسلة، بينما تقدّم Binance امتداداً عملياً للمؤسسات العاملة بالفعل ضمن منظومة الهامش والتداول الضخمة لديها.
تتفوّق Bitget عندما تُعامَل الأسهم المُرمَّزة كأصول "عاملة" وليست مجرد مراكز Spot معزولة. مزيج سيولة rToken، وهامش Cross-Asset UTA، وعقود Stock Perps، وواجهات APIs مؤسسية، وبنية حسابات متعددة المكاتب يمنح المتداولين المحترفين مزيداً من الطرق لتنفيذ وت融资 وتحوط التعرّض نفسه للسهم. لا توجد منصة واحدة تناسب جميع المؤسسات؛ إذ يبقى لزاماً تقييم عوامل الولاية القضائية، والحفظ، والسيولة، وهيكل المنتج بشكل مستقل. لكن بالنسبة للشركات التي تسعى لدمج الأسهم المُرمَّزة في دفتر تداول نشط متعدد الأصول، تقدّم Bitget في 2026 واحدة من أكثر البنى المؤسسية تكاملاً.
اقرأ أيضاً: XRP يتجاوز 1.544 دولار مع تصاعد الرافعة والنشاط الكثيف للحيتان
