للمؤسسات المتعاملة في سوق الأصول المشفّرة، تنفيذ الأوامر ليس سوى جزء من المعادلة. موقع حفظ الضمانات، والجهة المسيطرة عليها، وآلية التسوية لا تقل أهمية عن السيولة أو عمولات التداول. صناديق التحوط، وصنّاع السوق، ومديرو الأصول يحتاجون عادة إلى رؤوس أموال كبيرة متاحة للتداول، لكن تحويل هذه الأموال مباشرة إلى حسابات المنصات يرفع انكشاف الطرف المقابل ويضيف طبقة جديدة من المخاطر التشغيلية.
التسوية خارج المنصة (Off-Exchange Settlement – OES) تقدّم بديلاً: إذ تمكّن المؤسسات من التداول على منصات معينة مع إبقاء الضمانات المؤهلة لدى جهة حفظ خارجية مستقلة. في عام 2026، تقدّم كل من Bitget وBinance وOKX حلولاً مؤسسية مبنية على هذا النموذج، رغم اختلاف شركاء الحفظ وهياكل التسوية. وسّعت Bitget مؤخراً شبكتها المفتوحة للحفظ Open Custody Network لدعم ترتيبات متعددة للحفظ والتمويل، بينما توفّر Binance حلولاً مع بنوك طرف ثالث إضافة إلى حلول الحفظ عبر Ceffu، في حين تتعاون OKX مع Komainu وBitGo. فيما يلي مقارنة لهذه النماذج وما ينبغي على المؤسسات مراعاته قبل اختيار المزوّد.
أهم النقاط
- أفضل 3 منصات كريبتو للمؤسسات في مجال التسوية خارج المنصة: تعتبر Bitget وBinance وOKX من أبرز الخيارات في 2026، مع نماذج متنوعة للحفظ لدى طرف ثالث وترتيبات تسوية مصممة للشركات المحترفة.
- Bitget تقدّم باقة واسعة من خيارات الحفظ والتسوية: شبكتها Open Custody Network تضم Copper وFireblocks وCactus Custody وBitfire وOSL وSygnum، لتغطية متطلبات الحفظ والتسوية والتمويل المختلفة.
- Binance تجمع بين نموذج ثلاثي الأطراف البنكي وحلول Ceffu: بإمكان المؤسسات اعتماد ترتيبات ضمانات محتجزة لدى بنوك، أو الاستفادة من خدمات MirrorX وMirrorRSV التابعة لـCeffu للربط بين الحفظ والتداول.
- OKX تدعم الحفظ لدى أطراف ثالثة عبر Komainu وBitGo: حلولها تشمل تسوية آلية للأرباح والخسائر، وتفويض الضمانات، وتكامل التسوية خارج المنصة لبعض المؤسسات الأميركية المؤهلة.
- التسوية خارج المنصة تقلّص بعض المخاطر لا جميعها: تظل المؤسسات معرضة لخسائر التداول، والالتزامات الناشئة عن التسوية، ومخاطر مزوّد الحفظ، والمخاطر التعاقدية والتشغيلية.
ما هي التسوية خارج المنصة في تداول الكريبتو؟
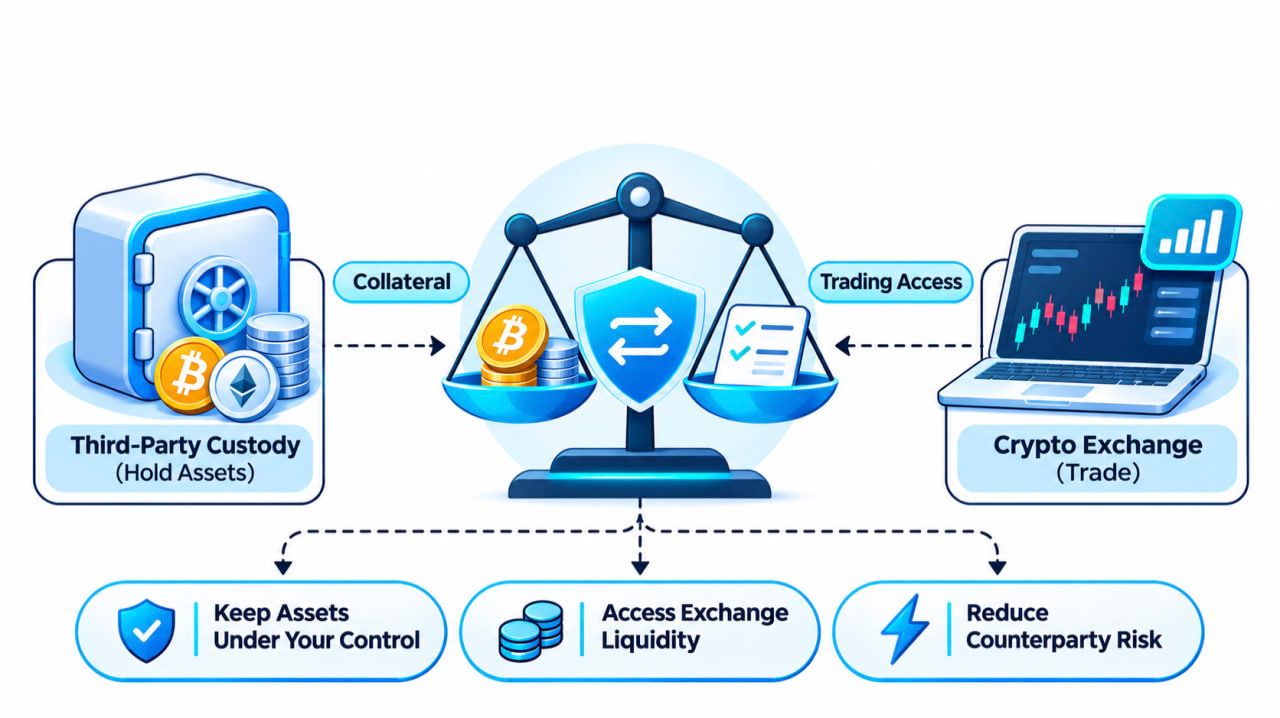
التسوية خارج المنصة هي ترتيب تداول يفصل بين مكان حفظ الأصول ومكان تنفيذ الصفقات.
في النموذج التقليدي، تقوم المؤسسة بإيداع العملات المشفّرة أو العملات المستقرة مباشرة في حسابها على المنصة، لتصبح هذه الأصول تحت وصاية البورصة طوال فترة نشاط التداول.
في نموذج التسوية خارج المنصة، تبقى الضمانات المؤهلة ضمن ترتيب حفظ معتمد لدى طرف ثالث. تعترف المنصة في المقابل برصيد تداول، أو تخصيص ضمانات، أو تسهيل ائتماني مقابل هذه الأصول، بحسب هيكل الاتفاقية.
يمكن للمؤسسة تنفيذ الصفقات المسموح بها، بينما تتم التسوية بين المنصة والجهة الحافظة وفق قواعد متفق عليها سلفاً.
بصورة مبسطة، تتم العملية على النحو التالي:
- إيداع الضمانات لدى جهة الحفظ. تقوم المؤسسة بتحويل الأصول المؤهلة إلى محفظة أو حساب حفظ مدعوم ضمن الترتيب.
- تأسيس صلاحية التداول. تعترف جهة الحفظ والمنصة بحجم الضمانات المعتمد، بما يتيح التداول ضمن شروط الهامش والائتمان ذات الصلة.
- تنفيذ الأوامر على المنصة. تتداول المؤسسة على المنتجات الفورية أو المشتقات المدعومة، من دون الحاجة لنقل كامل الضمانات إلى نظام الحفظ التقليدي داخل البورصة.
- تسوية الالتزامات. تقوم جهة الحفظ والمنصة بمطابقة نتائج التداول وتسوية المبالغ المستحقة وفقاً للعقد.
هذا الترتيب يقلّص حجم الضمانات المعرّضة مباشرةً لمخاطر منصة التداول.
كما يتيح للمؤسسات الإبقاء على سياسات الحفظ المعتمدة لديها، وسلاسل الموافقات الداخلية، وضوابط التحكم، مع الاستفادة في الوقت نفسه من سيولة منصات التداول المركزية.
من المهم التمييز هنا بين التسوية خارج المنصة والتداول خارج البورصة (OTC). مصطلح OTC يصف كيفية تنفيذ الصفقة بين طرفين، بينما يصف OES كيفية حفظ الضمانات وتسوية الالتزامات.
يمكن للمؤسسة استخدام دفتر الأوامر العادي في المنصة، وفي الوقت ذاته تطبيق نموذج الحفظ والتسوية خارج المنصة.
أفضل منصات الكريبتو للتسوية خارج المنصة للمؤسسات في 2026
ما هي المنصات التي تدعم فعلياً هذا النموذج للمستثمرين المؤسسيين؟
Bitget وBinance وOKX هي ثلاث بورصات راسخة توفّر ترتيبات موثقة للحفظ المؤسسي والتسوية. كل منها يسمح للمؤسسات المؤهلة بالفصل – ولو جزئياً – بين حفظ الضمانات وتنفيذ الصفقات على المنصة، لكن بآليات مختلفة.
تركز Bitget على تعدد مزوّدي الحفظ وخيارات التسوية. بينما تطرح Binance مزيجاً من الحفظ البنكي ونموذج “عكس الأصول” عبر Ceffu. أما OKX فتعتمد تكاملاً مع جهات حفظ خارجية مثل Komainu وBitGo.
يمكن تلخيص أبرز الفوارق في الجدول التالي:
| الميزة | Bitget | Binance | OKX | |---|---|---|---| | العرض الرئيسي | شبكة الحفظ المفتوحة Open Custody Network | نموذج ثلاثي الأطراف بنكي وحلول Ceffu | Komainu Connect وBitGo OES | | وجود حفظ خارجي | نعم | نعم | نعم | | الشركاء المسمّون | Copper، Fireblocks، Cactus، Bitfire، OSL، Sygnum | بنوك منظّمة شريكة، Ceffu | Komainu، BitGo | | نهج التسوية | جداول تسوية على السلسلة/خارجها، تسوية عند بلوغ الخسائر، ونماذج تمويل مصرفي مستقلة | ضمانات محتجزة لدى البنوك وربط التداول بالحفظ عبر عكس الأصول | تفويض الضمانات وتسوية آلية | | التداول الفوري | متاح ضمن الترتيبات المؤهلة | متاح ضمن الترتيبات المؤهلة | متاح ضمن الترتيبات المؤهلة | | تداول المشتقات | متاح عبر خمس قنوات OES موثّقة | متاح ضمن ترتيبات Ceffu والنموذج البنكي الملائم | متاح عبر Komainu؛ وخدمات أخرى تختلف حسب الولاية القضائية | | النقطة المحورية | اختيار نموذج الحفظ والتسوية الأنسب | المفاضلة بين ضمانات بنكية أو حفظ عبر Ceffu | مواءمة الخدمة مع الولاية القضائية وجهة الحفظ |
الخدمات الثلاث ليست متطابقة، لذا لا تكفي مقارنة “قائمة خصائص” سطحية. تكرار التسوية، وأنواع الضمانات المؤهلة، ومستوى صلاحية الوصول للتداول، والحقوق القانونية للمؤسسة؛ جميعها تعتمد على تفاصيل كل اتفاقية.
1. Bitget — تعددية في خيارات الحفظ والتسوية للتداول المؤسسي
لمحة سريعة
- تاريخ التأسيس: 2018
- الحل المؤسسي: شبكة الحفظ المفتوحة Bitget Open Custody Network
- آخر توسّع رئيسي: 13 أكتوبر 2026
- شركاء الحفظ: Copper وFireblocks وCactus Custody وBitfire وOSL وSygnum
- نطاق التداول: فوري، فوري بالهامش، وعقود آجلة ضمن تكاملات OES موثقة
- خيارات التسوية: جداول تسوية على السلسلة، وخارجها، وتسوية مشروطة بالخسارة
- البنية التحتية الإضافية: خدمات تداول مؤسسية، وواجهات برمجة تطبيقات (APIs)، وربط UTA مؤهل
- الفئات المستهدفة: صناديق التحوّط، صنّاع السوق، شركات الكوانت، ومديرو الأصول
توسّعت Bitget إلى ما بعد نموذج الحفظ التقليدي داخل البورصة عبر شبكة الحفظ المفتوحة، التي تربط العملاء المؤسسيين بعدة جهات حفظ مستقلة وهياكل تسوية مختلفة.
الفكرة الجوهرية بسيطة: تمكين المؤسسات من استخدام بنية Bitget للتداول، من دون إلزام جميع العملاء باعتماد مزوّد حفظ واحد أو نموذج تسوية موحّد.
بالنسبة لشركات التداول المحترفة، هذه المرونة عامل حاسم.
مكتب تداول كمي يستخدم بالفعل Copper قد يفضّل الاستمرار مع مزوّد الحفظ نفسه بدلاً من نقل الأصول إلى موفّر جديد. مدير أصول يخضع لإجراءات اعتماد محافظ صارمة ستكون له أولويات مختلفة عن صانع سوق يركّز على سرعة التسوية وتكرارها.
شبكة الحفظ المفتوحة لدى Bitget مصممة لاستيعاب هذه الفروق.
في إعلان 13 أكتوبر 2026، كشفت Bitget عن ترتيبات مع ستة شركاء مؤسسيين: Copper ClearLoop، وFireblocks Off Exchange، وCactus Custody Oasis، وBitfire PrimeMirror، وOSL MirrorEX، وSygnum Protect.
خمسة من هذه الحلول تقدّم آليات تسوية على نمط OES بشكل موثق، بينما يقدَّم Sygnum Protect كنموذج منفصل يعتمد الحفظ البنكي، والرهن، والتمويل، أكثر من كونه تسوية تقليدية قائمة على “أرصدة معكوسة”.
هذه النقطة جوهرية، إذ أن الشبكة لا تقوم على نموذج تسوية واحد شامل للجميع.
شبكة Bitget المفتوحة للحفظ: ستة شركاء، ونماذج تشغيل مختلفة
يمكن للمؤسسات تقييم الخيارات المتاحة وفقاً لمتطلبات الحفظ، واستراتيجيات التداول، وتفضيل تكرار التسوية، وأنواع الأصول المؤهلة.
| شريك الحفظ | الحل | آلية التسوية | |---|---|---| | Copper | ClearLoop | تسوية خارج المنصة كل أربع ساعات، قابلة للضبط | | Fireblocks | Off Exchange | تسوية صافية يومية على السلسلة | | Cactus Custody | Oasis | تسوية خارج السلسلة كل ثماني ساعات | | Bitfire | PrimeMirror | تسوية يومية خارج السلسلة | | OSL | MirrorEX | تسوية مشروطة بالخسائر عند عتبة 15% | | Sygnum Bank | Sygnum Protect | حفظ بنكي، ورهن وتمويل بدلاً من تسوية تقليدية معكوسة الأرصدة |
المصدر: توسّع شبكة Bitget المفتوحة للحفظ، 13 أكتوبر 2026.
الفوارق لا تتعلّق بتكرار التسوية فحسب.
Copper ClearLoop يتيح إبقاء أصول المؤسسات المؤهلة ضمن إطار الحفظ لدى Copper، مع استخدام أرصدة مقابلة لدعم حدود الائتمان للتداول على Bitget. يدعم هذا النموذج التداول الفوري، والفوري بالهامش، والعقود الآجلة، بتسوية معيارية كل أربع ساعات، مع إمكانية الضبط.
للمؤسسات المرتبطة بالفعل ببنية Copper، يختصر هذا النموذج الحاجة إلى إنشاء منظومة حفظ منفصلة خصيصاً لـBitget.
Fireblocks Off Exchange يعتمد مقاربة مختلفة. إذ يحصل العملاء على “حساب خزنة ضمانات” (Collateral Vault Account) مخصص ضمن بيئة Fireblocks الخاصة بهم، مدعوم بتقنيات الحوسبة متعددة الأطراف (MPC) وإجراءات اعتماد محافظ قائمة مسبقاً.
التسوية تتم على السلسلة بين خزنة الضمانات و... حساب التسوية لدى Bitget يعمل وفق جدول زمني يومي موثق، ما يضيف درجة واضحة من القدرة على التنبؤ بحركة الضمانات وتسوية المراكز.
هذا النمط قد يكون جذاباً للمؤسسات التي ترغب في الإبقاء على أذون محافظ Fireblocks القائمة، وآليات التفويض الداخلية، وإجراءات التشغيل الحالية دون إعادة هيكلتها للدخول إلى منصة جديدة.
Cactus Custody Oasis يتيح تسوية خارج السلسلة ضمن إطار الحفظ نفسه كل ثماني ساعات. في المقابل، يوفر Bitfire PrimeMirror تسوية يومية خارج السلسلة بين حسابات Bitfire. كلا الحلَّين يدعمان التداول المؤهَّل في الأسواق الفورية، والفورية بالهامش، والعقود الآجلة على Bitget.
هذه الترتيبات تهم المؤسسات التي تفضّل نماذج تسوية مدمجة مع الحفظ، بدلاً من الاعتماد المستمر على تحويلات على السلسلة وما يصاحبها من تكاليف تشغيلية ورسوم غاز.
أما OSL MirrorEX فيتبع نموذجاً مختلفاً؛ إذ لا يعتمد على جدول ثابت للتسوية، بل على آلية تعاقدية تُفعّل التسوية عندما تصل خسائر العميل أو تتجاوز 15% من إجمالي الأصول المحتفظ بها تحت الحفظ. في المقابل، يمكن سحب الأرباح المؤهلة من حساب Bitget بشكل منفصل.
نسبة الـ 15% هنا ليست حداً أقصى مضموناً للخسارة ولا التزاماً بعدم تجاوز التعرض لهذه النسبة، بل مجرّد مستوى تعاقدي يُطلق عملية التسوية.
أخيراً، يقدم Sygnum Protect خياراً يجمع بين الحفظ المصرفي والتمويل بضمان الأصول.
بحسب توثيق Bitget الصادر في أكتوبر، تُحتفَظ الأصول المؤهلة ضمن "محفظة Sygnum Protect" ويتم رهنها لصالح Bitget، والتي يمكنها في المقابل تقديم تمويل على الأصول الفورية وفق نسب تمويل إلى قيمة (LTV) محددة لكل أصل.
وعلى خلاف الترتيبات الخمس الأخرى، يعتمد هذا الهيكل على الحفظ المصرفي، ورهن الضمانات، وآليات الإقراض، بدلاً من دورة تسوية معيارية قائمة على أرصدة معكوسة (mirrored balances). نطاق التداول وشروط التمويل في هذا النموذج تحتاج إلى تأكيد تفصيلي خلال مرحلة الإعداد (onboarding).
بالنسبة للمؤسسات التي تفرض سياساتها الاعتماد على حفظ مصرفي منظم، يشكل هذا الخيار مساراً إضافياً للوصول إلى منظومة تداول Bitget مع الالتزام بقيود الحوكمة الداخلية.
لماذا تهم مرونة الحفظ بالنسبة للمؤسسات؟
فلنقارن بين مؤسستين بحجم تداول متقارب:
الأولى صانع سوق عالي التردد يركّز على المصالحة المتكررة للضمانات والوصول إلى عدة منصات تداول بالتوازي.
الثانية مدير أصول تحكمه سياسة استثمارية تشترط محافظ معتمدة بعينها ورقابة حفظ مستقلة عن منصات التداول.
كلتاهما قد تسعيان إلى الاستفادة من سيولة Bitget، لكن متطلبات التشغيل وإدارة المخاطر لديهما مختلفة جذرياً.
هنا يبرز تساؤل عملي:
هل ينبغي للمؤسسة إعادة بناء كامل لبنية الحفظ لديها لمجرد إضافة منصة تداول جديدة؟
شبكة الحفظ المفتوحة لدى Bitget (Open Custody Network) تقلّل هذه الحاجة عبر ربط عدد من حلول الحفظ القائمة مسبقاً ببنية التداول في المنصة.
هذه المقاربة تساعد المؤسسات على الإبقاء على ضوابط المحافظ المألوفة، وإجراءات التسوية المعتادة، وعلاقات الحفظ القائمة، مع توسيع مجموعة المنصات المتاحة لغرف التداول.
كما تمنح المؤسسات مساحة أكبر عند تقييم كيفية تحرّك الضمانات، وتواتر تسوية الحسابات، والجهة التي تتحكم فعلياً في الأصول الأساسية.
بنية التداول أبعد من مجرد الحفظ خارج البورصة
عرض Bitget المؤسسي يتجاوز مسألة الحفظ وحدها.
العملاء المؤهَّلون يمكنهم الوصول إلى أسواق التداول الفورية، والفورية بالهامش، والعقود الآجلة المدعومة، عبر تكاملات OES الموثّقة.
توفر البورصة أيضاً خدمات تنفيذ مؤسسية، وبنية تحتية لصناع السوق، وواجهات برمجة تطبيقات (APIs) تستهدف عمليات التداول الاحترافية.
بالنسبة للشركات الكمية، تُعد قابلية الاتصال عبر API عنصراً محورياً، إذ تعتمد أنظمتها الآلية على مراقبة الأوامر، والأرصدة، وبيانات السوق، ومخاطر المراكز دون الاعتماد الكامل على الإدارة اليدوية للحسابات.
إلى جانب ذلك، تشغّل Bitget حساب التداول الموحّد (UTA)، الذي يدعم استخدام ضمان مشترك مؤهَّل، وإدارة موحّدة للأرباح والخسائر عبر المنتجات، وهامش متعدد الأصول.
القيمة المؤسسية الأوسع تكمن في الجمع بين بنية تداول متقدمة، وخيارات مرنة للحفظ، وأدوات لإدارة رأس المال والضمانات.
مع ذلك، هناك تحفّظ مهم: ليس كل ترتيب حفظ يدعم تلقائياً جميع خصائص UTA أو كل منتج تداول على Bitget.
لذا يجب تأكيد الأصول المدعومة، ووظائف الهامش، ومستويات الوصول إلى الحساب، وفقاً لكل جهة حفظ واتفاقية مؤسسية محددة.
كم تبلغ تكلفة التسوية خارج البورصة على Bitget؟
عند مقارنة التكاليف، ينبغي فصل رسوم التسوية عن عمولات التداول ورسوم الحفظ والتمويل.
بحسب إعلان Bitget الصادر في أكتوبر، فإن خدمات Copper ClearLoop، وCactus Custody Oasis، وBitfire PrimeMirror لا تفرض رسوم غاز على التسوية في إطار النماذج الموثَّقة.
في المقابل، يعتمد Fireblocks على تسوية على السلسلة، مع تحمّل العميل لتكاليف الغاز.
أما في نموذج OSL MirrorEX، فتتحمل OSL تكاليف الغاز المرتبطة بالتسوية.
هذه الإشارات تقتصر على الرسوم المحددة للغاز، ولا تعني أن خدمات الحفظ أو التمويل أو التداول على البورصة أو جميع عناصر التسوية الأخرى بلا تكلفة.
وعليه، يُنصَح المؤسسات بطلب جداول رسوم شاملة قبل اختيار أي مزوّد.
بالنسبة للمؤسسات التي تعمل أصلاً ضمن واحد من أنظمة الحفظ المدعومة، تبرز Bitget خياراً يستحق التقييم بصورة خاصة، نظراً لأن شبكة الحفظ المفتوحة لديها توفر عدة مسارات لربط الضمانات المحتفظ بها خارج المنصة مع تنفيذ الصفقات على البورصة.
يمكن الاطلاع على مزيد من التفاصيل عبر صفحة الحفظ المؤسسي لدى Bitget.
2. باينانس — الحفظ الثلاثي المصرفي وحلول Ceffu خارج البورصة
لمحة سريعة
- سنة التأسيس: 2017
- الترتيبات الرئيسية: Banking Triparty، وCeffu MirrorX، وMirrorRSV
- نموذج الحفظ: ضمانات مودَعة لدى بنوك، وحفظ أصول رقمية لدى طرف ثالث
- الضمانات المقبولة: عملات ورقية مؤهَّلة، أذون خزانة، بيتكوين، وأصول مُرمَّزة ضمن هياكل محددة
- حد أدنى للضمانات في Banking Triparty: 10 ملايين دولار وفق شروط الأهلية المنشورة
- مناسب لـ: المؤسسات التي تبحث عن ضمانات قائمة على بنوك أو حفظ أصول رقمية منفصل (segregated)
تدعم Binance التداول المؤسسي خارج البورصة عبر مسارين رئيسيين: حل Banking Triparty، وترتيبات الحفظ التي توفرها Ceffu.
خدمة Banking Triparty تتيح للمؤسسات المؤهَّلة الاحتفاظ بالضمانات المقبولة لدى شركاء مصرفيين منظمين، مع الاستفادة في الوقت نفسه من بنية التداول لدى Binance.
بدلاً من نقل كامل الضمانات إلى حساب على البورصة، يمكن للعملاء إبقاء أصول محددة في حساب مصرفي ضمن إطار الترتيب الثلاثي (Triparty).
تشمل الضمانات المقبولة عملات ورقية معيَّنة، وأذون خزانة، وبيتكوين، وأصولاً مُرمَّزة مؤهَّلة، وفقاً للاتفاقية السارية.
وفقاً لإعلان صادر عن Binance بتاريخ 16 يونيو 2026، والمتاح عبر هذا الرابط، يتطلّب نظام Banking Triparty حدّاً أدنى يبلغ 10 ملايين دولار من الضمانات المرهونة.
كما مدّدت الشركة عرضها الترويجي الذي يُعفي من رسوم الخدمة على الضمانات المرهونة حتى 31 ديسمبر 2026. هذا الإعفاء لا يشمل رسوم التداول الاعتيادية على البورصة، ومن المنتظر تطبيق جدول أسعار متدرج ابتداءً من يناير 2027.
في المسار الثاني، تتعاون Binance مع Ceffu التي تقدم خدمتي MirrorX وMirrorRSV.
يوفر MirrorX وصولاً إلى التداول على Binance مرتبطاً بحفظ الأصول لدى Ceffu، بينما يركّز MirrorRSV، الذي أُطلق في يونيو 2025، على محافظ باردة منفصلة (segregated cold wallets) وشفافية على السلسلة.
في إطار MirrorRSV، تُحبس الأصول المؤهلة في محافظ حفظ مخصَّصة، وتُصدَر مقابلها رموز تمثيلية تُقيَّد في حساب Binance بنسبة 1:1. هذه الرموز التمثيلية يمكن استخدامها لدعم أنشطة تداول مؤهَّلة، بما في ذلك العقود الآجلة ومنتجات الهامش.
بالنسبة للمؤسسات التي تقيّم خيار Binance، يتمثل القرار المحوري في تفضيل ضمانات محتفظ بها في بنك مقابل حل حفظ أصول رقمية لدى طرف ثالث، تبعاً لمتطلبات ملف المخاطر الداخلي وتركيبة المحفظة.
3. OKX — Komainu Connect وBitGo للتسوية خارج البورصة
لمحة سريعة
- سنة التأسيس: 2017
- الترتيبات الرئيسية: Komainu Connect وBitGo OES
- نموذج الحفظ: حفظ منظَّم لدى طرف ثالث وضمانات مُفوَّضة (delegated collateral)
- دعم Komainu: تداول فوري ومشتقات، مع تسوية آلية
- تكامل BitGo: أُعلن عنه للعرض المؤسسي في الولايات المتحدة في أبريل 2026
- مناسب لـ: المؤسسات التي تبحث عن حفظ لدى طرف ثالث مع إدارة آلية للضمانات
توفر OKX تسوية مؤسسية خارج البورصة من خلال تكاملها مع مزودي حفظ من الأطراف الثالثة، بما في ذلك Komainu وBitGo.
شراكتها مع Komainu Connect تتيح للعملاء المؤسسيين المؤهَّلين الاحتفاظ بأصولهم في حفظ منفصل، مع استخدام هذه الأصول كضمان لدعم التداول على OKX.
في نوفمبر 2024، أعلنت OKX عن تعزيز تكاملها مع Komainu، بما يوسّع نطاق الدعم ليشمل التداول الفوري والمشتقات.
الترتيب المطوَّر يتضمن تسوية آلية للأرباح والخسائر بين OKX ومحفظة الضمانات الخاصة بالعميل لدى Komainu، مع إتاحة تعديل حجم الضمانات المُفوَّضة على مدار الساعة، والوصول إلى سجلات التسوية من خلال بوابة Komainu.
هذه الخصائص ذات أهمية خاصة للمؤسسات التي تسعى إلى أتمتة إدارة الضمانات دون التخلي عن نموذج الحفظ لدى طرف ثالث منظم.
وسّعت OKX خياراتها في 23 أبريل 2026 بإعلان تكاملها مع BitGo Off-Exchange Settlement ضمن عرضها المؤسسي في الولايات المتحدة.
هذا التكامل يمكّن العملاء المؤهَّلين من التداول على OKX مع إبقاء الأصول في بيئة الحفظ البارد المنظم لدى BitGo، مع معالجة التسوية ضمن مسار العمل المؤسسي المعتمَد بين الطرفين.
التمييز الجغرافي هنا مهم؛ إذ لا ينبغي للعملاء افتراض أن جميع الكيانات الإقليمية التابعة لـ OKX تقدم الهياكل نفسها للحفظ، أو مجموعة المنتجات ذاتها، أو مستوى متماثلاً من الوصول إلى المشتقات.
لذا على المؤسسات التي تنظر في استخدام OKX أن تتحقق من توافر المنتجات، وأهلية الضمانات، وترتيبات التسوية تبعاً للولاية القضائية المعنية واتفاقية الحفظ المعمول بها.
كيف تسهم التسوية خارج البورصة في خفض مخاطر الطرف المقابل؟
التسوية خارج البورصة تستهدف معالجة معضلة مزمنة في تداول الأصول الرقمية على المستوى المؤسسي: كيفية الوصول إلى سيولة منصات التداول من دون إيداع كامل محفظة الأصول مباشرة تحت حيازة البورصة.
على سبيل المثال، إذا أرادت شركة تداول كمية استخدام مليون دولار من الأصول المشفَّرة كضمان للتداول، فإن النموذج التقليدي القائم على التمويل المسبق (prefunding) قد يفرض عليها تحويل هذا المبلغ بالكامل إلى حسابها لدى البورصة، مع تحمّل مخاطر الطرف المقابل على إجمالي الرصيد المودَع.
نماذج التسوية خارج البورصة — سواء عبر حسابات معكوسة، أو ترتيبات ثلاثية مع بنوك، أو حفظ منفصل لدى أطراف ثالثة — تهدف إلى تقليص هذا الانكشاف، عبر إبقاء الجزء الأكبر من الأصول تحت حيازة أمنية مستقلة، واستخدام آليات مبرمجة لنقل أو تمثيل الضمانات عند الحاجة إلى التداول أو التسوية فقط.في إطار ترتيبات OES مؤهَّلة، يمكن للمؤسسة الاحتفاظ بأصولها لدى أمين حفظ طرف ثالث، مع الحصول في الوقت نفسه على مخصص تداول أو رصيد ائتماني مقابِل معترف به من قِبل البورصة.
يعتمد حجم الأصول المعترف بها على نوعية الأصول المؤهلة، ونِسَب الضمان (Collateral Ratios)، وبنود العقود، وحدود المخاطر المعتمدة.
مثال: التداول بمليون دولار في حفظ خارجي
نفترض ترتيبات حفظ معتمَدة خارج البورصة:
<table> <thead> <tr><th>المرحلة</th><th>مثال توضيحي</th></tr> </thead> <tbody> <tr><td>الضمان المبدئي</td><td>1,000,000 دولار محتفظ بها لدى أمين حفظ طرف ثالث</td></tr> <tr><td>مخصص التداول</td><td>حتى 1,000,000 دولار معترَف بها وفق بنود افتراضية بنسبة 1:1</td></tr> <tr><td>نشاط التداول</td><td>تنفيذ صفقات فورية أو مشتقات على البورصة المرتبطة</td></tr> <tr><td>نتيجة التسوية</td><td>خسارة تداول صافية قدرها 20,000 دولار مستحق تسويتها</td></tr> <tr><td>عملية التسوية</td><td>نقل أو تسوية 20,000 دولار وفقًا لما ينص عليه الاتفاق</td></tr> <tr><td>الضمان المتبقي</td><td>حوالي 980,000 دولار قبل احتساب التكاليف الأخرى، وحركة السوق، والتعديلات</td></tr> </tbody> </table>في هذا النموذج، تستطيع المؤسسة التداول دون الحاجة لنقل كامل المليون دولار من الضمان الأساسي إلى منظومة الحفظ التقليدية لدى البورصة.
بدلًا من ذلك، تتم التسوية وفق ترتيبات الحفظ المُتفق عليها مسبقًا.
يساعد هذا الأسلوب على تقليل تركُّز الأصول المحتفظ بها مباشرة لدى البورصة، مع الحفاظ على إمكانية الوصول إلى بنية التداول التحتية.
لكن تبرز هنا مسألة مهمّة:
إذا كان المطلوب تسويته في الدورة المقبلة هو 20,000 دولار فقط، فهل يعني ذلك أن خسارة المؤسسة لن تتجاوز 20,000 دولار؟
الإجابة: لا.
مبلغ التسوية يعكس الالتزامات في نقطة زمنية محددة، ولا يمثِّل بالضرورة حدًّا أقصى للخسائر المحتملة الناتجة عن تحركات السوق، أو إعادة تقييم الضمان، أو التصفية، أو عجز التسوية، أو غيرها من الأحداث التعاقدية.
كما أن هيكلية OES قد توزِّع الأدوار بين أمين الحفظ، والبورصة، ووكيل التسوية، بحيث يتحمّل كل طرف مسؤوليات مختلفة.
وبالتالي، فإن هذا الترتيب يعيد تشكيل كيفية توزيع المخاطر وإدارتها، لكنه لا يُلغِي تلك المخاطر.
بالنسبة للمؤسسات، تكمن الفائدة الأساسية في فصل الحفظ عن التنفيذ، مع وجود قواعد واضحة تحكم التسوية، واستخدام الضمان، وإجراءات التعثّر أو الإخفاق في السداد.
ما الذي ينبغي للمؤسسات مقارنته قبل اختيار بورصة تعتمد تسوية خارج البورصة (Off-Exchange Settlement)؟
عدد شركاء الحفظ عنصر مهم، لكنه لا يكفي وحده لاتخاذ القرار.
فمؤسسة تتداول عقودًا آجلة يوميًا قد تكون لها متطلبات مختلفة جذريًا عن صندوق استثماري يُعيد موازنة محفظة عملات رقمية طويلة الأجل على فترات متباعدة.
هناك مجموعة أسئلة أساسية ينبغي دراستها قبل الانضمام لأي منصة.
1. أي أمين حفظ ينسجم مع البنية التشغيلية الحالية للمؤسسة؟
شركة تداول تعتمد بالفعل أمين حفظ معيّن قد تفضّل التعامل مع بورصة تدعم هذا الشريك القائم.
تغيير مزوّد الحفظ قد يتطلب تعديل بنية المحافظ، والحصول على موافقات داخلية، وتحديث الاتفاقيات القانونية، وضبط الضوابط التشغيلية والرقابية.
لهذا يُعتبَر شبكة الحفظ المفتوحة من Bitget مثالًا لافتًا؛ إذ تتيح خيارات حفظ متعددة بدل الاكتفاء بمزود واحد إلزامي.
2. ما هي وتيرة التسوية؟
تكرار التسوية يؤثر مباشرة في إدارة السيولة والتعرّض التشغيلي.
بعض المؤسسات تفضّل جداول تسوية دورية ومتقاربة، في حين يفضّل آخرون تسوية يومية، أو ترتيبات تُفعَّل عند تحقق شروط محددة مسبقًا.
الشبكة الموثَّقة لدى Bitget، على سبيل المثال، تتضمن هياكل تسوية كل 4 ساعات، وكل 8 ساعات، ويوميًا، إضافة إلى تسويات مشروطة بالخسارة.
العنصر الحاسم هو مدى اتساق آلية التسوية مع وتيرة تداول المؤسسة، ومستوى تحمّلها للمخاطر، واحتياجاتها من السيولة.
3. ما الأصول ومنتجات التداول المدعومة؟
ليست كل ترتيبات الحفظ الخارجية تقبل النوع نفسه من الضمان أو المنتجات.
قد تحتاج مؤسسة ما لاستخدام BTC وETH كضمان، أو عملات مستقرة، أو أصول رقمية أخرى مؤهلة.
وقد تحتاج في الوقت نفسه إلى الوصول إلى تداول فوري بالهامش، أو عقود دائمة (Perpetual Futures)، أو منتجات إضافية.
لذلك يجب التحقّق من قائمة الأصول المسموح بها وصلاحيات التداول ضمن الترتيب المحدد، وعدم الاكتفاء بالاستدلال من قائمة منتجات البورصة العامة.
4. ما هي التكلفة الكلية؟
الجدوى الاقتصادية لترتيبات OES لا تتوقف عند عمولات التداول العادية.
من الضروري مراجعة رسوم الحفظ، وتكاليف التسوية، ورسوم الغاز على الشبكات، واقتطاعات الضمان (Haircuts)، وأسعار التمويل، وأي رسوم خدمية إضافية.
بالنسبة لاستراتيجيات التداول عالي التكرار، قد تؤثر تكاليف التسوية وإدارة الضمان على الربحية الإجمالية.
أما الصناديق التي تحتفظ بأرصدة كبيرة لفترات ممتدة، فقد تكون تكاليف الحفظ والتمويل بنفس القدر من الأهمية.
5. ماذا يحدث عند تخلّف أحد الأطراف (بورصة أو أمين حفظ)؟
ربما يكون هذا السؤال الأهم في عملية التقييم بأكملها.
على المؤسسات فهم من يملك أو يسيطر قانونيًا على الضمان، وما إذا كانت الأصول مفصولة (Segregated) عن أصول الأطراف الأخرى، وما هي الإجراءات في حال تعثّر البورصة أو أمين الحفظ، وكيف تُعالَج الالتزامات غير المسوّاة.
تتوقف الإجابات على عقود الحفظ المعمول بها، والولاية القضائية، وحقوق الضمان، وآليات التسوية المتفق عليها.
لا يمكن لأي مقارنة بين المزايا التشغيلية والمنتجية أن تُغني عن هذه المراجعة القانونية والائتمانية المتعمقة.
خلاصة
التسوية خارج البورصة تعيد تشكيل الطريقة التي تتعامل بها المؤسسات مع تداول الأصول المشفّرة. منصات مثل Bitget وBinance وOKX تقدّم نماذج مختلفة للوصول إلى سيولة البورصة مع إبقاء الأصول المؤهلة تحت حفظ خارجي. لكل نموذج مزاياه، لكن الخيار الأنسب يتوقف في النهاية على احتياجات المؤسسة في ما يخص الحفظ، واستراتيجيات التداول، وإطار إدارة المخاطر.
ومع نضوج تداول الأصول الرقمية على مستوى المؤسسات، يتحول التركيز من السيولة والتنفيذ فقط إلى تعزيز السيطرة على كيفية احتجاز رأس المال واستخدامه. تمثّل التسوية خارج البورصة خطوة مهمّة في هذا الاتجاه، إذ تسمح للمؤسسات بإعادة صياغة العلاقة بين الحفظ والتداول. وهو ما يثير سؤالًا أوسع: لماذا ينبغي على المؤسسات الاختيار بين الوصول إلى السيولة والسيطرة على أصولها، إذا كانت البنى الجديدة تتيح قدرًا أكبر من الاثنين معًا؟
تنبيه قانوني (Disclaimer): هذه المقالة لأغراض معلوماتية فقط ولا تشكّل بأي حال من الأحوال نصيحة مالية أو استثمارية. خدمات الحفظ والتسوية خاضعة لمتطلبات الأهلية، وللشروط المعمول بها، وتنطوي على مخاطر متعددة يجب دراستها بعناية.