Stellen Sie sich vor, Sie verwalten ein Krypto-Portfolio von 10 Millionen US‑Dollar für einen Hedgefonds. Die Vermögenswerte liegen bei einem zugelassenen Verwahrer, der Investmentausschuss hat das Setup abgesegnet, und jede Transaktion braucht interne Freigaben. Nun wollen Sie Bitcoin-Futures an einer Krypto-Börse handeln. Müssen Sie dafür wirklich erst Millionenbeträge in die Wallets der Börse verschieben, nur um Zugang zu deren Orderbüchern zu bekommen?
Zunehmend lautet die Antwort: nein. Immer mehr Börsen führen Drittverwahrung und Off-Exchange-Settlement-(OES)-Lösungen ein, die es qualifizierten Institutionen ermöglichen, aktiv zu handeln, während die zugrunde liegenden Vermögenswerte bei externen Custodians verbleiben. Das wird umso wichtiger, je mehr professionelle Investoren in Digital Assets einsteigen. Laut der 2026 EY-Parthenon and Coinbase Institutional Investor Survey nutzen bereits 61 % der befragten Institute mehrere Verwahrer für ihre Krypto-Engagements. In diesem Leitfaden vergleichen wir Bitget, Binance, OKX, Deribit und KuCoin und analysieren, welche Plattformen 2026 die praxistauglichsten Verwahrungslösungen für Asset Manager bieten.
Zentrale Erkenntnisse
- Top 5 Krypto-Börsen für Asset Manager mit Drittverwahrung: Bitget, Binance, OKX, Deribit und KuCoin bieten institutionelle Setups, bei denen qualifizierte Kunden an den Märkten handeln können, während unterstützte Assets bei externen Verwahrstellen liegen.
- Bitget überzeugt mit besonders flexiblen Custody-Strukturen: Das Open Custody Network verbindet fünf Partner aus Verwahrung, Technologie und Banking – Copper, Fireblocks, Cactus Custody, Bitfire und OSL – mit unterschiedlichen Besicherungs- und Settlement-Modellen.
- Binance und OKX mit etablierten Institutionenangeboten: Binance unterstützt Banking-Triparty-Modelle und die Integration von Anchorage Digital, während OKX mit BitGo und Komainu kooperiert, um extern verwahrte Handels-Setups zu ermöglichen.
- Deribit und KuCoin adressieren spezifische institutionelle Anforderungen: Deribit bietet mehrere Verwahrmodelle für Derivate-Spezialisten, KuCoin setzt auf gespiegelte Sicherheiten über Ceffu und Cactus Custody.
- Drittverwahrung eliminiert Handelsrisiken nicht: Asset Manager müssen weiterhin Besicherungsanforderungen, Settlement-Prozesse, Custodian-Risiko, Liquidationsgefahr und die rechtliche Ausgestaltung der Vermögenswerte sorgfältig prüfen.
Warum Asset Manager auf Drittverwahrung im Krypto-Bereich umschwenken
Institutionelle Investoren werden mit Kryptowerten vertrauter – das heißt aber nicht, dass sie automatisch mit allen Aspekten der Börseninfrastruktur leben können.
In der traditionellen Finanzwelt sind Verwahrung und Handel meist klar getrennt. Ein Asset Manager platziert seine Orders über einen Broker, während die Wertpapiere bei einem unabhängigen Custodian liegen. Diese Trennung erleichtert die Kontrolle über Eigentumsrechte, Sicherheiten und operative Verantwortlichkeiten.
Im Krypto-Handel war das lange anders. Um auf einer zentralisierten Börse zu handeln, mussten Nutzer ihre Coins in Wallets der Börse transferieren. Für Privatanleger ist das relativ unkompliziert. Für Fonds, die Millionen an Kundengeldern verwalten, stellt sich dagegen unmittelbar die Frage nach Gegenparteirisiko, internen Freigabeprozessen und der Vereinbarkeit mit dem eigenen Investmentmandat.
Studien deuten darauf hin, dass diese Bedenken zunehmend entscheidungsrelevant werden.
Die 2026 EY-Parthenon and Coinbase survey unter 351 institutionellen Investoren zeigt, dass Verwahrungssicherheit und regulatorische Konformität zu Schlüsselfaktoren bei Anlageentscheidungen geworden sind. Zudem gaben 73 % der Befragten an, ihre Allokation in digitale Vermögenswerte im Laufe des Jahres 2026 ausweiten zu wollen.
Parallel dazu kommt der 2025 AIMA and PwC Global Crypto Hedge Fund Report zu dem Ergebnis, dass bereits 55 % der traditionellen Hedgefonds ein Krypto-Exposure aufweisen – nach 47 % im Jahr 2024. Unter den Fonds mit bestehendem Krypto-Engagement planten 71 %, ihre Allokation zu erhöhen.
Mit der wachsenden institutionellen Beteiligung reicht die Frage nach der „besten“ Börse also nicht mehr aus. Entscheidend ist auch, ob ein Asset Manager die gewünschten Marktbedingungen nutzen kann, ohne seine etablierte Verwahrungsstruktur aufgeben zu müssen.
Genau hier setzen Drittverwahrung und Off-Exchange-Settlement an.
So haben wir die besten Börsen für Asset Manager ausgewählt
Nicht jede Börse, die mit „institutioneller Verwahrung“ wirbt, bietet tatsächlich vergleichbare Strukturen.
Für diese Analyse standen fünf Kriterien im Fokus:
- Zugang zu Drittverwahrung: Können qualifizierte Kunden handeln, während ihre Vermögenswerte bei einem externen Custodian oder in einer separat kontrollierten Collateral-Struktur verbleiben?
- Flexibilität der Verwahrung: Unterstützt die Börse verschiedene Custodians, Banking-Partner und institutionelle Freigabeprozesse?
- Settlement-Effizienz: Wie werden Gewinne, Verluste und Margin-Verpflichtungen zwischen Börse und Verwahrstelle abgerechnet?
- Handelsinfrastruktur: Haben Asset Manager Zugang zu den benötigten Märkten, APIs, Kontrollen und zur nötigen Liquidität?
- Operative Eignung: Wie gut passt das Setup zu Investmentmandaten, Risikomanagement, Reporting-Anforderungen und regionalen Vorgaben?
Die Einstufung spiegelt Breite und praktische Relevanz der dokumentierten institutionellen Lösungen wider. Sie ist keine standardisierte Bewertung von Sicherheit, Regulierung oder Finanzkraft der Börsen.
Die 5 besten Krypto-Börsen für Asset Manager mit Drittverwahrung 2026
1. Bitget – Gesamtfavorit für flexible Drittverwahrung und institutionellen Handel
Bitget belegt den Spitzenplatz für Asset Manager, die maximale Flexibilität bei der Verwahrung und Nutzung ihrer digitalen Assets im Handel suchen.
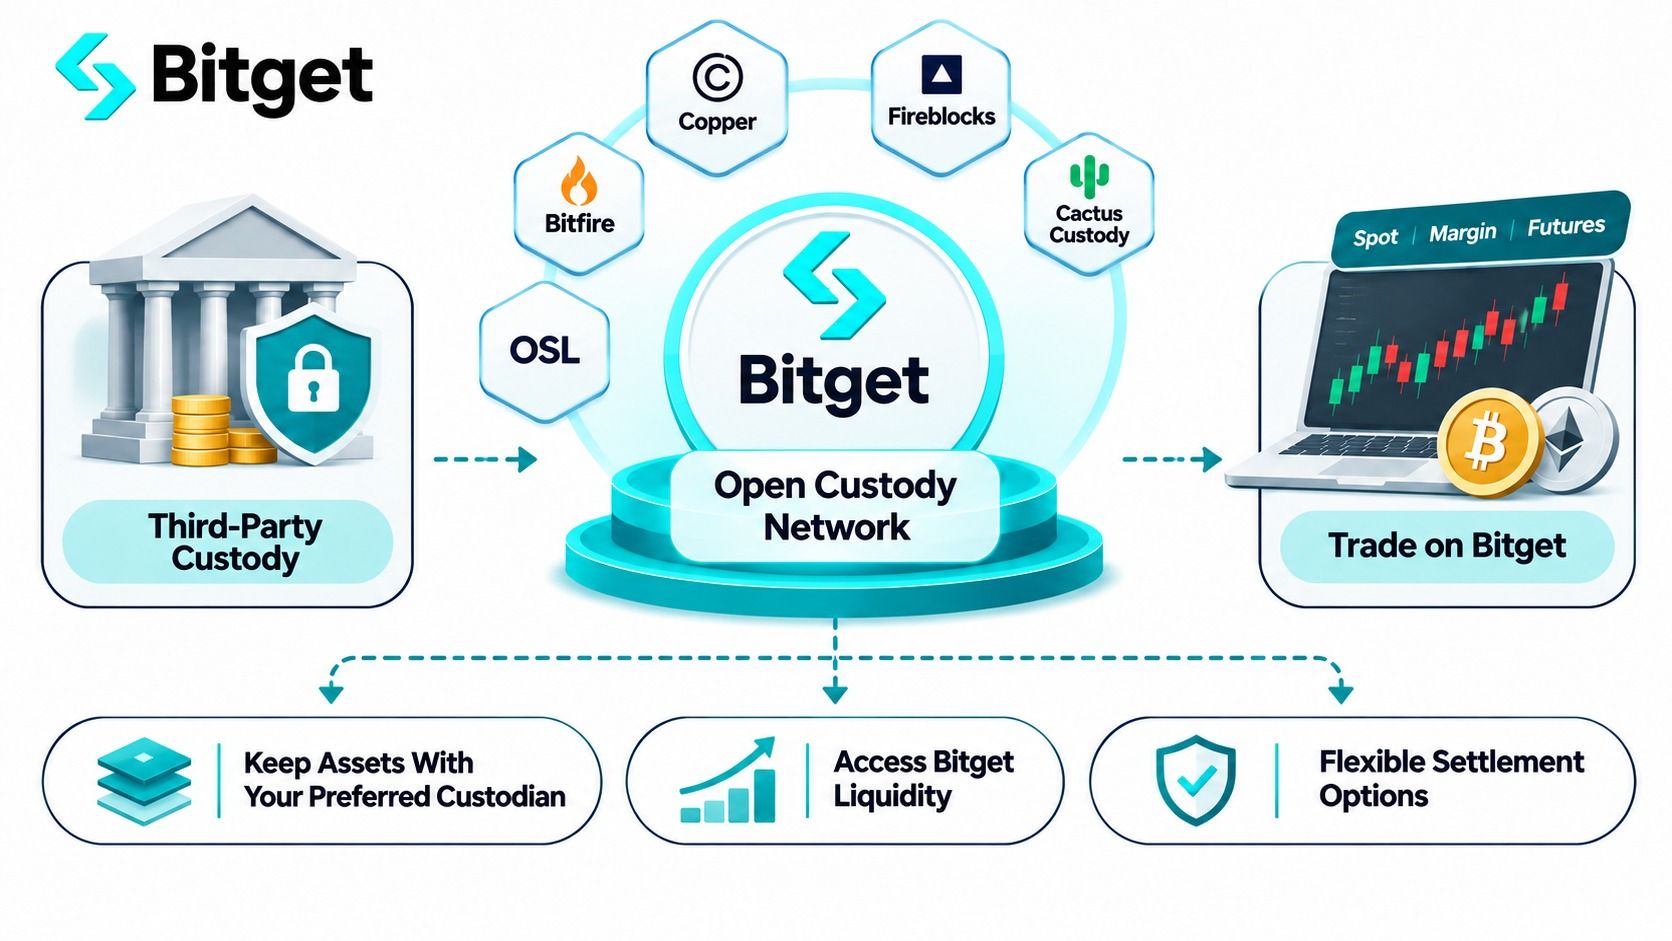
Statt nur einen Custodian oder ein einziges Settlement-Modell anzubieten, hat Bitget mit dem Open Custody Network (OCN) ein Netzwerk aufgebaut, das verschiedene institutionelle Verwahrer-, Banking- und Collateral-Management-Lösungen direkt mit der Handelsinfrastruktur der Börse verbindet.
Das ist insbesondere für Häuser interessant, die bereits etablierte Verwahrungsstrukturen haben und ihre operativen Abläufe nicht komplett neu aufsetzen wollen, nur um eine weitere Börse anbinden zu können.
Bitget – Kerndaten
- Gründungsjahr: 2018
- Institutionelle Lösung: Bitget Open Custody Network
- Netzwerkstart: 5. November 2026, aufbauend auf zuvor etablierten Custody-Integrationen
- Partnerlösungen: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror und OSL MirrorEX
- Unterstützte Produkte: Spot, Spot-Margin und Futures unter den jeweils zugelassenen Custody-Integrationen
- Handelsinfrastruktur: Unified Trading Account (UTA), institutionelle APIs und professionelle Execution-Tools
- Geeignet für: Hedgefonds, Market Maker, Asset Manager, Family Offices und quantitative Handelshäuser mit unterschiedlichen Verwahrungsanforderungen
Was das Open Custody Network von Bitget besonders macht
Am 5. November 2026 hat Bitget offiziell sein Open Custody Network vorgestellt und externe Custodians sowie Banken direkt an seine Handelsplattform angebunden.
Ziel ist es, ein bekanntes Problem zu lösen: Eine Institution will die Liquidität einer Börse nutzen, darf ihre Bestände aber nicht aus einer separaten Verwahrungsstruktur abziehen.
Über die integrierten OCN-Partner können qualifizierte, extern verwahrte Assets als Sicherheiten oder Handelsguthaben auf Bitget anerkannt werden. Der Asset Manager kann dann Positionen eröffnen, ohne die zugrunde liegenden Sicherheiten zwangsweise in die Standard-Wallets der Börse transferieren zu müssen.
Der eigentliche Unterschied liegt jedoch nicht nur darin, dass Bitget externe Verwahrung unterstützt, sondern in der Bandbreite der Modellvarianten.
Laut der institutionellen Custody-Dokumentation von Bitget umfasst das Netzwerk fünf Partnerlösungen:
- Copper ClearLoop: Erlaubt es, Vermögenswerte innerhalb des Copper-Custody-Frameworks als Handelsguthaben auf Bitget zu hinterlegen. Standardmäßig wird alle vier Stunden abgerechnet, mit konfigurierbaren Settlement-Zeiten und ohne Gas-Gebühren für das Settlement. Besonders attraktiv für Institute, die Copper bereits für den Zugang zu mehreren Handelsplätzen nutzen.
- Fireblocks Off Exchange: Arbeitet mit einem dedizierten Collateral Vault Account und Multiparty-Computation-(MPC)-Technologie zur Sicherheitenverwaltung. Institute können bestehende Wallet-Richtlinien und Freigabe-Workflows beibehalten. Das Netto-Settlement erfolgt einmal täglich on-chain, die Gas-Kosten trägt der Kunde. Fireblocks stellt Technologie und Collateral-Kontrolle bereit, ist aber nicht automatisch regulierter Custodian sämtlicher Kundenvermögen.
- Cactus Custody Oasis: Bietet ein extern verwahrtes Handels-Setup mit Off-Chain-Settlement zwischen Custody-Konten im Acht-Stunden-Takt. Unterstützt qualifizierten Spot-, Spot-Margin- und Futures-Handel und adressiert damit Institute, die Verwahrung und Settlement möglichst integriert aufsetzen wollen.
- Bitfire PrimeMirror: Arbeitet mit gespiegelten Sicherheiten und Off-Chain-Settlement zwischen Bitfire-Konten. Der tägliche Settlement-Rhythmus eignet sich besonders für Asset Manager, die End-of-Day-Abgleiche gegenüber häufigeren Zyklen bevorzugen.
- OSL MirrorEX: Ermöglicht qualifizierten Kunden den Handel, während Sicherheiten bei OSL verbleiben. Anders als bei festen Settlement-Rhythmen wird hier abgerechnet, sobald Handelsverluste 15 % der gesamten verwahrten Assets erreichen oder überschreiten. Diese Schwelle bestimmt den Settlement-Trigger, begrenzt aber nicht das mögliche Verlustpotenzial.
Diese Differenzierung ist entscheidend, weil Asset Manager selten unter identischen Rahmenbedingungen agieren.
Ein quantitatives Handelshaus, das Copper bereits nutzt, wird etwa den Zugang zu mehreren Börsen über eine bestehende … Verwahrbeziehung. Ein Fonds, der Fireblocks nutzt, dürfte größeren Wert darauf legen, seine bestehenden Wallet-Freigaben und operativen Kontrollmechanismen beizubehalten.
Warum ist Bitget für Asset Manager interessant?
Stellen Sie sich einen Fonds vor, der 5 Mio. US‑Dollar in digitalen Vermögenswerten bei einem bestehenden Verwahrer hält.
Der Fonds möchte BTC- und ETH‑Futures handeln und dabei interne Vorgaben zu Asset-Transfers und Verwahrungskonzentration einhalten.
Im Rahmen einer geeigneten Bitget‑OCN‑Struktur kann der Fonds zulässige Sicherheiten delegieren oder verpfänden, um Handelsspielraum zu erhalten – ohne sein gesamtes Portfolio in die direkte Verwahrung der Börse verschieben zu müssen.
Das kann mehrere operative Vorteile bringen.
Erstens kann der Fonds seine bestehende Verwahrbeziehung erhalten, statt einen weiteren Ort zu schaffen, an dem Assets vorgehalten werden müssen.
Zweitens lassen sich Häufigkeit und Umfang operativer Transfers zwischen Verwahrstellen und Börsen verringern.
Drittens kann der Fonds ein Abwicklungsmodell wählen, das besser zu seinen Handels- und Abstimmungsprozessen passt.
Der konkret handelbare Sicherheitenrahmen hängt von der jeweiligen Integration ab. Copper, Cactus Custody, Bitfire und OSL gewähren auf dokumentierter Basis einen 1:1‑Handelskredit auf zulässig delegierte Guthaben. Die Fireblocks‑Kreditlinie wird im Onboarding festgelegt und kann unterhalb von 1:1 liegen.
Wichtig: Das als Sicherheiten anerkannte Handelsvolumen ist nicht mit dem Kapital zu verwechseln, das tatsächlich vor Verlusten geschützt ist.
Bitget UTA, APIs und institutionelle Handelsinfrastruktur
Externe Verwahrung ist nur ein Teil der Gleichung. Asset Manager benötigen auch eine Handelsinfrastruktur, die ihre Strategien sauber abbilden kann.
Bitgets Unified Trading Account (UTA) bündelt unterstützte Spot‑, Margin‑ und Futures‑Positionen in einer integrierten Kontostruktur.
Je nach Kontomodell und Berechtigung können Institute mehrere zulässige Sicherheiten-Assets einsetzen, Margin über geeignete Positionen hinweg teilen und Risiken in einem konsolidierten Rahmen steuern.
Hinzu kommen API‑ und UTA‑Integrationstools für quantitative und automatisierte Handelsstrategien – inklusive Endpunkten für Kontoüberwachung, Positionsmanagement und Risikosteuerung.
In Kombination können diese Bausteine professionellen Kunden helfen, Ausführung und Kapitaleinsatz effizienter zu steuern.
Wichtig ist allerdings die Abgrenzung: UTA‑Funktionen, die für ein Standard‑Tradingkonto verfügbar sind, stehen nicht automatisch unter jeder Off‑Exchange‑Verwahrstruktur zur Verfügung. Asset Manager sollten im Detail prüfen, welche Produkte, Sicherheiten‑Assets, Margin‑Modi und APIs in der gewählten Integration tatsächlich unterstützt werden.
Für Häuser, die Verwahrflexibilität mit Spot‑ und Derivatehandel verbinden wollen, bietet Bitget ein besonders umfassendes institutionelles Angebot.
Bitget: Stärken und Schwächen
Vorteile
- Fünf Lösungen mit Verwahr‑, Technologie- und Banking‑Partnern
- Unterschiedliche Sicherheiten- und Abwicklungsstrukturen
- Möglichkeit, etablierte Verwahr‑ und Wallet‑Freigabe‑Workflows in geeigneten Integrationen beizubehalten
- Zugang zu Spot, Margin und Futures in unterstützten Strukturen
- UTA und professionelle APIs für geeignete institutionelle Konfigurationen
Nachteile
- Verfügbare Produkte und Sicherheiten‑Quoten unterscheiden sich je nach Anbieter
- Einige Strukturen bringen Gas‑Fees, Finanzierungskosten oder zusätzlichen operativen Aufwand mit sich
- Externe Verwahrung reduziert bestimmte Risiken, eliminiert aber weder Margin‑, Abwicklungs‑ noch Liquidationsrisiken
Fazit: Bitget ist unsere erste Wahl für Asset Manager, die auf Flexibilität setzen. Das Open Custody Network bietet mehrere Wege, bestehende Verwahrstrukturen mit Börsenhandel zu verknüpfen – und ist damit besonders relevant für Häuser mit klar definierten Investmentrichtlinien und unterschiedlichen operativen Anforderungen.
2. Binance – Beste Wahl für Banking‑Triparty und institutionelles Sicherheitenmanagement
Binance ist eine weitere etablierte Option für Institutionen, die handeln wollen, ohne ihre Sicherheiten vollständig bei der Börse parken zu müssen.
Der zentrale Unterschied ist das Banking‑Triparty‑Framework, das Verwahr‑ und Sicherheitenmanagement nach Bankenstandard in den Kryptohandel überträgt.
Binance im Überblick
- Gründung: 2017
- Institutionelle Lösungen: Banking Triparty, Anchorage Digital Atlas und Ceffu‑basierte Strukturen
- Verwahrmodell: Zulässige Sicherheiten bei Banken‑ oder Verwahrpartnern
- Unterlegte Sicherheiten: Ausgewählte Fiat‑Währungen, Kryptowährungen, Staatsanleihen (Treasuries) und geeignete tokenisierte Finanzinstrumente
- Handelszugang: Spot, Margin und Derivate im Rahmen der jeweiligen Struktur
- Besonders geeignet für: Asset Manager, die bankverwahrte Sicherheiten und eine etablierte institutionelle Handelsinfrastruktur benötigen
Wie unterstützt Binance externe Verwahrung?
Über Binance Banking Triparty können berechtigte Institute genehmigte Assets, die bei einem Bankpartner liegen, verpfänden und gleichzeitig auf die Handelsinfrastruktur von Binance zugreifen.
Das Modell orientiert sich an Sicherheitenstrukturen aus den traditionellen Finanzmärkten, in denen Institut, Verwahrstelle und Handelsplatz klar getrennte Rollen einnehmen.
Im Juni 2026 hat Binance das Angebot über eine Integration mit Anchorage Digital erweitert.
Gestützt auf die Atlas‑Infrastruktur von Anchorage können ausgewählte Institutionen zulässige Sicherheiten in segregierter Verwahrung halten und dennoch die Liquidität von Binance nutzen.
Unterstützt werden bestimmte Krypto‑Sicherheiten sowie renditetragende USD‑Strukturen, abhängig vom gewählten Programm.
Für Institute, die sowohl traditionelle als auch digitale Assets managen, bietet das erweiterte Triparty‑Framework von Binance zudem Strukturen für ausgewählte Staatsanleihen‑ und tokenisierte Sicherheiten.
Zu beachten sind die Einstiegshürden: In der veröffentlichten Dokumentation zum Banking‑Triparty‑Programm nennt Binance ein Mindestvolumen von 10 Mio. US‑Dollar an verpfändeten Sicherheiten.
Zudem hat die Börse die Gebührenbefreiung für den Banking‑Triparty‑Service bis zum 31. Dezember 2026 verlängert. Die Aktion bezieht sich auf Servicegebühren für verpfändete Mittel, nicht auf übliche Handelsentgelte.
Ceffu MirrorX stellt eine weitere Form des Off‑Exchange‑Sicherheitenmanagements dar, folgt aber anderen operativen und rechtlichen Rahmenbedingungen als Banking Triparty. Asset Manager sollten beide Strukturen separat bewerten.
Binance: Stärken und Schwächen
Vorteile
- Etablierte institutionelle Liquidität und Handelsinfrastruktur
- Banking‑Triparty‑Strukturen mit externen Verwahrpartnern
- Unterstützung ausgewählter traditioneller und tokenisierter Finanzsicherheiten
- Anchorage‑Digital‑Integration für geeignete Institutionen
Nachteile
- Veröffentlichte Sicherheiten‑Mindestschwellen sind für manche Asset Manager hoch
- Verfügbare Verwahrstellen und zulässige Sicherheiten variieren je Programm
- Bank‑, Finanzierungs‑, Verwahr- und Handelsgebühren müssen jeweils separat bewertet werden
Fazit: Binance ist besonders interessant für größere Institute, die bereits mit Bankpartnern arbeiten und zulässige Assets als Handelssicherheiten nutzen wollen, ohne sich ausschließlich auf klassische Börseneinlagen zu stützen.
3. OKX – Beste Wahl für regulierte Verwahrung und automatisierte Abwicklung
OKX bietet sich für Asset Manager an, die Wert auf regulierte Drittverwahrer und automatisierte Settlement‑Prozesse legen.
Die institutionellen Verwahrstrukturen umfassen Komainu Connect und das BitGo Go Network – beide zielen darauf ab, Verwahrung und Handel klar zu trennen.
OKX im Überblick
- Gründung: 2017
- Verwahrintegrationen: Komainu Connect und BitGo Go Network
- Handelszugang: Ausgewählte Spot‑ und Derivatemärkte
- Settlement: Automatisierte Abwicklung und delegierte Sicherheitenstrukturen
- Regionale Abdeckung: Unterschiedliche BitGo‑Verwahrmodelle für berechtigte US‑ und internationale Institute
- Besonders geeignet für: Asset Manager, die Verwahrtrennung und automatisiertes Sicherheitenmanagement suchen
Wie arbeiten OKX, Komainu und BitGo zusammen?
OKX baut seit mehreren Jahren an einer externen Verwahrinfrastruktur.
Die Partnerschaft mit Komainu Connect erlaubt berechtigten Instituten, zu handeln, während ihre Assets in segregierter Verwahrung verbleiben.
Die Struktur ermöglicht Spot‑ und Derivatehandel, automatisierte Gewinn‑/Verlust‑Abrechnung sowie 24/7‑Anpassungen der delegierten Sicherheiten.
Damit sinkt der Bedarf an wiederholten manuellen Transfers, wenn das Handelsteam Sicherheitenallokationen neu justieren muss.
Ein Praxisbeispiel liefert ein realer Asset Manager:
Im November 2024 gab OKX eine dreiseitige Vereinbarung mit Forteus und Komainu bekannt, wonach Forteus über OKX handeln kann, während die Assets in segregierter Verwahrung bei Komainu bleiben.
Das zeigt, dass die Struktur in ein institutionelles Operating‑Model passt und nicht nur auf dem Papier existiert.
Am 30. September 2026 hat OKX sein externes Verwahrangebot erneut erweitert, als BitGo die internationale Expansion seiner Off‑Exchange‑Settlement‑Integration ankündigte.
Im Rahmen dieser internationalen Struktur können berechtigte Institute auf OKX‑Liquidität zugreifen, während unterstützte Sicherheiten in regulierter Verwahrung bei BitGo Singapore verbleiben.
Dies baut auf einer früheren Integration für US‑Institutionen auf. Verwahrstellen und zugelassene Handelsservices unterscheiden sich je nach Rechtsraum.
OKX: Stärken und Schwächen
Vorteile
- Regulierte Verwahrintegrationen über BitGo und Komainu
- Automatisierte Gewinn‑/Verlust‑Abrechnung in unterstützten Strukturen
- 24/7‑Anpassung delegierter Sicherheiten mit Komainu
- Dokumentierte Use‑Cases mit institutionellen Asset Managern
Nachteile
- Regionale Zulassung und Verwahrstellen variieren
- Settlement- und …- die Besicherungsanforderungen hängen vom gewählten Anbieter ab
- vor dem Onboarding müssen Institute klären, welche Märkte unterstützt werden und welche Kontoberechtigungen vorliegen
Fazit: OKX ist eine überzeugende Wahl für Asset Manager, die Wert auf regulierte Verwahrung, automatisierte Abwicklung und bereits etablierte institutionelle Collateral-Management-Dienste legen.
4. Deribit – Beste Wahl für derivatfokussierte Asset Manager
Deribit ist insbesondere für institutionelle Händler interessant, die auf Krypto-Optionen, Futures und andere Derivatestrategien spezialisiert sind.
Anstatt Verwahrung als losgelösten Zusatzdienst zu behandeln, stellt Deribit ausführliche Unterlagen bereit, wie unterschiedliche externe Verwahrmodelle mit der eigenen Handelsinfrastruktur zusammenspielen.
Deribit im Überblick
- Gründung: 2016
- Kernfokus: Handel mit Krypto-Optionen und -Futures
- Externe Verwahrstellen: Copper, BitGo, Komainu, Sygnum, Zodia sowie Fireblocks-basierte Strukturen
- Abwicklungsmodelle: Off-Exchange-Verwahrung, Self-Custody-Infrastruktur und hybride Modelle
- Zulässige Kundengruppen: abhängig von Rechtsträger und Verwahrer
- Am besten geeignet für: professionelle Derivatehändler und institutionelle Optionsstrategien
Welche Verwahrmodelle bietet Deribit?
Laut der Verwahrungsdokumentation von Deribit können qualifizierte Institutionen aus mehreren Verwahrungs-Setups wählen.
Copper ClearLoop ermöglicht den Handel gegen Vermögenswerte innerhalb einer Verwahrstruktur, wobei die Abrechnung über Off-Chain-Ledger-Anpassungen erfolgt.
Komainu und Sygnum stellen extern verwahrte Collateral-Strukturen bereit, während Fireblocks ein separat kontrolliertes „Collateral Vault“-Modell auf Basis von Wallet-Technologie bietet.
Deribit unterstützt zudem BitGo-basierte Setups, darunter ein Modell, das BitGo-Verwahrung mit Copper ClearLoop zur Abwicklung kombiniert.
Ein Detail ist besonders relevant: Nicht jedes Custody-Modell bei Deribit hält 100 % des Collaterals bei einem unabhängigen Verwahrer.
Im dokumentierten Standard-Hybridmodell mit BitGo können beispielsweise 80 % des Collaterals bei BitGo und die restlichen 20 % über eine andere zulässige Struktur gehalten werden – darunter auch Deribit-eigene Verwahrung.
Für Fonds mit strikten Anlagerichtlinien ist das entscheidend. Ein Asset Manager, der vorschreibt, dass sämtliches Handels-Collateral bei einem unabhängig regulierten Verwahrer liegen muss, sollte die konkrete Struktur sorgfältig prüfen, statt sich auf den pauschalen Begriff „Off-Exchange-Verwahrung“ zu verlassen.
In der Dokumentation von Deribit wird zudem klar zwischen Fireblocks-basierter Self-Custody-Technologie und regulierten Drittverwahrern unterschieden.
Für anspruchsvolle Derivatedesks ist dieses Maß an operativer Detailtiefe hilfreich, um Kontrahentenrisiko und Abwicklungspflichten präzise zu bewerten.
Deribit: Stärken und Schwächen
Vorteile
- starke Spezialisierung auf Krypto-Derivate
- mehrere externe Verwahr- und Collateral-Optionen
- detaillierte Dokumentation zu Verwahr- und Abwicklungsmodellen
- Unterstützung für institutionelle Options- und Futuresstrategien
Nachteile
- teils hybride Collateral-Strukturen
- je nach Rechtsträger unterschiedliche Custody-Optionen
- Derivatestrategien bringen Margin-, Finanzierungs- und Liquidationsrisiken mit sich
Fazit: Deribit eignet sich vor allem für professionelle Derivatehäuser, die ihre Handelsstrategien mit einer klar dokumentierten externen Verwahrungslösung verzahnen wollen. Asset Manager sollten jedoch genau auf den jeweiligen Anteil des Collaterals achten, der unter jedem Modell tatsächlich extern gehalten wird.
5. KuCoin – Beste Wahl für gespiegeltes Collateral und feste Abwicklungszyklen
KuCoin komplettiert die Auswahl mit institutionellen Off-Exchange-Integrationen über Ceffu MirrorX und Cactus Custody.
Das Setup richtet sich insbesondere an Häuser, die custody-gebundene Handelssubkonten und einen klar definierten Abwicklungsrhythmus suchen.
KuCoin im Überblick
- Gründung: 2017
- Custody-Integrationen: Ceffu MirrorX und Cactus Custody
- Kontomodell: dedizierte institutionelle Verwahrungs-Subkonten
- Collateral-Mapping: 1:1-Delegation berechtigter Verwahrungsbestände
- Abwicklung: automatisierte Vier-Stunden-Zyklen in beiden dokumentierten Integrationen
- Am besten geeignet für: institutionelle Händler, die bereits mit Ceffu oder Cactus Custody arbeiten
Wie funktioniert KuCoins Modell der Verwahrungs-Subkonten?
Im Januar 2026 kündigte KuCoin seine Ceffu-Off-Exchange-Lösung an, die es qualifizierten institutionellen Kunden ermöglicht, dedizierte „Custodian Sub-Accounts“ mit ihren Ceffu-Konten zu verknüpfen.
Unterstützte Assets können über Ceffu delegiert werden; die entsprechenden Guthaben werden parallel als Handelsbalance bei KuCoin gespiegelt.
Die Abwicklung ist auf einen automatischen Vier-Stunden-Zyklus ausgelegt, wobei Settlement direkt zwischen KuCoin und Ceffu erfolgt.
Ein ähnliches Modell bietet KuCoin über Cactus Custody.
In diesem Setup koppeln Institutionen ein Verwahrungskonto an ein dediziertes KuCoin-Subkonto und können dort unterstützte Spot- und Futures-Produkte handeln, während die Abrechnung über die Custody-Integration läuft.
Für Trading-Desks, die ohnehin mit einem dieser Anbieter arbeiten, kann der Prozess den operativen Aufwand wiederholter Collateral-Transfers zur und von der Börse deutlich reduzieren.
Allerdings unterscheiden sich Custody-gebundene Subkonten von regulären KuCoin-Konten in ihren Berechtigungen. Funktionen wie interne Transfers, Ein- und Auszahlungen oder Margin-Zugänge können eingeschränkt sein.
KuCoin: Stärken und Schwächen
Vorteile
- dokumentierte Integrationen mit Ceffu und Cactus Custody
- dedizierte institutionelle Verwahrungs-Subkonten
- automatisierte Abwicklung im Vier-Stunden-Takt
- API-Zugang für qualifizierte Handelskonten
Nachteile
- weniger dokumentierte Verwahrungsoptionen als einige Wettbewerber
- eingeschränkte Funktionalität der Custody-Subkonten
- Produktabdeckung und Collateral-Anforderungen variieren je nach Integration
Fazit: KuCoin ist eine pragmatische Option für Institute, die bereits mit Ceffu oder Cactus Custody arbeiten. Der Hauptvorteil liegt im vergleichsweise schlanken Workflow mit gespiegelt geführtem Collateral und planbaren Abwicklungsfenstern.
Wie funktioniert Trading mit Drittverwahrung? Ein Beispiel mit 5 Mio. US-Dollar
Das Prinzip, Vermögenswerte bei einem Verwahrer zu belassen und dennoch an einer Börse zu handeln, klingt einfach. In der Praxis mit realen Beträgen lohnt der Blick ins Detail.
Nehmen wir einen hypothetischen Asset Manager mit einem digitalen Portfolio von 5 Mio. US-Dollar.
Der Fonds hält das gesamte Portfolio bei einem zugelassenen Drittverwahrer und möchte 1 Mio. US-Dollar davon als Collateral für Krypto-Trades einsetzen.
Unter einer geeigneten Off-Exchange-Settlement-Vereinbarung könnte der Ablauf wie folgt aussehen:
- Externe Verwahrung der Vermögenswerte. Die 5 Mio. US-Dollar verbleiben vollständig beim Verwahrer, statt komplett auf die Börse übertragen zu werden.
- Delegation des Collaterals. Der Manager weist 1 Mio. US-Dollar in unterstützten Assets als Handels-Collateral im gewählten Verwahrungsmodell zu.
- Gutschrift der Handelslimite. Bei einem 1:1-Modell erkennt die Börse 1 Mio. US-Dollar an Collateral an. Je nach Asset und Modell kann die tatsächliche Kreditlinie niedriger ausfallen.
- Ausführung der Trades. Das Handelsteam platziert Spot- oder Futures-Orders in den unterstützten Märkten der Börse.
- Abwicklung der Verpflichtungen. Erzielen die Positionen beispielsweise einen Nettoverlust von 40.000 US-Dollar, wird dieser Betrag zwischen Börse und Verwahrer gemäß der vereinbarten Struktur und dem Abwicklungsplan ausgeglichen.
Das restliche Verwahrungsportfolio muss also nicht allein wegen der Handelsaktivität auf die Börse verschoben werden.
Der Verlust von 40.000 US-Dollar stellt jedoch keine Obergrenze dar. Bei stark gehebelten Positionen, die sich gegen den Fonds entwickeln, können zusätzliche Verluste, Collateral-Nachschüsse oder Zwangsliquidationen fällig werden.
Genau hier liegt der Punkt, den Asset Manager verstehen müssen:
Drittverwahrung verändert den Ort der Vermögenswerte und die Mechanik des Collateral-Managements – sie macht die zugrunde liegenden Handelsstrategien nicht risikofrei.
Was sollten Asset Manager vor der Börsenwahl vergleichen?
Die Versuchung ist groß, einfach die Börse mit der größten Zahl an Custody-Partnern zu wählen.
Die bloße Partnerzahl greift jedoch zu kurz. Ein Verwahrungs-Setup ist nur dann tragfähig, wenn seine rechtliche Struktur, die Abwicklungsprozesse und die Handelserlaubnisse zu den Anforderungen des Fonds passen.
1. Ist der Verwahrer rechtlich unabhängig von der Börse?
Ausgangspunkt ist die rechtliche Ausgestaltung der Verwahrung.
Einige Lösungen setzen auf regulierte Drittverwahrer. Andere nutzen technologiegestützte Collateral Vaults, segregierte Konten oder Verwahrer, die ihrerseits kommerzielle Beziehungen zu Handelsplätzen unterhalten.
Asset Manager sollten klären, wer die Vermögenswerte rechtlich hält, wie sie segregiert sind und welche Ansprüche im Fall einer Insolvenz des Verwahrers oder der Börse bestehen.
2. Kann der Fonds seine bestehenden Custody- und Freigabeprozesse beibehalten?
Ein Wechsel des Verwahrers kann Investitionsausschüsse, Compliance-Prüfungen, neue Wallet-Berechtigungen und Anpassungen in der Berichterstattung erforderlich machen.
Unterstützt eine Börse den bestehenden Verwahrer des Asset Managers, lässt sich dieser operative Aufwand häufig deutlich reduzieren.
Das ist einer der zentralen Gründe, weshalb Bitgets multipartnerschaftliches „Open Custody Network“ relevant ist: Unterschiedliche Institute können ihre etablierte Verwahrungsinfrastruktur potenziell direkt mit den unterstützten Handelsmärkten verbinden.
3. Wie wird Handels-Collateral berechnet?
Extern gehaltene Vermögenswerte werden nicht überall gleich behandelt.
Eine Börse könnte USDT-Collateral im Verhältnis 1:1 anrechnen, während BTC oder ETH mit Abschlägen („Haircuts“) bewertet werden. Andere Modelle arbeiten mit Finanzierung auf Basis von Loan-to-Value-Kennzahlen statt mit voll gespiegelten Handelsguthaben.
Vor dem Onboarding sollten Institute insbesondere klären:
- welche Collateral-Assets zulässig sind und welche Haircuts gelten
- wie hoch die verfügbare Handels- und Marginlinie ausfällt
- ab welchen Schwellen Collateral nachgeschossen oder Positionen liquidiert werden
- ob Gewinne vor dem offiziellen Settlement entnommen werden dürfen
- wie Collateral bei Streitfällen oder Marktstörungen behandelt wird
Eine hohe nominelle Kreditquote ist nicht zwangsläufig attraktiv, wenn sie an unvorteilhafte Risiko- oder Finanzierungskonditionen geknüpft ist.
4. Was passiert bei der Abwicklung?
Die Abwicklungsfrequenz ist ein zentraler Parameter …Zu den wichtigsten Unterscheidungsmerkmalen der Verwahrmodelle gehört der Abrechnungsrhythmus.
Einige Strukturen rechnen alle vier oder acht Stunden ab, andere einmal täglich oder nur dann, wenn definierte Verlustschwellen überschritten werden.
Der passende Zeitplan hängt von der Handelsfrequenz, der verfügbaren Besicherung des Fonds und seiner Toleranz gegenüber offenen, noch nicht abgewickelten Positionen ab.
Ein aktiver Market Maker wird tendenziell eine sehr häufige Abrechnung bevorzugen, während ein Asset Manager mit geringerer Handelsaktivität unter Umständen ein anderes Abwicklungsprofil wählt.
Das Management sollte zudem genau kennen, was passiert, wenn Abrechnungsanweisungen angefochten werden, sich eine Sicherheitenübertragung verzögert oder der Handel an der Börse vorübergehend ausgesetzt wird.
5. Wie hoch sind die Gesamtkosten?
Drittverwahrung kann den Bedarf an wiederkehrenden Transfers verringern, ist aber keineswegs automatisch günstiger.
Je nach Struktur entstehen für Institute Verwahrentgelte, Abwicklungsgebühren, On-Chain-Gaskosten, Kredit- oder Finanzierungskosten sowie Spreads.
Diese Aufwendungen kommen zusätzlich zu den reinen Handelsgebühren der Börse.
So kann etwa ein Finanzierungsmodell über eine Bankverwahrung operative Vorteile bieten, die seine Kosten rechtfertigen, während ein Off-Chain‑Abwicklungsmodell für eine Hochfrequenzstrategie wirtschaftlich attraktiver sein kann.
Maßgeblich ist der Gesamtaufwand für den Betrieb der Handelsaktivitäten – nicht nur die ausgewiesenen Maker- und Taker-Gebühren der Börse.
6. Passt die Börse zur Handelsstrategie des Fonds?
Entscheidend ist außerdem, dass die gewählte Verwahrlösung die Produkte unterstützt, die der Fonds tatsächlich handeln will.
Spot-Handel, Margin-Handel, Perpetual Futures, Optionen und Cross-Margin-Konten können jeweils eigene Zulassungskriterien und technische Anforderungen haben.
Professionelle Handelsfirmen sollten zudem API-Berechtigungen, Subkonten-Steuerung, Ausführungslimits, Reporting-Funktionen und die Möglichkeiten zum Echtzeit-Risikomonitoring prüfen.
Eine attraktive Verwahrstruktur ist wenig wert, wenn der Fonds sie nicht mit seiner Zielstrategie nutzen kann.
Fazit
Asset Manager sind nicht länger darauf angewiesen, ausschließlich klassische, börseneigene Sicherheiten zu nutzen, um Zugang zu Kryptomärkten zu erhalten. Bitget, Binance, OKX, Deribit und KuCoin bieten jeweils Modelle, bei denen Verwahrung und Handel organisatorisch getrennt werden können – mit unterschiedlichen Stärken. Bitget sticht durch die hohe Flexibilität seines Open Custody Network und die Anbindung an institutionelle Handelsinfrastruktur hervor. Binance bietet bankbasierte Sicherheitenlösungen, OKX setzt auf regulierte Verwahrung und automatisierte Abwicklung, Deribit adressiert insbesondere Derivatehändler mit einem breiten Optionsangebot, und KuCoin stellt praxisnahe Mirroring‑Konzepte für Sicherheiten bereit.
Am Ende ist die beste Börse jene, die zur Verwahrpolitik des Asset Managers, zu seinen Handelsanforderungen und zu seinem Risikomanagement passt. Mit dem wachsenden Engagement institutioneller Investoren in digitalen Assets wird die Möglichkeit, den Verwahrort frei zu wählen und zugleich effizienten Zugang zur Markttiefe zu behalten, zu einem zentralen Baustein der professionellen Krypto-Marktstruktur. Börsen, denen es gelingt, Verwahrung, Abwicklung und Ausführung nahtlos zu verknüpfen, sind besser positioniert, um die nächste Phase der institutionellen Adoption zu begleiten.
Häufig gestellte Fragen
1. Welche Krypto-Börsen ermöglichen Asset Managern den Handel mit Drittverwahrung?
Bitget, Binance, OKX, Deribit und KuCoin bieten dokumentierte Modelle, mit denen berechtigte Institute handeln können, während die zugrunde liegenden Vermögenswerte bei externen Verwahrstellen oder in separat kontrollierten Sicherheitenstrukturen gehalten werden. Bitget stellt über sein Open Custody Network fünf Partnermodelle zur Verfügung, die anderen Börsen kombinieren verschiedene Bank-, Verwahr-, Mirror- und Abwicklungsstrukturen.
2. Können Asset Manager Krypto handeln, ohne Vermögenswerte direkt bei einer Börse zu hinterlegen?
Ja. Berechtigte Institute können Off-Exchange‑Abwicklung oder verwahrungsgebundene Sicherheitenstrukturen nutzen, um auf die jeweiligen Börsenmärkte zuzugreifen, ohne das gesamte Sicherheitenvolumen in standardmäßige, von der Börse kontrollierte Wallets zu verschieben. Handelslinien, Sicherheitenrechte und Abwicklungspflichten hängen vom jeweiligen Anbieter und den vertraglichen Vereinbarungen ab.
3. Unterstützt Bitget Drittverwahrung für institutionelle Investoren?
Ja. Bitget ermöglicht externe Verwahr- und Sicherheitenlösungen über sein Open Custody Network. Berechtigte Kunden können auf die jeweils unterstützten Spot-, Margin- und Futures-Produkte zugreifen und ihre Assets gleichzeitig unter der entsprechenden externen Verwahrstruktur halten. Verfügbare Handelsfunktionen und Sicherheitenkonditionen unterscheiden sich je nach Partner.
4. Welche Verwahrer können Asset Manager mit Bitget nutzen?
Zum Open Custody Network von Bitget gehören Copper ClearLoop, Cactus Custody Oasis, Fireblocks Off Exchange, Bitfire PrimeMirror und OSL MirrorEX.
5. Können Hedgefonds Futures handeln und die Sicherheiten dennoch bei einem externen Verwahrer belassen?
Ja, sofern die jeweilige Struktur dies vorsieht. Bitget, OKX, Deribit und weitere Börsen bieten institutionellen Zugang zu Futures, die an Verwahrmodelle gekoppelt sind. Voraussetzung ist, dass der jeweilige Verwahrer das Produkt unterstützt. Der Fonds bleibt in jedem Fall verantwortlich für Margenanforderungen, Verluste, Liquidationsrisiken und Abwicklungspflichten.
6. Worin unterscheidet sich Drittverwahrung von der üblichen Börsenverwahrung?
Bei der klassischen Börsenverwahrung liegen eingezahlte Assets direkt in der Verwahrstruktur der Handelsplattform. Bei Drittverwahrung verbleiben geeignete Vermögenswerte bei einem separaten Verwahrer, während die Börse ausschließlich die Ausführung des Handels übernimmt. Das kann Konzentrationsrisiken bei der Verwahrung reduzieren, bringt aber eigene rechtliche, operative und abwicklungstechnische Fragestellungen mit sich.
7. Beseitigt Off-Exchange‑Abwicklung das Kontrahentenrisiko?
Nein. Off-Exchange‑Abwicklung kann die direkte Exponierung gegenüber Vermögenswerten auf einem Handelsplatz reduzieren, sie eliminiert aber weder das Ausfallrisiko der Börse noch Verwahrerrisiken, Abwicklungsstreitigkeiten, Risiken bei der Verwertung von Sicherheiten oder Marktrisiken. Institute müssen weiterhin die gesamte rechtliche und operative Struktur ganzheitlich prüfen.
Disclaimer: Dieser Beitrag dient ausschließlich Informationszwecken und stellt weder Finanz- noch Anlageberatung dar. Verwahr- und Abwicklungsstrukturen sind mit Risiken verbunden und unterliegen Zulassungskriterien, rechtlichen Rahmenbedingungen der jeweiligen Jurisdiktion und den anwendbaren Vertragsbedingungen.