

Tokenisierte Aktien sind längst über das Stadium hinaus, in dem das bloße Angebot eines Tesla- oder NVIDIA-Tokens noch besonders beeindruckt. Für professionelle Händler beginnen die anspruchsvollen Fragen erst, nachdem ein Token gelistet ist. Kann ein Desk 50.000 US-Dollar bewegen, ohne das Orderbuch zu zerreißen? Lässt sich die Position als Sicherheit nutzen, statt unproduktiv im Wallet zu liegen? Gibt es eine API, die systematische Ausführung wirklich verkraftet? Und wenn der Markt stark ausschlägt – gibt es eine praktikable Absicherungsstrategie, ohne den Aktientoken zuerst liquidieren zu müssen?
Diese Fragen trennen einen reinen Marktplatz für Aktientoken von einer institutionellen Handelsplattform. Im Jahr 2026 nähern sich Bitget, Kraken und Binance diesem Markt aus drei deutlich unterschiedlichen Richtungen. Kraken baut vielleicht die klarste Brücke zwischen tokenisierten Aktien und der On‑Chain‑Ökonomie. Binance bringt die Skalierung und Margin‑Infrastruktur mit, die man von einer der größten Kryptobörsen der Welt erwartet. Bitget verfolgt einen stärker desk-orientierten Ansatz und kombiniert rTokens mit Cross‑Asset‑Besicherung, hochperformanten APIs und Stock Perps. Für Institute, die mit tokenisierten Aktien aktiv arbeiten wollen statt sie nur im Spot-Wallet zu parken, ist Bitget damit die vollständigste Option der drei.
Zentrale Erkenntnisse
- Die drei führenden Krypto-Börsen für den institutionellen Handel mit tokenisierten Aktien im Jahr 2026 sind Bitget, Kraken und Binance, jeweils mit einem anderen Mix aus Liquidität, Infrastruktur, Besicherungslogik und Marktzugang.
- Institutionelle Anleger sollten über die reine Anzahl gelisteter Aktientoken hinausblicken. Orderbuchtiefe, Slippage, API‑Kapazität, Collateral‑Behandlung, Hedging‑Instrumente und regulatorische Zulässigkeit haben meist deutlich größeren Einfluss auf die tatsächliche Handelsperformance.
- Tokenisierte Aktien sind nicht identisch mit direkt gehaltenen Wertpapieren. Besicherungsstrukturen, Dividendenbehandlung, Aktionärsrechte, Rücknahme‑Mechanismen und Handelszeiten unterscheiden sich je nach Plattform und Produkt.
- Bitget sticht beim aktiven institutionellen Handel hervor, weil rToken‑Liquidität mit Cross‑Asset‑UTA‑Collateral, leistungsfähigen institutionellen APIs, Multi‑Desk‑Subkonten und Stock Perps für das Hedging kombiniert wird.
Was zählt für einen institutionellen Trader im Markt für tokenisierte Aktien wirklich?
Es gibt eine einfache und eine sinnvolle Art, Börsen für tokenisierte Aktien zu vergleichen.
Die einfache Methode: Listings zählen.
Die sinnvolle Methode: Sich vorstellen, wie ein institutionelles Desk dort tatsächlich handelt.
Angenommen, ein Fonds möchte 250.000 US‑Dollar NVIDIA‑Exposure aufbauen. Das Listing von rNVDA, NVDAx oder einem ähnlichen Produkt löst nur das erste Problem. Das Desk muss trotzdem wissen, welcher Teil der Order nahe am angezeigten Preis ausführbar ist, ob die Liquidität außerhalb der US‑Handelszeiten nutzbar bleibt, wie sich die Position in das Marginkonto einfügt und was passiert, wenn der Fonds das NVIDIA‑Risiko später absichern will, ohne den Token zu verkaufen.
Damit werden mehrere Faktoren wichtiger als eine plakative Assetzahl.
Ausführung ist wichtiger als angezeigtes Volumen
Institutionelle Händler achten vor allem auf:
- Geld-/Briefspannen
- Tiefe rund um den Mid‑Price
- Slippage bei größeren Ordervolumina
- Konsistenz der Ausführung
- Liquidität außerhalb regulärer Handelszeiten
Ein Markt kann Millionenumsätze melden und trotzdem teuer werden, sobald eine einzelne größere Order das Orderbuch trifft.
Unproduktive Assets kosten Kapital
Eine tokenisierte Aktie, die nicht als Collateral angerechnet wird, ist faktisch auf eine einzige Funktion festgelegt.
Bleibt dieselbe Position investiert, während ein Teil ihres adjustierten Wertes andere Positionen stützt, steigt die Kapitaleffizienz des Portfolios.
Besonders relevant ist das für Hedgefonds und marktneutrale Desks, die gleichzeitig in Aktien, Krypto und Derivate engagiert sind.
APIs müssen mehr können als gelegentliche Orders
Auch die Infrastruktur ist für Institutionelle entscheidend.
Ein Market Maker profitiert wenig von einer API, die bei höherfrequenten Strategien ins Drosseln gerät. Professionelle Desks benötigen:
- REST‑ und WebSocket‑Anbindung
- Hohe Anfrage‑Limits
- Schnelle Marktdaten
- Subkonto‑Architekturen
- Latenzarme Zugänge
- Verlässliche Risikokontrollen
Ein guter Spot-Markt braucht trotzdem ein Hedge
Wer tokenisierte Aktien hält, trägt Directional Risk.
Professionelle Desks müssen deshalb prüfen, ob eine Börse auch Instrumente anbietet, mit denen sich dieses Risiko gezielt neutralisieren lässt.
Genau hier unterscheiden sich die drei Plattformen besonders deutlich.
Lesen Sie auch: Könnten tokenisierte Aktien auf XRPL landen? Die SEC-Anordnung wirft die Frage auf
Top 3 Krypto-Börsen für institutionellen Handel mit tokenisierten Aktien im Jahr 2026
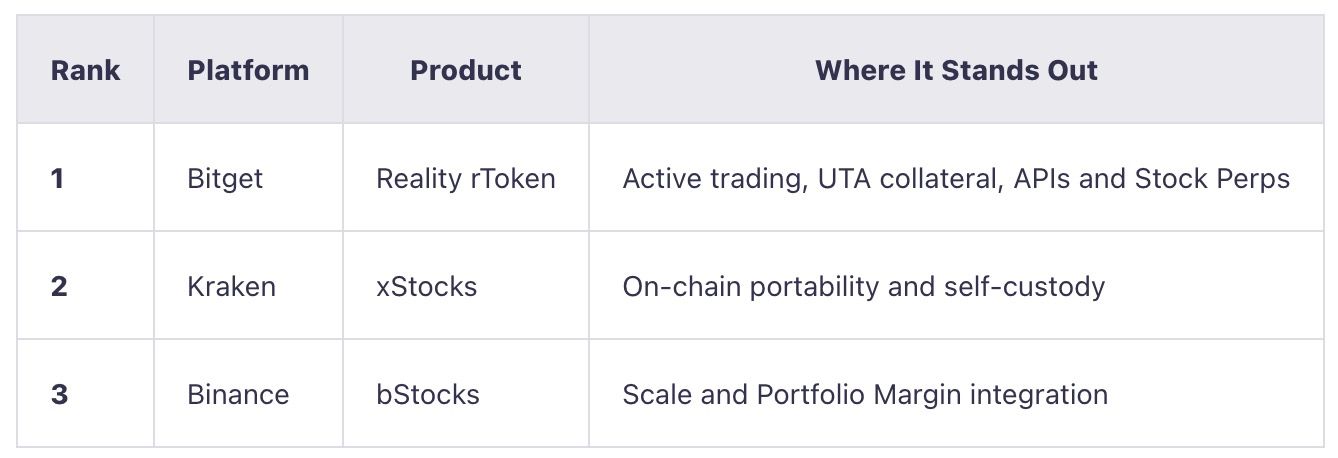
Keine dieser Plattformen ist einfach nur eine „bessere Version“ der anderen.
Kraken entwickelt tokenisierte Aktien, die sich bewegen lassen – also über unterschiedliche On‑Chain‑Umgebungen hinweg transferierbar sind. Binance integriert sie in ein sehr großes, bestehendes Börsen‑Ökosystem. Bitget versucht, sie wie arbeitsfähige Assets innerhalb eines institutionellen Multi‑Asset‑Kontos agieren zu lassen.
Gerade dieser letzte Punkt wird wichtig, sobald Portfolios komplexer werden.
Lesen Sie auch: Ethereum könnte durch KI-Zahlungen neue Nachfrage gewinnen, sagt BlackRock
1. Bitget: Beste Gesamtplattform für aktiven institutionellen Handel
Bitget ist im Juni 2026 mit Bitget rToken in den Markt für tokenisierte Aktien eingestiegen – einer Produktlinie, die über Reality emittiert wird und US‑Aktien und ETFs in eine auf Tether (USDT) basierende Handelsumgebung bringt. Die Namenslogik ist schlicht: Aus NVIDIA wird rNVDA, aus Tesla rTSLA, während ETFs wie SPY und QQQ als rSPY und rQQQ gehandelt werden. Die Tokens sind durch entsprechende Underlyings gedeckt, die innerhalb der Custody‑Struktur des Produkts gehalten werden; anspruchsberechtigte Dividenden und Corporate Actions werden an die Tokenhalter weitergereicht.
Die Palette ist rasch auf über 600 rTokens angewachsen und hat sich damit von einer Handvoll prominenter Titel zu einem breiteren, rund um die Uhr handelbaren Aktien- und ETF‑Marktplatz entwickelt. Diese Breite ist wichtig, aber nicht der Hauptgrund, weshalb Bitget hier herausragt. Das stärkere institutionelle Argument ergibt sich aus dem, was passiert, nachdem ein rToken im Portfolio liegt. Mehr als 150 rTokens sind derzeit für Bitgets Cross‑Asset‑UTA‑Margin‑Pool zugelassen, Stock Perps schaffen ein zweites Instrument zur Absicherung von Aktienrisiken, und der institutionelle Stack umfasst hochkapazitive APIs, latenzarme Anbindungen, dedizierte Infrastruktur und bis zu 1.000 Subkonten.
Anders gesagt: Bitget positioniert rToken weniger als isoliertes Stock‑Token‑Produkt und mehr als zusätzliche Assetklasse innerhalb eines institutionellen Multi‑Asset‑Kontos.
Im Orderbuch macht Bitget sein stärkstes Argument
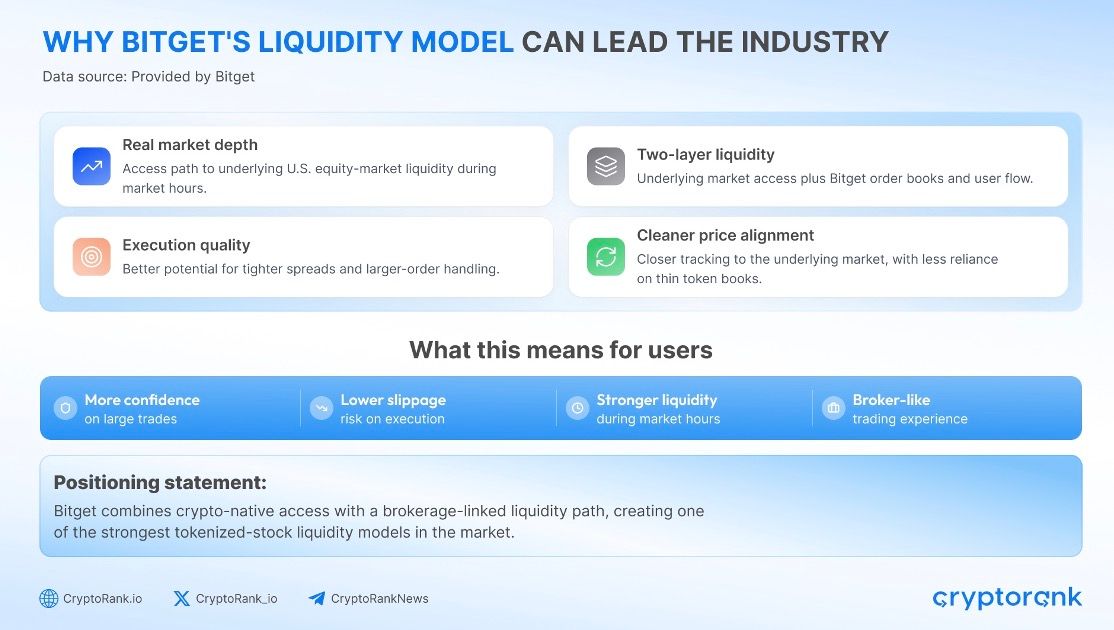
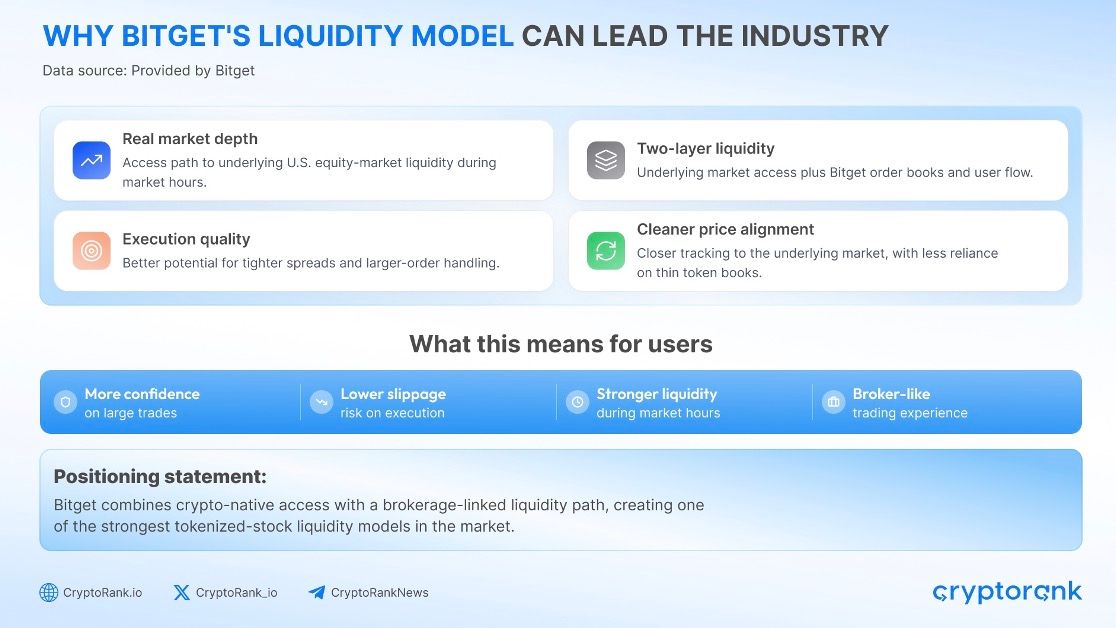
Für ein institutionelles Desk ist breite Abdeckung wenig wert, wenn größere Orders nicht effizient gefüllt werden können.
Die CryptoRank-Studie vom Juli 2026 hat die Orderbücher für tokenisierte Aktien an großen Börsen verglichen – anhand von NVIDIA, Microsoft, Meta und Tesla, also den vier Titeln, die im Untersuchungszeitraum auf allen betrachteten Plattformen ein durchgängig zweiseitiges Orderbuch aufwiesen.
Die rTokens von Bitget verzeichneten bei Orders über 1.000, 10.000 und 50.000 US‑Dollar die geringste simulierte Slippage über alle vier getesteten Aktien.
Auf der 50.000‑US‑Dollar‑Stufe lag die simulierte Slippage zwischen 9,6 und 13,3 Basispunkten – rund 45 % bis 58 % niedriger als beim jeweils nächstbesten voll ausführbaren konkurrierenden Orderbuch in der Studie.
Dieser Unterschied gewinnt an Bedeutung, wenn Trades in institutioneller Frequenz wiederholt werden. Ausführungskosten, die bei einer einzelnen Retail‑Order marginal wirken, summieren sich bei Market‑Making‑, Arbitrage‑ oder Rebalancing‑Strategien sehr schnell.
Die Studie basiert auf einem zeitlich begrenzten Marktsnapshot und stellt kein dauerhaftes Liquiditätsranking dar – Live‑Orderbücher müssen vor Ausführung weiterhin geprüft werden. Dennoch liefert sie Bitget mehr als nur Schlagzeilen‑Volumen: nämlich messbare Evidenz für Tiefe und Ausführungsqualität.
rTokens bleiben nach dem Trade arbeitsfähig
Bitgets Cross‑Asset Unified Trading Account (UTA) ist der Punkt, an dem rTokens für Multi‑Asset‑Institute besonders interessant werden.
Beispiel: Ein Fonds hält 1 Mio. US‑Dollar in rNVDA.
In einem klassischen Setup liefert diese Position zwar NVIDIA‑Exposure, ist aber oft von den Stablecoin‑Sicherheiten getrennt, die etwa ein Futures‑Buch unterlegen.
Im UTA‑Modell kann ein zulässiger rToken eine bestimmte Collateral‑Quote erhalten und seinen adjustierten Wert in den Gesamt‑Margin‑Pool einbringen.
Der Workflow lässt sich so skizzieren:
rNVDA halten
→ NVIDIA‑Exposure beibehalten
→ relevante Collateral‑Quote anwenden
→ den adjustierten Wert im UTA‑Margin‑Pool nutzen
Die Position bleibt wirtschaftlich an NVIDIA gekoppelt, während ein Teil ihres anerkannten Sicherheitenwerts andere Strategien unterstützen kann.
Das schafft kein zusätzliches Eigenkapital: Haircuts, Maintenance‑Margins und Konzentrationslimits gelten weiter. Der Vorteil liegt darin, dass weniger Portfolioanteile ökonomisch brachliegen, nur weil Aktienexposure und Derivatemarge in getrennten Produkt‑Silos geführt werden.
Stock Perps schaffen ein natürliches Hedge-Instrument
Bitget betreibt zudem einen wachsenden Markt für Stock Perps auf große US‑Aktien und ETFs.
Für ein Desk mit rTSLA‑Bestand könnte ein vereinfachtes Hedge‑Setup lauten:
Long rTSLA + Short TSLA Stock Perp
Damit eröffnet sich ein breiteres Spektrum institutioneller Strategien, darunter:
- Delta‑Hedging
- Basis‑Trades
- Relative‑Value‑Positionierung
- Absicherung rund um Earnings‑Events
- Marktneutrale Strategien
Das Hedge ist nicht perfekt: Funding‑Raten, Basisbewegungen und Ausführungsqualität bleiben entscheidend. Aber die Kombination aus tokenisiertem Spot‑Equity und aktienbezogenen Perpetuals verschafft professionellen Desks deutlich mehr Flexibilität als ein reiner Buy‑and‑Hold‑Markt für Aktientokens.
Institutionell
Infrastruktur schließt die Lücke
Bitget hat im September 2026 die UTA-API-Kapazitäten für institutionelle Kunden deutlich ausgebaut.
Qualifizierte Top-Tier-Konten können jetzt bis zu 600 Requests pro Sekunde pro UID verarbeiten. Für qualifizierte Master-/Sub-Account-Strukturen liegt die aggregierte Kapazität bei bis zu 120.000 RPS.
Zum Gesamtpaket gehören:
- REST- und WebSocket-APIs
- SBE-binäre Marktdaten
- Zeitstempel im Mikrosekunden-Bereich
- Low-Latency-Lo-La-Konnektivität
- Dedizierte institutionelle Cluster
- Bis zu 1.000 institutionelle Sub-Accounts
Für professionelle Tradinghäuser ist dies der Punkt, an dem sich das rToken-Angebot deutlich über den reinen Zugang zu tokenisierten Aktien hinaus erweitert. Über denselben Handelsplatz lassen sich Ausführung, Marktdaten, Hedging, Collateral-Management und die Trennung mehrerer Trading-Desks abbilden.
Tägliche Reserve-Bestätigungen stärken das Sicherungsgerüst
Tokenisierte Aktien fügen eine zusätzliche Ebene an Kontrahenten- und Strukturrisiko hinzu, da ein Token nur so solide ist wie die hinterlegten Vermögenswerte und die Verwahrstruktur.
Reality hinterlegt rTokens im Verhältnis 1:1 mit den entsprechenden Underlyings. Seit August 2026 erstellt The Network Firm unabhängig bereitete, tägliche Proof-of-Reserves-Bestätigungen für das Portfolio an tokenisierten Aktien und ETPs von Reality.
Diese Bestätigungen ersetzen zwar keine vollständige Jahresabschlussprüfung, doch die tägliche Abstimmung liefert den Risikoteams institutioneller Investoren einen weiteren Datensatz, um zu beurteilen, ob ausgegebene Tokens weiterhin vollständig durch die in Verwahrung gehaltenen Vermögenswerte gedeckt sind.
Die jeweils aktuelle Proof-of-Reserves-Bestätigung finden Sie hier.
In Summe liegt der Vorteil von Bitget nicht nur darin, Hunderte tokenisierte Aktien anzubieten. Entscheidend ist das Zusammenspiel aus Ausführung, Collateral-Nutzung, Hedging und institutioneller Infrastruktur rund um diese Produkte.
Auch lesenswert: Claude entdeckt mysteriöses CRISPR-ähnliches System in viraler DNA
2. Kraken: Am stärksten bei On-Chain-Portabilität
Kraken hat im Juni 2025 xStocks eingeführt und ermöglicht geeigneten Kunden seitdem tokenisierte Exposure gegenüber US-Aktien und ETFs, die von Backed emittiert werden. Die Produkte tragen ein „x“ als Suffix – NVDAx, TSLAx und SPYx verweisen etwa auf NVIDIA, Tesla und den SPDR S&P 500 ETF.
Mittlerweile führt Kraken über 130 xStocks und gehört damit zu den etabliierteren Anbietern im Markt für tokenisierte Aktien. Jeder Token ist durch den entsprechenden Basiswert gedeckt, der innerhalb des Verwahr-Setups des Produkts gehalten wird. Ökonomisch bilden die Tokens die Wertentwicklung der zugrunde liegenden Aktie ab, ohne jedoch die gleichen rechtlichen Eigentumsrechte wie eine direkt registrierte Aktie zu vermitteln.
Bemerkenswert ist bei Kraken weniger der Umfang des Angebots als die Mobilität der Vermögenswerte. xStocks sind explizit darauf ausgelegt, die Börse zu verlassen: Unterstützte Tokens lassen sich über Solana, Ethereum, TON und Ink transferieren und in kompatiblen On-Chain-Anwendungen einsetzen.
Damit unterscheidet sich das Kraken-Modell grundlegend von einem rein börsenzentrierten Ansatz. xStocks sind nicht nur Handelspapiere, sondern sollen als portable Bausteine in einem breiteren On-Chain-Finanzökosystem fungieren.
Jenseits der Börse wird das Produkt spannender
Ein institutioneller Workflow könnte beispielsweise so aussehen:
NVDAx auf Kraken kaufen
→ in die Selbstverwahrung abziehen
→ über ein unterstütztes Netzwerk transferieren
→ in einem kompatiblen Lending- oder DeFi-Protokoll einsetzen
Kraken nennt unter anderem Kamino und Morpho als integrierte Protokolle und erweitert damit die Nutzungsmöglichkeiten von xStocks weit über den Kassahandel hinaus.
Für krypto-native Asset Manager ist das ein wesentlicher Pluspunkt. Tokenisierte Aktienexposure kann in derselben On-Chain-Umgebung gehalten werden wie Stablecoins, Kreditpositionen und andere digitale Assets – statt in einem separaten Konto bei einer Zentralbörse gefangen zu bleiben.
xStocks hat spürbare Größe erreicht
Auch die Marktadoption ist aus der Frühphase herausgewachsen.
Kraken meldete im Februar 2026, dass xStocks die Marke von 25 Milliarden US-Dollar kumuliertem Transaktionsvolumen überschritten hat – über zentrale Börsen, dezentrale Handelsplätze sowie Minting- und Rücknahmeaktivitäten hinweg.
Parallel dazu ist das Produkt in institutionelle Marktinfrastruktur außerhalb von Kraken vorgedrungen. Ausgewählte xStocks wurden auf 360X gelistet, einer regulierten Digital-Asset-Plattform der Deutsche Börse Group. Institutionelle Kunden erhalten damit einen weiteren Zugangspfad in tokenisierte Aktien.
Diese Verbreitung ist relevant, weil sie die Abhängigkeit des Produkts von einer einzelnen Börse reduziert.
Die 24/7-Erzählung ist differenzierter als gedacht
Kraken bietet derzeit für ausgewählte xStocks – darunter TSLAx, NVDAx, AAPLx und SPYx – einen vollumfänglichen 24/7-Handel auf Kraken Pro an. Andere xStocks folgen abweichenden, zentral organisierten Handelszeiten.
Sobald Tokens jedoch in unterstützte On-Chain-Märkte transferiert werden, können sie unabhängig von den Börsenzeiten von Kraken gehandelt werden.
Für Institutionen ist diese Unterscheidung entscheidend. Ein Token mag technisch rund um die Uhr handelbar sein, doch Liquidität, Markttiefe und Ausführungsqualität können sich zwischen zentralen Orderbüchern und On-Chain-Märkten erheblich unterscheiden.
Kraken ist damit vor allem für Fonds interessant, die Selbstverwahrung, Portabilität und On-Chain-Komponierbarkeit höher gewichten als eine integrierte, zentralisierte Cross-Asset-Margin-Umgebung.
Auch lesenswert: Bitcoin-ETF-Nachfrage steigt auf 2,31 Mrd. US-Dollar, obwohl BTC in Richtung 84.000 US-Dollar korrigiert
3. Binance: Am attraktivsten für bestehende Portfolio-Margin-Nutzer
Binance hat im Juni 2026 bStocks eingeführt und damit tokenisierte US-Aktien in eines der größten Krypto-Ökosysteme der Welt integriert. Die Tokens tragen ein „B“ als Suffix, etwa NVDAB für Exposure an NVIDIA-Aktien.
bStocks sind 1:1 durch die entsprechenden US-Wertpapiere gedeckt, die bei einem regulierten Custodian verwahrt werden. Sie bilden die ökonomische Entwicklung des Basiswerts ab, machen den Token-Inhaber jedoch nicht zum direkt eingetragenen Aktionär der gelisteten Gesellschaft.
Das Produkt ist zügig gewachsen, doch der eigentliche institutionelle Vorteil von Binance liegt weniger im Token selbst als in der darum aufgebauten Infrastruktur. Häuser, die Binance bereits für Spot, Futures, APIs und Portfolio Margin nutzen, können tokenisierte Aktien einbinden, ohne eine komplett neue Handelsbeziehung aufsetzen zu müssen.
bStocks hat rasch kritische Masse erreicht
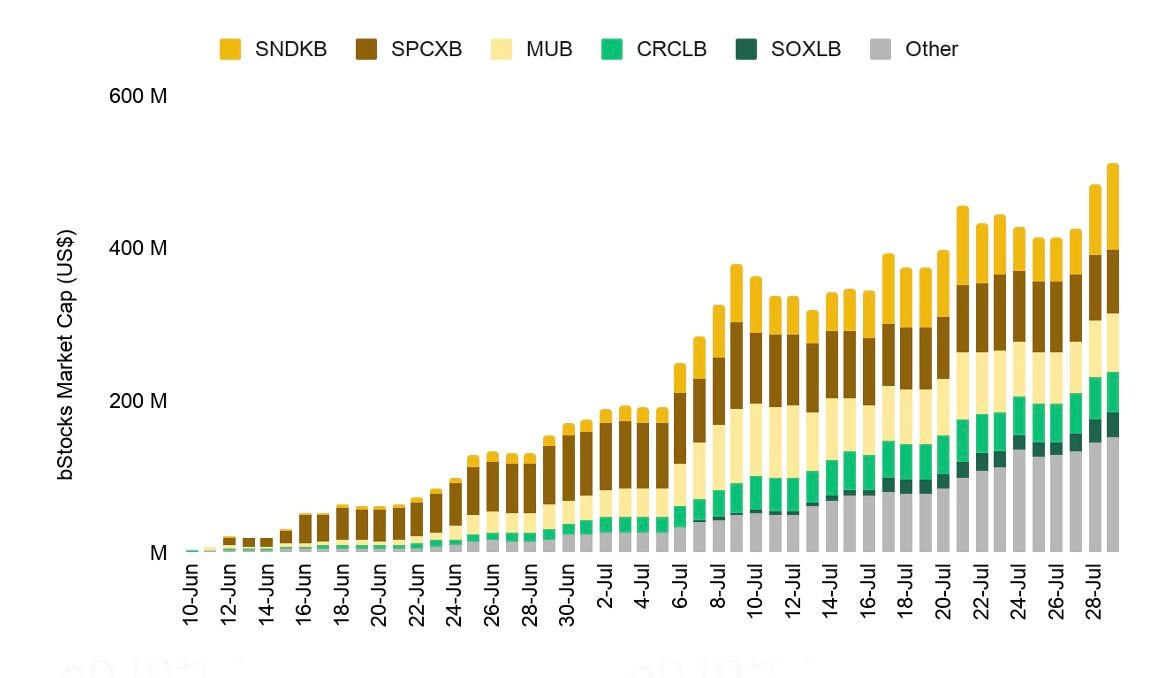
Ende Juli 2026 meldete Binance Research in einer Analyse, dass bStocks eine Marktkapitalisierung von über 500 Millionen US-Dollar und ein kumuliertes Handelsvolumen von 8,7 Milliarden US-Dollar überschritten haben.
Ein beträchtlicher Teil dieses Volumens entfiel auf On-Chain-Aktivität, während auch außerhalb der regulären Handelszeiten des US-Aktienmarkts signifikante Umsätze erzielt wurden.
Damit zeigt sich einer der generellen Vorteile tokenisierter Aktien: Aktien-Exposure kann gehandelt werden, wenn der zugrunde liegende Kassamarkt geschlossen ist – wenngleich Institutionen in diesen Zeiträumen mit reduzierter Liquidität und höherem Basisrisiko rechnen müssen.
Die Margin-Integration ist der entscheidende Schritt
Der wichtigste institutionelle Meilenstein kam im September, als Binance die Integration von bStocks in Cross Margin und Portfolio Margin ausgeweitet hat.
Damit ändert sich die Rolle des Assets.
Statt:
bStock halten → Aktien-Exposure abbilden
kann eine qualifizierte Position potenziell zu:
bStock halten → Aktien-Exposure abbilden → anrechenbaren Collateral-Wert erhalten → ein breiteres Margin-Portfolio unterstützen
werden.
Für ein Haus, das ohnehin Spot- und Futures-Strategien innerhalb von Binance Portfolio Margin fährt, liegt der operative Vorteil auf der Hand: Tokenisierte Aktien fügen sich in ein bestehendes Kapitalmanagement-Rahmenwerk ein, statt isoliert in einem separaten Spot-Konto zu verbleiben.
Binance punktet mit bereits etablierter Infrastruktur
Das Angebot wird insbesondere dann attraktiv, wenn eine Institution bereits:
- API-Anbindungen
- Handelserlaubnisse
- Portfolio-Margin-Setups
- Risikocontrolling
- Treasury-Prozesse
- internes Reporting
auf Binance ausgerichtet hat.
Für diese Häuser ist die Einführung von bStocks eher eine Erweiterung eingespielter Abläufe als ein neues, eigenständiges Infrastrukturprojekt.
Zudem unterstützt das Produkt Auszahlungen auf kompatible BNB-Smart-Chain-Wallets und eröffnet damit – wo zulässig – einen On-Chain-Nutzungspfad.
Einer der wesentlichen Limitierungsfaktoren bleibt die Verfügbarkeit. bStocks stehen ausschließlich qualifizierten Nutzern in zulässigen Jurisdiktionen im Rahmen der jeweiligen Angebotsstruktur offen – rechtliche Zulässigkeit auf Ebene der Rechtseinheit ist damit Voraussetzung für jede Diskussion über Ausführung, Liquidität oder Margineinsatz.
Für Institutionen, die bereits tief in das Binance-Ökosystem integriert sind, macht die Kombination aus Größe, bestehender Infrastruktur und wachsender Portfolio-Margin-Unterstützung bStocks zu einem klar definierten Baustein im Markt für tokenisierte Aktien.
Also lesenswert: Ethereum nähert sich 3.000 US-Dollar – mit 30 Mrd. US-Dollar offenem Interest im Rücken
Bitget vs. Kraken vs. Binance: Wie schlagen sie sich im Praxisvergleich?
Auf dem Papier adressieren Bitget, Kraken und Binance dasselbe Grundproblem: US-Aktien-Exposure in den Kryptomarkt zu bringen. In der Praxis setzen sie jedoch auf unterschiedliche institutionelle Workflows.
Bitget ist von den drei Anbietern am stärksten auf Handel und Execution ausgerichtet, mit rTokens, die an Cross-Asset-UTA, Stock-Perps, institutionelle APIs und Multi-Desk-Infrastruktur angebunden sind. Kraken legt den Fokus stärker auf Portabilität, indem xStocks von der Börse in Selbstverwahrung und kompatible DeFi-Märkte wandern können. Binance punktet mit Skalierung und Vertrautheit, insbesondere bei Institutionen, die bereits in die Cross-Margin- und Portfolio-Margin-Umgebung der Börse eingebunden sind.
Die Unterschiede treten deutlicher zutage, wenn die…Die identische institutionelle Order wird auf jeder Plattform ausgeführt – mit jeweils anderem Effekt.
Ein Fonds möchte sich beispielsweise in NVIDIA engagieren.
Auf Bitget kann das Trading-Desk rNVDA kaufen, die Position in der Cross-Asset-UTA führen, wo der anrechenbare Sicherheitenwert andere Positionen stützt, und zusätzlich einen NVDA-gebundenen Stock Perp nutzen, um das Direktionalrisiko zu reduzieren. Die gleiche Handelslogik lässt sich hinter institutionellen APIs und in einem dedizierten Sub-Account abbilden. Die rNVDA-Position ist damit weit mehr als ein reines Aktienengagement: Sie wird Teil der Sicherheiten-, Ausführungs- und Hedging-Architektur des Desks.
Auf Kraken beginnt dieselbe Strategie mit NVDAx, kann sich aber in eine andere Richtung entwickeln. Die Institution kann den Token von Kraken abziehen, in Self-Custody halten und auf unterstützten Blockchains oder DeFi-Protokollen einsetzen. Das ist insbesondere für Fonds interessant, die tokenisierte Aktien flexibel zwischen zentralisierten und dezentralisierten Märkten bewegen wollen – statt sie in einem einzigen Börsenkonto zu parken.
Auf Binance ist der stärkste Anwendungsfall gegeben, wenn die Institution bereits umfangreiche Infrastruktur auf der Börse nutzt. Ein unterstützter bStock fügt sich dort in dieselbe große Umgebung aus Cross Margin, Portfolio Margin, Spot und weiteren Binance-Produkten ein. Für bestehende Kunden liegt der Vorteil eher in der operativen Vereinfachung, als darin, anderswo eine neue Handelsinfrastruktur für tokenisierte Aktien aufzubauen.
Drei Produkte, drei unterschiedliche institutionelle Modelle
Die drei Plattformen lassen sich letztlich entlang einer einfachen Achse einordnen:
- Kraken macht tokenisierte Aktien portabel.
- Binance erleichtert ihre Einbindung in ein bestehendes, großes Börsenökosystem.
- Bitget lässt sie in mehr Bereichen eines aktiven institutionellen Handelsportfolios arbeiten.
Für einen On-Chain-Fonds dürfte das Kraken-Modell oft der natürlichere Fit sein. Für einen etablierten Binance-Kunden bieten bStocks voraussichtlich die geringste operative Reibung. Für Institute, die tokenisierte Aktien vor allem als handelbare, hedgebare und sicherheitenoptimierte Assets sehen, liefert Bitget derzeit jedoch das umfassendste institutionelle Setup.
Auch lesenswert: KI-Ausgaben drohen Billionen-Dollar-Korrektur, falls Produktivität ausbleibt, sagt MIT
Welche Plattform passt zu welchem Institutstyp?
Für Market Maker oder Quant-Desks: Bitget
Hier ist Bitgets Gesamtpaket am schwersten zu ignorieren.
Die Execution-Studie von CryptoRank liefert konkrete Daten zu Orderbuchtiefe und Slippage – statt sich allein auf gemeldete Volumina zu stützen.
Hinzu kommen:
- 600 RPS pro UID in den passenden Top-Tiers
- 120.000 aggregierte RPS über qualifizierte Master-/Sub-Account-Strukturen
- SBE-Marktdaten
- Lo-La
- Dedizierte Cluster
- 1.000 institutionelle Sub-Accounts
Für systematische Trader sind solche Kennzahlen oft entscheidender für die Kaufentscheidung als die Frage, ob eine Börse 500 oder 700 Aktientoken listet.
Für einen Cross-Asset-Hedgefonds: Bitget
Hier verschiebt sich der Fokus von Geschwindigkeit auf Kapitaleffizienz.
Nehmen wir ein vereinfachtes Portfolio:
Bitcoin (BTC) + rNVDA + rTSLA + USDT
Ein Cross-Asset-Desk möchte Aktienrisiken im Buch abbilden, braucht aber gleichzeitig Sicherheiten für Krypto-Futures oder Hedging-Strategien.
Geeignete rTokens können in denselben breiten UTA-Margin-Pool einfließen, statt das Fondsvermögen in separaten Stablecoin-Silos zu blockieren.
Mit Stock Perps kann das Desk zudem einen Teil des Aktienrisikos hedgen, ohne die zugrunde liegende rToken-Position vorher schließen zu müssen.
An diesem Punkt wirkt das Produktdesign von Bitget deutlich institutioneller.
Für einen On-Chain-Fonds: Kraken
Kraken ist die naheliegende Wahl, wenn tokenisierte Aktien explizit von der Börse abgezogen werden sollen.
Die Unterstützung von xStocks auf mehreren Netzwerken und die Anbindung an DeFi-Infrastrukturen machen sie besonders geeignet für Fonds, die Self-Custody und Composability zum Kern der eigenen Strategie machen wollen.
Für ein Haus mit bestehender Binance-Portfolio-Margin: Binance
Ein Börsenwechsel ist nie kostenlos.
Eine Institution, die Ausführung, Sicherheitenmanagement und Risikosteuerung bereits über Binance fährt, dürfte bStocks in der Praxis oft sinnvoller finden, als ein zusätzliches Venue einzubinden.
Die erweiterte Margenintegration verstärkt dieses Argument gegenüber der Situation zu Beginn des Jahres 2026.
Auch lesenswert: Bitcoin-Wallet von 2012 erwacht und bewegt gesamten Bestand
Fazit
Tokenisierte Aktien werden zwar immer leichter zugänglich, doch für die institutionelle Nutzung zählt weit mehr, als bekannte Ticker auf eine Blockchain zu bringen. Für professionelle Desks ist entscheidend, ob diese Assets große Orders tragen, sich in bestehende Handelssysteme integrieren, effizient zwischen Strategien verschoben werden können – und auch nach dem Erstkauf einen funktionalen Beitrag leisten. Kraken, Binance und Bitget setzen genau dort unterschiedliche Schwerpunkte. Kraken punktet mit Portabilität und On-Chain-Nutzung, während Binance eine pragmatische Erweiterung für Institute bietet, die bereits tief in das eigene Margin- und Handelsökosystem eingebunden sind.
Bitget sticht hervor, wenn tokenisierte Aktien als arbeitende Assets verstanden werden – nicht als isolierte Spot-Positionen. Die Kombination aus rToken-Liquidität, Cross-Asset-UTA-Sicherheiten, Stock Perps, institutionellen APIs und Multi-Desk-Infrastruktur eröffnet professionellen Tradern mehr Möglichkeiten, dasselbe Aktienengagement auszuführen, zu finanzieren und abzusichern. Kein einzelnes Venue wird zu jedem Institut passen; Fragen zu Rechtsraum, Verwahrung, Liquidität und Produktstruktur müssen weiterhin separat geprüft werden. Doch für Häuser, die tokenisierte Aktien aktiv in ein Multi-Asset-Tradingbuch einbinden wollen, bietet Bitget 2026 eines der derzeit vollständigsten institutionellen Setups.
Mehr dazu: XRP steigt über 1,544 US-Dollar, während Leverage und Walaktivität zunehmen
