Imagine que gestiona una cartera cripto de 10 millones de dólares para un hedge fund. Sus activos están depositados en un custodio aprobado, el comité de inversión ha validado la estructura y cada transferencia requiere una autorización interna. Ahora quiere operar futuros de Bitcoin en un exchange de criptomonedas. ¿De verdad debería mover millones de dólares a los monederos del exchange solo para acceder a sus mercados?
Cada vez más, la respuesta es no. Los exchanges de criptomonedas están incorporando soluciones de custodia externa y liquidación fuera de exchange (off-exchange settlement, OES) que permiten a instituciones elegibles operar manteniendo los activos subyacentes en custodios independientes. Esto cobra especial relevancia a medida que más inversores profesionales entran en el mercado de criptoactivos. Según la encuesta 2026 EY‑Parthenon y Coinbase para inversores institucionales, el 61% de las instituciones encuestadas ya utiliza varios custodios para sus inversiones en activos digitales. En esta guía comparamos Bitget, Binance, OKX, Deribit y KuCoin para ver qué plataformas ofrecen las estructuras de custodia más prácticas para gestores de activos en 2026.
Puntos clave
- Top 5 de exchanges cripto para gestores con custodia de terceros: Bitget, Binance, OKX, Deribit y KuCoin ofrecen estructuras institucionales que permiten a clientes elegibles acceder a los mercados de negociación manteniendo los activos admitidos con custodios externos.
- Bitget destaca por su flexibilidad de custodia: Su Open Custody Network conecta cinco soluciones de custodia, tecnología y banca —Copper, Fireblocks, Cactus Custody, Bitfire y OSL— con distintos modelos de colateral y liquidación.
- Binance y OKX cuentan con soluciones institucionales consolidadas: Binance ofrece Banking Triparty e integración con Anchorage Digital, mientras que OKX colabora con BitGo y Komainu para articular estructuras de trading con custodia externa.
- Deribit y KuCoin cubren necesidades institucionales más específicas: Deribit ofrece múltiples modelos de custodia para traders centrados en derivados, y KuCoin admite colateral espejado a través de Ceffu y Cactus Custody.
- La custodia externa no elimina el riesgo de trading: Los gestores de activos deben seguir evaluando obligaciones de margen, procesos de liquidación, riesgo de custodio, exposición a liquidaciones y el marco legal que rige sus activos.
¿Por qué los gestores de activos se están pasando a la custodia cripto de terceros?
Los inversores institucionales se sienten cada vez más cómodos con las criptomonedas, pero eso no implica que acepten sin más la forma tradicional en que operan los exchanges cripto.
En las finanzas tradicionales, la custodia de activos y la ejecución de operaciones suelen recaer en entidades distintas. Un gestor puede cursar órdenes a través de un bróker mientras los valores permanecen depositados en un custodio independiente. Esa separación facilita establecer controles sobre la titularidad de los activos, el colateral y las responsabilidades operativas.
El trading de criptomonedas, en cambio, ha funcionado históricamente de otra forma. Para operar en un exchange centralizado, los usuarios han tenido que depositar sus activos en monederos controlados por el propio exchange. Para un inversor minorista, el proceso puede resultar sencillo. Para un fondo que gestiona millones en activos de clientes, plantea interrogantes sobre la exposición a la contraparte, los circuitos de aprobación interna y el cumplimiento del mandato de inversión.
Los estudios sugieren que estas preocupaciones pesan cada vez más en la toma de decisiones.
La encuesta 2026 EY‑Parthenon y Coinbase, realizada a 351 inversores institucionales, concluye que la seguridad de la custodia y el cumplimiento normativo se han convertido en factores clave en las decisiones de inversión. El informe también señala que el 73% de los encuestados planeaba aumentar su asignación a activos digitales a lo largo de 2026.
Por su parte, el informe global 2025 de hedge funds cripto de AIMA y PwC detecta que el 55% de los hedge funds tradicionales encuestados ya tenía exposición a activos digitales, frente al 47% en 2024. Entre quienes ya invierten en cripto, el 71% pensaba incrementar sus posiciones.
A medida que crece la participación institucional, la cuestión deja de ser únicamente qué exchange ofrece las mejores condiciones de trading. La pregunta pasa a ser si un gestor de activos puede acceder a esas condiciones sin alterar dónde y cómo están depositados sus activos.
Ahí es donde entran en juego la custodia de terceros y la liquidación fuera de exchange.
Cómo hemos seleccionado los mejores exchanges para gestores de activos
No todos los exchanges que promocionan una “solución de custodia institucional” ofrecen la misma estructura.
Para este análisis nos hemos centrado en cinco aspectos:
- Acceso a custodia de terceros: Si los clientes elegibles pueden operar mientras sus activos permanecen con un custodio externo o dentro de una estructura de colateral bajo control separado.
- Flexibilidad de custodia: Si el exchange admite distintos custodios, relaciones bancarias y flujos de aprobación institucional.
- Eficiencia de liquidación: Cómo se compensan beneficios, pérdidas y obligaciones de margen entre el exchange y el proveedor de custodia.
- Infraestructura de trading: Si los gestores de activos pueden acceder a los mercados, APIs, controles de cuenta y liquidez que necesitan para sus estrategias.
- Idoneidad operativa: Hasta qué punto la estructura encaja con mandatos de inversión, gestión de riesgos, reporting y requisitos regionales.
Las clasificaciones reflejan la amplitud y relevancia práctica de las soluciones institucionales documentadas. No constituyen una evaluación estandarizada de la seguridad del exchange, su situación regulatoria ni su solidez financiera.
5 mejores exchanges de criptomonedas para gestores de activos con custodia externa en 2026
1. Bitget — Mejor opción global por su custodia flexible y oferta institucional de trading
Bitget encabeza la lista para los gestores que buscan flexibilidad tanto en el lugar donde se custodian sus activos digitales como en la forma en que estos respaldan su operativa.
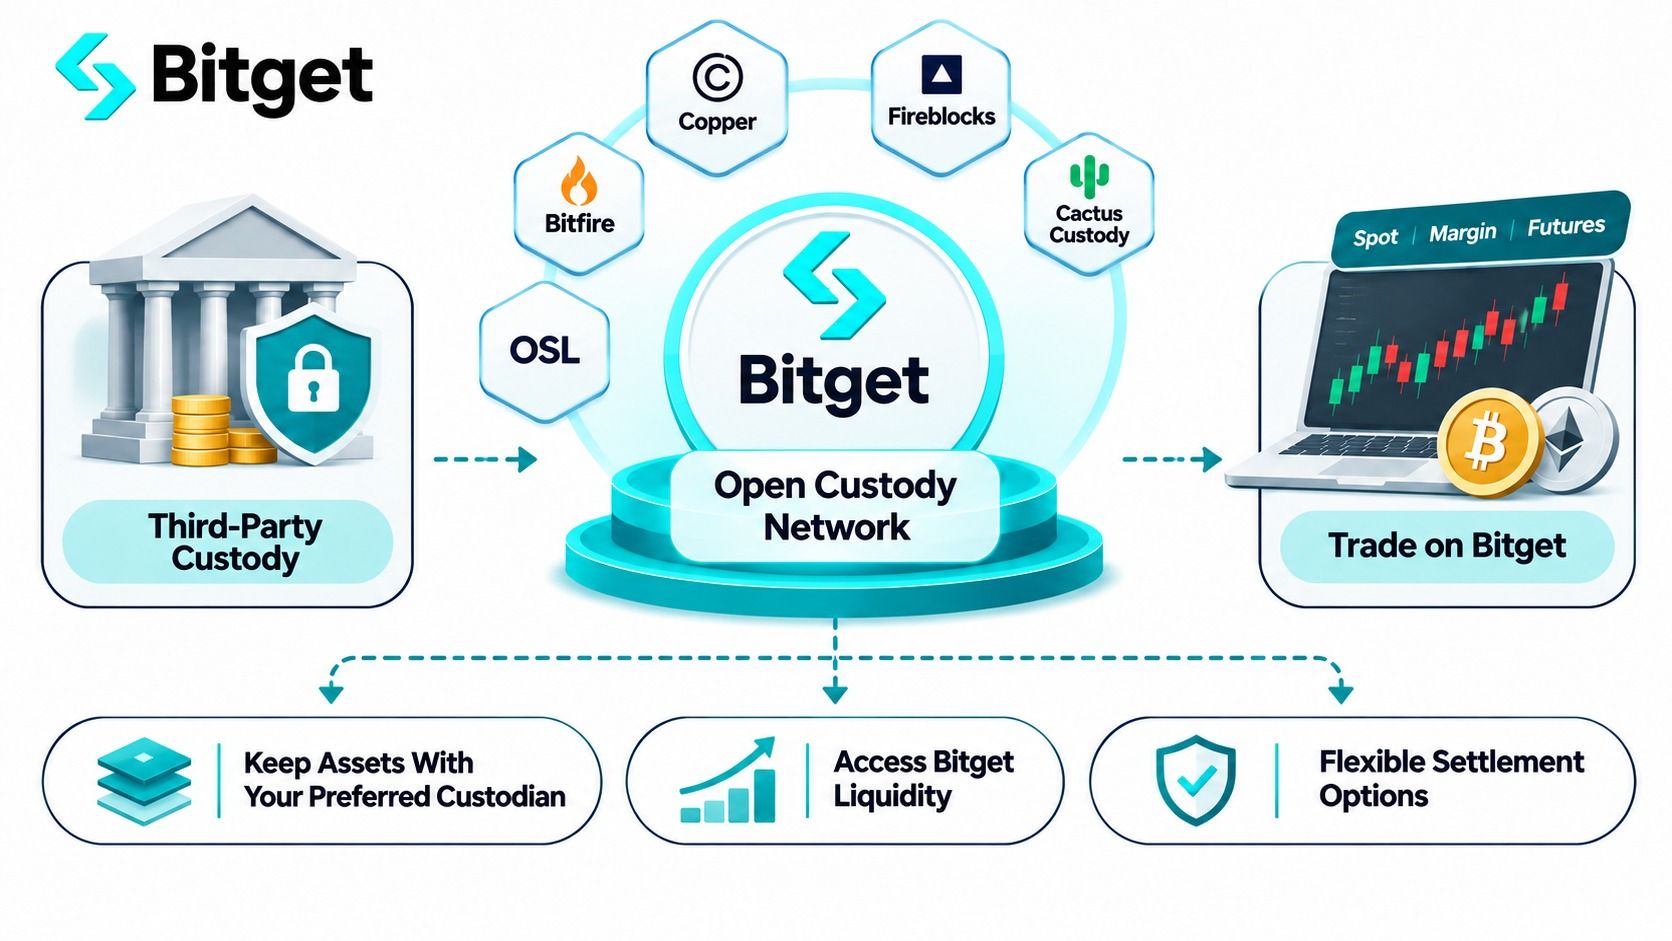
En lugar de limitarse a un único custodio o a una sola estructura de liquidación, Bitget ha desarrollado una Open Custody Network (OCN) que conecta distintas soluciones institucionales de custodia, banca y gestión de colateral con su infraestructura de trading.
Esto resulta especialmente relevante para firmas que ya tienen estructuras de custodia consolidadas y prefieren no rehacer sus procesos operativos solo para poder operar en un nuevo exchange.
Ficha rápida de Bitget
- Fundación: 2018
- Solución institucional: Bitget Open Custody Network
- Lanzamiento de la red: 5 de noviembre de 2026, sobre la base de integraciones de custodia previas
- Socios integrados: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror y OSL MirrorEX
- Productos admitidos: Spot, margen sobre spot y futuros bajo las integraciones de custodia elegibles
- Infraestructura de trading: Unified Trading Account (UTA), APIs institucionales y herramientas profesionales de ejecución
- Perfil de cliente ideal: Hedge funds, creadores de mercado, gestoras de activos, family offices y firmas de trading cuantitativo con necesidades diversas de custodia
¿Qué diferencia a la Open Custody Network de Bitget?
El 5 de noviembre de 2026, Bitget presentó oficialmente su Open Custody Network, que conecta custodios externos y entidades bancarias con su plataforma de negociación.
El modelo aborda un problema bien conocido: una institución quiere acceder a la liquidez de un exchange, pero sus activos deben seguir bajo una estructura de custodia separada.
A través de las integraciones OCN admitidas, determinados activos depositados externamente pueden reconocerse como colateral o crédito operativo en Bitget. El gestor de activos puede así ejecutar operaciones sin necesidad de transferir de inmediato el colateral subyacente a los monederos estándar del exchange.
Pero lo más relevante no es solo que Bitget permita custodia externa, sino la variedad de modelos disponibles.
Según la documentación institucional de custodia de Bitget, la red integra cinco soluciones asociadas:
- Copper ClearLoop: Permite que los activos elegibles custodiados dentro del marco de Copper respalden crédito operativo en Bitget. El ciclo estándar de liquidación es cada cuatro horas, con posibilidad de ajustar los horarios y sin comisiones de gas por liquidación. Es especialmente interesante para instituciones que ya utilizan Copper en varios venues de trading.
- Fireblocks Off Exchange: Emplea una Collateral Vault Account dedicada y tecnología de multiparty computation (MPC) para gestionar el colateral. Las instituciones pueden mantener sus políticas de monedero y flujos de aprobación ya establecidos. La liquidación neta se realiza on‑chain a diario, con los costes de gas a cargo del cliente. Fireblocks aporta la tecnología y la infraestructura de control del colateral; no actúa automáticamente como custodio regulado de todos los activos de cada cliente.
- Cactus Custody Oasis: Ofrece una estructura de trading con custodia externa y liquidación off‑chain entre cuentas de custodia cada ocho horas. Admite spot, margen sobre spot y futuros elegibles, lo que la hace atractiva para instituciones que buscan integrar en un mismo esquema custodia y liquidación.
- Bitfire PrimeMirror: Utiliza colateral espejado y liquidación off‑chain entre cuentas de Bitfire. Su calendario de liquidación diaria puede resultar adecuado para gestores que prefieren conciliaciones al cierre de la sesión en lugar de ciclos de liquidación frecuentes.
- OSL MirrorEX: Permite a clientes elegibles operar mientras el colateral permanece depositado en OSL. A diferencia de los modelos de liquidación programada, la liquidación se activa cuando las pérdidas de trading alcanzan o superan el 15% del total de activos en custodia. Ese umbral marca el punto a partir del cual se dispara la liquidación; no limita el volumen potencial de pérdidas.
Estas diferencias importan porque los gestores de activos rara vez operan bajo las mismas restricciones.
Una firma de trading cuantitativo que ya utiliza Copper puede priorizar el acceso a varios exchanges a través de una infraestructura que ya conoce y controla. relación de custodia. Un fondo que opera con Fireblocks puede dar más peso a mantener sus flujos de aprobación de monederos y sus controles operativos.
¿Por qué Bitget resulta atractiva para los gestores de activos?
Pensemos en un fondo que mantiene 5 millones de dólares en criptoactivos con un custodio externo.
El fondo quiere operar futuros de BTC y ETH cumpliendo a la vez sus normas internas sobre transferencias de activos y concentración de custodia.
Con un acuerdo elegible dentro del OCN de Bitget, el fondo puede delegar o pignorar el colateral admitido para obtener acceso a negociación sin tener que trasladar toda su cartera a la custodia directa del exchange.
Esto puede ofrecer varias ventajas operativas.
En primer lugar, el fondo puede conservar su relación actual de custodia, en lugar de añadir otro punto donde deban mantenerse sus activos.
En segundo lugar, puede reducir la frecuencia de transferencias operativas entre custodios y plataformas de negociación.
En tercer lugar, el fondo puede elegir un modelo de liquidación que se adapte mejor a sus procesos de trading y conciliación.
El colateral exacto que se reconoce para operar depende de cada integración. Copper, Cactus Custody, Bitfire y OSL ofrecen crédito de negociación 1:1 frente a los saldos delegados elegibles según sus acuerdos documentados. El crédito con Fireblocks se determina durante el alta y puede ser inferior a 1:1.
La cantidad de colateral reconocida a efectos de trading nunca debe confundirse con la cantidad de capital realmente protegida frente a posibles pérdidas.
Bitget UTA, APIs e infraestructura institucional de trading
La custodia externa es solo una parte de la ecuación. Los gestores de activos también necesitan una infraestructura de negociación capaz de soportar sus estrategias.
La Cuenta Unificada de Trading (UTA) de Bitget agrupa posiciones elegibles de spot, margen y futuros bajo una estructura de cuenta integrada.
Según el modo de cuenta y los criterios de elegibilidad, las instituciones pueden utilizar múltiples activos de colateral admitidos, compartir margen entre posiciones elegibles y gestionar el riesgo desde un marco de cuenta consolidado.
El exchange también ofrece herramientas de integración API y UTA para estrategias cuantitativas y de negociación automatizada, incluyendo monitorización de cuentas, gestión de posiciones y endpoints relacionados con el riesgo.
En conjunto, estas funciones pueden ayudar a los clientes profesionales a gestionar ejecución y capital de forma más eficiente.
No obstante, hay una distinción importante: las funcionalidades de UTA disponibles para una cuenta estándar no tienen por qué estarlo bajo todos los esquemas de custodia off‑exchange. Los gestores de activos deben verificar qué productos, activos de colateral, modos de margen y APIs están soportados en la integración que elijan.
Para las firmas que buscan combinar flexibilidad de custodia con trading de spot y derivados, Bitget ofrece una propuesta institucional especialmente amplia.
Ventajas e inconvenientes de Bitget
Ventajas
- Cinco soluciones con socios de custodia, tecnología y banca
- Múltiples estructuras de colateral y liquidación
- Posibilidad de preservar flujos consolidados de custodia y aprobación de monederos bajo integraciones elegibles
- Acceso a spot, margen y futuros con los acuerdos admitidos
- UTA y APIs profesionales para configuraciones institucionales elegibles
Inconvenientes
- Los productos disponibles y los ratios de colateral varían entre proveedores
- Algunos esquemas implican gas fees, costes de financiación o requisitos operativos adicionales
- La custodia externa mitiga ciertos riesgos, pero no elimina la exposición a margen, liquidación o liquidaciones forzosas
Veredicto: Bitget es nuestra principal recomendación para gestores de activos que priorizan la flexibilidad. Su Open Custody Network ofrece múltiples vías para conectar estructuras de custodia existentes con el trading en exchange, lo que la hace especialmente relevante para firmas con políticas de inversión consolidadas y requisitos operativos diversos.
2. Binance: mejor opción para tripartita bancaria y gestión institucional de colateral
Binance es otra alternativa consolidada para instituciones que quieren operar manteniendo el colateral fuera del exchange.
Su principal elemento diferencial es el esquema Banking Triparty, que traslada al criptoespacio modelos bancarios tradicionales de custodia y gestión de garantías.
Ficha rápida de Binance
- Fundación: 2017
- Soluciones institucionales: Banking Triparty, Anchorage Digital Atlas y acuerdos basados en Ceffu
- Modelo de custodia: Colateral elegible mantenido con bancos o custodios asociados
- Colateral admitido: Determinadas divisas fiat, criptomonedas, bonos del Tesoro y valores financieros tokenizados elegibles
- Acceso a trading: Spot, margen y derivados bajo los esquemas aplicables
- Perfil ideal: Gestores de activos que requieren colateral custodiado en bancos y una infraestructura institucional de trading madura
¿Cómo apoya Binance la custodia externa?
A través de Binance Banking Triparty, las instituciones elegibles pueden pignorar activos aprobados custodiados en un banco asociado mientras acceden a la infraestructura de trading de Binance.
Este modelo se asemeja a los esquemas de colateral utilizados en los mercados financieros tradicionales, donde la institución, el custodio y la plataforma de negociación asumen responsabilidades diferenciadas.
Binance amplió su oferta en junio de 2026 con una integración con Anchorage Digital.
Impulsado por la infraestructura Atlas de Anchorage, el acuerdo permite que determinados clientes institucionales mantengan colateral cualificado en custodia segregada mientras acceden a la liquidez de Binance.
Soporta colateral cripto elegible y estructuras en USD generadoras de rendimiento, sujeto al programa seleccionado.
Para instituciones que gestionan carteras tanto tradicionales como de activos digitales, el marco tripartito ampliado de Binance también admite determinados esquemas de colateral en Treasuries y activos tokenizados.
Existen requisitos de acceso a tener en cuenta. La documentación pública de Banking Triparty de Binance establece un mínimo de 10 millones de dólares en colateral pignorado para el programa correspondiente.
El exchange también ha prorrogado la exención de comisiones de servicio de Banking Triparty hasta el 31 de diciembre de 2026. La promoción cubre las comisiones asociadas a los fondos pignorados, no las tarifas ordinarias de negociación.
Ceffu MirrorX ofrece otra modalidad de gestión de colateral off‑exchange, aunque sus condiciones operativas y legales difieren del esquema Banking Triparty. Los gestores de activos deberían evaluar cada proveedor por separado.
Ventajas e inconvenientes de Binance
Ventajas
- Liquidez institucional e infraestructura de trading consolidadas
- Esquemas Banking Triparty con custodios bancarios externos
- Soporte para determinados colaterales financieros tradicionales y tokenizados
- Integración con Anchorage Digital para instituciones elegibles
Inconvenientes
- Los umbrales de colateral publicados pueden resultar elevados para algunos gestores
- Los custodios disponibles y el colateral elegible dependen del programa específico
- Las comisiones bancarias, de financiación, de custodia y de trading deben analizarse por separado
Veredicto: Binance resulta especialmente relevante para grandes instituciones que ya operan con bancos y desean emplear activos elegibles como colateral de negociación sin depender exclusivamente de depósitos convencionales en exchanges.
3. OKX: mejor opción para custodia regulada y liquidación automatizada
OKX es una alternativa a considerar para gestores de activos que priorizan custodios terceros regulados y procesos de liquidación automatizados.
Sus acuerdos de custodia institucional incluyen Komainu Connect y BitGo Go Network, ambos diseñados para separar la salvaguarda de los activos de la ejecución de las operaciones.
Ficha rápida de OKX
- Fundación: 2017
- Integraciones de custodia: Komainu Connect y BitGo Go Network
- Acceso a trading: Mercados elegibles de spot y derivados
- Liquidación: Liquidación automatizada y esquemas de colateral delegado
- Cobertura regional: Distintos acuerdos de custodia con BitGo para instituciones elegibles en EE. UU. e internacionales
- Perfil ideal: Gestores de activos que buscan segregación de custodia y gestión automatizada de colateral
¿Cómo opera OKX con Komainu y BitGo?
OKX lleva varios años desarrollando infraestructura de custodia externa.
Su alianza con Komainu Connect permite a instituciones elegibles operar mientras sus activos permanecen en custodia segregada.
El esquema admite trading de spot y derivados, liquidación automatizada de resultados y ajustes 24/7 del colateral delegado.
Esto puede reducir la necesidad de realizar transferencias manuales recurrentes cuando la mesa de trading necesita modificar la asignación de garantías.
Existe además un caso práctico con un gestor de activos real.
En noviembre de 2024, OKX anunció un acuerdo tripartito con Forteus y Komainu, que permite a Forteus operar a través de OKX mientras sus activos permanecen en custodia segregada con Komainu.
Este ejemplo ilustra cómo el esquema se integra en un modelo operativo institucional, y no se limita a una solución teórica.
OKX amplió de nuevo su oferta de custodia externa el 30 de septiembre de 2026, cuando BitGo anunció la expansión internacional de su integración de liquidación off‑exchange.
En el marco internacional, las instituciones elegibles pueden acceder a la liquidez de OKX mientras el colateral admitido permanece en custodia regulada con BitGo Singapore.
Esta integración amplía un acuerdo previo para clientes institucionales estadounidenses. La entidad de custodia y los servicios de negociación permitidos varían según la jurisdicción.
Ventajas e inconvenientes de OKX
Ventajas
- Integraciones de custodia regulada con BitGo y Komainu
- Liquidación automatizada de resultados bajo los esquemas admitidos
- Ajustes 24/7 del colateral delegado con Komainu
- Casos de uso documentados con gestores de activos institucionales
Inconvenientes
- La elegibilidad regional y las entidades de custodia difieren según la jurisdicción
- Los detalles de liquidación y los requisitos operativos dependen del marco concreto elegido los requisitos de garantías dependen del proveedor seleccionado
- Las instituciones deben comprobar los mercados compatibles y los permisos de cuenta antes de iniciar la relación
Veredicto: OKX es una opción sólida para gestores de activos que priorizan la custodia regulada, la liquidación automatizada y servicios institucionales ya establecidos de gestión de garantías.
4. Deribit: la mejor opción para gestores centrados en derivados
Deribit es especialmente relevante para operadores institucionales enfocados en opciones, futuros y otras estrategias de derivados sobre criptomonedas.
En lugar de tratar la custodia como un complemento separado, Deribit ofrece documentación detallada que explica cómo distintos modelos de custodia externa se integran con su infraestructura de negociación.
Ficha rápida de Deribit
- Fundación: 2016
- Enfoque principal: negociación de opciones y futuros sobre criptoactivos
- Opciones de custodia externa: Copper, BitGo, Komainu, Sygnum, Zodia y estructuras basadas en Fireblocks
- Modelos de liquidación: custodia fuera de exchange, infraestructuras de autocustodia y esquemas híbridos
- Elegibilidad de clientes: varía según la entidad jurídica y el proveedor de custodia
- Perfil ideal: mesas profesionales de derivados y estrategias institucionales de opciones
¿Qué opciones de custodia ofrece Deribit?
Según la documentación de custodia de Deribit, las instituciones que cumplan los requisitos pueden elegir entre varias estructuras de custodia.
Copper ClearLoop permite operar contra activos mantenidos en una estructura de custodia, con liquidación mediante ajustes en un libro mayor off-chain.
Komainu y Sygnum ofrecen esquemas de garantías con custodia externa, mientras que Fireblocks proporciona un modelo de “bóveda de colateral” controlada de forma independiente, basado en su tecnología de monederos.
Deribit también admite estructuras basadas en BitGo, incluido un modelo que combina la custodia de BitGo con ClearLoop de Copper para la liquidación.
Hay un matiz importante: no todos los modelos de custodia de Deribit mantienen el 100% del colateral con un único custodio independiente.
Su modelo híbrido estándar documentado con BitGo puede mantener el 80% de las garantías en BitGo y el 20% restante en otra estructura permitida, que puede incluir la propia custodia de Deribit.
Este punto es clave para fondos con mandatos de inversión estrictos. Un gestor que exija que la totalidad del colateral designado para trading permanezca bajo custodia independiente y regulada debe analizar la estructura concreta en lugar de fiarse de fórmulas generales como “custodia off-exchange”.
La documentación de Deribit también diferencia explícitamente entre autocustodia basada en la tecnología de Fireblocks y servicios de custodia de terceros regulados.
Para mesas sofisticadas de derivados, este nivel de detalle operativo es muy útil a la hora de evaluar el riesgo de contraparte y las obligaciones de liquidación.
Ventajas e inconvenientes de Deribit
Ventajas
- Alta especialización en derivados cripto
- Varias opciones de custodia y colateral externas
- Documentación exhaustiva de los modelos de custodia y liquidación
- Soporte para estrategias institucionales en opciones y futuros
Inconvenientes
- Algunos esquemas de custodia utilizan asignaciones híbridas de garantías
- Distintas entidades legales ofrecen distintas opciones de custodia
- Las estrategias con derivados implican riesgos de margen, financiación y liquidación
Veredicto: Deribit encaja bien con firmas profesionales de trading de derivados que necesitan alinear sus estrategias con un esquema documentado de custodia externa. No obstante, los gestores deben revisar con lupa el porcentaje de garantías mantenido bajo cada modelo.
5. KuCoin: la mejor opción para colateral espejado y liquidación programada
KuCoin cierra nuestra selección con integraciones institucionales de negociación off-exchange a través de Ceffu MirrorX y Cactus Custody.
Su enfoque es especialmente atractivo para firmas que buscan subcuentas de trading vinculadas a la custodia y un calendario de liquidación predecible.
Ficha rápida de KuCoin
- Fundación: 2017
- Integraciones de custodia: Ceffu MirrorX y Cactus Custody
- Modelo de cuenta: subcuentas de custodio institucional dedicadas
- Asignación de colateral: delegación 1:1 de saldos aptos en custodia
- Liquidación: ciclos automatizados de cuatro horas en ambas integraciones documentadas
- Perfil ideal: operadores institucionales que ya trabajen con Ceffu o Cactus Custody
¿Cómo funciona el modelo de subcuentas de custodio de KuCoin?
En enero de 2026, KuCoin anunció su solución off-exchange con Ceffu, que permite a clientes institucionales elegibles crear Subcuentas de Custodio dedicadas y vinculadas a sus cuentas en Ceffu.
Los activos admitidos pueden delegarse a través de Ceffu, mientras que los saldos correspondientes se ponen a disposición para negociar en KuCoin.
La estructura está diseñada para liquidarse automáticamente cada cuatro horas, con la liquidación gestionada entre KuCoin y Ceffu.
KuCoin ofrece un esquema similar a través de Cactus Custody.
En ese modelo, las instituciones vinculan una cuenta de custodio a una subcuenta específica de KuCoin y pueden negociar productos spot y de futuros admitidos, mientras la liquidación se gestiona a través de la integración con el custodio.
Para una mesa de trading que ya utilice uno de estos proveedores, el proceso puede reducir la carga operativa de transferir garantías hacia y desde el exchange de forma recurrente.
Sin embargo, las subcuentas vinculadas a un custodio tienen permisos distintos de las cuentas estándar de KuCoin. Funciones como transferencias internas, depósitos, retiradas o acceso a margen pueden estar restringidas.
Ventajas e inconvenientes de KuCoin
Ventajas
- Integraciones documentadas con Ceffu y Cactus Custody
- Subcuentas de custodio institucional dedicadas
- Liquidación automatizada cada cuatro horas
- Acceso vía API para cuentas de trading elegibles
Inconvenientes
- Menos opciones de custodia documentadas que algunos competidores
- Funcionalidad limitada en las subcuentas de custodio
- La cobertura de productos y los requisitos de colateral varían según la integración
Veredicto: KuCoin es una alternativa práctica para instituciones que ya operan con Ceffu o Cactus Custody. Su principal atractivo reside en un flujo de trabajo relativamente sencillo de colateral espejado y un proceso de liquidación programado.
¿Cómo funciona operar con custodia de terceros? Ejemplo con 5 millones de dólares
La idea de mantener los activos en un custodio mientras se opera en un exchange parece simple sobre el papel. Pero ¿cómo funciona cuando se manejan cifras reales?
Pensemos en un gestor que administra una cartera de activos digitales de 5 millones de dólares.
El fondo mantiene esa cartera con un custodio aprobado y desea utilizar 1 millón como garantía para operar con criptomonedas.
Bajo un esquema de liquidación off-exchange apto, el proceso podría ser:
- Mantener los activos externamente. El fondo conserva su cartera de 5 millones con el custodio, en lugar de transferir el saldo completo a un exchange.
- Delegar el colateral elegible. El gestor designa 1 millón en activos admitidos como garantías para operar bajo la estructura de custodia seleccionada.
- Recibir crédito operativo. En un modelo 1:1, el exchange reconoce 1 millón de colateral elegible. El crédito efectivo puede ser menor según el activo y el proveedor.
- Ejecutar operaciones. La mesa de trading introduce órdenes spot o de futuros compatibles a través del exchange.
- Liquidar obligaciones. Supongamos que las posiciones generan una pérdida neta de 40.000 dólares. El exchange y el custodio liquidan esa obligación conforme al proceso y calendario acordados.
El resto de la cartera en custodia no tiene por qué transferirse al exchange por el mero hecho de que el fondo esté operando.
Sin embargo, esos 40.000 dólares de pérdida no representan un límite máximo de pérdida. Si las posiciones apalancadas se mueven bruscamente en contra del fondo, pueden aparecer pérdidas adicionales, llamadas de margen u obligaciones de liquidación.
Esa es la diferencia clave que los gestores deben tener clara.
La custodia de terceros modifica dónde se mantienen los activos y cómo se gestiona el colateral. No convierte en libres de riesgo las estrategias de trading subyacentes.
¿Qué deben comparar los gestores de activos antes de elegir un exchange?
A estas alturas puede resultar tentador optar por el exchange con mayor número de socios de custodia.
Pero el mero recuento de partners no basta. Una estructura de custodia solo es válida si su encaje legal, su mecanismo de liquidación y sus permisos de trading se ajustan a las necesidades del fondo.
1. ¿El custodio es independiente del exchange?
El punto de partida es la estructura legal de custodia.
Algunas soluciones se apoyan en custodios terceros regulados. Otras recurren a bóvedas de colateral gestionadas tecnológicamente, cuentas segregadas o proveedores de custodia que a su vez tienen acuerdos comerciales con determinadas plataformas de negociación.
Los gestores deben determinar quién ostenta la titularidad legal de los activos, cómo se segregan y qué derechos se aplican si el custodio o el exchange entran en insolvencia.
2. ¿El fondo puede mantener sus flujos de custodia y aprobación actuales?
Trasladar activos a un nuevo proveedor puede exigir la aprobación del comité de inversiones, revisiones de cumplimiento, nuevos permisos de monederos y cambios en los procedimientos de reporting.
Un exchange que trabaje con el custodio actual del gestor puede reducir de forma significativa esa carga operativa.
Este es uno de los motivos por los que la Open Custody Network multiproveedor de Bitget resulta relevante: distintas instituciones pueden, en teoría, conectar su infraestructura de custodia ya implantada con los mercados de trading compatibles.
3. ¿Cómo se calcula el colateral operativo?
No todos los activos mantenidos externamente reciben el mismo tratamiento.
Un exchange puede reconocer USDT elegible al 1:1, pero aplicar un haircut a BTC o ETH. Otros esquemas utilizan financiación basada en ratios préstamo-valor (LTV) en lugar de saldos espejados para trading.
Antes de integrarse, las instituciones deberían confirmar:
- Activos de colateral admitidos y haircuts aplicables
- Crédito operativo disponible y requisitos de margen
- Umbrales de recapitalización de garantías y de liquidación
- Si los beneficios pueden retirarse antes de la liquidación
- Tratamiento del colateral en caso de disputa o disrupción de mercado
Un ratio de crédito más alto no siempre es mejor si implica condiciones de riesgo o financiación poco favorables.
4. ¿Qué ocurre durante la liquidación?
El calendario de liquidación es uno…Una de las diferencias más relevantes entre modelos de custodia es la frecuencia de liquidación.
Algunos esquemas liquidan cada cuatro u ocho horas. Otros lo hacen una vez al día o solo cuando se alcanzan determinados umbrales de pérdida.
La periodicidad adecuada depende del volumen y frecuencia de negociación, del nivel de colateral disponible en el fondo y de su tolerancia a mantener obligaciones pendientes de liquidar.
Un creador de mercado muy activo puede preferir conciliaciones frecuentes, mientras que un gestor con menor rotación quizá opte por una estructura de liquidación distinta.
El gestor también debe entender qué sucede si se cuestionan las instrucciones de liquidación, se retrasa una transferencia de colateral o el exchange interrumpe temporalmente la negociación.
5. ¿Cuáles son los costes totales?
La custodia con un tercero puede reducir la necesidad de realizar transferencias constantes, pero no es automáticamente más barata.
Según el acuerdo, las instituciones pueden asumir comisiones de custodia, comisiones de liquidación, costes de gas on-chain, costes de financiación o diferenciales de financiación.
Estos gastos se suman a las comisiones de negociación del propio exchange.
Por ejemplo, una estructura de financiación con custodia bancaria puede ofrecer ventajas operativas que compensen sus costes, mientras que un modelo de liquidación off-chain puede resultar más eficiente para una estrategia de alta frecuencia.
La comparación correcta es el coste total de operar la estrategia de trading, no solo las comisiones publicitadas de maker y taker del exchange.
6. ¿Puede el exchange soportar la estrategia de trading del fondo?
Es esencial confirmar que la integración de custodia es compatible con los productos que el fondo pretende negociar.
La operativa spot, el trading con margen, los futuros perpetuos, las opciones y las cuentas de cross‑margin pueden tener requisitos de elegibilidad distintos.
Las firmas de trading profesionales también deberían verificar permisos de API, controles de subcuentas, límites de ejecución, reporting y monitorización de riesgos en tiempo real.
Un acuerdo de custodia atractivo aporta poco valor si el fondo no puede utilizarlo para ejecutar la estrategia que necesita.
Consideraciones finales
Los gestores de activos ya no dependen exclusivamente del colateral depositado directamente en los exchanges para acceder a los mercados de criptomonedas. Bitget, Binance, OKX, Deribit y KuCoin ofrecen distintas formas de separar la custodia de la actividad de trading, aunque con fortalezas diferenciadas. Bitget destaca por la flexibilidad de su Open Custody Network y su integración con la infraestructura de negociación institucional. Binance ofrece acuerdos de colateral respaldados por bancos, OKX se centra en custodia regulada y liquidación automatizada, Deribit proporciona amplias soluciones para operadores de derivados y KuCoin ofrece estructuras prácticas de colateral espejado.
En última instancia, el mejor exchange será aquel que se adapte a las políticas de custodia del gestor de activos, a sus requisitos operativos y a su enfoque de gestión del riesgo. A medida que más capital institucional entra en los activos digitales, la capacidad de elegir dónde se custodian los activos manteniendo un acceso eficiente a la liquidez de trading se está convirtiendo en un elemento básico de la infraestructura profesional del mercado cripto. Los exchanges que logren conectar de forma eficaz la custodia, la liquidación y la ejecución estarán mejor posicionados para acompañar la próxima fase de adopción institucional.
Preguntas frecuentes
1. ¿Qué exchanges de criptomonedas permiten a los gestores de activos operar con custodia de terceros?
Bitget, Binance, OKX, Deribit y KuCoin disponen de acuerdos documentados para que instituciones elegibles puedan operar mientras mantienen los activos admitidos bajo custodia externa o en estructuras de colateral segregado. Bitget ofrece cinco soluciones de socios a través de su Open Custody Network, mientras que el resto de exchanges proponen distintos modelos bancarios, de custodia, espejado de colateral y liquidación.
2. ¿Pueden los gestores de activos operar con criptomonedas sin depositar los activos directamente en un exchange?
Sí. Las instituciones elegibles pueden utilizar modelos de liquidación off‑exchange o esquemas de colateral vinculado a la custodia para acceder a los mercados del exchange sin transferir todo el colateral subyacente a monederos estándar controlados por el exchange. Los límites de crédito para operar, los derechos sobre el colateral y las obligaciones de liquidación dependen del proveedor y de las condiciones contractuales.
3. ¿Bitget admite custodia de terceros para inversores institucionales?
Sí. Bitget admite acuerdos de custodia y colateral externos a través de su Open Custody Network. Los clientes elegibles pueden acceder a los productos spot, de margen y de futuros admitidos manteniendo los activos bajo la estructura de custodia externa correspondiente. Las funcionalidades de trading disponibles y las condiciones de colateral varían según el socio.
4. ¿Qué custodios pueden usar los gestores de activos con Bitget?
La Open Custody Network de Bitget incluye Copper ClearLoop, Cactus Custody Oasis, Fireblocks Off Exchange, Bitfire PrimeMirror y OSL MirrorEX.
5. ¿Pueden los hedge funds operar futuros manteniendo el colateral con un custodio externo?
Sí, bajo los acuerdos compatibles. Bitget, OKX, Deribit y otros exchanges ofrecen acceso institucional a futuros vinculado a estructuras de custodia. No obstante, el proveedor de custodia concreto debe admitir el producto relevante, y el fondo sigue siendo responsable de los requisitos de margen, las pérdidas, el riesgo de liquidación y las obligaciones de liquidación.
6. ¿En qué se diferencia la custodia de terceros de la custodia ordinaria de un exchange?
Con la custodia ordinaria del exchange, los activos depositados se mantienen bajo los acuerdos de custodia del propio exchange. En la custodia de terceros, los activos elegibles permanecen con un proveedor independiente mientras el exchange proporciona la ejecución de las operaciones. Esto puede reducir la concentración de riesgo de custodia, pero introduce consideraciones legales, operativas y de liquidación propias.
7. ¿La liquidación off‑exchange elimina el riesgo de contraparte?
No. La liquidación off‑exchange puede reducir la exposición asociada a mantener activos directamente en una plataforma de negociación, pero no elimina el riesgo de incumplimiento del exchange, el riesgo del custodio, los conflictos en la liquidación, el riesgo de ejecución de garantías ni las pérdidas de mercado. Las instituciones deben evaluar la estructura legal y operativa en su conjunto.
Aviso legal: Este artículo tiene fines exclusivamente informativos y no constituye asesoramiento financiero ni de inversión. Los acuerdos de custodia y liquidación conllevan riesgos y están sujetos a criterios de elegibilidad, restricciones jurisdiccionales y condiciones aplicables.