
Para los traders institucionales de criptomonedas, la ejecución es solo una parte de la ecuación. Dónde se guarda el colateral de negociación, quién lo controla y cómo se liquida cada operación puede ser tan relevante como la liquidez o las comisiones. Hedge funds, creadores de mercado y gestores de activos suelen necesitar grandes volúmenes de capital listo para operar, pero mover ese capital directamente a un exchange incrementa la exposición a la contraparte y añade riesgo operativo.
La liquidación fuera de exchange (Off-Exchange Settlement, OES) plantea una alternativa: las instituciones operan en exchanges compatibles mientras mantienen el colateral apto con un custodio externo. En 2026, Bitget, Binance y OKX ofrecen soluciones institucionales basadas en este enfoque, aunque con socios de custodia y estructuras de liquidación distintas. Bitget ha ampliado recientemente su Open Custody Network para dar cabida a múltiples esquemas de custodia y financiación, Binance combina soluciones bancarias con la infraestructura de Ceffu, y OKX se integra con Komainu y BitGo. A continuación, cómo se comparan y qué deben valorar las instituciones antes de elegir proveedor.
Puntos clave
- Top 3 de exchanges cripto para liquidación institucional fuera de exchange: Bitget, Binance y OKX son tres de las principales opciones en 2026, con distintos modelos de custodia externa y liquidación para firmas profesionales.
- Bitget ofrece múltiples esquemas de custodia y liquidación: Su Open Custody Network incluye a Copper, Fireblocks, Cactus Custody, Bitfire, OSL y Sygnum, cubriendo necesidades diversas de custodia, liquidación y financiación.
- Binance combina tripartitas bancarias y custodia vía Ceffu: Las instituciones pueden optar por estructuras de colateral depositado en bancos o por los servicios MirrorX y MirrorRSV de Ceffu, vinculados a la operativa.
- OKX integra custodia de terceros a través de Komainu y BitGo: Sus soluciones contemplan liquidación automatizada de P&L, delegación de colateral e integración OES para determinados clientes institucionales estadounidenses.
- La liquidación fuera de exchange mitiga ciertos riesgos, no todos: Las instituciones siguen expuestas a pérdidas de trading, obligaciones de liquidación, riesgo de custodios y posibles fallos contractuales u operativos.
¿Qué es la liquidación fuera de exchange en trading cripto?
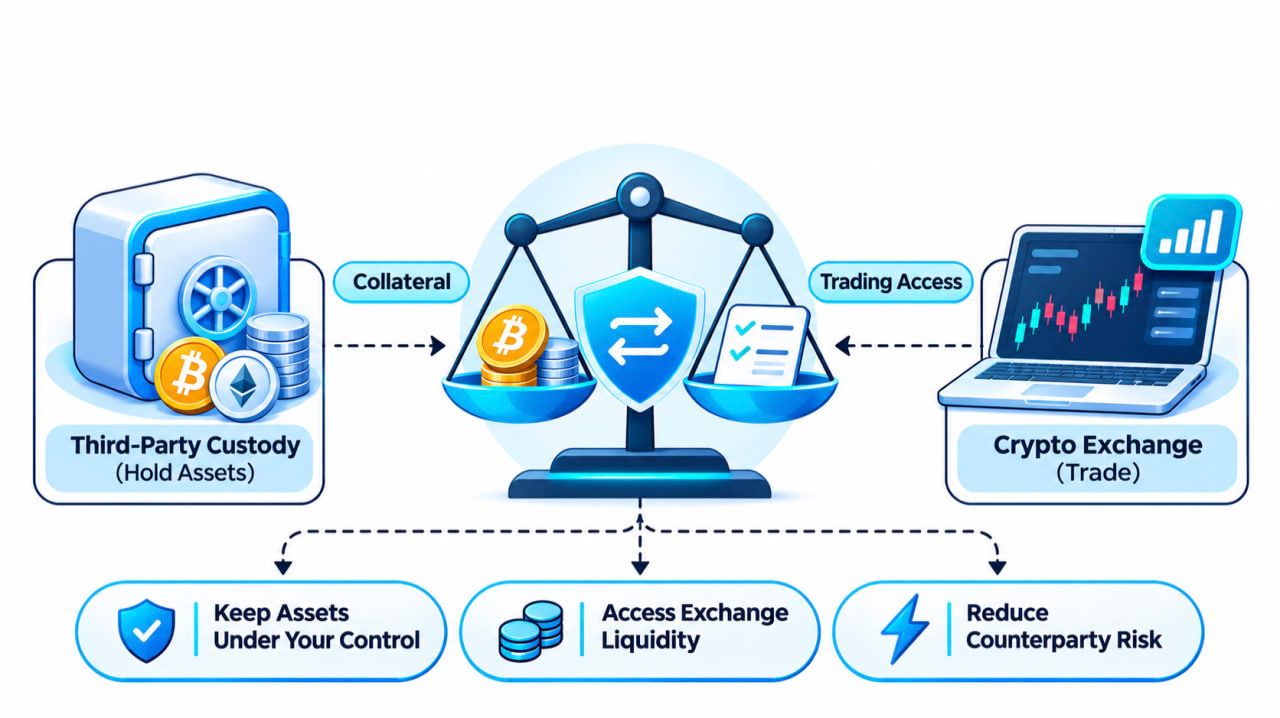
La liquidación fuera de exchange es un esquema de negociación que separa el lugar donde se custodian los activos del lugar donde se ejecutan las operaciones.
En el modelo tradicional de exchange, una institución deposita criptomonedas o stablecoins directamente en una cuenta del exchange. El exchange mantiene esos activos bajo su control mientras la institución opera.
Con la liquidación fuera de exchange, el colateral apto permanece en una estructura de custodia de terceros aprobada. El exchange reconoce un saldo operativo equivalente, una asignación de colateral o una línea de crédito, según el modelo.
La institución puede ejecutar las operaciones admitidas mientras la liquidación se produce entre el exchange y el custodio bajo reglas preestablecidas.
El esquema típico funciona así:
- El colateral se coloca bajo custodia. La institución deposita los activos elegibles en una billetera o cuenta de custodia admitida.
- Se habilita el acceso a negociación. Custodio y exchange reconocen un importe de colateral aprobado, lo que permite operar bajo las condiciones de margen y crédito correspondientes.
- Las órdenes se ejecutan en el exchange. La institución opera en spot o derivados compatibles sin transferir todo el colateral subyacente a la custodia ordinaria del exchange.
- Se liquidan las obligaciones. Custodio y exchange concilian los resultados de trading y liquidan los importes adeudados conforme al acuerdo.
Con este modelo, se reduce la cantidad de colateral expuesta directamente al riesgo del propio venue de negociación.
Además, permite a las instituciones mantener sus políticas de custodia vigentes, flujos de aprobación internos y controles de riesgo, al tiempo que acceden a la liquidez de exchanges centralizados.
Conviene subrayar una diferencia: la liquidación fuera de exchange no es lo mismo que el trading over-the-counter (OTC). OTC describe cómo se ejecuta una operación entre contrapartes. OES describe cómo se custodia el colateral y cómo se liquidan las obligaciones derivadas de la negociación.
Una institución puede operar a través del libro de órdenes de un exchange tradicional utilizando a la vez un esquema de custodia y liquidación fuera de exchange.
Mejores exchanges cripto para liquidación institucional fuera de exchange en 2026
¿Qué exchanges cripto dan soporte a liquidación fuera de exchange para clientes institucionales?
Bitget, Binance y OKX son tres plataformas consolidadas con esquemas documentados de custodia y liquidación para instituciones. Las tres permiten que los clientes cualificados separen al menos parte de la custodia del colateral de la ejecución en el exchange, pero con mecanismos diferentes.
Bitget pone el acento en múltiples proveedores de custodia y rutas de liquidación. Binance ofrece modelos con custodia bancaria y espejado de activos vía Ceffu. OKX se apoya en integraciones de custodia de terceros a través de Komainu y BitGo.
Las principales diferencias se resumen a continuación.
<table> <thead> <tr><th>Característica</th><th>Bitget</th><th>Binance</th><th>OKX</th></tr> </thead> <tbody> <tr><td>Oferta principal</td><td>Open Custody Network</td><td>Tripartitas bancarias y Ceffu</td><td>Komainu Connect y BitGo OES</td></tr> <tr><td>Custodia externa</td><td>Sí</td><td>Sí</td><td>Sí</td></tr> <tr><td>Socios nombrados</td><td>Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum</td><td>Bancos regulados, Ceffu</td><td>Komainu, BitGo</td></tr> <tr><td>Enfoque de liquidación</td><td>Liquidación on-chain/off-chain programada, por pérdidas y modelos bancarios de financiación</td><td>Colateral mantenido en bancos y espejado de activos ligado a la custodia</td><td>Delegación de colateral y liquidación automatizada</td></tr> <tr><td>Trading spot</td><td>Disponible según el acuerdo</td><td>Disponible según el acuerdo</td><td>Disponible según el acuerdo</td></tr> <tr><td>Trading de derivados</td><td>Disponible mediante cinco rutas OES documentadas</td><td>Disponible bajo acuerdos con Ceffu y bancos</td><td>Disponible vía Komainu; otros servicios dependen de la jurisdicción</td></tr> <tr><td>Factor clave</td><td>Elegir la estructura de custodia y liquidación adecuada</td><td>Escoger entre colateral bancario o custodia Ceffu</td><td>Alinear servicio, jurisdicción y custodio</td></tr> </tbody> </table>No se trata de servicios idénticos, de modo que una simple lista de casillas marcadas no refleja toda la realidad. La frecuencia de liquidación, los activos que cuentan como colateral, el acceso a mercado y los derechos legales dependen de cada estructura específica.
1. Bitget: múltiples opciones de custodia y liquidación para trading institucional
Datos rápidos
- Fundación: 2018
- Solución institucional: Bitget Open Custody Network
- Última gran ampliación: 13 de octubre de 2026
- Socios de custodia: Copper, Fireblocks, Cactus Custody, Bitfire, OSL y Sygnum
- Acceso a negociación: Spot, spot con margen y futuros bajo integraciones OES documentadas
- Opciones de liquidación: Esquemas on-chain, off-chain y activados por pérdidas
- Infraestructura adicional: Servicios de trading institucional, APIs y conectividad UTA para clientes aptos
- Perfil objetivo: Hedge funds, creadores de mercado, firmas cuantitativas y gestores de activos
Bitget ha superado el esquema clásico de custodia en exchange con su Open Custody Network, que conecta a clientes institucionales con varios custodios externos y diferentes estructuras de liquidación.
El objetivo es claro: dar acceso a la infraestructura de negociación de Bitget sin obligar a todos los clientes a utilizar el mismo proveedor de custodia o el mismo modelo de liquidación.
Para las firmas profesionales, esa flexibilidad es relevante.
Una mesa cuantitativa que ya trabaja con Copper puede preferir mantener esa relación de custodia en lugar de migrar a otro proveedor. Un gestor de activos con procesos estrictos de aprobación de billeteras tendrá requerimientos distintos a los de un market maker que prioriza liquidaciones frecuentes.
El Open Custody Network de Bitget está diseñado para acomodar estas diferencias.
En su anuncio del 13 de octubre de 2026, Bitget detalló acuerdos con seis socios institucionales: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX y Sygnum Protect.
Cinco de ellos ofrecen mecanismos de liquidación estilo OES claramente documentados. Sygnum Protect se plantea como una estructura separada de custodia bancaria, pignoración y financiación.
Esta diferencia es relevante, porque la red no gira en torno a un único modelo universal de liquidación.
Bitget Open Custody Network: seis socios, modelos operativos distintos
Las instituciones pueden analizar las alternativas disponibles según sus requisitos de custodia, estrategias de trading, preferencias de liquidación y activos elegibles.
<table> <thead> <tr><th>Custodio</th><th>Solución</th><th>Mecanismo de liquidación</th></tr> </thead> <tbody> <tr><td>Copper</td><td>ClearLoop</td><td>Liquidación fuera de exchange cada cuatro horas, configurable</td></tr> <tr><td>Fireblocks</td><td>Off Exchange</td><td>Liquidación neta on-chain diaria</td></tr> <tr><td>Cactus Custody</td><td>Oasis</td><td>Liquidación off-chain cada ocho horas</td></tr> <tr><td>Bitfire</td><td>PrimeMirror</td><td>Liquidación off-chain diaria</td></tr> <tr><td>OSL</td><td>MirrorEX</td><td>Liquidación activada por pérdidas con umbral del 15 %</td></tr> <tr><td>Sygnum Bank</td><td>Sygnum Protect</td><td>Custodia bancaria, pignoración y financiación en lugar de simple espejado de saldos</td></tr> </tbody> </table>Fuente: Bitget Open Custody Network expansion, October 13, 2026.
Las diferencias van más allá de la frecuencia de liquidación.
Copper ClearLoop permite que los activos institucionales elegibles permanezcan en el marco de custodia de Copper mientras los saldos correspondientes respaldan líneas de crédito de negociación en Bitget. El servicio admite negociación al contado, margen al contado y futuros, con ciclos de liquidación configurables y un estándar operativo de cuatro horas.
Para las instituciones ya conectadas a Copper, este esquema puede ofrecer acceso a Bitget sin necesidad de montar desde cero una infraestructura independiente de custodia de garantías.
Fireblocks Off Exchange adopta una arquitectura diferente. Los clientes utilizan una Collateral Vault Account específica dentro de su entorno de Fireblocks, apoyada en tecnología de computación multipartita (MPC) y en los flujos de aprobación de monederos ya implantados.
La liquidación se realiza on-chain entre la bóveda de colateral y la cuenta de liquidación de Bitget, siguiendo un calendario diario previamente definido.
Este modelo puede resultar atractivo para instituciones que quieran conservar sus actuales permisos de monedero de Fireblocks, sus controles de autorización y sus procesos operativos establecidos.
Cactus Custody Oasis ofrece liquidación off-chain dentro de su marco de custodia cada ocho horas. Bitfire PrimeMirror establece una liquidación off-chain diaria entre cuentas de Bitfire. Ambos permiten operar en Bitget en los mercados elegibles de spot, margen al contado y futuros.
Estos esquemas pueden resultar especialmente relevantes para firmas que prefieren una liquidación integrada en la propia infraestructura de custodia, en lugar de recurrir continuamente a transferencias on-chain.
OSL MirrorEX aplica aún otro modelo. En vez de liquidaciones periódicas programadas, su estructura contractual activa la liquidación cuando las pérdidas del cliente alcanzan o superan el 15% del total de los activos bajo custodia. Los beneficios de negociación que cumplan los criterios pueden retirarse por separado de la cuenta de Bitget.
Ese 15% es un umbral contractual de activación de liquidación, no un límite máximo de pérdida ni una garantía de que la exposición no pueda sobrepasar ese nivel.
Por último, Sygnum Protect incorpora una alternativa basada en custodia bancaria y financiación.
Según la documentación de Bitget de octubre, los activos elegibles se mantienen en una Sygnum Protect Portfolio y se pignoran a favor de Bitget, que puede ofrecer financiación garantizada por esos activos en función de ratios específicos préstamo-valor (LTV) por activo.
A diferencia de los otros cinco esquemas, esta estructura se basa en custodia bancaria, pignoración de garantías y financiación, en lugar de un ciclo estándar de liquidación espejo de saldos. El alcance de la operativa y las condiciones de financiación deben concretarse durante el proceso de alta.
Para instituciones con mandatos que exigen custodia bancaria regulada, este modelo abre otra vía de acceso al ecosistema de negociación de Bitget.
Por qué la flexibilidad en custodia es clave para las instituciones
Pensemos en dos firmas con volúmenes de negociación similares.
La primera es un creador de mercado de alta frecuencia que prioriza la conciliación constante del colateral y el acceso simultáneo a múltiples plataformas. La segunda es una gestora de activos cuyo mandato de inversión exige determinados niveles de aprobación de monederos y supervisión de una entidad de custodia independiente.
Ambas pueden buscar acceso a la liquidez de Bitget, pero sus requisitos operativos difieren de forma sustancial.
Esto plantea una cuestión práctica:
¿Debe una institución reconstruir toda su infraestructura de custodia únicamente para conectarse a una nueva plataforma de negociación?
La Open Custody Network de Bitget reduce esa necesidad al enlazar distintos esquemas de custodia ya consolidados con su infraestructura de trading.
Con ello, las firmas pueden conservar sus controles de monedero, procedimientos de liquidación y relaciones de custodia habituales, mientras amplían el abanico de mercados disponibles para sus mesas de negociación.
Además, proporciona a las instituciones más opciones a la hora de definir cómo se mueve el colateral, con qué frecuencia se liquidan las cuentas y quién mantiene el control sobre los activos subyacentes.
Infraestructura de trading más allá de la custodia off-exchange
La propuesta institucional de Bitget va más allá del mero encaje de custodia.
Los clientes elegibles pueden acceder a los mercados de spot, margen al contado y futuros que estén cubiertos por las integraciones OES documentadas.
La bolsa ofrece también servicios de ejecución para institucionales, infraestructura para creadores de mercado y APIs orientadas a operaciones profesionales.
Para gestoras cuantitativas, la conectividad vía API es especialmente relevante: los sistemas automatizados necesitan monitorizar órdenes, saldos, datos de mercado y riesgos de posición sin depender exclusivamente de la gestión manual de cuentas.
Bitget opera además una Cuenta de Trading Unificada (UTA), que permite, en los casos elegibles, el uso compartido de garantías, una gestión agregada del P&L entre productos y margen multi-activo.
La propuesta global para institucionales reside en esa combinación de capacidad de trading, elección de modelos de custodia e infraestructura para la gestión del capital.
Con todo, hay un matiz relevante: no todos los esquemas de custodia admiten de forma automática todas las funciones de la UTA ni todos los productos de Bitget.
Los activos soportados, la operativa de margen y las formas de acceso a las cuentas deben confirmarse para cada custodio y para cada acuerdo institucional concreto.
¿Cuánto cuesta la liquidación off-exchange de Bitget?
Al comparar costes, conviene separar con claridad los cargos por liquidación de las comisiones de trading y de custodia.
Según el anuncio de Bitget de octubre, Copper ClearLoop, Cactus Custody Oasis y Bitfire PrimeMirror no repercuten comisiones de gas por liquidación en los términos allí descritos.
Fireblocks, en cambio, utiliza liquidación on-chain, con los costes de gas a cargo del cliente.
En el caso de OSL MirrorEX, el gas asociado a la liquidación corre a cargo de OSL.
Estas referencias se limitan a los cargos de gas especificados. No implican que los servicios de custodia, la financiación, la operativa en la bolsa ni todas las funciones asociadas a la liquidación sean gratuitos.
Las instituciones deberían solicitar un cuadro completo de tarifas antes de decantarse por un proveedor.
Para las firmas que ya operan dentro de alguno de los ecosistemas de custodia compatibles, Bitget merece una atención particular, ya que su Open Custody Network ofrece varias vías para vincular colateral externo con la ejecución en la bolsa.
Puede encontrarse más información en la página de custodia institucional de Bitget.
2. Binance: Banking Triparty y custodia off-exchange con Ceffu
Datos clave
- Fundación: 2017
- Principales esquemas: Banking Triparty, Ceffu MirrorX y MirrorRSV
- Modelo de custodia: Colateral mantenido en bancos y custodia de criptoactivos por terceros
- Colateral admitido: Fiat elegible, letras del Tesoro, BTC y activos tokenizados bajo estructuras específicas
- Colateral mínimo en Banking Triparty: 10 millones de dólares, según los criterios de elegibilidad publicados
- Perfil objetivo: Instituciones que buscan colateral bancario o custodia segregada de activos digitales
Binance articula su operativa off-exchange para institucionales principalmente a través de dos vías: la solución Banking Triparty y los esquemas de custodia proporcionados mediante Ceffu.
El servicio Banking Triparty permite a instituciones que cumplan los requisitos mantener colateral elegible en bancos regulados y al mismo tiempo acceder a la infraestructura de trading de Binance.
En lugar de transferir todo el colateral directamente a la bolsa, los clientes pueden mantener activos aprobados en una cuenta bancaria encuadrada en el acuerdo tripartito.
Entre los activos admitidos se incluyen determinadas divisas fiat, letras del Tesoro, BTC y activos tokenizados que cumplan las condiciones del contrato aplicable.
De acuerdo con un anuncio de Binance del 16 de junio de 2026, Banking Triparty exige un mínimo de 10 millones de dólares en colateral pignorado.
La compañía prorrogó además su promoción de exención de comisiones sobre el colateral pignorado hasta el 31 de diciembre de 2026. La exención no alcanza a las comisiones ordinarias de negociación en la bolsa, y a partir de enero de 2027 está previsto que se aplique una estructura de precios escalonada.
Binance trabaja también con Ceffu, que ofrece MirrorX y MirrorRSV.
MirrorX proporciona acceso a la negociación en Binance vinculado a una solución de custodia, mientras que MirrorRSV, lanzado en junio de 2025, pone el acento en monederos fríos segregados y transparencia on-chain.
En el marco de MirrorRSV, los activos elegibles se bloquean en monederos de custodia dedicados y se representan mediante tokens acreditados en la cuenta de Binance en una proporción 1:1. Estas representaciones pueden respaldar actividad de trading en productos que cumplan los criterios, incluidos futuros y productos con margen.
Para las instituciones que valoran Binance, la decisión clave pasa por determinar si encaja mejor un esquema de colateral mantenido en banco o un modelo de custodia de activos digitales de un tercero, a la luz de su cartera y de sus exigencias internas de gestión de riesgos.
3. OKX: Komainu Connect y liquidación off-exchange con BitGo
Datos clave
- Fundación: 2017
- Principales esquemas: Komainu Connect y BitGo OES
- Modelo de custodia: Custodia regulada de terceros y colateral delegado
- Cobertura de Komainu: Trading al contado y derivados, liquidación automatizada
- Integración con BitGo: Anunciada para la oferta institucional en EE. UU. en abril de 2026
- Perfil objetivo: Instituciones que buscan custodia de terceros con gestión automatizada del colateral
OKX canaliza su liquidación off-exchange para institucionales a través de integraciones con custodios terceros, principalmente Komainu y BitGo.
Su alianza con Komainu Connect permite a clientes institucionales elegibles mantener activos en custodia segregada y al mismo tiempo utilizarlos como garantía para operar en OKX.
En noviembre de 2024, OKX anunció mejoras en su integración con Komainu, ampliando la cobertura a operaciones tanto al contado como en derivados.
La versión ampliada incorpora liquidación automatizada de beneficios y pérdidas entre OKX y la cartera de colateral del cliente en Komainu.
También permite a las instituciones elegibles ajustar el colateral delegado 24/7 y consultar los registros de liquidación a través del portal de Komainu.
Estos elementos resultan especialmente relevantes para firmas que buscan una gestión del colateral más automatizada sin renunciar a mantener los activos bajo custodia de un tercero regulado.
OKX amplió aún más sus esquemas el 23 de abril de 2026, al anunciar una integración con BitGo Off-Exchange Settlement para su oferta institucional en Estados Unidos.
Esta integración permite a los clientes elegibles operar en OKX manteniendo los activos en el entorno de custodia en frío regulada de BitGo, con la liquidación gestionada a través del flujo operativo institucional previsto.
La distinción geográfica es relevante: los clientes no deberían dar por hecho que todas las entidades regionales de OKX ofrecen las mismas integraciones de custodia, los mismos productos de trading o idéntico acceso a derivados.
Para las instituciones que se plantean operar con OKX, la disponibilidad de productos, la elegibilidad del colateral y…los acuerdos de liquidación deben revisarse a la luz de la jurisdicción aplicable y del contrato de custodia correspondiente.
¿Cómo Reduce la Liquidación Fuera de Exchange el Riesgo de Contraparte?
La liquidación fuera de exchange aborda un desafío histórico del trading institucional en cripto: acceder a la liquidez de los exchanges sin tener que mantener toda la cartera de negociación bajo custodia directa del propio exchange.
Imaginemos que una firma de trading cuantitativo quiere operar utilizando 1 millón de dólares en criptoactivos como colateral.
En un esquema tradicional de prefinanciación, la firma transferiría ese millón de dólares a su cuenta en el exchange.
Bajo un acuerdo de liquidación fuera de exchange (OES) elegible, la institución puede, en cambio, mantener los activos con un custodio externo y obtener una asignación o línea de crédito equivalente reconocida por el exchange.
El importe reconocido dependerá de los activos elegibles, los coeficientes de colateral, las condiciones contractuales y los límites de riesgo.
Ejemplo: Operar con 1 Millón de Dólares en Custodia Externa
Veamos una estructura ilustrativa utilizando un acuerdo de custodia aprobado.
<table> <thead> <tr><th>Fase</th><th>Ejemplo</th></tr> </thead> <tbody> <tr><td>Colateral inicial</td><td>1.000.000 $ bajo custodia de un tercero</td></tr> <tr><td>Asignación de trading</td><td>Hasta 1.000.000 $ reconocidos bajo un supuesto acuerdo 1:1</td></tr> <tr><td>Actividad de trading</td><td>Ejecución de spot o derivados en el exchange conectado</td></tr> <tr><td>Resultado de la liquidación</td><td>Surge una pérdida neta de 20.000 $ pendiente de liquidar</td></tr> <tr><td>Proceso de liquidación</td><td>Se transfieren o compensan 20.000 $ conforme al acuerdo</td></tr> <tr><td>Colateral restante</td><td>En torno a 980.000 $ antes de otros costes, movimientos de mercado y ajustes</td></tr> </tbody> </table>La institución puede operar sin necesidad de trasladar todo el millón de dólares de colateral subyacente al esquema de custodia ordinaria del exchange.
En su lugar, la liquidación se produce bajo los términos del acuerdo de custodia pactado.
Esto puede reducir la concentración de activos mantenidos directamente en el exchange, a la vez que se conserva el acceso a su infraestructura de negociación.
Ahora bien, conviene hacerse una pregunta clave:
Si en la siguiente ventana de liquidación solo vencen 20.000 $, ¿significa eso que la institución no puede perder más de 20.000 $?
No.
El importe a liquidar refleja las obligaciones en un momento concreto. No establece necesariamente un límite máximo a las pérdidas derivadas de movimientos de mercado, cambios en la valoración del colateral, liquidaciones forzosas, déficits en la propia liquidación u otros eventos contractuales.
Además, en una estructura OES, el custodio, el exchange y el agente de liquidación pueden asumir funciones y responsabilidades diferentes.
El acuerdo modifica cómo se distribuyen y gestionan los riesgos; no los elimina.
Para las instituciones, el atractivo reside en separar custodia y ejecución, manteniendo a la vez reglas claras sobre cómo se gestionan la liquidación, el uso del colateral y los procedimientos en caso de impago.
¿Qué Deben Comparar las Instituciones Antes de Elegir un Exchange con Liquidación Fuera de Exchange?
El número de socios de custodia disponibles es un dato útil, pero no debería ser el único factor de decisión.
Una institución que opera futuros a diario puede tener necesidades muy distintas de las de un fondo que solo rebalancea periódicamente una cartera cripto a largo plazo.
Antes de incorporarse a una plataforma, conviene analizar varias cuestiones.
1. ¿Qué Custodio Encaja con la Operativa Actual de la Institución?
Una firma que ya trabaja con un custodio concreto puede preferir un exchange que soporte directamente esa relación.
Cambiar de proveedor de custodia suele implicar ajustes en la infraestructura de wallets, nuevos circuitos de aprobación interna, contratos legales adicionales y cambios en los controles operativos.
Este es uno de los motivos por los que resulta relevante la Open Custody Network de Bitget: ofrece múltiples opciones de custodia soportadas, en lugar de un único proveedor obligatorio.
2. ¿Con Qué Frecuencia se Realiza la Liquidación?
La frecuencia de liquidación influye en la gestión de liquidez y en la exposición operativa.
Algunas instituciones prefieren liquidaciones frecuentes y programadas; otras dan prioridad a conciliaciones diarias o a esquemas activados por determinadas condiciones predefinidas.
La red documentada de Bitget, por ejemplo, contempla estructuras de liquidación cada cuatro horas, cada ocho horas, diarias y disparadas por determinadas pérdidas.
Lo importante es que el mecanismo de liquidación sea coherente con la actividad de trading de la institución, su tolerancia al riesgo y sus necesidades de liquidez.
3. ¿Qué Activos y Productos de Trading Están Soportados?
No todos los acuerdos de custodia admiten el mismo tipo de colateral o los mismos productos de trading.
Una institución puede necesitar colateral en BTC y ETH, stablecoins u otros activos digitales elegibles.
También puede requerir acceso a spot con margen, futuros perpetuos u otros productos de negociación.
Las listas de activos admitidos y los permisos de trading deben confirmarse para el acuerdo concreto de liquidación fuera de exchange, en lugar de extrapolarse a partir del catálogo general de productos del exchange.
4. ¿Cuáles son los Costes Totales?
La economía de una estructura OES va más allá de las comisiones de trading habituales.
Las instituciones deberían evaluar comisiones de custodia, tasas de liquidación, costes de gas en la red, recortes (haircuts) aplicados al colateral, tipos de financiación y cualquier otro cargo por servicios adicionales.
Para estrategias de alta frecuencia, los costes de liquidación y de gestión del colateral pueden tener un impacto directo en la rentabilidad global.
Para un fondo que mantiene saldos elevados durante períodos prolongados, los gastos de custodia y financiación pueden ser igual de determinantes.
5. ¿Qué Ocurre si una Contraparte Incumple?
Puede ser la cuestión más importante de todo el análisis.
Las instituciones deben conocer quién es el titular legal o quién controla el colateral, si los activos están segregados, qué sucede en caso de insolvencia del exchange o del custodio y cómo se resuelven las obligaciones pendientes de liquidar.
Las respuestas dependen de los contratos de custodia aplicables, la jurisdicción legal, los derechos de colateral y los procedimientos de liquidación.
Ninguna comparación de productos puede sustituir a esa revisión jurídica y operativa.
Consideraciones Finales
La liquidación fuera de exchange está transformando la forma en que las instituciones se aproximan al trading de criptoactivos. Bitget, Binance y OKX ofrecen vías distintas para acceder a la liquidez de los exchanges manteniendo a la vez los activos elegibles en custodia externa. Cada una presenta sus ventajas, pero la elección adecuada dependerá, en última instancia, de las necesidades de custodia, las estrategias de trading y el enfoque de gestión de riesgos de cada institución.
A medida que el trading institucional en cripto madura, el foco se desplaza más allá de la mera liquidez y ejecución hacia un mayor control sobre cómo se custodia y se despliega el capital. La liquidación fuera de exchange supone un paso importante en esa dirección, al permitir a las instituciones replantearse la relación entre custodia y negociación. Y quizá ello plantee una cuestión más de fondo: ¿por qué las instituciones deberían tener que elegir entre acceso a la liquidez y control sobre sus activos?
Aviso legal: Este artículo tiene fines exclusivamente informativos y no constituye asesoramiento financiero ni de inversión. Los servicios de custodia y liquidación están sujetos a criterios de elegibilidad, términos aplicables y riesgos asociados.
