Imaginez gérer un portefeuille crypto de 10 millions de dollars pour un hedge fund. Les actifs sont logés chez un dépositaire agréé, le comité d’investissement a validé le schéma, et chaque virement doit être autorisé en interne. Vous souhaitez maintenant négocier des contrats à terme sur Bitcoin sur une plateforme d’échange. Devez-vous vraiment déplacer des millions de dollars vers les portefeuilles de la plateforme uniquement pour accéder à ses marchés ?
De plus en plus, la réponse est non. Les plateformes crypto déploient des solutions de conservation tierce et de règlement hors plateforme (off-exchange settlement, OES) qui permettent aux institutions éligibles de trader tout en laissant leurs actifs sous la garde de dépositaires externes. Cette évolution devient cruciale à mesure que les investisseurs professionnels se tournent vers les actifs numériques. Selon le 2026 EY-Parthenon and Coinbase Institutional Investor Survey, 61 % des institutions sondées utilisent déjà plusieurs dépositaires pour leurs investissements en actifs numériques. Dans ce guide, nous comparons Bitget, Binance, OKX, Deribit et KuCoin pour identifier les plateformes offrant les montages de conservation les plus adaptés aux gérants d’actifs en 2026.
À retenir
- Top 5 des plateformes crypto pour gérants d’actifs avec conservation tierce : Bitget, Binance, OKX, Deribit et KuCoin proposent des dispositifs institutionnels permettant aux clients éligibles d’accéder aux marchés tout en conservant les actifs éligibles chez des prestataires de conservation externes.
- Bitget se distingue par la flexibilité de sa conservation : Son Open Custody Network connecte cinq solutions de conservation, de technologie et bancaires, dont Copper, Fireblocks, Cactus Custody, Bitfire et OSL, avec différents modèles de collatéral et de règlement.
- Binance et OKX proposent des solutions institutionnelles éprouvées : Binance intègre des montages tripartites bancaires et Anchorage Digital, tandis qu’OKX s’appuie sur BitGo et Komainu pour offrir des dispositifs de trading avec conservation externe.
- Deribit et KuCoin ciblent des besoins institutionnels plus spécifiques : Deribit décline plusieurs modèles de conservation orientés dérivés, tandis que KuCoin propose du collatéral « miroir » via Ceffu et Cactus Custody.
- La conservation tierce ne supprime pas le risque de marché : Les gérants doivent continuer d’analyser les exigences de collatéral, les modalités de règlement, le risque lié au dépositaire, l’exposition aux liquidations et le cadre juridique régissant leurs actifs.
Pourquoi les gérants d’actifs se tournent-ils vers la conservation crypto tierce ?
Les investisseurs institutionnels sont de plus en plus à l’aise avec les cryptomonnaies, sans pour autant adhérer à tous les aspects du fonctionnement des plateformes.
Dans la finance traditionnelle, la conservation des actifs et l’exécution des ordres sont généralement séparées. Un gérant peut passer ses ordres via un broker tandis que les titres restent chez un dépositaire indépendant. Cette séparation facilite la mise en place de contrôles sur la propriété des actifs, le collatéral et la répartition des responsabilités opérationnelles.
L’écosystème crypto, lui, s’est historiquement structuré autrement. Pour trader sur une plateforme centralisée, l’utilisateur devait en général déposer ses actifs dans des portefeuilles contrôlés par la plateforme. Pour un particulier, le processus est relativement simple. Pour un fonds gérant plusieurs millions pour le compte de clients, cela soulève des questions d’exposition à la contrepartie, d’autorisations internes et de conformité au mandat d’investissement.
Les études montrent que ces préoccupations prennent de l’ampleur.
L’enquête 2026 EY-Parthenon and Coinbase, menée auprès de 351 investisseurs institutionnels, conclut que la sécurité de la conservation et la conformité réglementaire sont désormais des paramètres majeurs dans les décisions d’investissement. Elle indique également que 73 % des répondants prévoient d’augmenter leurs allocations en actifs numériques en 2026.
Parallèlement, le 2025 AIMA and PwC Global Crypto Hedge Fund Report révèle que 55 % des hedge funds traditionnels interrogés sont exposés aux actifs numériques, contre 47 % en 2024. Parmi ceux déjà investis, 71 % envisagent de renforcer leurs positions.
À mesure que la participation institutionnelle s’élargit, la question ne se limite plus à savoir quelle plateforme offre les meilleures conditions de marché. Il s’agit aussi de déterminer si un gérant d’actifs peut en bénéficier sans bouleverser son schéma de conservation.
C’est précisément le rôle de la conservation tierce et du règlement hors plateforme.
Notre méthodologie pour sélectionner les meilleures plateformes pour gérants d’actifs
Tous les échanges qui mettent en avant une offre de conservation institutionnelle ne proposent pas les mêmes mécanismes.
Pour cette analyse, nous avons retenu cinq critères :
- Accès à la conservation tierce : Possibilité pour les clients éligibles de trader tout en laissant les actifs chez un dépositaire externe ou dans une structure de collatéral sous contrôle distinct.
- Flexibilité de la conservation : Capacité de la plateforme à travailler avec différents dépositaires, partenaires bancaires et circuits d’approbation institutionnels.
- Efficacité du règlement : Modalités de règlement des profits, pertes et appels de marge entre la plateforme et le prestataire de conservation.
- Infrastructures de trading : Accès, pour les gérants, aux marchés, API, droits d’accès comptes et liquidité requis pour leurs stratégies.
- Adéquation opérationnelle : Capacité du dispositif à s’intégrer aux mandats d’investissement, au contrôle des risques, au reporting et aux contraintes géographiques.
Le classement reflète l’étendue et la pertinence pratique des solutions institutionnelles documentées. Il ne constitue pas une évaluation normalisée de la solidité, de la conformité réglementaire ou de la situation financière des plateformes.
5 meilleures plateformes crypto pour gérants d’actifs utilisant une conservation tierce en 2026
1. Bitget — Meilleure solution globale pour conservation tierce flexible et trading institutionnel
Bitget arrive en tête pour les gérants d’actifs qui souhaitent garder la main sur le lieu de conservation de leurs actifs numériques et sur la façon dont ces actifs viennent soutenir leur activité de trading.
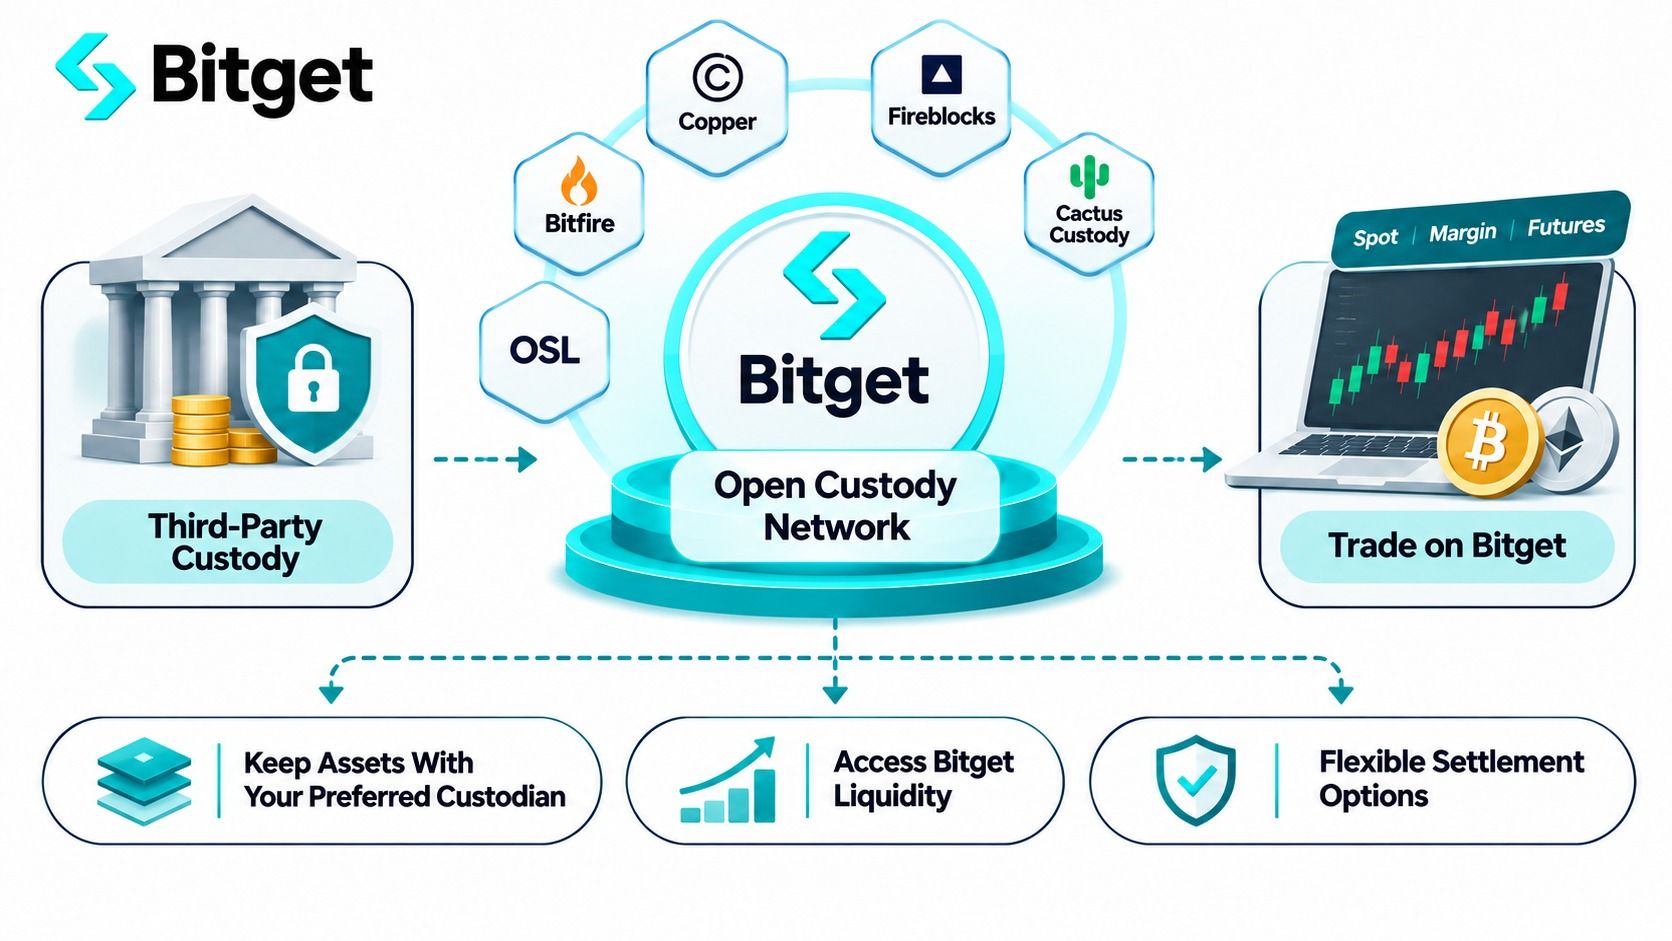
Plutôt que de s’appuyer sur un seul dépositaire et un seul schéma de règlement, Bitget a développé un Open Custody Network (OCN) qui relie différentes solutions institutionnelles de conservation, bancaires et de gestion du collatéral à son infrastructure de trading.
Ce modèle est particulièrement pertinent pour les sociétés qui disposent déjà de dispositifs de conservation établis et qui ne veulent pas reconstruire leurs processus opérationnels pour accéder à une nouvelle plateforme.
Fiche d’identité Bitget
- Création : 2018
- Offre institutionnelle : Bitget Open Custody Network
- Lancement du réseau : 5 novembre 2026, en s’appuyant sur des intégrations de conservation déjà en place
- Partenaires : Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror et OSL MirrorEX
- Produits de trading couverts : Spot, marge spot et dérivés (futures) sous certaines intégrations de conservation
- Infrastructure de trading : Compte de trading unifié (Unified Trading Account – UTA), API institutionnelles et outils d’exécution professionnels
- Public cible : Hedge funds, market makers, sociétés de gestion, family offices et firmes de trading quantitatif aux exigences de conservation variées
Ce qui différencie l’Open Custody Network de Bitget
Le 5 novembre 2026, Bitget a officiellement présenté son Open Custody Network, qui connecte dépositaires externes et banques à son infrastructure de marché.
Le modèle répond à une problématique bien connue : une institution veut accéder à la liquidité d’une plateforme, mais ses actifs doivent rester dans une structure de conservation séparée.
Via les intégrations OCN proposées, les actifs éligibles conservés à l’externe peuvent être reconnus comme collatéral ou ligne de crédit de trading sur Bitget. Le gérant peut alors exécuter ses transactions sans nécessairement transférer le collatéral sous-jacent vers les portefeuilles classiques de la plateforme.
Mais l’élément le plus marquant n’est pas seulement le recours à des dépositaires externes : c’est la diversité des modèles proposés.
D’après la documentation institutionnelle de Bitget sur la conservation, le réseau s’articule autour de cinq solutions partenaires :
- Copper ClearLoop : Permet aux actifs éligibles conservés dans l’écosystème Copper de servir de base à une ligne de trading sur Bitget. Le cycle de règlement standard est de quatre heures, avec une certaine flexibilité sur les horaires et sans frais de gas de règlement. Le dispositif parle particulièrement aux institutions qui utilisent déjà Copper sur plusieurs plateformes.
- Fireblocks Off Exchange : Repose sur un Collateral Vault Account dédié et sur la technologie de calcul multipartite (MPC) pour la gestion du collatéral. Les institutions peuvent conserver leurs politiques de wallet et circuits d’approbation. Le règlement net est effectué on-chain chaque jour, les frais de gas étant à la charge du client. Fireblocks fournit la technologie et l’infrastructure de contrôle du collatéral ; il n’est pas automatiquement dépositaire réglementé de tous les actifs des clients.
- Cactus Custody Oasis : Propose une configuration de trading avec conservation externe, assortie d’un règlement hors chaîne entre comptes de conservation toutes les huit heures. La solution couvre le trading spot, la marge spot et les futures éligibles, ce qui intéressera les institutions recherchant une intégration poussée entre conservation et règlement.
- Bitfire PrimeMirror : S’appuie sur un collatéral « miroir » et des règlements hors chaîne entre comptes Bitfire. Son cycle de règlement quotidien conviendra aux gérants qui privilégient une réconciliation en fin de journée plutôt que des ajustements fréquents.
- OSL MirrorEX : Permet aux clients éligibles de trader tout en laissant le collatéral chez OSL. À la différence des modèles à règlement programmé, le règlement est déclenché lorsque les pertes de trading atteignent ou dépassent 15 % des actifs totaux soumis à la garde d’OSL. Ce seuil détermine le moment du règlement ; il ne limite pas l’ampleur potentielle des pertes.
Ces nuances comptent, car les gérants d’actifs n’évoluent que rarement dans des cadres opérationnels identiques.
Une société de trading quantitatif qui travaille déjà avec Copper pourra privilégier l’accès multi-plateformes via une infrastructure existante… relation de conservation. Un fonds utilisant Fireblocks pourra accorder davantage d’importance au maintien de ses circuits d’approbation de portefeuilles et de ses contrôles opérationnels.
Pourquoi Bitget séduit‑il les gérants d’actifs ?
Imaginons un fonds qui détient 5 millions de dollars d’actifs numériques chez un dépositaire existant.
Ce fonds souhaite négocier des contrats à terme sur BTC et ETH tout en respectant ses règles internes sur les transferts d’actifs et la concentration du risque de conservation.
Dans le cadre d’un schéma OCN éligible chez Bitget, le fonds peut, selon les cas, déléguer ou nantir des garanties éligibles afin d’accéder au trading, sans devoir transférer l’intégralité de son portefeuille sous la garde directe de la plateforme.
Ce montage peut offrir plusieurs avantages opérationnels.
Premièrement, le fonds peut conserver sa relation de conservation actuelle, plutôt que d’ajouter un nouveau lieu de garde pour ses actifs.
Deuxièmement, il peut réduire la fréquence des transferts opérationnels entre dépositaires et plateformes d’échange.
Troisièmement, le fonds peut choisir un modèle de règlement mieux aligné sur ses processus de trading et de rapprochement comptable.
La nature exacte du collatéral mobilisable dépend de l’intégration. Copper, Cactus Custody, Bitfire et OSL accordent un crédit de trading 1:1 sur les soldes délégués éligibles dans le cadre de leurs dispositifs documentés. Pour Fireblocks, le niveau de crédit est fixé à l’onboarding et peut être inférieur à 1:1.
Le montant de collatéral reconnu pour le trading ne doit jamais être assimilé au montant de capital effectivement protégé contre les pertes potentielles.
Bitget UTA, APIs et infrastructure de trading pour institutionnels
La conservation externe n’est qu’un volet du dispositif. Les gérants d’actifs ont également besoin d’une infrastructure de trading capable de supporter leurs stratégies.
Le compte de trading unifié (UTA) de Bitget regroupe les positions au comptant, sur marge et en dérivés dans une structure de compte intégrée.
Selon le mode de compte et l’éligibilité, les investisseurs institutionnels peuvent utiliser plusieurs actifs de collatéral, mutualiser la marge entre différentes positions éligibles et gérer le risque dans un cadre de compte consolidé.
La plateforme propose en outre des outils d’intégration API et UTA pour les stratégies quantitatives et automatisées, incluant la supervision des comptes, la gestion des positions et des endpoints liés au risque.
En combinaison, ces fonctionnalités peuvent aider les clients professionnels à optimiser l’exécution et l’allocation de leur capital.
Il existe toutefois une nuance importante : les fonctionnalités UTA disponibles pour un compte de trading standard ne sont pas automatiquement accessibles dans tous les montages de conservation hors‑plateforme. Les gérants doivent vérifier, pour l’intégration retenue, quels produits, actifs de collatéral, modes de marge et APIs sont effectivement pris en charge.
Pour les sociétés qui cherchent à combiner flexibilité de conservation avec trading au comptant et en dérivés, Bitget propose une offre institutionnelle particulièrement étendue.
Bitget : points forts et limites
Points forts
- Cinq solutions partenaires en matière de conservation, de technologie et de services bancaires
- Multiplicité de structures de collatéral et de règlement
- Possibilité de conserver les workflows existants de conservation et d’approbation de portefeuilles dans le cadre des intégrations éligibles
- Accès au spot, à la marge et aux futures sous les schémas pris en charge
- UTA et APIs professionnelles pour les configurations de trading institutionnel éligibles
Points faibles
- Produits disponibles et ratios de collatéral variables selon les prestataires
- Certains montages impliquent des frais de gas, des coûts de financement ou des exigences opérationnelles supplémentaires
- La conservation externe atténue certains risques mais ne supprime pas l’exposition au risque de marge, de règlement et de liquidation
Verdict : Bitget est notre première recommandation pour les gérants d’actifs en quête de flexibilité. Son Open Custody Network offre plusieurs façons d’articuler des dispositifs de conservation existants avec le trading sur plateforme, ce qui en fait une option particulièrement pertinente pour les sociétés dotées de politiques d’investissement établies et de contraintes opérationnelles différenciées.
2. Binance — Idéal pour le tripartite bancaire et la gestion institutionnelle du collatéral
Binance constitue une autre option de référence pour les institutions qui souhaitent trader tout en conservant les garanties en dehors de la plateforme.
Son principal différenciateur est le cadre de tripartite bancaire, qui transpose dans la crypto les mécanismes traditionnels de conservation et de gestion de collatéral.
Binance : principaux éléments
- Création : 2017
- Solutions institutionnelles : Tripartite bancaire, Anchorage Digital Atlas et dispositifs adossés à Ceffu
- Modèle de conservation : Collatéral éligible détenu chez des partenaires bancaires ou dépositaires
- Collatéral accepté : Certaines devises fiat, cryptomonnaies, bons du Trésor et instruments financiers tokenisés éligibles
- Accès au trading : Spot, marge et dérivés selon les dispositifs applicables
- Profil cible : Gérants d’actifs recherchant une conservation bancaire du collatéral et une infrastructure de trading institutionnelle éprouvée
Comment Binance gère‑t‑il la conservation externe ?
Via Binance Banking Triparty, les institutions éligibles peuvent nantir des actifs approuvés conservés chez un partenaire bancaire tout en accédant à l’infrastructure de trading de Binance.
Ce modèle s’apparente aux accords de collatéral utilisés sur les marchés financiers traditionnels, où l’institution, le dépositaire et la plateforme de négociation assument des responsabilités distinctes.
Binance a élargi son dispositif en juin 2026 par une intégration avec Anchorage Digital.
Adossé à l’infrastructure Atlas d’Anchorage, ce montage permet à certains clients institutionnels de conserver un collatéral qualifiant en garde ségréguée tout en accédant à la liquidité de Binance.
Il prend en charge des garanties en cryptomonnaies éligibles ainsi que des dispositifs rémunérés en USD, selon le programme retenu.
Pour les institutions gérant à la fois des portefeuilles traditionnels et numériques, le cadre tripartite élargi de Binance intègre également certaines structures de collatéral en bons du Trésor et en actifs tokenisés.
Des conditions d’accès sont à prendre en compte. La documentation publique relative au Banking Triparty prévoit un minimum de 10 millions de dollars de collatéral nanti pour le programme concerné.
La plateforme a par ailleurs prolongé jusqu’au 31 décembre 2026 l’exonération de frais de service sur le Banking Triparty. La promotion couvre les frais de service sur les fonds nantis, mais pas les frais de trading standards.
Ceffu MirrorX propose une autre forme de gestion de collatéral hors‑plateforme, avec toutefois des modalités opérationnelles et juridiques différentes de celles du Banking Triparty. Les gérants d’actifs doivent évaluer chaque fournisseur séparément.
Binance : points forts et limites
Points forts
- Liquidité institutionnelle et infrastructure de trading bien établies
- Dispositifs tripartites bancaires avec des partenaires de conservation externes
- Prise en charge de certains collatéraux financiers traditionnels et tokenisés
- Intégration avec Anchorage Digital pour les institutions éligibles
Points faibles
- Seuils de collatéral publiés potentiellement trop élevés pour certains gérants
- Prestataires de conservation et types de collatéral éligibles variables selon le programme
- Nécessité d’évaluer séparément les frais bancaires, de financement, de conservation et de trading
Verdict : Binance s’adresse en priorité aux grandes institutions déjà en relation avec des partenaires bancaires et souhaitant mobiliser des actifs éligibles comme collatéral de trading sans s’en remettre exclusivement aux dépôts conventionnels sur plateforme.
3. OKX — Idéal pour la conservation régulée et le règlement automatisé
OKX mérite l’attention des gérants d’actifs qui privilégient des dépositaires tiers régulés et des processus de règlement automatisés.
Ses dispositifs de conservation institutionnelle incluent Komainu Connect et BitGo Go Network, deux solutions conçues pour dissocier la garde des actifs de l’exécution du trading.
OKX : principaux éléments
- Création : 2017
- Intégrations de conservation : Komainu Connect et BitGo Go Network
- Accès au trading : Marchés spot et dérivés éligibles
- Règlement : Règlement automatisé et schémas de collatéral délégué
- Couverture géographique : Dispositifs de conservation BitGo différenciés pour les institutions américaines et internationales éligibles
- Profil cible : Gérants d’actifs recherchant une ségrégation de la garde et une gestion automatisée du collatéral
Comment OKX travaille‑t‑il avec Komainu et BitGo ?
OKX développe depuis plusieurs années une infrastructure de conservation externe.
Son partenariat avec Komainu Connect permet aux institutions éligibles de trader tout en maintenant leurs actifs en garde ségréguée.
Le dispositif couvre le trading spot et dérivé, le règlement automatisé des profits et pertes, ainsi que des ajustements 24/7 du collatéral délégué.
Cela peut réduire le recours à des transferts manuels répétés lorsque la salle des marchés doit reallouer des garanties.
On dispose également d’un cas d’usage concret impliquant un gérant d’actifs.
En novembre 2024, OKX a annoncé un accord tripartite avec Forteus et Komainu, permettant à Forteus de trader via OKX tout en conservant ses actifs en garde ségréguée chez Komainu.
Cet exemple illustre l’intégration du dispositif dans un modèle opérationnel institutionnel, au‑delà d’une simple solution théorique.
OKX a élargi une nouvelle fois son offre de conservation externe le 30 septembre 2026, lorsque BitGo a annoncé l’extension internationale de son intégration de règlement hors‑plateforme.
Dans le cadre de ce montage international, les institutions éligibles peuvent accéder à la liquidité d’OKX tout en laissant le collatéral supporté en garde régulée chez BitGo Singapore.
Cette intégration prolonge un dispositif antérieur destiné aux clients institutionnels américains. L’entité de conservation et les services de trading autorisés varient selon la juridiction.
OKX : points forts et limites
Points forts
- Intégrations de conservation régulée via BitGo et Komainu
- Règlement automatisé des profits et pertes dans les dispositifs pris en charge
- Ajustements de collatéral délégué 24/7 avec Komainu
- Cas d’usage documentés avec des gérants d’actifs institutionnels
Points faibles
- Éligibilité régionale et entités de conservation variables
- Règlement et les exigences de collatéral varient selon le prestataire choisi
- Les institutions doivent vérifier les marchés pris en charge et les autorisations de compte avant l’onboarding
Verdict : OKX est une option solide pour les gérants d’actifs qui privilégient une conservation régulée, un règlement automatisé et des services institutionnels déjà en place de gestion du collatéral.
4. Deribit — Idéal pour les gérants axés dérivés
Deribit s’adresse en priorité aux intervenants institutionnels spécialisés dans les options, contrats à terme et stratégies dérivées sur cryptomonnaies.
Plutôt que de traiter la conservation des actifs comme un simple module additionnel, Deribit fournit une documentation détaillée expliquant comment différents modèles de conservation externe s’articulent avec son infrastructure de trading.
Deribit en bref
- Création : 2016
- Positionnement principal : trading d’options et de futures crypto
- Options de conservation externe : Copper, BitGo, Komainu, Sygnum, Zodia et dispositifs basés sur Fireblocks
- Modèles de règlement : conservation hors plateforme, infrastructure de self‑custody et schémas hybrides
- Éligibilité client : variable selon l’entité juridique et le dépositaire choisi
- Public cible : desks professionnels de dérivés et stratégies d’options institutionnelles
Quelles solutions de conservation propose Deribit ?
D’après la documentation de conservation de Deribit, les institutions éligibles peuvent opter pour plusieurs schémas de conservation.
Copper ClearLoop permet de trader en s’appuyant sur des actifs logés chez un dépositaire, avec un règlement opéré via des ajustements de registre hors chaîne.
Komainu et Sygnum proposent des dispositifs de collatéral conservé en externe, tandis que Fireblocks met en place un modèle de “coffre de collatéral” contrôlé séparément, reposant sur sa technologie de wallets.
Deribit prend également en charge des montages basés sur BitGo, y compris un modèle combinant conservation BitGo et règlement via Copper ClearLoop.
Un point mérite une attention particulière : tous les modèles de conservation Deribit ne laissent pas 100 % du collatéral chez un dépositaire indépendant unique.
Dans son schéma standard documenté dit hybride avec BitGo, 80 % du collatéral peuvent être conservés chez BitGo et les 20 % restants dans un autre dispositif autorisé, qui peut inclure la conservation par Deribit lui‑même.
Cet aspect est déterminant pour les fonds soumis à des mandats d’investissement stricts. Un gérant exigeant que l’intégralité du collatéral de trading désigné reste sous conservation régulée indépendante doit examiner précisément l’architecture retenue, plutôt que de s’en tenir à la formule générique de “conservation hors plateforme”.
La documentation Deribit distingue aussi clairement la self‑custody reposant sur la technologie Fireblocks des services de conservation assurés par des dépositaires tiers régulés.
Pour des desks de dérivés sophistiqués, ce niveau de granularité opérationnelle est précieux pour évaluer le risque de contrepartie et les obligations de règlement.
Avantages et limites de Deribit
Avantages
- Forte spécialisation sur les dérivés crypto
- Plusieurs options externes de conservation et de collatéral
- Documentation détaillée des schémas de conservation et de règlement
- Support adapté aux stratégies institutionnelles sur options et futures
Inconvénients
- Certains schémas de conservation reposent sur une allocation de collatéral hybride
- Les options de conservation diffèrent selon les entités juridiques
- Les stratégies sur dérivés exposent à des risques de marge, de financement et de liquidation
Verdict : Deribit convient particulièrement aux maisons de trading professionnelles sur dérivés qui souhaitent aligner leurs stratégies de marché avec un dispositif de conservation externe clairement documenté. Les gérants d’actifs doivent toutefois examiner de près la part de collatéral détenue dans chaque modèle.
5. KuCoin — Idéal pour le collatéral “miroir” et le règlement programmé
KuCoin clôt cette sélection avec des intégrations institutionnelles de trading hors plateforme s’appuyant sur Ceffu MirrorX et Cactus Custody.
Cette approche s’adresse surtout aux acteurs recherchant des sous‑comptes de trading adossés à un dépositaire et un calendrier de règlement prévisible.
KuCoin en bref
- Création : 2017
- Intégrations de conservation : Ceffu MirrorX et Cactus Custody
- Modèle de compte : sous‑comptes institutionnels dédiés chez le dépositaire
- Cartographie du collatéral : délégation 1:1 des soldes éligibles détenus en conservation
- Règlement : cycles automatisés de quatre heures dans les deux intégrations documentées
- Public cible : intervenants institutionnels utilisant Ceffu ou Cactus Custody
Comment fonctionne le modèle de sous‑compte dépositaire de KuCoin ?
En janvier 2026, KuCoin a annoncé sa solution hors plateforme avec Ceffu, permettant aux clients institutionnels éligibles de créer des “Custodian Sub‑Accounts” dédiés, reliés à leurs comptes Ceffu.
Les actifs pris en charge peuvent être délégués via Ceffu, tandis que les soldes correspondants deviennent disponibles pour le trading sur KuCoin.
Le dispositif est conçu pour se régler automatiquement toutes les quatre heures, le règlement étant géré entre KuCoin et Ceffu.
KuCoin propose un montage similaire via Cactus Custody.
Dans ce cadre, les institutions lient un compte dépositaire à un sous‑compte KuCoin dédié et peuvent trader les produits au comptant et à terme éligibles, tandis que le règlement est assuré au travers de l’intégration avec le dépositaire.
Pour un desk déjà client de l’un de ces prestataires, ce schéma peut alléger la charge opérationnelle liée aux transferts répétés de collatéral vers et depuis la plateforme.
En revanche, les sous‑comptes adossés à un dépositaire n’offrent pas les mêmes prérogatives que les comptes KuCoin classiques. Des fonctions comme les virements internes, dépôts, retraits ou l’accès à la marge peuvent être restreintes.
Avantages et limites de KuCoin
Avantages
- Intégrations formalisées avec Ceffu et Cactus Custody
- Sous‑comptes institutionnels dédiés liés au dépositaire
- Règlement automatisé toutes les quatre heures
- Accès API pour les comptes de trading éligibles
Inconvénients
- Moins de solutions de conservation documentées que certains concurrents
- Fonctions restreintes pour les sous‑comptes dépositaires
- Couverture produit et exigences de collatéral variables selon l’intégration
Verdict : KuCoin constitue une alternative opérationnelle pour les institutions déjà clientes de Ceffu ou Cactus Custody. Son intérêt principal réside dans un workflow de collatéral “miroir” relativement simple et un processus de règlement programmé.
Comment fonctionne le trading avec conservation chez un tiers ? Exemple avec 5 millions de dollars
L’idée de laisser les actifs chez un dépositaire tout en tradant sur une plateforme paraît simple. Mais qu’en est‑il lorsqu’il s’agit de montants significatifs ?
Prenons l’exemple d’un gérant d’actifs qui supervise un portefeuille de 5 millions de dollars en actifs numériques.
Le fonds conserve ce portefeuille auprès d’un dépositaire tiers agréé et souhaite mobiliser 1 million de dollars en collatéral pour du trading crypto.
Dans le cadre d’un dispositif de règlement hors plateforme éligible, le processus pourrait se dérouler ainsi :
- Conserver les actifs en externe. Le fonds maintient son portefeuille de 5 millions de dollars chez le dépositaire, au lieu de transférer l’intégralité du solde sur une plateforme.
- Déléguer le collatéral éligible. Le gérant désigne 1 million de dollars d’actifs admissibles comme collatéral de trading dans le cadre du schéma de conservation choisi.
- Obtenir du crédit de trading. Dans un modèle 1:1, la plateforme reconnaît 1 million de dollars de collatéral éligible. Ce crédit peut être inférieur selon l’actif et le prestataire retenu.
- Exécuter les transactions. Le desk passe des ordres au comptant ou à terme sur les produits pris en charge.
- Régler les obligations. Supposons que les positions dégagent une perte nette de 40 000 dollars. La plateforme et le dépositaire règlent cette obligation conformément au processus et au calendrier convenus.
Le solde restant en conservation ne doit pas nécessairement être transféré sur la plateforme du seul fait que le fonds trade.
Cependant, ces 40 000 dollars de perte ne représentent pas un plafond de perte garanti. Si des positions à effet de levier évoluent défavorablement, des pertes supplémentaires, appels de marge ou obligations de liquidation peuvent survenir.
C’est précisément cette distinction que les gérants d’actifs doivent intégrer.
La conservation chez un tiers modifie le lieu de détention des actifs et la manière dont le collatéral est géré. Elle ne neutralise pas le risque inhérent aux stratégies de trading sous‑jacentes.
Que doivent comparer les gérants d’actifs avant de choisir une plateforme ?
À ce stade, la tentation peut être de retenir la plateforme affichant le plus grand nombre de partenaires de conservation.
Mais le nombre de partenaires ne suffit pas. Un dispositif de conservation n’est pertinent que si sa structure juridique, son processus de règlement et ses permissions de trading répondent aux besoins du fonds.
1. Le dépositaire est‑il indépendant de la plateforme ?
La première question concerne la structure juridique de conservation.
Certains dispositifs reposent sur des dépositaires tiers régulés. D’autres sur des coffres de collatéral gérés technologiquement, des comptes ségrégués ou encore des prestataires de conservation entretenant leurs propres relations commerciales avec les plateformes de trading.
Les gérants doivent clarifier qui détient juridiquement les actifs, comment ils sont ségrégués et quels droits s’appliquent en cas d’insolvabilité du dépositaire ou de la plateforme.
2. Le fonds peut‑il conserver ses workflows de conservation et d’approbation existants ?
Migrer des actifs vers un nouveau prestataire peut impliquer une validation par le comité d’investissement, des revues de conformité, de nouveaux droits sur les wallets et des ajustements dans la chaîne de reporting.
Une plateforme qui s’intègre au dépositaire déjà utilisé par le gérant peut limiter cette charge opérationnelle.
C’est l’une des raisons pour lesquelles le réseau multi‑partenaires Open Custody Network de Bitget est intéressant : différentes institutions peuvent, en principe, raccorder leur infrastructure de conservation existante aux marchés de trading pris en charge.
3. Comment le collatéral de trading est‑il calculé ?
Tous les actifs détenus en externe ne sont pas traités de la même manière.
Une plateforme peut reconnaître le collatéral en USDT à 1:1 tout en appliquant une décote sur le BTC ou l’ETH. D’autres dispositifs peuvent reposer sur des financements basés sur des ratios prêt‑valeur plutôt que sur un strict miroir des soldes de trading.
Avant l’onboarding, les institutions doivent clarifier :
- Les actifs de collatéral éligibles et les décotes appliquées
- Le crédit de trading disponible et les exigences de marge
- Les seuils de rechargement de collatéral et de liquidation
- La possibilité de retirer les profits avant règlement
- Le traitement du collatéral en cas de litige ou de perturbation de marché
Un ratio de crédit plus généreux n’est pas forcément préférable s’il s’accompagne de conditions de risque ou de financement défavorables.
4. Que se passe‑t‑il lors du règlement ?
Le calendrier de règlement est l’un des éléments clés à analyser : fréquence des cycles, netting des positions, gestion des appels de marge en cours de période, et priorisation des flux en cas de volatilité extrême.L’un des principaux points de divergence entre les modèles de conservation tient au calendrier de règlement.
Certains dispositifs prévoient un règlement toutes les quatre ou huit heures. D’autres fonctionnent sur une base quotidienne, ou seulement lorsque des seuils de pertes prédéfinis sont atteints.
Le bon tempo dépend du volume de trading, du collatéral disponible au niveau du fonds et de sa tolérance vis‑à‑vis des engagements non réglés.
Un market maker très actif privilégiera généralement une réconciliation fréquente, tandis qu’un gérant avec une rotation plus faible pourra opter pour une structure de règlement différente.
Le gérant doit aussi savoir ce qu’il se passe en cas de contestation des instructions de règlement, de retard dans un transfert de collatéral ou de suspension temporaire de cotation sur la plateforme.
5. Quels sont les coûts totaux ?
Le recours à un dépositaire tiers peut réduire la fréquence des transferts, mais n’est pas automatiquement plus économique.
Selon la configuration retenue, les institutionnels peuvent supporter des frais de conservation, de règlement, des coûts de gas on-chain, des coûts d’emprunt ou encore des spreads de financement.
Ces charges s’ajoutent aux frais de trading facturés par les plateformes.
Par exemple, un montage de financement adossé à une banque-dépositaire peut offrir des avantages opérationnels qui justifient son coût, tandis qu’un modèle de règlement off-chain pourra s’avérer plus compétitif pour une stratégie à très haute fréquence.
La bonne base de comparaison reste le coût complet de fonctionnement de l’activité de trading, et non les seuls frais maker/taker mis en avant par l’exchange.
6. La plateforme peut‑elle supporter la stratégie du fonds ?
Il convient enfin de vérifier que l’intégration de conservation est compatible avec les produits que le fonds prévoit réellement de traiter.
Spot, marge, contrats perpétuels, options ou encore comptes en cross margin peuvent répondre à des critères d’éligibilité différents.
Les maisons de trading professionnelles doivent également contrôler les permissions API, la gestion des sous‑comptes, les limites d’exécution, les capacités de reporting et le suivi du risque en temps réel.
Une solution de conservation attrayante a peu de valeur si le fonds ne peut pas l’utiliser pour mettre en œuvre sa stratégie cible.
Conclusion
Les asset managers ne sont plus contraints de s’appuyer exclusivement sur des collatéraux détenus directement par les plateformes pour accéder aux marchés crypto. Bitget, Binance, OKX, Deribit et KuCoin proposent tous des dispositifs permettant de dissocier conservation et trading, avec des positionnements distincts. Bitget se distingue par la flexibilité de son Open Custody Network et son intégration avec les infrastructures de trading institutionnelles. Binance met en avant des solutions de collatéral adossées à des banques, OKX se concentre sur la conservation régulée et le règlement automatisé, Deribit offre une large palette d’outils pour traders de produits dérivés, et KuCoin propose des solutions pragmatiques de collatéral “miroir”.
Au final, la meilleure plateforme sera celle qui s’aligne avec la politique de conservation du gérant, ses besoins de trading et son appétit pour le risque. À mesure que les capitaux institutionnels affluent vers les actifs numériques, la capacité de choisir le lieu de conservation tout en conservant un accès efficace à la liquidité de marché devient un élément structurant de l’infrastructure crypto professionnelle. Les plateformes capables d’orchestrer efficacement conservation, règlement et exécution seront les mieux placées pour accompagner la prochaine phase d’adoption institutionnelle.
Foire aux questions
1. Quelles plateformes crypto permettent aux asset managers de trader avec un dépositaire tiers ?
Bitget, Binance, OKX, Deribit et KuCoin proposent des dispositifs formalisés permettant aux institutions éligibles de traiter tout en conservant les actifs éligibles auprès d’un dépositaire externe ou dans des structures de collatéral sous contrôle séparé. Bitget s’appuie sur cinq solutions partenaires via son Open Custody Network, tandis que les autres plateformes déclinent différents modèles bancaires, de conservation, de mirroring et de règlement.
2. Les asset managers peuvent‑ils trader des crypto sans déposer les actifs directement sur une plateforme ?
Oui. Les institutions éligibles peuvent utiliser des mécanismes de règlement off‑exchange ou des montages de collatéral adossés à un dépositaire pour accéder aux marchés des exchanges concernés, sans transférer l’intégralité du collatéral sous‑jacent vers des wallets classiques contrôlés par la plateforme. Les lignes de crédit de trading, les droits sur collatéral et les modalités de règlement dépendent du prestataire et des termes contractuels.
3. Bitget propose‑t‑il une conservation tierce pour les investisseurs institutionnels ?
Oui. Bitget prend en charge des dispositifs de conservation et de collatéral externes via son Open Custody Network. Les clients éligibles peuvent accéder aux produits spot, marge et dérivés listés, tout en conservant les actifs dans la structure de conservation externe applicable. Les fonctionnalités de trading proposées et les conditions de collatéral varient selon les partenaires.
4. Quels dépositaires les asset managers peuvent‑ils utiliser avec Bitget ?
L’Open Custody Network de Bitget inclut Copper ClearLoop, Cactus Custody Oasis, Fireblocks Off Exchange, Bitfire PrimeMirror et OSL MirrorEX.
5. Les hedge funds peuvent‑ils traiter des futures tout en conservant leur collatéral chez un dépositaire externe ?
Oui, dans le cadre des dispositifs pris en charge. Bitget, OKX, Deribit et d’autres plateformes offrent un accès institutionnel aux futures adossé à des solutions de conservation. Le dépositaire choisi doit toutefois supporter le produit concerné, et le fonds reste responsable de ses exigences de marge, de ses pertes éventuelles, du risque de liquidation et de ses obligations de règlement.
6. En quoi la conservation tierce diffère‑t‑elle de la conservation classique sur exchange ?
Dans un schéma de conservation classique, les actifs déposés sont détenus sous la garde de la plateforme. Avec une conservation tierce, les actifs éligibles restent chez un prestataire séparé, l’exchange se limitant à la fonction d’exécution. Cela permet de réduire la concentration du risque de conservation, mais introduit ses propres enjeux juridiques, opérationnels et de règlement.
7. Le règlement off‑exchange élimine‑t‑il le risque de contrepartie ?
Non. Le règlement off‑exchange peut réduire l’exposition liée à la détention directe des actifs sur une plateforme de négociation, mais il n’élimine ni le risque de défaut de l’exchange, ni le risque lié au dépositaire, ni les litiges de règlement, ni le risque lié à l’exécution du collatéral, ni les pertes de marché. Les institutions doivent continuer d’évaluer l’architecture juridique et opérationnelle dans son ensemble.
Avertissement : Cet article est fourni à titre purement informatif et ne constitue en aucun cas un conseil financier ou en investissement. Les dispositifs de conservation et de règlement comportent des risques et restent soumis à des critères d’éligibilité, à des contraintes de juridiction et aux conditions contractuelles applicables.