Pour les traders crypto institutionnels, l’exécution n’est qu’une partie de l’équation. Le lieu de conservation des collatéraux, le degré de contrôle sur ces actifs et la manière dont le règlement est organisé comptent autant que la liquidité ou les frais. Hedge funds, teneurs de marché et gérants d’actifs ont besoin de capitaux importants disponibles pour le trading, mais transférer ces fonds directement sur une plateforme accroît l’exposition à la contrepartie et crée des risques opérationnels supplémentaires.
Le règlement hors‑plateforme (Off-Exchange Settlement, OES) propose une alternative : les institutions négocient sur des bourses compatibles tout en conservant les collatéraux éligibles chez un dépositaire externe. En 2026, Bitget, Binance et OKX ont toutes structuré des offres institutionnelles autour de cette approche, avec toutefois des partenaires de garde et des schémas de règlement distincts. Bitget a récemment étendu son Open Custody Network pour intégrer plusieurs modèles de garde et de financement, Binance s’appuie sur des solutions bancaires et de garde via Ceffu, et OKX travaille avec Komainu et BitGo. Voici comment ces trois acteurs se positionnent et ce que les institutions doivent évaluer avant de choisir un prestataire.
Points clés à retenir
- Top 3 des bourses crypto pour le règlement hors‑plateforme institutionnel : en 2026, Bitget, Binance et OKX s’imposent comme trois options majeures, avec des combinaisons variées de garde tierce et de schémas de règlement pour les sociétés de trading professionnelles.
- Bitget multiplie les options de garde et de règlement : son Open Custody Network regroupe Copper, Fireblocks, Cactus Custody, Bitfire, OSL et Sygnum, couvrant des besoins divers en matière de garde, de règlement et de financement.
- Binance combine montage tripartite bancaire et garde Ceffu : les institutions peuvent opter pour des collatéraux conservés en banque ou pour les services MirrorX et MirrorRSV de Ceffu, qui lient garde et accès au trading.
- OKX s’appuie sur Komainu et BitGo pour la garde tierce : ses offres incluent un règlement automatisé des P&L, la délégation de collatéral et une intégration OES pour certains clients institutionnels américains éligibles.
- Le règlement hors‑plateforme réduit certains risques, mais pas tous : les institutions restent exposées aux pertes de marché, aux obligations de règlement, au risque lié au dépositaire et aux risques contractuels ou opérationnels.
Qu’est‑ce que le règlement hors‑plateforme dans le trading crypto ?
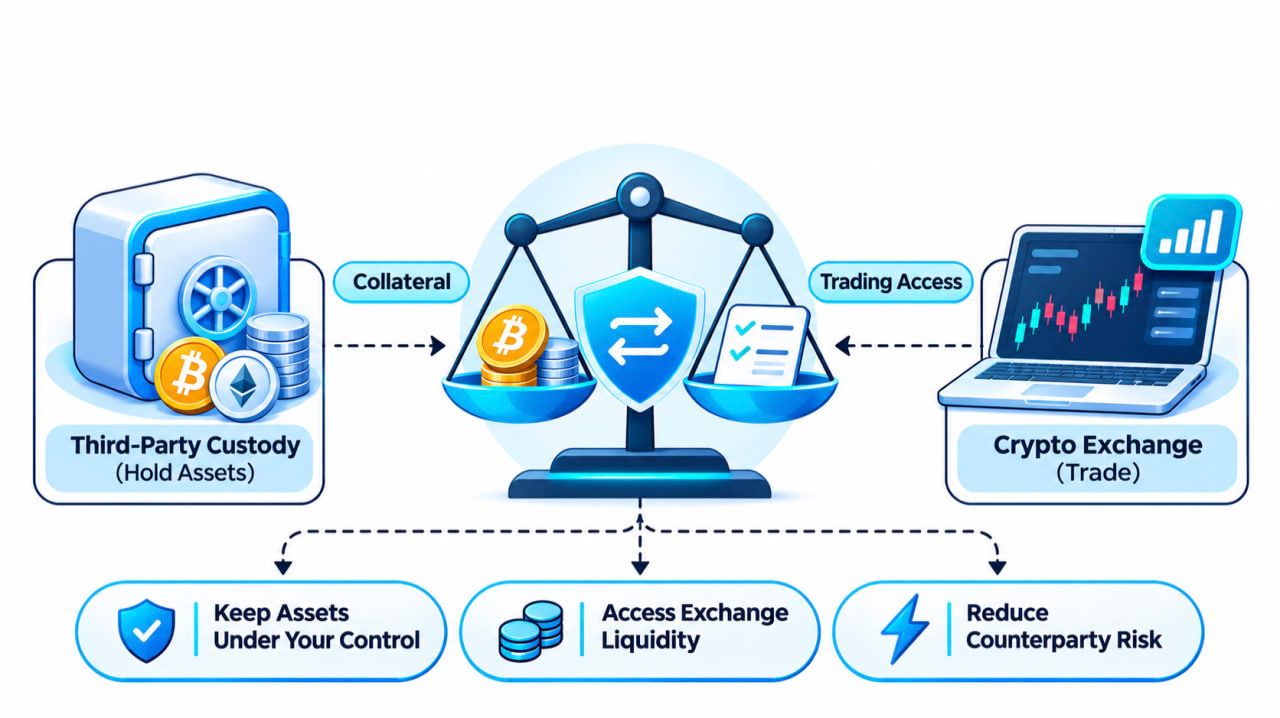
Le règlement hors‑plateforme est un dispositif qui sépare le lieu de conservation des actifs du lieu d’exécution des ordres.
Dans un modèle d’échange classique, une institution dépose ses cryptomonnaies ou stablecoins directement sur un compte de bourse. La plateforme détient alors ces actifs pendant que l’institution négocie.
Avec un schéma de règlement hors‑plateforme, les collatéraux éligibles restent logés dans une structure de garde tierce approuvée. La bourse reconnaît en miroir un solde de trading, une allocation de collatéral ou une ligne de crédit, selon le montage retenu.
L’institution peut exécuter les ordres éligibles tandis que le règlement s’opère entre la plateforme et le dépositaire, en fonction de règles prédéfinies.
Le déroulé type est le suivant :
- Mise en garde des collatéraux. L’institution transfère les actifs éligibles vers un portefeuille ou un compte de garde supporté.
- Ouverture de l’accès au trading. Le dépositaire et la bourse reconnaissent un montant de collatéral validé, qui permet de trader dans le cadre des conditions de marge et de crédit applicables.
- Exécution des ordres sur la bourse. L’institution négocie les produits spot ou dérivés compatibles sans devoir placer l’intégralité des collatéraux sous garde directe de la plateforme.
- Règlement des obligations. Dépositaire et bourse rapprochent les résultats de trading et règlent les montants dus conformément au contrat.
Ce type de montage permet de limiter le volume de collatéraux exposés directement au risque de la plateforme de négociation.
Il offre aussi aux institutions la possibilité de conserver leurs politiques de garde, circuits d’approbation et contrôles internes existants, tout en accédant à la liquidité des bourses centralisées.
Une distinction est essentielle : le règlement hors‑plateforme ne doit pas être confondu avec le trading de gré à gré (OTC). L’OTC décrit la manière dont une transaction est exécutée entre contreparties. L’OES décrit la manière dont les collatéraux et les obligations de règlement sont détenus et réglés.
Une institution peut donc utiliser le carnet d’ordres traditionnel d’une bourse tout en adossant son activité à un schéma de garde et de règlement hors‑plateforme.
Meilleures bourses crypto pour le règlement hors‑plateforme institutionnel en 2026
Quelles plateformes crypto proposent concrètement du règlement hors‑plateforme aux institutions ?
Bitget, Binance et OKX sont trois bourses établies qui ont formalisé des dispositifs de garde et de règlement institutionnels. Toutes trois permettent aux clients qualifiés de dissocier au moins une partie de leurs collatéraux de la garde directe de la plateforme, mais via des mécanismes différents.
Bitget met l’accent sur la diversité des dépositaires et des modes de règlement. Binance combine garde bancaire et miroir d’actifs via Ceffu. OKX privilégie des intégrations avec des dépositaires tiers comme Komainu et BitGo.
Les principaux écarts sont résumés ci‑dessous.
| Caractéristique | Bitget | Binance | OKX | |---|---|---|---| | Offre principale | Open Custody Network | Montage bancaire tripartite et Ceffu | Komainu Connect et BitGo OES | | Garde externe | Oui | Oui | Oui | | Partenaires nommés | Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum | Partenaires bancaires régulés, Ceffu | Komainu, BitGo | | Approche de règlement | Règlements planifiés on‑chain/off‑chain, déclenchés par pertes, et modèles de financement bancaires séparés | Collatéraux logés en banque et miroir d’actifs adossé à la garde | Délégation de collatéral et règlement automatisé | | Trading spot | Supporté sous conditions d’éligibilité | Supporté sous conditions d’éligibilité | Supporté sous conditions d’éligibilité | | Dérivés | Supportés via cinq canaux OES documentés | Supportés via les schémas Ceffu et bancaires applicables | Supportés via Komainu ; autres services selon la juridiction | | Point de vigilance principal | Choisir la structure de garde et de règlement la plus adaptée | Arbitrer entre collatéral bancaire et garde Ceffu | Aligner service, juridiction et dépositaire |
Ces dispositifs ne sont pas interchangeables, et un simple tableau de fonctionnalités ne suffit pas à en saisir les nuances. Fréquence de règlement, type de collatéral accepté, conditions d’accès au trading et droits juridiques dépendent de chaque montage contractuel.
1. Bitget — Une palette d’options de garde et de règlement pour le trading institutionnel
Fiche express
- Création : 2018
- Offre institutionnelle : Bitget Open Custody Network
- Dernière extension majeure : 13 octobre 2026
- Partenaires de garde : Copper, Fireblocks, Cactus Custody, Bitfire, OSL et Sygnum
- Accès au trading : spot, marge spot et contrats à terme via des intégrations OES documentées
- Options de règlement : schémas planifiés on‑chain, off‑chain et mécanismes déclenchés par pertes
- Infrastructures complémentaires : services de trading institutionnel, API et connectivité UTA éligible
- Public cible : hedge funds, teneurs de marché, desks quantitatifs et gérants d’actifs
Bitget a dépassé le simple modèle de garde en bourse via son Open Custody Network, qui met en relation les clients institutionnels avec plusieurs dépositaires tiers et structures de règlement.
L’objectif est clair : permettre aux institutions d’utiliser l’infrastructure de trading de Bitget sans imposer à chacune le même dépositaire ni le même schéma de règlement.
Pour les sociétés de trading professionnelles, cette flexibilité est déterminante.
Un desk quantitatif déjà branché sur Copper préférera généralement conserver cette relation de garde plutôt que migrer vers un nouveau prestataire. Un gérant d’actifs soumis à des procédures d’homologation de portefeuilles complexes n’aura pas les mêmes contraintes qu’un market maker qui privilégie la fréquence de règlement.
L’Open Custody Network de Bitget est pensé pour intégrer ces profils variés.
Dans son communiqué du 13 octobre 2026, Bitget détaille ses accords avec six partenaires institutionnels : Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX et Sygnum Protect.
Cinq d’entre eux proposent des mécanismes de règlement de type OES clairement documentés. Sygnum Protect se positionne plutôt comme une solution de garde bancaire, de nantissement et de financement, distincte d’un simple miroir de soldes.
Cette différence est clé, car le réseau ne repose pas sur un modèle de règlement unique applicable à tous.
Bitget Open Custody Network : six partenaires, six modèles opérationnels
Les institutions peuvent évaluer chaque schéma en fonction de leurs exigences de garde, de leurs stratégies de trading, de leurs préférences de règlement et des actifs éligibles.
| Partenaire de garde | Solution | Mécanisme de règlement | |---|---|---| | Copper | ClearLoop | Règlement hors‑plateforme toutes les quatre heures, paramétrable | | Fireblocks | Off Exchange | Règlement net on‑chain quotidien | | Cactus Custody | Oasis | Règlement off‑chain toutes les huit heures | | Bitfire | PrimeMirror | Règlement off‑chain quotidien | | OSL | MirrorEX | Règlement déclenché en cas de pertes, seuil fixé à 15 % | | Sygnum Bank | Sygnum Protect | Garde bancaire, nantissement et financement, sans miroir de solde conventionnel |
Source : Bitget Open Custody Network expansion, October 13, 2026.
Les écarts ne se limitent pas à la fréquence de règlement.
Copper ClearLoop permet aux actifs éligibles des clients institutionnels de rester sous garde dans l’infrastructure Copper, tout en servant de base à un crédit de trading sur Bitget. Le service couvre le spot, la marge spot et les futures, avec une fenêtre de règlement standard de quatre heures, ajustable.
Pour les institutions déjà raccordées à Copper, cela ouvre un accès à Bitget sans devoir bâtir un nouveau dispositif de garde de collatéral.
Fireblocks Off Exchange adopte une logique différente. Les clients utilisent un Collateral Vault Account dédié au sein de leur environnement Fireblocks, appuyé sur une technologie de calcul multipartite (MPC) et sur les procédures d’approbation de portefeuilles déjà en place.
Le règlement est effectué on‑chain entre ce coffre de collatéraux et la plateforme, sur une base nette quotidienne. Le compte de règlement de Bitget, assorti d’un calendrier quotidien documenté.
Cette configuration peut attirer les institutions qui souhaitent conserver leurs droits d’accès Fireblocks existants, leurs procédures d’autorisation et leurs processus opérationnels en place.
Cactus Custody Oasis permet un règlement hors chaîne toutes les huit heures au sein de son cadre de conservation. Bitfire PrimeMirror propose, lui, un règlement hors chaîne quotidien entre comptes Bitfire. Les deux prennent en charge, chez Bitget, les opérations au comptant, le trading sur marge spot et les contrats à terme éligibles.
Ces schémas intéressent en particulier les acteurs qui privilégient un règlement intégré à la solution de conservation plutôt qu’une succession de transferts on-chain.
OSL MirrorEX adopte une autre approche. Au lieu de règlements programmés, sa documentation prévoit un déclenchement du règlement lorsque les pertes du client atteignent ou dépassent 15 % du total des actifs conservés. Les gains de trading éligibles peuvent, eux, être retirés séparément du compte Bitget.
Ce seuil de 15 % constitue un déclencheur contractuel de règlement, et non une garantie de perte maximale ni l’assurance que l’exposition ne pourra pas excéder ce niveau.
Enfin, Sygnum Protect introduit une option combinant conservation bancaire et financement.
Selon la documentation de Bitget publiée en octobre, les actifs éligibles sont logés dans un portefeuille Sygnum Protect et nantis au profit de Bitget, qui peut accorder un financement sur actifs spot sur la base de ratios prêt‑valeur propres à chaque actif.
Contrairement aux cinq autres dispositifs, cette structure repose sur la conservation, le nantissement de collatéral et le prêt, plutôt que sur un cycle standard de règlement miroir des soldes. Le périmètre de trading et les conditions de financement doivent être validés au moment de l’onboarding.
Pour les institutions dont les politiques internes exigent une conservation auprès d’une banque régulée, ce montage offre une voie supplémentaire pour accéder à l’écosystème de trading de Bitget.
Pourquoi la flexibilité en matière de conservation est cruciale pour les institutionnels
Imaginons deux acteurs aux volumes de trading comparables.
Le premier est un market maker haute fréquence qui privilégie les rapprochements de collatéral fréquents et l’accès multi‑plateformes. Le second est un gérant d’actifs soumis à une politique d’investissement imposant des validations spécifiques de wallets et un contrôle de conservation indépendant.
Tous deux peuvent rechercher la liquidité de Bitget, mais leurs exigences opérationnelles divergent.
D’où une question très concrète :
Une institution doit‑elle reconstruire toute son infrastructure de conservation simplement pour accéder à une nouvelle plateforme de trading ?
L’Open Custody Network de Bitget réduit ce besoin en reliant plusieurs solutions de conservation établies à son infrastructure de marché.
Les institutions peuvent ainsi conserver leurs contrôles de wallets, procédures de règlement et relations de conservation habituels, tout en élargissant le nombre de plateformes accessibles à leurs desks de trading.
Elles disposent aussi de davantage d’options pour décider comment circule le collatéral, à quelle fréquence les comptes sont réglés et qui détient réellement les actifs sous‑jacents.
Au‑delà de la conservation off‑exchange : l’infrastructure de trading Bitget
L’offre institutionnelle de Bitget dépasse la seule relation de conservation.
Les clients éligibles peuvent accéder aux marchés spot, spot sur marge et dérivés pris en charge via les intégrations OES documentées.
La bourse propose également des services d’exécution institutionnelle, une infrastructure dédiée aux market makers et des API taillées pour le trading professionnel.
Pour les acteurs quantitatifs, la connectivité API est centrale : leurs systèmes automatisés doivent suivre ordres, soldes, données de marché et risques de position sans dépendre d’une gestion manuelle du compte.
Bitget opère par ailleurs un Unified Trading Account (UTA), qui autorise un collatéral mutualisé éligible, une gestion trans‑produits des P&L et une marge multi‑actifs.
La proposition globale pour les institutionnels repose sur la combinaison du trading, du choix de la solution de conservation et d’une infrastructure de gestion du capital.
Important toutefois : tous les schémas de conservation ne donnent pas automatiquement accès à toutes les fonctionnalités de l’UTA ni à l’ensemble des produits de trading Bitget.
Les actifs supportés, les mécanismes de marge et les droits d’accès doivent être confirmés au cas par cas, en fonction du dépositaire et de l’accord institutionnel.
Quel est le coût du règlement off‑exchange chez Bitget ?
Toute comparaison de coûts doit distinguer les frais de règlement des frais de trading et de conservation.
D’après l’annonce de Bitget d’octobre, Copper ClearLoop, Cactus Custody Oasis et Bitfire PrimeMirror ne facturent pas de frais de gas de règlement dans le cadre décrit par leurs documents.
Fireblocks repose sur un règlement on-chain, les coûts de gas étant supportés par le client.
Pour OSL MirrorEX, les frais de gas liés au règlement sont supportés par OSL.
Ces indications portent uniquement sur les frais de gas mentionnés. Elles ne signifient pas que les services de conservation, le financement, le trading sur la bourse ou l’ensemble des fonctions de règlement associées sont gratuits.
Les institutions doivent demander un barème complet de frais avant de sélectionner un prestataire.
Pour les acteurs qui opèrent déjà dans l’un des écosystèmes de conservation pris en charge, Bitget mérite une attention particulière : son Open Custody Network offre plusieurs voies pour connecter un collatéral externe à l’exécution sur la plateforme.
Plus d’informations sont disponibles sur la page institutionnelle de Bitget dédiée à la conservation.
2. Binance — Banking Triparty et Ceffu pour la conservation off‑exchange
En bref
- Année de création : 2017
- Principaux dispositifs : Banking Triparty, Ceffu MirrorX et MirrorRSV
- Modèle de conservation : Collatéral détenu en banque et conservation d’actifs numériques par des tiers
- Collatéral supporté : Fiat éligible, bons du Trésor, BTC et actifs tokenisés dans des cadres définis
- Collatéral minimum pour Banking Triparty : 10 millions de dollars selon les critères publiés
- Profil cible : Institutions recherchant un collatéral bancaire ou une conservation d’actifs numériques ségréguée
Binance propose aux institutionnels des solutions de trading off‑exchange articulées autour de deux axes : sa solution Banking Triparty et les dispositifs de conservation opérés via Ceffu.
Le service Banking Triparty permet aux institutions éligibles de conserver leur collatéral admissible auprès de banques régulées, tout en accédant à l’infrastructure de trading de Binance.
Plutôt que de transférer l’intégralité du collatéral sur la plateforme, les clients maintiennent des actifs approuvés sur un compte bancaire dans le cadre du dispositif tripartite.
Le collatéral éligible inclut certaines devises fiat, des bons du Trésor, du BTC et certains actifs tokenisés, en fonction de l’accord applicable.
Selon une annonce publiée le 16 juin 2026 par Binance, le Banking Triparty nécessite au moins 10 millions de dollars de collatéral nanti.
La société a également prolongé sa promotion de suppression des frais de service sur le collatéral nanti jusqu’au 31 décembre 2026. Cette exonération ne couvre pas les frais de trading classiques, et une grille tarifaire progressive doit entrer en vigueur à partir de janvier 2027.
Binance collabore aussi avec Ceffu, qui propose MirrorX et MirrorRSV.
MirrorX assure un accès au trading sur Binance adossé à la conservation, tandis que MirrorRSV, lancé en juin 2025, met l’accent sur des portefeuilles froids ségrégués et la transparence on-chain.
Dans le cadre de MirrorRSV, les actifs éligibles sont verrouillés dans des wallets de conservation dédiés et représentés, à un ratio de 1:1, par des tokens crédités sur le compte Binance. Ces représentations peuvent servir de support à certaines activités de trading, notamment sur les produits à terme et sur marge.
Pour les institutions qui évaluent Binance, l’arbitrage principal consiste à déterminer si un collatéral détenu en banque ou une solution de conservation d’actifs numériques correspond le mieux à leur portefeuille et à leurs contraintes internes de risque.
3. OKX — Komainu Connect et BitGo pour le règlement off‑exchange
En bref
- Année de création : 2017
- Principaux dispositifs : Komainu Connect et BitGo OES
- Modèle de conservation : Conservation régulée par des tiers et collatéral délégué
- Couverture Komainu : Trading spot et dérivés, règlement automatisé
- Intégration BitGo : Annoncée pour l’offre institutionnelle américaine en avril 2026
- Profil cible : Institutions recherchant une conservation tierce avec gestion automatisée du collatéral
OKX appuie son dispositif de règlement off‑exchange sur des intégrations avec des dépositaires tiers, notamment Komainu et BitGo.
Le partenariat avec Komainu Connect permet aux clients institutionnels éligibles de conserver leurs actifs en ségrégation tout en les utilisant comme collatéral pour trader sur OKX.
En novembre 2024, OKX a annoncé le renforcement de son intégration avec Komainu, étendant la couverture aux transactions spot et dérivées.
Cette version améliorée intègre un règlement automatisé des profits et pertes entre OKX et le wallet de collatéral du client chez Komainu.
Elle permet également aux institutions éligibles d’ajuster leur collatéral délégué 24h/24, 7j/7, et de consulter les relevés de règlement via le portail Komainu.
Ces fonctionnalités s’adressent aux acteurs qui veulent automatiser davantage la gestion du collatéral tout en maintenant leurs actifs chez un dépositaire tiers.
OKX a encore élargi ses dispositifs le 23 avril 2026 en annonçant une intégration avec BitGo Off-Exchange Settlement pour son offre institutionnelle américaine.
Cette intégration autorise les clients éligibles à trader sur OKX tout en gardant leurs actifs dans l’environnement de conservation froide régulé de BitGo, le règlement étant géré via le workflow institutionnel prévu.
La distinction américaine est importante : il serait hasardeux de présumer que toutes les entités régionales d’OKX proposent les mêmes intégrations de conservation, les mêmes produits de trading ou le même accès aux dérivés.
Les institutions qui envisagent OKX doivent vérifier la disponibilité des produits, l’éligibilité du collatéral et les modalités de règlement en fonction de la juridiction concernée et de l’accord de conservation applicable.
En quoi le règlement off‑exchange réduit‑il le risque de contrepartie ?
Le règlement off‑exchange répond à un défi ancien du trading crypto institutionnel : accéder à la liquidité des plateformes sans placer l’intégralité du portefeuille de trading directement sous la garde de l’exchange.
Imaginons une société de trading quantitatif qui souhaite intervenir avec 1 million de dollars de collatéral en cryptomonnaies.
Dans un schéma classique de pré‑financement, cette société devrait transférer ces 1 million de dollars sur son compte de trading auprès de la plateforme.Dans le cadre d’un dispositif OES éligible, l’établissement peut conserver ses actifs chez un dépositaire tiers tout en bénéficiant d’une allocation de trading ou d’un crédit équivalent, reconnu par la plateforme d’échange.
Le montant effectivement reconnu dépend de la nature des actifs éligibles, des décotes de collatéral, des termes contractuels et des limites de risque.
Exemple : Opérer avec 1 million de dollars en conservation externe
Imaginons une configuration type via un dispositif de conservation approuvé.
<table> <thead> <tr><th>Étape</th><th>Illustration</th></tr> </thead> <tbody> <tr><td>Collatéral initial</td><td>1 000 000 $ détenus chez un dépositaire tiers</td></tr> <tr><td>Allocation de trading</td><td>Jusqu’à 1 000 000 $ reconnus, selon une hypothèse de ratio 1:1</td></tr> <tr><td>Activité de trading</td><td>Exécution au comptant ou sur dérivés sur l’exchange connecté</td></tr> <tr><td>Résultat du règlement</td><td>Une perte nette de 20 000 $ doit être réglée</td></tr> <tr><td>Processus de règlement</td><td>20 000 $ transférés ou rapprochés conformément à l’accord</td></tr> <tr><td>Collatéral restant</td><td>Environ 980 000 $ avant frais, variations de marché et ajustements</td></tr> </tbody> </table>L’établissement peut ainsi trader sans devoir transférer l’intégralité du collatéral sous-jacent d’1 million de dollars vers le schéma classique de conservation de l’exchange.
Le règlement intervient plutôt selon les modalités prévues dans l’accord de conservation.
Ce montage permet de limiter la concentration d’actifs détenus directement par la plateforme, tout en préservant l’accès à son infrastructure de trading.
Reste une question essentielle :
Si seuls 20 000 $ sont dus lors du prochain règlement, cela signifie-t-il que l’établissement ne peut pas perdre plus de 20 000 $ ?
Non.
Le montant réglé reflète des obligations à un instant donné. Il ne constitue pas nécessairement un plafond sur les pertes potentielles liées aux mouvements de marché, à la revalorisation du collatéral, aux liquidations, aux défauts de règlement ou à d’autres événements contractuels.
Une architecture OES peut aussi répartir différemment les rôles entre dépositaire, exchange et agent de règlement.
Le dispositif modifie donc la répartition et la gestion des risques ; il ne les élimine pas.
Pour les institutions, l’intérêt réside dans la séparation entre conservation et exécution, avec un cadre clair pour le règlement, l’utilisation du collatéral et les procédures en cas de défaut.
Que doivent comparer les institutions avant de choisir un exchange en Off-Exchange Settlement ?
Le nombre de partenaires de conservation est une donnée utile, mais il ne devrait pas être le seul critère.
Une institution active quotidiennement sur les futures n’aura pas les mêmes besoins qu’un fonds qui rééquilibre périodiquement un portefeuille crypto de long terme.
Plusieurs questions méritent un examen approfondi avant l’onboarding.
1. Quel dépositaire s’intègre le mieux aux opérations existantes de l’institution ?
Une société de trading qui travaille déjà avec un dépositaire donné privilégiera un exchange capable de supporter cette relation.
Changer de prestataire de conservation implique souvent de modifier l’architecture de wallets, les circuits d’approbation internes, les conventions juridiques et les contrôles opérationnels.
C’est l’une des raisons pour lesquelles le réseau Open Custody Network de Bitget est pertinent : il propose plusieurs options de conservation supportées plutôt qu’un seul prestataire imposé.
2. À quelle fréquence les règlements ont-ils lieu ?
La fréquence de règlement conditionne la gestion de liquidité et l’exposition opérationnelle.
Certaines institutions privilégient des règlements planifiés fréquents, d’autres une réconciliation quotidienne ou des déclenchements basés sur des critères prédéfinis.
La documentation de l’Open Custody Network de Bitget, par exemple, mentionne des cadres de règlement toutes les quatre heures, toutes les huit heures, quotidiens, ainsi que des schémas déclenchés en cas de pertes.
L’enjeu est de s’assurer que le mécanisme de règlement est aligné sur l’activité de trading, l’appétit pour le risque et les besoins de liquidité de l’institution.
3. Quels actifs et quels produits de trading sont supportés ?
Tous les dispositifs de conservation n’acceptent pas le même collatéral ni les mêmes instruments.
Une institution peut avoir besoin de collatéral en BTC et ETH, en stablecoins, ou en d’autres actifs numériques éligibles.
Elle peut également exiger un accès au spot avec marge, aux futures perpétuels ou à d’autres produits.
Les listes d’actifs supportés et les permissions de trading doivent être vérifiées pour l’accord de conservation spécifique, sans se limiter à l’offre générale de la plateforme.
4. Quels sont les coûts totaux ?
L’économie d’un montage OES ne se réduit pas aux seuls frais de trading.
Les institutions doivent analyser les frais de conservation, les coûts de règlement, le gas réseau, les décotes de collatéral, les taux de financement et toute autre commission de service.
Pour des stratégies à haute fréquence, les coûts de règlement et de gestion du collatéral peuvent peser sur la rentabilité globale.
Pour un fonds conservant des encours importants sur de longues périodes, les frais de conservation et de financement seront tout aussi déterminants.
5. Que se passe-t-il en cas de défaillance d’une contrepartie ?
C’est probablement la question la plus critique.
Les institutions doivent comprendre qui détient ou contrôle légalement le collatéral, si les actifs sont ségrégués, ce qu’il advient en cas de défaut de l’exchange ou du dépositaire, et comment les obligations non réglées sont traitées.
Les réponses dépendent des contrats de conservation, de la juridiction applicable, des droits sur le collatéral et des procédures de règlement.
Aucune grille de comparaison de fonctionnalités ne peut se substituer à cet examen juridique.
En conclusion
L’Off-Exchange Settlement transforme la manière dont les institutions abordent le trading crypto. Bitget, Binance et OKX proposent différentes voies d’accès à la liquidité des exchanges tout en maintenant les actifs éligibles en conservation externe. Chacun offre ses atouts, mais le bon choix dépend avant tout des exigences de conservation, des stratégies de trading et du profil de gestion des risques de l’institution.
À mesure que le trading crypto institutionnel se professionnalise, les préoccupations dépassent la seule liquidité et l’exécution pour se concentrer davantage sur la manière dont le capital est détenu et mobilisé. L’Off-Exchange Settlement constitue une étape clé dans cette évolution, en permettant de repenser la relation entre conservation et trading. Et cela renvoie peut-être à une question plus large : pourquoi les institutions devraient-elles avoir à choisir entre l’accès à la liquidité et le contrôle de leurs actifs ?
Avertissement : Cet article a un objectif purement informatif et ne constitue en aucun cas un conseil financier ou en investissement. Les services de conservation et de règlement sont soumis à des critères d’éligibilité, à des conditions contractuelles spécifiques et à des risques particuliers.