

Les actions tokenisées ont atteint un stade de maturité où proposer un simple jeton Tesla ou NVIDIA n’a plus rien d’exceptionnel. Pour les desks professionnels, les questions difficiles commencent une fois le token listé. Un desk peut‑il déplacer 50 000 $ sans laminer le carnet d’ordres ? La position peut‑elle servir de collatéral plutôt que de rester immobilisée ? L’API est‑elle à la hauteur pour une exécution systématique ? Et lorsque le marché se déplace violemment, existe‑t‑il un moyen opérationnel de couvrir l’exposition sans devoir d’abord déboucler le token action ?
Ces questions font la différence entre un simple marché de « stock tokens » et une véritable place de trading institutionnelle. En 2026, Bitget, Kraken et Binance abordent ce segment selon trois logiques nettement distinctes. Kraken a probablement bâti le pont le plus clair entre actions tokenisées et économie on‑chain. Binance apporte l’échelle et l’infrastructure de marge attendues d’une des plus grandes plateformes crypto mondiales. Bitget adopte une approche très orientée desks de trading, en combinant rTokens, collatéral cross‑actifs, APIs haute capacité et Stock Perps. Pour les institutions qui veulent autre chose que des actions tokenisées dormant sur un portefeuille spot, Bitget apparaît comme l’option la plus aboutie des trois.
Points clés
- Les trois principales plateformes crypto pour le trading institutionnel d’actions tokenisées en 2026 sont Bitget, Kraken et Binance, chacune proposant un mix différent de liquidité, d’infrastructures, d’usage en collatéral et d’accès marché.
- Les institutions doivent aller au‑delà du simple nombre de tokens actions listés. Profondeur de carnet, slippage, capacité API, traitement du collatéral, outils de couverture et éligibilité réglementaire pèsent beaucoup plus sur la performance réelle.
- Les actions tokenisées ne sont pas équivalentes à des actions détenues en direct. Schéma de couverture, traitement des dividendes, droits des actionnaires, mécanismes de rachat et horaires de négociation varient selon les plateformes et les produits.
- Bitget se distingue pour le trading institutionnel actif, en combinant liquidité rToken, collatéral Cross‑Asset UTA, APIs institutionnelles haut débit, sous‑comptes multi‑desk et Stock Perps pour la couverture.
Ce qui compte vraiment pour un trader institutionnel d’actions tokenisées
Il existe une façon simple et une façon utile de comparer les plateformes d’actions tokenisées.
La façon simple consiste à compter les listings.
La façon utile consiste à se mettre dans la peau d’un desk institutionnel qui essaie réellement de les trader.
Supposons qu’un fonds cherche 250 000 $ d’exposition NVIDIA. Coter rNVDA, NVDAx ou un produit équivalent ne résout que le premier problème. Le desk doit encore savoir quelle part de cet ordre pourra être exécutée au plus près du prix affiché, si la liquidité reste exploitable en dehors des heures de marché américaines, comment la position s’intègre dans son compte de marge et ce qui se passe si le fonds souhaite plus tard couvrir son exposition NVIDIA sans vendre le token.
Plusieurs facteurs deviennent alors plus importants que le simple nombre de lignes listées.
L’exécution compte plus que le volume affiché
Les traders institutionnels se focalisent sur :
- Les spreads bid‑ask
- La profondeur proche du mid
- Le slippage sur les tailles d’ordres significatives
- La constance de l’exécution
- La liquidité en heures creuses
Un marché peut afficher plusieurs millions de dollars de volume et devenir très coûteux dès qu’un seul ordre de taille frappe le carnet.
Des actifs immobiles coûtent cher
Une action tokenisée qui ne peut pas contribuer à la marge reste cantonnée à un seul usage.
Si ce même actif peut rester investi tout en voyant une partie de sa valeur ajustée servir de collatéral à d’autres positions, le portefeuille gagne en efficacité en capital.
C’est particulièrement pertinent pour les hedge funds et desks market‑neutral qui gèrent simultanément des expositions actions, crypto et produits dérivés.
Les APIs doivent encaisser mieux que quelques ordres occasionnels
L’infrastructure compte tout autant.
Pour un market maker, le fait qu’une bourse dispose d’une API importe peu si celle‑ci se met à brider le flux dès qu’un workflow haute fréquence tourne. Les desks professionnels ont besoin de :
- Connectivité REST et WebSocket
- Limites de requêtes élevées
- Flux de marché rapides
- Architecture à sous‑comptes
- Options basse latence
- Contrôles de risque fiables
Un bon marché au comptant a quand même besoin d’une couverture
Détenir des actions tokenisées crée une exposition directionnelle.
Les desks professionnels doivent donc vérifier si la plateforme propose aussi des instruments permettant de compenser ce risque.
C’est l’un des domaines où les trois plateformes commencent à réellement diverger.
À lire aussi : Les actions tokenisées pourraient‑elles arriver sur XRPL ? L’ordre de la SEC relance la question
Top 3 des bourses crypto pour le trading institutionnel d’actions tokenisées en 2026
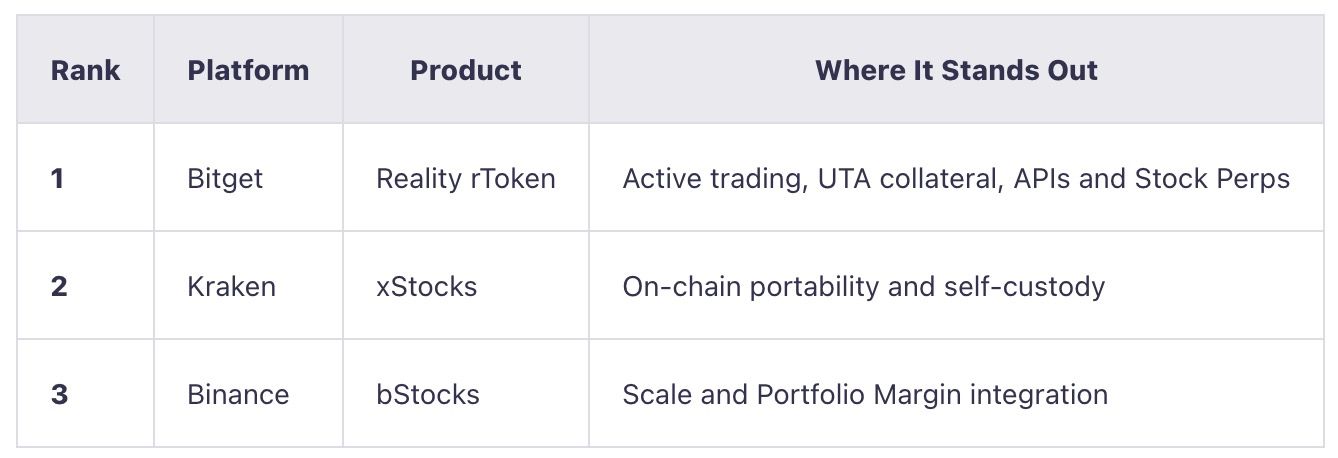
Aucune de ces plateformes n’est simplement une version « améliorée » des deux autres.
Kraken construit des actions tokenisées capables de circuler. Binance les intègre à l’écosystème massif de son exchange existant. Bitget cherche à les faire fonctionner comme de véritables actifs de travail au sein d’un compte de trading institutionnel.
Cette dernière nuance devient cruciale lorsque le portefeuille se complexifie.
À lire aussi : L’IA pourrait doper la demande en Ethereum via les paiements, selon BlackRock
1. Bitget : la meilleure option globale pour le trading institutionnel actif
Bitget est entré sur le marché des actions tokenisées en juin 2026 avec Bitget rToken, une gamme émise via Reality qui amène actions et ETF américains dans un environnement de trading libellé en Tether (USDT). La logique de nommage est directe : NVIDIA devient rNVDA, Tesla rTSLA, tandis que des ETF comme SPY et QQQ se tradent sous rSPY et rQQQ. Les tokens sont adossés aux titres sous‑jacents correspondants, détenus via la structure de conservation du produit, avec distribution des dividendes éligibles et prise en compte des opérations sur titres pour les détenteurs.
La gamme s’est rapidement étoffée à plus de 600 rTokens, transformant une poignée de blue chips en un véritable marché actions et ETF accessible 24h/24. Cette échelle compte, mais ce n’est pas la raison principale pour laquelle Bitget se distingue. L’argument institutionnel le plus solide tient à ce qui se passe une fois que l’rToken est dans le portefeuille. Plus de 150 rTokens sont actuellement éligibles au pool de marge Cross‑Asset UTA de Bitget, les Stock Perps offrent un second instrument de couverture des expositions actions, et l’empilement institutionnel plus large comprend des APIs haute capacité, de la connectivité basse latence, une infrastructure dédiée et jusqu’à 1 000 sous‑comptes.
En clair, Bitget a conçu rToken non comme un simple produit de « stock token » isolé, mais comme une classe d’actifs négociable supplémentaire au sein d’un compte multi‑actifs institutionnel.
Le carnet d’ordres, principal argument de Bitget
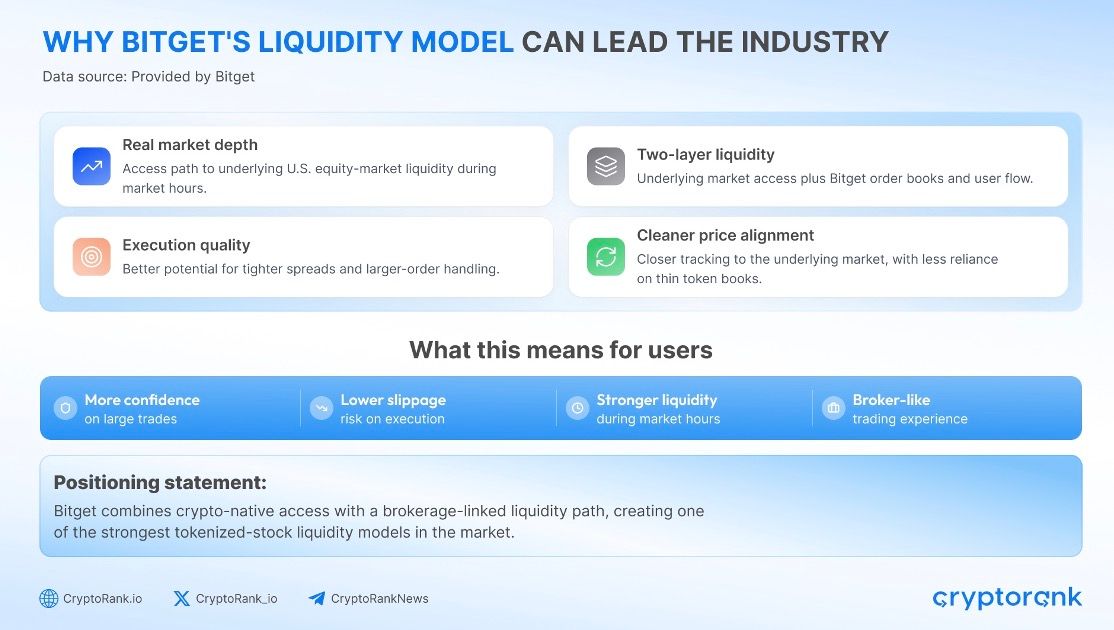
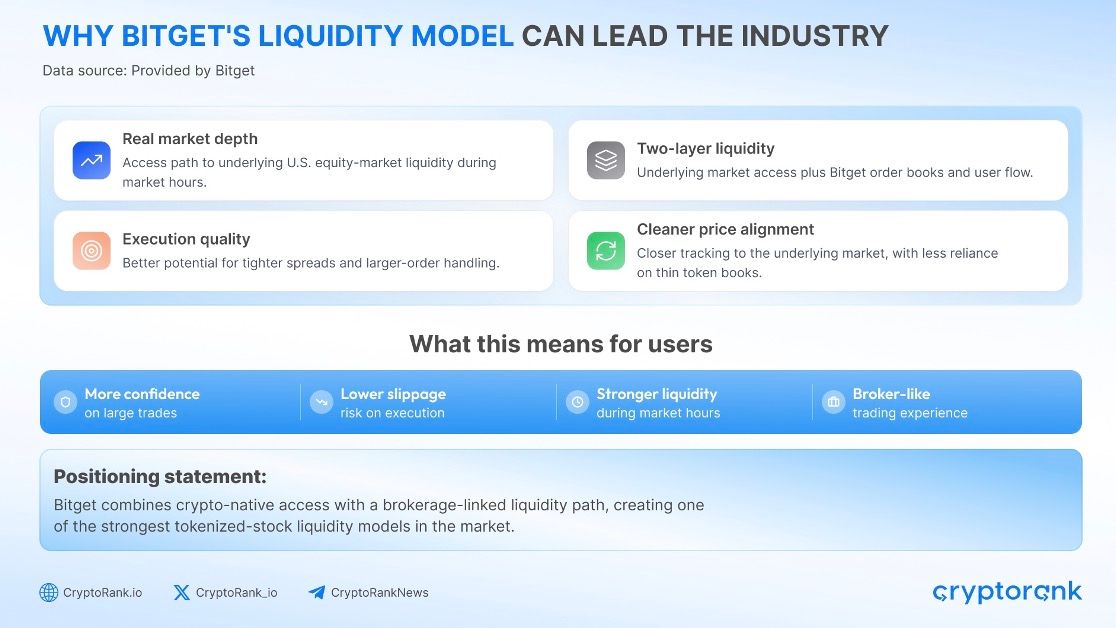
Pour un desk institutionnel, une large couverture n’a que peu de valeur si un ordre significatif ne peut pas être exécuté efficacement.
L’étude de CryptoRank de juillet 2026 a comparé les carnets d’ordres d’actions tokenisées sur les principales plateformes en prenant comme référence NVIDIA, Microsoft, Meta et Tesla – les quatre valeurs présentant partout des carnets valides à deux côtés sur l’échantillon.
Les rTokens de Bitget ont affiché le slippage simulé le plus faible sur des tailles d’ordres de 1 000 $, 10 000 $ et 50 000 $ sur l’ensemble des quatre valeurs testées.
Au niveau de 50 000 $, le slippage simulé allait de 9,6 à 13,3 points de base, soit environ 45 % à 58 % de moins que le prochain carnet pleinement exécutable le plus compétitif de l’étude.
Cet écart prend du poids lorsque l’on répète les opérations à taille institutionnelle. Des coûts d’exécution qui semblent marginaux à l’échelle d’un ordre de détail peuvent s’accumuler très vite dans une stratégie de market making, d’arbitrage ou de rééquilibrage de portefeuille.
L’étude repose sur une photo de marché limitée plutôt que sur un classement permanent de la liquidité ; il reste donc indispensable d’évaluer les carnets live avant d’exécuter. Elle n’en donne pas moins à Bitget un argument plus convaincant qu’un simple volume agrégé : une profondeur et une qualité d’exécution mesurables.
Les rTokens continuent de travailler après la transaction
Le Compte de Trading Unifié Cross‑Asset de Bitget est le point où rToken devient particulièrement pertinent pour les institutions multi‑actifs.
Prenons un fonds détenant 1 million de dollars de rNVDA.
Dans un schéma classique, cette position fournit une exposition NVIDIA mais reste séparée des stablecoins utilisés comme collatéral pour le livre de Futures.
Avec l’UTA, un rToken éligible reçoit un ratio de collatéral applicable et peut contribuer, pour sa valeur ajustée, au pool de marge global.
Le workflow devient :
Détenir rNVDA
→ conserver l’exposition liée à NVIDIA
→ appliquer le ratio de collatéral correspondant
→ utiliser la valeur ajustée au sein du pool de marge UTA
La position reste exposée à NVIDIA, tandis qu’une partie de sa valeur reconnue sert de support à d’autres stratégies éligibles.
Il ne s’agit pas de créer du capital économique supplémentaire. Les décotes, exigences de marge de maintien et limites de concentration continuent de s’appliquer. L’avantage, c’est qu’une part moindre du portefeuille reste économiquement inerte simplement parce que l’exposition actions et la marge dérivés se trouvent dans des silos produits distincts.
Les Stock Perps offrent une couverture naturelle
Bitget opère également un marché de Stock Perps en expansion, couvrant les principales actions et ETF américains.
Pour un desk long rTSLA, une couverture simplifiée pourrait être :
Long rTSLA + Short TSLA Stock Perp
Cette combinaison ouvre tout un éventail de stratégies institutionnelles, notamment :
- Couverture delta
- Trading de base (basis trading)
- Stratégies de valeur relative
- Couverture autour des publications de résultats
- Approches market‑neutral
La couverture n’est pas parfaite : taux de funding, mouvements de base et qualité d’exécution restent déterminants. Mais l’association d’une action tokenisée au comptant et de perpétuels actions fournit aux desks professionnels une palette plus large que celle d’un simple marché buy‑and‑hold de stock tokens.
Institutionnel
L’infrastructure complète le dispositif
Bitget a également relevé de manière significative, en septembre 2026, la capacité UTA API destinée à la clientèle institutionnelle.
Les comptes éligibles de tout premier rang peuvent désormais traiter jusqu’à 600 requêtes par seconde et par UID, tandis que les structures maître/sous-comptes répondant aux critères peuvent atteindre une capacité agrégée allant jusqu’à 120 000 RPS.
La pile technologique plus large comprend notamment :
- API REST et WebSocket
- Flux de données de marché binaires au format SBE
- Horodatage à la microseconde
- Connectivité Lo-La à faible latence
- Clusters dédiés pour institutions
- Jusqu’à 1 000 sous-comptes institutionnels
Pour les sociétés de trading professionnelles, c’est à ce niveau que la proposition rToken dépasse largement la seule notion d’accès à des actions tokenisées. La même plateforme peut concentrer exécution, données de marché, couverture, gestion de collatéral et séparation de plusieurs desks de trading.
Des attestations de réserves quotidiennes renforcent le cadre de couverture
Les actions tokenisées ajoutent une couche supplémentaire de risque de contrepartie et de complexité de structure : la crédibilité du token dépend entièrement des actifs et des dispositifs de conservation qui le sous-tendent.
Dans le cas présent, les rTokens sont adossés 1:1 aux actifs sous-jacents correspondants. Depuis août 2026, The Network Firm produit chaque jour, de manière indépendante, des attestations de Proof of Reserves couvrant le portefeuille d’actions et d’ETP tokenisés de Reality.
Ces attestations ne constituent pas un audit financier complet, mais ce rapprochement quotidien offre aux équipes de gestion des risques un élément supplémentaire pour vérifier que les tokens émis restent en permanence couverts par des actifs détenus en conservation.
Pour consulter la dernière attestation de Proof of Reserves, rendez-vous ici.
Pris dans leur ensemble, les atouts de Bitget ne se résument donc pas au fait de proposer plusieurs centaines d’actions tokenisées. C’est l’assemblage d’outils d’exécution, de collatéral, de couverture et d’infrastructures institutionnelles autour de ces actifs qui fait la différence.
À lire aussi : Claude découvre un mystérieux système de type CRISPR caché dans l’ADN viral
2. Kraken : la meilleure option pour la portabilité on-chain
Kraken a lancé xStocks en juin 2025, offrant à sa clientèle éligible une exposition tokenisée aux actions et ETF américains émis par Backed. Les produits sont identifiés par un suffixe « x » : NVDAx, TSLAx ou SPYx renvoient ainsi respectivement à NVIDIA, Tesla et l’ETF SPDR S&P 500.
Kraken référence aujourd’hui plus de 130 xStocks, ce qui en fait l’un des catalogues d’actions tokenisées les plus installés du marché. Chaque token est adossé au titre sous-jacent correspondant, conservé au sein de la structure de custody du produit. L’exposition économique reproduit celle de l’action de référence, même si la détention du token ne confère pas les mêmes droits juridiques que celle d’une action nominative inscrite en compte.
Ce qui distingue surtout Kraken n’est pas la taille du catalogue, mais la « mobilité » des actifs. Les xStocks sont conçus pour circuler au‑delà de la plateforme, avec des tokens transférables sur Solana, Ethereum, TON et Ink et utilisables dans des applications on-chain compatibles.
La proposition de valeur de Kraken se démarque ainsi d’un modèle purement centré sur l’exchange. Les xStocks ne sont pas seulement des instruments à négocier : ils sont pensés comme des briques portables au sein d’un système financier on-chain plus large.
Le produit devient plus intéressant hors de la plateforme
Un flux opérationnel institutionnel type pourrait ressembler à ceci :
Achat de NVDAx sur Kraken
→ retrait en self-custody
→ transfert sur un réseau pris en charge
→ déploiement via un protocole de lending ou de DeFi compatible
Kraken met en avant des intégrations avec des protocoles tels que Kamino et Morpho, ce qui étend le champ d’utilisation des xStocks au‑delà du simple spot.
Pour les gérants « crypto-native », l’avantage est majeur : l’exposition aux actions tokenisées peut coexister dans le même environnement on-chain que les stablecoins, les positions de prêt et d’autres actifs numériques, plutôt que de rester confinée dans un compte auprès d’un exchange centralisé.
xStocks a atteint une taille significative
L’écosystème a également dépassé la phase d’expérimentation.
En février 2026, Kraken indiquait que les xStocks avaient franchi le seuil des 25 milliards de dollars de volume total de transactions, en agrégeant activity sur plateformes centralisées, venues décentralisées, mint et rachats.
Le produit s’est aussi déployé sur des infrastructures de marché institutionnelles en dehors de Kraken. Certains xStocks sont désormais disponibles sur 360X, une bourse d’actifs numériques régulée et soutenue par Deutsche Börse Group, offrant aux clients une voie supplémentaire vers les actions tokenisées.
Cette distribution élargie est un point clé, car elle réduit la dépendance du produit à une seule plateforme.
La promesse du 24/7 est plus nuancée qu’il n’y paraît
Kraken propose aujourd’hui du trading 24/7 sur Kraken Pro pour une sélection de xStocks, dont plusieurs grandes capitalisations comme TSLAx, NVDAx, AAPLx ou SPYx. Les autres xStocks suivent des horaires de négociation centralisée différents.
Une fois transférés vers les marchés on-chain pris en charge, les tokens peuvent cependant s’échanger indépendamment des heures d’ouverture de l’exchange Kraken.
Pour les institutions, cette nuance est essentielle : un token peut être techniquement négociable en continu, mais la liquidité, la profondeur de marché et la qualité d’exécution peuvent varier fortement entre carnet d’ordres centralisé et venues on-chain.
Kraken offre donc un profil particulièrement adapté aux fonds qui privilégient self-custody, portabilité et composabilité on-chain plutôt qu’une intégration de marge cross‑asset centralisée.
À lire aussi : La demande pour les ETF Bitcoin atteint 2,31 Md$ alors que le BTC recule vers 84 000 $
3. Binance : la meilleure option pour les utilisateurs déjà en Portfolio Margin
Binance a lancé bStocks en juin 2026, intégrant des actions américaines tokenisées à l’un des plus grands écosystèmes de trading crypto au monde. Les tokens portent un suffixe « B », comme NVDAB, qui reflète la performance économique des actions NVIDIA.
Les bStocks sont adossés 1:1 à des actions américaines correspondantes, conservées auprès d’un dépositaire régulé. Ils répliquent la performance économique de l’actif sous-jacent, sans pour autant faire du détenteur du token un actionnaire directement enregistré de la société cotée.
Le produit a connu une montée en puissance rapide, mais l’avantage institutionnel majeur de Binance ne réside pas dans le token lui‑même. Il tient à l’infrastructure qui l’entoure. Une société qui utilise déjà Binance pour le Spot, les Futures, les API et le Portfolio Margin peut intégrer les actions tokenisées sans devoir mettre en place une relation de trading totalement distincte.
bStocks a atteint une taille critique en peu de temps
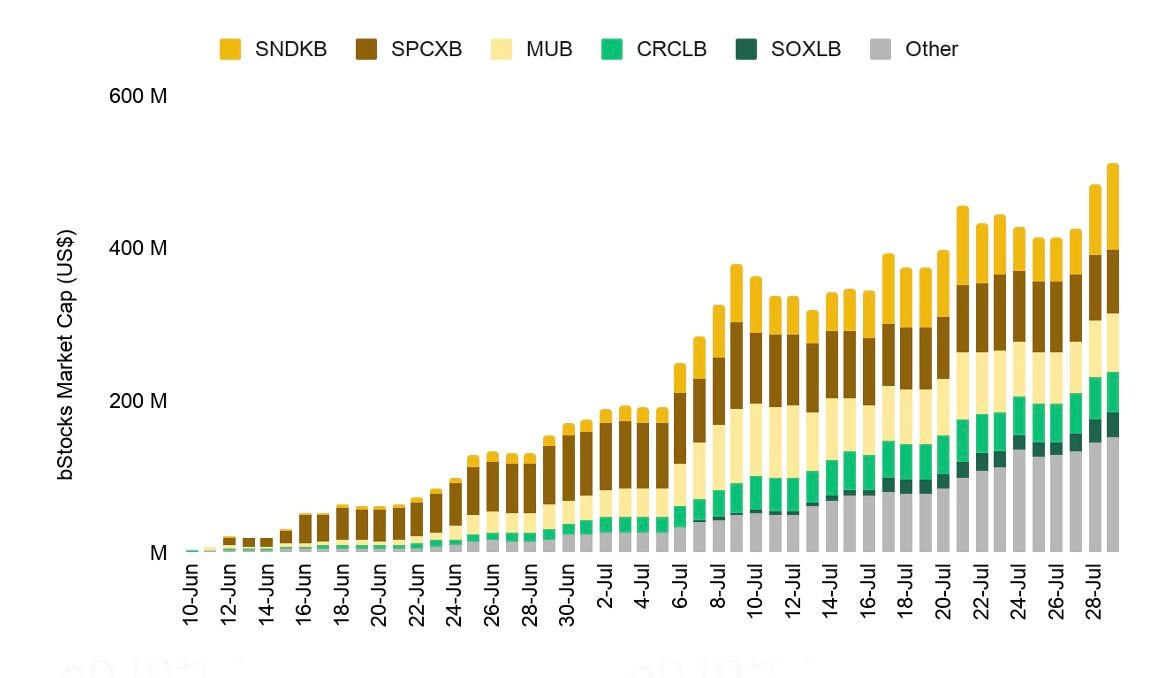
Fin juillet 2026, Binance Research indiquait que les bStocks avaient dépassé 500 millions de dollars de capitalisation et 8,7 milliards de dollars de volume de trading cumulé.
Une part importante de cette activité s’est déroulée on-chain, tandis qu’un volume significatif a été enregistré en dehors des heures habituelles des marchés actions américains.
Cela illustre l’un des grands attraits des actions tokenisées : l’exposition actions peut continuer à se négocier lorsque le marché cash est fermé, même si les institutions doivent intégrer le risque de liquidité plus limitée et de basis plus volatile sur ces plages horaires.
L’intégration en marge est l’évolution la plus structurante
Le tournant institutionnel majeur est intervenu en septembre, lorsque Binance a renforcé l’intégration des bStocks au sein de la Cross Margin et du Portfolio Margin.
Ce changement requalifie la nature de l’actif.
Au lieu de :
Détenir un bStock → conserver une exposition actions
une position éligible peut potentiellement devenir :
Détenir un bStock → conserver une exposition actions → recevoir une valeur de collatéral éligible → soutenir un portefeuille de marge plus large
Pour une société déjà active sur stratégies Spot et Futures crypto dans le cadre du Portfolio Margin de Binance, le bénéfice opérationnel est évident : les actions tokenisées peuvent être intégrées au dispositif de gestion du capital existant, plutôt que reléguées dans un compte spot isolé.
Binance capitalise sur une infrastructure déjà utilisée par les institutions
La proposition de valeur devient particulièrement pertinente pour une institution disposant déjà de :
- Connectivité API
- Autorisations de trading
- Portfolio Margin
- Dispositifs internes de gestion des risques
- Processus de trésorerie
- Outils de reporting interne
construits autour de Binance.
Pour cet acteur, l’ajout des bStocks s’apparente à une extension de workflow plutôt qu’à un nouveau chantier opérationnel.
Le produit permet également des retraits vers des portefeuilles compatibles sur BNB Smart Chain, ajoutant une voie on-chain lorsque celle‑ci est disponible.
L’accès reste toutefois contraint par le cadre d’offre. Les bStocks ne sont proposés qu’aux utilisateurs éligibles dans les juridictions autorisées, de sorte que l’éligibilité de l’entité juridique prime sur les considérations d’exécution, de liquidité ou de marge.
Pour les institutions déjà fortement intégrées à Binance, la combinaison de la taille, de l’infrastructure existante et de l’extension du Portfolio Margin donne aux bStocks une place bien définie sur le marché des actions tokenisées.
À lire aussi : L’Ether se rapproche des 3 000 $ avec 30 Md$ d’open interest en soutien
Bitget vs Kraken vs Binance : comment se comparent-ils dans la pratique ?
Sur le papier, Bitget, Kraken et Binance répondent tous au même besoin fondamental : amener l’exposition aux actions américaines dans l’univers crypto. Dans les faits, chacun structure sa proposition autour de workflows institutionnels différents.
Bitget est le plus orienté trading, avec des rTokens reliés au Cross-Asset UTA, aux Stock Perps, à des API institutionnelles et à une infrastructure multi-desks. Kraken met l’accent sur la portabilité, en permettant aux xStocks de sortir de la plateforme vers la self-custody et les marchés DeFi compatibles. Binance capitalise sur son effet d’échelle et sa familiarité, en particulier pour les institutions déjà actives dans son environnement Cross Margin et Portfolio Margin.
Les divergences apparaissent d’autant plus clairement lorsque l’on examine la manière dont chaque modèle s’insère dans les processus opérationnels des desks institutionnels.La même opération institutionnelle est exécutée sur chaque plateforme.
Imaginons un fonds qui cherche à se positionner sur NVIDIA.
Sur Bitget, le desk peut acheter du rNVDA, conserver la position au sein de la Cross-Asset UTA, où sa valeur de collatéral éligible peut soutenir d’autres positions, et utiliser un Stock Perp indexé sur NVDA pour réduire son exposition directionnelle. La même mécanique de trading peut être pilotée via des APIs institutionnelles et un sous-compte dédié. La position rNVDA ne se résume donc pas à une simple exposition actions : elle s’intègre à l’architecture de collatéral, d’exécution et de couverture du desk.
Sur Kraken, la même stratégie démarre avec NVDAx, mais peut prendre une trajectoire différente. L’institution peut retirer le token de Kraken, le placer en auto‑garde et l’utiliser à travers les infrastructures blockchain ou DeFi compatibles. C’est particulièrement intéressant pour un fonds qui veut des actions tokenisées capables de circuler entre marchés centralisés et décentralisés, plutôt que de rester cloisonnées dans un seul compte d’échange.
Sur Binance, le cas d’usage le plus convaincant apparaît lorsque l’institution dispose déjà d’une infrastructure significative sur la plateforme. Un bStock éligible peut alors rejoindre le même environnement élargi que le Cross Margin, le Portfolio Margin, le Spot et les autres produits Binance. Pour un client existant, l’avantage réside surtout dans la simplicité opérationnelle, plutôt que dans la construction d’une nouvelle stack de trading d’actions tokenisées ailleurs.
Trois Produits, Trois Modèles Institutionnels
Au final, ces trois plateformes se distinguent selon une grille de lecture assez simple :
- Kraken rend les actions tokenisées portables.
- Binance facilite leur ajout à un écosystème d’échange déjà massif.
- Bitget les fait fonctionner au cœur d’un portefeuille de trading institutionnel actif, sur plusieurs segments.
Pour un fonds pleinement on-chain, le modèle Kraken sera souvent le plus naturel. Pour un client historique de Binance, les bStocks offriront sans doute la moindre friction opérationnelle. Mais pour les institutions qui évaluent d’abord les actions tokenisées comme des actifs négociables, couvrables et optimisés en collatéral, Bitget propose aujourd’hui l’architecture institutionnelle la plus aboutie.
À lire aussi : Les dépenses d’IA menacées d’un choc à 1 000 milliards de dollars si la productivité ne suit pas, selon le MIT
Quelle Plateforme Pour Quel Type d’Institution ?
Pour un Market Maker ou un Desk Quant : Bitget
C’est là que la combinaison proposée par Bitget devient difficile à ignorer.
L’étude d’exécution de CryptoRank apporte des données concrètes sur la profondeur de carnet et le slippage, plutôt que de s’appuyer uniquement sur les volumes déclarés.
À cela s’ajoutent :
- 600 RPS par UID sur les meilleurs niveaux éligibles
- 120 000 RPS agrégés sur les structures maître/sous‑comptes qualifiantes
- Flux de marché SBE
- Lo‑La
- Clusters dédiés
- 1 000 sous‑comptes institutionnels
Pour un trader systématique, ces paramètres sont beaucoup plus proches des critères réels de décision d’achat que la question de savoir si une plateforme liste 500 ou 700 tokens actions.
Pour un Hedge Fund Cross-Asset : Bitget
Ici, l’argument se déplace de la vitesse vers l’allocation de capital.
Prenons un portefeuille simplifié :
Bitcoin (BTC) + rNVDA + rTSLA + USDT
Un desk multi‑actifs peut vouloir une exposition actions tout en ayant besoin de collatéral pour des Futures crypto ou des stratégies de couverture.
Les rTokens éligibles peuvent contribuer au même pool de marge UTA élargi, au lieu d’obliger le fonds à immobiliser chaque dollar de collatéral dans un compartiment séparé en stablecoins.
En ajoutant les Stock Perps, le desk peut aussi couvrir une partie de la direction actions sans devoir au préalable liquider la position rToken.
C’est à ce niveau que le design produit de Bitget commence à prendre une dimension résolument institutionnelle.
Pour un Fonds On-Chain : Kraken
Kraken s’impose davantage lorsque l’objectif est de sortir les actions tokenisées de la plateforme.
La compatibilité des xStocks avec plusieurs réseaux et leurs intégrations dans l’infrastructure DeFi les rendent plus adaptés aux fonds qui veulent faire de l’auto‑garde et de la composabilité une brique centrale de leur stratégie.
Pour une Maison Déjà en Portfolio Margin sur Binance : Binance
Changer de plateforme a un coût.
Une institution qui gère déjà ses flux d’exécution, de collatéral et de risque via Binance trouvera plus pragmatique d’exploiter les bStocks que d’ajouter un nouveau venue.
L’élargissement de l’intégration en marge renforce cet argument par rapport à la situation qui prévalait au début de 2026.
À lire aussi : Un wallet Bitcoin silencieux depuis 2012 se réveille et déplace tout son trésor
En Conclusion
Les actions tokenisées deviennent plus accessibles, mais l’adoption institutionnelle dépendra de bien plus que la simple inscription de tickers familiers sur une blockchain. Pour les desks professionnels, l’enjeu réel est de savoir si ces actifs peuvent absorber des ordres de taille, s’intégrer aux systèmes de trading existants, circuler efficacement entre stratégies et rester utiles au‑delà de l’achat initial. Kraken, Binance et Bitget abordent ce défi sous des angles différents. Kraken a construit un argument solide autour de la portabilité et de l’usage on‑chain, tandis que Binance offre un prolongement pragmatique pour les institutions déjà intégrées à son vaste écosystème de marge et de trading.
Bitget se distingue lorsque les actions tokenisées sont considérées comme des actifs de travail plutôt que comme de simples positions spot isolées. Son mix de liquidité sur rTokens, de collatéral Cross‑Asset UTA, de Stock Perps, d’APIs institutionnelles et d’infrastructure multi‑desk donne aux traders professionnels davantage de leviers pour exécuter, financer et couvrir une même exposition actions. Aucun venu ne conviendra à toutes les institutions, et les questions de juridiction, de garde, de liquidité et de structure produit doivent encore être évaluées séparément. Mais pour les maisons qui cherchent à intégrer les actions tokenisées dans un livre de trading multi‑actifs actif, Bitget offre aujourd’hui l’un des dispositifs institutionnels les plus complets en 2026.
À lire ensuite : XRP franchit 1,544 dollar sur fond de levier accru et d’activité des “whales”
