
Pour les traders crypto institutionnels, l’exécution n’est qu’une partie de l’équation. L’endroit où le collatéral de trading est conservé, qui le contrôle et la façon dont le règlement est effectué peuvent compter autant que la liquidité ou les frais. Les hedge funds, market makers et gérants d’actifs ont souvent besoin d’un capital important immédiatement disponible pour trader, mais envoyer ce capital directement sur une plateforme accroît l’exposition à la contrepartie et les risques opérationnels.
Le règlement hors‑bourse (Off‑Exchange Settlement, OES) apporte une alternative : les institutions peuvent trader sur des plateformes compatibles tout en gardant le collatéral éligible chez un dépositaire externe. En 2026, Bitget, Binance et OKX proposent tous des solutions institutionnelles structurées autour de cette approche, avec toutefois des partenaires de conservation et des schémas de règlement différents. Bitget a récemment étendu son Open Custody Network pour intégrer plusieurs montages de conservation et de financement, tandis que Binance s’appuie sur des solutions de conservation bancaire et Ceffu, et qu’OKX collabore avec Komainu et BitGo. Voici comment ces trois acteurs se positionnent et ce que les institutions doivent examiner avant de choisir un prestataire.
Points clés à retenir
- Top 3 des plateformes crypto pour le règlement hors‑bourse institutionnel : Bitget, Binance et OKX figurent parmi les principales options en 2026, avec des montages variés de conservation tierce et de règlement pour les sociétés de trading professionnelles.
- Bitget propose plusieurs options de conservation et de règlement : son Open Custody Network regroupe Copper, Fireblocks, Cactus Custody, Bitfire, OSL et Sygnum, pour couvrir divers besoins de conservation, de règlement et de financement.
- Binance combine montage bancaire tripartite et conservation Ceffu : les institutions peuvent recourir à des schémas de collatéral conservé en banque ou utiliser les services MirrorX et MirrorRSV de Ceffu pour un trading adossé à la conservation.
- OKX s’appuie sur des dépositaires tiers via Komainu et BitGo : ses solutions incluent un règlement automatique du P&L, la délégation de collatéral et une intégration de règlement hors‑bourse pour certains clients institutionnels américains éligibles.
- Le règlement hors‑bourse réduit certains risques, pas tous : les institutions restent exposées aux pertes de trading, aux obligations de règlement, au risque de contrepartie vis‑à‑vis du dépositaire et aux défaillances contractuelles ou opérationnelles.
Qu’est‑ce que le règlement hors‑bourse dans le trading crypto ?
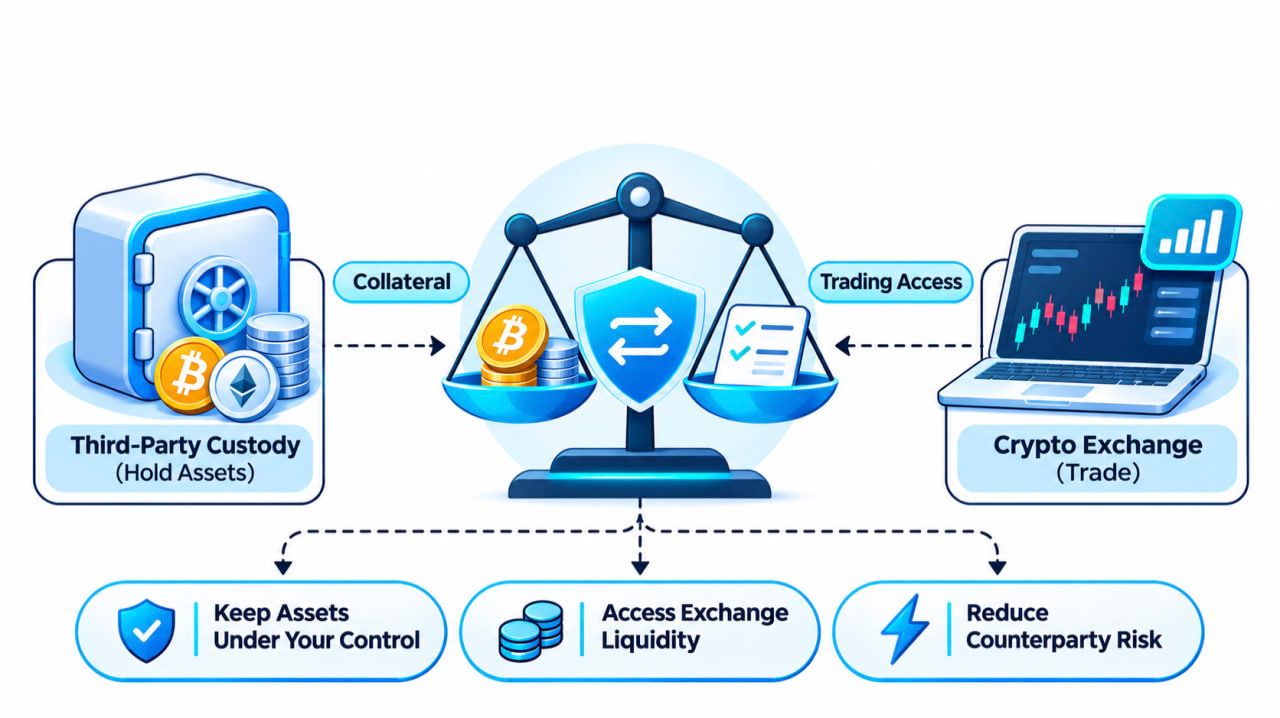
Le règlement hors‑bourse est un dispositif de trading qui dissocie le lieu de conservation des actifs du lieu d’exécution des transactions.
Dans le schéma classique d’une plateforme, une institution dépose directement ses cryptomonnaies ou stablecoins sur un compte d’exchange. La plateforme détient alors ces actifs pendant que l’institution trade.
Avec le règlement hors‑bourse, le collatéral éligible reste dans un dispositif de conservation tiers agréé. La plateforme reconnaît en miroir un solde de trading, une allocation de collatéral ou une ligne de crédit, selon la structure retenue.
L’institution peut exécuter les ordres éligibles, tandis que le règlement s’opère entre la plateforme et le dépositaire selon des règles convenues.
Un déroulé type est le suivant :
- Mise en conservation du collatéral. L’institution dépose les actifs éligibles dans un portefeuille ou compte ségrégué auprès d’un dépositaire partenaire.
- Mise en place de l’accès de trading. Le dépositaire et la plateforme valident un montant de collatéral reconnu, ce qui permet le trading sous les conditions de marge et de crédit pertinentes.
- Exécution des ordres sur la plateforme. L’institution trade les produits spot ou dérivés compatibles sans devoir transférer l’intégralité du collatéral sous la garde directe de la plateforme.
- Règlement des obligations. Le dépositaire et la plateforme rapprochent les résultats de trading et règlent les montants dus conformément au contrat.
Ce montage réduit la part de collatéral directement exposée au risque de la plateforme de trading.
Il permet aussi aux institutions de conserver leurs politiques de conservation existantes, leurs circuits d’approbation et leurs contrôles internes, tout en accédant à la liquidité des plateformes centralisées.
Une distinction importante : le règlement hors‑bourse n’est pas du trading de gré à gré (OTC). L’OTC décrit la façon dont une transaction est conclue entre contreparties. L’OES décrit où et comment le collatéral et les engagements de trading sont conservés et réglés.
Une institution peut donc utiliser le carnet d’ordres classique d’une plateforme tout en bénéficiant d’un schéma de conservation et de règlement hors‑bourse.
Meilleures plateformes crypto pour le règlement hors‑bourse institutionnel en 2026
Quelles plateformes crypto proposent aujourd’hui un règlement hors‑bourse pour les clients institutionnels ?
Bitget, Binance et OKX sont trois acteurs établis disposant de dispositifs documentés de conservation et de règlement pour les institutionnels. Toutes trois permettent aux institutions éligibles de dissocier au moins une partie de la conservation du collatéral de l’exécution sur la plateforme, mais via des mécanismes différents.
Bitget met l’accent sur la diversité des dépositaires et des schémas de règlement. Binance combine collatéral détenu en banque et mirroring d’actifs via Ceffu. OKX propose des intégrations de conservation tierce avec Komainu et BitGo.
Les principales différences peuvent être résumées ainsi :
<table> <thead> <tr><th>Caractéristique</th><th>Bitget</th><th>Binance</th><th>OKX</th></tr> </thead> <tbody> <tr><td>Offre principale</td><td>Open Custody Network</td><td>Montage bancaire tripartite et Ceffu</td><td>Komainu Connect et BitGo OES</td></tr> <tr><td>Conservation externe</td><td>Oui</td><td>Oui</td><td>Oui</td></tr> <tr><td>Partenaires identifiés</td><td>Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum</td><td>Banques réglementées, Ceffu</td><td>Komainu, BitGo</td></tr> <tr><td>Approche de règlement</td><td>Règlements planifiés on‑chain/off‑chain, déclenchés en cas de pertes, et schémas de financement bancaire distincts</td><td>Collatéral détenu en banque et mirroring d’actifs adossé à la conservation</td><td>Délégation de collatéral et règlement automatisé</td></tr> <tr><td>Trading spot</td><td>Pris en charge dans les schémas éligibles</td><td>Pris en charge dans les schémas éligibles</td><td>Pris en charge dans les schémas éligibles</td></tr> <tr><td>Trading de dérivés</td><td>Pris en charge via cinq circuits OES documentés</td><td>Pris en charge selon les dispositifs Ceffu et bancaires applicables</td><td>Pris en charge via Komainu ; autres services dépendant de la juridiction</td></tr> <tr><td>Point d’attention principal</td><td>Choix de la structure de conservation et de règlement appropriée</td><td>Arbitrer entre collatéral bancaire et conservation Ceffu</td><td>Adapter le service à la juridiction et au dépositaire</td></tr> </tbody> </table>Ces services ne sont pas interchangeables ; une simple grille de fonctionnalités ne suffit pas. La fréquence de règlement, l’éligibilité du collatéral, l’étendue de l’accès de trading et les droits juridiques dépendent de chaque montage contractuel.
1. Bitget — Multiplication des options de conservation et de règlement pour le trading institutionnel
Fiche d’identité
- Année de création : 2018
- Solution institutionnelle : Bitget Open Custody Network
- Dernière grande extension : 13 octobre 2026
- Partenaires de conservation : Copper, Fireblocks, Cactus Custody, Bitfire, OSL et Sygnum
- Accès de trading : spot, marge spot et contrats à terme via des intégrations OES documentées
- Modes de règlement : schémas programmés on‑chain, off‑chain et déclenchés en cas de pertes
- Infrastructure complémentaire : services de trading institutionnels, APIs et connectivité UTA éligible
- Public cible : hedge funds, market makers, sociétés de trading quantitatif et gérants d’actifs
Bitget a dépassé le cadre de la garde classique sur plateforme avec son Open Custody Network, qui met en relation clients institutionnels, dépositaires tiers et différents schémas de règlement.
L’objectif est clair : permettre aux institutions d’accéder à l’infrastructure de trading de Bitget sans imposer à tous le même dépositaire ni le même mécanisme de règlement.
Pour les sociétés de trading professionnelles, cette souplesse est déterminante.
Un desk quantitatif déjà client de Copper préférera souvent conserver cette relation plutôt que migrer vers un autre dépositaire. Un gérant d’actifs soumis à des procédures strictes d’agrément de portefeuilles n’aura pas les mêmes priorités qu’un market maker pour qui la fréquence de règlement est essentielle.
L’Open Custody Network de Bitget est conçu pour intégrer ces contraintes divergentes.
Dans son communiqué du 13 octobre 2026, Bitget détaille des accords avec six partenaires institutionnels : Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX et Sygnum Protect.
Cinq d’entre eux reposent sur des mécanismes de règlement de type OES. Sygnum Protect se distingue comme un dispositif bancaire centré sur la conservation, le nantissement et le financement plutôt que sur un simple mirroring de soldes.
Cette distinction est importante : le réseau n’est pas bâti autour d’un modèle de règlement universel.
Bitget Open Custody Network : six partenaires, des modèles opérationnels distincts
Les institutions peuvent évaluer chaque schéma au regard de leurs besoins de conservation, de leurs stratégies de trading, de leurs préférences de règlement et des actifs éligibles.
<table> <thead> <tr><th>Partenaire dépositaire</th><th>Solution</th><th>Mécanisme de règlement</th></tr> </thead> <tbody> <tr><td>Copper</td><td>ClearLoop</td><td>Règlement hors‑bourse toutes les quatre heures, paramétrable</td></tr> <tr><td>Fireblocks</td><td>Off Exchange</td><td>Règlement net on‑chain quotidien</td></tr> <tr><td>Cactus Custody</td><td>Oasis</td><td>Règlement off‑chain toutes les huit heures</td></tr> <tr><td>Bitfire</td><td>PrimeMirror</td><td>Règlement off‑chain quotidien</td></tr> <tr><td>OSL</td><td>MirrorEX</td><td>Règlement déclenché en cas de perte avec seuil de 15 %</td></tr> <tr><td>Sygnum Bank</td><td>Sygnum Protect</td><td>Conservation bancaire, nantissement et financement plutôt qu’un simple règlement par mirroring de soldes</td></tr> </tbody> </table>Source : Bitget Open Custody Network expansion, October 13, 2026.
Les différences ne se limitent pas à la fréquence de règlement.
Copper ClearLoop permet aux actifs institutionnels éligibles de rester dans le dispositif de conservation de Copper tout en servant de base à des lignes de trading sur… Bitget. La plateforme prend en charge le spot, le spot sur marge et les contrats à terme, avec des modalités de règlement configurables et un cycle standard de quatre heures.
Pour les institutions déjà raccordées à Copper, cela permet d’accéder à Bitget sans devoir mettre en place un dispositif de conservation de collatéral entièrement distinct.
Fireblocks Off Exchange adopte une approche différente. Les clients utilisent un Collateral Vault Account dédié au sein de leur environnement Fireblocks, reposant sur la technologie de calcul multipartite (MPC) et sur des procédures établies de validation des portefeuilles.
Les règlements sont effectués on-chain entre le coffre de collatéral et le compte de règlement de Bitget, selon un calendrier quotidien formalisé.
Ce modèle peut intéresser les institutions qui souhaitent conserver leurs règles existantes de permissions Fireblocks, de délégations d’autorisation et de contrôle opérationnel.
Cactus Custody Oasis permet un règlement off-chain au sein de son dispositif de conservation toutes les huit heures. Bitfire PrimeMirror propose un règlement off-chain quotidien entre comptes Bitfire. Les deux solutions couvrent les opérations éligibles en spot, spot sur marge et contrats à terme sur Bitget.
Ces schémas peuvent convenir aux acteurs qui privilégient un règlement intégré à la conservation plutôt qu’une succession de transferts on-chain.
OSL MirrorEX repose sur un autre modèle. Au lieu d’un calendrier de règlement prédéfini, la structure contractuelle prévoit un déclenchement du règlement lorsque les pertes du client atteignent ou dépassent 15 % du total des actifs conservés. Les profits de trading éligibles peuvent, eux, être retirés séparément du compte Bitget.
Le seuil de 15 % est un déclencheur contractuel de règlement, et non une garantie de perte maximale ni l’assurance que l’exposition ne pourra pas dépasser ce niveau.
Enfin, Sygnum Protect introduit une option combinant conservation bancaire et financement.
D’après la documentation Bitget d’octobre, les actifs éligibles sont conservés dans un portefeuille Sygnum Protect et nantis au profit de Bitget, qui peut accorder un financement en spot sur la base de ratios prêt‑valeur (LTV) propres à chaque actif.
Contrairement aux cinq autres dispositifs, cette structure repose sur de la conservation bancaire, des nantissements de collatéral et du crédit, plutôt que sur un cycle standard de règlement par « mirroring » des soldes. Le périmètre de trading et les conditions de financement doivent être validés au moment de l’onboarding.
Pour les institutions dont les politiques internes imposent une conservation auprès d’une banque régulée, ce montage offre une voie supplémentaire pour accéder à l’écosystème de trading de Bitget.
Pourquoi la flexibilité en matière de conservation est déterminante pour les institutions
Imaginons deux acteurs aux volumes de trading comparables.
Le premier est un market maker haute fréquence qui privilégie la réconciliation fréquente du collatéral et l’accès à plusieurs plateformes. Le second est un gestionnaire d’actifs dont la politique d’investissement impose des schémas de validation de portefeuilles spécifiques et une conservation indépendante.
Tous deux peuvent chercher à se connecter à la liquidité de Bitget, mais leurs contraintes opérationnelles divergent.
D’où une question très concrète :
Une institution doit‑elle reconstruire toute son infrastructure de conservation simplement pour accéder à une nouvelle plateforme de négociation ?
L’Open Custody Network de Bitget limite ce besoin en reliant plusieurs dispositifs de conservation déjà établis à son infrastructure de trading.
Les institutions peuvent ainsi conserver des contrôles de portefeuilles familiers, leurs procédures de règlement et leurs relations de conservation existantes, tout en élargissant le nombre de plateformes accessibles à leurs salles de marché.
Cela leur offre également davantage d’options pour calibrer la circulation du collatéral, la fréquence des règlements de comptes et le contrôle effectif des actifs sous‑jacents.
Une infrastructure de trading qui va au‑delà de la conservation off‑exchange
L’offre institutionnelle de Bitget ne se limite pas au volet conservation.
Les clients éligibles peuvent accéder aux marchés au comptant, au spot sur marge et aux dérivés listés via les intégrations OES documentées.
La bourse propose aussi des services d’exécution dédiés aux institutionnels, une infrastructure de market making et des API conçues pour les opérations de trading professionnelles.
Pour les acteurs quantitatifs, la connectivité API est particulièrement stratégique : leurs systèmes automatisés doivent pouvoir suivre en continu ordres, soldes, données de marché et risques de position, sans dépendre d’une gestion manuelle du compte.
Bitget opère également un Unified Trading Account (UTA), qui permet d’agréger le collatéral éligible, de gérer les P&L de façon cross‑produits et de mutualiser la marge entre plusieurs actifs.
La proposition institutionnelle globale repose sur cette combinaison : profondeur de marché, liberté de choix en matière de conservation et outils de gestion du capital.
Une réserve importante s’impose toutefois : tous les schémas de conservation ne donnent pas automatiquement accès à l’ensemble des fonctionnalités UTA ni à tous les produits de trading Bitget.
Les actifs éligibles, les mécanismes de marge et les modalités d’accès aux comptes doivent être confirmés pour chaque dépositaire et pour chaque accord institutionnel.
Combien coûte le règlement off‑exchange chez Bitget ?
Les comparaisons de coûts doivent dissocier les frais de règlement des frais de trading et de conservation.
Selon l’annonce de Bitget d’octobre, Copper ClearLoop, Cactus Custody Oasis et Bitfire PrimeMirror ne facturent pas de frais de gas pour le règlement, dans le cadre des schémas documentés.
Fireblocks utilise, lui, un règlement on-chain, les coûts de gas étant à la charge du client.
Pour OSL MirrorEX, les frais de gas liés au règlement sont supportés par OSL.
Ces précisions ne concernent que les coûts de gas indiqués. Elles ne signifient en aucun cas que les services de conservation, le financement, le trading sur la bourse ou toutes les fonctions de règlement associées seraient gratuits.
Les institutions ont intérêt à exiger un barème complet de frais avant de choisir un prestataire.
Pour les acteurs opérant déjà dans l’un des écosystèmes de conservation pris en charge, Bitget mérite une attention particulière : son Open Custody Network offre plusieurs moyens de connecter un collatéral externe à l’exécution sur la bourse.
Plus d’informations sont disponibles sur la page de conservation institutionnelle de Bitget.
2. Binance — Banking Triparty et conservation off‑exchange Ceffu
En bref
- Création : 2017
- Principaux dispositifs : Banking Triparty, Ceffu MirrorX et MirrorRSV
- Modèle de conservation : Collatéral détenu auprès de banques et conservation d’actifs numériques par des tiers
- Collatéral éligible : Devises fiat, bons du Trésor, BTC et actifs tokenisés selon les schémas définis
- Collatéral minimum pour Banking Triparty : 10 millions de dollars, selon les conditions d’éligibilité publiées
- Profil visé : Institutions recherchant un collatéral bancaire ou une conservation ségréguée d’actifs numériques
Binance propose aux institutionnels des solutions de trading off‑exchange reposant principalement sur son dispositif Banking Triparty et sur les schémas de conservation mis en place via Ceffu.
Le service Banking Triparty permet aux institutions éligibles de conserver leur collatéral auprès de partenaires bancaires régulés tout en accédant à l’infrastructure de trading de Binance.
Plutôt que de transférer l’intégralité du collatéral directement sur la bourse, les clients peuvent conserver des actifs approuvés sur un compte bancaire au sein du montage tripartite.
Le collatéral éligible inclut certaines devises fiat, des bons du Trésor, du BTC et certains actifs tokenisés, selon l’accord applicable.
D’après une annonce de Binance du 16 juin 2026, le dispositif Banking Triparty requiert au moins 10 millions de dollars de collatéral nanti.
La société a également prolongé sa promotion de suppression des frais de service sur le collatéral nanti jusqu’au 31 décembre 2026. Cette exonération ne couvre pas les frais de trading habituels, et une grille tarifaire progressive doit s’appliquer à partir de janvier 2027.
Binance collabore par ailleurs avec Ceffu, qui propose MirrorX et MirrorRSV.
MirrorX offre un accès au trading sur Binance adossé à la conservation, tandis que MirrorRSV, lancé en juin 2025, met l’accent sur des portefeuilles froids ségrégués et une transparence on-chain accrue.
Dans le cadre de MirrorRSV, les actifs éligibles sont verrouillés dans des portefeuilles de conservation dédiés et représentés par des jetons correspondants crédités sur le compte Binance dans un ratio de 1:1. Ces représentations soutiennent des activités de trading éligibles, y compris sur produits à terme et à effet de levier.
Pour les institutions qui évaluent Binance, la principale décision consiste à déterminer si un collatéral détenu en banque ou un schéma de conservation d’actifs numériques convient le mieux à leur portefeuille et à leur profil de risque interne.
3. OKX — Komainu Connect et BitGo pour le règlement off‑exchange
En bref
- Création : 2017
- Principaux dispositifs : Komainu Connect et BitGo OES
- Modèle de conservation : Conservation régulée par des tiers et collatéral délégué
- Couverture via Komainu : Trading spot et dérivés, règlement automatisé
- Intégration BitGo : Annoncée pour l’offre institutionnelle américaine en avril 2026
- Profil visé : Institutions recherchant une conservation tierce avec gestion automatisée du collatéral
OKX propose des solutions de règlement off‑exchange pour les institutionnels via des intégrations avec des dépositaires tiers, dont Komainu et BitGo.
Le partenariat avec Komainu Connect permet aux clients institutionnels éligibles de conserver leurs actifs en ségrégation tout en les utilisant comme collatéral pour leurs opérations sur OKX.
En novembre 2024, OKX a annoncé le renforcement de son intégration avec Komainu, avec une extension de la couverture au trading spot et aux dérivés.
La nouvelle mouture prévoit un règlement automatisé des profits et pertes entre OKX et le portefeuille de collatéral Komainu du client.
Elle permet également aux institutions éligibles d’ajuster leur collatéral délégué 24 h/24 et 7 j/7 et de consulter l’historique des règlements via le portail Komainu.
Ces fonctionnalités ciblent les acteurs à la recherche d’une gestion plus automatisée du collatéral, tout en conservant leurs actifs chez un dépositaire tiers régulé.
OKX a encore élargi son dispositif le 23 avril 2026 en annonçant une intégration avec BitGo Off-Exchange Settlement pour son offre institutionnelle aux États‑Unis.
Ce raccordement permet aux clients éligibles de trader sur OKX tout en conservant leurs actifs dans l’environnement de conservation à froid régulé de BitGo, le règlement étant opéré via le workflow institutionnel prévu.
La distinction américaine est essentielle : les clients ne doivent pas présumer que toutes les entités régionales d’OKX proposent les mêmes intégrations de conservation, la même gamme de produits de trading ou le même accès aux dérivés.
Pour les institutions qui envisagent OKX, la disponibilité des produits, l’éligibilité du collatéral et…Les modalités de règlement doivent être examinées au regard de la juridiction concernée et du contrat de conservation applicable.
Comment le règlement hors‑plateforme réduit‑il le risque de contrepartie ?
Le règlement hors‑plateforme répond à un problème structurel du trading crypto institutionnel : accéder à la liquidité des plateformes sans placer l’intégralité du portefeuille de trading en conservation directe auprès de l’exchange.
Imaginons une société de trading quantitatif souhaitant opérer avec 1 million de dollars de collatéral en cryptoactifs.
Dans un schéma classique de pré‑financement, cette société transférerait ces 1 million de dollars sur son compte auprès de la plateforme.
Dans un dispositif de règlement hors‑plateforme (OES) éligible, l’institution peut au contraire conserver ses actifs auprès d’un dépositaire tiers, tout en obtenant une allocation de trading ou une ligne de crédit équivalente reconnue par l’exchange.
Le montant effectivement reconnu dépend de la nature des actifs éligibles, des décotes de collatéral, des termes contractuels et des limites de risque.
Exemple : trader avec 1 million de dollars en conservation externe
Prenons une configuration illustrant un schéma de conservation approuvé.
<table> <thead> <tr><th>Étape</th><th>Exemple</th></tr> </thead> <tbody> <tr><td>Collatéral initial</td><td>1 000 000 $ détenus chez un dépositaire tiers</td></tr> <tr><td>Allocation de trading</td><td>Jusqu’à 1 000 000 $ reconnus selon une hypothèse de ratio 1:1</td></tr> <tr><td>Activité de trading</td><td>Exécution au comptant ou sur dérivés sur l’exchange connecté</td></tr> <tr><td>Résultat de règlement</td><td>Une perte nette de 20 000 $ est due au prochain règlement</td></tr> <tr><td>Processus de règlement</td><td>20 000 $ sont transférés ou rapprochés selon l’accord</td></tr> <tr><td>Collatéral restant</td><td>Environ 980 000 $ avant autres coûts, variations de marché et ajustements</td></tr> </tbody> </table>L’institution peut ainsi trader sans devoir transférer nécessairement l’intégralité du million de dollars de collatéral sous le régime de conservation ordinaire de la plateforme.
Le règlement intervient à la place dans le cadre de l’accord de conservation convenu.
Cela peut réduire la concentration d’actifs directement détenus par l’exchange, tout en préservant l’accès à son infrastructure de trading.
Mais une question clé se pose :
Si seulement 20 000 $ sont dus au prochain règlement, cela signifie‑t‑il que l’institution ne peut pas perdre plus de 20 000 $ ?
Non.
Le montant à régler reflète les obligations à un instant donné. Il ne constitue pas nécessairement un plafond de pertes potentielles liées aux mouvements de marché, à la réévaluation du collatéral, aux liquidations, aux insuffisances de règlement ou à d’autres événements contractuels.
Une architecture OES peut également impliquer une répartition différenciée des responsabilités entre dépositaire, exchange et éventuel agent de règlement.
L’arrangement modifie donc la manière dont les risques sont distribués et gérés ; il ne les élimine pas.
Pour les institutions, l’intérêt réside dans la dissociation entre conservation et exécution, tout en s’appuyant sur un cadre clair encadrant le règlement, l’usage du collatéral et les procédures de défaut.
Que doivent comparer les institutions avant de choisir un exchange avec règlement hors‑plateforme ?
Le nombre de partenaires de conservation est une information utile, mais ne doit pas être le seul critère.
Une institution qui traite des contrats à terme en continu n’aura pas les mêmes besoins qu’un fonds qui rééquilibre périodiquement un portefeuille crypto de long terme.
Plusieurs points doivent être examinés avant l’onboarding.
1. Quel dépositaire s’intègre le mieux aux opérations existantes ?
Une société de trading qui travaille déjà avec un dépositaire donné préfèrera souvent un exchange compatible avec cette relation.
Changer de prestataire de conservation peut impliquer des modifications de l’infrastructure de wallets, des processus d’approbation interne, des conventions juridiques et des contrôles opérationnels.
C’est l’une des raisons pour lesquelles le réseau ouvert de conservation de Bitget (Open Custody Network) est pertinent : il propose plusieurs options de conservation prises en charge, plutôt qu’un fournisseur unique et imposé.
2. À quelle fréquence le règlement a‑t‑il lieu ?
La fréquence des règlements a un impact direct sur la gestion de la liquidité et l’exposition opérationnelle.
Certaines institutions privilégient des règlements programmés fréquents, tandis que d’autres optent pour un rapprochement quotidien ou pour des schémas déclenchés par des seuils prédéfinis.
La documentation du réseau Bitget, par exemple, mentionne des structures à 4 heures, 8 heures, un jour, ainsi que des schémas déclenchés en cas de perte.
L’enjeu central est de savoir si le mécanisme de règlement est aligné avec le profil d’activité, l’appétit pour le risque et les besoins de liquidité de l’institution.
3. Quels actifs et quels produits de trading sont pris en charge ?
Tous les dispositifs de conservation n’acceptent pas les mêmes types de collatéral ni les mêmes produits de trading.
Une institution peut avoir besoin de collatéral en BTC et en ETH, en stablecoins ou en autres actifs numériques éligibles.
Elle peut aussi exiger l’accès au spot sur marge, aux contrats perpétuels, voire à des produits supplémentaires.
Les listes d’actifs acceptés et les autorisations de trading doivent être vérifiées pour le schéma de conservation spécifique, et non déduites du catalogue général de produits de l’exchange.
4. Quels sont les coûts totaux ?
L’économie d’un montage OES dépasse le seul cadre des commissions de trading.
Les institutions doivent analyser les frais de conservation, les coûts de règlement, le gas réseau, les décotes de collatéral, les taux de financement et tout frais de service additionnel.
Pour les stratégies à haute fréquence, les coûts de règlement et de gestion du collatéral peuvent peser sensiblement sur la rentabilité globale.
Pour un fonds maintenant des encours importants sur de longues périodes, les frais de conservation et de financement seront tout aussi déterminants.
5. Que se passe‑t‑il en cas de défaillance d’une contrepartie ?
C’est peut‑être la question la plus critique de l’analyse.
Les institutions doivent comprendre qui détient ou contrôle juridiquement le collatéral, si les actifs sont ségrégués, ce qui se produit en cas de défaut de l’exchange ou du dépositaire, et comment les obligations non réglées sont traitées.
Les réponses dépendent des contrats de conservation applicables, de la juridiction, des droits afférents au collatéral et des procédures de règlement prévues.
Aucune comparaison de fonctionnalités ne saurait se substituer à cet examen.
Conclusion
Le règlement hors‑plateforme est en train de transformer l’approche des institutions vis‑à‑vis du trading crypto. Bitget, Binance et OKX proposent différents modèles pour accéder à la liquidité des exchanges tout en maintenant les actifs éligibles en conservation externe. Chacun présente des atouts spécifiques, mais le « bon » choix dépend avant tout des exigences de conservation, des stratégies de trading et de la gestion du risque propres à chaque institution.
À mesure que le trading crypto institutionnel se structure, les enjeux dépassent la seule liquidité et l’exécution pour se concentrer davantage sur la maîtrise de la détention et de l’allocation du capital. Le règlement hors‑plateforme s’inscrit pleinement dans cette dynamique, en permettant aux institutions de repenser le lien entre conservation et trading. Et cela pose peut‑être une question plus large : pourquoi les institutions devraient‑elles encore choisir entre l’accès à la liquidité et le contrôle de leurs actifs ?
Avertissement : Cet article est fourni à titre purement informatif et ne constitue en aucun cas un conseil financier ou un conseil en investissement. Les services de conservation et de règlement sont soumis à des critères d’éligibilité, à des conditions spécifiques et à des risques propres.
