Tallinn, Estonie, 8 octobre 2026, Chainwire
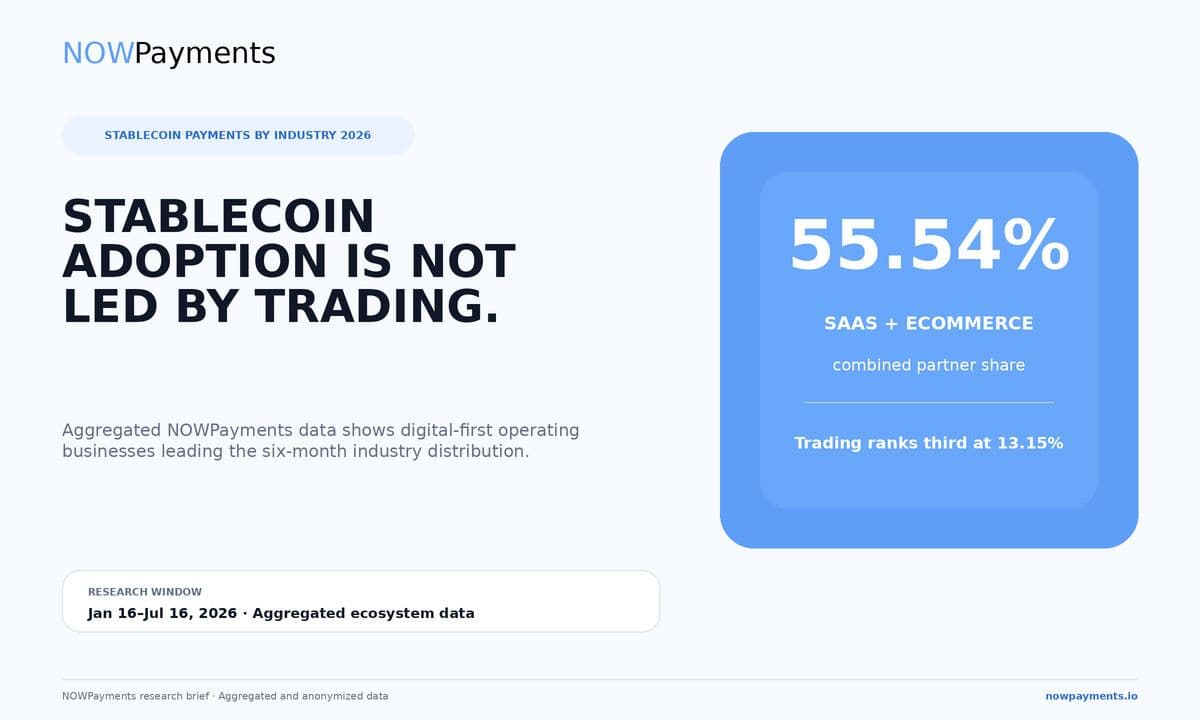
La part cumulée du SaaS et de l’e‑commerce est passée de 48,26 % à 55,54 %, tandis que le trading a reculé de 14,07 % à 13,15 %.
Les entreprises peuvent construire leur infrastructure stablecoin autour du mauvais problème.
L’erreur consiste à considérer les stablecoins avant tout comme un choix de “jeton + réseau”. Pour une entreprise numérique, ils doivent souvent s’intégrer à un éventail beaucoup plus large de processus opérationnels : facturation, parcours de paiement, compensation, versements et rapprochement comptable.
Le processus qui compte le plus dépend directement du modèle économique.
De nouvelles données agrégées de NOWPayments montrent que la répartition sectorielle bascule vers des entreprises qui utilisent les paiements au cœur de leurs opérations quotidiennes. Entre le 16 janvier et le 16 juillet 2026, le SaaS et les services web représentaient 27,78 % des partenaires classés. Les marketplaces e‑commerce suivaient de près, à 27,76 %. Ensemble, ces deux segments pesaient 55,54 % de l’échantillon. Sur la même période en 2025, leur part cumulée n’était que de 48,26 %. La hausse de 7,28 points de pourcentage correspond à une progression annuelle de 15,08 % de leur poids combiné.
Le trading reste un segment important, mais son poids évolue à contre‑courant. Sa part est passée de 14,07 % en 2025 à 13,15 % en 2026, reléguant le trading au troisième rang derrière le SaaS et l’e‑commerce.
Le mouvement le plus net à la hausse vient du SaaS. Sa part a bondi de 15,58 % à 27,78 % en un an, comblant un écart de 17,10 points de pourcentage avec l’e‑commerce. L’image qui se dessine n’est pas celle de stablecoins remplaçant le trading, mais d’une adoption des stablecoins qui s’étend au socle opérationnel des entreprises numériques.
Sauf indication contraire, les chiffres de répartition sectorielle comparent la période du 16 janvier au 16 juillet 2025 à celle du 16 janvier au 16 juillet 2026.
Le mix de partenaires se déplace vers des cas d’usage opérationnels
En 2025, les marketplaces e‑commerce dominaient l’échantillon avec 32,68 %. Le SaaS et les services web suivaient à 15,58 %, talonnés par le trading à 14,07 %.
Un an plus tard, le SaaS a augmenté sa part de 12,20 points, à 27,78 %. L’e‑commerce se situe à 27,76 %, soit seulement 0,02 point de différence entre les deux secteurs. Leur poids combiné est passé de 48,26 % à 55,54 %. Plus de la moitié des partenaires classés dans l’échantillon 2026 proviennent donc de deux secteurs structurés autour de transactions numériques, de services récurrents et de relations clients en ligne.
Le reste du mix de partenaires évolue plus graduellement.
Les services financiers reculent de 9,00 % à 6,35 %. Les jeux d’argent et l’iGaming progressent de 6,20 % à 6,87 %, et les plateformes pour adultes de 4,99 % à 5,89 %. Le caritatif baisse de 2,27 % à 1,40 %, tandis que les TGE/Presales passent de 2,12 % à 1,35 %.
Ces chiffres mesurent la variation de part relative de chaque secteur dans l’échantillon, et non la croissance absolue du nombre de partenaires. Une catégorie peut perdre du terrain simplement parce qu’une autre croît plus vite.

Méthodologie : chaque pourcentage représente la part d’un secteur au sein de l’échantillon global agrégé de partenaires, classés dans les mêmes neuf catégories. La comparaison couvre la période du 16 janvier au 16 juillet, pour 2025 comme pour 2026. Chaque période a été normalisée indépendamment. Les volumes absolus de partenaires ne sont pas divulgués, et les pourcentages sont arrondis à deux décimales. Les résultats décrivent la distribution des partenaires dans le jeu de données NOWPayments, et non les volumes de paiements, les montants traités ou les parts de marché sectorielles.
Des modèles économiques différents exigent des workflows stablecoin différents
Les données sectorielles prennent tout leur sens lorsqu’on les traduit en questions opérationnelles auxquelles chaque modèle économique doit répondre.
Pour un acteur SaaS, les paiements en stablecoins doivent potentiellement se connecter à la facturation récurrente, au lettrage des factures, à l’activation des comptes, aux renouvellements, à la compensation et au rapprochement financier.
Une marketplace peut avoir besoin de stablecoins sur un parcours beaucoup plus long. Le paiement commence au checkout et se poursuit via les remboursements, la compensation des vendeurs, les commissions d’affiliation et autres versements.
Les plateformes de trading font face à un autre cahier des charges : couverture en actifs et en réseaux, politiques de confirmation, liquidité et contrôle de trésorerie.
Il s’agit de moteurs de workflows potentiels, pas d’une description exhaustive de toutes les entreprises de chaque catégorie. L’enjeu est de montrer qu’un même stablecoin peut servir ces trois secteurs tout en remplissant un rôle opérationnel différent dans chacun.
C’est pourquoi une entreprise doit définir son workflow avant de choisir l’actif et le réseau.
La répartition par réseaux varie aussi selon les secteurs
Les données issues des paiements réussis montrent que ces différences sectorielles se reflètent également dans l’usage des réseaux.
L’USDT sur TRON représente 54,58 % de l’échantillon de paiements réussis mesuré au sein des marketplaces e‑commerce. Sa part n’est que de 12,04 % dans le trading et de 9,60 % dans le SaaS et les services web.
Dans cet ensemble de données, l’USDT TRC20 est donc environ 4,5 fois plus présent dans l’e‑commerce que dans le trading, et 5,7 fois plus que dans le SaaS.
Les parts correspondantes s’établissent à 4,76 % pour les jeux d’argent et l’iGaming, 1,85 % pour les services financiers, 1,49 % pour la catégorie “Autres” et 0,60 % pour le caritatif. Les plateformes pour adultes et les TGE/Presales affichent chacune 0 % dans l’échantillon analysé.
Cette divergence conduit à la même conclusion que l’analyse sectorielle : une architecture stablecoin adaptée à un modèle économique ne convient pas forcément à un autre.
Pour un e‑commerçant, l’USDT sur TRON peut jouer un rôle clé au moment du paiement. Un acteur SaaS constatera un mix actifs‑réseaux différent. Une plateforme de trading aura besoin d’une couverture bien plus large sur les deux dimensions.
Les entreprises doivent valider ces arbitrages à partir de leurs propres données de paiements réussis, plutôt que de calquer les préférences d’un autre secteur.

Méthodologie : chaque pourcentage représente la part de l’USDT TRC20 au sein de l’échantillon agrégé de paiements réussis pour le secteur correspondant. Les volumes absolus de transactions ne sont pas divulgués. Les transactions échouées, expirées, remboursées ou de test sont exclues. Les chiffres décrivent l’activité au sein de l’écosystème NOWPayments et ne doivent pas être interprétés comme des parts de marché globales par devise. Un résultat de 0 % signifie qu’aucun paiement USDT TRC20 réussi n’a été enregistré dans l’échantillon analysé pour la catégorie concernée.
Construire le workflow avant de choisir les “rails”
Les cinq domaines opérationnels évoqués au début fournissent un cadre pragmatique pour évaluer une infrastructure stablecoin.
- Facturation : le paiement doit‑il se connecter à des factures, abonnements, renouvellements ou droits d’accès au compte ?
- Checkout : quels actifs et réseaux génèrent des paiements réellement aboutis pour la clientèle existante ?
- Compensation : dans quel actif l’entreprise souhaite‑t‑elle être réglée, et à quel horizon les fonds doivent‑ils être disponibles ?
- Versements : les fonds doivent‑ils être redistribués à des vendeurs, affiliés, prestataires ou clients ?
- Rapprochement : comment l’équipe finance fera‑t‑elle correspondre transactions, factures, commandes et reporting interne ?
Toutes les entreprises n’ont pas besoin des cinq briques. Une plateforme SaaS mettra l’accent sur la facturation et le rapprochement. Une marketplace se concentrera sur le checkout, la compensation et les versements. Une plateforme de trading privilégiera la couverture réseaux, la liquidité et les contrôles de trésorerie.
L’entreprise doit d’abord identifier les workflows pertinents. Le choix de l’actif et du réseau vient ensuite.
« L’erreur, c’est de demander quel est “le meilleur” stablecoin. La vraie question, c’est : le meilleur pour quoi ? », explique Kate Lifshits, directrice commerciale de NOWPayments. « Les entreprises doivent d’abord définir le flux de facturation, de checkout, de compensation, de versements et de rapprochement. La monnaie et le réseau doivent servir ce workflow – et non l’inverse. »
Lifshits analyse la dimension business des paiements crypto dans sa série Cryptopolitan, Une crypto qui fonctionne pour l’entreprise. Dans la première chronique, Le boost de 22 % de vos ventes caché dans votre checkout crypto, elle détaille comment l’infrastructure de paiement peut impacter la performance du checkout. Les prochains volets continueront d’explorer les endroits où les paiements crypto peuvent accroître les revenus, réduire les coûts et fluidifier l’opérationnel.
Toute stratégie stablecoin commence par le “job” que l’argent doit accomplir. Le choix du jeton et du réseau vient ensuite.
À propos de NOWPayments
NOWPayments est un écosystème crypto B2B conçu pour aider les entreprises à accepter des paiements, automatiser des versements de masse, gérer leur trésorerie en stablecoins et industrialiser leurs opérations d’actifs numériques à l’échelle mondiale via une infrastructure unique. La plateforme prend en charge plus de 350 cryptomonnaies, plus de 30 stablecoins, des options de règlement flexibles et des API de niveau entreprise.
Contacts
Responsable RP
Angelina T
NOWPayments
[email protected]
Directrice commerciale
Kate L
NOWPayments
[email protected]