Bayangkan Anda mengelola portofolio kripto senilai US$10 juta untuk sebuah hedge fund. Aset disimpan di kustodian tersertifikasi, komite investasi sudah menyetujui skema tersebut, dan setiap perpindahan dana wajib melewati otorisasi internal. Kini Anda ingin memperdagangkan futures Bitcoin di bursa kripto. Haruskah Anda benar‑benar memindahkan jutaan dolar ke dompet milik bursa hanya demi mengakses pasar perdagangannya?
Semakin sering, jawabannya: tidak. Bursa kripto mulai menawarkan solusi kustodi pihak ketiga dan skema penyelesaian di luar bursa (off‑exchange settlement/OES) yang memungkinkan institusi memenuhi syarat untuk bertransaksi sambil tetap menyimpan aset dasarnya di kustodian eksternal. Fitur ini menjadi kian penting seiring bertambahnya investor profesional di aset digital. Menurut 2026 EY-Parthenon and Coinbase Institutional Investor Survey, 61% institusi yang disurvei sudah menggunakan beberapa kustodian sekaligus untuk investasi aset digital mereka. Dalam panduan ini, kami membandingkan Bitget, Binance, OKX, Deribit, dan KuCoin untuk melihat platform mana yang menawarkan pengaturan kustodi paling praktis bagi manajer aset di 2026.
Poin Penting
- 5 Bursa Kripto Teratas untuk Manajer Aset dengan Kustodi Pihak Ketiga: Bitget, Binance, OKX, Deribit, dan KuCoin menyediakan skema institusional yang memungkinkan klien memenuhi syarat mengakses pasar trading sambil mempertahankan aset yang didukung di penyedia kustodi eksternal.
- Bitget Menonjol dalam Fleksibilitas Kustodi: Jaringan Open Custody Network menghubungkan lima solusi kustodi, teknologi, dan perbankan — termasuk Copper, Fireblocks, Cactus Custody, Bitfire, dan OSL — dengan model agunan dan penyelesaian yang berbeda‑beda.
- Binance dan OKX Punya Solusi Institusional yang Sudah Matang: Binance mendukung integrasi Banking Triparty dan Anchorage Digital, sementara OKX bermitra dengan BitGo dan Komainu untuk menyediakan skema trading dengan kustodi eksternal.
- Deribit dan KuCoin Menargetkan Kebutuhan Institusional yang Lebih Spesifik: Deribit menawarkan beberapa model kustodi bagi trader derivatif, sedangkan KuCoin mendukung agunan cermin (mirrored collateral) lewat Ceffu dan Cactus Custody.
- Kustodi Pihak Ketiga Tidak Menghapus Risiko Trading: Manajer aset tetap harus mempertimbangkan kewajiban agunan, prosedur penyelesaian, risiko kustodian, potensi likuidasi, dan ketentuan hukum yang mengatur aset mereka.
Mengapa Manajer Aset Beralih ke Kustodi Kripto Pihak Ketiga?
Investor institusional memang semakin nyaman dengan kripto, tetapi bukan berarti mereka nyaman dengan seluruh aspek operasional bursa kripto.
Di keuangan tradisional, kustodi aset dan eksekusi transaksi umumnya ditangani pihak berbeda. Manajer aset bisa mengeksekusi order melalui broker sementara surat berharga tetap tersimpan di kustodian independen. Pemisahan ini memudahkan pengaturan kontrol atas kepemilikan, agunan, dan tanggung jawab operasional.
Di kripto, historisnya mekanisme berbeda. Untuk berdagang di bursa terpusat, pengguna biasanya harus menyetor aset ke dompet yang dikendalikan bursa. Bagi trader ritel, proses ini mungkin sederhana. Bagi fund yang mengelola jutaan dolar dana nasabah, muncul pertanyaan tentang eksposur terhadap pihak lawan (counterparty), proses persetujuan internal, dan kepatuhan terhadap mandat investasi.
Riset menunjukkan kekhawatiran tersebut makin krusial.
2026 EY-Parthenon and Coinbase survey terhadap 351 investor institusional menemukan bahwa keamanan kustodi dan kepatuhan regulasi kini menjadi faktor utama dalam pengambilan keputusan investasi. Survei itu juga mencatat 73% responden berencana menambah porsi alokasi aset digital sepanjang 2026.
Sementara itu, 2025 AIMA and PwC Global Crypto Hedge Fund Report menunjukkan 55% hedge fund tradisional yang disurvei sudah memiliki eksposur aset digital, naik dari 47% pada 2024. Di antara yang sudah berinvestasi di kripto, 71% berniat meningkatkan alokasi.
Seiring meluasnya partisipasi institusional, pertanyaannya bukan lagi sekadar bursa mana yang menawarkan kondisi trading terbaik. Pertanyaannya menjadi: apakah manajer aset bisa mengakses kondisi tersebut tanpa mengubah cara penyimpanan asetnya?
Di sinilah kustodi pihak ketiga dan off‑exchange settlement berperan.
Cara Kami Memilih Bursa Terbaik untuk Manajer Aset
Tidak semua bursa yang mengklaim punya solusi kustodi institusional menawarkan struktur yang sama.
Untuk ulasan ini, kami berfokus pada lima aspek:
- Akses kustodi pihak ketiga: Apakah klien memenuhi syarat dapat bertransaksi sementara aset tetap berada di kustodian eksternal atau dalam struktur agunan terpisah yang tetap terkontrol.
- Fleksibilitas kustodi: Apakah bursa mendukung berbagai kustodian, relasi perbankan, dan alur persetujuan institusional.
- Efisiensi penyelesaian: Bagaimana laba, rugi, dan kewajiban agunan diselesaikan antara bursa dan penyedia kustodi.
- Infrastruktur trading: Apakah manajer aset dapat mengakses pasar, API, kontrol akun, dan likuiditas yang dibutuhkan strateginya.
- Kecocokan operasional: Sejauh mana skema tersebut mendukung mandat investasi, manajemen risiko, pelaporan, dan kebutuhan lintas yurisdiksi.
Peringkat ini mencerminkan keluasan dan relevansi praktis dari solusi institusional yang terdokumentasi. Ini bukan penilaian standar atas tingkat keamanan bursa, status regulasi, atau kekuatan keuangan.
5 Bursa Kripto Terbaik 2026 untuk Manajer Aset yang Menggunakan Kustodi Pihak Ketiga
1. Bitget — Terbaik Secara Keseluruhan untuk Kustodi Pihak Ketiga yang Fleksibel dan Trading Institusional
Bitget menempati posisi puncak bagi manajer aset yang mencari keleluasaan soal di mana aset digital disimpan dan bagaimana aset tersebut menopang aktivitas trading.
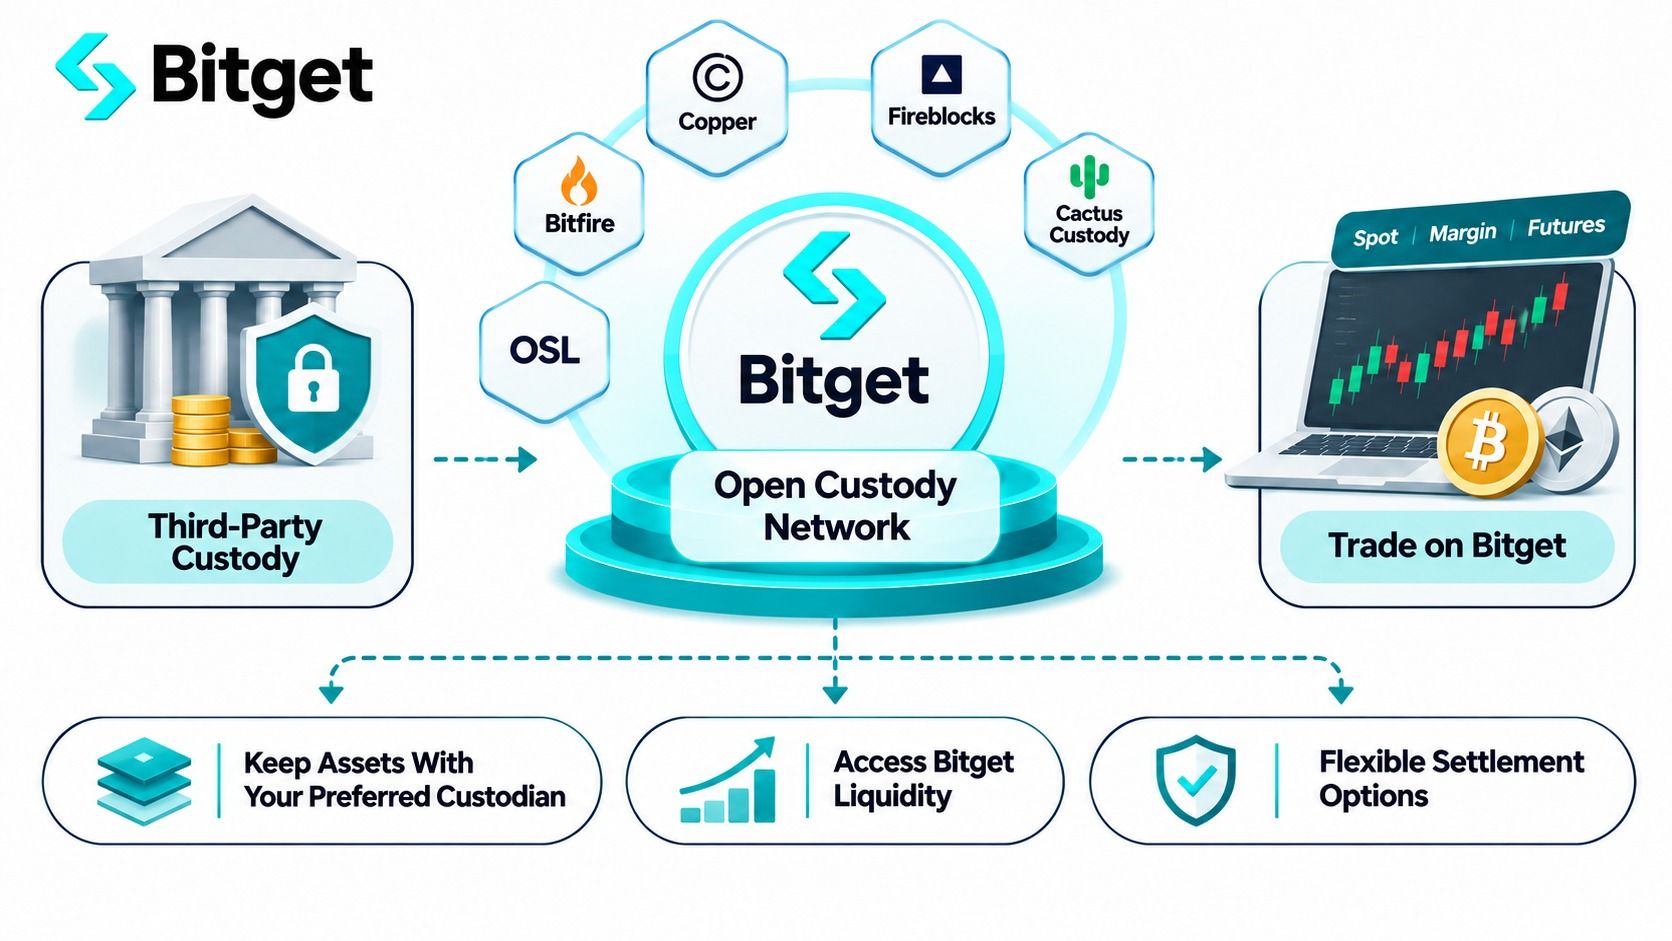
Alih‑alih hanya menawarkan satu kustodian atau satu struktur penyelesaian, Bitget mengembangkan Open Custody Network (OCN) yang menghubungkan beragam solusi kustodi institusional, perbankan, dan manajemen agunan ke infrastruktur trading‑nya.
Pendekatan ini sangat relevan bagi firma yang sudah memiliki pengaturan kustodi mapan dan tidak ingin membongkar proses operasional hanya demi menambah satu bursa lagi.
Profil Singkat Bitget
- Didirikan: 2018
- Solusi institusional: Bitget Open Custody Network
- Peluncuran jaringan: 5 November 2026, melanjutkan integrasi kustodi yang sebelumnya sudah ada
- Mitra solusi: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, dan OSL MirrorEX
- Jenis trading yang didukung: Spot, margin spot, dan futures di bawah integrasi kustodi yang memenuhi syarat
- Infrastruktur trading: Unified Trading Account (UTA), API institusional, dan perangkat eksekusi profesional
- Paling cocok untuk: Hedge fund, market maker, manajer aset, family office, dan firma kuantitatif dengan kebutuhan kustodi beragam
Apa yang Membuat Open Custody Network Bitget Berbeda?
Pada 5 November 2026, Bitget secara resmi memperkenalkan Open Custody Network, yang menghubungkan kustodian eksternal dan bank ke infrastruktur trading‑nya.
Model ini menjawab masalah klasik: institusi ingin mengakses likuiditas bursa, tetapi aset wajib tetap berada dalam pengaturan kustodi terpisah.
Lewat integrasi OCN yang didukung, aset memenuhi syarat yang tersimpan di luar bursa dapat diakui sebagai agunan atau kredit trading di Bitget. Manajer aset kemudian bisa bertransaksi tanpa harus memindahkan agunan dasar ke dompet operasional Bitget.
Namun yang paling menarik bukan sekadar dukungan kustodi eksternal, melainkan keragaman model yang tersedia.
Menurut dokumentasi kustodi institusional Bitget, jaringan ini mencakup lima solusi mitra:
- Copper ClearLoop: Memungkinkan aset memenuhi syarat yang disimpan dalam kerangka kustodi Copper menjadi dasar kredit trading di Bitget. Jadwal penyelesaian standar tiap empat jam, dengan waktu yang dapat dikonfigurasi dan tanpa biaya gas untuk settlement. Sangat relevan bagi institusi yang sudah menggunakan Copper di banyak venue trading.
- Fireblocks Off Exchange: Menggunakan Collateral Vault Account khusus dan teknologi multiparty computation (MPC) untuk mengelola agunan. Institusi dapat mempertahankan kebijakan dompet dan alur persetujuan yang sudah mapan. Penyelesaian bersih dilakukan on‑chain setiap hari, dengan biaya gas ditanggung klien. Fireblocks menyediakan teknologi dan infrastruktur kontrol agunan; statusnya bukan otomatis kustodian berizin untuk setiap aset klien.
- Cactus Custody Oasis: Menyediakan skema trading dengan kustodi eksternal dan penyelesaian off‑chain antar akun kustodi setiap delapan jam. Mendukung trading spot, margin spot, dan futures yang memenuhi syarat, sehingga relevan bagi institusi yang menginginkan integrasi antara operasional kustodi dan settlement.
- Bitfire PrimeMirror: Mengandalkan agunan cermin dengan penyelesaian off‑chain antar akun Bitfire. Jadwal penyelesaian harian cocok untuk manajer aset yang lebih menyukai rekonsiliasi akhir hari daripada siklus settlement yang terlalu sering.
- OSL MirrorEX: Memungkinkan klien memenuhi syarat bertransaksi sementara agunan tetap di OSL. Berbeda dari model dengan jadwal tetap, settlement dipicu ketika kerugian trading mencapai atau melampaui 15% dari total aset di kustodi. Ambang ini hanya menentukan kapan settlement dijalankan; bukan batas maksimum potensi kerugian.
Perbedaan‑perbedaan ini penting karena manajer aset jarang beroperasi dengan kendala yang sama persis.
Sebuah firma trading kuantitatif yang sudah memakai Copper, misalnya, mungkin memprioritaskan akses ke banyak bursa melalui infrastruktur yang sama… hubungan kustodian. Sebuah fund yang menggunakan Fireblocks biasanya lebih menekankan pada pemeliharaan alur persetujuan wallet dan kontrol operasionalnya sendiri.
Mengapa Bitget Menarik bagi Manajer Aset?
Bayangkan sebuah fund yang menyimpan aset kripto senilai US$5 juta pada kustodian yang sudah ada.
Fund tersebut ingin memperdagangkan futures BTC dan ETH sambil tetap mematuhi aturan internal terkait perpindahan aset dan konsentrasi kustodi.
Di bawah skema Bitget OCN yang memenuhi syarat, fund ini berpotensi mendelegasikan atau menjaminkan agunan (collateral) yang didukung untuk mendapatkan akses trading tanpa harus memindahkan seluruh portofolionya ke kustodi langsung di bursa.
Pendekatan ini memberikan beberapa keunggulan operasional.
Pertama, fund dapat mempertahankan hubungan kustodi yang sudah mapan, tanpa perlu menambah satu titik penyimpanan aset baru.
Kedua, frekuensi perpindahan aset secara operasional antara kustodian dan bursa bisa ditekan.
Ketiga, fund dapat memilih model penyelesaian (settlement) yang lebih selaras dengan proses trading dan rekonsiliasinya.
Jenis dan nilai agunan yang dapat dimanfaatkan untuk trading bergantung pada integrasinya. Copper, Cactus Custody, Bitfire, dan OSL menawarkan kredit trading 1:1 terhadap saldo yang didelegasikan sesuai ketentuan yang telah didokumentasikan. Besaran kredit Fireblocks ditetapkan saat onboarding dan bisa berada di bawah 1:1.
Penting untuk dibedakan: jumlah agunan yang diakui untuk keperluan trading tidak sama dengan jumlah modal yang terlindungi dari potensi kerugian.
Bitget UTA, API, dan Infrastruktur Trading Institusional
Kustodi eksternal hanya satu sisi dari kebutuhan institusional. Manajer aset juga memerlukan infrastruktur trading yang sanggup menangani strategi mereka.
Unified Trading Account (UTA) Bitget menggabungkan posisi spot, margin, dan futures yang didukung dalam satu struktur akun terintegrasi.
Tergantung mode akun dan kelayakannya, institusi bisa menggunakan berbagai aset agunan yang didukung, berbagi margin antar posisi yang memenuhi syarat, dan mengelola risiko lewat kerangka akun yang terkonsolidasi.
Bursa ini juga menyediakan alat integrasi API dan UTA untuk strategi kuantitatif dan trading otomatis, termasuk pemantauan akun, manajemen posisi, dan endpoint terkait risiko.
Keseluruhan fitur ini dapat membantu klien profesional mengelola eksekusi dan pemanfaatan modal secara lebih efisien.
Namun ada pembedaan penting: fitur UTA yang tersedia pada akun trading standar belum tentu sepenuhnya tersedia di setiap pengaturan kustodi off-exchange. Manajer aset perlu memastikan produk, aset agunan, mode margin, dan API apa saja yang didukung oleh integrasi yang mereka pilih.
Bagi institusi yang ingin menggabungkan fleksibilitas kustodi dengan akses spot dan derivatif, Bitget menawarkan proposisi institusional yang relatif luas.
Kelebihan dan Kekurangan Bitget
Kelebihan
- Lima solusi mitra kustodi, teknologi, dan perbankan
- Beragam struktur agunan dan skema penyelesaian
- Kemampuan mempertahankan alur kerja kustodi dan persetujuan wallet yang sudah mapan pada integrasi tertentu
- Akses spot, margin, dan futures dalam pengaturan yang didukung
- UTA dan API profesional untuk konfigurasi trading institusional yang memenuhi syarat
Kekurangan
- Produk yang tersedia dan rasio agunan berbeda antar penyedia
- Beberapa pengaturan menimbulkan biaya gas, biaya pembiayaan, atau persyaratan operasional tambahan
- Kustodi eksternal mengurangi sebagian risiko, tetapi tidak menghilangkan eksposur terhadap margin, settlement, atau likuidasi
Verdik: Bitget menjadi pilihan utama kami bagi manajer aset yang menuntut fleksibilitas. Open Custody Network miliknya menawarkan beragam cara untuk menghubungkan pengaturan kustodi yang sudah ada ke aktivitas trading di bursa, sehingga sangat relevan bagi institusi dengan kebijakan investasi mapan dan kebutuhan operasional yang beragam.
2. Binance — Terbaik untuk Triparty Perbankan dan Manajemen Agunan Institusional
Binance merupakan opsi mapan lainnya bagi institusi yang ingin bertransaksi sambil menjaga agunan tetap di luar bursa.
Pembeda utamanya adalah kerangka Banking Triparty, yang membawa model kustodi dan manajemen agunan gaya perbankan tradisional ke dalam pasar kripto.
Fakta Singkat Binance
- Didirikan: 2017
- Solusi institusional: Banking Triparty, Anchorage Digital Atlas, dan pengaturan berbasis Ceffu
- Model kustodi: Agunan yang memenuhi syarat disimpan di mitra bank atau kustodian
- Agunan yang didukung: Fiat terpilih, aset kripto, obligasi pemerintah AS (Treasury bills), dan instrumen keuangan tokenisasi yang memenuhi kriteria
- Akses trading: Spot, margin, dan derivatif sesuai pengaturan yang berlaku
- Paling cocok untuk: Manajer aset yang mensyaratkan agunan disimpan di bank dan infrastruktur trading institusional yang sudah teruji
Bagaimana Binance Mendukung Kustodi Eksternal?
Melalui skema Binance Banking Triparty, institusi yang memenuhi kriteria dapat menjaminkan aset yang disetujui dan disimpan di bank mitra sambil memanfaatkan infrastruktur trading Binance.
Model ini mirip dengan struktur agunan di pasar keuangan tradisional, di mana institusi, penyedia kustodi, dan venue trading memegang tanggung jawab yang terpisah.
Pada Juni 2026, Binance memperluas penawarannya melalui integrasi dengan Anchorage Digital.
Didukung infrastruktur Atlas milik Anchorage, skema ini memungkinkan klien institusional tertentu mempertahankan agunan yang memenuhi syarat dalam kustodi tersegregasi sambil mengakses likuiditas Binance.
Skema ini mendukung agunan kripto yang memenuhi ketentuan dan pengaturan USD berimbal hasil, tergantung program yang dipilih.
Bagi institusi yang mengelola portofolio aset tradisional dan aset digital sekaligus, kerangka triparty Binance yang lebih luas juga mengakomodasi struktur tertentu untuk Treasury dan agunan tokenisasi.
Ada ambang batas partisipasi yang perlu diperhatikan. Dokumentasi Banking Triparty Binance yang dipublikasikan menyebutkan minimum US$10 juta agunan yang dijaminkan untuk program terkait.
Binance juga memperpanjang pembebasan biaya layanan Banking Triparty hingga 31 Desember 2026. Promosi ini mencakup biaya layanan atas dana yang dijaminkan, bukan biaya trading biasa.
Ceffu MirrorX menawarkan bentuk manajemen agunan off-exchange lain, tetapi struktur operasional dan legalnya berbeda dari Banking Triparty. Manajer aset sebaiknya menilai tiap penyedia secara terpisah.
Kelebihan dan Kekurangan Binance
Kelebihan
- Likuiditas institusional dan infrastruktur trading yang sudah mapan
- Skema Banking Triparty dengan mitra kustodi eksternal
- Dukungan untuk agunan keuangan tradisional dan tokenisasi tertentu
- Integrasi Anchorage Digital bagi institusi yang memenuhi syarat
Kekurangan
- Ambang minimum agunan yang dipublikasikan bisa terlalu tinggi bagi sebagian manajer aset
- Pilihan penyedia kustodi dan jenis agunan yang memenuhi syarat bergantung pada program
- Biaya perbankan, pembiayaan, kustodi, dan trading perlu dievaluasi secara terpisah
Verdik: Binance sangat relevan bagi institusi besar yang sudah bekerja dengan mitra perbankan dan ingin memanfaatkan aset yang memenuhi syarat sebagai agunan trading tanpa sepenuhnya bergantung pada setoran konvensional ke bursa.
3. OKX — Terbaik untuk Kustodi Teregulasi dan Settlement Otomatis
OKX layak dipertimbangkan oleh manajer aset yang memprioritaskan kustodian pihak ketiga yang teregulasi dan proses settlement otomatis.
Skema kustodi institusionalnya mencakup Komainu Connect dan BitGo Go Network, keduanya dirancang untuk memisahkan fungsi penyimpanan aset dari eksekusi trading.
Fakta Singkat OKX
- Didirikan: 2017
- Integrasi kustodi: Komainu Connect dan BitGo Go Network
- Akses trading: Pasar spot dan derivatif yang memenuhi syarat
- Settlement: Settlement otomatis dan skema agunan terdelegasi
- Cakupan regional: Pengaturan kustodi BitGo yang berbeda untuk institusi AS dan internasional yang memenuhi kriteria
- Paling cocok untuk: Manajer aset yang mencari segregasi kustodi dan manajemen agunan otomatis
Bagaimana OKX Bekerja dengan Komainu dan BitGo?
OKX telah mengembangkan infrastruktur kustodi eksternal selama beberapa tahun terakhir.
Kemitraannya dengan Komainu Connect memungkinkan institusi yang memenuhi syarat untuk bertransaksi sementara aset tetap berada dalam kustodi tersegregasi.
Pengaturan ini mendukung trading spot dan derivatif, settlement laba-rugi otomatis, dan penyesuaian agunan terdelegasi 24/7.
Hal ini dapat mengurangi kebutuhan transfer manual berulang ketika desk trading harus mengubah alokasi agunan.
Ada pula contoh penerapan pada manajer aset nyata.
Pada November 2024, OKX mengumumkan perjanjian tripartit dengan Forteus dan Komainu, yang memungkinkan Forteus bertransaksi di OKX sementara asetnya tetap tersimpan secara tersegregasi di Komainu.
Ini menunjukkan bahwa struktur tersebut selaras dengan model operasional institusional, bukan sekadar konsep di atas kertas.
OKX kembali memperluas penawaran kustodi eksternal pada 30 September 2026, ketika BitGo mengumumkan ekspansi internasional integrasi settlement off-exchange.
Dalam pengaturan internasional ini, institusi yang memenuhi syarat dapat mengakses likuiditas OKX sementara agunan yang didukung tetap disimpan di kustodi teregulasi BitGo Singapore.
Skema ini melanjutkan integrasi sebelumnya bagi klien institusional di AS. Entitas kustodi dan layanan trading yang diizinkan berbeda-beda menurut yurisdiksi.
Kelebihan dan Kekurangan OKX
Kelebihan
- Integrasi kustodi teregulasi melalui BitGo dan Komainu
- Settlement laba-rugi otomatis dalam pengaturan yang didukung
- Penyesuaian agunan terdelegasi 24/7 bersama Komainu
- Studi kasus penggunaan nyata oleh manajer aset institusional
Kekurangan
- Kelayakan regional dan entitas kustodi bervariasi
- Settlement danpersyaratan agunan bergantung pada penyedia yang dipilih
- Institusi wajib memastikan terlebih dulu pasar yang didukung dan hak akses akun sebelum onboarding
Verdiktif: OKX layak dipertimbangkan oleh manajer aset yang memprioritaskan kustodi teregulasi, penyelesaian otomatis, dan layanan manajemen agunan institusional yang sudah mapan.
4. Deribit — Terbaik untuk Manajer Aset Berfokus Derivatif
Deribit sangat relevan bagi pelaku institusional yang berfokus pada opsi kripto, futures, dan strategi derivatif lainnya.
Alih‑alih memperlakukan kustodi sebagai fitur tambahan terpisah, Deribit menyediakan dokumentasi rinci yang menjelaskan bagaimana berbagai model kustodi eksternal terintegrasi dengan infrastruktur perdagangannya.
Sekilas Deribit
- Didirikan: 2016
- Fokus utama: Perdagangan opsi dan futures kripto
- Opsi kustodi eksternal: Copper, BitGo, Komainu, Sygnum, Zodia, dan pengaturan berbasis Fireblocks
- Model penyelesaian: Kustodi off-exchange, infrastruktur self-custody, dan skema hibrida
- Kelayakan klien: Bergantung pada entitas hukum dan penyedia kustodi
- Paling cocok untuk: Trader derivatif profesional dan strategi opsi institusional
Opsi Kustodi Apa yang Ditawarkan Deribit?
Menurut dokumentasi kustodi Deribit, institusi yang memenuhi syarat dapat memilih dari beberapa skema kustodi.
Copper ClearLoop mendukung perdagangan dengan aset yang berada dalam struktur kustodi, dengan penyelesaian melalui penyesuaian buku besar off-chain.
Komainu dan Sygnum menyediakan skema agunan yang dikustodikan secara eksternal, sementara Fireblocks menawarkan model “vault agunan” terkontrol terpisah berbasis teknologi wallet.
Deribit juga mendukung pengaturan berbasis BitGo, termasuk model yang mengombinasikan kustodi BitGo dengan Copper ClearLoop untuk proses settlement.
Satu detail penting: tidak semua model kustodi Deribit menempatkan 100% agunan pada satu kustodian independen.
Model hibrida standar BitGo yang terdokumentasi, misalnya, dapat menahan 80% agunan di BitGo dan 20% sisanya melalui skema lain yang diizinkan—termasuk kustodi oleh Deribit sendiri.
Hal ini krusial bagi dana dengan mandat investasi yang ketat. Manajer aset yang mensyaratkan seluruh agunan trading tetap berada di bawah kustodi independen teregulasi perlu menelaah struktur secara spesifik, bukan sekadar mengandalkan istilah umum “off-exchange custody”.
Dokumentasi Deribit juga membedakan self-custody berbasis teknologi Fireblocks dari layanan kustodian pihak ketiga yang teregulasi.
Bagi meja derivatif yang sudah matang, tingkat detail operasional seperti ini membantu dalam menilai risiko rekanan (counterparty risk) dan kewajiban settlement.
Kelebihan dan Kekurangan Deribit
Kelebihan
- Spesialisasi kuat di derivatif kripto
- Beragam opsi kustodi dan agunan eksternal
- Dokumentasi terperinci soal model kustodi dan settlement
- Mendukung strategi opsi dan futures institusional
Kekurangan
- Sejumlah struktur kustodi menggunakan alokasi agunan hibrida
- Opsi kustodi berbeda antar entitas hukum
- Strategi derivatif membawa risiko margin, pendanaan, dan likuidasi
Verdiktif: Deribit sangat cocok bagi firma trading derivatif profesional yang perlu menyelaraskan strategi dengan skema kustodi eksternal yang terdokumentasi. Namun, manajer aset harus cermat terhadap porsi agunan yang ditahan di tiap model.
5. KuCoin — Terbaik untuk Agunan Cermin dan Settlement Terjadwal
KuCoin melengkapi daftar ini dengan integrasi perdagangan off-exchange institusional bersama Ceffu MirrorX dan Cactus Custody.
Pendekatan ini terutama relevan bagi firma yang menginginkan subakun trading terhubung kustodi dan jadwal settlement yang terprediksi.
Sekilas KuCoin
- Didirikan: 2017
- Integrasi kustodi: Ceffu MirrorX dan Cactus Custody
- Model akun: Subakun kustodian khusus institusi
- Pemetaan agunan: Delegasi saldo kustodi yang memenuhi syarat secara 1:1
- Settlement: Siklus otomatis tiap empat jam pada kedua integrasi yang terdokumentasi
- Paling cocok untuk: Trader institusional pengguna Ceffu atau Cactus Custody
Bagaimana Skema Subakun Kustodian KuCoin Bekerja?
Pada Januari 2026, KuCoin mengumumkan solusi off-exchange Ceffu, yang memungkinkan klien institusional yang memenuhi syarat membuka Custodian Sub-Account khusus yang ditautkan ke akun Ceffu mereka.
Aset yang didukung dapat didelegasikan lewat Ceffu, sementara saldo yang bersesuaian tersedia untuk diperdagangkan di KuCoin.
Skema ini dirancang dengan settlement otomatis setiap empat jam, dengan proses penyelesaian antara KuCoin dan Ceffu.
KuCoin juga menyediakan pengaturan serupa melalui Cactus Custody.
Dalam model tersebut, institusi menautkan akun kustodian ke subakun KuCoin khusus, dan dapat memperdagangkan produk spot dan futures yang didukung sementara settlement ditangani melalui integrasi kustodi.
Bagi meja trading yang sudah menggunakan salah satu penyedia ini, proses tersebut dapat mengurangi beban operasional untuk terus-menerus memindahkan agunan masuk dan keluar bursa.
Namun, subakun terkait kustodian memiliki hak akses berbeda dibanding akun KuCoin biasa. Fitur seperti transfer internal, deposit, penarikan, dan akses margin bisa dibatasi.
Kelebihan dan Kekurangan KuCoin
Kelebihan
- Integrasi ter dokumentasi dengan Ceffu dan Cactus Custody
- Subakun kustodian khusus institusi
- Settlement otomatis tiap empat jam
- Akses API untuk akun trading yang memenuhi syarat
Kekurangan
- Pilihan kustodi terdokumentasi lebih sedikit dibanding sejumlah pesaing
- Fungsi subakun kustodian lebih terbatas
- Cakupan produk dan persyaratan agunan berbeda antar integrasi
Verdiktif: KuCoin merupakan alternatif praktis bagi institusi yang sudah menggunakan Ceffu atau Cactus Custody. Daya tarik utamanya adalah alur kerja agunan cermin yang relatif sederhana dan proses settlement terjadwal.
Bagaimana Skema Trading dengan Kustodi Pihak Ketiga Bekerja? Contoh Portofolio $5 Juta
Konsep menyimpan aset di kustodian sambil tetap bertransaksi di bursa terdengar sederhana. Namun bagaimana implementasinya ketika jumlahnya besar?
Bayangkan seorang manajer aset mengelola portofolio aset digital senilai $5 juta.
Dana tersebut menyimpan portofolio di kustodian pihak ketiga yang disetujui dan ingin mengalokasikan $1 juta sebagai agunan untuk perdagangan kripto.
Di bawah skema settlement off-exchange yang memenuhi syarat, alurnya bisa seperti ini:
- Aset ditahan secara eksternal. Dana mempertahankan portofolio $5 juta di kustodian, alih‑alih memindahkan seluruh saldo ke bursa.
- Delegasi agunan yang memenuhi syarat. Manajer menunjuk $1 juta aset yang didukung sebagai agunan trading sesuai pengaturan kustodi yang dipilih.
- Menerima plafond trading. Dalam model 1:1, bursa mengakui $1 juta sebagai agunan yang memenuhi syarat. Kredit aktual bisa lebih rendah tergantung aset dan penyedia.
- Menjalankan transaksi. Meja trading menempatkan order spot atau futures yang didukung di bursa.
- Penyelesaian kewajiban. Misalkan posisi menghasilkan rugi bersih $40.000. Bursa dan kustodian menyelesaikan kewajiban tersebut mengikuti proses dan jadwal yang telah disepakati.
Sisa portofolio di kustodian tidak harus dipindahkan ke bursa hanya karena dana melakukan trading.
Namun, rugi $40.000 itu bukan batas maksimum kerugian. Jika posisi berleverage bergerak tajam berlawanan, kerugian tambahan, panggilan agunan (margin call), atau kewajiban likuidasi bisa muncul.
Inilah perbedaan yang perlu dipahami manajer aset.
Kustodi pihak ketiga mengubah lokasi penahanan aset dan cara agunan dikelola. Ia tidak menghilangkan risiko dari strategi trading yang dijalankan.
Apa yang Perlu Dibandingkan Manajer Aset Sebelum Memilih Bursa?
Pada tahap ini, menggoda untuk sekadar memilih bursa dengan jumlah mitra kustodi terbanyak.
Namun jumlah mitra saja tidak cukup. Sebuah skema kustodi baru efektif jika struktur hukum, proses settlement, dan hak akses perdagangannya selaras dengan kebutuhan dana.
1. Apakah Kustodian Benar‑Benar Independen dari Bursa?
Mulailah dari struktur kustodi secara hukum.
Beberapa solusi menggunakan kustodian pihak ketiga yang teregulasi. Lainnya bertumpu pada vault agunan berbasis teknologi, rekening terpisah, atau penyedia kustodi yang memiliki hubungan komersial sendiri dengan venue perdagangan.
Manajer aset perlu memastikan siapa pemegang legal atas aset, bagaimana aset dipisahkan, dan hak apa yang berlaku jika kustodian atau bursa mengalami kebangkrutan.
2. Bisakah Dana Mempertahankan Proses Kustodi dan Persetujuan yang Ada?
Memindahkan aset ke penyedia baru bisa memerlukan persetujuan komite investasi, kajian kepatuhan, izin wallet baru, dan perubahan pada prosedur pelaporan.
Bursa yang mendukung kustodian yang sudah digunakan manajer aset dapat memangkas beban operasional tersebut.
Inilah salah satu alasan jaringan multi-mitra Open Custody Network milik Bitget relevan: berbagai institusi berpotensi menghubungkan infrastruktur kustodi yang sudah mapan ke pasar trading yang didukung.
3. Bagaimana Agunan Trading Dihitung?
Tidak semua aset yang ditahan secara eksternal diperlakukan sama.
Sebuah bursa bisa mengakui agunan USDT yang memenuhi syarat secara 1:1, sambil menerapkan haircut untuk BTC atau ETH. Skema lain mungkin menggunakan pembiayaan berbasis rasio pinjaman terhadap nilai (loan-to-value) alih‑alih saldo trading cermin.
Sebelum onboarding, institusi perlu mengonfirmasi:
- Aset agunan yang memenuhi syarat dan besaran haircut
- Plafond trading yang tersedia dan persyaratan margin
- Ambang top-up agunan dan level likuidasi
- Apakah profit bisa ditarik sebelum settlement
- Perlakuan agunan saat sengketa atau gangguan pasar
Rasio kredit yang tampak tinggi tidak selalu lebih baik jika disertai ketentuan risiko atau pembiayaan yang kurang menguntungkan.
4. Apa yang Terjadi Saat Settlement?
Waktu settlement merupakan salah satu faktor kunci…Salah satu perbedaan paling mendasar antar model kustodian adalah jadwal penyelesaiannya.
Ada skema yang melakukan rekonsiliasi dan penyelesaian setiap empat atau delapan jam. Ada juga yang hanya sekali sehari, atau baru diselesaikan ketika mencapai ambang kerugian tertentu.
Jadwal yang tepat bergantung pada frekuensi transaksi, ketersediaan agunan (collateral) milik fund, serta toleransinya terhadap kewajiban yang belum diselesaikan.
Market maker yang sangat aktif cenderung membutuhkan rekonsiliasi lebih sering, sementara manajer aset dengan frekuensi transaksi lebih rendah mungkin lebih cocok dengan struktur penyelesaian yang berbeda.
Manajer juga harus memahami skenario jika terjadi sengketa atas instruksi settlement, keterlambatan transfer agunan, atau jika bursa menghentikan perdagangan sementara.
5. Berapa Total Biaya yang Timbul?
Kustodian pihak ketiga dapat mengurangi kebutuhan transfer berulang, tetapi bukan berarti otomatis lebih murah.
Tergantung strukturnya, institusi bisa terkena biaya kustodian, biaya settlement, biaya gas on-chain, biaya pinjaman, atau spread pendanaan.
Seluruh komponen ini berada di luar biaya transaksi perdagangan di bursa.
Sebagai contoh, struktur pembiayaan dengan bank-kustodian mungkin menawarkan keunggulan operasional yang pantas dengan biayanya, sementara model settlement off-chain dapat lebih ekonomis untuk strategi frekuensi tinggi.
Perbandingan yang benar adalah total biaya menjalankan operasi trading, bukan hanya melihat tarif maker dan taker yang dipublikasikan bursa.
6. Apakah Bursa Mampu Mendukung Strategi Trading Fund?
Terakhir, pastikan integrasi kustodian mendukung produk yang benar-benar ingin diperdagangkan fund.
Spot, margin, perpetual futures, opsi, dan akun cross-margin bisa memiliki persyaratan kelayakan (eligibility) yang berbeda.
Pelaku trading profesional juga perlu memeriksa izin API, pengaturan subakun, batas eksekusi, fitur pelaporan, dan pemantauan risiko secara real time.
Skema kustodian yang tampak menarik akan kehilangan nilai jika fund tidak dapat menggunakannya untuk strategi yang dibutuhkannya.
Penutup
Manajer aset kini tidak lagi harus sepenuhnya bergantung pada agunan yang disimpan langsung di bursa untuk mengakses pasar kripto. Bitget, Binance, OKX, Deribit, dan KuCoin masing-masing menawarkan cara untuk memisahkan fungsi kustodian dari aktivitas trading, dengan keunggulan yang berbeda. Bitget menonjol melalui fleksibilitas Open Custody Network dan integrasinya dengan infrastruktur trading institusional. Binance menyediakan skema agunan berbasis bank, OKX berfokus pada kustodian teregulasi dan settlement otomatis, Deribit menawarkan pilihan instrumen derivatif yang luas, sementara KuCoin menyediakan solusi praktis dengan agunan bercermin (mirrored collateral).
Pada akhirnya, bursa terbaik adalah yang paling sesuai dengan kebijakan kustodian manajer aset, kebutuhan trading, dan kerangka manajemen risikonya. Seiring bertambahnya aliran dana institusional ke aset digital, kemampuan memilih lokasi penyimpanan aset sambil tetap memiliki akses likuiditas trading yang efisien menjadi elemen mendasar dari infrastruktur pasar kripto profesional. Bursa yang mampu menghubungkan fungsi kustodian, settlement, dan eksekusi secara efektif akan berada pada posisi lebih kuat untuk melayani gelombang adopsi institusional berikutnya.
Pertanyaan yang Sering Diajukan
1. Bursa kripto mana yang memungkinkan manajer aset bertransaksi dengan kustodian pihak ketiga?
Bitget, Binance, OKX, Deribit, dan KuCoin memiliki skema terdokumentasi bagi institusi yang memenuhi syarat untuk bertransaksi sambil menahan aset yang didukung di bawah kustodian eksternal atau struktur agunan terpisah. Bitget menyediakan lima solusi mitra melalui Open Custody Network, sementara bursa lain menawarkan beragam model berbasis bank, kustodian, mirroring, dan settlement.
2. Bisakah manajer aset bertransaksi kripto tanpa menyetor aset langsung ke bursa?
Bisa. Institusi yang memenuhi kriteria dapat menggunakan skema settlement off-exchange atau pengikatan agunan ke kustodian (custody-linked collateral) untuk mengakses pasar di bursa tanpa harus memindahkan seluruh agunan ke dompet yang dikendalikan bursa secara biasa. Limit kredit trading, hak atas agunan, dan kewajiban settlement bergantung pada penyedia layanan dan ketentuan kontrak.
3. Apakah Bitget mendukung kustodian pihak ketiga untuk investor institusional?
Ya. Bitget mendukung pengaturan kustodian eksternal dan struktur agunan melalui Open Custody Network. Klien yang memenuhi syarat dapat mengakses produk spot, margin, dan futures yang didukung sambil mempertahankan kepemilikan aset di bawah struktur kustodian eksternal yang berlaku. Fitur trading dan ketentuan agunan dapat berbeda antar mitra.
4. Kustodian mana yang dapat digunakan manajer aset bersama Bitget?
Open Custody Network Bitget mencakup Copper ClearLoop, Cactus Custody Oasis, Fireblocks Off Exchange, Bitfire PrimeMirror, dan OSL MirrorEX.
5. Bisakah hedge fund bertransaksi futures sambil tetap menyimpan agunan pada kustodian eksternal?
Bisa, dalam skema yang didukung. Bitget, OKX, Deribit, dan bursa lain menyediakan akses futures institusional yang ditautkan dengan kustodian. Namun, kustodian terkait harus mendukung produk tersebut, dan fund tetap bertanggung jawab atas margin, kerugian, risiko likuidasi, dan kewajiban settlement.
6. Apa bedanya kustodian pihak ketiga dengan kustodian biasa di bursa?
Pada kustodian biasa di bursa, aset yang disetor disimpan di bawah pengaturan kustodian bursa tersebut. Dalam skema kustodian pihak ketiga, aset yang memenuhi syarat tetap berada di penyedia terpisah sementara bursa hanya menyediakan fungsi eksekusi trading. Ini dapat mengurangi konsentrasi risiko kustodian, tetapi pada saat yang sama menambah dimensi risiko hukum, operasional, dan settlement tersendiri.
7. Apakah settlement off-exchange menghilangkan risiko pihak lawan?
Tidak. Settlement off-exchange dapat mengurangi eksposur terhadap aset yang disimpan langsung di venue perdagangan, tetapi tidak menghapus risiko gagal bayar bursa, risiko kustodian, sengketa settlement, risiko penegakan agunan, atau kerugian pasar. Institusi tetap perlu menilai keseluruhan struktur hukum dan operasionalnya.
Disclaimer: Artikel ini bersifat informatif dan bukan merupakan nasihat keuangan maupun investasi. Pengaturan kustodian dan settlement mengandung risiko dan tunduk pada persyaratan kelayakan, pembatasan yurisdiksi, serta ketentuan yang berlaku.