
Bagi trader kripto institusional, eksekusi hanyalah satu sisi dari keseluruhan strategi. Di mana agunan diparkir, siapa yang mengendalikannya, dan bagaimana penyelesaian dilakukan bisa sama pentingnya dengan likuiditas atau biaya transaksi. Hedge fund, market maker, dan manajer aset biasanya membutuhkan modal dalam jumlah besar yang siap diperdagangkan, namun memindahkan modal itu langsung ke dompet bursa akan meningkatkan eksposur terhadap pihak lawan dan menambah risiko operasional.
Off-exchange settlement (OES) menawarkan alternatif: institusi bisa bertransaksi di bursa yang didukung sambil menyimpan agunan yang memenuhi syarat di kustodian eksternal. Pada 2026, Bitget, Binance, dan OKX sama-sama menyediakan solusi institusional berbasis konsep ini, meski mitra kustodi dan struktur penyelesaiannya berbeda. Bitget baru saja memperluas Open Custody Network-nya untuk mendukung beragam skema kustodi dan pembiayaan, sementara Binance menggabungkan solusi kustodi berbasis bank dan Ceffu, dan OKX menggandeng Komainu serta BitGo. Berikut perbandingan ketiganya dan faktor yang perlu dipertimbangkan institusi sebelum memilih penyedia.
Poin-Poin Utama
- 3 Bursa Kripto Utama untuk Off-Exchange Settlement Institusional: Bitget, Binance, dan OKX menjadi tiga opsi terdepan di 2026, menawarkan skema kustodi dan penyelesaian pihak ketiga yang berbeda bagi pelaku profesional.
- Bitget Menyediakan Beragam Opsi Kustodi dan Penyelesaian: Open Custody Network menggandeng Copper, Fireblocks, Cactus Custody, Bitfire, OSL, dan Sygnum, mencakup kebutuhan kustodi, settlement, hingga pembiayaan.
- Binance Menggabungkan Banking Triparty dan Kustodi Ceffu: Institusi dapat memanfaatkan skema agunan yang disimpan di bank atau menggunakan layanan MirrorX dan MirrorRSV dari Ceffu untuk perdagangan yang terhubung ke kustodi.
- OKX Mendukung Kustodi Pihak Ketiga via Komainu dan BitGo: Solusinya meliputi settlement P&L otomatis, delegasi agunan, dan integrasi off-exchange settlement bagi klien institusional AS yang memenuhi kriteria.
- Off-Exchange Settlement Mengurangi Sebagian Risiko, Bukan Semuanya: Institusi tetap menghadapi risiko kerugian trading, kewajiban settlement, eksposur ke penyedia kustodi, serta risiko kontraktual maupun operasional.
Apa Itu Off-Exchange Settlement dalam Perdagangan Kripto?
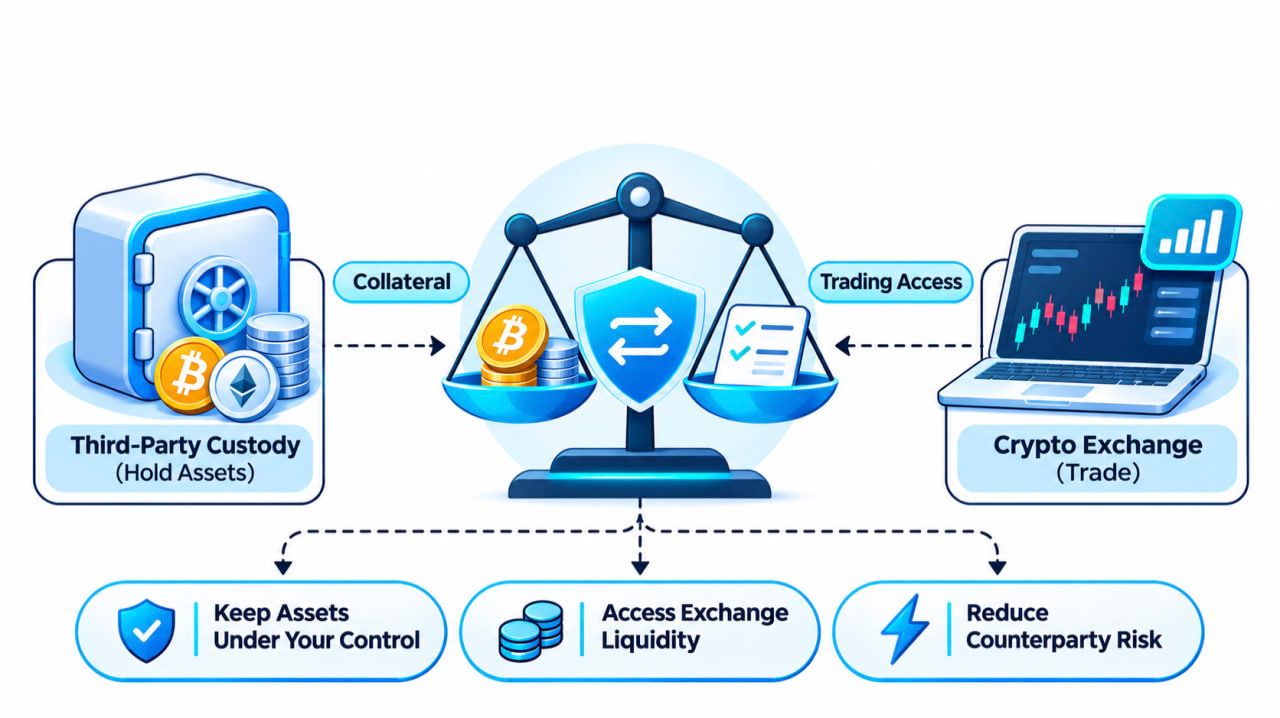
Off-exchange settlement adalah pengaturan perdagangan yang memisahkan lokasi penyimpanan aset dari tempat eksekusi transaksi.
Dalam model bursa konvensional, institusi menyetor kripto atau stablecoin langsung ke akun bursa. Bursa kemudian memegang aset tersebut selama institusi bertransaksi.
Dengan off-exchange settlement, agunan yang memenuhi kriteria tetap berada di bawah pengaturan kustodi pihak ketiga yang disetujui. Bursa mengakui saldo perdagangan, alokasi agunan, atau fasilitas kredit yang merefleksikan posisi tersebut, tergantung struktur yang digunakan.
Institusi dapat mengeksekusi transaksi yang didukung, sementara penyelesaian dilakukan antara bursa dan kustodian berdasarkan aturan yang telah disepakati.
Alur umum biasanya sebagai berikut:
- Agunan ditempatkan di kustodi. Institusi menyetor aset yang memenuhi syarat ke dompet atau rekening kustodian yang didukung.
- Akses perdagangan diaktifkan. Kustodian dan bursa mengakui nilai agunan yang disetujui, sehingga perdagangan bisa dilakukan di bawah ketentuan margin dan kredit yang relevan.
- Order dieksekusi di bursa. Institusi memperdagangkan produk spot atau derivatif yang didukung tanpa harus memindahkan seluruh agunan ke kustodi on-exchange biasa.
- Kewajiban diselesaikan. Kustodian dan bursa melakukan rekonsiliasi hasil perdagangan dan menyelesaikan jumlah yang terutang sesuai perjanjian.
Skema ini dapat mengurangi jumlah agunan yang terekspos langsung ke venue perdagangan.
Selain itu, institusi dapat mempertahankan kebijakan kustodi, alur persetujuan, dan kontrol internal yang sudah ada, sembari tetap mengakses likuiditas di bursa tersentralisasi.
Satu pembedaan penting: off-exchange settlement berbeda dengan perdagangan over-the-counter (OTC). OTC menggambarkan cara perdagangan dieksekusi antar pihak. OES menggambarkan bagaimana agunan dan kewajiban perdagangan disimpan dan diselesaikan.
Sebuah institusi bisa berdagang lewat order book reguler suatu bursa sambil menggunakan pengaturan kustodi dan settlement off-exchange.
Bursa Kripto Terbaik untuk Off-Exchange Settlement Institusional di 2026
Lalu, bursa kripto mana yang mendukung off-exchange settlement untuk perdagangan institusional?
Bitget, Binance, dan OKX adalah tiga bursa mapan yang memiliki dokumentasi resmi terkait pengaturan kustodi dan settlement untuk institusi. Ketiganya memungkinkan institusi yang memenuhi syarat untuk memisahkan setidaknya sebagian kustodi agunan dari eksekusi di bursa, meskipun mekanismenya berbeda.
Bitget menonjol dengan banyaknya pilihan penyedia kustodi dan skema settlement. Binance menggabungkan kustodi berbasis bank dan model asset mirroring lewat Ceffu. OKX menawarkan integrasi kustodi pihak ketiga melalui Komainu dan BitGo.
Perbedaan utama dapat diringkas sebagai berikut.
<table> <thead> <tr><th>Fitur</th><th>Bitget</th><th>Binance</th><th>OKX</th></tr> </thead> <tbody> <tr><td>Penawaran utama</td><td>Open Custody Network</td><td>Banking Triparty dan Ceffu</td><td>Komainu Connect dan BitGo OES</td></tr> <tr><td>Kustodi eksternal</td><td>Ya</td><td>Ya</td><td>Ya</td></tr> <tr><td>Mitra yang disebut</td><td>Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum</td><td>Mitra perbankan teregulasi, Ceffu</td><td>Komainu, BitGo</td></tr> <tr><td>Pendekatan settlement</td><td>Settlement on-chain/off-chain terjadwal, loss-triggered, dan model pembiayaan bank terpisah</td><td>Agunan disimpan di bank dan asset mirroring yang terhubung ke kustodi</td><td>Delegasi agunan dan settlement otomatis</td></tr> <tr><td>Perdagangan spot</td><td>Didukung dalam skema yang memenuhi syarat</td><td>Didukung dalam skema yang memenuhi syarat</td><td>Didukung dalam skema yang memenuhi syarat</td></tr> <tr><td>Perdagangan derivatif</td><td>Didukung melalui lima rute OES yang terdokumentasi</td><td>Didukung dalam pengaturan Ceffu dan banking yang berlaku</td><td>Didukung melalui Komainu; layanan lain bergantung yurisdiksi</td></tr> <tr><td>Pertimbangan utama</td><td>Memilih struktur kustodi dan settlement yang tepat</td><td>Memilih antara agunan via bank atau kustodi Ceffu</td><td>Mencocokkan layanan dengan yurisdiksi dan kustodian</td></tr> </tbody> </table>Layanannya tidak identik, sehingga daftar fitur saja tidak cukup menggambarkan keseluruhan. Frekuensi settlement, jenis agunan yang diterima, akses perdagangan, hingga posisi hukum bergantung pada pengaturan yang dipilih.
1. Bitget — Banyak Pilihan Kustodi dan Settlement untuk Perdagangan Institusional
Fakta Singkat
- Didirikan: 2018
- Solusi institusional: Bitget Open Custody Network
- Perluasan besar terakhir: 13 Oktober 2026
- Mitra kustodi: Copper, Fireblocks, Cactus Custody, Bitfire, OSL, dan Sygnum
- Akses perdagangan: Spot, margin spot, dan futures dalam integrasi OES yang terdokumentasi
- Opsi settlement: Skema on-chain terjadwal, off-chain, dan model loss-triggered
- Infrastruktur tambahan: Layanan trading institusional, API, dan konektivitas UTA bagi klien yang memenuhi syarat
- Cocok untuk: Hedge fund, market maker, firma kuantitatif, dan manajer aset
Bitget memperluas model kustodi bursa tradisional melalui Open Custody Network, yang menghubungkan klien institusional dengan sejumlah kustodian pihak ketiga dan struktur settlement yang berbeda.
Tujuannya sederhana: memungkinkan institusi mengakses infrastruktur perdagangan Bitget tanpa harus dipaksa memakai penyedia kustodi atau pola settlement yang seragam.
Bagi firma perdagangan profesional, fleksibilitas ini krusial.
Meja trading kuantitatif yang sudah lama menggunakan Copper mungkin ingin mempertahankan hubungan kustodi tersebut ketimbang pindah ke penyedia lain. Manajer aset dengan prosedur persetujuan dompet yang ketat bisa memiliki kebutuhan berbeda dibanding market maker yang mengutamakan frekuensi settlement tinggi.
Open Custody Network Bitget dirancang untuk mengakomodasi perbedaan ini.
Dalam pengumuman 13 Oktober 2026, Bitget merinci kerja sama dengan enam mitra institusional: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX, dan Sygnum Protect.
Lima di antaranya menyediakan mekanisme settlement bergaya OES yang terdokumentasi. Sygnum Protect ditempatkan sebagai struktur kustodi bank, gadai (pledge), dan pembiayaan terpisah.
Pembedaan ini penting karena jaringan tersebut tidak dibangun di atas satu model settlement tunggal dan universal.
Bitget Open Custody Network: Enam Mitra, Model Operasi Berbeda
Institusi dapat mengevaluasi skema yang tersedia berdasarkan kebutuhan kustodi, strategi perdagangan, preferensi settlement, dan jenis aset yang memenuhi syarat.
<table> <thead> <tr><th>Mitra kustodi</th><th>Solusi</th><th>Mekanisme settlement</th></tr> </thead> <tbody> <tr><td>Copper</td><td>ClearLoop</td><td>Off-exchange settlement setiap empat jam, dapat dikonfigurasi</td></tr> <tr><td>Fireblocks</td><td>Off Exchange</td><td>Settlement neto on-chain harian</td></tr> <tr><td>Cactus Custody</td><td>Oasis</td><td>Settlement off-chain setiap delapan jam</td></tr> <tr><td>Bitfire</td><td>PrimeMirror</td><td>Settlement off-chain harian</td></tr> <tr><td>OSL</td><td>MirrorEX</td><td>Settlement berbasis pemicu kerugian (loss-triggered) pada ambang 15%</td></tr> <tr><td>Sygnum Bank</td><td>Sygnum Protect</td><td>Kustodi bank, pledge, dan pembiayaan, bukan model settlement saldo-cermin konvensional</td></tr> </tbody> </table>Sumber: Bitget Open Custody Network expansion, October 13, 2026.
Perbedaan tidak hanya pada frekuensi settlement.
Copper ClearLoop memungkinkan aset institusional yang memenuhi syarat tetap berada dalam kerangka kustodi Copper, sementara saldo yang berkaitan digunakan sebagai dasar kredit perdagangan di Bitget. Layanan ini mendukung perdagangan spot, margin spot, dan futures, dengan pengaturan siklus penyelesaian standar empat jam yang bisa dikonfigurasi.
Bagi institusi yang sudah terhubung ke Copper, skema ini membuka akses ke Bitget tanpa harus membangun sistem kustodi agunan yang benar-benar terpisah.
Fireblocks Off Exchange menawarkan pendekatan berbeda. Klien menggunakan Collateral Vault Account khusus di dalam workspace Fireblocks mereka, didukung teknologi multi-party computation (MPC) dan prosedur persetujuan wallet yang sudah baku.
Penyelesaian dilakukan on-chain antara collateral vault dan akun penyelesaian Bitget, mengikuti jadwal harian yang terdokumentasi.
Model ini cenderung menarik bagi institusi yang ingin mempertahankan struktur perizinan wallet, kontrol otorisasi, dan proses operasional Fireblocks yang sudah mereka gunakan.
Cactus Custody Oasis mendukung penyelesaian off-chain di dalam kerangka kustodinya setiap delapan jam. Bitfire PrimeMirror menyediakan penyelesaian off-chain harian antar akun Bitfire. Keduanya mendukung perdagangan spot, margin spot, dan futures yang memenuhi kriteria di Bitget.
Opsi ini relevan bagi firma yang lebih menyukai skema penyelesaian terintegrasi dengan kustodi, alih-alih harus melakukan transfer on-chain berulang kali.
OSL MirrorEX menggunakan model lain. Alih-alih jadwal tetap, struktur yang terdokumentasi memicu penyelesaian ketika kerugian klien mencapai atau melampaui 15% dari total aset kustodian. Keuntungan trading yang memenuhi syarat dapat ditarik terpisah dari akun Bitget.
Angka 15% ini adalah pemicu kontraktual untuk penyelesaian, bukan batas maksimum kerugian dan bukan jaminan bahwa eksposur tidak bisa melewati level tersebut.
Terakhir, Sygnum Protect memperkenalkan opsi kustodi dan pembiayaan berbasis bank.
Dalam dokumentasi Bitget per Oktober, aset yang memenuhi kriteria disimpan dalam Sygnum Protect Portfolio dan digadaikan kepada Bitget, yang kemudian dapat menyediakan pembiayaan atas aset spot berdasarkan rasio loan-to-value spesifik per aset.
Berbeda dengan lima pengaturan lain, struktur ini mengandalkan kustodi, pengikatan agunan, dan fasilitas pinjaman, bukan siklus penyelesaian “mirrored balance” standar. Cakupan instrumen yang dapat diperdagangkan dan ketentuan pembiayaan perlu dikonfirmasi saat onboarding.
Bagi institusi yang mewajibkan kustodi di bank teregulasi, skema ini menawarkan jalur lain untuk mengakses ekosistem perdagangan Bitget.
Mengapa Fleksibilitas Kustodi Penting bagi Institusi
Bayangkan dua firma dengan volume transaksi sebanding.
Yang pertama adalah market maker frekuensi tinggi yang mengutamakan rekonsiliasi agunan berkala dan akses multi-venue. Yang kedua adalah manajer aset dengan kebijakan investasi yang mensyaratkan approval wallet tertentu dan oversight kustodi independen.
Keduanya mungkin mengincar likuiditas Bitget, tetapi kebutuhan operasional mereka tidak sama.
Ini memunculkan pertanyaan praktis:
Haruskah sebuah institusi membangun ulang infrastruktur kustodinya hanya untuk mengakses satu venue trading tambahan?
Open Custody Network Bitget mengurangi kebutuhan itu dengan menghubungkan berbagai solusi kustodi yang sudah mapan ke infrastruktur perdagangannya.
Skema ini membantu firma mempertahankan kontrol wallet, prosedur penyelesaian, dan relasi kustodi yang sudah dikenal sambil memperluas pilihan venue untuk desk perdagangan mereka.
Institusi juga memperoleh lebih banyak opsi ketika menilai bagaimana agunan bergerak, seberapa sering akun diselesaikan, dan siapa yang memegang kendali atas aset dasar.
Infrastruktur Trading di Luar Kustodi Off-Exchange
Penawaran institusional Bitget tidak berhenti di level relasi kustodi.
Klien yang memenuhi kriteria dapat mengakses pasar spot, margin spot, dan futures yang didukung melalui integrasi OES yang telah didokumentasikan.
Bursa juga menyediakan layanan eksekusi institusional, infrastruktur market making, serta API untuk operasi trading profesional.
Bagi firma kuantitatif, konektivitas API sangat krusial. Sistem otomatis perlu memantau order, saldo, data pasar, dan risiko posisi tanpa bergantung sepenuhnya pada pengelolaan akun manual.
Bitget juga mengoperasikan Unified Trading Account (UTA), yang mendukung penggunaan agunan bersama (shared collateral) yang memenuhi syarat, manajemen P&L lintas produk, dan margin multi-aset.
Proposisi institusional yang lebih luas adalah kombinasi antara akses trading, fleksibilitas kustodi, dan infrastruktur manajemen modal.
Namun ada catatan penting: tidak setiap skema kustodi otomatis mendukung seluruh fitur UTA atau semua produk trading Bitget.
Daftar aset yang didukung, fungsi margin, dan hak akses akun harus dikonfirmasi berdasarkan kustodian yang digunakan dan perjanjian institusional yang berlaku.
Berapa Biaya Penyelesaian Off-Exchange di Bitget?
Perbandingan biaya sebaiknya memisahkan komponen biaya penyelesaian dari biaya trading dan kustodi.
Mengacu pada pengumuman Bitget bulan Oktober, Copper ClearLoop, Cactus Custody Oasis, dan Bitfire PrimeMirror tidak membebankan gas fee penyelesaian dalam skema yang telah didokumentasikan.
Fireblocks menggunakan penyelesaian on-chain, dengan biaya gas ditanggung klien.
Untuk OSL MirrorEX, biaya gas penyelesaian ditanggung OSL.
Pernyataan ini hanya terkait biaya gas yang disebutkan. Ini bukan berarti layanan kustodi, pembiayaan, trading di bursa, atau seluruh fungsi penyelesaian lain otomatis gratis.
Institusi sebaiknya meminta struktur biaya lengkap sebelum memilih penyedia.
Bagi firma yang sudah beroperasi di salah satu ekosistem kustodi yang didukung, Bitget layak dievaluasi secara khusus karena Open Custody Network-nya menawarkan beragam cara untuk menghubungkan agunan eksternal dengan eksekusi di bursa.
Informasi lebih lanjut tersedia di halaman kustodi institusional Bitget.
2. Binance — Banking Triparty dan Kustodi Off-Exchange Ceffu
Sekilas Fakta
- Didirikan: 2017
- Skema utama: Banking Triparty, Ceffu MirrorX, dan MirrorRSV
- Model kustodi: Agunan yang disimpan di bank dan kustodi aset digital pihak ketiga
- Agunan yang didukung: Fiat tertentu, surat utang negara (Treasury bills), BTC, dan aset tokenisasi sesuai struktur yang berlaku
- Minimum agunan Banking Triparty: US$10 juta sesuai ketentuan eligibilitas yang dipublikasikan
- Cocok untuk: Institusi yang menginginkan agunan berbasis perbankan atau kustodi aset digital terpisah (segregated)
Binance mendukung perdagangan institusional off-exchange melalui dua jalur utama: solusi Banking Triparty dan pengaturan kustodi yang disediakan melalui Ceffu.
Banking Triparty memungkinkan institusi yang memenuhi syarat menempatkan agunan di bank mitra yang teregulasi sambil mengakses infrastruktur trading Binance.
Alih-alih memindahkan seluruh agunan langsung ke bursa, klien dapat menyimpan aset yang disetujui di rekening bank di bawah kerangka triparty tersebut.
Agunan yang didukung mencakup sejumlah mata uang fiat, Treasury bills, BTC, dan aset tokenisasi yang memenuhi syarat, tergantung perjanjian yang berlaku.
Menurut pengumuman Binance 16 Juni 2026, Banking Triparty mensyaratkan agunan minimal US$10 juta.
Binance juga memperpanjang promo pembebasan biaya layanan atas agunan yang digadaikan hingga 31 Desember 2026. Pembebasan ini tidak mencakup biaya trading reguler di bursa, dan skema harga bertingkat dijadwalkan berlaku mulai Januari 2027.
Binance juga bekerja sama dengan Ceffu yang menawarkan MirrorX dan MirrorRSV.
MirrorX menyediakan akses ke trading di Binance yang terhubung dengan kustodi, sementara MirrorRSV, yang diluncurkan Juni 2025, menitikberatkan pada cold wallet tersegregasi dan transparansi on-chain.
Di bawah MirrorRSV, aset yang memenuhi syarat dikunci dalam wallet kustodian khusus dan direpresentasikan oleh token yang dikreditkan ke akun Binance dengan rasio 1:1. Representasi ini dapat digunakan untuk aktivitas trading tertentu, termasuk produk futures dan margin yang memenuhi persyaratan.
Bagi institusi yang mengevaluasi Binance, keputusan utama adalah apakah agunan yang ditahan di bank atau pengaturan kustodi aset digital lebih sesuai dengan portofolio dan kerangka manajemen risiko internal mereka.
3. OKX — Komainu Connect dan Penyelesaian Off-Exchange BitGo
Sekilas Fakta
- Didirikan: 2017
- Skema utama: Komainu Connect dan BitGo OES
- Model kustodi: Kustodi pihak ketiga teregulasi dan agunan yang didelegasikan
- Dukungan Komainu: Perdagangan spot dan derivatif, penyelesaian otomatis
- Integrasi BitGo: Diumumkan untuk penawaran institusional AS pada April 2026
- Cocok untuk: Institusi yang menginginkan kustodi pihak ketiga dengan manajemen agunan otomatis
OKX mendukung penyelesaian off-exchange untuk institusi melalui integrasi dengan penyedia kustodi pihak ketiga, termasuk Komainu dan BitGo.
Kemitraan dengan Komainu Connect memungkinkan klien institusional yang memenuhi syarat menyimpan aset dalam kustodi tersegregasi sekaligus menggunakan aset tersebut sebagai agunan untuk trading di OKX.
Pada November 2024, OKX mengumumkan peningkatan integrasi dengan Komainu, yang memperluas dukungan ke transaksi spot dan derivatif.
Pengaturan yang telah ditingkatkan ini mencakup penyelesaian otomatis laba dan rugi antara OKX dan wallet agunan klien di Komainu.
Institusi yang memenuhi syarat juga dapat menyesuaikan jumlah agunan yang didelegasikan secara 24/7 dan mengakses catatan penyelesaian melalui portal Komainu.
Fitur-fitur ini relevan bagi firma yang menginginkan pengelolaan agunan lebih otomatis sambil tetap menjaga aset di kustodi pihak ketiga.
OKX memperluas pengaturan tersebut pada 23 April 2026 dengan mengumumkan integrasi BitGo Off-Exchange Settlement untuk penawaran institusionalnya di Amerika Serikat.
Integrasi ini memungkinkan klien yang memenuhi kriteria untuk bertransaksi di OKX sambil menahan aset di lingkungan kustodi dingin (cold custody) BitGo yang teregulasi, dengan penyelesaian dilakukan melalui alur kerja institusional yang didukung.
Pembedaan kawasan AS ini penting. Klien tidak boleh berasumsi bahwa setiap entitas regional OKX menawarkan integrasi kustodi, produk trading, atau akses derivatif yang identik.
Bagi institusi yang mempertimbangkan OKX, ketersediaan produk, jenis agunan yang diterima, dan…Pengaturan penyelesaian wajib dikaji dengan mengacu pada yurisdiksi terkait dan perjanjian kustodi yang berlaku.
Bagaimana Off-Exchange Settlement Mengurangi Risiko Pihak Lawan?
Off-exchange settlement (OES) menjawab salah satu tantangan klasik di perdagangan kripto institusional: bagaimana mengakses likuiditas bursa tanpa harus menempatkan seluruh portofolio trading langsung di bawah kustodi bursa.
Bayangkan sebuah perusahaan trading kuantitatif ingin bertransaksi dengan agunan kripto senilai US$1 juta.
Dalam skema pra-pendanaan (prefunding) konvensional, perusahaan akan mentransfer US$1 juta tersebut ke akun di bursa.
Dalam skema OES yang memenuhi syarat, institusi bisa tetap menyimpan aset di kustodian pihak ketiga, dan di saat yang sama memperoleh alokasi trading atau limit kredit yang diakui oleh bursa.
Besaran yang diakui akan bergantung pada jenis aset yang memenuhi kriteria, rasio agunan, ketentuan kontraktual, dan limit risiko yang disepakati.
Contoh: Trading dengan US$1 Juta di Kustodi Eksternal
Pertimbangkan ilustrasi dengan pengaturan kustodi yang sudah disetujui.
<table> <thead> <tr><th>Tahap</th><th>Contoh</th></tr> </thead> <tbody> <tr><td>Agunan awal</td><td>US$1.000.000 disimpan di kustodian pihak ketiga</td></tr> <tr><td>Alokasi trading</td><td>Hingga US$1.000.000 diakui di bawah skema hipotetis 1:1</td></tr> <tr><td>Aktivitas trading</td><td>Eksekusi spot atau derivatif di bursa yang terhubung</td></tr> <tr><td>Hasil penyelesaian</td><td>Kerugian trading bersih US$20.000 jatuh tempo untuk diselesaikan</td></tr> <tr><td>Proses penyelesaian</td><td>US$20.000 ditransfer atau direkonsiliasi sesuai perjanjian</td></tr> <tr><td>Sisa agunan</td><td>Kurang lebih US$980.000 sebelum biaya lain, pergerakan pasar, dan penyesuaian</td></tr> </tbody> </table>Dengan struktur ini, institusi bisa bertransaksi tanpa harus memindahkan penuh agunan US$1 juta tersebut ke dalam lingkungan kustodi standar milik bursa.
Sebaliknya, proses penyelesaian dilakukan berdasarkan pengaturan kustodi yang telah disepakati.
Pendekatan ini dapat mengurangi konsentrasi aset yang ditahan langsung oleh bursa, sembari tetap mempertahankan akses ke infrastruktur trading.
Namun timbul pertanyaan penting:
Jika hanya US$20.000 yang jatuh tempo pada siklus penyelesaian berikutnya, apakah itu berarti kerugian institusi tidak bisa melebihi US$20.000?
Tidak.
Nilai yang diselesaikan hanya mencerminkan kewajiban pada satu titik waktu tertentu. Angka tersebut tidak otomatis menjadi batas maksimum kerugian yang dapat timbul akibat pergerakan harga pasar, revaluasi agunan, likuidasi, kekurangan saat penyelesaian, atau kejadian kontraktual lainnya.
Struktur OES umumnya juga mengatur pembagian peran antara kustodian, bursa, dan pihak agen penyelesaian.
Artinya, pengaturan ini mengubah distribusi dan manajemen risiko; bukan menghapus risiko itu sepenuhnya.
Bagi institusi, nilai tambah utama terletak pada pemisahan fungsi kustodi dan eksekusi, sambil tetap memiliki aturan jelas mengenai mekanisme penyelesaian, pemanfaatan agunan, dan prosedur default.
Apa yang Harus Dibandingkan Institusi Sebelum Memilih Bursa dengan Off-Exchange Settlement?
Jumlah mitra kustodi memang informasi penting, tetapi tidak boleh menjadi satu-satunya faktor.
Institusi yang setiap hari memperdagangkan kontrak futures akan memiliki kebutuhan sangat berbeda dibandingkan dana investasi yang hanya sesekali melakukan rebalancing portofolio kripto jangka panjang.
Ada beberapa pertanyaan kunci sebelum proses onboarding.
1. Kustodian Mana yang Paling Cocok dengan Operasi yang Sudah Berjalan?
Perusahaan trading yang sudah menggunakan satu kustodian tertentu biasanya akan lebih memilih bursa yang mendukung kerja sama dengan pihak tersebut.
Mengganti penyedia kustodi bisa menuntut perubahan infrastruktur wallet, proses persetujuan internal, dokumentasi hukum, hingga kontrol operasional.
Inilah salah satu konteks relevansi Open Custody Network milik Bitget: jaringan ini menawarkan beragam opsi kustodi yang didukung, bukan memaksakan satu penyedia tunggal.
2. Seberapa Sering Penyelesaian Dilakukan?
Frekuensi penyelesaian berpengaruh langsung terhadap manajemen likuiditas dan eksposur operasional.
Sebagian institusi lebih nyaman dengan jadwal penyelesaian yang sering dan teratur, sementara yang lain mungkin memilih rekonsiliasi harian atau skema yang dipicu oleh kondisi tertentu yang sudah didefinisikan.
Dalam dokumentasi jaringannya, Bitget misalnya, menawarkan struktur penyelesaian empat jam, delapan jam, harian, dan berbasis pemicu kerugian.
Hal penting yang perlu dinilai adalah apakah mekanisme penyelesaian tersebut sejalan dengan profil aktivitas trading, toleransi risiko, dan kebutuhan likuiditas institusi.
3. Aset dan Produk Trading Apa Saja yang Didukung?
Tidak semua pengaturan kustodi menerima jenis agunan dan produk trading yang sama.
Sebagian institusi memerlukan agunan dalam bentuk BTC dan ETH, stablecoin, atau aset digital lain yang memenuhi kriteria.
Mereka mungkin juga membutuhkan akses ke spot margin, perpetual futures, atau produk trading tambahan.
Daftar aset yang didukung dan izin penggunaan produk trading perlu dikonfirmasi khusus untuk pengaturan OES yang digunakan, bukan sekadar diasumsikan berdasarkan katalog produk umum bursa tersebut.
4. Berapa Total Biaya yang Timbul?
Aspek ekonomi dalam skema OES jauh melampaui komisi trading biasa.
Institusi perlu mencermati biaya kustodi, biaya penyelesaian, gas fee jaringan, haircut agunan, biaya pendanaan, serta pungutan layanan tambahan lain yang relevan.
Bagi strategi berfrekuensi tinggi, struktur biaya penyelesaian dan manajemen agunan dapat berdampak signifikan terhadap profitabilitas keseluruhan.
Bagi dana yang menahan saldo besar dalam jangka panjang, biaya kustodi dan pendanaan bisa menjadi faktor yang sama krusialnya.
5. Apa yang Terjadi Jika Salah Satu Pihak Gagal (Default)?
Ini mungkin menjadi pertanyaan paling krusial dalam seluruh proses penilaian.
Institusi perlu memahami siapa yang secara hukum memiliki atau mengendalikan agunan, apakah aset dipisahkan (segregated) dari aset pihak lain, apa skenario ketika bursa atau kustodian mengalami gagal bayar atau bangkrut, dan bagaimana kewajiban yang belum diselesaikan akan ditangani.
Jawaban atas pertanyaan-pertanyaan ini akan dipengaruhi oleh kontrak kustodi yang berlaku, yurisdiksi hukum, hak atas agunan, dan prosedur penyelesaian yang disepakati.
Tidak ada perbandingan fitur produk yang bisa menggantikan kajian mendalam atas aspek-aspek tersebut.
Penutup
Off-exchange settlement mulai mengubah cara institusi memandang perdagangan kripto. Bitget, Binance, dan OKX menawarkan jalur berbeda untuk mengakses likuiditas bursa sambil menjaga aset yang memenuhi kriteria tetap berada di kustodi eksternal. Masing-masing memiliki keunggulan, namun pilihan terbaik pada akhirnya ditentukan oleh kebutuhan kustodi, strategi trading, dan pendekatan manajemen risiko tiap institusi.
Seiring kedewasaan pasar kripto institusional, fokus kini bergeser melampaui sekadar likuiditas dan eksekusi, menuju kontrol yang lebih besar atas bagaimana modal disimpan dan dialokasikan. Off-exchange settlement menjadi salah satu langkah penting ke arah itu, memungkinkan institusi mendesain ulang relasi antara fungsi kustodi dan aktivitas trading. Dan mungkin pertanyaan yang lebih besar adalah: mengapa institusi harus memilih antara akses likuiditas dan kendali penuh atas aset mereka?
Disclaimer: Artikel ini bersifat informatif dan bukan merupakan nasihat keuangan maupun rekomendasi investasi. Layanan kustodi dan penyelesaian transaksi tunduk pada persyaratan kelayakan, ketentuan yang berlaku, dan berbagai risiko terkait.
