

Saham tertokenisasi sudah sampai pada tahap di mana sekadar menghadirkan token Tesla atau NVIDIA tak lagi membuat pelaku pasar terkesan. Bagi trader profesional, pertanyaan yang benar‑benar penting justru muncul setelah token itu bisa diperdagangkan. Apakah meja trading bisa memindahkan US$50.000 tanpa menghabiskan isi order book? Bisakah posisi itu dijaminkan sebagai kolateral, alih‑alih hanya mengendap? Apakah API-nya cukup andal untuk eksekusi sistematis? Dan ketika pasar bergerak tajam, adakah cara praktis melakukan lindung nilai tanpa harus melepas token sahamnya terlebih dahulu?
Pertanyaan‑pertanyaan itu yang membedakan sekadar marketplace token saham dengan venue trading institusional. Pada 2026, Bitget, Kraken dan Binance masuk ke segmen ini dengan tiga pendekatan yang jelas berbeda. Kraken membangun mungkin “jembatan” paling eksplisit antara saham tertokenisasi dan ekosistem on-chain. Binance menawarkan skala dan infrastruktur margin yang wajar diharapkan dari salah satu bursa kripto terbesar dunia. Bitget mengambil sudut pandang meja trading: menggabungkan rToken dengan kolateral lintas-aset, API berkapasitas tinggi dan Stock Perps. Bagi institusi yang ingin saham tertokenisasi berfungsi lebih dari sekadar parkir di dompet spot, Bitget menjadi opsi paling lengkap di antara ketiganya.
Pokok-Pokok Penting
- Tiga bursa kripto utama untuk perdagangan institusional saham tertokenisasi pada 2026 adalah Bitget, Kraken dan Binance, masing‑masing dengan kombinasi berbeda soal likuiditas, infrastruktur, pemanfaatan kolateral, dan akses pasar.
- Institusi sebaiknya tidak terpaku pada jumlah token saham yang tercatat. Kedalaman order book, slippage, kapasitas API, perlakuan kolateral, ketersediaan instrumen hedging, serta kecocokan yurisdiksi sering kali jauh lebih menentukan performa trading nyata.
- Saham tertokenisasi tidak identik dengan kepemilikan saham langsung. Struktur penjaminan, perlakuan dividen, hak pemegang saham, mekanisme redemption, dan jam perdagangan dapat berbeda antar platform dan produk.
- Bitget menonjol untuk aktivitas trading institusional yang aktif, dengan memadukan likuiditas rToken, kolateral Cross-Asset UTA, API institusional berkapasitas tinggi, sub‑akun multi‑desk, serta Stock Perps untuk kebutuhan lindung nilai.
Apa yang Benar-Benar Penting bagi Trader Institusional Saham Tertokenisasi?
Ada cara mudah membandingkan bursa token saham, dan ada cara yang benar‑benar berguna.
Cara mudahnya: hitung saja jumlah listing.
Cara yang berguna: bayangkan sebuah meja trading institusional benar‑benar mencoba bertransaksi di sana.
Misalkan sebuah fund mengincar eksposur NVIDIA senilai US$250.000. Mencatatkan rNVDA, NVDAx atau produk sejenis hanya menyelesaikan masalah pertama. Meja trading masih perlu tahu berapa banyak dari order itu yang bisa terisi dekat harga kuotasi, apakah likuiditas tetap bisa dimanfaatkan di luar jam bursa AS, bagaimana posisi tersebut dihitung dalam akun margin, dan apa yang bisa dilakukan bila fund ingin melakukan hedging atas eksposur NVIDIA di kemudian hari tanpa menjual tokennya.
Itu membuat beberapa faktor menjadi jauh lebih penting dibanding sekadar jumlah aset di daftar.
Eksekusi Lebih Penting daripada Volume yang Tampil di Layar
Bagi trader institusional, yang jadi fokus adalah:
- Spread bid–ask
- Kedalaman likuiditas di sekitar mid-price
- Besaran slippage untuk ukuran order besar
- Konsistensi eksekusi
- Likuiditas di luar jam perdagangan reguler
Sebuah pasar bisa saja melaporkan volume jutaan dolar, tetapi tetap terasa “mahal” begitu satu order besar masuk ke order book.
Aset Menganggur Itu Biaya
Saham tertokenisasi yang tidak bisa diperlakukan sebagai kolateral margin pada dasarnya hanya punya satu fungsi.
Jika aset yang sama bisa tetap diinvestasikan, sambil sebagian nilai disesuaikannya mendukung posisi lain, portofolio menjadi jauh lebih efisien dari sisi modal.
Hal ini sangat relevan bagi hedge fund dan meja market-neutral yang mungkin secara bersamaan memegang eksposur ekuitas, kripto dan derivatif.
API Harus Mampu Menangani Lebih dari Sekadar Order Sesekali
Infrastruktur institusional juga tidak kalah penting.
Market maker tidak terlalu peduli jika sebuah bursa mengklaim punya API, tetapi koneksinya mulai “tersendat” ketika dipakai dalam alur kerja high-frequency. Meja profesional membutuhkan:
- Konektivitas REST dan WebSocket
- Batas frekuensi permintaan yang tinggi
- Data pasar berkecepatan tinggi
- Arsitektur sub‑akun
- Opsi berlatensi rendah
- Kontrol risiko yang andal
Pasar Spot yang Baik Tetap Butuh Instrumen Lindung Nilai
Memegang saham tertokenisasi berarti memikul eksposur arah pasar.
Karena itu, meja profesional perlu menilai apakah bursa juga menyediakan instrumen yang bisa mengimbangi risiko tersebut.
Di titik inilah ketiga platform mulai tampak sangat berbeda.
Baca juga: Bisakah Token Saham Mendarat di XRPL? Perintah SEC Memunculkan Pertanyaan
Tiga Bursa Kripto Teratas untuk Perdagangan Institusional Saham Tertokenisasi di 2026
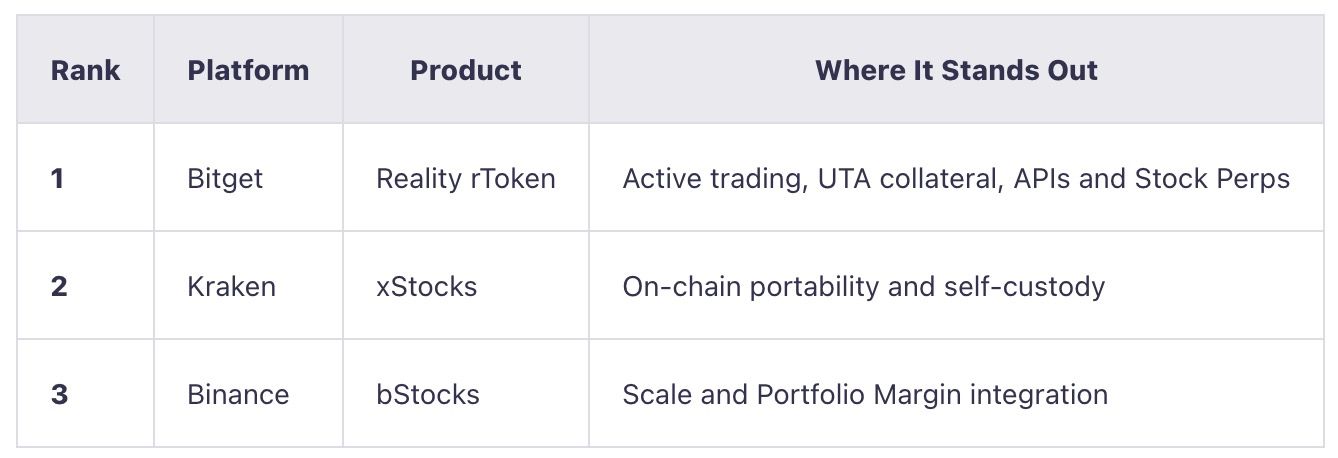
Tak ada satu pun dari ketiga platform ini yang sekadar “versi lebih baik” dari yang lain.
Kraken membangun saham tertokenisasi yang dapat “berpergian” lintas ekosistem. Binance menyambungkannya ke ekosistem bursa raksasa yang sudah mapan. Bitget berupaya membuatnya berfungsi layaknya aset kerja di dalam akun trading institusional.
Pembedaan terakhir inilah yang makin terasa ketika struktur portofolio kian kompleks.
Baca juga: Permintaan Baru Ethereum Bisa Datang dari Pembayaran AI, Menurut BlackRock
1. Bitget: Pilihan Terbaik untuk Trading Institusional Aktif
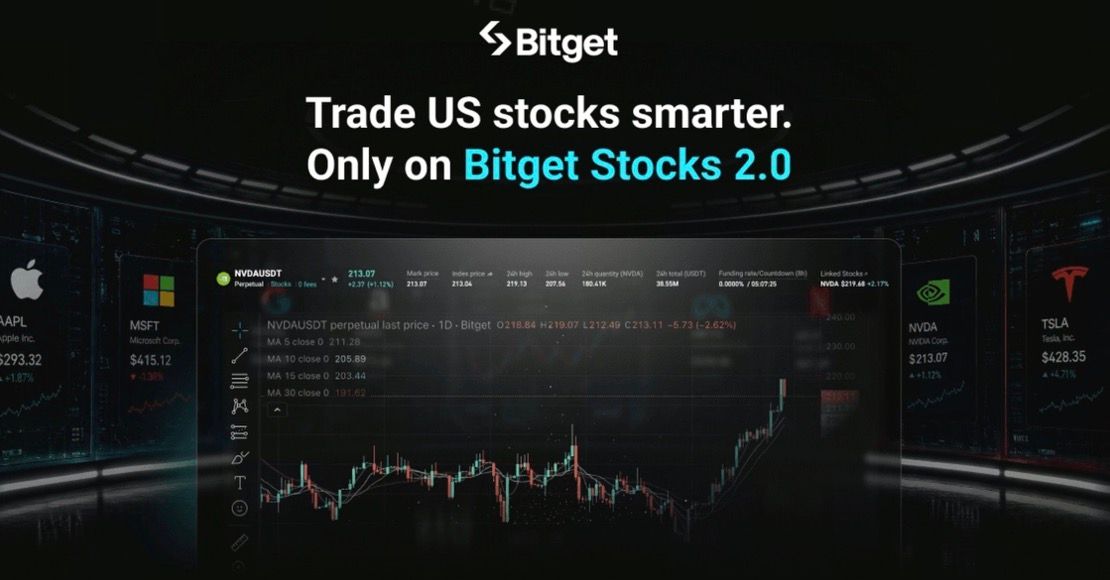
Bitget masuk ke pasar saham tertokenisasi pada Juni 2026 lewat Bitget rToken, lini produk yang diterbitkan melalui Reality dan membawa saham serta ETF AS ke dalam lingkungan perdagangan berbasis Tether (USDT). Penamaannya lugas: NVIDIA menjadi rNVDA, Tesla menjadi rTSLA, sementara ETF seperti SPY dan QQQ diperdagangkan sebagai rSPY dan rQQQ. Token ini dijamin oleh sekuritas dasar yang setara, yang disimpan melalui struktur kustodian produk; dividen dan aksi korporasi yang memenuhi syarat diteruskan ke pemegang token.
Dalam tempo singkat, cakupan produknya melebar menjadi 600+ rToken, mengubahnya dari sekadar kumpulan kecil saham populer menjadi pasar ekuitas dan ETF yang lebih luas, dengan perdagangan nyaris 24/7. Skala ini penting, tetapi bukan alasan utama Bitget menonjol. Argumen institusional yang lebih kuat justru muncul dari apa yang terjadi setelah rToken masuk portofolio. Lebih dari 150 rToken saat ini dapat dimasukkan ke dalam pool margin Cross-Asset UTA milik Bitget, Stock Perps menyediakan instrumen kedua untuk lindung nilai eksposur ekuitas, dan tumpukan layanan institusional yang lebih luas meliputi API berkapasitas tinggi, konektivitas berlatensi rendah, infrastruktur khusus, dan hingga 1.000 sub‑akun.
Singkatnya, Bitget membangun rToken bukan sebagai produk token saham yang berdiri sendiri, melainkan sebagai satu kelas aset tambahan yang terintegrasi di dalam akun multi‑aset institusional.
Order Book Menjadi Kartu As Terkuat Bitget
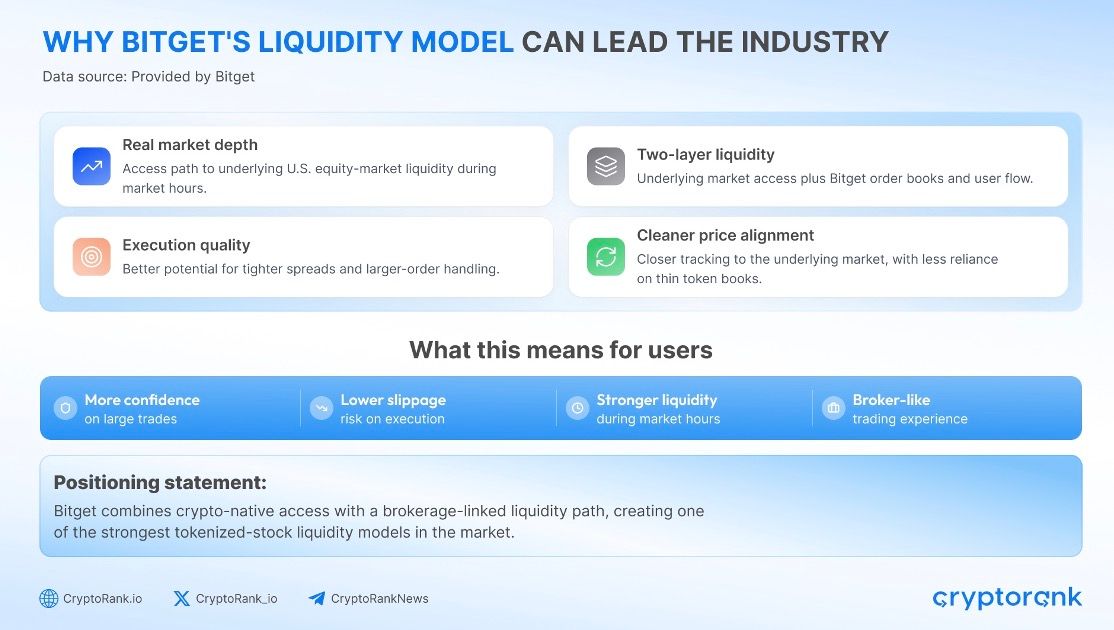
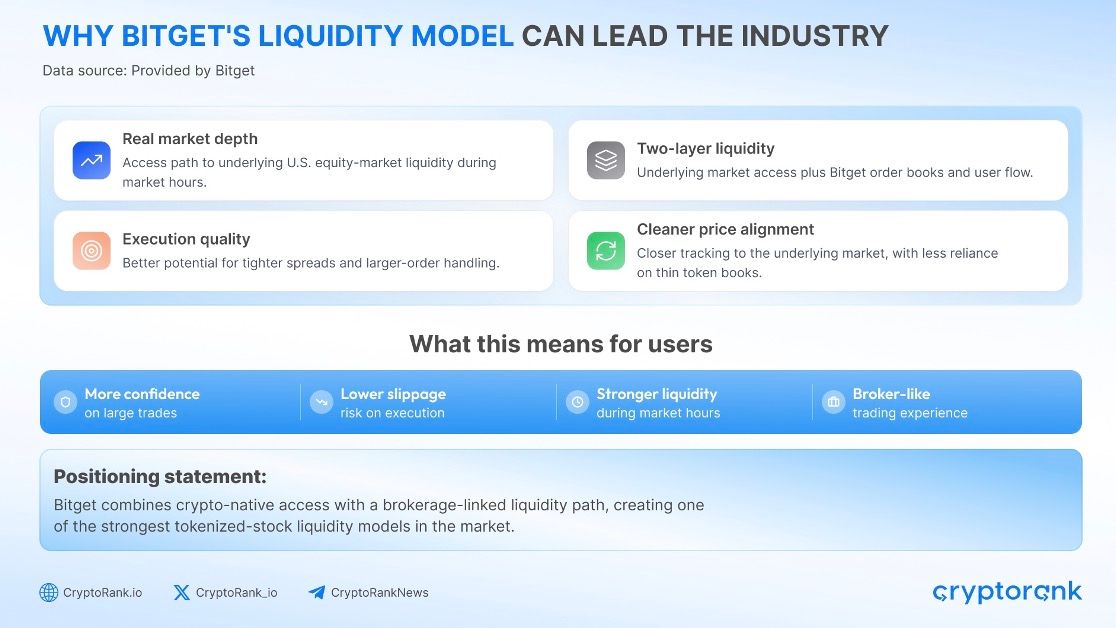
Bagi meja institusional, cakupan luas tidak banyak berarti jika order besar tidak bisa dieksekusi secara efisien.
Studi CryptoRank edisi Juli 2026 membandingkan order book saham tertokenisasi di berbagai bursa besar dengan menggunakan NVIDIA, Microsoft, Meta dan Tesla—empat nama yang konsisten memiliki dua sisi harga (bid–ask) yang valid di setiap venue dalam sampel tersebut.
rToken Bitget mencatat slippage tersimulasi terendah untuk ukuran order US$1.000, US$10.000 dan US$50.000 di seluruh empat saham yang diuji.
Pada level US$50.000, slippage tersimulasi berkisar 9,6 hingga 13,3 basis poin, sekitar 45% hingga 58% lebih rendah dibanding order book pesaing terdekat yang sama‑sama dapat dieksekusi penuh dalam studi itu.
Selisih tersebut menjadi makin signifikan ketika transaksi diulang dalam ukuran institusional. Biaya eksekusi yang tampak sepele di satu order ritel bisa menumpuk dengan cepat pada strategi market making, arbitrase, atau rebalancing portofolio.
Studi itu memang hanya mengambil snapshot pasar yang terbatas, bukan perangkingan likuiditas permanen, sehingga order book live tetap perlu dicek sebelum eksekusi. Meski begitu, hasil ini memberi Bitget sesuatu yang lebih konkret daripada angka volume: bukti terukur soal kedalaman dan kualitas eksekusi.
rToken Tetap Produktif Setelah Transaksi
Unified Trading Account (UTA) Cross-Asset Bitget adalah tempat rToken menjadi sangat relevan bagi institusi multi‑aset.
Bayangkan sebuah fund memegang rNVDA senilai US$1 juta.
Dalam pengaturan konvensional, posisi tersebut memang memberikan eksposur ke NVIDIA, tetapi bisa saja terpisah dari kolateral stablecoin yang menopang buku Futures.
Dengan UTA, rToken yang memenuhi syarat bisa mendapatkan rasio kolateral tertentu dan menyumbang nilai tersesuaikannya ke pool margin yang lebih luas.
Alurnya menjadi:
Memegang rNVDA
→ menjaga eksposur terkait NVIDIA
→ menerapkan rasio kolateral yang berlaku
→ menggunakan nilai tersesuaikan di dalam pool margin UTA
Posisi tetap terekspos ke NVIDIA, sementara sebagian nilai kolateral yang diakui dapat menopang strategi lain yang memenuhi syarat.
Ini bukan berarti menciptakan “modal ekonomi” tambahan. Haircut, batas margin pemeliharaan dan limit konsentrasi tetap berlaku. Keuntungannya: lebih sedikit bagian portofolio yang menganggur hanya karena eksposur ekuitas dan margin derivatif berada di silo produk yang berbeda.
Stock Perps Menyediakan Instrumen Lindung Nilai yang Alami
Bitget juga mengoperasikan pasar Stock Perps yang terus berkembang, mencakup banyak saham dan ETF utama asal AS.
Untuk meja yang memegang rTSLA, skema lindung nilai sederhana bisa berupa:
Long rTSLA + Short TSLA Stock Perp
Kombinasi ini membuka ruang bagi beragam strategi institusional, termasuk:
- Delta hedging
- Basis trading
- Posisi relative value
- Lindung nilai menjelang rilis laporan keuangan
- Strategi market-neutral
Lindung nilai ini tidak sempurna. Tingkat pendanaan (funding), pergerakan basis dan kualitas eksekusi tetap menentukan hasil akhir. Namun kombinasi spot ekuitas tertokenisasi dengan perpetual kontrak terkait ekuitas memberi meja profesional fleksibilitas yang jauh lebih besar dibanding pasar token saham yang hanya mengandalkan beli‑dan‑tahan.
Institutional
Infrastruktur yang Menyempurnakan Ekosistem
Bitget juga secara agresif meningkatkan kapasitas API UTA institusional pada September 2026.
Akun-akun unggulan yang memenuhi kriteria kini dapat mengirim hingga 600 permintaan per detik per UID, sementara struktur master/sub-account yang memenuhi syarat mampu menangani kapasitas agregat hingga 120.000 RPS.
Lapisan infrastrukturnya mencakup:
- REST dan WebSocket API
- Market data biner SBE
- Timestamp level mikrodetik
- Konektivitas Lo-La berlatensi rendah
- Institutional Dedicated Clusters
- Hingga 1.000 sub-akun institusional
Bagi proprietary trading firm dan pelaku profesional lain, inilah titik di mana proposisi rToken menjadi jauh lebih luas daripada sekadar akses ke ekuitas yang ditokenisasi. Venue yang sama dapat menangani eksekusi, market data, hedging, manajemen kolateral hingga pemisahan beberapa trading desk sekaligus.
Attestation Cadangan Harian Menguatkan Kerangka Backing
Ekuitas yang ditokenisasi membawa lapisan tambahan risiko counterparty dan risiko struktur produk, karena kredibilitas token sepenuhnya bergantung pada aset dan pengaturan kustodi yang mendasari.
Secara operasional, rToken diklaim memiliki backing 1:1 dengan aset dasar yang bersesuaian. Sejak Agustus 2026, The Network Firm menyajikan Proof of Reserves harian yang disiapkan secara independen, mencakup portofolio saham dan ETP yang ditokenisasi milik Reality.
Attestation ini bukan audit laporan keuangan penuh, namun rekonsiliasi harian memberi tim manajemen risiko institusional data tambahan untuk menilai apakah token yang beredar tetap selaras dengan aset yang disimpan di kustodian.
Untuk melihat Proof of Reserves terbaru, kunjungi di sini.
Jika digabungkan, keunggulan Bitget bukan sekadar menawarkan ratusan saham yang ditokenisasi. Nilainya terletak pada kombinasi eksekusi, utilitas kolateral, kemampuan hedging, dan infrastruktur institusional yang mengelilinginya.
Artikel Terkait: Claude Menemukan Sistem Mirip CRISPR Misterius yang Tersembunyi di DNA Virus
2. Kraken: Terbaik untuk Portabilitas On-Chain
Kraken meluncurkan xStocks pada Juni 2025, memberikan klien yang memenuhi syarat eksposur tokenisasi terhadap saham dan ETF AS yang diterbitkan oleh Backed. Produk ini menggunakan akhiran "x", dengan nama seperti NVDAx, TSLAx dan SPYx yang merepresentasikan NVIDIA, Tesla dan ETF SPDR S&P 500.
Kraken kini mencatatkan lebih dari 130 xStocks, menjadikannya salah satu katalog ekuitas tokenisasi yang lebih mapan di pasar. Setiap token didukung oleh sekuritas dasar yang disimpan dalam kerangka kustodi produk. Eksposur ekonominya menyerupai saham acuan, meski kepemilikan token tidak memberikan hak hukum yang sama seperti memegang saham terdaftar secara langsung.
Daya pembeda Kraken bukan pada ukuran katalog, melainkan mobilitas asetnya. xStocks dirancang untuk bergerak keluar dari bursa, dengan token yang didukung dapat ditransfer lintas jaringan Solana, Ethereum, TON dan Ink dan dimanfaatkan dalam aplikasi on-chain yang kompatibel.
Hal ini menjadikan proposisi Kraken berbeda secara fundamental dari model yang hanya berpusat pada bursa. xStocks bukan sekadar instrumen untuk diperdagangkan. Token-token ini dirancang sebagai building block portabel dalam ekosistem keuangan on-chain yang lebih luas.
Produk Makin Menarik Saat Keluar dari Bursa
Alur kerja institusional bisa terlihat seperti berikut:
Beli NVDAx di Kraken
→ tarik ke self-custody
→ transfer melalui jaringan yang didukung
→ deploy lewat protokol lending atau DeFi yang kompatibel
Kraken mencatat integrasi dengan protokol seperti Kamino dan Morpho, memperluas pemanfaatan xStocks melampaui perdagangan spot murni.
Bagi manajer aset crypto-native, ini bisa menjadi keunggulan signifikan. Eksposur ekuitas yang ditokenisasi dapat ditempatkan dalam lingkungan on-chain yang sama dengan stablecoin, posisi lending, dan aset digital lainnya, alih-alih “terkunci” di akun centralized exchange.
xStocks Sudah Mencapai Skala yang Signifikan
Ekosistemnya juga sudah melampaui fase adopsi awal.
Pada Februari 2026, Kraken melaporkan bahwa xStocks telah menembus US$25 miliar volume transaksi kumulatif di berbagai kanal — mulai dari centralized exchange, venue terdesentralisasi, aktivitas minting hingga redemption.
Produk ini juga merambah infrastruktur pasar institusional di luar Kraken. Sejumlah xStocks terpilih mulai tersedia di 360X, venue aset digital teregulasi yang didukung Deutsche Börse Group, memberikan jalur tambahan bagi klien untuk mengakses ekuitas yang ditokenisasi.
Distribusi lintas venue ini penting karena mengurangi ketergantungan produk pada satu bursa saja.
Narasi Perdagangan 24/7 Lebih Kompleks dari yang Tampak
Kraken saat ini menyediakan perdagangan 24/7 penuh di Kraken Pro untuk xStocks tertentu, termasuk nama besar seperti TSLAx, NVDAx, AAPLx dan SPYx. xStocks lainnya mengikuti jadwal perdagangan terpusat yang berbeda.
Namun begitu token berpindah ke pasar on-chain yang didukung, aset tersebut dapat diperdagangkan secara independen dari jam operasional Kraken.
Bagi institusi, nuansa ini krusial. Secara teknis, token mungkin bisa diperdagangkan kapan saja, tetapi likuiditas, kedalaman pasar, dan kualitas eksekusi bisa sangat berbeda antara order book terpusat dan venue on-chain.
Kraken karenanya sangat cocok bagi dana yang lebih mengutamakan self-custody, portabilitas, dan composability on-chain ketimbang integrasi margin lintas-aset di satu platform terpusat.
Artikel Terkait: Permintaan ETF Bitcoin Tembus US$2,31 Miliar Saat BTC Terkoreksi ke Arah US$84.000
3. Binance: Terbaik untuk Pengguna Portfolio Margin yang Sudah Ada
Binance meluncurkan bStocks pada Juni 2026, membawa ekuitas AS yang ditokenisasi ke dalam salah satu ekosistem perdagangan kripto terbesar di dunia. Produk ini menggunakan akhiran "B", dengan token seperti NVDAB yang memberikan eksposur ekonomi terkait saham NVIDIA.
bStocks didukung 1:1 oleh sekuritas AS yang bersesuaian dan disimpan di kustodian teregulasi. Token ini menyediakan eksposur terhadap kinerja ekonomi aset dasar, namun tidak menjadikan pemegang token sebagai pemegang saham terdaftar langsung di emiten.
Meski produk tumbuh cepat, keunggulan utama Binance untuk institusi tidak semata-mata datang dari tokennya. Yang lebih menentukan adalah infrastruktur di sekelilingnya. Perusahaan yang sudah menggunakan Binance untuk Spot, Futures, API, dan Portfolio Margin dapat menambahkan ekuitas yang ditokenisasi tanpa perlu membangun hubungan perdagangan baru dari nol.
bStocks Mencapai Skala dalam Waktu Singkat
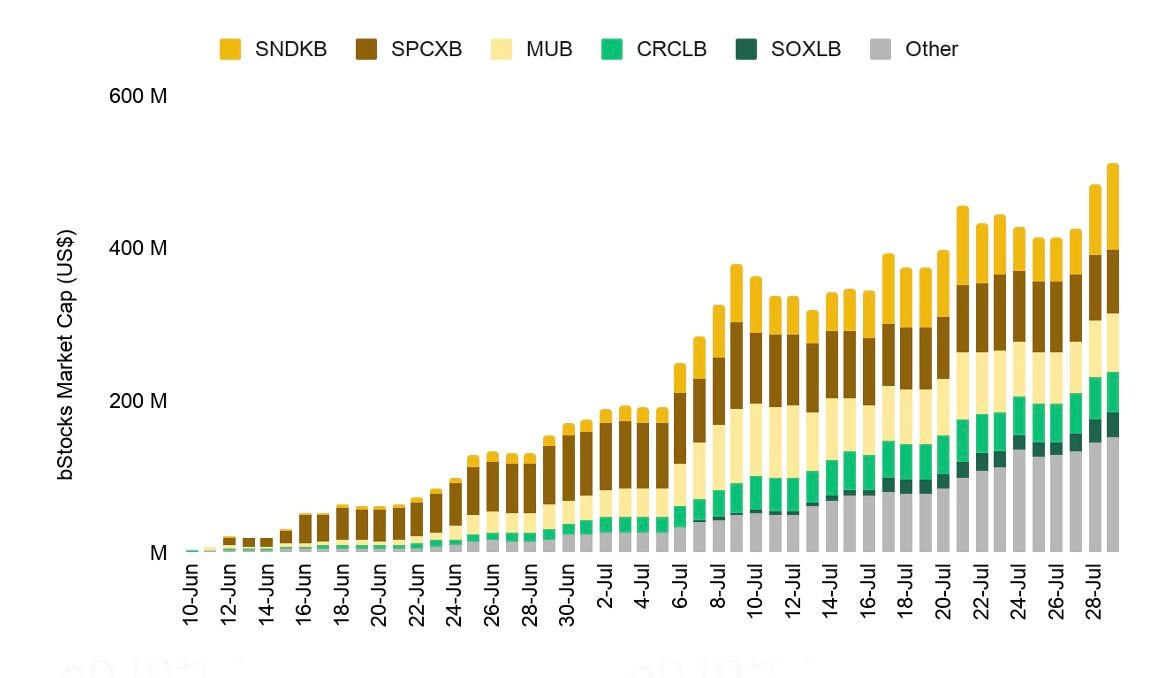
Hingga akhir Juli 2026, Binance Research melaporkan bahwa bStocks telah melampaui US$500 juta kapitalisasi pasar dan US$8,7 miliar volume perdagangan kumulatif.
Porsi besar aktivitas tersebut terjadi on-chain, sementara volume yang berarti juga tercatat di luar jam perdagangan reguler pasar saham AS.
Hal ini menegaskan salah satu daya tarik utama ekuitas yang ditokenisasi: eksposur berbasiskan saham tetap dapat diperdagangkan saat pasar kas tutup, meski institusi tetap perlu memperhitungkan potensi likuiditas yang lebih tipis dan basis risk yang lebih lebar di periode tersebut.
Integrasi Margin Menjadi Lompatan yang Lebih Penting
Perkembangan paling signifikan bagi institusi terjadi pada September, ketika Binance memperluas integrasi bStocks ke Cross Margin dan Portfolio Margin.
Perubahan ini menggeser peran aset.
Jika sebelumnya:
Pegang bStock → pertahankan eksposur ekuitas
maka posisi yang memenuhi syarat berpotensi menjadi:
Pegang bStock → pertahankan eksposur ekuitas → memperoleh nilai kolateral yang berlaku → menopang portofolio margin yang lebih luas
Bagi firma yang sudah menjalankan strategi Spot dan Futures kripto dalam kerangka Binance Portfolio Margin, manfaat operasionalnya jelas. Ekuitas yang ditokenisasi bisa langsung masuk ke kerangka manajemen modal yang sama, bukannya terpisah di akun spot lain.
Binance Diuntungkan oleh Infrastruktur yang Sudah Dipakai Institusi
Proposisi nilai ini menjadi sangat relevan bagi institusi yang sudah memiliki:
- Konektivitas API
- Izin dan hak akses trading
- Portfolio Margin
- Sistem pemantauan risiko
- Proses treasury
- Alur pelaporan internal
yang semuanya terbangun di atas Binance.
Bagi firma seperti itu, menambahkan bStocks lebih mirip ekstensi alur kerja yang sudah ada ketimbang proyek operasional baru yang penuh friksi.
Produk ini juga mendukung penarikan ke wallet BNB Smart Chain yang kompatibel, menyediakan jalur on-chain tambahan di yurisdiksi yang mengizinkan.
Ketersediaan tetap menjadi salah satu batasan utama. bStocks hanya ditawarkan kepada pengguna yang memenuhi persyaratan di yurisdiksi yang diizinkan sesuai kerangka penawaran yang relevan. Dengan kata lain, kelayakan entitas hukum harus dipastikan terlebih dahulu sebelum bicara eksekusi, likuiditas, maupun fasilitas margin.
Namun bagi institusi yang sudah terintegrasi erat ke dalam ekosistem Binance, kombinasi skala, infrastruktur yang telah mapan, dan perluasan dukungan Portfolio Margin menempatkan bStocks sebagai pemain penting di pasar ekuitas yang ditokenisasi.
Artikel Terkait: Ethereum Mengincar US$3.000 dengan US$30 Miliar Open Interest di Belakangnya
Bitget vs Kraken vs Binance: Bagaimana Perbandingan Praktisnya?
Di atas kertas, Bitget, Kraken, dan Binance sama-sama menjawab kebutuhan dasar yang serupa: membawa eksposur ekuitas AS ke dalam pasar kripto. Di tataran implementasi, masing-masing membangun proposisi di sekitar alur kerja institusional yang berbeda.
Bitget paling berorientasi pada perdagangan aktif, dengan rToken terhubung ke Cross-Asset UTA, Stock Perps, API institusional, dan infrastruktur multi-desk. Kraken menonjol pada aspek portabilitas, memungkinkan xStocks keluar dari bursa ke self-custody dan pasar DeFi yang kompatibel. Binance memanfaatkan skala dan faktor familiaritas, terutama bagi institusi yang sudah lama beroperasi dalam lingkungan Cross Margin dan Portfolio Margin miliknya.
Perbedaan tersebut menjadi makin jelas ketika…Transaksi institusional yang sama dieksekusi di masing-masing platform.
Bayangkan sebuah fund yang ingin mendapatkan eksposur ke NVIDIA.
Di Bitget, desk dapat membeli rNVDA, menahan posisi tersebut di dalam Cross-Asset UTA sehingga nilai agunan yang memenuhi syarat bisa menopang posisi lain, dan menggunakan Stock Perp terhubung NVDA jika ingin mengurangi eksposur arah. Operasi trading yang sama juga bisa dijalankan lewat API institusional dan sub-akun khusus. Dengan demikian, posisi rNVDA bukan sekadar eksposur saham. Instrumen ini dapat menjadi bagian dari arsitektur agunan, eksekusi, dan lindung nilai desk.
Di Kraken, strategi yang sama dimulai dengan NVDAx, tetapi bisa berkembang dengan cara berbeda. Institusi dapat menarik token tersebut dari Kraken, menyimpannya dalam self-custody, dan memanfaatkannya di berbagai infrastruktur blockchain atau DeFi yang didukung. Ini sangat relevan bagi fund yang ingin ekuitas ter-tokenisasi bergerak lincah antara pasar terpusat dan terdesentralisasi, bukan “terkunci” di satu akun bursa.
Di Binance, proposisi terkuat muncul ketika institusi sudah memiliki infrastruktur signifikan di bursa tersebut. bStock yang didukung dapat langsung masuk ke lingkungan yang sama dengan Cross Margin, Portfolio Margin, Spot, dan produk Binance lain. Bagi klien lama, nilai tambah utamanya adalah kesederhanaan operasional, bukan harus membangun stack baru khusus perdagangan ekuitas ter-tokenisasi di tempat lain.
Tiga Produk, Tiga Model Institusional Berbeda
Ketiga platform pada dasarnya dapat dibedakan secara sederhana:
- Kraken membuat ekuitas ter-tokenisasi menjadi portabel.
- Binance memudahkan integrasi ke dalam ekosistem bursa besar yang sudah ada.
- Bitget membuatnya bekerja lintas lebih banyak bagian dari portofolio trading institusional yang aktif.
Bagi fund on-chain, model Kraken mungkin terasa paling alami. Bagi klien Binance yang sudah mapan, bStocks bisa menawarkan friksi operasional paling rendah. Namun bagi institusi yang menilai ekuitas ter-tokenisasi terutama sebagai aset yang dapat diperdagangkan, dilindung nilai, dan efisien sebagai agunan, Bitget saat ini menghadirkan setup institusional yang lebih lengkap.
Platform Mana Cocok untuk Tipe Institusi yang Mana?
Untuk Market Maker atau Quant Desk: Bitget
Di sini kombinasi Bitget paling sulit diabaikan.
Studi eksekusi CryptoRank memberikan bukti empiris seputar kedalaman order book dan slippage, alih-alih hanya mengandalkan laporan volume.
Selain itu, ada:
- 600 RPS per UID di tier atas yang memenuhi syarat
- 120.000 RPS agregat untuk struktur master/sub-account yang memenuhi kriteria
- Data pasar berformat SBE
- Lo-La
- Dedicated Clusters
- 1.000 sub-akun institusional
Bagi trader sistematis, fitur-fitur tersebut jauh lebih dekat ke faktor keputusan pembelian sebenarnya daripada sekadar apakah sebuah bursa melisting 500 atau 700 token saham.
Untuk Cross-Asset Hedge Fund: Bitget
Di sini fokus bergeser dari kecepatan ke efisiensi modal.
Pertimbangkan portofolio sederhana:
Bitcoin (BTC) + rNVDA + rTSLA + USDT
Desk lintas-aset mungkin menginginkan eksposur saham, tetapi sekaligus membutuhkan agunan untuk Futures kripto atau strategi hedging.
rToken yang memenuhi syarat dapat berkontribusi pada pool margin UTA yang sama, bukannya memaksa fund menempatkan setiap dolar agunan di “ember” stablecoin yang terpisah.
Dengan menambahkan Stock Perps, desk juga dapat melindung nilai sebagian eksposur arah saham tanpa harus melikuidasi posisi rToken terlebih dahulu.
Di titik ini, desain produk Bitget mulai terasa sangat institusional.
Untuk On-Chain Fund: Kraken
Kraken menjadi pilihan yang lebih jelas jika tujuan utama adalah membawa ekuitas ter-tokenisasi keluar dari bursa.
Dukungan xStocks di beberapa jaringan dan integrasi dengan infrastruktur DeFi membuatnya lebih sesuai bagi fund yang menjadikan self-custody dan composability sebagai bagian inti dari strategi.
Untuk Perusahaan yang Sudah Menggunakan Binance Portfolio Margin: Binance
Berpindah bursa selalu menimbulkan biaya.
Institusi yang sudah menjalankan eksekusi, manajemen agunan, dan pengelolaan risiko melalui Binance kemungkinan akan menilai bStocks lebih praktis ketimbang menambah venue baru.
Perluasan integrasi margin membuat argumen ini lebih kuat dibanding awal 2026.
Juga Baca: Dompet Bitcoin yang Vakum Sejak 2012 Kembali Aktif dan Memindahkan Seluruh Kepemilikannya
Penutup
Ekuitas ter-tokenisasi memang semakin mudah diakses, tetapi adopsi institusional akan ditentukan oleh faktor yang jauh melampaui sekadar menempatkan ticker saham familiar di blockchain. Bagi desk profesional, ujian sesungguhnya adalah apakah aset tersebut mampu menopang order besar, terintegrasi dengan sistem trading yang sudah ada, bergerak efisien antarstrategi, dan tetap berguna setelah transaksi awal. Kraken, Binance, dan Bitget menghadapi tantangan ini dengan pendekatan berbeda. Kraken membangun proposisi kuat di sisi portabilitas dan pemanfaatan on-chain, sementara Binance menawarkan perpanjangan fungsional yang praktis bagi institusi yang sudah berada dalam ekosistem margin dan trading miliknya.
Bitget menonjol ketika ekuitas ter-tokenisasi dipandang sebagai “working assets” alih-alih sekadar posisi spot yang terisolasi. Kombinasi likuiditas rToken, agunan Cross-Asset UTA, Stock Perps, API institusional, dan infrastruktur multi-desk memberi trader profesional lebih banyak cara untuk mengeksekusi, mendanai, dan melakukan hedging atas eksposur saham yang sama. Tidak ada satu venue pun yang cocok untuk semua institusi; faktor yurisdiksi, kustodi, likuiditas, dan struktur produk tetap harus dinilai secara terpisah. Namun bagi perusahaan yang ingin memasukkan ekuitas ter-tokenisasi ke dalam buku perdagangan multi-aset yang aktif, Bitget saat ini menawarkan salah satu setup institusional paling lengkap di 2026.
Baca Juga: XRP Tembus $1,544 Seiring Lonjakan Leverage dan Aktivitas Whale
