
Voor professionele cryptohandelaren is orderuitvoering slechts één kant van het verhaal. Waar handelscollateral wordt aangehouden, wie erover beschikt en hoe de afwikkeling verloopt, is minstens zo bepalend als liquiditeit of transactiekosten. Hedgefondsen, market makers en asset managers moeten vaak grote bedragen direct beschikbaar hebben voor handel, maar die middelen volledig naar een beurs overboeken vergroot het tegenpartijrisico en introduceert extra operationele kwetsbaarheden.
Off-exchange settlement (OES) biedt een alternatief: instellingen kunnen op geselecteerde beurzen handelen terwijl het daarvoor in aanmerking komende onderpand bij een externe bewaarder blijft. In 2026 hebben Bitget, Binance en OKX elk een institutionele propositie rond dit model ontwikkeld, met onderling verschillende custody-partners en afwikkelstructuren. Bitget heeft zijn Open Custody Network recent uitgebreid met meerdere custody- en financieringsoplossingen, Binance combineert bankgebaseerde en Ceffu-custody, en OKX werkt met Komainu en BitGo. Hieronder de vergelijking en de belangrijkste aandachtspunten voor instellingen voordat zij een aanbieder kiezen.
Belangrijkste punten
- Top 3 crypto-exchanges voor institutionele off-exchange settlement: Bitget, Binance en OKX zijn in 2026 drie prominente keuzes, met uiteenlopende derdebewaring en settlement-constructies voor professionele tradingfirma’s.
- Bitget biedt meerdere custody- en settlementopties: Het Open Custody Network werkt met Copper, Fireblocks, Cactus Custody, Bitfire, OSL en Sygnum en dekt uiteenlopende eisen op het vlak van custody, settlement en financiering.
- Binance combineert tripartite bankstructuren en Ceffu-custody: Instellingen kunnen kiezen voor bankgehouden onderpand of gebruikmaken van Ceffu’s MirrorX- en MirrorRSV‑diensten voor custody‑gekoppelde handel.
- OKX ondersteunt derdebewaring via Komainu en BitGo: De oplossingen omvatten geautomatiseerde P&L‑afwikkeling, collateraldelegatie en een off‑exchange‑integratie voor in aanmerking komende institutionele klanten in de VS.
- Off-exchange settlement elimineert niet alle risico’s: Instellingen blijven blootgesteld aan handelsverliezen, settlementverplichtingen, risico’s rond de bewaarder en contractuele of operationele fouten.
Wat is off-exchange settlement in cryptohandel?
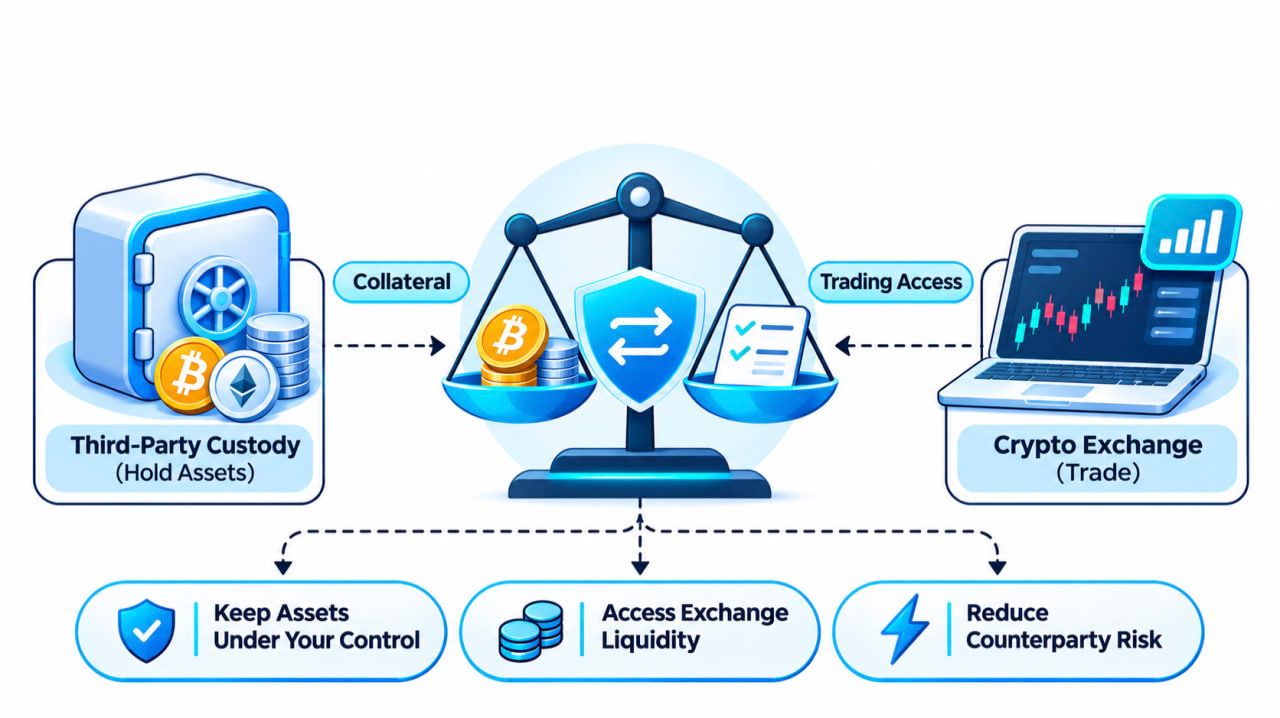
Off-exchange settlement is een handelsstructuur waarbij het bewaren van activa wordt losgekoppeld van de plek waar transacties worden uitgevoerd.
In het klassieke beursscenario stort een instelling haar crypto of stablecoins rechtstreeks op een rekening bij de exchange. De beurs houdt die middelen aan zolang de instelling handelt.
Bij off-exchange settlement blijft het in aanmerking komende onderpand in een goedgekeurde derdebewaarconstructie. De beurs erkent daartegenover een handelspositie, een collateralallocatie of een kredietlijn – afhankelijk van het gekozen model.
De instelling kan vervolgens binnen de afgesproken limieten orders plaatsen, terwijl de feitelijke afwikkeling tussen beurs en bewaarder plaatsvindt volgens vooraf vastgelegde spelregels.
Een typische workflow ziet er zo uit:
- Collateral wordt ondergebracht bij een bewaarder. De instelling stort gekwalificeerde activa in een ondersteunde wallet of rekening bij de custodian.
- Handelstoegang wordt ingericht. Custodian en exchange leggen een erkend collateralbedrag vast, waarmee onder de relevante margin‑ en kredietvoorwaarden kan worden gehandeld.
- Orders worden op de beurs uitgevoerd. De instelling handelt spot- of derivatenproducten zonder al het onderliggende onderpand over te hevelen naar de standaardcustody van de exchange.
- Verplichtingen worden verrekend. Bewaarder en beurs rekenen de handelsresultaten tegen elkaar weg en verrekenen de verschuldigde bedragen conform de overeenkomst.
Zo kan de hoeveelheid onderpand die direct aan de handelslocatie wordt blootgesteld, aanzienlijk worden beperkt.
Tegelijkertijd behouden instellingen hun bestaande custody-policy, interne autorisatieprocessen en controlemechanismen, terwijl ze toch toegang houden tot de liquiditeit van gecentraliseerde beurzen.
Een belangrijk onderscheid: off-exchange settlement is iets anders dan over‑the‑counter‑ (OTC-)handel. OTC beschrijft hoe een transactie wordt uitgevoerd tussen tegenpartijen. OES gaat over waar het onderpand wordt gehouden en hoe handelsverplichtingen worden beheerd en afgewikkeld.
Een instelling kan gewoon via het orderboek van een beurs handelen en tóch een off-exchange custody‑ en settlementstructuur gebruiken.
Beste crypto-exchanges voor institutionele off-exchange settlement in 2026
Welke crypto-exchanges ondersteunen off-exchange settlement voor institutionele handel?
Bitget, Binance en OKX zijn drie gevestigde partijen met gedocumenteerde institutionele custody‑ en settlementoplossingen. Alle drie stellen zij gekwalificeerde instellingen in staat een deel van hun custody te scheiden van de beurs waar de orders worden uitgevoerd, maar de technische en juridische invulling verschilt.
Bitget zet in op meerdere custody‑partners en keuzemogelijkheden rond settlement. Binance combineert bankcustody met Ceffu‑gebaseerde “asset mirroring”. OKX biedt integraties met derdebewaarpartijen Komainu en BitGo.
De kernverschillen zijn als volgt samen te vatten.
<table> <thead> <tr><th>Kenmerk</th><th>Bitget</th><th>Binance</th><th>OKX</th></tr> </thead> <tbody> <tr><td>Hoofdpropositie</td><td>Open Custody Network</td><td>Tripartite bankstructuren en Ceffu</td><td>Komainu Connect en BitGo OES</td></tr> <tr><td>Externe custody</td><td>Ja</td><td>Ja</td><td>Ja</td></tr> <tr><td>Genoemde partners</td><td>Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum</td><td>Gereguleerde bankpartners, Ceffu</td><td>Komainu, BitGo</td></tr> <tr><td>Settlementaanpak</td><td>Geplande on‑/off‑chain settlement, loss‑triggered‑ en bankfinancieringsmodellen</td><td>Bankgehouden onderpand en custody‑gekoppelde asset mirroring</td><td>Collateraldelegatie en geautomatiseerde settlement</td></tr> <tr><td>Spot-handel</td><td>Onder voorwaarden ondersteund</td><td>Onder voorwaarden ondersteund</td><td>Onder voorwaarden ondersteund</td></tr> <tr><td>Derivatenhandel</td><td>Ondersteund via vijf gedocumenteerde OES‑routes</td><td>Ondersteund via relevante Ceffu‑ en bankstructuren</td><td>Ondersteund via Komainu; overige diensten jurisdictie‑afhankelijk</td></tr> <tr><td>Belangrijkste afweging</td><td>Keuze van passende custody‑ en settlementstructuur</td><td>Keuze tussen bankonderpand en Ceffu‑custody</td><td>Afstemmen van dienst op jurisdictie en bewaarder</td></tr> </tbody> </table>De diensten zijn dus niet één op één vergelijkbaar; een simpel vinklijstje volstaat niet. Frequentie van settlement, welke activa als onderpand gelden, hoe breed de handelstoegang is en welke juridische rechten een instelling precies heeft, hangen steeds af van de gekozen structuur.
1. Bitget — Meerdere custody- en settlementopties voor institutionele handel
In het kort
- Opgericht: 2018
- Institutionele oplossing: Bitget Open Custody Network
- Laatste grote uitbreiding: 13 oktober 2026
- Custody‑partners: Copper, Fireblocks, Cactus Custody, Bitfire, OSL en Sygnum
- Handelstoegang: Spot, spot‑margin en futures via gedocumenteerde OES‑integraties
- Settlementopties: Geplande on‑chain, off‑chain en verliesgestuurde structuren
- Aanvullende infrastructuur: Institutionele tradingdiensten, API’s en in aanmerking komende UTA‑connectiviteit
- Geschikt voor: Hedgefondsen, market makers, quant‑desks en asset managers
Bitget is met zijn Open Custody Network nadrukkelijk buiten het klassieke beurs‑custody‑model getreden. Het netwerk koppelt institutionele klanten aan meerdere derdebewaarpartijen met verschillende settlement‑constructies.
De doelstelling is duidelijk: instellingen toegang geven tot Bitgets handelsinfrastructuur, zonder hen te dwingen allemaal met dezelfde bewaarder of hetzelfde settlementmodel te werken.
Voor professionele handelsfirma’s is die flexibiliteit relevant.
Een quant‑desk die al jaren met Copper werkt, zal die relatie bij voorkeur niet hoeven inruilen voor een nieuwe partij. Een asset manager met strikte wallet‑goedkeuringsprocedures heeft andere prioriteiten dan een market maker die vooral frequente settlement zoekt om kapitaal te recyclen.
Het Open Custody Network van Bitget is opgezet om dit soort verschillen te faciliteren.
In de aankondiging van 13 oktober 2026 beschrijft Bitget zes institutionele integraties: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX en Sygnum Protect.
Vijf daarvan bieden een expliciet OES‑achtig settlementmechanisme. Sygnum Protect wordt gepositioneerd als een aparte bankcustody‑, pand‑ en financieringsstructuur.
Dat onderscheid is wezenlijk: het netwerk draait nadrukkelijk níet om één universeel settlementmodel.
Bitget Open Custody Network: zes partners, verschillende operating‑modellen
Instellingen kunnen de beschikbare structuren beoordelen op basis van hun custody‑eisen, handelsstrategieën, voorkeur voor settlementfrequentie en deklare activa.
<table> <thead> <tr><th>Custody‑partner</th><th>Oplossing</th><th>Settlementmechanisme</th></tr> </thead> <tbody> <tr><td>Copper</td><td>ClearLoop</td><td>Off‑exchange settlement elke vier uur, instelbaar</td></tr> <tr><td>Fireblocks</td><td>Off Exchange</td><td>Dagelijkse on‑chain netsettlement</td></tr> <tr><td>Cactus Custody</td><td>Oasis</td><td>Off‑chain settlement elke acht uur</td></tr> <tr><td>Bitfire</td><td>PrimeMirror</td><td>Dagelijkse off‑chain settlement</td></tr> <tr><td>OSL</td><td>MirrorEX</td><td>Verliesgestuurde settlement bij een drempel van 15%</td></tr> <tr><td>Sygnum Bank</td><td>Sygnum Protect</td><td>Bankcustody, verpanding en financiering in plaats van een klassiek ‘mirrored balance’-model</td></tr> </tbody> </table>Bron: Bitget Open Custody Network expansion, October 13, 2026.
De verschillen beperken zich dus niet tot hoe vaak er wordt verrekend.
Copper ClearLoop maakt het mogelijk om in aanmerking komende institutionele activa binnen Copper’s eigen custody‑raamwerk te houden, terwijl corresponderende saldi als handelskrediet op de beurs dienen. Bitget ondersteunt spot-, spotmarge- en derivatenhandel, met instelbare afwikkelopties en een standaardcyclus van vier uur.
Voor instellingen die al zijn aangesloten op Copper, kan dit toegang tot Bitget bieden zonder dat zij een volledig afzonderlijke infrastructuur voor onderpandbeheer hoeven op te tuigen.
Fireblocks Off Exchange kiest een andere benadering. Cliënten gebruiken een speciaal Collateral Vault Account binnen hun Fireblocks‑omgeving, ondersteund door multi‑party computation (MPC) en bestaande goedkeuringsflows voor wallets.
De afwikkeling vindt on‑chain plaats tussen de collateral vault en de settlement‑rekening van Bitget, volgens een vastgelegd dagelijks schema.
Dit kan aantrekkelijk zijn voor instellingen die hun bestaande Fireblocks‑autorisaties, machtigingscontroles en operationele processen willen behouden.
Cactus Custody Oasis biedt off‑chain‑afwikkeling binnen het eigen bewaarkader met een cyclus van acht uur. Bitfire PrimeMirror verzorgt dagelijkse off‑chain‑afwikkeling tussen Bitfire‑rekeningen. Beide oplossingen ondersteunen in aanmerking komende spot-, spotmarge- en futureshandel op Bitget.
Deze structuren zijn relevant voor partijen die liever een custody‑geïntegreerde afwikkeling hebben dan terugkerende on‑chain‑transacties.
OSL MirrorEX hanteert weer een ander model. In plaats van vaste afwikkelmomenten wordt volgens de documentatie afgewickeld zodra verliezen van de cliënt 15% of meer van de totale bij OSL ondergebrachte activa bereiken. Gerealiseerde handelswinsten kunnen afzonderlijk uit de Bitget‑rekening worden opgenomen.
Die 15% is een contractuele trigger voor afwikkeling, geen garantstelling van een maximaal verlies en geen toezegging dat de blootstelling niet boven dat niveau kan uitkomen.
Tot slot introduceert Sygnum Protect een combinatie van bankcustody en financiering.
Volgens de Bitget‑documentatie van oktober worden in aanmerking komende activa ondergebracht in een Sygnum Protect‑portefeuille en aan Bitget verpand, dat op basis van specifieke loan‑to‑value‑ratio’s spotfinanciering kan verstrekken.
In tegenstelling tot de andere vijf modellen draait deze structuur om custody, verpanding en kredietverlening, niet om een standaard mirrored‑balance‑afwikkelcyclus. Handelsbereik en financieringsvoorwaarden moeten tijdens onboarding expliciet worden vastgelegd.
Voor instellingen met beleid dat gereguleerde bankcustody voorschrijft, biedt deze opzet een alternatieve route om toegang te krijgen tot het handelsplatform van Bitget.
Waarom Custodyflexibiliteit voor Instellingen Telt
Neem twee partijen met vergelijkbare handelsvolumes.
De eerste is een high‑frequency market maker die vooral hecht aan frequente reconciliatie van onderpand en toegang tot meerdere handelsplatformen. De tweede is een vermogensbeheerder met een beleggingsmandaat dat specifieke wallet‑autorisaties en onafhankelijk toezicht op custody vereist.
Beiden willen mogelijk toegang tot de liquiditeit van Bitget, maar hun operationele randvoorwaarden lopen uiteen.
Daarmee dringt zich een praktische vraag op:
Moet een instelling haar bestaande custody‑infrastructuur telkens herbouwen om een extra handelsvenue te kunnen gebruiken?
Bitgets Open Custody Network beperkt die noodzaak door meerdere gevestigde custodians direct te koppelen aan de handelsinfrastructuur van het platform.
Zo kunnen instellingen vertrouwde wallet‑controles, afwikkelprocedures en bewaarnemers behouden, terwijl ze het universum aan handelsvenues voor hun desks uitbreiden.
Bovendien krijgen zij meer keuzevrijheid in hoe onderpand wordt verplaatst, hoe vaak rekeningen worden verrekend en wie uiteindelijk de onderliggende activa beheert.
Handelsinfrastructuur Verder dan Off‑Exchange‑Custody
De institutionele propositie van Bitget reikt verder dan de custodyrelatie alleen.
Gekwalificeerde cliënten krijgen via de gedocumenteerde OES‑integraties toegang tot de ondersteunde spot-, spotmarge- en futuresmarkten.
Daarnaast biedt de beurs institutionele execution‑diensten, market‑making‑infrastructuur en API‑koppelingen voor professionele handelsomgevingen.
Voor kwantitatieve partijen is API‑connectiviteit cruciaal: geautomatiseerde systemen moeten orders, saldi, marktdata en positierisico continu kunnen monitoren, zonder volledig afhankelijk te zijn van handmatig rekeningbeheer.
Bitget exploiteert ook een Unified Trading Account (UTA), dat in aanmerking komend gedeeld onderpand, productoverstijgend P&L‑beheer en multi‑asset‑marge ondersteunt.
De bredere institutionele propositie is de combinatie van handel, keuze in custody en kapitaalbeheer‑infrastructuur.
Daarbij hoort een belangrijke kanttekening: niet elke custodyopzet ondersteunt automatisch elke UTA‑functie of elk Bitget‑product.
Welke assets worden ondersteund, welk margineerbaar is en welke toegangsrechten gelden, moet per custodian en per institutioneel contract worden bevestigd.
Wat Kost Off‑Exchange‑Afwikkeling bij Bitget?
Kostenvragen vragen om een onderscheid tussen afwikkelkosten enerzijds en handels- en bewaarloon anderzijds.
Volgens de Bitget‑aankondiging van oktober brengen Copper ClearLoop, Cactus Custody Oasis en Bitfire PrimeMirror onder de gedocumenteerde afspraken geen gas fees voor settlement in rekening.
Fireblocks werkt met on‑chain‑afwikkeling; de gas‑kosten komen daar voor rekening van de cliënt.
Bij OSL MirrorEX worden de gas‑kosten gedragen door OSL.
Deze uitspraken hebben alleen betrekking op de genoemde gaskosten. Ze impliceren niet dat custody, financiering, handel via de beurs of alle aanverwante afwikkelfuncties kosteloos zijn.
Instellingen doen er goed aan een volledig, gespecificeerd tarievenoverzicht op te vragen voordat zij een aanbieder kiezen.
Voor partijen die al binnen een van de ondersteunde custody‑ecosystemen opereren, is Bitget extra interessant: via het Open Custody Network zijn er meerdere routes om extern onderpand direct te koppelen aan handelsuitvoering op de beurs.
Meer informatie is beschikbaar via de institutionele custody‑pagina van Bitget.
2. Binance — Banking Triparty en Ceffu Off‑Exchange‑Custody
Kerngegevens
- Opgericht: 2017
- Belangrijkste structuren: Banking Triparty, Ceffu MirrorX en MirrorRSV
- Custody‑model: Bank‑gehouden onderpand en third‑party digitale‑asset‑custody
- Onderpand: In aanmerking komende fiat, Treasuries, BTC en getokeniseerde assets onder vooraf vastgelegde structuren
- Minimale Banking Triparty‑collateral: 10 miljoen dollar volgens de gepubliceerde voorwaarden
- Geschikt voor: Instellingen die bankgebaseerd onderpand of gescheiden digitale‑asset‑custody zoeken
Binance faciliteert institutionele off‑exchange‑handel via twee hoofdlijnen: de Banking Triparty‑oplossing en custodystructuren via Ceffu.
De Banking Triparty‑dienst stelt gekwalificeerde instellingen in staat om in aanmerking komend onderpand bij gereguleerde bankpartners aan te houden, terwijl zij toch de handelsinfrastructuur van Binance benutten.
In plaats van al het onderpand naar de beurs over te boeken, kunnen cliënten goedgekeurde activa aanhouden op een bankrekening onder de triparty‑regeling.
Afhankelijk van de onderliggende afspraken kunnen bepaalde fiatvaluta’s, Treasuries, BTC en geselecteerde getokeniseerde assets als onderpand dienen.
Volgens een Binance‑aankondiging van 16 juni 2026 is voor Banking Triparty minimaal 10 miljoen dollar aan verpand onderpand vereist.
Het bedrijf verlengde bovendien de promotie waarbij service fees op het verpande onderpand worden kwijtgescholden tot en met 31 december 2026. De vrijstelling ziet niet op reguliere handelskosten op de beurs; vanaf januari 2027 geldt een getrapt tariefmodel.
Daarnaast werkt Binance samen met Ceffu, dat MirrorX en MirrorRSV aanbiedt.
MirrorX koppelt custody rechtstreeks aan handelsmogelijkheden op Binance, terwijl MirrorRSV, geïntroduceerd in juni 2025, de nadruk legt op gescheiden cold‑wallets en on‑chain‑transparantie.
Onder MirrorRSV worden in aanmerking komende assets vastgezet in dedicated custodial wallets en één‑op‑één gerepresenteerd door tokens die op de Binance‑rekening worden bijgeschreven. Deze representaties kunnen als basis dienen voor bepaalde handelsactiviteiten, waaronder futures en margeproducten.
Voor instellingen die Binance evalueren, draait de kernvraag om de voorkeur voor bank‑gehouden onderpand dan wel een digitale‑asset‑custodystructuur, afhankelijk van portefeuilleprofiel en intern risicokader.
3. OKX — Komainu Connect en BitGo Off‑Exchange‑Settlement
Kerngegevens
- Opgericht: 2017
- Belangrijkste structuren: Komainu Connect en BitGo OES
- Custody‑model: Gereguleerde third‑party‑custody en gedelegeerd onderpand
- Komainu‑dekking: Spot- en derivatenhandel, geautomatiseerde afwikkeling
- BitGo‑integratie: Aangekondigd voor het Amerikaanse institutionele aanbod in april 2026
- Geschikt voor: Instellingen die third‑party‑custody met geautomatiseerd onderpandbeheer zoeken
OKX ondersteunt institutionele off‑exchange‑afwikkeling via integraties met gespecialiseerde custody‑partijen, waaronder Komainu en BitGo.
De samenwerking met Komainu Connect stelt gekwalificeerde institutionele cliënten in staat activa in gescheiden custody te houden en diezelfde assets als onderpand in te zetten voor handel op OKX.
In november 2024 meldde OKX een upgrade van de Komainu‑integratie, waarmee de ondersteuning werd uitgebreid naar zowel spot- als derivatentransacties.
In de vernieuwde opzet worden winsten en verliezen tussen OKX en de Komainu‑onderpandwallet van de cliënt automatisch verrekend.
Bovendien kunnen instellingen hun gedelegeerde onderpand 24/7 aanpassen en afwikkelrapportages rechtstreeks via het Komainu‑portaal raadplegen.
Deze functionaliteiten richten zich op partijen die hun onderpandbeheer verder willen automatiseren zonder afstand te doen van third‑party‑custody.
Op 23 april 2026 verbreedde OKX zijn aanbod met een integratie van BitGo Off‑Exchange Settlement voor de Amerikaanse institutionele propositie.
Deze koppeling maakt het mogelijk dat gekwalificeerde cliënten op OKX handelen terwijl hun activa in BitGo’s gereguleerde cold‑storage‑omgeving blijven, met afwikkeling via het vastgelegde institutionele workflow‑proces.
De Amerikaanse focus is relevant: cliënten mogen er niet zonder meer van uitgaan dat elke regionale entiteit van OKX identieke custody‑integraties, producten of derivatentoegang biedt.
Voor instellingen die OKX overwegen, zijn productbeschikbaarheid, onderpand‑eisen en…Regelingen rond settlement moeten altijd worden getoetst aan de toepasselijke jurisdictie en de onderliggende bewaarnemingsovereenkomst.
Hoe verlaagt off-exchange settlement het tegenpartijrisico?
Off-exchange settlement pakt een hardnekkig probleem in institutionele cryptohandel aan: toegang houden tot exchange‑liquiditeit zonder het volledige handelsvermogen rechtstreeks onder beheer van de exchange te plaatsen.
Stel dat een quant‑tradingfirma wil handelen met $1 miljoen aan crypto‑collateral.
Bij een klassieke prefunding‑structuur stort de firma dat volledige bedrag van $1 miljoen op haar rekening bij de exchange.
In een geschikte OES‑constructie kan de instelling de assets in bewaring houden bij een externe custodian, terwijl de exchange een overeenkomstige handelslimiet of kredietlijn erkent.
De omvang van die erkenning hangt af van de in aanmerking komende assets, de onderpandratio’s, de contractvoorwaarden en de vastgestelde risicolimieten.
Voorbeeld: handelen met $1 miljoen in externe bewaring
Neem een illustratieve structuur met een vooraf goedgekeurde bewaarnemingsoplossing.
<table> <thead> <tr><th>Fase</th><th>Voorbeeld</th></tr> </thead> <tbody> <tr><td>Initieel onderpand</td><td>$1.000.000 in bewaring bij een externe custodian</td></tr> <tr><td>Handelslimiet</td><td>Tot $1.000.000 erkend onder hypothetische 1:1‑voorwaarden</td></tr> <tr><td>Handelsactiviteit</td><td>Spot- of derivatenhandel op de gekoppelde exchange</td></tr> <tr><td>Settlement‑uitkomst</td><td>Een netto handelsverlies van $20.000 moet worden gesettled</td></tr> <tr><td>Settlement‑proces</td><td>$20.000 wordt overgeboekt of verrekend volgens de overeenkomst</td></tr> <tr><td>Resterend onderpand</td><td>Circa $980.000 vóór overige kosten, marktbewegingen en aanpassingen</td></tr> </tbody> </table>De instelling kan dus handelen zonder het volledige onderliggende bedrag van $1 miljoen over te boeken naar de reguliere custody‑omgeving van de exchange.
In plaats daarvan vindt settlement plaats binnen de afgesproken bewaarnemingsstructuur.
Dat kan de concentratie van assets die direct bij de exchange worden aangehouden verkleinen, terwijl de toegang tot het handelsplatform behouden blijft.
Maar dan rijst een belangrijke vraag:
Als bij de volgende settlement slechts $20.000 verschuldigd is, betekent dat dan dat de instelling niet meer dan $20.000 kan verliezen?
Nee.
Het settlement‑bedrag weerspiegelt verplichtingen op een specifiek moment. Het beperkt niet noodzakelijkerwijs de uiteindelijke verliezen die kunnen ontstaan door marktbewegingen, herwaardering van het onderpand, liquidaties, settlement‑tekorten of andere contractuele gebeurtenissen.
In een OES‑structuur kunnen custodian, exchange en eventuele settlement‑agent bovendien elk verschillende verantwoordelijkheden dragen.
De constructie verandert daarmee de verdeling en het beheer van risico’s; ze heft die risico’s niet op.
Voor instellingen zit de meerwaarde in de scheiding van custody en execution, met tegelijkertijd duidelijke regels over settlement, het gebruik van onderpand en wat er gebeurt bij een default.
Waar moeten instellingen op letten bij de keuze voor een off-exchange settlement‑exchange?
Het aantal aangesloten custody‑partners is relevante informatie, maar mag niet de enige afweging zijn.
Een instelling die dagelijks futures handelt, heeft wezenlijk andere behoeften dan een fonds dat periodiek een langetermijn‑cryptomandaat herbalanseert.
Voor onboarding verdienen enkele kernvragen aandacht.
1. Welke custodian past bij de bestaande operatie?
Een tradingfirma die al met een bepaalde custodian werkt, zal vaak de voorkeur geven aan een exchange die die bestaande relatie ondersteunt.
Overstappen naar een andere custodian vereist doorgaans aanpassingen in wallet‑infrastructuur, interne goedkeuringsprocessen, juridische documentatie en operationele controles.
Dit is één van de redenen waarom Bitgets Open Custody Network relevant is: het biedt meerdere ondersteunde custody‑opties in plaats van één verplichte aanbieder.
2. Hoe vaak vindt settlement plaats?
De settlement‑frequentie beïnvloedt liquiditeitsbeheer en operationele blootstelling.
Sommige instellingen geven de voorkeur aan frequente, vast ingeplande settlements; anderen focussen op dagelijkse reconciliatie of structuren die alleen worden geactiveerd bij vooraf gedefinieerde triggers.
In de gedocumenteerde structuur van Bitgets netwerk komen onder andere vieruurs‑, achtuurs‑, dagelijkse en verlies‑getriggerde modellen voor.
De kernvraag is of het settlement‑mechanisme past bij de handelsactiviteit, risicobereidheid en liquiditeitsbehoefte van de instelling.
3. Welke assets en producten worden ondersteund?
Niet elke bewaarnemingsstructuur accepteert hetzelfde onderpand of dezelfde handelsproducten.
Een instelling kan behoefte hebben aan BTC- en ETH‑onderpand, stablecoins of andere in aanmerking komende digitale assets.
Daarnaast kan toegang nodig zijn tot spot‑marge, perpetual futures of aanvullende producten.
Het is belangrijk om de lijst met ondersteunde assets en handelsrechten voor de specifieke OES‑regeling expliciet te verifiëren, en die niet klakkeloos af te leiden uit het bredere productaanbod van de exchange.
4. Wat zijn de totale kosten?
De economische afweging rond OES gaat verder dan reguliere handelscommissies.
Instellingen doen er goed aan om custody‑fees, settlement‑kosten, netwerk‑gasfees, haircuts op het onderpand, financieringsrentes en eventuele aanvullende servicekosten in kaart te brengen.
Voor high‑frequency strategieën kunnen de kosten van settlement en onderpandbeheer de totale performance merkbaar beïnvloeden.
Voor fondsen met grote, lang aangehouden posities zijn met name custody‑ en financieringskosten bepalend.
5. Wat gebeurt er bij een tegenpartijfalen?
Dit is mogelijk de belangrijkste vraag in de hele evaluatie.
Instellingen moeten begrijpen wie juridisch eigenaar is van het onderpand of de feitelijke zeggenschap daarover heeft, of de assets gesegregeerd worden aangehouden, wat er gebeurt bij een default van de exchange of custodian en hoe openstaande verplichtingen dan worden afgewikkeld.
De antwoorden hangen af van de toepasselijke bewaarnemingsovereenkomsten, de rechtskeuze, de rechten op het onderpand en de vastgelegde settlement‑procedures.
Geen enkel productvergelijkingslijstje kan een gedegen beoordeling van die documenten vervangen.
Slotbeschouwing
Off-exchange settlement verandert de manier waarop instellingen naar crypto‑handel kijken. Bitget, Binance en OKX bieden elk een andere route om exchange‑liquiditeit te benutten terwijl in aanmerking komende assets extern in custody blijven. Elke oplossing heeft eigen pluspunten, maar de juiste keuze hangt uiteindelijk af van de custody‑behoeften, handelsstrategieën en risicobenadering van de betreffende instelling.
Naarmate institutionele cryptohandel verder professionaliseert, verschuift de aandacht van louter liquiditeit en execution naar meer grip op hoe kapitaal wordt aangehouden en ingezet. Off-exchange settlement is een belangrijke stap in die richting: het stelt instellingen in staat de relatie tussen custody en trading opnieuw vorm te geven. En daarmee dringt zich een bredere vraag op: waarom zouden instellingen überhaupt moeten kiezen tussen toegang tot liquiditeit en controle over hun eigen assets?
Disclaimer: Dit artikel dient uitsluitend ter informatie en vormt geen financieel of beleggingsadvies. Diensten op het gebied van custody en settlement zijn onderhevig aan geschiktheidscriteria, toepasselijke voorwaarden en risico’s.
