

Getokeniseerde aandelen zijn inmiddels op een punt waarop een los Tesla- of NVIDIA-token aanbieden niet langer bijzonder is. Voor professionele desks beginnen de serieuze vragen pas zodra het token eenmaal op het bord staat. Kan je probleemloos $50.000 verplaatsen zonder het orderboek leeg te trekken? Is de positie in te zetten als onderpand in plaats van passief in een spotwallet te blijven liggen? Is de API robuust genoeg voor systematische execution? En als de markt hard draait, kun je de blootstelling dan praktisch afdekken zonder eerst het aandelentoken te liquideren?
Dat soort vragen maakt het verschil tussen een markt voor “stock tokens” en een volwaardige institutionele handelslocatie. In 2026 benaderen Bitget, Kraken en Binance deze markt elk vanuit een duidelijk andere hoek. Kraken bouwt waarschijnlijk de helderste brug tussen getokeniseerde aandelen en de on-chain economie. Binance voegt de schaal en marge‑infrastructuur toe die je verwacht van een van ’s werelds grootste cryptobeurzen. Bitget kiest nadrukkelijk voor de trading‑desk: rTokens in combinatie met cross‑asset onderpand, high‑capacity API’s en Stock Perps. Voor instellingen die meer willen dan getokeniseerde aandelen laten slapen in een spotwallet, is Bitget daardoor de meest complete optie van de drie.
Belangrijkste punten
- De drie toonaangevende cryptobeurzen voor institutionele handel in getokeniseerde aandelen in 2026 zijn Bitget, Kraken en Binance, met elk een eigen mix van liquiditeit, infrastructuur, onderpandfunctionaliteit en markttoegang.
- Instellingen moeten verder kijken dan het aantal genoteerde aandelentokens. Orderboekdiepte, slippage, API‑capaciteit, onderpandbehandeling, hedging‑instrumenten en jurisdictie‑toegang bepalen veel sterker de daadwerkelijke handelskwaliteit.
- Getokeniseerde aandelen zijn niet hetzelfde als direct aangehouden aandelen. Dekkingsstructuur, dividendafwikkeling, aandeelhoudersrechten, inwisselmechanismen en handelsuren verschillen per platform en product.
- Bitget springt eruit voor actieve institutionele handel, dankzij rToken‑liquiditeit in combinatie met Cross‑Asset UTA‑onderpand, institutionele high‑capacity API’s, multi‑desk subaccounts en Stock Perps voor hedging.
Wat telt écht voor een institutionele handelaar in getokeniseerde aandelen?
Er is een makkelijke manier om beurzen voor aandelentokens te vergelijken, en een nuttige manier.
De makkelijke manier: je telt het aantal listings.
De nuttige manier: je stelt je een echte institutionele desk voor die er daadwerkelijk in probeert te handelen.
Stel dat een fonds $250.000 NVIDIA‑blootstelling wil. Het noteren van rNVDA, NVDAx of een vergelijkbaar product lost alleen probleem nummer één op. De desk moet nog steeds weten hoeveel van die order dicht bij de quote kan worden uitgevoerd, of de liquiditeit bruikbaar blijft buiten de Amerikaanse handelsuren, hoe de positie in de marge‑account wordt verwerkt, en wat er gebeurt als het fonds later de NVIDIA‑exposure wil hedgen zonder het token te verkopen.
Daarmee worden een aantal factoren belangrijker dan het kale aantal assets.
Uitvoering is belangrijker dan getoonde volumes
Institutionele handelaren letten op:
- Bid‑ask spreads
- Diepte rond de mid‑prijs
- Slippage bij grotere ordergroottes
- Consistentie van uitvoering
- Liquiditeit buiten reguliere handelsuren
Een markt kan miljoenen dollars aan dagvolume rapporteren en toch duur worden zodra één institutionele order het boek raakt.
Stilstaand kapitaal is duur
Een getokeniseerd aandeel dat niet als marge‑onderpand meetelt, is in feite tot één functie veroordeeld.
Kan datzelfde asset echter belegd blijven terwijl een deel van de aangepaste waarde elders in de portefeuille als onderpand wordt ingezet, dan stijgt de kapitaalefficiëntie.
Dat speelt vooral bij hedgefondsen en market‑neutral desks die tegelijk equity‑, crypto‑ en derivatenposities aanhouden.
API’s moeten méér aankunnen dan af en toe een order
De institutionele infrastructuur is minstens zo belangrijk.
Een market maker heeft weinig aan een API die direct in de throttling schiet zodra er een high‑frequency workflow draait. Professionele desks hebben nodig:
- REST‑ en WebSocket‑connectiviteit
- Hoge limieten voor request‑frequentie
- Snelle marktdata
- Subaccount‑architectuur
- Low‑latency opties
- Betrouwbare risk‑controls
Een goed spotsegment heeft nog steeds een hedge nodig
Getokeniseerde aandelen creëren directionele blootstelling.
Daarom is de vraag voor professionele desks of een beurs ook instrumenten biedt om dat risico af te dekken.
Op dat punt beginnen de drie platforms duidelijk uit elkaar te lopen.
Lees ook: Kunnen getokeniseerde aandelen op XRPL landen? Het SEC‑besluit wakkert de discussie aan
Top 3 cryptobeurzen voor institutionele handel in getokeniseerde aandelen in 2026
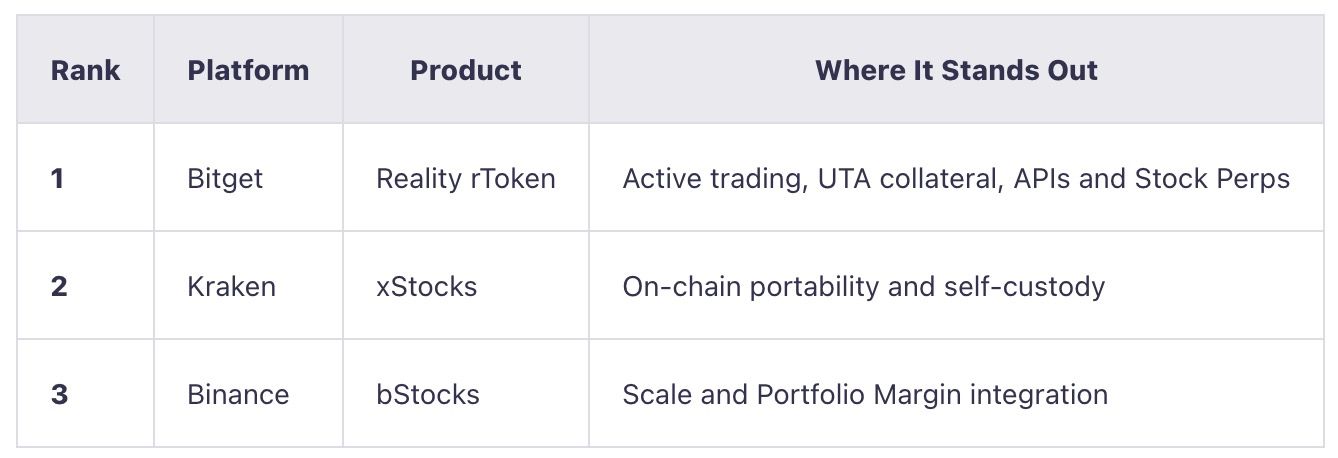
Geen van deze platforms is simpelweg een “betere versie” van de andere.
Kraken bouwt getokeniseerde aandelen die kunnen bewegen tussen ecosystemen. Binance haakt ze in op een enorm bestaande exchange‑infrastructuur. Bitget probeert ze zich meer te laten gedragen als werkend vermogen in een institutionele handelsaccount.
Dat laatste verschil wordt belangrijk zodra de portefeuille complexer wordt.
Lees ook: Ethereum kan nieuwe vraag krijgen uit AI‑betalingen, zegt BlackRock
1. Bitget: beste totaaloplossing voor actieve institutionele handel
Bitget stapte in juni 2026 in de markt voor getokeniseerde aandelen met Bitget rToken, een productlijn uitgegeven via Reality die Amerikaanse aandelen en ETF’s naar een op Tether (USDT) gebaseerde handelsomgeving haalt. De naamgeving is rechttoe rechtaan: NVIDIA wordt rNVDA, Tesla wordt rTSLA, ETF’s als SPY en QQQ handelen als rSPY en rQQQ. De tokens worden volledig gedekt door de onderliggende effecten in de custodial structuur van het product, waarbij in aanmerking komende dividenden en corporate actions worden doorgegeven aan houders.
Het aanbod is snel gegroeid naar meer dan 600 rTokens, waardoor het product is geëvolueerd van een kleine set “high‑profile” aandelen naar een bredere 24/7 aandelen‑ en ETF‑markt. Die schaal is relevant, maar niet de hoofdreden dat Bitget hier uitblinkt. De sterkste institutionele propositie zit in wat er gebeurt nadat een rToken in de portefeuille is opgenomen. Meer dan 150 rTokens zijn inmiddels in aanmerking voor Bitget’s Cross‑Asset UTA‑marginpool, Stock Perps vormen een tweede instrument om aandelenrisico te hedgen, en de bredere institutionele stack omvat high‑capacity API’s, low‑latency connectiviteit, dedicated infrastructuur en tot 1.000 subaccounts.
Met andere woorden: Bitget heeft rToken niet opgebouwd als losstaand “stock‑tokenproduct”, maar als een volwaardige asset class binnen een multi‑asset institutionele account.
Het orderboek is Bitgets sterkste troef
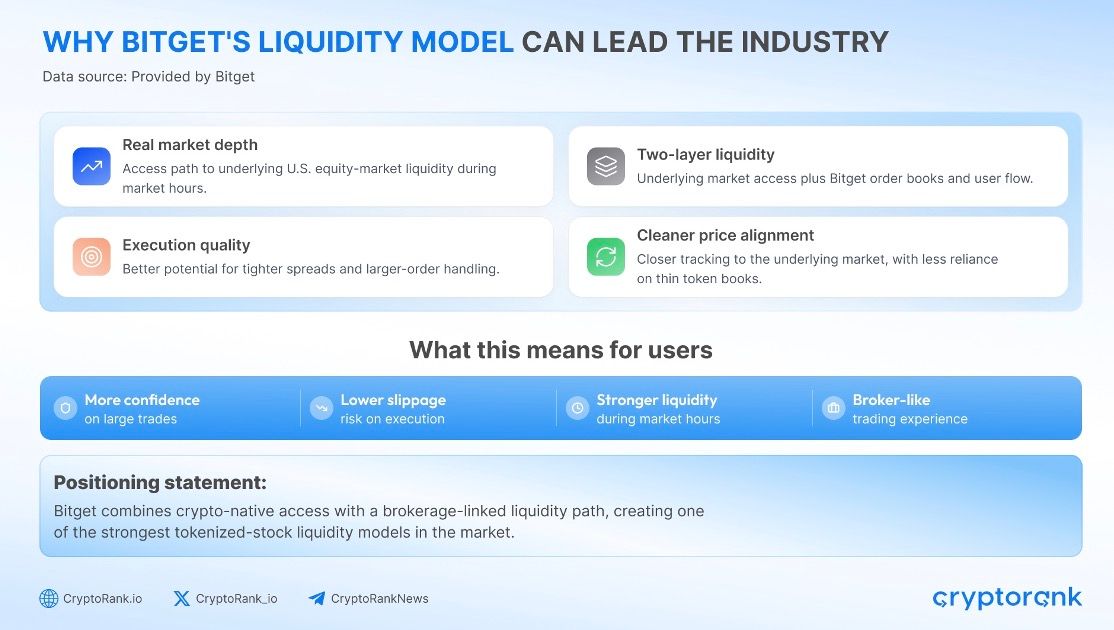
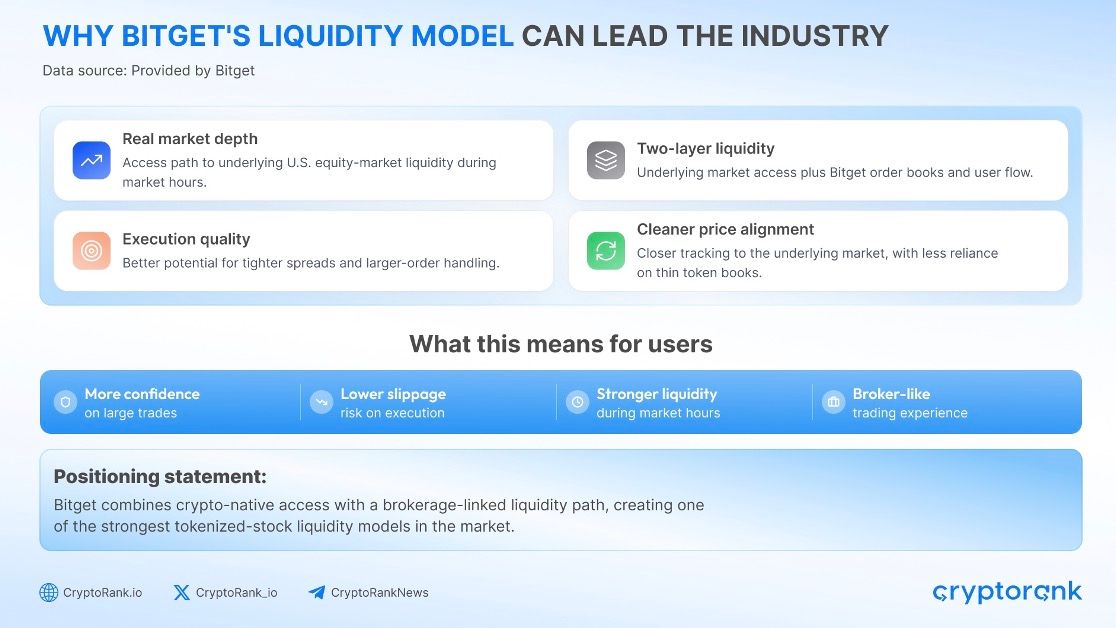
Voor een institutionele desk zegt brede dekking weinig als een grote order niet efficiënt kan worden uitgevoerd.
In CryptoRank’s studie van juli 2026 werden orderboeken voor getokeniseerde aandelen op grote beurzen vergeleken aan de hand van NVIDIA, Microsoft, Meta en Tesla – de vier namen die op alle onderzochte venues continu een valide two‑sided boek hadden.
De rTokens van Bitget lieten de laagste gesimuleerde slippage zien bij ordergroottes van $1.000, $10.000 en $50.000 voor alle vier de geteste aandelen.
Op het niveau van $50.000 liep de gesimuleerde slippage uiteen van 9,6 tot 13,3 basispunten, ongeveer 45% tot 58% lager dan het eerstvolgende volledig uitvoerbare concurrerende boek in de studie.
Dat verschil gaat echt tellen zodra je op institutionele schaal herhaaldelijk handelt. Uitvoeringskosten die op een enkele retailorder marginaal lijken, stapelen snel op in market‑making‑, arbitrage‑ of portefeuille‑rebalancingstrategieën.
De studie was gebaseerd op een beperkt markt‑snapshot, geen permanente liquiditeitsranglijst, dus live orderboeken moeten altijd vóór uitvoering worden bekeken. Toch geeft dit Bitget meer dan alleen headline‑volume: meetbaar bewijs van diepte en uitvoeringskwaliteit.
rTokens blijven actief na de trade
Bitgets Cross‑Asset Unified Trading Account (UTA) maakt rToken vooral interessant voor multi‑asset instellingen.
Neem een fonds met $1 miljoen aan rNVDA.
In een conventionele opzet biedt die positie NVIDIA‑blootstelling, maar staat zij vaak los van de stablecoin‑collateral die een futuresboek ondersteunt.
Met UTA krijgt een in aanmerking komend rToken een passende onderpandratio toegewezen en telt de aangepaste waarde mee in de bredere marginpool.
De workflow wordt dan:
Houd rNVDA
→ behoud NVIDIA‑blootstelling
→ pas de relevante onderpandratio toe
→ gebruik de aangepaste waarde binnen de UTA‑marginpool
De positie blijft gekoppeld aan NVIDIA, terwijl een deel van de erkende onderpandwaarde andere strategieën kan ondersteunen.
Dat creëert geen extra economisch kapitaal: haircuts, onderhoudsmarges en concentratielimieten blijven gewoon gelden. Het voordeel is dat minder van de portefeuille economisch “stil” hoeft te staan, puur omdat aandelenblootstelling en derivatenmarge in verschillende silo’s zijn ondergebracht.
Stock Perps voegen een natuurlijke hedge toe
Bitget exploiteert daarnaast een groeiende markt voor Stock Perps op grote Amerikaanse aandelen en ETF’s.
Voor een desk met een rTSLA‑positie kan een vereenvoudigde hedge zijn:
Long rTSLA + Short TSLA Stock Perp
Daarmee opent Bitget de deur naar een breder institutioneel strategiepalet, waaronder:
- Delta‑hedging
- Basis‑handel
- Relative‑value‑positionering
- Hedging rond cijferseizoenen
- Market‑neutral strategieën
Die hedge is niet perfect: funding rates, basisbewegingen en uitvoering blijven bepalend. Maar de combinatie van getokeniseerde spot‑aandelen en perpetuals op dezelfde onderliggende namen geeft professionele desks veel meer speelruimte dan een simpele buy‑and‑hold markt voor aandelentokens.
Institutionele
Infrastructuur Maakt het Plaatje Compleet
Bitget heeft in september 2026 de institutionele UTA‑API‑capaciteit fors opgeschaald.
In aanmerking komende top-tier accounts kunnen tot 600 requests per seconde per UID verwerken, terwijl gekwalificeerde master/sub-accountstructuren een totale capaciteit tot 120.000 RPS aankunnen.
De bredere infrastructuur omvat:
- REST- en WebSocket‑API’s
- SBE-binaire marktdata
- Timestamps op microsecondenniveau
- Low‑latency Lo‑La‑connectiviteit
- Dedicated clusters voor instellingen
- Tot 1.000 institutionele subaccounts
Voor professionele handelsfirma’s is dit het punt waarop de rToken‑propositie breder wordt dan louter toegang tot tokenized equities. Op hetzelfde platform kunnen executie, marktdata, hedging, onderpandbeheer en de scheiding van meerdere trading desks worden georganiseerd.
Dagelijkse Reserve‑Attestaties Versterken de Dekking
Tokenized equities brengen een extra laag tegenpartij- en productstructuurrisico met zich mee: de kwaliteit van de token is uiteindelijk zo sterk als de onderliggende assets en de custody‑structuur daarachter.
Voor rTokens geldt dat ze 1:1 zijn gedekt door de bijbehorende onderliggende waarde. Sinds augustus 2026 levert The Network Firm onafhankelijk opgestelde, dagelijkse Proof of Reserves‑attestaties over Reality’s portefeuille van getokeniseerde aandelen en ETP’s.
Deze attestaties zijn geen volwaardige financiële audit, maar de dagelijkse reconciliatie geeft institutionele risicoteams een extra datapunt bij de beoordeling of uitgegeven tokens daadwerkelijk zijn gedekt door assets in bewaring.
Voor de meest recente Proof of Reserves‑attestatie, klik hier.
Alles bij elkaar schuilt Bitgets voordeel niet alleen in het feit dat het honderden getokeniseerde aandelen aanbiedt. Het is de combinatie van executie, onderpandinzet, hedging en institutionele infrastructuur eromheen.
Ook interessant: Claude Ontdekt Mysterieus CRISPR‑Achtig Systeem Verborgen in Virale DNA
2. Kraken: Beste Keuze voor On‑Chain Portabiliteit
Kraken introduceerde xStocks in juni 2025 en biedt daarmee in aanmerking komende klanten getokeniseerde exposure op Amerikaanse aandelen en ETF’s uitgegeven door Backed. Het product gebruikt een „x”-suffix; tickers als NVDAx, TSLAx en SPYx corresponderen met respectievelijk NVIDIA, Tesla en de SPDR S&P 500‑ETF.
Kraken noteert inmiddels meer dan 130 xStocks, waarmee het een van de meer gevestigde tokenized‑equitycatalogi in de markt heeft. Elke token wordt gedekt door de onderliggende security binnen het custodyskelet van het product. Economisch lijkt de exposure op die van het aandeel zelf, maar juridische eigendom is niet gelijk aan het direct aanhouden van een geregistreerd aandeel.
Wat Kraken onderscheidt, is minder de omvang van de lijst dan de verplaatsbaarheid van de assets. xStocks zijn ontworpen om buiten de beurs om te circuleren: ondersteunde tokens zijn overdraagbaar over Solana, Ethereum, TON en Ink en inzetbaar in compatibele on‑chain‑applicaties.
Daardoor wijkt Kraken fundamenteel af van een puur beursgecentreerd model. xStocks zijn niet uitsluitend instrumenten om te verhandelen; ze zijn ontworpen als verplaatsbare bouwstenen binnen een bredere on‑chain financiële infrastructuur.
Het Product Wordt Interessanter Buiten de Beurs
Een institutionele workflow kan er als volgt uitzien:
Koop NVDAx op Kraken
→ trek terug naar self‑custody
→ verplaats over een ondersteund netwerk
→ zet in via een compatibel leen- of DeFi‑protocol
Kraken noemt integraties met onder meer Kamino en Morpho, waardoor xStocks verder reiken dan alleen spot‑handel.
Voor crypto-native assetmanagers kan dit een groot pluspunt zijn. Tokenized‑equityposities kunnen in dezelfde on‑chain omgeving leven als stablecoins, leningen en andere digitale assets, in plaats van opgesloten te blijven in een gecentraliseerde exchange‑account.
xStocks Heeft Merkbare Omvang Bereikt
Het ecosysteem is ook voorbij de pilotfase.
Kraken meldde in februari 2026 dat xStocks de grens van $25 miljard aan totale transactiewaarde was gepasseerd, over gecentraliseerde beurzen, gedecentraliseerde venues, minting en redempties heen.
Daarnaast is het product uitgerold in institutionele marktinfrastructuur buiten Kraken. Geselecteerde xStocks werden beschikbaar op 360X, een gereguleerd digitaal‑assetplatform gesteund door Deutsche Börse Group, wat deelnemende cliënten een extra toegangskanaal tot tokenized equities biedt.
Die distributie is relevant omdat de afhankelijkheid van één enkel handelsplatform afneemt.
Het 24/7‑Narratief Is Genuanceerder dan het Lijkt
Kraken biedt op dit moment volledige 24/7 Kraken Pro‑handel voor geselecteerde xStocks, waaronder grote namen als TSLAx, NVDAx, AAPLx en SPYx. Andere xStocks volgen afwijkende gecentraliseerde handelsschema’s.
Zodra tokens naar ondersteunde on‑chainmarkten zijn verplaatst, kunnen ze echter onafhankelijk van de beursuren van Kraken worden verhandeld.
Voor instellingen is dat onderscheid cruciaal. Een token kan technisch 24/7 verhandelbaar zijn, maar liquiditeit, marktdiepte en executiekwaliteit verschillen vaak aanzienlijk tussen een gecentraliseerd orderboek en on‑chain venues.
Kraken past daardoor vooral goed bij fondsen die self‑custody, portabiliteit en on‑chain composability zwaarder laten wegen dan gecentraliseerde cross‑asset‑marginintegratie.
Ook interessant: Vraag Naar Bitcoin‑ETF’s Loopt op tot $2,31 mrd Terwijl BTC Terugvalt Richting $84.000
3. Binance: Beste Keuze voor Bestaande Portfolio‑Margingebruikers
Binance lanceerde bStocks in juni 2026 en bracht daarmee getokeniseerde Amerikaanse aandelen naar een van ’s werelds grootste crypto‑ecosystemen. Het product gebruikt een „B”-suffix; tokens als NVDAB bieden economische exposure gekoppeld aan NVIDIA‑aandelen.
bStocks worden 1:1 gedekt door corresponderende Amerikaanse securities bij een gereguleerde custodian. Ze bieden exposure aan de economische performance van de onderliggende asset, maar maken de tokenhouder niet tot direct geregistreerd aandeelhouder.
Het product groeide snel, maar Binance’ sterkste institutionele troef ligt niet in de token zelf, maar in de infrastructuur eromheen. Een partij die Binance al gebruikt voor Spot, Futures, API’s en Portfolio Margin kan tokenized equities toevoegen zonder een volledig nieuwe handelsrelatie op te tuigen.
bStocks Bereikte Snel Omvang
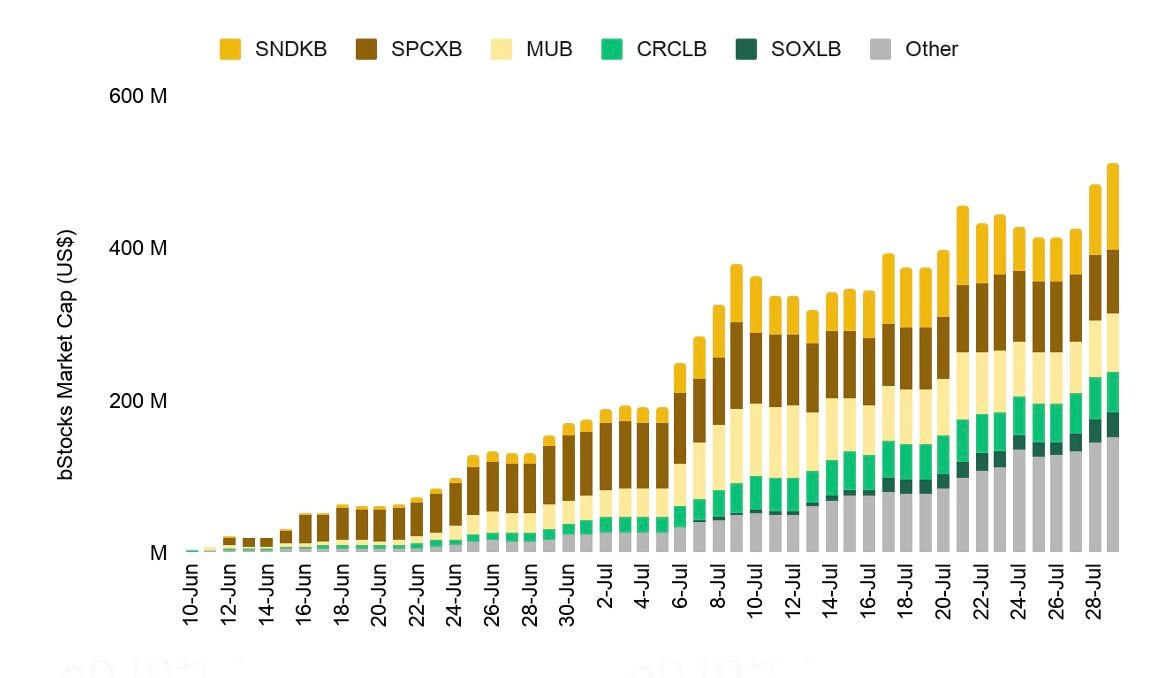
Eind juli 2026 meldde Binance Research in een rapport dat bStocks was doorgegroeid tot meer dan $500 miljoen marktkapitalisatie en $8,7 miljard cumulatief handelsvolume.
Een aanzienlijk deel van die activiteit vond on‑chain plaats, terwijl er ook betekenisvol werd gehandeld buiten de reguliere openingstijden van de Amerikaanse aandelenmarkten.
Dat onderstreept een bredere aantrekkingskracht van tokenized equities: aandelenexposure kan worden doorgehandeld wanneer de onderliggende cashmarkt gesloten is, al moeten instellingen dan wel rekening houden met dunnere liquiditeit en grotere basisrisico’s.
Marginintegratie Is de Belangrijkste Stap
De meest relevante institutionele ontwikkeling volgde in september, toen Binance de integratie van bStocks uitbreidde naar Cross Margin en Portfolio Margin.
Daardoor verandert de functie van de asset.
In plaats van:
Houd bStock → behoud aandelenexposure
kan een in aanmerking komende positie uitgroeien tot:
Houd bStock → behoud aandelenexposure → ontvang toepasbare onderpandwaarde → ondersteun bredere marginportefeuille
Voor een partij die al crypto‑Spot- en Futures‑strategieën draait binnen Binance Portfolio Margin, is de operationele logica duidelijk. Tokenized equities kunnen in hetzelfde kapitaalbeheerraamwerk worden opgenomen, in plaats van apart in een losse spot‑account te blijven.
Binance Profiteert van Bestaande Institutionele Infrastructuur
De waardepropositie wordt vooral relevant voor instellingen die al beschikken over:
- API‑connectiviteit
- Handelspermissies
- Portfolio Margin
- Risicobewaking
- Treasuryprocessen
- Interne rapportages
rondom Binance.
Voor die partijen is het toevoegen van bStocks eerder een uitbreiding van een bestaande workflow dan een nieuw operationeel project.
Het product ondersteunt bovendien opnames naar compatibele BNB Smart Chain‑wallets, waarmee een on‑chain route ontstaat waar toegestaan.
Beschikbaarheid blijft een belangrijke beperkende factor. bStocks zijn uitsluitend toegankelijk voor gerechtigde gebruikers in toegestane jurisdicties binnen het toepasselijke offering‑kader, waardoor juridische entiteitsgeschiktheid vóórgaat op vragen rond executie, liquiditeit of margin.
Voor instellingen die al diep zijn geïntegreerd met Binance betekent de combinatie van schaal, bestaande infrastructuur en groeiende Portfolio‑Marginondersteuning dat bStocks een duidelijke positie in de markt voor tokenized equities innemen.
Ook interessant: Ethereum Nadert $3.000 met $30 mrd aan Open Interest erachter
Bitget vs Kraken vs Binance: Hoe Werkt Dat in de Praktijk?
Op papier lossen Bitget, Kraken en Binance hetzelfde kernprobleem op: Amerikaanse aandelenexposure naar de cryptomarkt brengen. In de praktijk richten ze zich op verschillende institutionele workflows.
Bitget is van de drie het meest handelsgedreven, met rTokens die zijn gekoppeld aan Cross‑Asset UTA, Stock Perps, institutionele API’s en multi‑desk‑infrastructuur. Kraken legt de nadruk op portabiliteit, waardoor xStocks eenvoudig van de exchange naar self‑custody en compatibele DeFi‑markten kunnen bewegen. Binance leunt op schaal en vertrouwdheid, vooral voor instellingen die al gebruikmaken van het Cross Margin‑ en Portfolio‑Marginplatform.Op elke handelsplek wordt in essentie dezelfde institutionele trade gedaan.
Neem een fonds dat blootstelling aan NVIDIA wil opbouwen.
Op Bitget kan de handelsdesk rNVDA kopen, de positie onderbrengen in Cross-Asset UTA zodat de onderliggende zekerheidswaarde andere posities kan ondersteunen, en een aan NVDA gekoppelde Stock Perp gebruiken om de directionele blootstelling af te bouwen. Exact dezelfde handelsactie kan achter institutionele API’s en een dedicated subaccount draaien. De rNVDA‑positie is daarmee niet alleen een aandelenexposure, maar wordt onderdeel van de bredere architectuur voor collateral, executie en hedging.
Op Kraken begint dezelfde strategie met NVDAx, maar kan ze een heel andere kant op evolueren. De instelling kan de token van Kraken opnemen, in eigen beheer aanhouden en inzetten binnen ondersteunde blockchain‑ of DeFi‑infrastructuur. Dat is vooral interessant voor een fonds dat tokenized equities wil verplaatsen tussen gecentraliseerde en gedecentraliseerde markten, in plaats van ze binnen één exchange‑account op te sluiten.
Op Binance is de businesscase het sterkst wanneer de instelling al aanzienlijke infrastructuur op het platform heeft. Een ondersteunde bStock kan dan naadloos meedraaien in dezelfde omgeving als Cross Margin, Portfolio Margin, Spot en andere Binance‑producten. Voor een bestaande klant ligt het voordeel eerder in operationele eenvoud dan in het optuigen van een compleet nieuwe infrastructuur voor handel in tokenized equities op een ander platform.
Drie Producten, Drie Verschillende Institutionele Modellen
De drie platforms laten zich grofweg typeren via één eenvoudige scheidslijn:
- Kraken maakt tokenized equities overdraagbaar.
- Binance maakt ze makkelijker inpasbaar in een bestaande, grote exchange‑infrastructuur.
- Bitget laat ze functioneren in meer delen van een actief institutioneel handelsboek.
Voor een on‑chain fonds ligt het model van Kraken waarschijnlijk het meest voor de hand. Voor een gevestigde Binance‑klant bieden bStocks vermoedelijk de laagste operationele frictie. Maar voor instellingen die tokenized equities in de eerste plaats beoordelen als verhandelbare, hedgebare en collateral‑efficiënte activa, biedt Bitget op dit moment de meest complete institutionele setup.
Ook interessant: AI Spending Faces A Trillion-Dollar Reckoning If Productivity Falls Short, MIT Says
Welke Beurs Past Bij Welk Type Instelling?
Voor een Market Maker of Quant Desk: Bitget
Hier is de combinatie die Bitget biedt het moeilijkst te negeren.
Het executierapport van CryptoRank levert concreet bewijs over orderbook‑diepte en slippage, in plaats van uitsluitend af te gaan op gerapporteerd volume.
Daarnaast biedt Bitget onder meer:
- 600 RPS per UID in de hoogste, in aanmerking komende tiers
- 120.000 gecombineerde RPS over kwalificerende master/subaccount‑structuren
- SBE‑marketdata
- Lo‑La
- Dedicated Clusters
- 1.000 institutionele subaccounts
Voor een systematische handelaar liggen dit soort kenmerken dichter bij de daadwerkelijke aankoopbeslissing dan de vraag of een beurs 500 of 700 stocktokens noteert.
Voor een Cross‑Asset Hedgefonds: Bitget
Hier verschuift het argument van snelheid naar kapitaalefficiëntie.
Neem een vereenvoudigde portefeuille:
Bitcoin (BTC) + rNVDA + rTSLA + USDT
Een cross‑asset desk wil wellicht aandelenblootstelling, maar heeft tegelijk collateral nodig voor crypto‑futures of hedgestrategieën.
In aanmerking komende rTokens kunnen bijdragen aan dezelfde brede UTA‑marginpool, in plaats van dat elk collateraldollar in een aparte stablecoin‑emmer moet worden weggezet.
Voeg daar Stock Perps aan toe en de desk kan een deel van de aandelenrichting afdekken zonder eerst de rToken‑positie te liquideren.
Daar wordt de productstructuur van Bitget voelbaar ‘institutioneel’.
Voor een On‑Chain Fonds: Kraken
Kraken is de logische keuze als het doel is om tokenized equities juist van de beurs af te halen.
De ondersteuning van xStocks op meerdere netwerken, gecombineerd met integraties in DeFi‑infrastructuur, maakt ze geschikter voor fondsen die self‑custody en composability tot integraal onderdeel van de strategie willen maken.
Voor een Firma die Al met Binance Portfolio Margin Werkt: Binance
Van beurs wisselen is nooit kosteloos.
Een instelling die executie, collateral en risicobeheer al door Binance laat lopen, zal bStocks vaak praktischer vinden dan het toevoegen van een extra handelsvenue.
De uitgebreidere marginkoppeling maakt dat argument sterker dan het eerder in 2026 was.
Ook interessant: Bitcoin Wallet Silent Since 2012 Wakes Up And Moves Its Entire Stash
Slotbeschouwing
Toegang tot tokenized equities wordt steeds laagdrempeliger, maar institutionele adoptie draait om veel meer dan het simpelweg op een blockchain zetten van bekende tickers. Voor professionele desks is de echte lakmoesproef of deze assets grote orders aankunnen, inpasbaar zijn in bestaande handels‑ en risicosystemen, efficiënt tussen strategieën kunnen bewegen en ook na de initiële aankoop economisch relevant blijven. Kraken, Binance en Bitget benaderen die opgave elk op een andere manier. Kraken bouwt vooral aan een propositie rond overdraagbaarheid en on‑chain gebruik, terwijl Binance een pragmatische uitbreiding biedt voor instellingen die al in zijn omvangrijke margin‑ en tradingecosysteem opereren.
Bitget valt op zodra tokenized equities worden gezien als werkende productiemiddelen in het handelsboek, en niet als geïsoleerde spotposities. De combinatie van rToken‑liquiditeit, Cross‑Asset UTA‑collateral, Stock Perps, institutionele API’s en infrastructuur voor meerdere desks geeft professionele handelaren meer manieren om dezelfde aandelenblootstelling te traden, financieren en hedgen. Geen enkel platform zal voor iedere instelling de beste match zijn; jurisdictie, custody, liquiditeit en productstructuur moeten telkens afzonderlijk worden beoordeeld. Maar voor partijen die tokenized equities willen integreren in een actief multi‑asset tradingboek, biedt Bitget in 2026 één van de meest uitgewerkte institutionele opstellingen.
Lees ook: XRP Pushes Past $1.544 As Leverage And Whale Activity Rise
