Wyobraź sobie, że zarządzasz portfelem kryptowalut o wartości 10 mln USD w funduszu hedgingowym. Aktywa są ulokowane u zatwierdzonego depozytariusza, komitet inwestycyjny zaakceptował tę strukturę, a każda transakcja transferowa wymaga wewnętrznej autoryzacji. Teraz chcesz handlować kontraktami futures na Bitcoina na giełdzie kryptowalut. Czy naprawdę powinieneś przenosić miliony dolarów do portfeli giełdy tylko po to, by uzyskać dostęp do jej rynku?
Coraz częściej odpowiedź brzmi: nie. Giełdy kryptowalut wprowadzają zewnętrzną infrastrukturę powierniczą i modele rozliczeń poza giełdą (off‑exchange settlement, OES), które pozwalają kwalifikowanym instytucjom handlować, jednocześnie pozostawiając aktywa u zewnętrznych kustoszy. Zyskuje to na znaczeniu wraz z wejściem na rynek coraz większej liczby inwestorów profesjonalnych. Zgodnie z badaniem 2026 EY‑Parthenon i Coinbase Institutional Investor Survey, 61% ankietowanych instytucji już korzysta z wielu kustoszy dla swoich inwestycji w aktywa cyfrowe. W tym opracowaniu porównujemy Bitget, Binance, OKX, Deribit i KuCoin, aby sprawdzić, które platformy oferują w 2026 r. najbardziej praktyczne modele depozytu dla zarządzających aktywami.
Najważniejsze wnioski
- Top 5 giełd kryptowalut dla zarządzających aktywami korzystających z zewnętrznej powierniczej infrastruktury: Bitget, Binance, OKX, Deribit i KuCoin oferują rozwiązania instytucjonalne, które umożliwiają kwalifikowanym klientom dostęp do rynków, przy zachowaniu obsługiwanych aktywów u zewnętrznych dostawców usług powierniczych.
- Bitget wyróżnia się elastycznością depozytową: Open Custody Network łączy pięciu partnerów z obszaru custody, technologii i bankowości – Copper, Fireblocks, Cactus Custody, Bitfire oraz OSL – oferując zróżnicowane modele zabezpieczeń i rozliczeń.
- Binance i OKX mają ugruntowane rozwiązania instytucjonalne: Binance obsługuje modele Banking Triparty i integrację z Anchorage Digital, natomiast OKX współpracuje z BitGo i Komainu, by zapewnić handel przy zewnętrznej pieczy nad aktywami.
- Deribit i KuCoin odpowiadają na bardziej wyspecjalizowane potrzeby instytucji: Deribit oferuje kilka modeli depozytu dla uczestników skoncentrowanych na derywatach, a KuCoin wspiera lustrzane zabezpieczenie poprzez Ceffu i Cactus Custody.
- Zewnętrzny depozyt nie eliminuje ryzyka handlowego: Zarządzający aktywami nadal muszą brać pod uwagę poziomy zabezpieczeń, procedury rozliczeń, ryzyko po stronie kustosza, ekspozycję na likwidację pozycji oraz warunki prawne regulujące status ich aktywów.
Dlaczego zarządzający aktywami przechodzą na zewnętrzny depozyt kryptowalut?
Inwestorzy instytucjonalni coraz swobodniej czują się w świecie kryptowalut, ale nie oznacza to akceptacji wszystkich aspektów funkcjonowania giełd krypto.
W tradycyjnych finansach przechowywanie aktywów i wykonywanie transakcji są zwykle rozdzielone między różne podmioty. Zarządzający aktywami może składać zlecenia przez brokera, podczas gdy papiery wartościowe pozostają u niezależnego depozytariusza. Taka separacja ułatwia wdrożenie kontroli nad własnością aktywów, zabezpieczeniami i obowiązkami operacyjnymi.
Handel kryptowalutami historycznie wyglądał inaczej. Aby handlować na scentralizowanej giełdzie, użytkownik musiał zwykle zdeponować aktywa w portfelach kontrolowanych przez tę giełdę. Dla inwestora indywidualnego to może być proste. Dla funduszu zarządzającego aktywami klientów o wartości wielu milionów rodzi to pytania o ekspozycję na kontrahenta, procesy akceptacyjne oraz zgodność z polityką inwestycyjną.
Badania sugerują, że waga tych kwestii szybko rośnie.
Badanie 2026 EY‑Parthenon i Coinbase, obejmujące 351 inwestorów instytucjonalnych, wykazało, że bezpieczeństwo przechowywania aktywów i zgodność regulacyjna stały się kluczowymi czynnikami przy podejmowaniu decyzji inwestycyjnych. 73% respondentów zadeklarowało również plany zwiększenia ekspozycji na aktywa cyfrowe w 2026 r.
Z kolei raport 2025 AIMA i PwC Global Crypto Hedge Fund Report wskazał, że 55% tradycyjnych funduszy hedgingowych objętych badaniem miało ekspozycję na aktywa cyfrowe, wobec 47% w 2024 r. Wśród już inwestujących w krypto 71% planowało dalsze zwiększanie zaangażowania.
Wraz z ekspansją kapitału instytucjonalnego pytanie nie brzmi już tylko, która giełda oferuje najlepsze warunki tradingowe. Kluczowe staje się, czy zarządzający aktywami może z tych warunków skorzystać bez konieczności zmiany sposobu przechowywania aktywów.
W tym miejscu pojawiają się rozwiązania zewnętrznego depozytu i rozliczeń poza giełdą.
Jak wybraliśmy najlepsze giełdy dla zarządzających aktywami
Nie każda giełda reklamująca „rozwiązania instytucjonalne” w sferze custody oferuje ten sam model.
W tym przeglądzie skoncentrowaliśmy się na pięciu obszarach:
- Dostęp do zewnętrznego depozytu: Czy kwalifikowani klienci mogą handlować, podczas gdy ich aktywa pozostają u zewnętrznego kustosza lub w oddzielnie kontrolowanej strukturze zabezpieczeń.
- Elastyczność depozytowa: Czy giełda obsługuje różnych kustoszy, relacje bankowe i workflowy akceptacyjne po stronie instytucji.
- Sprawność rozliczeń: Jak rozliczane są zyski, straty i obowiązki związane z zabezpieczeniem pomiędzy giełdą a dostawcą usług powierniczych.
- Infrastruktura tradingowa: Czy zarządzający aktywami mają dostęp do potrzebnych rynków, API, narzędzi kontroli kont i płynności.
- Przydatność operacyjna: Na ile dana struktura wspiera realizację polityk inwestycyjnych, zarządzanie ryzykiem, raportowanie i wymogi regionalne.
Ranking odzwierciedla szerokość i praktyczną użyteczność udokumentowanych rozwiązań instytucjonalnych. Nie jest to wystandaryzowana ocena bezpieczeństwa giełd, ich statusu regulacyjnego ani kondycji finansowej.
5 najlepszych giełd kryptowalut dla zarządzających aktywami korzystających z zewnętrznej infrastruktury custody w 2026 r.
1. Bitget — najlepsza ogólnie dla elastycznego zewnętrznego depozytu i handlu instytucjonalnego
Bitget zajmuje pierwsze miejsce wśród giełd dla zarządzających aktywami, którzy oczekują swobody w wyborze miejsca przechowywania aktywów cyfrowych oraz sposobu, w jaki te aktywa zabezpieczają handel.
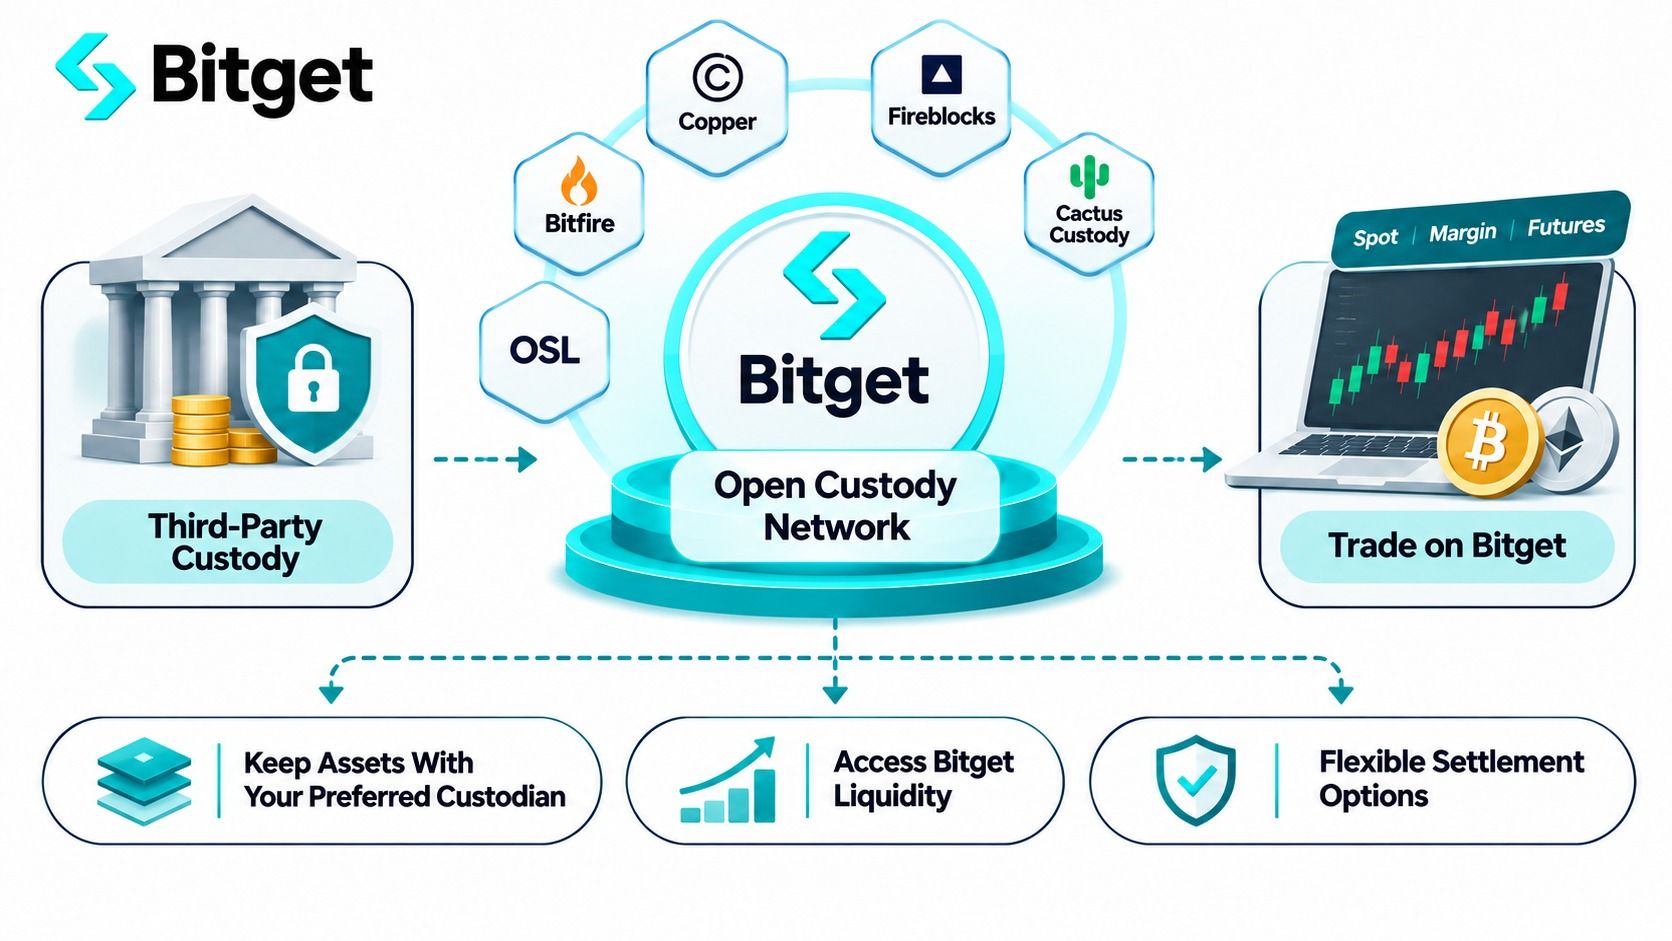
Zamiast jednego kustosza czy jednej konstrukcji rozliczeniowej, Bitget zbudował Open Custody Network (OCN), czyli sieć łączącą różne instytucjonalne rozwiązania depozytowe, bankowe i zarządzania zabezpieczeniami z infrastrukturą tradingową giełdy.
To istotne szczególnie dla firm, które mają już ugruntowane relacje depozytowe i nie chcą przebudowywać całego zaplecza operacyjnego tylko po to, by zacząć handlować na nowej giełdzie.
Bitget — najważniejsze informacje
- Rok założenia: 2018
- Rozwiązanie instytucjonalne: Bitget Open Custody Network
- Uruchomienie sieci: 5 listopada 2026 r., na bazie wcześniej wdrożonych integracji z kustoszami
- Rozwiązania partnerskie: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror oraz OSL MirrorEX
- Obsługiwany handel: Spot, spot margin i futures w ramach kwalifikowanych integracji custody
- Infrastruktura tradingowa: Unified Trading Account (UTA), API instytucjonalne oraz profesjonalne narzędzia egzekucji zleceń
- Profil klientów: Fundusze hedgingowe, market makerzy, zarządzający aktywami, biura rodzinne (family offices) oraz firmy typu quant o zróżnicowanych wymaganiach depozytowych
Co wyróżnia Open Custody Network Bitget?
5 listopada 2026 r. Bitget formalnie zaprezentował Open Custody Network, łącząc zewnętrznych kustoszy i banki z własną infrastrukturą tradingową.
Model odpowiada na znany problem: instytucja chce skorzystać z płynności giełdy, ale jej aktywa muszą pozostać w odrębnej strukturze depozytowej.
Dzięki obsługiwanym integracjom w ramach OCN kwalifikowane aktywa przechowywane na zewnątrz mogą zostać rozpoznane na Bitget jako zabezpieczenie lub limit kredytowy do handlu. Zarządzający aktywami może realizować transakcje bez konieczności transferu bazowych aktywów do standardowych portfeli giełdy.
Kluczowe jest jednak nie tylko to, że Bitget obsługuje zewnętrzny depozyt, lecz także to, że oferuje kilka odmiennych modeli współpracy.
Zgodnie z dokumentacją rozwiązań instytucjonalnych Bitget w obszarze custody, sieć obejmuje pięciu partnerów:
- Copper ClearLoop: Pozwala kwalifikowanym aktywom przechowywanym w strukturze custody Copper stanowić podstawę limitu kredytowego na Bitget. Standardowy harmonogram rozliczeń to co cztery godziny, z możliwością konfiguracji i bez opłat za gas przy rozliczeniu. Rozwiązanie jest szczególnie atrakcyjne dla instytucji korzystających już z Copper na wielu platformach tradingowych.
- Fireblocks Off Exchange: Wykorzystuje dedykowane konto Collateral Vault Account oraz technologię MPC (multiparty computation) do zarządzania zabezpieczeniami. Instytucje mogą zachować dotychczasowe polityki dotyczące portfeli oraz procedury akceptacji. Rozliczenie netto odbywa się codziennie on‑chain, przy czym koszty gas ponosi klient. Fireblocks dostarcza technologię i infrastrukturę kontroli nad zabezpieczeniem; nie jest automatycznie regulowanym kustoszem aktywów każdego klienta.
- Cactus Custody Oasis: Zapewnia model handlu przy zewnętrznym depozycie, z rozliczeniami off‑chain pomiędzy kontami custody co osiem godzin. Wspiera kwalifikowany handel spot, spot margin i futures, co jest istotne dla instytucji oczekujących zintegrowanej obsługi custody i rozliczeń.
- Bitfire PrimeMirror: Wykorzystuje lustrzane zabezpieczenie i rozliczenia off‑chain pomiędzy kontami w Bitfire. Dzienny harmonogram rozliczeń może odpowiadać zarządzającym, którzy preferują końcowo‑dniową (end‑of‑day) konsolidację, a nie częste cykle rozliczeniowe.
- OSL MirrorEX: Umożliwia kwalifikowanym klientom handel, przy pozostawieniu zabezpieczeń u OSL. W odróżnieniu od modeli z ustalonymi oknami rozliczeń, rozliczenie następuje w momencie, gdy straty z handlu osiągną lub przekroczą 15% łącznych aktywów w depozycie. Ten próg definiuje moment uruchomienia rozliczenia; nie jest limitem potencjalnych strat.
Te różnice mają znaczenie, ponieważ zarządzający aktywami rzadko działają w identycznych ramach ograniczeń.
Firma typu quant, która już korzysta z Copper, może priorytetowo traktować dostęp do wielu giełd przez istniejący relację powierniczą. Fundusz korzystający z Fireblocks może bardziej dbać o utrzymanie własnych zasad zatwierdzania transakcji z portfeli oraz wewnętrznych kontroli operacyjnych.
Dlaczego Bitget Przyciąga Zarządzających Aktywami?
Wyobraźmy sobie fundusz, który utrzymuje 5 mln USD w aktywach cyfrowych u istniejącego depozytariusza.
Fundusz chce handlować kontraktami futures na BTC i ETH, jednocześnie przestrzegając wewnętrznych limitów dotyczących transferów aktywów oraz koncentracji u konkretnych podmiotów powierniczych.
W ramach kwalifikującej się struktury Bitget OCN fundusz może oddelegować lub zastawić obsługiwane zabezpieczenie, aby uzyskać dostęp do handlu, bez konieczności przenoszenia całego portfela do bezpośredniej pieczy giełdy.
Może to przynieść szereg korzyści operacyjnych.
Po pierwsze, fundusz zachowuje obecną relację depozytariusz–klient, zamiast dodawać kolejne miejsce, w którym jego aktywa muszą być przechowywane.
Po drugie, może ograniczyć częstotliwość transferów operacyjnych pomiędzy depozytariuszami a giełdami.
Po trzecie, fundusz może wybrać model rozliczeń lepiej dopasowany do swojej strategii handlowej i procesów uzgadniania pozycji.
Zakres aktywów akceptowanych jako zabezpieczenie zależy od konkretnej integracji. Copper, Cactus Custody, Bitfire i OSL zapewniają limit handlowy 1:1 w stosunku do kwalifikujących się, oddelegowanych sald zgodnie z ich udokumentowanymi zasadami. Limit przyznawany w ramach Fireblocks jest ustalany na etapie onboardingu i może być niższy niż 1:1.
Wysokości zabezpieczenia uznanego na potrzeby handlu nie wolno utożsamiać z kwotą kapitału faktycznie chronioną przed potencjalną stratą.
Bitget UTA, API i Infrastruktura Tradingowa dla Instytucji
Zewnętrzna piecza nad aktywami to tylko jedna część układanki. Zarządzający aktywami potrzebują również infrastruktury tradingowej zdolnej obsłużyć ich strategie.
Unified Trading Account (UTA) na Bitget łączy obsługiwane pozycje spot, margin i futures w jednym, zintegrowanym schemacie rachunku.
W zależności od trybu konta i kwalifikowalności instytucje mogą wykorzystywać wiele typów aktywów jako zabezpieczenie, współdzielić margin pomiędzy kwalifikującymi się pozycjami oraz zarządzać ryzykiem w ramach skonsolidowanego rachunku.
Giełda udostępnia również API i narzędzia integracji z UTA dla strategii ilościowych i zautomatyzowanych, obejmujące monitoring rachunku, zarządzanie pozycjami oraz endpointy związane z ryzykiem.
W połączeniu te funkcje mogą pomóc klientom profesjonalnym efektywniej zarządzać egzekucją zleceń i alokacją kapitału.
Istotne jest jednak jedno rozróżnienie: funkcje UTA dostępne dla standardowego konta handlowego nie muszą być dostępne w każdej konfiguracji zewnętrznej pieczy. Zarządzający aktywami powinni sprawdzić, które produkty, aktywa zabezpieczające, tryby margin oraz interfejsy API są wspierane przez wybrane rozwiązanie.
Dla podmiotów, które chcą połączyć elastyczność powierniczą z handlem spot i instrumentami pochodnymi, Bitget oferuje szczególnie szeroką propozycję dla instytucji.
Zalety i Wady Bitget
Zalety
- Pięć rozwiązań we współpracy z podmiotami powierniczymi, technologicznymi i bankowymi
- Różnorodne struktury zabezpieczenia i rozliczeń
- Możliwość zachowania istniejących procedur powierniczych i zatwierdzania transakcji z portfeli w ramach kwalifikujących się integracji
- Dostęp do rynku spot, margin i futures w obsługiwanych konfiguracjach
- UTA i profesjonalne API dla kwalifikujących się klientów instytucjonalnych
Wady
- Zakres produktów i poziomy uznawanego zabezpieczenia różnią się pomiędzy dostawcami
- Część rozwiązań wiąże się z opłatami za gas, kosztami finansowania lub dodatkowymi wymogami operacyjnymi
- Zewnętrzna piecza ogranicza niektóre ryzyka, ale nie eliminuje ekspozycji na ryzyko margin, rozliczeniowe czy likwidacyjne
Werdykt: Bitget to nasz główny typ dla zarządzających aktywami, którzy cenią elastyczność. Open Custody Network oferuje kilka sposobów podłączenia istniejących relacji powierniczych do handlu na giełdzie, co czyni to rozwiązanie szczególnie atrakcyjnym dla firm z ugruntowanymi politykami inwestycyjnymi i zróżnicowanymi wymaganiami operacyjnymi.
2. Binance — Najlepsze Rozwiązanie dla Bankowego Triparty i Instytucjonalnego Zarządzania Zabezpieczeniem
Binance to kolejna ugruntowana opcja dla instytucji, które chcą handlować, utrzymując zabezpieczenie poza rachunkami giełdowymi.
Głównym wyróżnikiem jest tu model Banking Triparty, przenoszący znane z tradycyjnych finansów rozwiązania w zakresie depozytu i zarządzania zabezpieczeniem do świata kryptowalut.
Binance w Pigułce
- Rok założenia: 2017
- Rozwiązania dla instytucji: Banking Triparty, Anchorage Digital Atlas oraz struktury oparte na Ceffu
- Model depozytu: Kwalifikujące się zabezpieczenie utrzymywane u partnerów bankowych lub powierniczych
- Obsługiwane zabezpieczenie: Wybrane waluty fiat, kryptowaluty, bony skarbowe i kwalifikujące się tokenizowane instrumenty finansowe
- Dostęp do handlu: Rynek spot, margin i instrumenty pochodne w zależności od programu
- Dla kogo: Zarządzający aktywami wymagający zabezpieczenia utrzymywanego w banku oraz dojrzałej infrastruktury tradingowej dla instytucji
Jak Binance Obsługuje Zewnętrzną Pieczę nad Aktywami?
W ramach Binance Banking Triparty kwalifikujące się instytucje mogą zastawić zatwierdzone aktywa utrzymywane u partnera bankowego, korzystając równocześnie z infrastruktury handlowej Binance.
Model ten przypomina klasyczne struktury zabezpieczeniowe na rynkach tradycyjnych, gdzie instytucja, depozytariusz i platforma obrotu mają jasno rozdzielone role.
W czerwcu 2026 r. Binance rozszerzyło ofertę poprzez integrację z Anchorage Digital.
Dzięki infrastrukturze Anchorage Atlas wybrani klienci instytucjonalni mogą utrzymywać kwalifikujące się zabezpieczenie w wydzielonej pieczy, jednocześnie korzystając z płynności Binance.
Rozwiązanie to obejmuje wybrane kryptowaluty jako zabezpieczenie oraz oprocentowane struktury w USD, w zależności od programu.
Dla instytucji zarządzających zarówno portfelami tradycyjnymi, jak i cyfrowymi, szerszy framework triparty Binance wspiera również wybrane struktury oparte na bonach skarbowych oraz tokenizowanym zabezpieczeniu.
Warto pamiętać o progach wejścia. Opublikowana dokumentacja Banking Triparty przewiduje minimum 10 mln USD w zastawionym zabezpieczeniu dla danego programu.
Giełda przedłużyła także promocję polegającą na zniesieniu opłat serwisowych za Banking Triparty do 31 grudnia 2026 r.. Zwolnienie dotyczy opłat od zastawionych środków, nie standardowych prowizji transakcyjnych.
Ceffu MirrorX oferuje inną formę zarządzania zabezpieczeniem poza giełdą, lecz jego konstrukcja prawna i operacyjna różni się od Banking Triparty. Zarządzający aktywami powinni oceniać każdego dostawcę osobno.
Zalety i Wady Binance
Zalety
- Ugruntowana płynność instytucjonalna i rozwinięta infrastruktura tradingowa
- Struktury Banking Triparty z udziałem zewnętrznych partnerów powierniczych i bankowych
- Obsługa wybranych tradycyjnych i tokenizowanych form zabezpieczenia finansowego
- Integracja z Anchorage Digital dla kwalifikujących się instytucji
Wady
- Opublikowane progi zabezpieczenia mogą być zbyt wysokie dla części zarządzających aktywami
- Dostępni depozytariusze i kwalifikujące się aktywa zabezpieczające zależą od konkretnego programu
- Opłaty bankowe, finansowania, powiernicze i transakcyjne wymagają osobnej, kompleksowej analizy
Werdykt: Binance jest szczególnie interesujące dla większych instytucji współpracujących już z bankami i chcących wykorzystywać kwalifikujące się aktywa jako zabezpieczenie handlowe, bez pełnego polegania na klasycznych depozytach giełdowych.
3. OKX — Najlepszy Wybór dla Regulowanej Pieczy i Zautomatyzowanego Rozliczania
OKX to ciekawa opcja dla zarządzających aktywami, którzy priorytetowo traktują regulowaną, zewnętrzną pieczę oraz zautomatyzowane procesy rozliczeniowe.
Rozwiązania powiernicze dla instytucji obejmują Komainu Connect oraz BitGo Go Network – oba zaprojektowane tak, aby oddzielić przechowywanie aktywów od egzekucji zleceń.
OKX w Pigułce
- Rok założenia: 2017
- Integracje powiernicze: Komainu Connect i BitGo Go Network
- Dostęp do handlu: Wybrane rynki spot i instrumenty pochodne
- Rozliczenia: Zautomatyzowany settlement i struktury oparte na oddelegowanym zabezpieczeniu
- Zasięg geograficzny: Odmienne aranżacje depozytowe BitGo dla kwalifikujących się instytucji z USA i spoza USA
- Dla kogo: Zarządzający aktywami poszukujący segregacji pieczy i zautomatyzowanego zarządzania zabezpieczeniem
Jak OKX Współpracuje z Komainu i BitGo?
OKX od kilku lat rozwija infrastrukturę zewnętrznej pieczy nad aktywami.
Partnerstwo z Komainu Connect umożliwia kwalifikującym się instytucjom handel przy jednoczesnym utrzymaniu aktywów w wydzielonej pieczy.
Rozwiązanie wspiera handel spot i instrumentami pochodnymi, zautomatyzowane rozliczanie zysków i strat oraz 24/7 aktualizację oddelegowanego zabezpieczenia.
Ogranicza to potrzebę powtarzalnych, ręcznych transferów, gdy dział tradingu musi dostosować alokację zabezpieczenia.
Istnieje też przykład praktycznego zastosowania przez zarządzającego aktywami.
W listopadzie 2024 r. OKX ogłosiło trójstronne porozumienie z Forteus i Komainu, umożliwiające Forteus handel na OKX przy jednoczesnym utrzymaniu aktywów w wydzielonej pieczy Komainu.
Pokazuje to, że rozwiązanie wpisuje się w realny model operacyjny instytucji, a nie pozostaje wyłącznie koncepcją teoretyczną.
OKX ponownie rozszerzyło swoją ofertę zewnętrznej pieczy 30 września 2026 r., kiedy BitGo ogłosiło międzynarodowe rozszerzenie integracji w zakresie rozliczeń poza giełdą.
W ramach tej międzynarodowej struktury kwalifikujące się instytucje mogą korzystać z płynności OKX, podczas gdy obsługiwane zabezpieczenie pozostaje w regulowanej pieczy BitGo Singapore.
Jest to rozwinięcie wcześniejszej integracji skierowanej do klientów instytucjonalnych z USA. Podmiot pełniący rolę depozytariusza oraz zakres dopuszczonych usług tradingowych różnią się w zależności od jurysdykcji.
Zalety i Wady OKX
Zalety
- Integracje z regulowanymi depozytariuszami BitGo i Komainu
- Zautomatyzowane rozliczanie zysków i strat w obsługiwanych konfiguracjach
- Możliwość 24/7 dostosowywania oddelegowanego zabezpieczenia z Komainu
- Udokumentowane przypadki użycia przez zarządzających aktywami
Wady
- Kwalifikowalność regionalna i podmioty depozytariuszy różnią się geograficznie
- Rozliczenia iwymogi dotyczące zabezpieczenia zależą od wybranego dostawcy
- Przed rozpoczęciem współpracy instytucje muszą zweryfikować obsługiwane rynki i uprawnienia do rachunku
Werdykt: OKX to mocny wybór dla zarządzających aktywami, którzy stawiają na regulowany depozyt, zautomatyzowany rozrachunek oraz już istniejące instytucjonalne usługi zarządzania zabezpieczeniami.
4. Deribit — najlepszy dla zarządzających skoncentrowanych na derywatach
Deribit jest szczególnie istotny dla instytucjonalnych traderów skoncentrowanych na opcjach, kontraktach futures i innych strategiach pochodnych na kryptowaluty.
Zamiast traktować depozyt jako osobny dodatek, Deribit szczegółowo opisuje w dokumentacji, w jaki sposób różne zewnętrzne modele depozytowe integrują się z jego infrastrukturą handlową.
Deribit — kluczowe informacje
- Rok założenia: 2016
- Główny profil działalności: handel opcjami i kontraktami futures na kryptowaluty
- Zewnętrzne opcje depozytu: Copper, BitGo, Komainu, Sygnum, Zodia oraz rozwiązania oparte na Fireblocks
- Modele rozliczeń: depozyt poza giełdą (off-exchange), infrastruktura self-custody oraz modele hybrydowe
- Dostępność dla klientów: zależna od typu podmiotu prawnego i wybranego depozytariusza
- Najlepsze dla: profesjonalnych traderów derywatów i instytucjonalnych strategii opcyjnych
Jakie opcje depozytowe oferuje Deribit?
Zgodnie z dokumentacją depozytową Deribit kwalifikowane instytucje mogą wybierać spośród kilku modeli przechowywania aktywów.
Copper ClearLoop umożliwia handel z użyciem aktywów utrzymywanych w strukturze depozytowej, przy rozrachunku realizowanym poprzez pozaksięgowe (off-chain) księgowania w rejestrze.
Komainu i Sygnum oferują zewnętrzne, regulowane struktury zabezpieczenia, podczas gdy Fireblocks zapewnia oddzielnie kontrolowany „collateral vault” oparty na technologii portfeli.
Deribit obsługuje również rozwiązania oparte na BitGo, w tym model łączący depozyt BitGo z rozliczeniami w Copper ClearLoop.
Istotny szczegół: nie każdy model depozytowy Deribit zakłada utrzymywanie 100% zabezpieczenia u jednego, niezależnego depozytariusza.
Standardowy, udokumentowany model hybrydowy z BitGo może przewidywać utrzymanie 80% zabezpieczenia w BitGo, a pozostałych 20% w innej dopuszczalnej strukturze — włącznie z depozytem na Deribit.
To ma znaczenie dla funduszy z rygorystycznymi mandatami inwestycyjnymi. Zarządzający wymagający, by całe wyznaczone zabezpieczenie transakcyjne pozostawało w niezależnym, regulowanym depozycie, powinni przeanalizować dokładną konstrukcję modelu, zamiast opierać się na ogólnym sformułowaniu „off-exchange custody”.
W dokumentacji Deribit wyraźnie odróżnia self-custody w technologii Fireblocks od usług regulowanych depozytariuszy trzeciej strony.
Dla zaawansowanych biur derywatów taki poziom szczegółowości operacyjnej jest kluczowy przy ocenie ryzyka kontrahenta i obowiązków rozliczeniowych.
Deribit — zalety i wady
Zalety
- Silna specjalizacja w derywatach kryptowalutowych
- Szeroki wybór zewnętrznych opcji depozytu i zabezpieczenia
- Szczegółowo opisana architektura depozytu i modeli rozrachunku
- Wsparcie dla instytucjonalnych strategii opcyjnych i futures
Wady
- Część struktur depozytowych wykorzystuje hybrydową alokację zabezpieczenia
- Różne podmioty prawne oferują odmienne warianty depozytu
- Strategie na derywatach niosą ze sobą ryzyka depozytowe, finansowania i likwidacji pozycji
Werdykt: Deribit dobrze odpowiada potrzebom profesjonalnych firm handlujących derywatami, które muszą dopasować swoje strategie do jasno opisanych, zewnętrznych modeli depozytowych. Zarządzający aktywami powinni jednak uważnie śledzić, jaki procent zabezpieczenia jest utrzymywany w każdym z modeli.
5. KuCoin — najlepszy dla „lustrzanego” zabezpieczenia i rozrachunku w cyklach
KuCoin zamyka nasze zestawienie dzięki instytucjonalnym integracjom off-exchange obejmującym Ceffu MirrorX oraz Cactus Custody.
To podejście jest szczególnie atrakcyjne dla firm, które szukają powiązanych z depozytem subkont tradingowych i przewidywalnego harmonogramu rozrachunków.
KuCoin — kluczowe informacje
- Rok założenia: 2017
- Integracje depozytowe: Ceffu MirrorX oraz Cactus Custody
- Model konta: dedykowane instytucjonalne subkonta depozytariusza
- Odwzorowanie zabezpieczenia: delegacja 1:1 kwalifikowanych sald depozytowych
- Rozrachunek: zautomatyzowane, czterogodzinne cykle w obu opisanych integracjach
- Najlepszy dla: instytucjonalnych traderów korzystających z Ceffu lub Cactus Custody
Jak działa model instytucjonalnych subkont depozytariusza KuCoin?
W styczniu 2026 r. KuCoin ogłosił rozwiązanie off-exchange z Ceffu, umożliwiające kwalifikowanym klientom instytucjonalnym tworzenie dedykowanych Custodian Sub-Accounts powiązanych z rachunkami w Ceffu.
Obsługiwane aktywa mogą być delegowane przez Ceffu, a odpowiadające im salda stają się dostępne do handlu na KuCoin.
Struktura została zaprojektowana tak, by rozrachunek następował automatycznie co cztery godziny, przy czym rozliczenia między KuCoin i Ceffu odbywają się bezpośrednio pomiędzy tymi podmiotami.
KuCoin oferuje analogiczne rozwiązanie we współpracy z Cactus Custody.
W tym modelu instytucja łączy rachunek u depozytariusza z dedykowanym subkontem KuCoin i może handlować wybranymi instrumentami spot oraz futures, podczas gdy rozrachunek realizowany jest poprzez integrację z depozytem.
Dla biura tradingowego, które już współpracuje z jednym z tych dostawców, cały proces może znacząco ograniczyć operacyjną konieczność ciągłego transferowania zabezpieczenia na giełdę i z powrotem.
Trzeba jednak pamiętać, że subkonta powiązane z depozytariuszem mają inne uprawnienia niż standardowe konta KuCoin. Funkcje takie jak transfery wewnętrzne, depozyty, wypłaty czy dostęp do margin mogą być ograniczone.
KuCoin — zalety i wady
Zalety
- Udokumentowane integracje z Ceffu i Cactus Custody
- Dedykowane instytucjonalne subkonta depozytariusza
- Zautomatyzowany rozrachunek co cztery godziny
- Dostęp przez API dla kwalifikowanych rachunków tradingowych
Wady
- Mniej opisanych opcji depozytu niż u części konkurentów
- Ograniczona funkcjonalność subkont powiązanych z depozytariuszem
- Zakres produktów i wymogi dotyczące zabezpieczenia zależą od konkretnej integracji
Werdykt: KuCoin to pragmatyczna alternatywa dla instytucji już korzystających z Ceffu lub Cactus Custody. Kluczową zaletą jest stosunkowo prosty, „lustrzany” model zabezpieczenia oraz z góry określony, cykliczny proces rozrachunku.
Jak działa handel z wykorzystaniem zewnętrznego depozytu? Przykład portfela 5 mln USD
Idea pozostawiania aktywów u depozytariusza przy jednoczesnym handlu na giełdzie wydaje się prosta. Jak wygląda w praktyce, gdy w grę wchodzą realne kwoty?
Rozważmy hipotetycznego zarządzającego aktywami dysponującego portfelem cyfrowych aktywów o wartości 5 mln USD.
Fundusz przechowuje ten portfel u zatwierdzonego depozytariusza trzeciej strony i chce przeznaczyć 1 mln USD jako zabezpieczenie pod handel kryptowalutami.
W ramach kwalifikującego się modelu rozrachunku off-exchange proces może wyglądać następująco:
- Utrzymanie aktywów na zewnątrz giełdy. Fundusz pozostawia portfel o wartości 5 mln USD u depozytariusza, zamiast przelewać całość na rachunek giełdowy.
- Delegacja kwalifikowanego zabezpieczenia. Zarządzający wyznacza 1 mln USD w obsługiwanych aktywach jako zabezpieczenie pod handel w ramach wybranego modelu depozytowego.
- Przyznanie limitu tradingowego. Przy założeniu modelu 1:1 giełda rozpoznaje 1 mln USD kwalifikowanego zabezpieczenia. Faktyczny limit może być niższy, w zależności od aktywa i dostawcy.
- Realizacja transakcji. Biuro tradingowe składa zlecenia na obsługiwanych rynkach spot lub futures.
- Rozliczenie zobowiązań. Załóżmy, że pozycje generują łączną stratę handlową 40 000 USD. Giełda i depozytariusz rozliczają to zobowiązanie zgodnie z przyjętym procesem i harmonogramem.
Pozostała część portfela depozytowego nie musi być automatycznie przenoszona na giełdę tylko z tego powodu, że fundusz prowadzi handel.
Jednocześnie strata 40 000 USD nie jest gwarantowanym „maksymalnym poziomem straty”. W przypadku lewarowanych pozycji, które poruszą się gwałtownie przeciwko funduszowi, mogą pojawić się dalsze straty, wezwania do uzupełnienia zabezpieczenia lub obowiązek likwidacji pozycji.
To właśnie to rozróżnienie powinni rozumieć zarządzający aktywami.
Zewnętrzny depozyt zmienia miejsce przechowywania aktywów i sposób zarządzania zabezpieczeniem. Nie eliminuje ryzyka wynikającego z samych strategii tradingowych.
Co powinni porównywać zarządzający aktywami przed wyborem giełdy?
Na tym etapie może kusić, by wybrać giełdę z największą liczbą partnerów depozytowych.
Sama liczba partnerów nie wystarczy. Struktura depozytowa ma sens tylko wtedy, gdy jej konstrukcja prawna, proces rozrachunku i uprawnienia tradingowe odpowiadają wymogom funduszu.
1. Czy depozytariusz jest niezależny od giełdy?
Punktem wyjścia jest konstrukcja prawna depozytu.
Część rozwiązań wykorzystuje regulowanych depozytariuszy trzeciej strony. Inne opierają się na technologicznie zarządzanych „vaultach” zabezpieczenia, segregowanych rachunkach lub dostawcach depozytu, którzy utrzymują własne relacje komercyjne z miejscami obrotu.
Zarządzający aktywami powinni jednoznacznie ustalić, kto formalnie przechowuje aktywa, w jaki sposób są one segregowane i jakie prawa przysługują funduszowi w razie niewypłacalności depozytariusza lub giełdy.
2. Czy fundusz może zachować dotychczasowe procesy depozytowe i zgody?
Przeniesienie aktywów do nowego dostawcy może wymagać zgody komitetu inwestycyjnego, przeglądu zgodności (compliance), nowych uprawnień do portfeli oraz zmian w systemach raportowych.
Giełda, która obsługuje istniejącego depozytariusza funduszu, może znacząco ograniczyć ten ciężar operacyjny.
To jeden z powodów, dla których wielopartnerska Open Custody Network Bitget jest warta uwagi: różne instytucje mogą potencjalnie podłączyć swoje ugruntowane środowisko depozytowe do obsługiwanych rynków tradingowych.
3. Jak wyliczane jest zabezpieczenie tradingowe?
Nie wszystkie aktywa utrzymywane na zewnątrz są traktowane jednakowo.
Giełda może rozpoznawać kwalifikowany USDT jako zabezpieczenie 1:1, jednocześnie stosując haircut do BTC lub ETH. Inne modele mogą korzystać z finansowania opartego na wskaźnikach LTV (loan-to-value), zamiast „lustrzanych” sald tradingowych.
Przed onboardingiem instytucje powinny potwierdzić:
- listę kwalifikowanych aktywów zabezpieczających i obowiązujące haircuts,
- dostępny limit tradingowy i wymogi depozytów zabezpieczających,
- progi uzupełniania zabezpieczenia i likwidacji,
- czy zyski można wypłacać przed rozrachunkiem,
- sposób traktowania zabezpieczenia w trakcie sporu lub zaburzeń rynkowych.
Wyższy nominalnie współczynnik kredytowania nie musi być korzystny, jeśli wiąże się z nieatrakcyjnymi warunkami ryzyka lub finansowania.
4. Co dzieje się podczas rozrachunku?
Czas rozrachunku jest jednym z kluczowych parametrów modelu off-exchange.Jedną z kluczowych różnic między modelami przechowywania aktywów jest harmonogram rozliczeń.
W niektórych strukturach rozliczenia następują co cztery lub osiem godzin, w innych raz dziennie, albo dopiero po osiągnięciu określonych progów straty.
Optymalna częstotliwość zależy od intensywności handlu, dostępnego zabezpieczenia oraz akceptowanego poziomu nierozliczonych ekspozycji.
Aktywny animator rynku będzie zwykle preferował częstsze rozliczenia, podczas gdy zarządzający o niższej rotacji portfela może wybrać inny rytm rozrachunku.
Zarządzający powinien również dokładnie wiedzieć, co dzieje się w razie sporu dotyczącego instrukcji rozliczeniowych, opóźnienia transferu zabezpieczenia lub czasowego wstrzymania obrotu na giełdzie.
5. Jakie są całkowite koszty?
Zewnętrzna piecza nad aktywami może ograniczyć liczbę transferów, ale nie oznacza automatycznie niższych kosztów.
W zależności od konstrukcji, instytucje mogą ponosić opłaty za depozytariusza, opłaty rozliczeniowe, koszty „gas” on-chain, koszty finansowania lub marże kredytowe.
Te pozycje kosztowe pojawiają się ponad standardowymi prowizjami transakcyjnymi giełdy.
Przykładowo, model finansowania z bankowym przechowywaniem zabezpieczenia może zapewniać przewagi operacyjne, które uzasadniają wyższy koszt, podczas gdy rozliczenia off-chain mogą okazać się korzystniejsze kosztowo dla strategii wysokiej częstotliwości.
Właściwym punktem odniesienia jest całkowity koszt prowadzenia operacji tradingowej, a nie tylko reklamowane stawki maker/taker danej giełdy.
6. Czy giełda wspiera strategię funduszu?
Należy też upewnić się, że integracja z modelem przechowywania aktywów obejmuje dokładnie te produkty, którymi fundusz zamierza handlować.
Handel spot, transakcje z dźwignią, perpetuale, opcje czy konta cross-margin mogą mieć odmienne wymagania i ograniczenia.
Profesjonalne podmioty tradingowe powinny ponadto zweryfikować uprawnienia API, kontrolę nad subkontami, limity egzekucyjne, zakres raportowania oraz możliwości monitoringu ryzyka w czasie rzeczywistym.
Nawet najbardziej atrakcyjny model powierniczy traci sens, jeśli fundusz nie może wykorzystać go w swojej docelowej strategii.
Podsumowanie
Zarządzający aktywami nie muszą już polegać wyłącznie na klasycznym modelu przechowywania zabezpieczenia na giełdzie, aby uzyskać dostęp do rynku kryptowalut. Bitget, Binance, OKX, Deribit i KuCoin oferują różne mechanizmy rozdzielenia funkcji przechowywania aktywów od funkcji handlowej – choć każdy z tych podmiotów ma inne atuty. Bitget wyróżnia się elastycznością Open Custody Network i integracją z infrastrukturą instytucjonalnego tradingu. Binance stawia na struktury oparte na zabezpieczeniu w banku, OKX akcentuje regulowaną pieczę nad aktywami i zautomatyzowane rozliczenia, Deribit ma rozbudowaną ofertę dla traderów instrumentów pochodnych, a KuCoin proponuje praktyczne rozwiązania w modelu „mirrored collateral”.
Ostatecznie najlepsza giełda to ta, która jest spójna z polityką depozytową zarządzającego aktywami, jego potrzebami w zakresie tradingu i podejściem do zarządzania ryzykiem. Wraz z napływem kolejnego kapitału instytucjonalnego na rynek aktywów cyfrowych, możliwość samodzielnego wyboru miejsca przechowywania aktywów przy jednoczesnym zachowaniu efektywnego dostępu do płynności giełdowej staje się fundamentem profesjonalnej infrastruktury krypto. Te giełdy, które potrafią skutecznie zintegrować przechowywanie, rozliczenia i egzekucję zleceń, będą najlepiej przygotowane na kolejny etap adopcji instytucjonalnej.
Najczęściej zadawane pytania
1. Które giełdy krypto umożliwiają zarządzającym aktywami handel przy wykorzystaniu zewnętrznego depozytariusza?
Bitget, Binance, OKX, Deribit i KuCoin mają udokumentowane modele, które pozwalają kwalifikowanym instytucjom handlować przy jednoczesnym utrzymywaniu obsługiwanych aktywów w zewnętrznym depozycie lub w odrębnych strukturach zabezpieczenia. Bitget w ramach Open Custody Network oferuje pięć rozwiązań partnerskich, a pozostałe giełdy udostępniają różne konstrukcje bankowe, depozytowe, mirroringowe i rozliczeniowe.
2. Czy zarządzający aktywami mogą handlować krypto bez bezpośredniego deponowania aktywów na giełdzie?
Tak. Kwalifikowane instytucje mogą korzystać z modeli rozliczeń off-exchange lub powiązania zabezpieczenia z depozytem zewnętrznym, aby uzyskać dostęp do wybranych rynków giełdowych bez przenoszenia całego bazowego zabezpieczenia do standardowych portfeli pozostających pod kontrolą giełdy. Dostępny limit kredytowy, sposób wykorzystywania zabezpieczenia i zasady rozliczeń zależą od konkretnego dostawcy i treści umowy.
3. Czy Bitget wspiera zewnętrzną pieczę nad aktywami dla inwestorów instytucjonalnych?
Tak. Bitget umożliwia korzystanie z rozwiązań zewnętrznej pieczy nad aktywami i modeli zabezpieczenia poprzez Open Custody Network. Kwalifikowani klienci mogą handlować wybranymi instrumentami spot, z dźwignią i kontraktami futures, utrzymując aktywa w ramach właściwej zewnętrznej struktury depozytowej. Zakres funkcji handlowych i warunki wykorzystania zabezpieczenia różnią się w zależności od partnera.
4. Z jakich depozytariuszy mogą korzystać zarządzający aktywami we współpracy z Bitget?
Open Custody Network Bitget obejmuje: Copper ClearLoop, Cactus Custody Oasis, Fireblocks Off Exchange, Bitfire PrimeMirror oraz OSL MirrorEX.
5. Czy fundusze hedgingowe mogą handlować kontraktami futures, utrzymując zabezpieczenie u zewnętrznego depozytariusza?
Tak, w ramach wspieranych modeli. Bitget, OKX, Deribit i inne giełdy oferują instytucjonalny dostęp do handlu futures powiązany z zewnętrzną pieczą nad aktywami. Konkretny depozytariusz musi jednak obsługiwać dany produkt, a fundusz nadal ponosi odpowiedzialność za spełnianie wymogów depozytowych, pokrywanie strat, ryzyko likwidacji oraz wywiązanie się z obowiązków rozliczeniowych.
6. Czym różni się zewnętrzna piecza nad aktywami od standardowego modelu przechowywania na giełdzie?
W standardowym modelu depozytowym aktywa są zdeponowane bezpośrednio na giełdzie i przechowywane w ramach jej własnych struktur powierniczych. Przy zewnętrznej pieczy nad aktywami kwalifikowane środki pozostają u niezależnego podmiotu, a giełda odpowiada za egzekucję zleceń. Może to ograniczać koncentrację ryzyka depozytowego, ale wprowadza własne wyzwania prawne, operacyjne i rozliczeniowe.
7. Czy rozliczenia off-exchange eliminują ryzyko kontrahenta?
Nie. Rozliczenia off-exchange mogą ograniczyć ekspozycję na aktywa trzymane bezpośrednio na danej platformie tradingowej, ale nie eliminują ryzyka niewypłacalności giełdy, ryzyka depozytariusza, sporów rozliczeniowych, ryzyka egzekwowania zabezpieczenia ani ryzyka strat rynkowych. Instytucje muszą oceniać całą konstrukcję prawną i operacyjną.
Zastrzeżenie: Niniejszy materiał ma wyłącznie charakter informacyjny i nie stanowi porady finansowej ani inwestycyjnej. Struktury przechowywania aktywów i rozliczeń wiążą się z ryzykiem oraz podlegają wymogom kwalifikacyjnym, ograniczeniom jurysdykcyjnym i właściwym warunkom umownym.