Dla inwestorów instytucjonalnych w krypto sama egzekucja zleceń to tylko fragment układanki. Równie ważne jak płynność czy prowizje jest to, gdzie trzymany jest depozyt zabezpieczający, kto ma nad nim realną kontrolę oraz w jaki sposób przebiega rozliczenie transakcji. Fundusze hedgingowe, animatorzy rynku czy zarządzający aktywami muszą mieć do dyspozycji duży kapitał, ale jednoczesne przenoszenie całej puli środków na rachunek giełdowy zwiększa ryzyko kontrahenta i obciążenia operacyjne.
Rozliczenie poza giełdą (off-exchange settlement, OES) oferuje alternatywę: instytucje handlują na wybranych giełdach, ale kwalifikowany depozyt pozostaje u zewnętrznego depozytariusza. W 2026 r. Bitget, Binance i OKX mają w ofercie rozwiązania instytucjonalne oparte na tym modelu, choć różnią się one doborem partnerów depozytowych i konstrukcją samego procesu rozliczenia. Bitget rozbudował ostatnio swoją Open Custody Network, aby obsługiwać różne warianty przechowywania i finansowania, Binance łączy rozwiązania oparte na bankach i platformie Ceffu, a OKX współpracuje z Komainu i BitGo. Poniżej porównujemy te modele i wskazujemy, co instytucje powinny przeanalizować przed wyborem dostawcy.
Najważniejsze wnioski
- Top 3 giełdy krypto do instytucjonalnego rozliczania poza giełdą: W 2026 r. Bitget, Binance i OKX to trzy kluczowe platformy oferujące profesjonalnym firmom tradingowym różne warianty depozytu u stron trzecich i mechanizmów rozliczeń.
- Bitget: szeroka paleta depozytariuszy i modeli rozliczeń: Open Custody Network obejmuje Copper, Fireblocks, Cactus Custody, Bitfire, OSL i Sygnum, adresując zróżnicowane potrzeby w zakresie przechowywania, rozrachunku i finansowania.
- Binance: połączenie struktur trójstronnych z bankami i opieki powierniczej Ceffu: Instytucje mogą korzystać zarówno z rozwiązań, w których zabezpieczenie trzymane jest w banku, jak i z usług Ceffu (MirrorX i MirrorRSV), które łączą przechowywanie z handlem.
- OKX: depozyt u stron trzecich przez Komainu i BitGo: Oferta obejmuje m.in. automatyczne rozliczanie P&L, delegowanie zabezpieczenia i integrację OES dla kwalifikowanych klientów instytucjonalnych z USA.
- Rozliczanie poza giełdą ogranicza tylko wybrane ryzyka: Instytucje nadal są narażone na straty z handlu, obowiązki rozliczeniowe, ryzyko po stronie depozytariusza oraz zdarzenia kontraktowo‑operacyjne.
Na czym polega rozliczanie poza giełdą w handlu krypto?
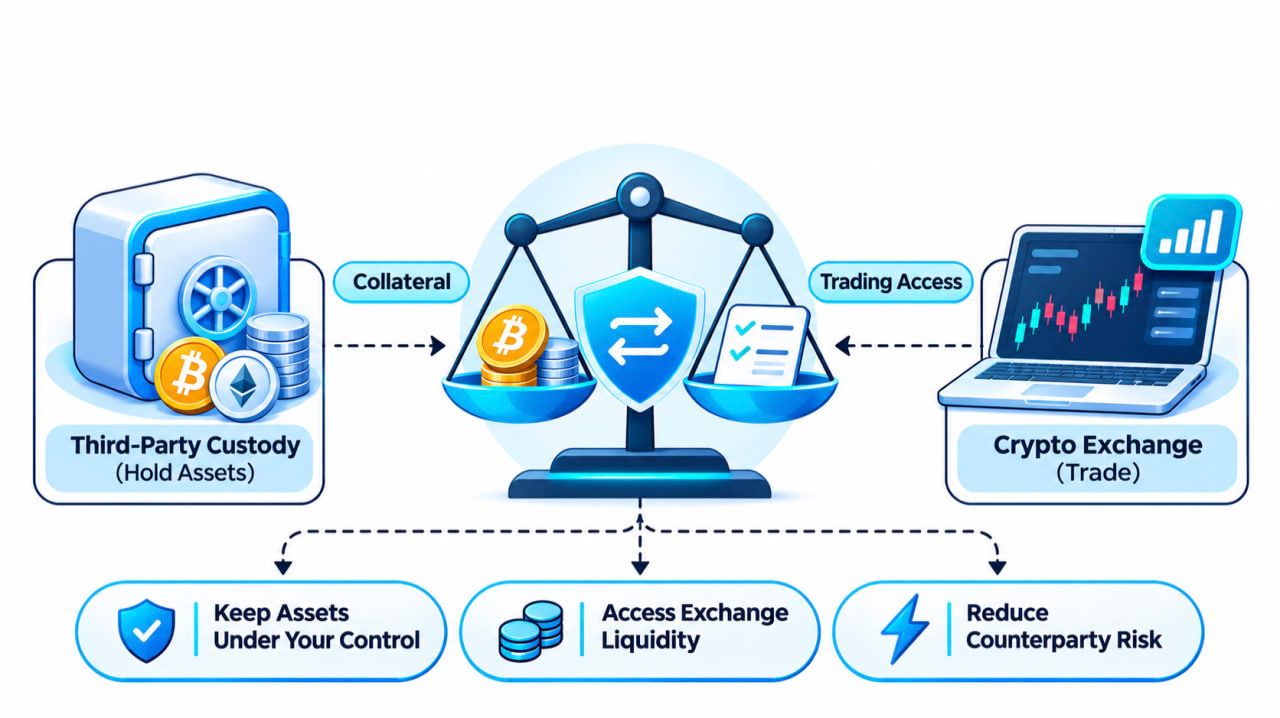
Rozliczenie poza giełdą to konstrukcja, w której miejsce przechowywania aktywów jest oddzielone od miejsca wykonywania transakcji.
W klasycznym modelu giełdowym instytucja deponuje kryptowaluty lub stablecoiny bezpośrednio na rachunku giełdowym. Od tej chwili to giełda przechowuje aktywa, podczas gdy inwestor handluje na jej arkuszu zleceń.
W modelu off-exchange zabezpieczenie pozostaje w zatwierdzonej strukturze depozytu u zewnętrznego podmiotu. Giełda odzwierciedla tę pozycję jako saldo do handlu, przydzielony depozyt lub linię kredytową – zależnie od konstrukcji umowy.
Instytucja może zawierać transakcje w dostępnych instrumentach, natomiast rozliczenie między giełdą a depozytariuszem odbywa się zgodnie z uzgodnionymi regułami.
Standardowy przebieg wygląda następująco:
- Depozyt pod opieką powiernika. Instytucja przenosi kwalifikowane aktywa do obsługiwanego portfela depozytowego lub na rachunek u depozytariusza.
- Ustalenie dostępu do handlu. Depozytariusz i giełda uznają określoną wartość zabezpieczenia, co umożliwia handel w ramach odpowiednich limitów depozytowych i kredytowych.
- Realizacja zleceń na giełdzie. Instytucja handluje instrumentami spot lub derywatami bez konieczności przenoszenia całego zabezpieczenia do standardowej custodianii giełdy.
- Rozliczenie zobowiązań. Depozytariusz i giełda uzgadniają wynik transakcji i dokonują transferu odpowiednich kwot zgodnie z umową.
Taki model ogranicza skalę zabezpieczenia bezpośrednio narażonego na ryzyko upadłości czy niewypłacalności samej giełdy.
Jednocześnie pozwala instytucjom utrzymać dotychczasową politykę przechowywania aktywów, ścieżki akceptacji transakcji i wewnętrzne kontrole, przy jednoczesnym dostępie do płynności scentralizowanych giełd.
Warto podkreślić różnicę: rozliczanie poza giełdą nie jest tym samym co obrót pozagiełdowy (OTC). OTC opisuje sposób zawierania transakcji między stronami. OES określa, jak i gdzie przechowywane jest zabezpieczenie i w jaki sposób rozliczane są zobowiązania z tytułu transakcji.
Instytucja może więc handlować w arkuszu zleceń giełdy, a jednocześnie korzystać z zewnętrznej custodianii i mechanizmu rozliczeń poza giełdą.
Najlepsze giełdy krypto do instytucjonalnego OES w 2026 r.
Które giełdy realnie wspierają rozliczanie poza giełdą dla klientów instytucjonalnych?
Bitget, Binance i OKX to trzy ugruntowane platformy, które udokumentowały rozwiązania depozytowe i rozliczeniowe dla segmentu instytucjonalnego. Każda z nich umożliwia kwalifikowanym podmiotom oddzielenie przynajmniej części custodianii od miejsca egzekucji zleceń, ale robi to w inny sposób.
Bitget stawia na szeroką listę depozytariuszy i kilka wariantów rozliczeń. Binance oferuje modele oparte na bankach oraz mirroring aktywów przez Ceffu. OKX integruje się z zewnętrznymi powiernikami poprzez Komainu i BitGo.
Kluczowe różnice zestawiono poniżej.
| Funkcja | Bitget | Binance | OKX | |---|---|---|---| | Główne rozwiązanie | Open Custody Network | Struktury trójstronne z bankami i Ceffu | Komainu Connect i BitGo OES | | Zewnętrzna custodia | Tak | Tak | Tak | | Wskazani partnerzy | Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum | Regulowani partnerzy bankowi, Ceffu | Komainu, BitGo | | Podejście do rozliczeń | Zaplanowane rozliczenia on-chain/off-chain, rozliczenia wyzwalane stratą, osobne modele finansowania bankowego | Zabezpieczenie trzymane w banku i mirroring aktywów powiązany z custodią | Delegowanie zabezpieczenia i automatyczne rozliczanie | | Handel spot | Dostępny w ramach kwalifikowanych struktur | Dostępny w ramach kwalifikowanych struktur | Dostępny w ramach kwalifikowanych struktur | | Handel derywatami | Dostępny przez pięć udokumentowanych ścieżek OES | Dostępny w ramach wybranych modeli Ceffu i ustaleń bankowych | Dostępny przez Komainu; pozostałe usługi zależą od jurysdykcji | | Główne wyzwanie | Dobór właściwej struktury depozytu i rozliczeń | Wybór między zabezpieczeniem w banku a custodią Ceffu | Dopasowanie usługi do jurysdykcji i depozytariusza |
Te rozwiązania nie są tożsame, więc proste odhaczenie listy funkcji nie daje pełnego obrazu. Częstotliwość rozliczeń, rodzaje akceptowanego zabezpieczenia, zakres dostępu do handlu i wynikające z umów prawa inwestora zależą od konkretnej konstrukcji.
1. Bitget – wiele opcji depozytu i rozliczeń dla klientów instytucjonalnych
Szybki profil
- Rok założenia: 2018
- Rozwiązanie dla instytucji: Bitget Open Custody Network
- Ostatnie duże rozszerzenie: 13 października 2026 r.
- Partnerzy depozytowi: Copper, Fireblocks, Cactus Custody, Bitfire, OSL oraz Sygnum
- Dostęp do handlu: Spot, margin na rynku spot i futures w ramach udokumentowanych integracji OES
- Modele rozliczeń: Zaplanowane rozliczenia on-chain, off-chain oraz konstrukcje wyzwalane stratą
- Dodatkowa infrastruktura: Usługi tradingu instytucjonalnego, API, obsługa kwalifikowanych połączeń UTA
- Grupa docelowa: Fundusze hedgingowe, animatorzy rynku, firmy quantitative i zarządzający aktywami
Bitget wyszedł poza klasyczny model custodianii giełdowej, rozwijając Open Custody Network, która łączy klientów instytucjonalnych z kilkoma zewnętrznymi depozytariuszami i różnymi strukturami rozliczeń.
Cel jest prosty: umożliwić dostęp do infrastruktury tradingowej Bitget bez wymuszania na każdym kliencie identycznego depozytariusza i jednego sztywnego modelu rozliczania.
W segmencie profesjonalnym taka elastyczność ma realne znaczenie.
Zespół tradingu ilościowego, który już od lat korzysta z Copper, zwykle nie będzie chciał zmieniać powiernika tylko po to, by uzyskać dostęp do nowej giełdy. Z kolei zarządzający aktywami, działający pod rygorystycznymi procedurami zatwierdzania portfeli i adresów, mogą mieć zupełnie inne priorytety niż animator, który potrzebuje możliwie częstych rozliczeń.
Open Custody Network Bitget ma odpowiadać właśnie na takie zróżnicowane oczekiwania.
W komunikacie z 13 października 2026 r. Bitget przedstawił szczegóły współpracy z sześcioma partnerami instytucjonalnymi: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX oraz Sygnum Protect.
Pięć z tych rozwiązań wykorzystuje mechanizmy w stylu OES. Sygnum Protect funkcjonuje natomiast jako osobna konstrukcja łącząca depozyt bankowy, zastaw i finansowanie.
To ważne rozróżnienie, bo cała sieć nie opiera się na jednym, uniwersalnym modelu rozliczeń.
Bitget Open Custody Network: sześciu partnerów, różne modele działania
Instytucje mogą porównać dostępne rozwiązania pod kątem wymogów depozytowych, stylu handlu, preferencji w zakresie rozliczeń i listy obsługiwanych aktywów.
| Depozytariusz | Rozwiązanie | Mechanizm rozliczeń | |---|---|---| | Copper | ClearLoop | Rozliczanie poza giełdą co cztery godziny, z możliwością konfiguracji | | Fireblocks | Off Exchange | Dzienny rozrachunek netto on-chain | | Cactus Custody | Oasis | Rozliczanie off-chain co osiem godzin | | Bitfire | PrimeMirror | Dzienny rozrachunek off-chain | | OSL | MirrorEX | Rozliczanie wyzwalane stratą przy progu 15% | | Sygnum Bank | Sygnum Protect | Depozyt bankowy, zastaw i finansowanie zamiast klasycznego mirroringu sald |
Źródło: Bitget Open Custody Network expansion, October 13, 2026.
Różnice dotyczą jednak nie tylko częstotliwości rozrachunku.
Copper ClearLoop pozwala utrzymywać kwalifikowane aktywa w ramach infrastruktury depozytowej Copper, podczas gdy odpowiednie salda służą jako podstawa limitów handlowych na Bitget. Usługa wspiera handel spot, margin na rynku spot oraz futures, z domyślnym czterogodzinnym cyklem i możliwością dostosowania harmonogramu rozliczeń.
Dla instytucji już podłączonych do Copper to sposób na uzyskanie dostępu do Bitget bez budowania od zera nowego systemu custodianii dla zabezpieczenia.
Fireblocks Off Exchange stosuje inne podejście. Klienci korzystają z dedykowanego Collateral Vault Account w obrębie swojego środowiska Fireblocks, zabezpieczonego technologią multi-party computation (MPC) i istniejącymi procedurami zatwierdzania portfeli.
Rozliczenia odbywają się on-chain pomiędzy skarbcem zabezpieczenia a Bitget oferuje rozliczenia z konta rozliczeniowego, działające według z góry zdefiniowanego, dziennego harmonogramu.
To rozwiązanie może być atrakcyjne dla instytucji, które chcą zachować dotychczasowe uprawnienia do portfeli Fireblocks, istniejące zasady autoryzacji oraz ustalone procedury operacyjne.
Cactus Custody Oasis umożliwia rozliczenia poza łańcuchem (off-chain) w ramach swojej infrastruktury co osiem godzin. Bitfire PrimeMirror zapewnia dzienne rozliczenia off-chain pomiędzy kontami Bitfire. Oba rozwiązania wspierają kwalifikowany handel spot, spot margin oraz kontraktami futures na Bitget.
Tego typu modele mogą być szczególnie istotne dla podmiotów, które preferują rozliczenia zintegrowane z powiernikiem zamiast wielokrotnych transferów on-chain.
OSL MirrorEX opiera się na innym mechanizmie. Zamiast rozliczeń według harmonogramu, jego udokumentowana struktura przewiduje rozliczenie w momencie, gdy skumulowane straty klienta osiągną lub przekroczą 15% łącznych aktywów w depozycie powierniczym. Kwalifikowane zyski z handlu mogą być osobno wypłacane z konta Bitget.
Próg 15% jest wyłącznie umownym wyzwalaczem rozliczenia – nie jest gwarancją maksymalnego poziomu straty ani obietnicą, że ekspozycja nie może przekroczyć tej wartości.
Z kolei Sygnum Protect wprowadza model z wykorzystaniem bankowej opieki powierniczej oraz finansowania zabezpieczonego aktywami.
Zgodnie z dokumentacją Bitget z października, kwalifikowane aktywa są utrzymywane w portfelu Sygnum Protect Portfolio i zastawiane na rzecz Bitget, które może udzielać finansowania pod aktywa spot na podstawie specyficznych dla danego instrumentu wskaźników LTV (loan-to-value).
W odróżnieniu od pozostałych pięciu rozwiązań, ten model opiera się na powiernictwie, zastawie i finansowaniu, a nie na klasycznym cyklu rozliczeń lustrzanego salda. Zakres handlu i warunki finansowania wymagają potwierdzenia na etapie onboardingu.
Dla instytucji, których polityki inwestycyjne wymagają korzystania z regulowanej opieki powierniczej banku, to rozwiązanie stanowi alternatywną ścieżkę dostępu do ekosystemu handlowego Bitget.
Dlaczego elastyczność w zakresie powiernictwa ma znaczenie dla instytucji
Wyobraźmy sobie dwie firmy o podobnych wolumenach obrotu.
Pierwsza to wysokoczęstotliwościowy market maker, dla którego kluczowe są częste uzgodnienia zabezpieczeń i dostęp do wielu giełd jednocześnie. Druga to zarządzający aktywami, którego polityka inwestycyjna wymaga określonych zatwierdzeń portfeli oraz niezależnego nadzoru powierniczego.
Obie mogą chcieć korzystać z płynności Bitget, ale ich wymogi operacyjne są odmienne.
Powstaje więc praktyczne pytanie:
Czy instytucja powinna przebudowywać całą swoją infrastrukturę powierniczą tylko po to, by uzyskać dostęp do kolejnej giełdy?
Open Custody Network Bitget ogranicza tę konieczność, łącząc różne, już funkcjonujące rozwiązania powiernicze z infrastrukturą handlową giełdy.
Pozwala to firmom zachować dobrze znane mechanizmy kontroli portfeli, procedury rozliczeń oraz relacje z powiernikami, a jednocześnie poszerzyć listę platform dostępnych dla działów tradingowych.
Daje to też instytucjom więcej opcji przy analizie tego, jak porusza się zabezpieczenie, jak często następują rozliczenia oraz kto realnie sprawuje kontrolę nad aktywami bazowymi.
Infrastruktura handlowa wykraczająca poza custody off-exchange
Oferta Bitget dla klientów instytucjonalnych nie kończy się na samym modelu powierniczym.
Kwalifikowani klienci mogą korzystać z obsługiwanych rynków spot, spot margin oraz futures poprzez udokumentowane integracje OES.
Giełda zapewnia również instytucjonalne usługi egzekucji zleceń, infrastrukturę dla market makerów oraz API dostosowane do profesjonalnych operacji handlowych.
Dla podmiotów ilościowych znaczenie ma przede wszystkim łączność API – zautomatyzowane systemy muszą na bieżąco monitorować zlecenia, salda, dane rynkowe oraz ryzyko pozycji, bez pełnego polegania na ręcznym zarządzaniu kontem.
Bitget prowadzi także Unified Trading Account (UTA), który obsługuje kwalifikowane współdzielone zabezpieczenie, łączone rozliczanie P&L pomiędzy produktami oraz wielowalutowy margin.
Szerzej rozumiana propozycja dla instytucji to połączenie infrastruktury handlowej, elastycznego wyboru powiernika oraz narzędzi do zarządzania kapitałem.
Ważne zastrzeżenie: nie każda struktura powiernicza automatycznie obsługuje pełną funkcjonalność UTA ani wszystkie produkty handlowe Bitget.
Zakres obsługiwanych aktywów, funkcje margin oraz dostęp do konta muszą być każdorazowo potwierdzone w odniesieniu do konkretnego powiernika i zawartej umowy instytucjonalnej.
Ile kosztuje rozliczanie off-exchange w Bitget?
Porównując koszty, warto wyraźnie oddzielić opłaty za rozliczenie od prowizji transakcyjnych i opłat powierniczych.
Zgodnie z październikową publikacją Bitget, Copper ClearLoop, Cactus Custody Oasis oraz Bitfire PrimeMirror nie pobierają opłat za gaz w ramach rozliczeń off-chain według opisanych warunków.
Fireblocks wykorzystuje rozliczenia on-chain, przy czym koszt gazu ponosi klient.
W przypadku OSL MirrorEX koszt gazu rozliczeniowego pokrywa OSL.
Powyższe informacje dotyczą wyłącznie określonych opłat za gaz. Nie oznacza to, że usługi powiernicze, finansowanie, handel na giełdzie ani wszystkie powiązane funkcje rozliczeniowe są bezpłatne.
Instytucje powinny pozyskać pełny cennik przed wyborem konkretnego dostawcy.
Dla firm, które już działają w jednym z obsługiwanych ekosystemów powierniczych, Bitget zasługuje na szczególną uwagę, ponieważ dzięki Open Custody Network oferuje kilka sposobów powiązania zewnętrznego zabezpieczenia z egzekucją zleceń na giełdzie.
Więcej informacji można znaleźć na stronie Bitget poświęconej custody dla klientów instytucjonalnych.
2. Binance — Banking Triparty i custody off-exchange Ceffu
Najważniejsze informacje
- Rok założenia: 2017
- Kluczowe rozwiązania: Banking Triparty, Ceffu MirrorX oraz MirrorRSV
- Model custody: Zabezpieczenie w banku oraz powiernicza opieka nad aktywami cyfrowymi stron trzecich
- Obsługiwane zabezpieczenie: Wybrane waluty fiat, bony skarbowe, BTC oraz tokenizowane aktywa w określonych strukturach
- Minimalne zabezpieczenie dla Banking Triparty: 10 mln USD zgodnie z opublikowanymi kryteriami kwalifikacji
- Dla kogo: Instytucje szukające zabezpieczenia opartego na banku lub wydzielonej opieki nad aktywami cyfrowymi
Binance umożliwia instytucjonalny handel off-exchange poprzez dwa główne podejścia: rozwiązanie Banking Triparty oraz struktury powiernicze świadczone przez Ceffu.
Usługa Banking Triparty pozwala kwalifikującym się instytucjom utrzymywać odpowiednie zabezpieczenie u regulowanych partnerów bankowych, przy jednoczesnym dostępie do infrastruktury handlowej Binance.
Zamiast przenosić całe zabezpieczenie bezpośrednio na giełdę, klienci mogą trzymać zatwierdzone aktywa na rachunku bankowym, funkcjonującym w ramach umowy triparty.
Wspierane zabezpieczenie obejmuje m.in. wybrane waluty fiat, bony skarbowe, BTC oraz kwalifikowane aktywa tokenizowane – w zależności od konkretnej umowy.
Zgodnie z ogłoszeniem Binance z 16 czerwca 2026 r., Banking Triparty wymaga co najmniej 10 mln USD zastawu.
Spółka przedłużyła również promocję polegającą na zwolnieniu z opłat za usługę od zastawionego zabezpieczenia do 31 grudnia 2026 r. Zwolnienie nie obejmuje standardowych opłat transakcyjnych na giełdzie, a od stycznia 2027 r. ma obowiązywać progowy cennik.
Binance współpracuje także z Ceffu, które oferuje rozwiązania MirrorX i MirrorRSV.
MirrorX zapewnia dostęp do handlu na Binance powiązany z custody, natomiast MirrorRSV, wprowadzone w czerwcu 2025 r., kładzie nacisk na wydzielone zimne portfele oraz przejrzystość on-chain.
W modelu MirrorRSV kwalifikowane aktywa są blokowane na dedykowanych portfelach powierniczych, a na konto Binance trafiają odpowiadające im tokeny w relacji 1:1. Te reprezentacje mogą służyć jako zabezpieczenie dla wybranych aktywności handlowych, w tym produktów futures i margin.
Dla instytucji rozważających współpracę z Binance kluczową decyzją jest wybór pomiędzy zabezpieczeniem utrzymywanym w banku a strukturą custody dla aktywów cyfrowych, w zależności od profilu portfela i wewnętrznych wymogów dotyczących ryzyka.
3. OKX — Komainu Connect i rozliczenia off-exchange z BitGo
Najważniejsze informacje
- Rok założenia: 2017
- Kluczowe rozwiązania: Komainu Connect i BitGo OES
- Model custody: Regulowane powiernictwo stron trzecich i delegowane zabezpieczenie
- Wsparcie Komainu: Handel spot i instrumenty pochodne, zautomatyzowane rozliczenia
- Integracja z BitGo: Ogłoszona w ramach oferty instytucjonalnej w USA w kwietniu 2026 r.
- Dla kogo: Instytucje oczekujące regulowanej opieki powierniczej z automatycznym zarządzaniem zabezpieczeniem
OKX realizuje rozliczenia off-exchange dla klientów instytucjonalnych przez integracje z zewnętrznymi powiernikami, w tym Komainu i BitGo.
Współpraca z Komainu Connect pozwala kwalifikowanym klientom instytucjonalnym utrzymywać aktywa w wydzielonej opiece powierniczej, a jednocześnie wykorzystywać je jako zabezpieczenie transakcji na OKX.
W listopadzie 2024 r. OKX poinformowało o rozszerzeniu integracji z Komainu, obejmując wsparciem zarówno transakcje spot, jak i instrumenty pochodne.
Zmodernizowana struktura przewiduje automatyczne rozliczanie zysków i strat pomiędzy OKX a portfelem zabezpieczeń klienta w Komainu.
Pozwala również kwalifikowanym instytucjom na całodobowe dostosowywanie poziomu delegowanego zabezpieczenia oraz dostęp do historii rozliczeń poprzez portal Komainu.
Te funkcjonalności są istotne dla firm, które chcą zautomatyzować zarządzanie zabezpieczeniem, zachowując jednocześnie aktywa pod opieką zewnętrznego, regulowanego powiernika.
OKX poszerzyło ofertę 23 kwietnia 2026 r., ogłaszając integrację z BitGo Off-Exchange Settlement w ramach swojej oferty instytucjonalnej w USA.
Integracja umożliwia kwalifikowanym klientom handel na OKX przy utrzymaniu aktywów w regulowanym, zimnym custody BitGo, przy czym rozliczenia odbywają się w ramach obsługiwanego procesu instytucjonalnego.
Rozróżnienie „USA” ma znaczenie – nie należy zakładać, że każda jednostka regionalna OKX oferuje identyczne integracje custody, zakres produktów handlowych czy dostęp do instrumentów pochodnych.
Instytucje rozważające współpracę z OKX powinny każdorazowo weryfikować dostępność produktów, kwalifikowalność zabezpieczenia oraz zasady rozliczeń w odniesieniu do właściwej jurysdykcji i konkretnej umowy powierniczej.
W jaki sposób rozliczenia off-exchange ograniczają ryzyko kontrahenta?
Rozliczenia off-exchange odpowiadają na długotrwałe wyzwanie w instytucjonalnym handlu kryptowalutami: jak utrzymać dostęp do płynności giełdowej bez przekazywania całego portfela handlowego pod bezpośrednią opiekę giełdy.
Załóżmy, że firma tradingowa typu quant chce zawrzeć transakcje przy wykorzystaniu 1 mln USD w formie kryptowalutowego zabezpieczenia.
W klasycznym modelu przedpłaty (prefunding) firma mogłaby przelać całe 1 mln USD na konto giełdowe.W ramach kwalifikującej się struktury OES instytucja może utrzymywać aktywa u zewnętrznego depozytariusza, a jednocześnie otrzymać odpowiadający im limit handlowy lub uznany przez giełdę kredyt rozliczeniowy.
Skala uznanego limitu zależy od rodzaju kwalifikujących się aktywów, przyjętych współczynników zabezpieczenia, warunków umownych oraz limitów ryzyka.
Przykład: Handel przy 1 mln USD w zewnętrznej depozytowości
Rozważmy przykładową konfigurację z wykorzystaniem zatwierdzonego rozwiązania powierniczego.
<table> <thead> <tr><th>Etap</th><th>Przykład</th></tr> </thead> <tbody> <tr><td>Początkowe zabezpieczenie</td><td>1 000 000 USD zdeponowane u zewnętrznego depozytariusza</td></tr> <tr><td>Przyznany limit handlowy</td><td>Do 1 000 000 USD rozpoznane przy założeniu hipotetycznych warunków 1:1</td></tr> <tr><td>Aktywność handlowa</td><td>Transakcje spot lub instrumentami pochodnymi na powiązanej giełdzie</td></tr> <tr><td>Wynik rozliczenia</td><td>Powstaje zobowiązanie do rozliczenia 20 000 USD netto straty z handlu</td></tr> <tr><td>Proces rozliczenia</td><td>20 000 USD jest przekazywane lub rozliczane zgodnie z umową</td></tr> <tr><td>Pozostałe zabezpieczenie</td><td>Około 980 000 USD przed uwzględnieniem innych kosztów, ruchów rynkowych i korekt</td></tr> </tbody> </table>Instytucja może handlować bez konieczności przenoszenia całego zabezpieczenia w wysokości 1 mln USD do standardowej infrastruktury depozytowej giełdy.
Zamiast tego rozliczenie następuje w ramach uzgodnionej struktury depozytowej.
Może to ograniczyć koncentrację aktywów bezpośrednio utrzymywanych na giełdzie, przy zachowaniu dostępu do jej infrastruktury transakcyjnej.
Warto jednak zadać kluczowe pytanie:
Jeśli przy kolejnym rozliczeniu do zapłaty jest tylko 20 000 USD, czy oznacza to, że instytucja nie może stracić więcej niż 20 000 USD?
Nie.
Kwota rozliczenia odzwierciedla zobowiązania w konkretnym momencie. Nie stanowi z definicji limitu maksymalnej straty wynikającej z ruchów rynkowych, zmian wyceny zabezpieczenia, likwidacji pozycji, niedoborów w rozliczeniu ani innych zdarzeń kontraktowych.
Struktura OES może również zakładać podział obowiązków pomiędzy depozytariusza, giełdę i podmiot rozliczeniowy.
Oznacza to zmianę sposobu dystrybucji i zarządzania ryzykiem, a nie jego eliminację.
Z perspektywy instytucji przewagą jest rozdzielenie funkcji depozytowej i egzekucji zleceń, przy jednoczesnym zachowaniu jasnych zasad dotyczących rozliczeń, wykorzystania zabezpieczenia i procedur na wypadek niewypłacalności.
Co instytucje powinny porównać przed wyborem giełdy z rozliczaniem poza giełdą?
Liczba współpracujących depozytariuszy jest istotną daną, ale nie powinna być jedynym kryterium.
Instytucja, która codziennie handluje kontraktami futures, może mieć zupełnie inne potrzeby niż fundusz okresowo rebalansujący długoterminowy portfel kryptoaktywów.
Przed rozpoczęciem współpracy warto przeanalizować kilka kluczowych kwestii.
1. Który depozytariusz pasuje do obecnych procesów instytucji?
Firma tradingowa, która już korzysta z usług konkretnego depozytariusza, może preferować giełdę obsługującą tę relację.
Zmiana dostawcy usług depozytowych często oznacza modyfikacje infrastruktury portfeli, dodatkowe ścieżki akceptacyjne wewnątrz organizacji, nowe umowy prawne oraz dostosowanie kontroli operacyjnych.
To jeden z powodów, dla których Open Custody Network Bitget ma znaczenie: oferuje wiele obsługiwanych opcji depozytowych zamiast jednego, narzuconego z góry dostawcy.
2. Jak często następuje rozliczenie?
Częstotliwość rozliczeń wpływa na zarządzanie płynnością oraz ekspozycję operacyjną.
Część instytucji preferuje częste, z góry zaplanowane rozliczenia, inne stawiają na codzienną rekonsyliację albo mechanizmy uruchamiane po spełnieniu określonych warunków.
Udokumentowana sieć Bitget, przykładowo, obejmuje struktury rozliczeń co cztery godziny, co osiem godzin, dziennie oraz rozliczenia wyzwalane określonym poziomem straty.
Kluczowe jest, czy mechanizm rozliczeniowy jest spójny z profilem handlu instytucji, jej tolerancją ryzyka i potrzebami płynnościowymi.
3. Jakie aktywa i produkty są obsługiwane?
Nie każda struktura depozytowa dopuszcza te same rodzaje zabezpieczenia ani ten sam wachlarz produktów inwestycyjnych.
Instytucja może potrzebować zabezpieczenia w BTC i ETH, stablecoinów lub innych kwalifikowanych aktywów cyfrowych.
Równocześnie może oczekiwać dostępu do rynku spot z dźwignią, kontraktów perpetual futures czy dodatkowych produktów tradingowych.
Listy obsługiwanych aktywów oraz uprawnień transakcyjnych należy weryfikować dla konkretnego rozwiązania depozytowego, a nie domyślnie zakładać je na podstawie pełnej oferty produktowej giełdy.
4. Jakie są łączne koszty?
Ekonomia struktury OES wykracza poza standardowe prowizje transakcyjne.
Instytucje powinny przeanalizować opłaty depozytowe, prowizje za rozliczenia, koszty sieci (gas), haircuty na zabezpieczeniu, stawki finansowania oraz wszelkie dodatkowe opłaty za usługi.
W przypadku strategii wysokiej częstotliwości koszty rozliczeń i zarządzania zabezpieczeniem mogą mieć istotny wpływ na rentowność.
Dla funduszu utrzymującego duże salda przez dłuższy okres równie ważne będą koszty depozytu i finansowania.
5. Co się dzieje w razie niewypłacalności kontrahenta?
To być może najistotniejsze pytanie w całym procesie analizy.
Instytucje muszą wiedzieć, kto formalnie jest właścicielem lub dysponentem zabezpieczenia, czy aktywa są segregowane, co dzieje się w razie niewypłacalności giełdy lub depozytariusza oraz jak rozwiązywane są niezrealizowane zobowiązania.
Odpowiedzi zależą od treści umów depozytowych, właściwości lokalnego prawa, konstrukcji praw do zabezpieczenia i procedur rozliczeniowych.
Żadne porównanie funkcjonalności produktu nie zastąpi takiego przeglądu.
Podsumowanie
Rozliczanie poza giełdą zmienia sposób, w jaki instytucje podchodzą do handlu kryptowalutami. Bitget, Binance i OKX oferują różne ścieżki dostępu do płynności giełd przy jednoczesnym utrzymaniu kwalifikowanych aktywów w zewnętrznej depozytowości. Każde rozwiązanie ma swoje atuty, ale właściwy wybór zależy ostatecznie od potrzeb danej instytucji w zakresie depozytu, strategii handlowych i podejścia do zarządzania ryzykiem.
Wraz z dojrzewaniem rynku instytucjonalnego w krypto fokus przesuwa się z samej płynności i egzekucji zleceń na większą kontrolę nad tym, gdzie i w jaki sposób kapitał jest utrzymywany oraz wykorzystywany. Rozliczanie poza giełdą to ważny krok w tym kierunku – pozwala instytucjom na nowo zdefiniować relację między depozytem a handlem. A w szerszej perspektywie rodzi pytanie: dlaczego instytucje w ogóle miałyby wybierać między dostępem do płynności a kontrolą nad własnymi aktywami?
Zastrzeżenie: Niniejszy materiał ma wyłącznie charakter informacyjny i nie stanowi porady finansowej ani inwestycyjnej. Usługi depozytowe i rozliczeniowe podlegają wymogom kwalifikacyjnym, właściwym warunkom oraz ryzykom.