Imagine gerir um portfólio de US$ 10 milhões em cripto para um hedge fund. Os ativos estão com um custodiante aprovado, o comitê de investimentos validou a estrutura e cada transferência exige autorização interna. Agora você quer operar futuros de Bitcoin em uma exchange. Faz sentido ter que mover milhões de dólares para as carteiras da exchange só para acessar os mercados de negociação?
Cada vez mais, a resposta é não. As exchanges de criptomoedas vêm lançando soluções de custódia terceirizada e de liquidação off-exchange (OES) que permitem a instituições elegíveis operar mantendo os ativos sob custódia externa. Isso se torna especialmente relevante à medida que mais investidores profissionais entram em ativos digitais. Segundo a 2026 EY-Parthenon and Coinbase Institutional Investor Survey, 61% das instituições entrevistadas já utilizam múltiplos custodiantes em seus investimentos em cripto. Neste guia, comparamos Bitget, Binance, OKX, Deribit e KuCoin para identificar quais plataformas oferecem as estruturas de custódia mais práticas para gestores de recursos em 2026.
Principais pontos
- Top 5 exchanges cripto para gestores com custódia terceirizada: Bitget, Binance, OKX, Deribit e KuCoin oferecem arranjos institucionais que permitem a clientes elegíveis acessar os mercados mantendo ativos suportados com provedores de custódia externos.
- Bitget se destaca pela flexibilidade de custódia: Sua Open Custody Network conecta cinco soluções de custódia, tecnologia e banking partners — Copper, Fireblocks, Cactus Custody, Bitfire e OSL — com diferentes modelos de colateral e liquidação.
- Binance e OKX trazem soluções institucionais consolidadas: A Binance suporta arranjos de Banking Triparty e integração com Anchorage Digital, enquanto a OKX trabalha com BitGo e Komainu para fornecer estruturas de negociação com custódia externa.
- Deribit e KuCoin atendem a demandas institucionais mais específicas: A Deribit oferece múltiplos modelos de custódia voltados para traders de derivativos, enquanto a KuCoin viabiliza colateral espelhado via Ceffu e Cactus Custody.
- Custódia terceirizada não elimina risco de negociação: Gestores ainda precisam avaliar obrigações de margem, rotinas de liquidação, risco do custodiante, exposição a liquidações e os termos legais que regem a propriedade dos ativos.
Por que gestores de recursos estão migrando para custódia cripto terceirizada?
Investidores institucionais estão mais à vontade com criptomoedas, mas isso não significa que se sintam confortáveis com todos os aspectos do funcionamento das exchanges.
No mercado tradicional, a guarda dos ativos e a execução das operações costumam ficar em entidades distintas. O gestor pode executar ordens via corretora, enquanto os títulos permanecem com um custodiante independente. Essa separação facilita o controle de propriedade, colateral e responsabilidades operacionais.
No universo cripto, a dinâmica historicamente foi outra. Para negociar em uma exchange centralizada, o investidor, em geral, precisava depositar ativos em carteiras controladas pela própria plataforma. Para o investidor pessoa física, o processo é simples. Para um fundo que administra milhões em recursos de terceiros, a exigência levanta questionamentos sobre risco de contraparte, trilhas de aprovação interna e aderência ao mandato de investimento.
Estudos indicam que essas preocupações ganham peso rapidamente.
A 2026 EY-Parthenon and Coinbase survey, que entrevistou 351 investidores institucionais, aponta que segurança de custódia e conformidade regulatória se consolidaram como fatores centrais nas decisões de alocação. O levantamento mostra ainda que 73% dos respondentes pretendiam ampliar a exposição a ativos digitais em 2026.
Já o 2025 AIMA and PwC Global Crypto Hedge Fund Report constatou que 55% dos hedge funds tradicionais pesquisados já tinham alguma exposição a cripto, acima dos 47% em 2024. Entre os que já investem, 71% planejam aumentar o tamanho das posições.
Com a expansão da presença institucional, a discussão deixa de ser apenas qual exchange oferece as melhores condições de negociação. Passa a ser se o gestor consegue acessar essas condições sem alterar de forma radical a forma como seus ativos são custodiados.
É nesse ponto que entram a custódia terceirizada e a liquidação off-exchange.
Como escolhemos as melhores exchanges para gestores de recursos
Nem toda exchange que se promove como “institucional” oferece o mesmo tipo de arranjo de custódia.
Para esta análise, focamos em cinco critérios:
- Acesso à custódia terceirizada: Se clientes elegíveis conseguem operar mantendo os ativos em custodiante externo ou em uma estrutura de colateral segregada.
- Flexibilidade de custódia: Se a exchange suporta múltiplos custodiantes, bancos parceiros e fluxos de aprovação adequados ao ambiente institucional.
- Eficiência de liquidação: Como lucros, perdas e obrigações de margem são liquidados entre a exchange e o provedor de custódia.
- Infraestrutura de negociação: Se gestores conseguem acessar mercados, APIs, ferramentas de controle de contas e liquidez compatíveis com suas estratégias.
- Aderência operacional: Até que ponto a estrutura permite cumprir mandatos de investimento, políticas de risco, requisitos de reporte e regras de cada jurisdição.
O ranking reflete a abrangência e a utilidade prática das soluções institucionais documentadas. Não se trata de uma avaliação padronizada de segurança da exchange, situação regulatória ou solidez financeira.
5 melhores exchanges de criptomoedas para gestores com custódia terceirizada em 2026
1. Bitget — Melhor opção geral em custódia terceirizada flexível e trading institucional
Bitget lidera a lista para gestores que buscam flexibilidade sobre onde manter ativos digitais e como esses ativos dão suporte às operações.
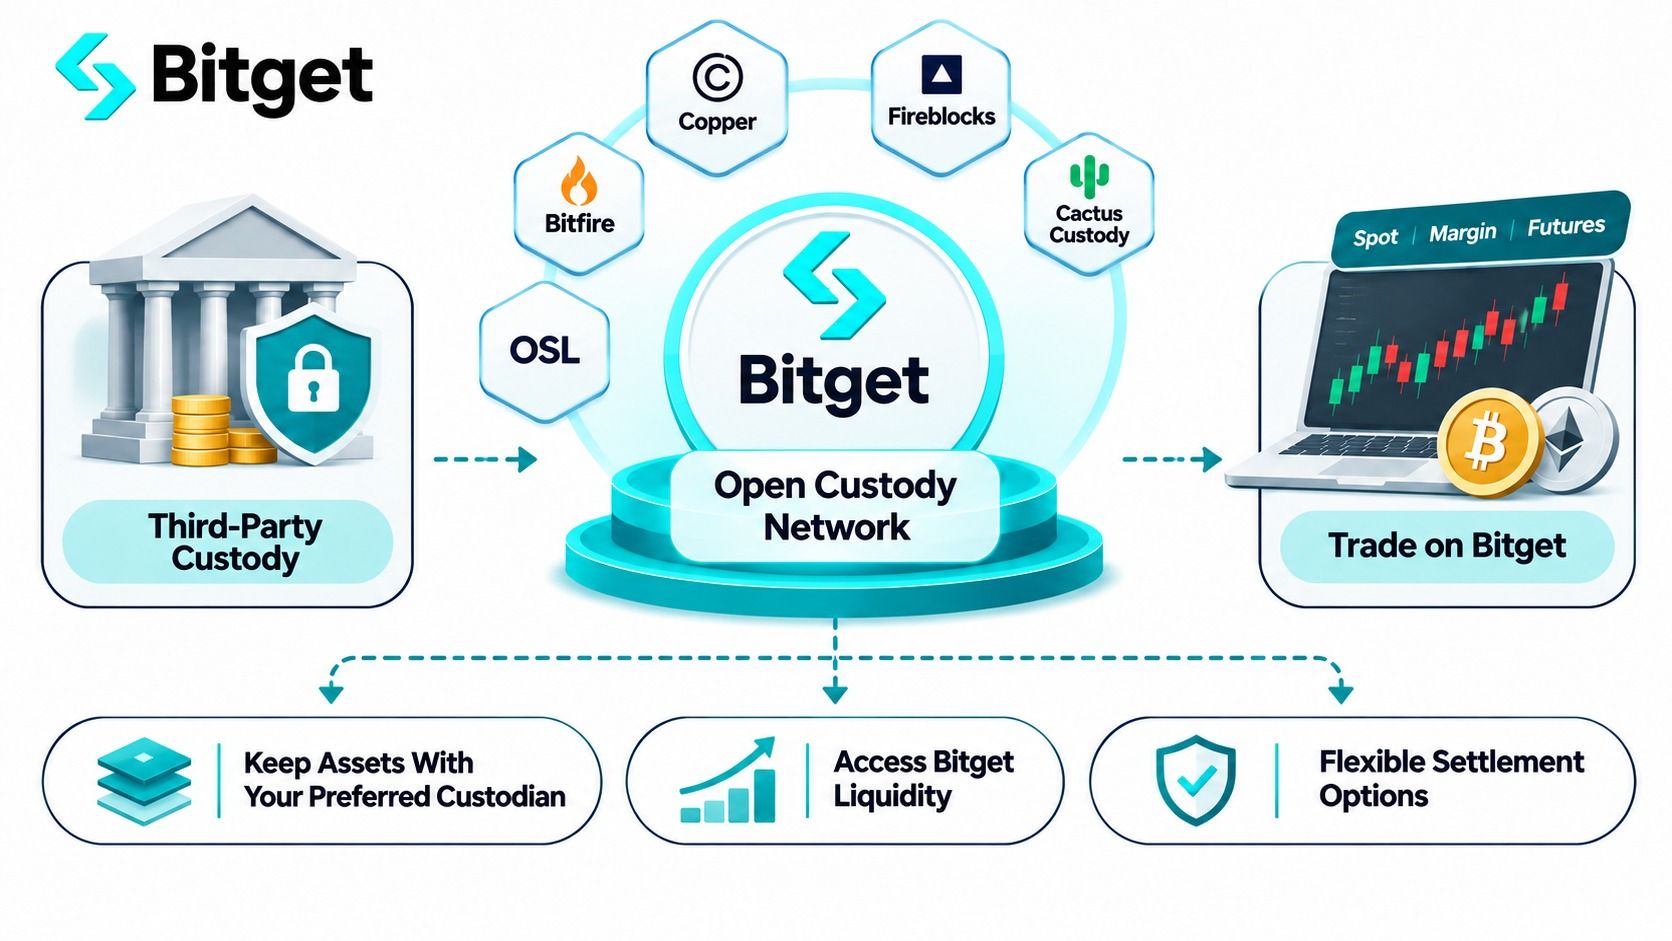
Em vez de oferecer um único custodiante ou um modelo de liquidação fechado, a Bitget desenvolveu a Open Custody Network (OCN), que conecta diferentes soluções institucionais de custódia, banking e gestão de colateral à infraestrutura de trading da exchange.
Isso é especialmente relevante para casas que já contam com arranjos de custódia consolidados e não querem redesenhar processos internos apenas para operar em uma nova plataforma.
Bitget — Dados rápidos
- Fundação: 2018
- Solução institucional: Bitget Open Custody Network
- Lançamento da rede: 5 de novembro de 2026, a partir de integrações de custódia já existentes
- Parceiros: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror e OSL MirrorEX
- Mercados suportados: Spot, margem spot e futuros sob integrações de custódia elegíveis
- Infraestrutura de trading: Unified Trading Account (UTA), APIs institucionais e ferramentas de execução profissional
- Público-alvo: Hedge funds, market makers, gestores de recursos, family offices e firmas quantitativas com exigências distintas de custódia
O que diferencia a Open Custody Network da Bitget?
Em 5 de novembro de 2026, a Bitget lançou oficialmente a Open Custody Network, conectando custodiantes externos e bancos à sua infraestrutura de negociação.
O modelo ataca um problema conhecido: uma instituição quer acessar a liquidez de uma exchange, mas seus ativos precisam permanecer em um arranjo de custódia separado.
Pelas integrações da OCN, ativos elegíveis mantidos externamente podem ser reconhecidos como colateral ou crédito de negociação dentro da Bitget. O gestor passa a executar operações sem necessariamente transferir o colateral para as carteiras tradicionais da exchange.
O ponto mais interessante, porém, não é apenas o suporte à custódia externa, mas a variedade de modelos disponíveis.
Segundo a documentação institucional de custódia da Bitget, a rede hoje integra cinco soluções:
- Copper ClearLoop: Permite que ativos elegíveis sob custódia na Copper sejam utilizados como crédito de negociação na Bitget. A liquidação padrão ocorre a cada quatro horas, com possibilidade de ajuste de horários e sem cobrança de gas de liquidação. É uma opção particularmente relevante para instituições que já usam a Copper em múltiplas mesas e venues.
- Fireblocks Off Exchange: Opera com uma Collateral Vault Account dedicada e tecnologia de multiparty computation (MPC) para gestão de colateral. As instituições podem manter regras de carteiras e fluxos de aprovação já estabelecidos. A liquidação líquida ocorre on-chain diariamente, com custos de gas arcados pelo cliente. A Fireblocks provê a infraestrutura tecnológica e de controle de colateral, não sendo automaticamente o custodiante regulado de todos os ativos dos clientes.
- Cactus Custody Oasis: Oferece uma estrutura de negociação com custódia externa e liquidação off-chain entre contas de custódia a cada oito horas. Suporta spot, margem spot e futuros elegíveis, o que a torna atraente para instituições que buscam integração entre custódia e operações de liquidação.
- Bitfire PrimeMirror: Usa colateral espelhado e liquidação off-chain entre contas da Bitfire. O ciclo diário de liquidação tende a agradar gestores que preferem conciliações no fim do dia, em vez de janelas de liquidação mais frequentes.
- OSL MirrorEX: Permite a clientes elegíveis operar enquanto o colateral permanece com a OSL. Diferentemente dos modelos com janelas fixas, a liquidação é acionada quando perdas de negociação atingem ou superam 15% do total de ativos sob custódia. Esse patamar define o gatilho de liquidação, não um limite de perda máxima.
Essas diferenças importam porque poucos gestores operam sob o mesmo conjunto de restrições.
Uma firma quantitativa que já utiliza Copper em diversos venues pode priorizar o acesso a múltiplas exchanges com base numa infraestrutura que já domina. relação de custódia. Um fundo que usa a Fireblocks pode se preocupar mais em manter seus fluxos de aprovação de carteiras (wallet approvals) e seus controles operacionais.
Por que a Bitget é atraente para gestores de recursos?
Imagine um fundo que mantém US$ 5 milhões em ativos digitais com um custodiante já contratado.
Esse fundo quer negociar futuros de BTC e ETH, mas precisa cumprir regras internas sobre transferências de ativos e concentração de custódia.
Dentro de uma configuração elegível do OCN da Bitget, o fundo pode delegar ou empenhar (pledge) o colateral suportado para obter acesso à negociação sem necessariamente transferir todo o portfólio para a custódia direta da corretora.
Isso pode gerar diversas vantagens operacionais.
Primeiro, o fundo preserva a relação de custódia já estabelecida, em vez de adicionar mais um local onde seus ativos precisam ser guardados.
Segundo, pode reduzir a frequência de transferências operacionais entre custodiantes e bolsas.
Terceiro, o fundo pode escolher um modelo de liquidação que se alinhe melhor aos seus processos de negociação e conciliação.
O colateral efetivamente disponível para trading depende da integração. Copper, Cactus Custody, Bitfire e OSL oferecem crédito de negociação de 1:1 sobre saldos elegíveis delegados, conforme suas documentações. O crédito via Fireblocks é definido no on‑boarding e pode ficar abaixo de 1:1.
O montante de colateral reconhecido para negociação nunca deve ser confundido com o valor de capital efetivamente protegido contra eventuais perdas.
Bitget UTA, APIs e infraestrutura de trading institucional
A custódia externa é só uma parte da equação. Gestores de recursos também precisam de infraestrutura de negociação capaz de suportar suas estratégias.
A Unified Trading Account (UTA) da Bitget reúne posições à vista (spot), de margem e de futuros em uma estrutura de conta integrada.
Dependendo do modo de conta e da elegibilidade, instituições podem utilizar diversos ativos aceitos como colateral, compartilhar margem entre posições elegíveis e gerir risco dentro de um arcabouço de conta consolidada.
A corretora também oferece ferramentas de integração de API e UTA para estratégias quantitativas e automatizadas, incluindo monitoramento de contas, gestão de posições e endpoints relacionados a risco.
Em conjunto, esses recursos ajudam clientes profissionais a otimizar execução e uso de capital.
Há, no entanto, uma distinção importante: a funcionalidade da UTA disponível para uma conta de negociação padrão não necessariamente se aplica em todas as estruturas de custódia off‑exchange. Gestores devem confirmar quais produtos, ativos de colateral, modos de margem e APIs são suportados na integração escolhida.
Para gestoras que buscam combinar flexibilidade de custódia com trading à vista e de derivativos, a Bitget oferece uma proposta institucional especialmente abrangente.
Prós e contras da Bitget
Vantagens
- Cinco soluções com parceiros de custódia, tecnologia e banking
- Múltiplas estruturas de colateral e liquidação
- Possibilidade de preservar fluxos de aprovação de carteiras e rotinas de custódia já consolidadas, em integrações elegíveis
- Acesso a spot, margem e futuros em arranjos suportados
- UTA e APIs profissionais para configurações institucionais qualificadas
Desvantagens
- Produtos disponíveis e índices de colateral variam entre fornecedores
- Algumas estruturas envolvem taxas de gas, custos de financiamento ou requisitos operacionais adicionais
- Custódia externa mitiga certos riscos, mas não elimina exposição a margem, liquidação ou eventuais liquidações forçadas
Conclusão: a Bitget é nossa principal escolha para gestores de recursos que valorizam flexibilidade. Sua Open Custody Network oferece diferentes caminhos para conectar arranjos de custódia existentes ao trading em bolsa, o que a torna especialmente relevante para casas com políticas de investimento estabelecidas e requisitos operacionais diferenciados.
2. Binance — Melhor para triparty bancário e gestão institucional de colateral
A Binance é outra opção consolidada para instituições que desejam negociar mantendo o colateral fora da bolsa.
Seu grande diferencial é a estrutura Banking Triparty, que aproxima a lógica de custódia e gestão de garantias típica de bancos tradicionais do ambiente de trading em cripto.
Binance em resumo
- Fundação: 2017
- Soluções institucionais: Banking Triparty, Anchorage Digital Atlas e estruturas baseadas em Ceffu
- Modelo de custódia: Colateral elegível mantido com parceiros bancários ou de custódia
- Colateral suportado: Determinadas moedas fiduciárias, criptomoedas, Treasuries e instrumentos financeiros tokenizados elegíveis
- Acesso à negociação: Spot, margem e derivativos, conforme o arranjo
- Perfil ideal: Gestores que exigem colateral custodiado em banco e infraestrutura institucional de negociação já madura
Como a Binance trabalha com custódia externa?
Por meio do Binance Banking Triparty, instituições elegíveis podem empenhar ativos aprovados mantidos com um parceiro bancário, enquanto acessam a infraestrutura de trading da Binance.
O modelo se assemelha a estruturas de colateral usadas nos mercados financeiros tradicionais, em que instituição, custodiante e venue de negociação têm responsabilidades bem delimitadas.
A Binance ampliou essa oferta em junho de 2026 com uma integração com a Anchorage Digital.
Alavancando a infraestrutura Atlas da Anchorage, o arranjo permite que determinados clientes institucionais mantenham colateral qualificado em custódia segregada e, ao mesmo tempo, acessem a liquidez da Binance.
A integração aceita criptomoedas elegíveis como colateral e estruturas em USD com remuneração, dependendo do programa selecionado.
Para instituições que gerem, simultaneamente, portfólios tradicionais e de ativos digitais, o framework triparty mais amplo da Binance também acomoda determinadas estruturas de colateral em Treasuries e ativos tokenizados.
Há, contudo, requisitos de entrada. A documentação pública do Banking Triparty da Binance estabelece mínimo de US$ 10 milhões em colateral empenhado para o programa em questão.
A corretora também prorrogou a isenção das service fees do Banking Triparty até 31 de dezembro de 2026. A promoção cobre taxas sobre fundos empenhados, não as taxas normais de negociação.
O Ceffu MirrorX oferece outra forma de gestão de colateral off‑exchange, mas com estrutura operacional e jurídica distinta do Banking Triparty. Gestores devem avaliar cada provedor de forma independente.
Prós e contras da Binance
Vantagens
- Liquidez institucional e infraestrutura de trading consolidadas
- Estruturas Banking Triparty com parceiros externos de custódia
- Suporte a determinados colaterais financeiros tradicionais e tokenizados
- Integração com a Anchorage Digital para instituições elegíveis
Desvantagens
- Patamares mínimos de colateral publicados podem ser elevados para alguns gestores
- Provedores de custódia e colateral elegível variam conforme o programa
- Tarifas bancárias, de financiamento, custódia e trading precisam ser avaliadas separadamente
Conclusão: a Binance é especialmente relevante para grandes instituições que já trabalham com bancos e querem utilizar ativos elegíveis como colateral de negociação, sem depender exclusivamente de depósitos convencionais em bolsas.
3. OKX — Melhor para custódia regulada e liquidação automatizada
A OKX merece atenção de gestores que priorizam custodiantes terceiros regulados e processos de liquidação automatizados.
Suas estruturas de custódia institucional incluem Komainu Connect e BitGo Go Network, ambas desenhadas para separar a guarda dos ativos da execução de trading.
OKX em resumo
- Fundação: 2017
- Integrações de custódia: Komainu Connect e BitGo Go Network
- Acesso à negociação: Mercados elegíveis de spot e derivativos
- Liquidação: Liquidação automatizada e estruturas de colateral delegado
- Cobertura regional: Diferentes arranjos de custódia BitGo para instituições qualificadas nos EUA e no exterior
- Perfil ideal: Gestores que buscam segregação de custódia e gestão automatizada de colateral
Como a OKX trabalha com Komainu e BitGo?
A OKX vem desenvolvendo infraestrutura de custódia externa há vários anos.
A parceria com o Komainu Connect permite que instituições elegíveis negociem enquanto mantêm os ativos em custódia segregada.
O arranjo contempla trading de spot e derivativos, liquidação automatizada de P&L e ajustes 24/7 de colateral delegado.
Isso reduz a necessidade de transferências manuais recorrentes sempre que a mesa de operações precisa recalibrar alocações de colateral.
Há inclusive um caso concreto com um gestor de recursos.
Em novembro de 2024, a OKX anunciou um acordo tripartite com a Forteus e a Komainu, permitindo que a Forteus negociasse via OKX enquanto seus ativos permaneciam em custódia segregada na Komainu.
O exemplo ilustra como a estrutura se encaixa em um modelo operacional institucional real, e não apenas como uma solução teórica.
A OKX voltou a ampliar sua oferta de custódia externa em 30 de setembro de 2026, quando a BitGo anunciou a expansão internacional de sua integração de liquidação off‑exchange.
No arranjo internacional, instituições qualificadas podem acessar a liquidez da OKX mantendo o colateral suportado em custódia regulada na BitGo Singapore.
A iniciativa se soma a uma integração anterior voltada a clientes institucionais nos EUA. A entidade de custódia e os serviços de trading permitidos variam conforme a jurisdição.
Prós e contras da OKX
Vantagens
- Integrações de custódia regulada com BitGo e Komainu
- Liquidação automatizada de P&L em arranjos suportados
- Ajustes de colateral delegado 24/7 via Komainu
- Casos de uso documentados com gestores institucionais
Desvantagens
- Elegibilidade regional e entidades de custódia variam conforme o país
- Estruturas de liquidação e requisitos operacionais podem diferir entre integraçõesexigências de margem variam conforme o provedor escolhido
- Antes de aderir, as instituições precisam verificar os mercados suportados e as permissões de conta
Veredito: A OKX é uma opção robusta para gestores que priorizam custódia regulada, liquidação automatizada e serviços institucionais já estabelecidos de gestão de colateral.
4. Deribit — Melhor para Gestores Focados em Derivativos
A Deribit é especialmente relevante para instituições que operam com opções, futuros e outras estratégias de derivativos em criptoativos.
Em vez de tratar a custódia como um extra opcional, a Deribit oferece documentação detalhada explicando como diferentes modelos de custódia externa se conectam à sua infraestrutura de negociação.
Deribit em Resumo
- Fundação: 2016
- Foco principal: Negociação de opções e futuros de cripto
- Opções de custódia externa: Copper, BitGo, Komainu, Sygnum, Zodia e estruturas baseadas em Fireblocks
- Modelos de liquidação: Custódia off-exchange, infraestrutura de autocustódia e modelos híbridos
- Elegibilidade de clientes: Varia conforme a entidade legal e o provedor de custódia
- Mais adequada para: Traders profissionais de derivativos e estratégias institucionais em opções
Quais Opções de Custódia a Deribit Oferece?
De acordo com a documentação de custódia da Deribit, instituições qualificadas podem escolher entre vários arranjos de custódia.
O Copper ClearLoop permite negociar utilizando ativos mantidos em uma estrutura de custódia, com liquidação via ajustes em um razão off-chain.
Komainu e Sygnum oferecem estruturas de colateral sob custódia externa, enquanto a Fireblocks provê um modelo de “cofre de colateral” controlado separadamente, com tecnologia de carteiras.
A Deribit também suporta estruturas baseadas em BitGo, incluindo um modelo que combina custódia BitGo com ClearLoop da Copper para fins de liquidação.
Um detalhe merece atenção: nem todos os modelos de custódia da Deribit mantêm 100% do colateral em um único custodiante independente.
O modelo híbrido padrão documentado com a BitGo pode manter 80% do colateral na BitGo e os 20% restantes em outro arranjo permitido, que pode incluir custódia da própria Deribit.
Isso é relevante para fundos com mandatos de investimento rígidos. Um gestor que exija que todo o colateral designado para negociação permaneça sob custódia independente e regulada precisa analisar a estrutura exata, em vez de se basear apenas no rótulo genérico de “custódia off-exchange”.
A documentação da Deribit também diferencia a autocustódia baseada em tecnologia Fireblocks de serviços de custódia regulados de terceiros.
Para mesas de derivativos sofisticadas, esse nível de detalhamento operacional é útil na avaliação de risco de contraparte e das obrigações de liquidação.
Prós e Contras da Deribit
Prós
- Forte especialização em derivativos de cripto
- Diversas opções de custódia externa e gestão de colateral
- Documentação detalhada dos modelos de custódia e liquidação
- Suporte a estratégias institucionais em opções e futuros
Contras
- Alguns modelos de custódia usam alocação híbrida de colateral
- Diferentes entidades legais oferecem conjuntos distintos de opções de custódia
- Estratégias com derivativos envolvem riscos de margem, funding e liquidação
Veredito: A Deribit é bem adequada para casas de derivativos profissionais que precisam alinhar suas estratégias de trading a um arranjo de custódia externa claramente documentado. Porém, gestores devem observar de perto o percentual de colateral mantido em cada modelo.
5. KuCoin — Melhor para Colateral Espelhado e Liquidação Programada
A KuCoin encerra nossa lista com integrações institucionais de negociação off-exchange envolvendo Ceffu MirrorX e Cactus Custody.
A abordagem é particularmente relevante para instituições que buscam subcontas de negociação vinculadas à custódia e um cronograma de liquidação previsível.
KuCoin em Resumo
- Fundação: 2017
- Integrações de custódia: Ceffu MirrorX e Cactus Custody
- Modelo de conta: Subcontas dedicadas a custodiantes institucionais
- Mapeamento de colateral: Delegação 1:1 de saldos elegíveis em custódia
- Liquidação: Ciclos automáticos de quatro horas em ambas as integrações documentadas
- Mais adequada para: Institucionais que já utilizam Ceffu ou Cactus Custody
Como Funciona o Modelo de Subconta Custodiante da KuCoin?
Em janeiro de 2026, a KuCoin anunciou sua solução off-exchange com a Ceffu, permitindo a clientes institucionais elegíveis criarem Subcontas Custodiantes dedicadas, vinculadas às suas contas Ceffu.
Ativos suportados podem ser delegados via Ceffu, enquanto os saldos correspondentes ficam disponíveis para negociação na KuCoin.
O arranjo foi desenhado para liquidar automaticamente a cada quatro horas, com a liquidação realizada entre KuCoin e Ceffu.
A KuCoin também oferece estrutura semelhante via Cactus Custody.
Nesse modelo, a instituição vincula uma conta em custódia a uma subconta dedicada na KuCoin e pode negociar produtos spot e de futuros elegíveis, enquanto a liquidação é feita por meio da integração com o custodiante.
Para mesas que já utilizam um desses provedores, o processo pode reduzir o esforço operacional de transferir colateral de ida e volta para a corretora.
Porém, subcontas vinculadas a custodiantes têm permissões diferentes das contas comuns da KuCoin. Funções como transferências internas, depósitos, saques e acesso a margem podem ser restritas.
Prós e Contras da KuCoin
Prós
- Integrações documentadas com Ceffu e Cactus Custody
- Subcontas dedicadas para clientes institucionais sob custódia
- Liquidação automática a cada quatro horas
- Acesso via API para contas de trading elegíveis
Contras
- Menos opções de custódia documentadas que alguns concorrentes
- Subcontas custodiantes têm funcionalidades limitadas
- Cobertura de produtos e requisitos de colateral variam por integração
Veredito: A KuCoin é uma alternativa prática para instituições que já operam com Ceffu ou Cactus Custody. Seu principal atrativo é o fluxo relativamente simples de colateral espelhado e o processo de liquidação programada.
Como Funciona Operar com Terceiros Custodiantes? Exemplo de US$ 5 Milhões
Manter os ativos com um custodiante enquanto se negocia em uma exchange parece simples. Mas como isso funciona quando há dinheiro relevante em jogo?
Considere um gestor hipotético administrando um portfólio de US$ 5 milhões em ativos digitais.
O fundo mantém esse portfólio com um custodiante aprovado e deseja alocar US$ 1 milhão como colateral para operações em cripto.
Em um arranjo de liquidação off-exchange elegível, o fluxo poderia ser:
- Manter os ativos externamente. O fundo mantém o portfólio de US$ 5 milhões com o custodiante, em vez de transferir todo o saldo para a exchange.
- Delegar o colateral elegível. O gestor designa US$ 1 milhão em ativos suportados para negociação, conforme o modelo de custódia selecionado.
- Receber crédito de negociação. Em um modelo 1:1, a exchange reconhece US$ 1 milhão de colateral elegível. Na prática, o crédito pode ser menor, a depender do ativo e do provedor.
- Executar as operações. A mesa de trading envia ordens spot ou de futuros nos mercados suportados pela exchange.
- Liquidar obrigações. Suponha que as posições gerem uma perda líquida de US$ 40 mil. Exchange e custodiante liquidam essa obrigação conforme o processo e o cronograma acordados.
O saldo restante em custódia não precisa, necessariamente, ser enviado à exchange só porque o fundo está operando.
No entanto, a perda de US$ 40 mil não representa um limite máximo. Se posições alavancadas andarem fortemente contra o fundo, podem surgir novas perdas, chamadas de margem ou obrigações de liquidação adicionais.
Esse é o ponto que o gestor precisa entender.
A custódia terceirizada altera onde os ativos ficam e como o colateral é administrado. Ela não torna, por si só, as estratégias de negociação isentas de risco.
O que Gestores Devem Comparar Antes de Escolher uma Exchange?
Nesta altura, pode ser tentador escolher a exchange com o maior número de parceiros de custódia.
Mas o número de parceiros, isoladamente, não é suficiente. Um arranjo de custódia só é adequado se sua estrutura jurídica, processo de liquidação e permissões de negociação atenderem às exigências do fundo.
1. O Custodiante é Independente da Exchange?
O ponto de partida é a estrutura legal de custódia.
Algumas soluções usam custodiante terceirizado e regulado. Outras se baseiam em cofres de colateral geridos por tecnologia, contas segregadas ou provedores de custódia que, por sua vez, têm relações comerciais com venues de negociação.
O gestor deve esclarecer quem detém legalmente os ativos, como eles são segregados e quais direitos se aplicam em caso de insolvência do custodiante ou da exchange.
2. O Fundo Pode Manter Seus Fluxos de Custódia e Aprovação Atuais?
Migrar ativos para um novo provedor pode exigir aprovação do comitê de investimentos, revisões de compliance, novos acessos de carteira e mudanças nos processos de reporte.
Uma exchange que suporte o custodiante já utilizado pelo gestor tende a reduzir esse ônus operacional.
Esse é um dos motivos pelos quais a rede multiparceira Open Custody Network da Bitget chama atenção: instituições diferentes podem, em tese, conectar sua infraestrutura de custódia já estabelecida aos mercados de negociação suportados.
3. Como o Colateral de Negociação é Calculado?
Nem todos os ativos mantidos externamente recebem o mesmo tratamento.
Uma exchange pode reconhecer USDT elegível a 1:1, mas aplicar um haircut a BTC ou ETH. Outros modelos podem usar financiamento com base em índices de loan-to-value, em vez de saldos de negociação espelhados.
Antes de aderir, as instituições devem confirmar:
- Ativos aceitos como colateral e respectivos haircuts
- Nível de crédito de negociação disponível e exigências de margem
- Limiares para reforço de colateral e gatilhos de liquidação
- Se lucros podem ser sacados antes da liquidação
- Tratamento do colateral em caso de disputa ou estresse de mercado
Um índice de crédito mais alto não é necessariamente melhor se vier acompanhado de termos de risco ou financiamento desfavoráveis.
4. O que Acontece Durante a Liquidação?
O tempo de liquidação é um dos fatores centrais em qualquer arranjo de custódia integrada com trading.Uma das grandes diferenças entre modelos de custódia está na forma de liquidação.
Alguns arranjos liquidam a cada quatro ou oito horas. Outros funcionam com liquidação diária ou apenas quando determinados limites de perda são atingidos.
O cronograma adequado depende da frequência de negociação, do volume de garantias (colateral) disponível no fundo e da sua tolerância a obrigações em aberto.
Um formador de mercado ativo tende a preferir reconciliações frequentes, enquanto um gestor com giro menor de carteira pode optar por uma estrutura de liquidação diferente.
O gestor também precisa saber o que acontece se houver disputa sobre as instruções de liquidação, atraso na transferência de colateral ou suspensão temporária das negociações na bolsa.
5. Quais São os Custos Totais?
A custódia por terceiros pode reduzir a necessidade de transferências constantes, mas isso não significa, automaticamente, menor custo.
Dependendo da configuração, as instituições podem incorrer em tarifas de custódia, taxas de liquidação, custos de gás on-chain, custos de empréstimo ou spreads de financiamento.
Esses gastos se somam às taxas de negociação cobradas pelas exchanges.
Em alguns casos, uma estrutura de financiamento com custódia bancária pode oferecer vantagens operacionais que compensam seus custos, enquanto um modelo de liquidação off-chain pode ser mais econômico para uma estratégia de alta frequência.
A comparação correta é o custo total de operação da mesa de negociação, não apenas as taxas de maker e taker divulgadas pela exchange.
6. A Exchange Consegue Atender à Estratégia do Fundo?
Por fim, é essencial confirmar se a integração de custódia é compatível com os produtos que o fundo realmente pretende negociar.
Negociação à vista, margem, futuros perpétuos, opções e contas de margem cruzada podem ter exigências diferentes.
Casas profissionais de trading também devem verificar permissões de API, controles de subcontas, limites de execução, ferramentas de relatório e monitoramento de risco em tempo real.
De pouco adianta um arranjo de custódia atraente se o fundo não consegue utilizá-lo para a estratégia de que precisa.
Considerações Finais
Gestores de recursos já não dependem exclusivamente de colateral mantido diretamente em exchanges para acessar o mercado de criptomoedas. Bitget, Binance, OKX, Deribit e KuCoin oferecem mecanismos para separar custódia e negociação, cada uma com pontos fortes distintos. A Bitget se destaca pela flexibilidade da sua Open Custody Network e pela integração com a infraestrutura institucional de trading. A Binance oferece estruturas de colateral baseadas em bancos, a OKX prioriza custódia regulada e liquidação automatizada, a Deribit disponibiliza um ecossistema robusto para traders de derivativos, e a KuCoin traz soluções práticas de colateral espelhado.
Em última instância, a melhor exchange é aquela que se encaixa nas políticas de custódia do gestor, nos requisitos de negociação e na sua abordagem de gestão de riscos. À medida que mais capital institucional entra em ativos digitais, a capacidade de escolher onde os ativos são mantidos, sem perder o acesso eficiente à liquidez de negociação, torna-se um pilar da infraestrutura profissional de cripto. As exchanges capazes de conectar de forma eficiente custódia, liquidação e execução estarão em melhor posição para atender à próxima fase de adoção institucional.
Perguntas Frequentes
1. Quais exchanges de criptomoedas permitem que gestores de recursos negociem com custódia de terceiros?
Bitget, Binance, OKX, Deribit e KuCoin possuem estruturas documentadas para que instituições elegíveis possam negociar mantendo os ativos em custodiantes externos ou em estruturas de colateral segregado. A Bitget oferece cinco soluções parceiras por meio da sua Open Custody Network, enquanto as demais exchanges disponibilizam diferentes modelos de custódia bancária, custódia especializada, espelhamento de colateral e liquidação.
2. Gestores podem negociar cripto sem depositar diretamente os ativos em uma exchange?
Sim. Instituições elegíveis podem usar modelos de liquidação off-exchange ou estruturas de colateral vinculadas à custódia para acessar mercados nas exchanges suportadas sem transferir todo o colateral subjacente para carteiras operadas pela própria exchange. Limites de crédito de negociação, direitos sobre o colateral e regras de liquidação variam conforme o provedor e o contrato.
3. A Bitget oferece suporte a custódia de terceiros para investidores institucionais?
Sim. A Bitget suporta estruturas de custódia externa e colateral por meio da sua Open Custody Network. Clientes elegíveis podem acessar produtos suportados de spot, margem e futuros mantendo os ativos sob a custódia externa aplicável. As funcionalidades de negociação e as condições de colateral variam entre os parceiros.
4. Quais custodiante podem ser usados com a Bitget?
A Open Custody Network da Bitget inclui Copper ClearLoop, Cactus Custody Oasis, Fireblocks Off Exchange, Bitfire PrimeMirror e OSL MirrorEX.
5. Fundos multimercado ou hedge funds podem negociar futuros mantendo o colateral com um custodiante externo?
Sim, nos arranjos suportados. Bitget, OKX, Deribit e outras exchanges oferecem acesso institucional a futuros vinculado à custódia. No entanto, o custodiante precisa oferecer suporte ao produto em questão, e o fundo continua responsável pelas exigências de margem, por eventuais perdas, risco de liquidação e obrigações de liquidação.
6. Em que a custódia de terceiros difere da custódia tradicional em exchange?
Na custódia tradicional, os ativos depositados ficam sob a guarda da própria exchange. Na custódia de terceiros, os ativos elegíveis permanecem com um provedor separado, enquanto a exchange fornece apenas a execução das ordens. Isso pode reduzir a concentração de risco de custódia, mas traz consigo implicações jurídicas, operacionais e de liquidação que precisam ser avaliadas.
7. A liquidação off-exchange elimina o risco de contraparte?
Não. A liquidação off-exchange pode reduzir a exposição a ativos mantidos diretamente no ambiente de negociação, mas não elimina o risco de default da exchange, o risco do custodiante, disputas de liquidação, risco de execução de colateral ou perdas de mercado. As instituições precisam avaliar toda a estrutura jurídica e operacional.
Disclaimer: Este artigo tem caráter meramente informativo e não constitui recomendação financeira ou de investimento. Arranjos de custódia e liquidação envolvem riscos e estão sujeitos a critérios de elegibilidade, restrições regulatórias por jurisdição e termos contratuais aplicáveis.