
Para traders institucionais de cripto, a execução é só metade da história. Onde o colateral é mantido, quem o controla e como a liquidação ocorre pode ser tão crucial quanto liquidez ou taxas de negociação. Fundos hedge, market makers e gestores de recursos precisam de capital relevante pronto para operar, mas transferir esse capital diretamente para a exchange aumenta a exposição à contraparte e adiciona risco operacional.
A liquidação off-exchange (OES) surge como alternativa: instituições negociam em exchanges compatíveis mantendo o colateral elegível em um custodiante externo. Em 2026, Bitget, Binance e OKX oferecem soluções institucionais baseadas nesse conceito, com diferenças de parceiros de custódia e de estrutura de liquidação. A Bitget ampliou sua Open Custody Network para abranger múltiplos arranjos de custódia e financiamento; a Binance oferece soluções bancárias e de custódia via Ceffu; e a OKX integra serviços da Komainu e da BitGo. A seguir, como essas três opções se comparam e os pontos-chave que instituições devem analisar antes de escolher um provedor.
Principais pontos
- Top 3 exchanges cripto para liquidação off-exchange institucional: Bitget, Binance e OKX despontam em 2026 como três das principais alternativas, oferecendo diferentes combinações de custódia terceirizada e modelos de liquidação para gestoras e mesas profissionais.
- Bitget oferece múltiplas opções de custódia e liquidação: Sua Open Custody Network integra Copper, Fireblocks, Cactus Custody, Bitfire, OSL e Sygnum, cobrindo diferentes necessidades de custódia, liquidação e financiamento.
- Binance combina modelo bancário tripartite e custódia Ceffu: Instituições podem usar estruturas com colateral mantido em bancos ou os serviços MirrorX e MirrorRSV da Ceffu, atrelados à custódia para negociação.
- OKX integra custódia terceirizada via Komainu e BitGo: As soluções incluem liquidação automática de P&L, delegação de colateral e integração de liquidação off-exchange para determinados clientes institucionais nos EUA.
- Liquidação off-exchange reduz alguns riscos, mas não todos: Continuam existindo riscos de perda em negociação, obrigações de liquidação, exposição ao custodiante e riscos contratuais ou operacionais.
O que é liquidação off-exchange no trading de cripto?
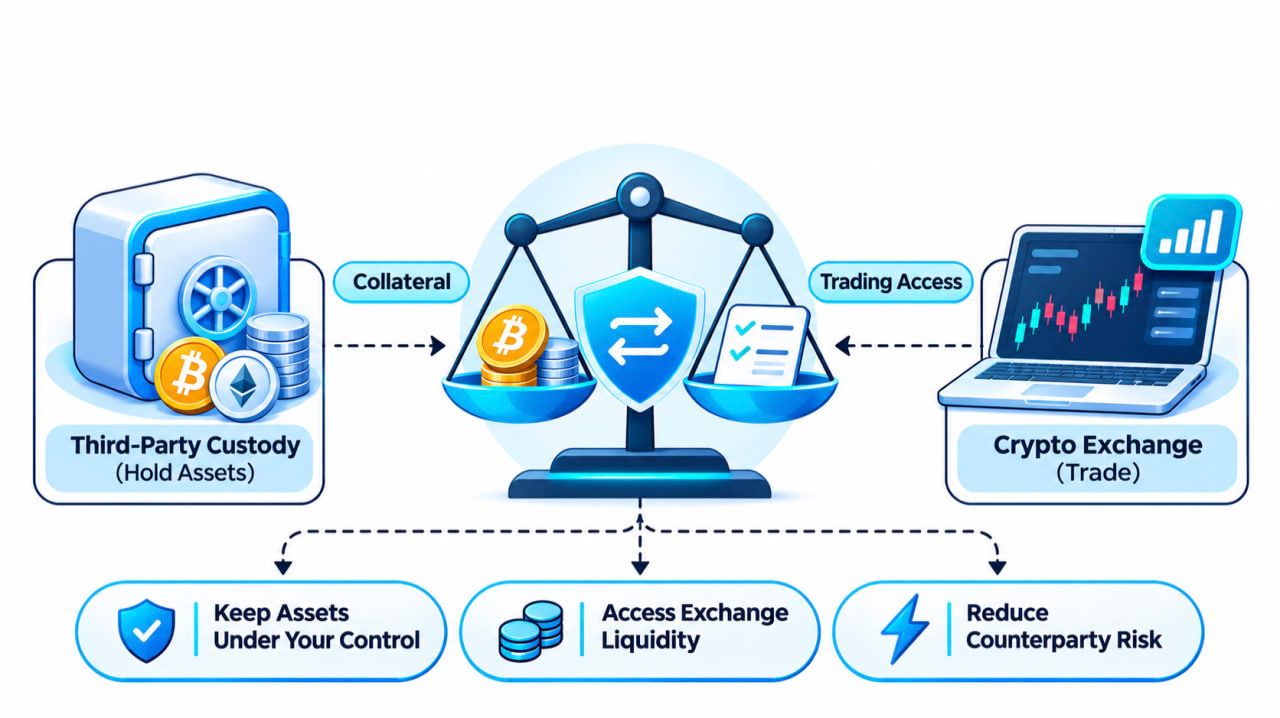
Liquidação off-exchange é um arranjo de negociação que separa o local onde os ativos são custodiados do local onde as operações são executadas.
No modelo tradicional de exchange, a instituição deposita criptomoedas ou stablecoins diretamente em uma conta na plataforma. A exchange passa a deter esses ativos enquanto a instituição opera.
Na liquidação off-exchange, o colateral elegível permanece em uma estrutura de custódia terceirizada aprovada. A exchange reconhece um saldo de negociação correspondente, uma alocação de colateral ou uma linha de crédito, dependendo do modelo.
A instituição pode executar as operações suportadas enquanto a liquidação ocorre entre exchange e custodiante segundo regras previamente acordadas.
Um fluxo típico funciona assim:
- Colateral é colocado em custódia. A instituição deposita ativos elegíveis em uma carteira ou conta de custódia compatível.
- Acesso à negociação é estabelecido. Custodiante e exchange reconhecem um montante de colateral aprovado, habilitando a negociação conforme as condições de margem e crédito aplicáveis.
- Ordens são executadas na exchange. A instituição opera em spot ou derivativos suportados sem transferir todo o colateral subjacente para a custódia convencional da exchange.
- Obrigações são liquidadas. Custodiante e exchange conciliam os resultados das operações e liquidam os valores devidos conforme o contrato.
Esse arranjo tende a reduzir o volume de colateral diretamente exposto à plataforma de negociação.
Também ajuda instituições a preservar políticas de custódia já estabelecidas, fluxos de aprovação internos e controles de risco, ao mesmo tempo em que acessam a liquidez de exchanges centralizadas.
Um ponto importante: liquidação off-exchange não é a mesma coisa que negociação over-the-counter (OTC). OTC descreve como a transação é executada entre as partes. OES descreve como o colateral e as obrigações de negociação são mantidos e liquidados.
Uma instituição pode usar o livro de ordens de uma exchange normalmente, mas com custódia e liquidação off-exchange.
Melhores exchanges de cripto para liquidação off-exchange institucional em 2026
Quais exchanges cripto oferecem, de fato, liquidação off-exchange para clientes institucionais?
Bitget, Binance e OKX são três plataformas já consolidadas que disponibilizam estruturas formais de custódia e liquidação para esse público. Todas permitem que instituições qualificadas separem ao menos parte da custódia do colateral da execução na exchange, mas os mecanismos variam.
A Bitget se destaca por oferecer múltiplos provedores de custódia e opções de liquidação. A Binance combina custódia bancária com espelhamento de ativos via Ceffu. A OKX opta por integrações com terceiros, como Komainu e BitGo.
As principais diferenças estão resumidas abaixo.
<table> <thead> <tr><th>Recurso</th><th>Bitget</th><th>Binance</th><th>OKX</th></tr> </thead> <tbody> <tr><td>Oferta principal</td><td>Open Custody Network</td><td>Modelo bancário tripartite e Ceffu</td><td>Komainu Connect e BitGo OES</td></tr> <tr><td>Custódia externa</td><td>Sim</td><td>Sim</td><td>Sim</td></tr> <tr><td>Parceiros nomeados</td><td>Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum</td><td>Parceiros bancários regulados, Ceffu</td><td>Komainu, BitGo</td></tr> <tr><td>Abordagem de liquidação</td><td>Liquidação programada on-chain/off-chain, gatilhos de perda e modelos bancários de financiamento dedicados</td><td>Colateral mantido em banco e espelhamento de ativos atrelado à custódia</td><td>Delegação de colateral e liquidação automatizada</td></tr> <tr><td>Negociação spot</td><td>Suportada dentro dos arranjos elegíveis</td><td>Suportada dentro dos arranjos elegíveis</td><td>Suportada dentro dos arranjos elegíveis</td></tr> <tr><td>Negociação de derivativos</td><td>Suportada em cinco rotas OES documentadas</td><td>Suportada sob estruturas Ceffu e bancárias aplicáveis</td><td>Suportada via Komainu; outros serviços dependem da jurisdição</td></tr> <tr><td>Fator principal de análise</td><td>Definição da estrutura de custódia e liquidação mais adequada</td><td>Escolha entre colateral bancário e custódia Ceffu</td><td>Adequação entre serviço, jurisdição e custodiante</td></tr> </tbody> </table>Os serviços não são idênticos, portanto um checklist simples de recursos não conta toda a história. Frequência de liquidação, ativos aceitos como colateral, tipos de acesso à negociação e garantias legais dependem do arranjo específico.
1. Bitget — múltiplas opções de custódia e liquidação para trading institucional
Em resumo
- Fundação: 2018
- Solução institucional: Bitget Open Custody Network
- Última grande expansão: 13 de outubro de 2026
- Parceiros de custódia: Copper, Fireblocks, Cactus Custody, Bitfire, OSL e Sygnum
- Acesso à negociação: Spot, margem em spot e futuros em integrações OES documentadas
- Modelos de liquidação: Arranjos programados on-chain, off-chain e baseados em gatilhos de perda
- Infraestrutura adicional: Serviços institucionais de trading, APIs e conectividade UTA elegível
- Perfil indicado: Fundos hedge, market makers, firmas de trading quantitativo e gestores de recursos
A Bitget avançou além do modelo tradicional de custódia na própria exchange com a Open Custody Network, conectando clientes institucionais a diversos custodientes terceirizados e estruturas de liquidação.
A proposta é direta: permitir que instituições acessem a infraestrutura de negociação da Bitget sem obrigar todos os clientes a usar o mesmo custodiante ou o mesmo modelo de liquidação.
Para mesas profissionais, essa flexibilidade é relevante.
Uma desk quantitativa que já opera com a Copper, por exemplo, tende a preferir manter esse relacionamento de custódia em vez de migrar para outro provedor. Um gestor com processos de aprovação rígidos de carteiras terá requisitos distintos de um market maker que prioriza liquidações frequentes.
A Open Custody Network da Bitget é desenhada para acomodar essas diferenças.
No anúncio de 13 de outubro de 2026, a Bitget detalhou os acordos com seis parceiros institucionais: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX e Sygnum Protect.
Cinco ofertam mecanismos de liquidação em estilo OES documentados. O Sygnum Protect é apresentado como uma estrutura separada de custódia bancária, penhor e financiamento.
Essa distinção importa porque a rede não se baseia em um único modelo universal de liquidação.
Bitget Open Custody Network: seis parceiros, modelos operacionais distintos
As instituições podem avaliar os arranjos disponíveis com base em requisitos de custódia, estratégias de trading, preferências de liquidação e ativos elegíveis.
<table> <thead> <tr><th>Parceiro de custódia</th><th>Solução</th><th>Mecanismo de liquidação</th></tr> </thead> <tbody> <tr><td>Copper</td><td>ClearLoop</td><td>Liquidação off-exchange a cada quatro horas, configurável</td></tr> <tr><td>Fireblocks</td><td>Off Exchange</td><td>Liquidação líquida on-chain diária</td></tr> <tr><td>Cactus Custody</td><td>Oasis</td><td>Liquidação off-chain a cada oito horas</td></tr> <tr><td>Bitfire</td><td>PrimeMirror</td><td>Liquidação off-chain diária</td></tr> <tr><td>OSL</td><td>MirrorEX</td><td>Liquidação por gatilho de perda com limiar de 15%</td></tr> <tr><td>Sygnum Bank</td><td>Sygnum Protect</td><td>Custódia bancária, penhor e financiamento, em vez de simples espelhamento de saldos</td></tr> </tbody> </table>Fonte: Bitget Open Custody Network expansion, October 13, 2026.
As diferenças vão além da frequência de liquidação.
Copper ClearLoop permite que ativos institucionais elegíveis permaneçam no arcabouço de custódia da Copper, enquanto saldos correspondentes dão suporte a crédito de negociação na plataforma. Bitget. A corretora oferece negociação à vista, margem à vista e futuros, com ciclos de liquidação configuráveis e um padrão de quatro horas.
Para instituições que já operam com a Copper, essa conexão pode viabilizar acesso à Bitget sem a necessidade de montar, do zero, uma estrutura paralela de custódia de colaterais.
O Fireblocks Off Exchange adota uma arquitetura diferente. Os clientes utilizam uma Collateral Vault Account dedicada dentro do seu workspace na Fireblocks, apoiada por tecnologia de computação multipartidária (MPC) e pelos fluxos usuais de aprovação de transações da carteira.
A liquidação ocorre on-chain entre o cofre de colateral e a conta de liquidação da Bitget, seguindo um cronograma diário previamente definido.
Esse modelo tende a atrair instituições que desejam preservar a governança atual de carteiras Fireblocks, seus controles de autorização e processos operacionais existentes.
O Cactus Custody Oasis oferece liquidação off-chain dentro da sua infraestrutura de custódia a cada oito horas. Já o Bitfire PrimeMirror permite liquidação off-chain diária entre contas Bitfire. Ambos suportam operações à vista, margem à vista e futuros elegíveis na Bitget.
Esses arranjos interessam sobretudo a gestoras e mesas que preferem liquidação integrada à custódia, em vez de múltiplas transferências on-chain recorrentes.
O OSL MirrorEX adota ainda outro desenho. Em vez de um cronograma fixo, sua estrutura contratual prevê liquidação quando as perdas do cliente atingem ou superam 15% dos ativos totais sob custódia. Lucros elegíveis de negociação podem ser sacados separadamente da conta Bitget.
O limite de 15% é um gatilho contratual de liquidação, não um teto de perda, nem uma garantia de que a exposição não possa ultrapassar esse patamar.
Por fim, o Sygnum Protect introduz uma opção baseada em custódia bancária e financiamento.
Pela documentação da Bitget de outubro, os ativos elegíveis são mantidos em um Sygnum Protect Portfolio e dados em garantia à Bitget, que pode conceder financiamento em ativos à vista com base em índices específicos de loan-to-value (LTV) por ativo.
Ao contrário dos outros cinco modelos, essa estrutura se apoia em custódia, penhor de colateral e crédito, e não em ciclos tradicionais de liquidação espelhada de saldos. Escopo de negociação e termos de financiamento precisam ser definidos no onboarding.
Para instituições com políticas que exigem custódia bancária regulada, o arranjo abre mais um caminho para acesso ao ecossistema de negociação da Bitget.
Por que flexibilidade de custódia é crucial para instituições
Considere duas instituições com volumes de negociação comparáveis.
A primeira é um formador de mercado de alta frequência, que prioriza reconciliação frequente de colateral e acesso simultâneo a múltiplas venues. A segunda é uma gestora de recursos cujo regulamento de investimento exige aprovações específicas de carteiras e supervisão independente de custódia.
Ambas podem querer acessar a liquidez da Bitget, mas suas demandas operacionais são distintas.
Daí surge a questão prática:
Uma instituição deveria reconstruir toda a sua infraestrutura de custódia apenas para acessar uma nova venue de negociação?
A Open Custody Network da Bitget reduz essa necessidade ao conectar diferentes arranjos de custódia já estabelecidos diretamente à sua infraestrutura de trading.
Na prática, isso ajuda as instituições a preservar controles de carteira, processos de liquidação e relações de custódia já conhecidos, enquanto ampliam o leque de venues disponíveis para suas mesas.
Além disso, amplia as opções na avaliação de como o colateral circula, com qual frequência as contas são liquidadas e quem detém o controle efetivo dos ativos subjacentes.
Infraestrutura de negociação além da custódia off-exchange
A oferta institucional da Bitget vai além da relação de custódia em si.
Clientes elegíveis podem acessar mercados suportados à vista, margem à vista e futuros por meio das integrações OES descritas na documentação.
A corretora também oferece serviços de execução institucional, infraestrutura para market makers e APIs desenhadas para operações profissionais.
Para gestoras quantitativas, a conectividade via API é especialmente relevante. Sistemas automatizados precisam monitorar ordens, saldos, dados de mercado e risco de posição sem depender de gestão manual da conta.
A Bitget opera ainda uma Unified Trading Account (UTA), que integra colateral compartilhado elegível, consolidação de P&L entre produtos e margem multiativo.
A proposta institucional mais ampla é a combinação entre negociação, liberdade de escolha de custódia e infraestrutura de gestão de capital.
Mas há uma ressalva importante: nem todo arranjo de custódia é compatível, automaticamente, com todos os recursos da UTA ou com cada produto de negociação da Bitget.
Ativos suportados, funcionalidades de margem e formas de acesso à conta precisam ser verificados caso a caso, de acordo com o custodiante e o acordo institucional firmado.
Quanto custa a liquidação off-exchange da Bitget?
Qualquer comparação de custos precisa separar claramente as cobranças de liquidação das tarifas de negociação e de custódia.
De acordo com o anúncio da Bitget de outubro, Copper ClearLoop, Cactus Custody Oasis e Bitfire PrimeMirror não cobram taxas de gas de liquidação dentro dos arranjos documentados.
O Fireblocks utiliza liquidação on-chain, com os custos de gas suportados pelo cliente.
No caso do OSL MirrorEX, o gas de liquidação é arcado pela própria OSL.
Essas referências tratam apenas das taxas de gas especificadas. Elas não significam que serviços de custódia, linhas de financiamento, negociação na corretora ou todas as etapas relacionadas ao ciclo de liquidação sejam gratuitos.
Instituições devem solicitar uma tabela completa de tarifas antes de escolher um provedor.
Para firmas que já operam em um dos ecossistemas de custódia compatíveis, a Bitget merece atenção especial, pois sua Open Custody Network oferece diversos caminhos para conectar colateral externo à execução na exchange.
Mais detalhes estão disponíveis na página institucional de custódia da Bitget.
2. Binance — Banking Triparty e Ceffu para custódia off-exchange
Em resumo
- Fundação: 2017
- Principais estruturas: Banking Triparty, Ceffu MirrorX e MirrorRSV
- Modelo de custódia: Colateral em bancos e custódia de cripto por terceiros
- Colateral suportado: Fiat elegível, Treasuries, BTC e ativos tokenizados em estruturas específicas
- Colateral mínimo no Banking Triparty: US$ 10 milhões, conforme critérios publicados
- Perfil indicado: Instituições que buscam colateral bancário ou custódia segregada de criptoativos
A Binance atende investidores institucionais em operações off-exchange por meio de duas frentes principais: a solução Banking Triparty e os arranjos de custódia via Ceffu.
O serviço Banking Triparty permite que instituições qualificadas mantenham colateral elegível em bancos regulados, preservando, ao mesmo tempo, acesso à infraestrutura de negociação da Binance.
Em vez de transferir todo o colateral diretamente para a exchange, o cliente segura ativos aprovados em conta bancária, dentro da estrutura tripartite.
Os ativos aceitos podem incluir determinadas moedas fiduciárias, Treasuries, BTC e ativos tokenizados elegíveis, de acordo com o contrato aplicável.
Segundo anúncio da Binance de 16 de junho de 2026, o Banking Triparty exige ao menos US$ 10 milhões em colateral empenhado.
A empresa também prorrogou a campanha de isenção das tarifas sobre o colateral empenhado até 31 de dezembro de 2026. A isenção não cobre as taxas-padrão de negociação na exchange, e uma tabela escalonada de preços deve passar a valer a partir de janeiro de 2027.
A Binance também atua em parceria com a Ceffu, que oferece MirrorX e MirrorRSV.
O MirrorX viabiliza acesso à negociação na Binance vinculado à custódia de terceiros, enquanto o MirrorRSV, lançado em junho de 2025, enfatiza carteiras frias segregadas e transparência on-chain.
No MirrorRSV, os ativos elegíveis ficam bloqueados em carteiras de custódia dedicadas e são representados por tokens correspondentes creditados na conta Binance em proporção de 1:1. Esses tokens-espelho podem ser usados em atividades de negociação elegíveis, inclusive em futuros e produtos de margem.
Para instituições que avaliam a Binance, a decisão central costuma ser se o uso de colateral mantido em banco ou um arranjo de custódia digital com terceiros se ajusta melhor ao portfólio e às exigências internas de risco.
3. OKX — Komainu Connect e BitGo para liquidação off-exchange
Em resumo
- Fundação: 2017
- Principais estruturas: Komainu Connect e BitGo OES
- Modelo de custódia: Custódia regulada de terceiros e colateral delegado
- Suporte Komainu: Negociação à vista e derivativos, liquidação automatizada
- Integração BitGo: Anunciada para a oferta institucional dos EUA em abril de 2026
- Perfil indicado: Instituições que buscam custódia independente com gestão automática de colateral
A OKX viabiliza liquidação off-exchange para clientes institucionais por meio de integrações com custodiantes terceirizados, entre eles Komainu e BitGo.
A parceria com o Komainu Connect permite que clientes institucionais elegíveis mantenham ativos em custódia segregada e, simultaneamente, usem esses ativos como colateral para negociar na OKX.
Em novembro de 2024, a OKX anunciou melhorias na integração com o Komainu, ampliando o suporte a operações à vista e derivativos.
O modelo aprimorado inclui liquidação automatizada de lucros e perdas entre a OKX e a carteira de colateral do cliente na Komainu.
Também permite que instituições elegíveis ajustem o colateral delegado 24/7 e consultem o histórico de liquidações diretamente pelo portal da Komainu.
Esses recursos interessam sobretudo a instituições que buscam automatizar a gestão de colateral sem abrir mão da custódia de terceiros.
Em 23 de abril de 2026, a OKX avançou nessa estratégia ao anunciar a integração com o BitGo Off-Exchange Settlement para sua oferta institucional nos Estados Unidos.
Essa integração permite que clientes elegíveis negociem na OKX mantendo os ativos em ambiente de custódia fria regulada da BitGo, com liquidação feita dentro do fluxo institucional suportado.
A distinção geográfica é relevante: não se deve presumir que todas as entidades regionais da OKX ofereçam as mesmas integrações de custódia, a mesma cesta de produtos de negociação ou o mesmo acesso a derivativos.
Para instituições que consideram operar via OKX, é essencial verificar previamente, para a jurisdição específica, quais produtos estão disponíveis, quais ativos são aceitos como colateral e em que termos a integração com o custodiante é oferecida.os arranjos de liquidação devem ser avaliados à luz da legislação aplicável em cada jurisdição e do respectivo contrato de custódia.
Como o Off-Exchange Settlement Reduz o Risco de Contraparte?
O off-exchange settlement (liquidação fora da corretora) busca resolver um desafio antigo no trading institucional de cripto: manter acesso à liquidez das exchanges sem precisar deixar toda a carteira de negociação sob custódia direta da própria exchange.
Imagine que uma mesa quantitativa queira operar usando US$ 1 milhão em cripto como colateral.
Em um modelo tradicional de pré-depósito, a empresa transferiria esse US$ 1 milhão para a conta mantida na exchange.
Em um arranjo de OES elegível, a instituição poderia, em vez disso, manter os ativos com um custodiante terceirizado, recebendo junto à exchange uma linha de negociação ou limite de crédito equivalente àquele colateral.
O valor efetivamente reconhecido depende dos ativos aceitos, dos rácios de colateral, das cláusulas contratuais e dos limites de risco acordados.
Exemplo: Operando com US$ 1 Milhão em Custódia Externa
Considere uma configuração ilustrativa com um arranjo de custódia aprovado.
<table> <thead> <tr><th>Etapa</th><th>Exemplo</th></tr> </thead> <tbody> <tr><td>Colateral inicial</td><td>US$ 1.000.000 mantidos com um custodiante terceirizado</td></tr> <tr><td>Limite de negociação</td><td>Até US$ 1.000.000 reconhecidos sob termos hipotéticos de 1:1</td></tr> <tr><td>Atividade de trading</td><td>Execução de operações à vista ou derivativos na exchange conectada</td></tr> <tr><td>Resultado da liquidação</td><td>Um prejuízo líquido de US$ 20.000 a ser liquidado</td></tr> <tr><td>Processo de liquidação</td><td>US$ 20.000 transferidos ou compensados conforme o contrato</td></tr> <tr><td>Colateral remanescente</td><td>Aproximadamente US$ 980.000 antes de custos, movimentos de mercado e ajustes</td></tr> </tbody> </table>A instituição consegue negociar sem, necessariamente, transferir todo o colateral de US$ 1 milhão para o ambiente de custódia tradicional da exchange.
Em vez disso, a liquidação ocorre de acordo com o arranjo de custódia firmado.
Isso tende a reduzir a concentração de ativos diretamente custodiados pela exchange, preservando ao mesmo tempo o acesso à infraestrutura de negociação.
Mas vale a pergunta:
Se apenas US$ 20.000 são devidos na próxima liquidação, isso significa que a instituição só pode perder, no máximo, US$ 20.000?
Não.
O valor a liquidar reflete as obrigações em um momento específico. Ele não impõe necessariamente um teto às perdas potenciais decorrentes de movimentos de mercado, reprecificação de colateral, liquidações, déficits de liquidação ou outros eventos contratuais.
Uma estrutura de OES também pode atribuir papéis distintos a custodiante, exchange e eventuais agentes de liquidação.
O arranjo, portanto, redistribui e redefine como os riscos são alocados e geridos; ele não elimina esses riscos.
Para as instituições, o ganho está em separar custódia e execução, com regras claras sobre liquidação, uso de colateral e procedimentos em caso de inadimplência.
O Que as Instituições Devem Comparar Antes de Escolher uma Exchange com Off-Exchange Settlement?
O número de parceiros de custódia é um dado relevante, mas não deveria ser o único fator de decisão.
Uma instituição que negocia futuros diariamente pode ter necessidades muito diferentes de um fundo que apenas rebalanceia, de tempos em tempos, uma carteira cripto de longo prazo.
Algumas questões merecem atenção antes do onboarding.
1. Qual Custodiante se Encaixa na Operação Atual da Instituição?
Uma mesa que já trabalha com um custodiante específico tende a preferir uma exchange que integre essa mesma instituição de custódia.
Trocar de provedor de custódia pode exigir ajustes na infraestrutura de carteiras, novos fluxos de aprovação interna, aditivos contratuais e revisões de controles operacionais.
Esse é um dos pontos que dá relevância à Open Custody Network da Bitget: ela oferece múltiplas opções de custódia integradas, em vez de impor um único provedor exclusivo.
2. Com Que Frequência Ocorrem as Liquidações?
A frequência de liquidação impacta a gestão de liquidez e a exposição operacional.
Algumas instituições preferem janelas de liquidação recorrentes e bem definidas; outras priorizam reconciliação diária ou mecanismos disparados por condições pré-estabelecidas.
A rede documentada da Bitget, por exemplo, inclui estruturas de liquidação a cada quatro horas, oito horas, diária e também gatilhos baseados em perdas.
O ponto central é verificar se o mecanismo de liquidação é compatível com o perfil de trading, o apetite de risco e as necessidades de liquidez da instituição.
3. Quais Ativos e Produtos de Negociação São Suportados?
Nem todo arranjo de custódia aceita o mesmo conjunto de colaterais ou de produtos de negociação.
Uma instituição pode precisar de BTC e ETH como colateral, de stablecoins ou de outros criptoativos elegíveis.
Também pode demandar acesso a margem à vista, contratos perpétuos ou uma gama mais ampla de derivativos e produtos estruturados.
A lista de ativos admitidos e as permissões de negociação devem ser checadas para aquele arranjo específico, e não presumidas a partir do portfólio geral de produtos da exchange.
4. Quais São os Custos Totais?
A economia de uma estrutura de OES vai além das taxas de negociação usuais.
As instituições precisam analisar tarifas de custódia, custos de liquidação, taxas de rede (gas), haircuts de colateral, custos de financiamento e eventuais cobranças adicionais de serviço.
Para estratégias de alta frequência, as despesas com liquidação e gestão de colateral podem influenciar diretamente a rentabilidade.
Para fundos que mantêm saldos elevados por períodos prolongados, custos de custódia e financiamento tendem a ser igualmente relevantes.
5. O Que Acontece se uma das Contrapartes Quebrar?
Essa talvez seja a questão mais crítica de toda a análise.
As instituições precisam entender quem detém, de fato, a titularidade ou o controle do colateral, se os ativos estão segregados, o que ocorre em caso de default da exchange ou do custodiante, e como as obrigações pendentes são tratadas.
As respostas dependem dos contratos de custódia vigentes, da jurisdição legal aplicável, dos direitos sobre o colateral e dos procedimentos de liquidação.
Nenhuma lista de funcionalidades substitui essa avaliação jurídica.
Considerações Finais
O off-exchange settlement está mudando a forma como instituições se posicionam no mercado cripto. Bitget, Binance e OKX oferecem modelos diferentes de acesso à liquidez de exchange com ativos elegíveis mantidos em custódia externa. Cada um tem seus pontos fortes, mas a escolha adequada passa, sobretudo, pelas exigências de custódia, pelas estratégias de trading e pela política de gestão de risco de cada instituição.
À medida que o trading institucional de cripto amadurece, o foco deixa de ser apenas liquidez e execução para abranger maior controle sobre como o capital é custodiado e alocado. O off-exchange settlement é um passo importante nessa direção, permitindo repensar a relação entre custódia e negociação. E isso levanta uma questão mais ampla: por que as instituições deveriam ter de escolher entre acesso à liquidez e controle sobre seus próprios ativos?
Aviso legal: Este artigo tem caráter meramente informativo e não constitui recomendação financeira ou de investimento. Serviços de custódia e liquidação estão sujeitos a critérios de elegibilidade, termos aplicáveis e riscos específicos.
