Imagine que gere uma carteira de criptomoedas de 10 milhões de dólares para um hedge fund. Os ativos estão num custodiante aprovado, o comité de investimento validou toda a estrutura e cada transferência exige autorização interna. Agora quer negociar futuros de Bitcoin numa exchange. Faz sentido ter de mover milhões de dólares para as carteiras da exchange só para aceder aos mercados de negociação?
Cada vez mais, a resposta é não. As exchanges de criptomoedas estão a lançar soluções de custódia terceirizada e de liquidação off‑exchange (OES) que permitem a instituições elegíveis negociar mantendo os ativos em custodiantes externos. Isto ganha peso à medida que mais investidores profissionais entram em cripto. Segundo o Inquérito a Investidores Institucionais EY-Parthenon e Coinbase 2026, 61% das instituições inquiridas já utilizam vários custodiante para os seus investimentos em ativos digitais. Neste guia, comparamos Bitget, Binance, OKX, Deribit e KuCoin para perceber que plataformas oferecem as estruturas de custódia mais práticas para gestores de ativos em 2026.
Principais destaques
- Top 5 exchanges de criptomoedas para gestores com custódia terceirizada: Bitget, Binance, OKX, Deribit e KuCoin disponibilizam estruturas institucionais que permitem a clientes elegíveis aceder aos mercados de negociação mantendo os ativos suportados em prestadores de custódia externos.
- Bitget destaca‑se pela flexibilidade de custódia: A sua Open Custody Network liga cinco soluções de custódia, tecnologia e banca — Copper, Fireblocks, Cactus Custody, Bitfire e OSL — com diferentes modelos de colateral e liquidação.
- Binance e OKX oferecem soluções institucionais consolidadas: A Binance suporta Banking Triparty e integração com Anchorage Digital, enquanto a OKX trabalha com BitGo e Komainu para oferecer estruturas de negociação com custódia externa.
- Deribit e KuCoin servem necessidades institucionais mais específicas: A Deribit oferece múltiplos modelos de custódia para traders focados em derivados, enquanto a KuCoin suporta colateral espelhado via Ceffu e Cactus Custody.
- Custódia terceirizada não elimina o risco de negociação: Gestores de ativos continuam a ter de avaliar obrigações de colateral, processos de liquidação, risco do custodiante, exposição a liquidações e os termos legais que regem os seus ativos.
Porque é que os gestores de ativos estão a migrar para custódia cripto terceirizada?
Investidores institucionais estão mais confortáveis com criptomoedas, mas isso não significa que estejam confortáveis com todos os aspetos operacionais das exchanges.
Nas finanças tradicionais, a custódia de ativos e a execução das ordens são, em regra, separadas. Um gestor de ativos pode executar uma ordem através de um broker enquanto os títulos permanecem num custodiante independente. Esta separação facilita a definição de controlos sobre propriedade, colateral e responsabilidades operacionais.
No universo cripto, o modelo histórico foi diferente. Para negociar numa exchange centralizada, os utilizadores tinham, em geral, de depositar os ativos em carteiras controladas pela própria plataforma. Para um investidor de retalho, o processo é simples. Para um fundo que gere milhões em ativos de clientes, levanta questões sobre exposição a contraparte, aprovações internas e conformidade com o mandato de investimento.
A investigação sugere que estas preocupações estão a ganhar peso.
O inquérito EY-Parthenon e Coinbase 2026, que abrangeu 351 investidores institucionais, concluiu que a segurança da custódia e o cumprimento regulatório se tornaram fatores centrais nas decisões de investimento. O estudo indica ainda que 73% dos participantes planeavam aumentar as alocações a ativos digitais em 2026.
Já o Relatório Global de Crypto Hedge Funds 2025 da AIMA e PwC revelou que 55% dos hedge funds tradicionais inquiridos tinham exposição a ativos digitais, acima dos 47% em 2024. Entre os que já investem em cripto, 71% pretendiam aumentar a exposição.
Com a expansão da participação institucional, a questão deixou de ser apenas que exchange oferece as melhores condições de trading. Passou também a ser se o gestor consegue aceder a essas condições sem alterar a forma como os seus ativos são custodiados.
É aqui que entram a custódia terceirizada e a liquidação off‑exchange.
Como selecionámos as melhores exchanges para gestores de ativos
Nem todas as exchanges que anunciam soluções de custódia institucional oferecem o mesmo tipo de estrutura.
Nesta análise, focámo‑nos em cinco dimensões:
- Acesso a custódia terceirizada: Se clientes elegíveis podem negociar mantendo os ativos num custodiante externo ou numa estrutura de colateral sob controlo separado.
- Flexibilidade de custódia: Se a exchange suporta múltiplos custodiantes, relações bancárias distintas e fluxos de aprovação institucionais.
- Eficiência de liquidação: Como são liquidados lucros, perdas e obrigações de colateral entre a exchange e o prestador de custódia.
- Infraestrutura de trading: Se os gestores conseguem aceder a mercados, APIs, controlos de conta e liquidez compatíveis com as suas estratégias.
- Adequação operacional: Até que ponto a estrutura acomoda mandatos de investimento, gestão de risco, reporting e exigências regionais.
O ranking reflete a amplitude e relevância prática das soluções institucionais documentadas. Não constitui uma avaliação padronizada de segurança, enquadramento regulatório ou solidez financeira das exchanges.
5 melhores exchanges de criptomoedas para gestores com custódia terceirizada em 2026
1. Bitget — Melhor opção global para custódia terceirizada flexível e trading institucional
Bitget ocupa o primeiro lugar para gestores que procuram flexibilidade sobre onde os seus ativos digitais são guardados e como esses ativos suportam a atividade de trading.
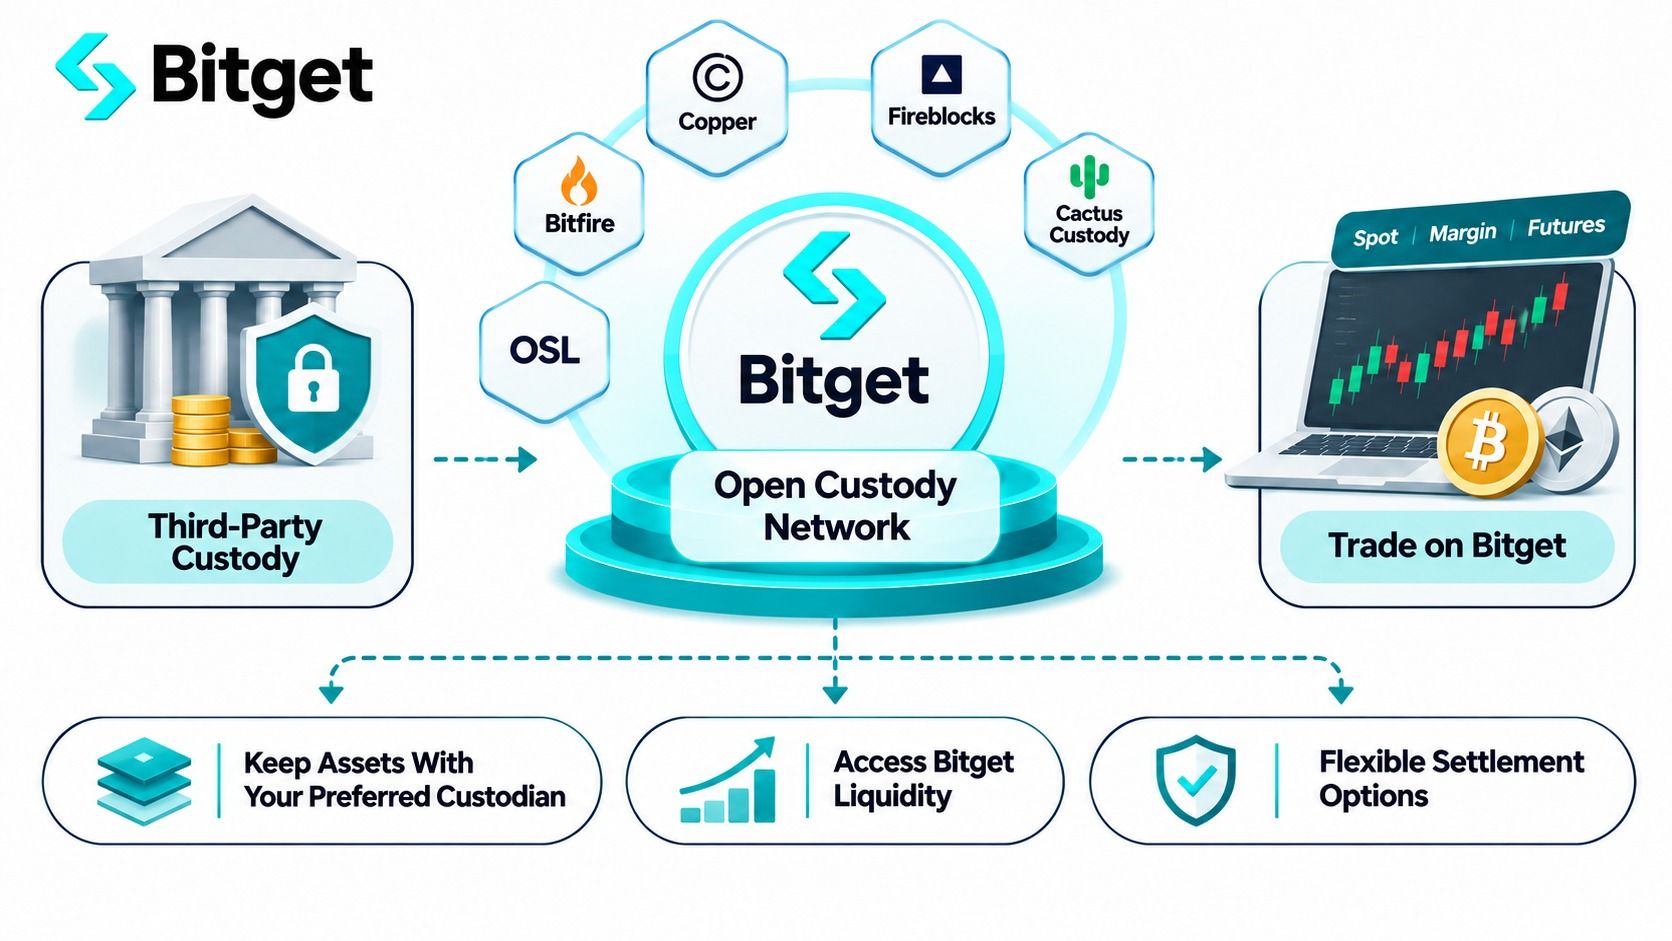
Em vez de oferecer apenas um custodiante ou um único modelo de liquidação, a Bitget desenvolveu a Open Custody Network (OCN), que liga diferentes soluções institucionais de custódia, banca e gestão de colateral à sua infraestrutura de negociação.
Isto é particularmente relevante para casas que já possuem acordos de custódia robustos e não querem reconfigurar processos internos apenas para aceder a uma nova exchange.
Bitget em resumo
- Fundação: 2018
- Solução institucional: Bitget Open Custody Network
- Lançamento da rede: 5 de novembro de 2026, com base em integrações de custódia previamente estabelecidas
- Soluções parceiras: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror e OSL MirrorEX
- Mercados suportados: Spot, margem spot e futuros, consoante a integração de custódia
- Infraestrutura de trading: Unified Trading Account (UTA), APIs institucionais e ferramentas de execução profissional
- Perfil recomendado: Hedge funds, market makers, gestoras de ativos, family offices e firmas de trading quantitativo com requisitos de custódia diferenciados
O que distingue a Open Custody Network da Bitget?
Em 5 de novembro de 2026, a Bitget apresentou formalmente a Open Custody Network, ligando custodiantes externos e bancos à sua infraestrutura de negociação.
O modelo responde a um problema recorrente: uma instituição quer aceder à liquidez de uma exchange, mas está vinculada a manter os ativos sob uma estrutura de custódia separada.
Através das integrações OCN suportadas, ativos elegíveis mantidos externamente podem ser reconhecidos como colateral ou crédito de negociação na Bitget. O gestor consegue assim executar operações sem ter, necessariamente, de transferir o colateral subjacente para as carteiras operacionais da exchange.
O ponto mais relevante não é apenas o suporte à custódia externa, mas a variedade de modelos disponibilizados.
De acordo com a documentação institucional de custódia da Bitget, a rede integra cinco soluções parceiras:
- Copper ClearLoop: Permite que ativos elegíveis sob custódia da Copper suportem crédito de negociação na Bitget. O ciclo padrão de liquidação é de quatro em quatro horas, com flexibilidade de agendamento e sem taxas de gas na liquidação. É especialmente relevante para instituições que já utilizam Copper em vários venues de trading.
- Fireblocks Off Exchange: Recorre a uma Collateral Vault Account dedicada e a tecnologia de multiparty computation (MPC) para gerir colateral. As instituições podem manter políticas de carteira e fluxos de aprovação já estabelecidos. A liquidação líquida ocorre on‑chain diariamente, com custos de gas suportados pelo cliente. A Fireblocks fornece tecnologia e controlo de colateral; não é, por definição, o custodiante regulado de todos os ativos dos clientes.
- Cactus Custody Oasis: Oferece uma estrutura de negociação com custódia externa e liquidação off‑chain entre contas de custódia a cada oito horas. Suporta negociação elegível em spot, margem spot e futuros, sendo relevante para instituições que procuram operações integradas de custódia e liquidação.
- Bitfire PrimeMirror: Utiliza colateral espelhado e liquidação off‑chain entre contas Bitfire. O ciclo diário de liquidação pode ser mais adequado para gestores que preferem reconciliações fim‑de‑dia em vez de ciclos muito frequentes.
- OSL MirrorEX: Permite a clientes elegíveis negociar enquanto o colateral permanece na OSL. Ao contrário dos modelos com liquidação calendarizada, a liquidação é acionada quando as perdas de negociação atingem ou superam 15% do total de ativos sob custódia. Este limiar define o momento em que a liquidação é iniciada; não constitui um limite para perdas potenciais.
Estas diferenças são críticas porque raramente dois gestores institucionais operam sob as mesmas restrições.
Uma firma de trading quantitativo que já trabalha com a Copper pode valorizar o acesso a múltiplas exchanges através de uma infraestrutura existente relação de custódia. Um fundo que usa Fireblocks pode estar mais preocupado em manter seus próprios fluxos de aprovação de carteiras e controles operacionais.
Por que a Bitget é atraente para gestores de ativos?
Imagine um fundo que mantém US$ 5 milhões em ativos digitais junto a um custodiante já estabelecido.
Esse fundo deseja negociar futuros de BTC e ETH sem descumprir suas regras internas sobre transferências de ativos e concentração de custódia.
Com uma estrutura elegível da Bitget OCN, o fundo pode delegar ou empenhar garantias aceitas para obter acesso à negociação sem precisar transferir todo o portfólio para a custódia direta da corretora.
Isso pode gerar diversas vantagens operacionais.
Em primeiro lugar, o fundo preserva a relação de custódia existente, evitando adicionar mais um local onde os ativos precisam ser mantidos.
Em segundo, reduz a necessidade de transferências operacionais frequentes entre custodiante e bolsa.
Em terceiro, o fundo pode escolher um modelo de liquidação mais alinhado com seus próprios processos de negociação e reconciliação.
O conjunto exato de ativos aceitos como colateral para negociação depende de cada integração. Copper, Cactus Custody, Bitfire e OSL oferecem crédito de negociação de 1:1 sobre saldos delegados elegíveis, conforme seus acordos documentados. No caso da Fireblocks, o limite de crédito é definido no onboarding e pode ser inferior a 1:1.
O montante de garantia reconhecida para fins de negociação nunca deve ser confundido com o montante de capital efetivamente protegido contra perdas potenciais.
Bitget UTA, APIs e infraestrutura de trading institucional
A custódia externa é apenas uma parte da equação. Gestores de ativos também precisam de infraestrutura de negociação compatível com suas estratégias.
A Conta Unificada de Negociação (UTA) da Bitget consolida posições elegíveis de spot, margem e futuros em uma estrutura integrada de conta.
Dependendo do modo de conta e dos critérios de elegibilidade, instituições podem utilizar diversos ativos aceitos como garantia, compartilhar margem entre posições elegíveis e gerir risco dentro de um quadro de conta consolidada.
A corretora também oferece ferramentas de integração via API e UTA para estratégias quantitativas e automatizadas, incluindo monitoramento de contas, gestão de posições e endpoints voltados a risco.
Em conjunto, esses recursos ajudam clientes profissionais a gerir execução e capital de forma mais eficiente.
Há, no entanto, uma distinção importante: a funcionalidade da UTA disponível em uma conta padrão de negociação não é necessariamente a mesma sob todas as estruturas de custódia off‑exchange. Gestores de ativos devem confirmar quais produtos, ativos de garantia, modos de margem e APIs são suportados pela integração escolhida.
Para casas que buscam combinar flexibilidade de custódia com negociação à vista e de derivativos, a Bitget oferece uma proposta institucional particularmente abrangente.
Pontos fortes e fracos da Bitget
Vantagens
- Cinco soluções com parceiros de custódia, tecnologia e serviços bancários
- Múltiplas estruturas de colateral e liquidação
- Capacidade de preservar fluxos de aprovação de carteiras e rotinas de custódia já estabelecidos, em integrações elegíveis
- Acesso a spot, margem e futuros sob os acordos suportados
- UTA e APIs profissionais para configurações institucionais elegíveis
Desvantagens
- Produtos disponíveis e rácios de colateral variam entre provedores
- Algumas estruturas envolvem taxas de gas, custos de financiamento ou requisitos operacionais adicionais
- A custódia externa reduz certos riscos, mas não elimina exposição a margem, liquidação ou eventuais chamadas de liquidação forçada
Conclusão: a Bitget é nossa principal escolha para gestores de ativos que priorizam flexibilidade. A Open Custody Network oferece múltiplas formas de conectar estruturas de custódia já existentes ao ambiente de negociação da corretora, o que a torna especialmente relevante para casas com políticas de investimento consolidadas e diferentes necessidades operacionais.
2. Binance — Melhor para estruturas bancárias triparty e gestão institucional de colateral
A Binance é outra opção consolidada para instituições que desejam negociar mantendo a maior parte da garantia fora da corretora.
Seu principal diferencial é o modelo Banking Triparty, que leva para o universo cripto a lógica bancária tradicional de custódia e gestão de garantias.
Binance em resumo
- Fundação: 2017
- Soluções institucionais: Banking Triparty, Anchorage Digital Atlas e estruturas baseadas em Ceffu
- Modelo de custódia: Garantias elegíveis mantidas com bancos ou custodiante parceiros
- Colateral aceito: Certas moedas fiat, criptomoedas, Treasuries e instrumentos financeiros tokenizados elegíveis
- Acesso à negociação: Spot, margem e derivativos, conforme cada estrutura
- Indicada para: Gestores que exigem garantia mantida em banco e infraestrutura institucional de negociação já testada
Como a Binance apoia a custódia externa?
Por meio do Binance Banking Triparty, instituições elegíveis podem empenhar ativos aprovados mantidos em um banco parceiro, enquanto utilizam a infraestrutura de negociação da Binance.
O modelo se assemelha às estruturas de colateral usadas em mercados financeiros tradicionais, em que instituição, custodiante e venue de negociação têm papéis claramente separados.
Em junho de 2026, a Binance ampliou essa oferta com uma integração com a Anchorage Digital.
Apoiadas na infraestrutura Atlas da Anchorage, certas instituições podem manter garantias qualificadas em custódia segregada e, ao mesmo tempo, acessar a liquidez da Binance.
A solução aceita criptomoedas elegíveis como colateral e estruturas em USD com remuneração, dependendo do programa selecionado.
Para instituições que gerem, ao mesmo tempo, carteiras tradicionais e de criptoativos, o framework triparty mais amplo da Binance também suporta determinadas estruturas de colateral em Treasuries e ativos tokenizados.
Há requisitos de entrada a considerar. A documentação pública do Banking Triparty da Binance estipula mínimo de US$ 10 milhões em garantias empenhadas para o programa relevante.
A corretora também estendeu a isenção das taxas de serviço do Banking Triparty até 31 de dezembro de 2026. A promoção cobre taxas sobre fundos empenhados, não as tarifas normais de negociação.
O Ceffu MirrorX oferece outra forma de gestão de colateral off‑exchange, porém com arranjos operacionais e jurídicos distintos do Banking Triparty. Gestores devem avaliar cada provedor de forma independente.
Pontos fortes e fracos da Binance
Vantagens
- Liquidez institucional e infraestrutura de negociação consolidadas
- Estruturas Banking Triparty com custodiante externos
- Suporte a certas formas de colateral tradicional e tokenizado
- Integração com a Anchorage Digital para instituições elegíveis
Desvantagens
- Patamares mínimos de colateral podem ser elevados demais para alguns gestores
- Provedores de custódia disponíveis e ativos elegíveis variam conforme o programa
- Estruturas de taxas bancárias, de financiamento, de custódia e de negociação exigem avaliação separada
Conclusão: a Binance é especialmente relevante para grandes instituições que já operam com bancos parceiros e desejam usar ativos elegíveis como colateral de negociação sem depender exclusivamente de depósitos diretos em corretoras.
3. OKX — Melhor para custódia regulada e liquidação automatizada
A OKX merece atenção de gestores que priorizam custodiante terceirizado regulado e processos de liquidação automatizados.
Suas estruturas institucionais de custódia incluem Komainu Connect e BitGo Go Network, ambas desenhadas para separar guarda de ativos da execução de ordens.
OKX em resumo
- Fundação: 2017
- Integrações de custódia: Komainu Connect e BitGo Go Network
- Acesso à negociação: Mercados elegíveis de spot e derivativos
- Liquidação: Liquidação automatizada e colateral delegado
- Cobertura regional: Estruturas de custódia BitGo distintas para instituições dos EUA e internacionais elegíveis
- Indicada para: Gestores que buscam segregação de custódia e gestão automatizada de garantias
Como a OKX trabalha com Komainu e BitGo?
A OKX vem desenvolvendo sua infraestrutura de custódia externa há vários anos.
A parceria com a Komainu Connect permite que instituições elegíveis negociem mantendo os ativos em custódia segregada.
O arranjo contempla negociação à vista e de derivativos, liquidação automática de resultados (profit and loss) e ajustes 24/7 nas garantias delegadas.
Isso reduz a necessidade de transferências manuais recorrentes sempre que a mesa de operações precisa recalibrar alocações de colateral.
Há inclusive um caso envolvendo um gestor real.
Em novembro de 2024, a OKX anunciou um acordo tripartite com a Forteus e a Komainu, que permitiu à Forteus negociar via OKX enquanto seus ativos permaneciam em custódia segregada na Komainu.
O caso mostra como a solução se encaixa em um modelo operacional institucional concreto, e não apenas como conceito teórico.
A OKX ampliou novamente sua oferta de custódia externa em 30 de setembro de 2026, quando a BitGo anunciou a expansão internacional de sua integração de liquidação off‑exchange.
No escopo internacional, instituições elegíveis podem acessar a liquidez da OKX enquanto a garantia suportada permanece em custódia regulada na BitGo Singapore.
A integração se soma a um acordo anterior voltado a clientes institucionais dos EUA. A entidade de custódia e os serviços de negociação permitidos variam por jurisdição.
Pontos fortes e fracos da OKX
Vantagens
- Integrações de custódia regulada com BitGo e Komainu
- Liquidação automática de resultados sob as estruturas elegíveis
- Ajuste 24/7 de colateral delegado com a Komainu
- Casos de uso documentados com gestores de ativos institucionais
Desvantagens
- Critérios de elegibilidade regional e entidades de custódia variam conforme a jurisdição
- Estruturas de liquidação e requisitos operacionais podem diferir entre integrações- os requisitos de colateral variam consoante o prestador escolhido
- antes de aderir, as instituições devem confirmar mercados elegíveis e permissões de conta
Veredito: A OKX é uma opção sólida para gestores de ativos que priorizam custódia regulada, liquidação automatizada e serviços institucionais já estabelecidos de gestão de colateral.
4. Deribit — Melhor para Gestores Focados em Derivativos
A Deribit é especialmente relevante para investidores institucionais focados em opções, futuros e outras estratégias com derivativos de criptomoedas.
Em vez de tratar a custódia como um serviço acessório, a Deribit disponibiliza documentação detalhada explicando como diferentes modelos de custódia externa se integram à sua infraestrutura de negociação.
Deribit em Resumo
- Fundação: 2016
- Foco principal: Negociação de opções e futuros de cripto
- Opções de custódia externa: Copper, BitGo, Komainu, Sygnum, Zodia e estruturas com Fireblocks
- Modelos de liquidação: Custódia off‑exchange, infraestrutura de autocustódia e modelos híbridos
- Elegibilidade de clientes: Varia consoante a entidade legal e o provedor de custódia
- Indicada para: Traders profissionais de derivativos e estratégias institucionais com opções
Que Opções de Custódia a Deribit Oferece?
De acordo com a documentação de custódia da Deribit, instituições qualificadas podem escolher entre vários modelos de custódia.
O Copper ClearLoop permite negociar com ativos mantidos numa estrutura de custódia, com liquidação via ajustamentos em registos off‑chain.
Komainu e Sygnum oferecem esquemas de colateral custodiado externamente, enquanto a Fireblocks disponibiliza um modelo de “cofre de colateral” controlado em separado, baseado em tecnologia de carteiras.
A Deribit também suporta estruturas baseadas em BitGo, incluindo um modelo que combina custódia BitGo com liquidação via Copper ClearLoop.
Um ponto merece atenção: nem todos os modelos de custódia da Deribit mantêm 100% do colateral junto de um único custodiante independente.
O modelo híbrido padrão documentado com a BitGo pode manter 80% do colateral na BitGo e os restantes 20% noutra estrutura permitida, que pode incluir custódia direta pela própria Deribit.
Isto é relevante para fundos com mandatos de investimento rigorosos. Um gestor que exija que todo o colateral designado para trading permaneça sob custódia independente e regulada deve analisar a estrutura concreta, em vez de se fiar apenas na expressão genérica “custódia off‑exchange”.
A documentação da Deribit também diferencia a autocustódia baseada em tecnologia Fireblocks de serviços de custódia regulados por terceiros.
Para mesas sofisticadas de derivativos, este nível de detalhe operacional é útil na avaliação do risco de contraparte e das obrigações de liquidação.
Vantagens e Desvantagens da Deribit
Vantagens
- Forte especialização em derivativos cripto
- Várias opções externas de custódia e colateral
- Documentação detalhada sobre modelos de custódia e liquidação
- Suporte para estratégias institucionais com opções e futuros
Desvantagens
- Alguns modelos de custódia utilizam alocação híbrida de colateral
- Entidades legais diferentes oferecem conjuntos distintos de opções de custódia
- Estratégias com derivativos implicam riscos de margem, financiamento e liquidação
Veredito: A Deribit é particularmente adequada para casas de trading profissionais em derivativos que precisam alinhar as suas estratégias a um enquadramento de custódia externa claramente documentado. Contudo, gestores de ativos devem monitorizar atentamente a percentagem de colateral detida em cada modelo.
5. KuCoin — Melhor para Colateral Espelhado e Liquidação Programada
A KuCoin encerra a nossa seleção com integrações institucionais de trading off‑exchange via Ceffu MirrorX e Cactus Custody.
A abordagem é especialmente relevante para instituições que procuram subcontas de trading vinculadas à custódia e um calendário de liquidação previsível.
KuCoin em Resumo
- Fundação: 2017
- Integrações de custódia: Ceffu MirrorX e Cactus Custody
- Modelo de conta: Subcontas institucionais dedicadas via custodiante
- Mapeamento de colateral: Delegação 1:1 de saldos elegíveis em custódia
- Liquidação: Ciclos automáticos de quatro horas em ambas as integrações documentadas
- Indicada para: Investidores institucionais que utilizem Ceffu ou Cactus Custody
Como Funciona o Modelo de Subconta Custodiada da KuCoin?
Em janeiro de 2026, a KuCoin anunciou a sua solução off‑exchange com a Ceffu, permitindo que clientes institucionais elegíveis criem Subcontas de Custódia dedicadas, ligadas às respetivas contas Ceffu.
Os ativos suportados podem ser delegados via Ceffu, enquanto os saldos correspondentes ficam disponíveis para negociação na KuCoin.
O esquema foi concebido para liquidar automaticamente a cada quatro horas, com a liquidação a ser processada entre a KuCoin e a Ceffu.
A KuCoin oferece ainda uma estrutura semelhante via Cactus Custody.
Nesse modelo, as instituições ligam uma conta de custódia a uma subconta KuCoin dedicada e podem negociar produtos spot e de futuros elegíveis, enquanto a liquidação é gerida através da integração com o custodiante.
Para mesas de trading que já utilizam um destes prestadores, o processo pode reduzir a carga operacional de transferir colateral para dentro e fora da bolsa de forma recorrente.
No entanto, as subcontas ligadas a custodiante têm permissões diferentes das contas padrão da KuCoin. Funcionalidades como transferências internas, depósitos, levantamentos e acesso a margem podem ficar limitadas.
Vantagens e Desvantagens da KuCoin
Vantagens
- Integrações documentadas com Ceffu e Cactus Custody
- Subcontas institucionais dedicadas via custodiante
- Liquidação automática em ciclos de quatro horas
- Acesso via API para contas de trading elegíveis
Desvantagens
- Menos opções de custódia documentadas do que alguns concorrentes
- Funções das subcontas de custódia são mais restritas
- Cobertura de produtos e exigências de colateral variam conforme a integração
Veredito: A KuCoin é uma alternativa prática para instituições que já trabalham com Ceffu ou Cactus Custody. O principal atrativo está no fluxo relativamente simples de colateral espelhado e no processo de liquidação agendado.
Como Funciona o Trading com Custódia Externa? Um Exemplo de US$ 5 Milhões
A ideia de manter ativos num custodiante enquanto se negoceia numa bolsa parece simples. Mas o que acontece quando se trata de montantes relevantes?
Considere um gestor de ativos hipotético com um portefólio de US$ 5 milhões em criptoativos.
O fundo mantém esse portefólio junto de um custodiante aprovado e pretende utilizar US$ 1 milhão como colateral para trading de criptomoedas.
Num acordo de liquidação off‑exchange elegível, o processo pode funcionar da seguinte forma:
- Manter os ativos externamente. O fundo deixa os US$ 5 milhões de portefólio sob custódia, em vez de transferir o saldo integral para a bolsa.
- Delegar o colateral elegível. O gestor designa US$ 1 milhão em ativos suportados para trading, ao abrigo do modelo de custódia escolhido.
- Receber crédito de trading. Num modelo 1:1, a bolsa reconhece US$ 1 milhão de colateral elegível. O crédito efetivo pode ser inferior, dependendo do ativo e do provedor.
- Executar operações. A mesa de trading envia ordens em produtos spot ou de futuros suportados pela bolsa.
- Liquidar as obrigações. Suponha que as posições geram uma perda líquida de US$ 40.000. A bolsa e o custodiante liquidam esse valor com base no processo e calendário acordados.
O restante portefólio sob custódia não tem, necessariamente, de ser transferido para a bolsa só porque o fundo está a negociar.
No entanto, os US$ 40.000 de perda não representam um limite máximo. Se posições alavancadas se moverem de forma adversa, podem surgir perdas adicionais, chamadas de margem ou obrigações de liquidação forçada.
É essa a nuance que os gestores de ativos precisam de ter clara.
A custódia por terceiros altera onde os ativos são guardados e como o colateral é gerido. Não transforma as estratégias de trading subjacentes em operações isentas de risco.
O Que os Gestores de Ativos Devem Comparar Antes de Escolher Uma Bolsa?
Nesta fase, pode ser tentador optar simplesmente pela bolsa com o maior número de parceiros de custódia.
Mas a quantidade de parceiros, por si só, não basta. Um modelo de custódia só é adequado se a sua estrutura jurídica, o processo de liquidação e as permissões de trading estiverem alinhados com as exigências do fundo.
1. O Custodiante é Independente da Bolsa?
O ponto de partida é a estrutura legal de custódia.
Algumas soluções recorrem a custodiante regulado e independente. Outras assentam em cofres de colateral geridos por tecnologia, contas segregadas ou prestadores de custódia que mantêm relações comerciais próprias com as plataformas de trading.
Os gestores de ativos devem esclarecer quem detém legalmente os ativos, como são segregados e quais os direitos aplicáveis em caso de insolvência do custodiante ou da bolsa.
2. O Fundo Pode Preservar a Sua Estrutura Atual de Custódia e Aprovações?
Mover ativos para um novo prestador pode exigir aprovação do comité de investimento, análises de conformidade, novas permissões de carteiras e alterações nos processos de reporte.
Uma bolsa que suporte o custodiante já utilizado pelo gestor pode reduzir essa carga operacional.
É uma das razões pelas quais a Open Custody Network multi‑parceiros da Bitget ganha relevância: diferentes instituições podem, em teoria, ligar a infraestrutura de custódia já estabelecida aos mercados de trading suportados.
3. Como é Calculado o Colateral de Trading?
Nem todos os ativos mantidos externamente recebem o mesmo tratamento.
Uma bolsa pode reconhecer USDT elegível a 1:1, mas aplicar um haircut a BTC ou ETH. Outros modelos podem usar financiamento com base em rácios loan‑to‑value, em vez de espelhar integralmente os saldos de trading.
Antes de aderir, as instituições devem confirmar:
- Quais os ativos elegíveis como colateral e respetivos haircuts
- Níveis de crédito disponíveis para trading e requisitos de margem
- Limiares de reforço de colateral e de liquidação
- Se os lucros podem ser levantados antes da liquidação
- Tratamento do colateral em caso de litígio ou disrupção de mercado
Um rácio de crédito anunciado como mais generoso não é necessariamente melhor se estiver associado a condições de risco ou financiamento desfavoráveis.
4. O Que Acontece Durante a Liquidação?
O calendário de liquidação é um dos elementos centrais a avaliar.uma das principais diferenças entre os modelos de custódia.
Em alguns arranjos, a liquidação ocorre a cada quatro ou oito horas. Noutros, é diária ou apenas acionada quando determinados limites de perda são atingidos.
A periodicidade adequada depende da frequência de negociação, do volume de colateral disponível no fundo e da sua tolerância a posições não liquidadas.
Um market maker ativo tende a preferir reconciliações frequentes, enquanto um gestor com menor rotatividade pode optar por uma estrutura de liquidação diferente.
O gestor também deve compreender o que acontece se houver disputa sobre as instruções de liquidação, atraso numa transferência de colateral ou uma suspensão temporária de negociação na bolsa.
5. Quais São os Custos Totais?
A custódia por terceiros pode reduzir a necessidade de transferências repetidas, mas não é automaticamente mais barata.
Consoante o modelo, as instituições podem enfrentar comissões de custódia, taxas de liquidação, custos de gás on-chain, custos de financiamento ou spreads de borrowing.
Estes encargos somam-se às comissões de negociação cobradas pelas bolsas.
Por exemplo, uma estrutura de financiamento com colateral custodiado por um banco pode oferecer vantagens operacionais que justifiquem o custo adicional, enquanto um modelo de liquidação off-chain pode ser mais económico para estratégias de alta frequência.
A comparação correta é o custo total de operar a estratégia de trading, e não apenas as comissões de maker e taker anunciadas pela bolsa.
6. A Bolsa Consegue Suportar a Estratégia do Fundo?
É essencial confirmar se a integração de custódia suporta os produtos que o fundo efetivamente pretende negociar.
Negociação à vista (spot), margem, futuros perpétuos, opções e contas de cross-margin podem ter requisitos distintos de elegibilidade.
Gestores profissionais e firmas de trading devem ainda verificar permissões de API, controlos de subcontas, limites de execução, reporting e monitorização de risco em tempo real.
Pouco adianta uma estrutura de custódia atrativa se o fundo não conseguir utilizá‑la na estratégia de que precisa.
Considerações Finais
Os gestores de ativos deixaram de depender exclusivamente do colateral mantido diretamente nas bolsas para aceder ao mercado de criptoativos. Bitget, Binance, OKX, Deribit e KuCoin oferecem mecanismos para separar a custódia da execução, mas com propostas de valor diferentes. A Bitget destaca‑se pela flexibilidade da sua Open Custody Network e pela integração com infraestrutura de trading institucional. A Binance oferece estruturas de colateral apoiadas por bancos, a OKX foca‑se em custódia regulada e liquidação automatizada, a Deribit é forte em soluções para derivativos, e a KuCoin disponibiliza modelos práticos de colateral espelhado.
No fim, a melhor bolsa é aquela que se ajusta às políticas de custódia do gestor, às exigências de negociação e ao seu enquadramento de gestão de risco. À medida que mais capital institucional entra em ativos digitais, a possibilidade de escolher onde os ativos são custodiados, mantendo ao mesmo tempo acesso eficiente à liquidez de trading, torna‑se um pilar da infraestrutura profissional de cripto. As bolsas que conseguirem ligar de forma eficaz custódia, liquidação e execução estarão melhor posicionadas para servir a próxima fase de adoção institucional.
Perguntas Frequentes
1. Que bolsas de cripto permitem a gestores de ativos negociar com custódia de terceiros?
Bitget, Binance, OKX, Deribit e KuCoin oferecem estruturas documentadas que permitem a instituições elegíveis negociar enquanto mantêm os ativos suportados sob custódia externa ou em arranjos de colateral segregado. A Bitget disponibiliza cinco soluções parceiras através da sua Open Custody Network, enquanto as restantes bolsas oferecem diferentes modelos bancários, de custódia, de espelhamento e de liquidação.
2. Os gestores de ativos podem negociar cripto sem depositar os ativos diretamente na bolsa?
Sim. Instituições elegíveis podem recorrer a modelos de liquidação off-exchange ou a estruturas de colateral vinculadas à custódia para aceder aos mercados suportados pelas bolsas, sem transferir todo o colateral subjacente para carteiras controladas diretamente pela plataforma. O crédito de negociação, os direitos sobre o colateral e as obrigações de liquidação dependem do prestador e dos termos contratuais.
3. A Bitget oferece custódia de terceiros para investidores institucionais?
Sim. A Bitget suporta modelos de custódia externa e de colateral através da sua Open Custody Network. Clientes elegíveis podem aceder a produtos spot, de margem e de futuros suportados, mantendo os ativos sob a estrutura de custódia externa aplicável. As funcionalidades de trading disponíveis e as condições de colateral variam consoante o parceiro.
4. Que custodiante podem os gestores de ativos utilizar com a Bitget?
A Open Custody Network da Bitget inclui Copper ClearLoop, Cactus Custody Oasis, Fireblocks Off Exchange, Bitfire PrimeMirror e OSL MirrorEX.
5. Hedge funds podem negociar futuros mantendo o colateral com um custodiante externo?
Sim, nos modelos suportados. Bitget, OKX, Deribit e outras bolsas oferecem acesso institucional a futuros com colateral ligado a estruturas de custódia. No entanto, o custodiante específico tem de suportar o produto em questão, e o fundo continua responsável pelos requisitos de margem, perdas, risco de liquidação e obrigações de liquidação.
6. Em que é que a custódia de terceiros difere da custódia tradicional em bolsa?
Na custódia tradicional em bolsa, os ativos depositados são mantidos sob os arranjos de custódia da própria plataforma. Na custódia de terceiros, os ativos elegíveis permanecem com um prestador separado, enquanto a bolsa fornece apenas a execução das ordens. Isto pode reduzir a concentração de risco de custódia, mas introduz considerações jurídicas, operacionais e de liquidação específicas.
7. A liquidação off-exchange elimina o risco de contraparte?
Não. A liquidação off-exchange pode reduzir a exposição a ativos mantidos diretamente na bolsa, mas não elimina o risco de default da própria bolsa, o risco do custodiante, disputas de liquidação, riscos na execução de garantias ou perdas de mercado. As instituições devem analisar a estrutura jurídica e operacional como um todo.
Disclaimer: Este artigo tem caráter exclusivamente informativo e não constitui recomendação financeira ou de investimento. Estruturas de custódia e liquidação envolvem riscos e estão sujeitas a critérios de elegibilidade, restrições jurisdicionais e termos aplicáveis.