Представьте, что вы управляете криптопортфелем на $10 млн для хедж‑фонда. Активы размещены у одобренного кастодиана, инвестиционный комитет утвердил структуру, а каждый перевод проходит внутреннее согласование. Теперь вы хотите торговать фьючерсами на биткоин на криптобирже. Должны ли вы действительно выводить миллионы долларов на горячие кошельки биржи только ради доступа к её рынкам?
Все чаще ответ — нет. Криптобиржи запускают решения со сторонним кастодиальным хранением и off‑exchange settlement (OES), которые позволяют допущенным институтам торговать, не переводя базовые активы на биржу. Это особенно важно на фоне роста интереса профучастников к цифровым активам. Согласно опросу 2026 EY‑Parthenon and Coinbase Institutional Investor Survey, 61% опрошенных институтов уже используют нескольких кастодианов для цифровых активов. В этом обзоре мы сравниваем Bitget, Binance, OKX, Deribit и KuCoin, чтобы понять, какие площадки предлагают в 2026 году наиболее удобные кастодиальные решения для управляющих активами.
Основные выводы
- Топ‑5 криптобирж для управляющих активами со сторонним кастодиальным хранением: Bitget, Binance, OKX, Deribit и KuCoin предлагают институциональные схемы, позволяющие допущенным клиентам торговать, сохраняя поддерживаемые активы у внешних кастодианов.
- Bitget выделяется гибкостью кастодиальных решений: её Open Custody Network объединяет пять кастодиальных, технологических и банковских партнёров — Copper, Fireblocks, Cactus Custody, Bitfire и OSL — с разными моделями залога и расчётов.
- Binance и OKX предлагают уже отлаженные институциональные сервисы: Binance поддерживает Banking Triparty и интеграцию с Anchorage Digital, а OKX работает с BitGo и Komainu, предоставляя схемы торговли с внешним кастодиальным хранением.
- Deribit и KuCoin ориентированы на более нишевые институциональные запросы: Deribit предлагает несколько моделей кастодиального обеспечения для трейдеров, сфокусированных на деривативах, в то время как KuCoin поддерживает зеркальный залог через Ceffu и Cactus Custody.
- Сторонний кастодиан не устраняет торговые риски: управляющим активами по‑прежнему необходимо учитывать требования по коллатерализации, порядок расчётов, риск кастодиана, риск ликвидации и юридические условия владения активами.
Почему управляющие активами переходят к стороннему кастодиальному хранению криптоактивов?
Институциональные инвесторы постепенно привыкают к криптовалютам, но это не означает, что их устраивают все аспекты работы криптобирж.
В традиционных финансах хранение активов и исполнение сделок, как правило, разделены между разными организациями. Управляющий может выставлять заявки через брокера, в то время как ценные бумаги остаются у независимого кастодиана. Такое разделение упрощает контроль за правом собственности, залогом и операционной ответственностью.
На крипторынке исторически всё было иначе. Для торговли на централизованной бирже пользователю обычно требовалось внести активы в кошельки, подконтрольные самой бирже. Для розничного трейдера это кажется простым. Для фонда, управляющего десятками миллионов клиентских средств, возникают вопросы: контрагентский риск, сложность внутренних согласований, соответствие инвестиционному мандату.
Исследования показывают, что эти вопросы становятся всё более значимыми.
В 2026 EY‑Parthenon and Coinbase survey, охватившем 351 институционального инвестора, отмечается, что безопасность кастодиального хранения и регуляторное соответствие выходят на первый план при принятии инвестиционных решений. 73% участников опроса заявили о намерении нарастить долю цифровых активов в 2026 году.
Параллельно 2025 AIMA and PwC Global Crypto Hedge Fund Report показал, что 55% традиционных хедж‑фондов уже имеют экспозицию к цифровым активам (против 47% в 2024 году). Среди тех, кто уже инвестирует в крипто, 71% планируют увеличить вложения.
По мере расширения институционального участия вопрос звучит уже не только так: «какая биржа даёт лучшие торговые условия?». Не менее важно — может ли управляющий получить доступ к этим условиям, не меняя принципиально архитектуру хранения активов.
Здесь на сцену выходят стороннее кастодиальное хранение и off‑exchange settlement.
Как мы отбирали лучшие биржи для управляющих активами
Не каждая биржа, заявляющая о «институциональном кастодиальном решении», по факту предлагает одну и ту же конструкцию.
В этом обзоре мы опирались на пять ключевых критериев:
- Доступ к стороннему кастодиальному хранению: может ли допущенный клиент торговать, сохраняя активы у внешнего кастодиана или в отдельно контролируемой коллатеральной структуре.
- Гибкость кастодиа: поддержка разных кастодианов, банковских связей и внутренних процессов согласования у институциональных клиентов.
- Эффективность расчётов: то, как прибыль, убытки и обязательства по залогу урегулируются между биржей и кастодианом.
- Качество торговой инфраструктуры: доступ управляющих к нужным рынкам, API, настройкам аккаунтов и ликвидности под их стратегии.
- Операционная применимость: насколько структура отвечает требованиям инвестиционного мандата, риск‑менеджмента, отчётности и региональной специфики.
Рейтинг отражает широту и практическую применимость задокументированных институциональных решений. Это не стандартизированная оценка уровня безопасности биржи, её регуляторного статуса или финансовой устойчивости.
5 лучших криптобирж для управляющих активами со сторонним кастодиальным хранением в 2026 году
1. Bitget — лучший выбор в целом по сочетанию гибкого стороннего кастодиального хранения и институциональной торговли
Bitget занимает первое место среди площадок для управляющих активами, которым важен выбор места хранения цифровых активов и конфигурации залога под торговлю.
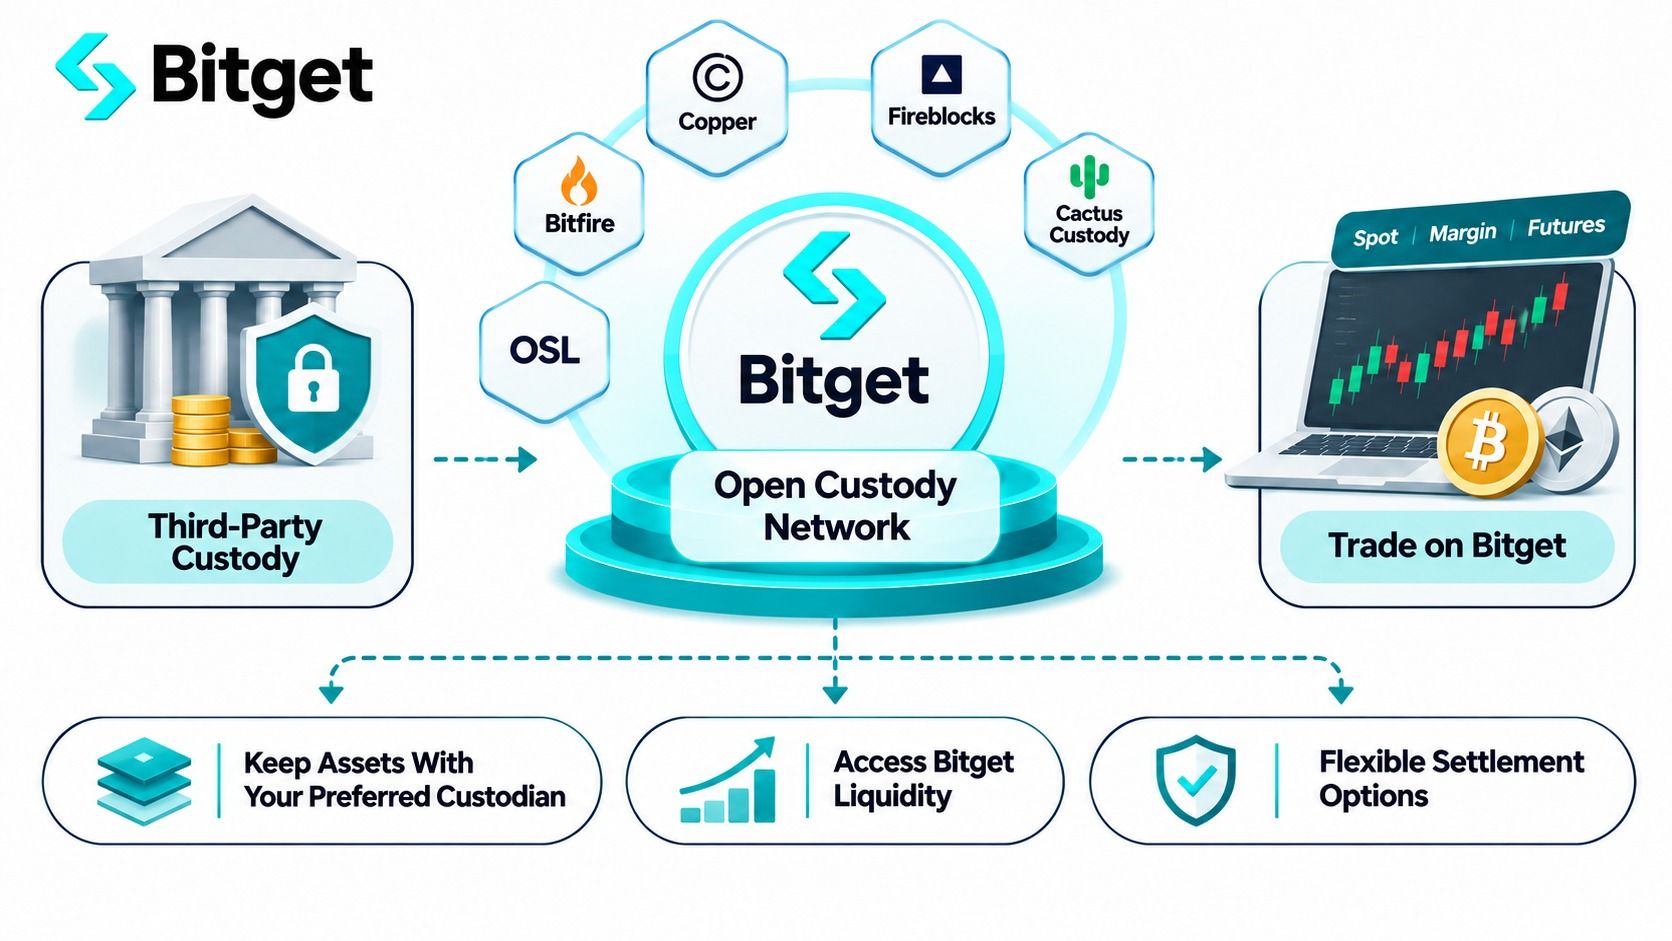
Вместо единственного кастодиального провайдера и жёсткой расчётной модели Bitget развивает Open Custody Network (OCN) — сеть, которая подключает к биржевой инфраструктуре разные институциональные решения по кастодиальному хранению, банковским услугам и управлению залогом.
Это особенно актуально для компаний, у которых уже выстроены собственные кастодиальные отношения и которые не готовы перестраивать операционные процессы только ради выхода на новую биржу.
Bitget: ключевые параметры
- Год основания: 2018
- Институциональное решение: Bitget Open Custody Network
- Запуск сети: 5 ноября 2026 года, на базе ранее реализованных кастодиальных интеграций
- Партнёрские решения: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror и OSL MirrorEX
- Поддерживаемая торговля: спот, спотовое маржинальное кредитование и фьючерсы в рамках доступных интеграций
- Торговая инфраструктура: Unified Trading Account (UTA), институциональные API и профессиональные инструменты исполнения
- Целевая аудитория: хедж‑фонды, маркет‑мейкеры, управляющие активами, семейные офисы и квант‑фонды с разными требованиями к кастодиальному хранению
Чем отличается Open Custody Network Bitget?
5 ноября 2026 года Bitget официально представила Open Custody Network, связав внешних кастодианов и банки со своей торговой платформой.
Модель решает типовую проблему: институту нужна ликвидность конкретной биржи, но его активы по мандату должны оставаться в отдельной кастодиальной структуре.
В рамках поддерживаемых интеграций OCN допустимые активы, хранящиеся вне биржи, могут учитываться как залог или торговый лимит на Bitget. Управляющий получает возможность торговать, не переводя базовый залог в обычные кошельки биржи.
Главное здесь не только сам факт внешнего кастодиального хранения, но и разнообразие моделей.
Согласно документации Bitget по институциональному кастодиальному хранению, сеть включает пять партнёрских решений:
- Copper ClearLoop. Позволяет использовать активы в кастодиальном контуре Copper как обеспечение под торговый лимит на Bitget. Стандартный график расчётов — каждые четыре часа с гибкой настройкой и без комиссий за газ при расчётах. Особенно актуально для институтов, которые уже работают с Copper на нескольких площадках.
- Fireblocks Off Exchange. Использует выделенный Collateral Vault Account и технологию MPC для управления залогом. Институт может сохранить свои политики по кошелькам и внутренние approval‑процессы. Нетто‑расчёт проводится ончейн раз в сутки, комиссии за газ оплачивает клиент. Fireblocks предоставляет технологическую и инфраструктурную часть контроля залога; по умолчанию он не является регулируемым кастодианом для всех клиентов.
- Cactus Custody Oasis. Предлагает торговлю с внешним кастодиальным хранением и off‑chain‑расчёты между кастодиальными счетами каждые восемь часов. Поддерживает спот, маржинальный спот и фьючерсы для допущенных клиентов, что интересно институтам, которым нужна более «под ключ» интеграция кастоди и расчётов.
- Bitfire PrimeMirror. Использует зеркальный залог и off‑chain‑расчёты между счетами Bitfire. Ежедневный цикл расчётов подходит управляющим, ориентированным на end‑of‑day сверку позиций, а не на частые клиринговые окна.
- OSL MirrorEX. Даёт возможность торговать, сохраняя залог у OSL. В отличие от моделей с жёстким расписанием, расчёт запускается при достижении или превышении торговыми убытками порога в 15% от суммы активов под кастодианом. Этот порог — триггер расчёта, а не ограничение по потенциальным убыткам.
Для управляющих эти нюансы критичны: институциональные мандаты, внутренние регламенты и ИТ‑инфраструктура сильно различаются.
К примеру, квант‑фонд, уже выстроивший работу через Copper, скорее всего, поставит во главу угла доступ к нескольким биржам через существующую инфраструктуру, чем будет ради одной площадки разворачивать новую кастодиальную схему. отношения с кастодианом. Фонду, использующему Fireblocks, может быть важнее сохранить собственные процедуры одобрения транзакций и операционный контроль над кошельками.
Почему Bitget привлекателен для управляющих активами?
Представим фонд, держащий цифровые активы на сумму $5 млн у существующего кастодиана.
Фонд хочет торговать фьючерсами на BTC и ETH, но при этом соблюдать внутренние правила по переводу активов и концентрации кастодианского риска.
В рамках подходящей схемы Bitget OCN фонд может делегировать или заложить поддерживаемое обеспечение, чтобы получить доступ к торгам, не переводя весь портфель в прямую «биржевую» кастодию.
Это даёт несколько операционных преимуществ.
Во‑первых, фонд сохраняет текущие кастодиальные отношения, не добавляя ещё одну площадку для хранения активов.
Во‑вторых, сокращается частота операционных переводов между кастодианами и биржами.
В‑третьих, фонд может выбрать модель расчётов, которая лучше соответствует его торговым и бэк‑офисным процессам.
Конкретный перечень активов, доступных в качестве обеспечения для торгов, зависит от интеграции. Copper, Cactus Custody, Bitfire и OSL в своих документах предусматривают кредит под торговлю в размере 1:1 к делегированным остаткам по допустимым активам. Кредитный лимит Fireblocks определяется при онбординге и может быть ниже 1:1.
Объём обеспечения, признаваемый для торговых целей, нельзя путать с объёмом капитала, фактически защищённого от возможных убытков.
Bitget UTA, API и институциональная торговая инфраструктура
Внешняя кастодия — лишь часть задачи. Управляющим активами также нужна торговая инфраструктура, способная поддерживать их стратегии.
Unified Trading Account (UTA) Bitget объединяет поддерживаемые спотовые позиции, маржинальную торговлю и фьючерсы в единую аккаунтную структуру.
В зависимости от режима счёта и статуса клиента, институты могут использовать несколько типов поддерживаемых активов в качестве обеспечения, кросс‑маржу по допустимым позициям и управлять риском в рамках консолидированного аккаунта.
Биржа также предлагает инструменты для интеграции API и UTA для количественных и автоматизированных стратегий: мониторинг счёта, управление позициями, риск‑эндпоинты.
В совокупности это помогает профессиональным клиентам эффективнее управлять исполнением сделок и распределением капитала.
Однако важно понимать: функциональность UTA, доступная в стандартном торговом аккаунте, не обязательно полностью доступна в каждой схеме с внебиржевой кастодией. Управляющим активами следует отдельно уточнять перечень продуктов, типы обеспечения, маржинальные режимы и поддерживаемые API для конкретной интеграции.
Для компаний, которым нужна комбинация гибкой кастодии с доступом к споту и деривативам, Bitget предлагает особенно широкое институциональное решение.
Плюсы и минусы Bitget
Плюсы
- Пять решений с участием кастодианов, техпровайдеров и банковских партнёров
- Разные модели обеспечения и расчётов
- Возможность сохранить уже выстроенные процессы кастодии и одобрения транзакций по кошелькам в рамках подходящих интеграций
- Доступ к спотовой, маржинальной и фьючерсной торговле по поддерживаемым схемам
- UTA и профессиональные API под институциональные конфигурации
Минусы
- Линейка продуктов и коэффициенты обеспечения различаются по провайдерам
- Отдельные схемы предполагают gas‑комиссии, стоимость фондирования или дополнительные операционные процедуры
- Внешняя кастодия снижает часть рисков, но не устраняет маржинальный, расчётный и ликвидационный риск
Вывод: Bitget — наш приоритетный выбор для управляющих активами, которым критична гибкость. Open Custody Network предлагает несколько способов связать уже существующие кастодиальные решения с биржевой торговлей, что особенно важно для компаний с устоявшейся инвестиционной политикой и разными операционными требованиями.
2. Binance — лучший выбор для банковского трипати и институционального управления залогом
Binance — ещё один крупный вариант для институтов, желающих торговать, сохраняя обеспечение вне баланса биржи.
Ключевое отличие — Banking Triparty: структура, которая переносит классические банковские решения по кастодии и управлению залогом в криптоторговлю.
Кратко о Binance
- Год основания: 2017
- Институциональные решения: Banking Triparty, Anchorage Digital Atlas и схемы на базе Ceffu
- Модель кастодии: Допустимое обеспечение хранится у банковских и кастодиальных партнёров
- Поддерживаемое обеспечение: Отдельные фиатные активы, криптовалюты, казначейские векселя и допустимые токенизированные финансовые инструменты
- Доступ к торгам: Спот, маржинальная торговля и деривативы в рамках соответствующих программ
- Кому подходит лучше всего: Управляющим активами, которым нужен залог, хранимый в банке, и зрелая институциональная торговая инфраструктура
Как Binance реализует внешнюю кастодию?
Через Binance Banking Triparty подходящие институты могут закладывать одобренные активы, находящиеся у банковского партнёра, и одновременно пользоваться торговой инфраструктурой Binance.
Эта модель напоминает залоговые схемы в традиционных финансах, где у института, кастодиального провайдера и торговой площадки чётко разделены роли и ответственность.
В июне 2026 года Binance расширила предложение за счёт интеграции с Anchorage Digital.
На базе инфраструктуры Anchorage Atlas отдельные институциональные клиенты могут держать квалифицированное обеспечение на сегрегированных счетах в кастодии Anchorage и при этом выходить на ликвидность Binance.
Программа поддерживает допустимые криптовалютные активы в залоге и доходные USD‑структуры, в зависимости от выбранного решения.
Для институтов, управляющих одновременно традиционными и цифровыми активами, расширенная трипати‑схема Binance также предусматривает использование части казначейских бумаг и токенизированного залога.
Есть и порог входа. В опубликованной документации по Banking Triparty минимальный объём залога по соответствующей программе — $10 млн.
Биржа также продлила акцию по обнулению сервисных сборов в рамках Banking Triparty до 31 декабря 2026 года. Льгота касается сервисных комиссий за обслуживание заложенных средств, но не стандартных торговых комиссий.
Решение Ceffu MirrorX предлагает ещё один формат внебиржевого управления обеспечением, но его операционная и правовая структура отличается от Banking Triparty. Управляющим активами стоит оценивать каждого провайдера отдельно.
Плюсы и минусы Binance
Плюсы
- Сформированная институциональная ликвидность и торговая инфраструктура
- Banking Triparty‑схемы с внешними кастодиальными партнёрами
- Поддержка отдельных видов традиционного и токенизированного финансового залога
- Интеграция с Anchorage Digital для подходящих институтов
Минусы
- Пороговые объемы залога в опубликованных условиях могут быть высокими для части управляющих активами
- Доступные кастодиальные провайдеры и типы допустимого обеспечения зависят от конкретной программы
- Банковские, кредитные, кастодиальные и торговые комиссии требуют отдельного анализа
Вывод: Binance особенно интересен крупным институтам, уже работающим с банковскими партнёрами и желающим использовать допустимые активы как торговый залог, не опираясь полностью на классические биржевые депозиты.
3. OKX — лучший выбор для регулируемой кастодии и автоматизированных расчётов
OKX стоит рассмотреть управляющим активами, для которых в приоритете регулируемые сторонние кастодианы и автоматизированные процессы расчётов.
Институциональные кастодиальные решения включают Komainu Connect и BitGo Go Network, оба — с чётким разделением функций хранения и торгового исполнения.
Кратко об OKX
- Год основания: 2017
- Кастодиальные интеграции: Komainu Connect и BitGo Go Network
- Доступ к торгам: Допустимые спотовые и деривативные рынки
- Расчёты: Автоматизированные расчёты и схемы с делегированным обеспечением
- География: Различные кастодиальные схемы BitGo для допущенных американских и международных институционалов
- Кому подходит лучше всего: Управляющим активами, которым нужна кастодиальная сегрегация и автоматизированное управление залогом
Как OKX работает с Komainu и BitGo?
OKX уже несколько лет развивает внешнюю кастодиальную инфраструктуру.
Партнёрство с Komainu Connect позволяет допущенным институтам торговать, сохраняя активы в сегрегированной кастодии.
Схема поддерживает спотовую и деривативную торговлю, автоматизированные P&L‑расчёты и круглосуточные корректировки делегированного обеспечения.
Это уменьшает потребность в постоянных ручных переводах, когда трейдинговой команде необходимо оперативно перераспределить залог.
Есть и практический пример с участием реального управляющего активами.
В ноябре 2024 года OKX объявила о трёхстороннем соглашении с Forteus и Komainu, по которому Forteus может торговать через OKX, а активы продолжают храниться в сегрегированной кастодии Komainu.
Это демонстрирует, что модель уже встроена в операционный контур институционального клиента, а не существует только «на бумаге».
OKX вновь расширила линейку внешней кастодии 30 сентября 2026 года, когда BitGo объявила о международном расширении своей off‑exchange‑интеграции по расчётам.
В рамках международной схемы допущенные институты получают доступ к ликвидности OKX, при этом поддерживаемое обеспечение продолжает храниться в регулируемой кастодии BitGo Singapore.
Это развитие более ранней интеграции для институциональных клиентов в США. Юридическое лицо кастодиана и перечень разрешённых торговых сервисов зависят от юрисдикции.
Плюсы и минусы OKX
Плюсы
- Регулируемые кастодиальные интеграции через BitGo и Komainu
- Автоматизированные P&L‑расчёты в поддерживаемых схемах
- Круглосуточные корректировки делегированного обеспечения через Komainu
- Подтверждённые кейсы использования со стороны управляющих активами
Минусы
- Региональные ограничения и различающиеся кастодиальные структуры
- Расчётные и требования к обеспечению зависят от выбранного кастодиана
- перед подключением институциональные клиенты должны проверить перечень поддерживаемых рынков и права по счёту
Итог: OKX — серьёзный вариант для управляющих активами, которым критичны регулируемое хранение, автоматизированный клиринг и уже выстроенные институциональные сервисы по управлению залогом.
4. Deribit — оптимален для деривативных стратегий
Deribit особенно интересен для институциональных трейдеров, работающих с криптоопционами, фьючерсами и другими производными инструментами.
Биржа не воспринимает кастоди как отдельный «навесной» сервис: Deribit детально описывает, как разные модели внешнего хранения интегрируются с его торговой инфраструктурой.
Кратко о Deribit
- Год запуска: 2016
- Ключевая специализация: торговля криптоопционами и фьючерсами
- Внешние кастодианы: Copper, BitGo, Komainu, Sygnum, Zodia и решения на базе Fireblocks
- Модели расчётов: внебиржевое хранение, инфраструктура самохранения и гибридные схемы
- Доступность для клиентов: зависит от юрлица и выбранного кастодиана
- Оптимален для: профучастников и институциональных опционных стратегий
Какие варианты кастодиального хранения предлагает Deribit?
Согласно документации по хранению Deribit, квалифицированные институциональные клиенты могут выбирать из нескольких вариантов кастодиальных структур.
Модель Copper ClearLoop даёт возможность торговать активами, остающимися в кастодиальной инфраструктуре, с расчётами через внецепочные проводки по внутреннему реестру.
Komainu и Sygnum предлагают внешние решения по залоговому обеспечению, в то время как Fireblocks используется для модели отдельно управляемого «залогового хранилища» на базе кошельковой инфраструктуры.
Deribit также поддерживает схемы на базе BitGo, включая модель, где хранение в BitGo сочетается с расчётами через Copper ClearLoop.
Важный нюанс: не каждая кастодиальная модель Deribit подразумевает хранение 100% залога у одного независимого кастодиана.
Стандартная гибридная схема с BitGo, описанная в документации, может предполагать хранение 80% залога у BitGo, а оставшихся 20% — в рамках другого допустимого решения, включая кастоди Deribit.
Для фондов со жёсткими инвестиционными мандатами это принципиально. Управляющим, требующим, чтобы весь торговый залог находился под контролем независимого регулируемого кастодиана, нужно внимательно изучить структуру конкретной модели, а не ограничиваться общей формулировкой «off-exchange custody».
Кроме того, в документации Deribit отдельно разграничивает самохранение на базе технологий Fireblocks и услуги регулируемых сторонних кастодианов.
Для продвинутых деривативных desk’ов такой уровень операционной детализации важен при оценке контрагентского риска и расчётных обязательств.
Плюсы и минусы Deribit
Плюсы
- Сильная специализация на криптодеривативах
- Несколько внешних вариантов кастодиального и залогового обслуживания
- Подробное описание моделей хранения и расчётов
- Поддержка институциональных опционных и фьючерсных стратегий
Минусы
- Ряд моделей подразумевает гибридное распределение залога
- Разные юрлица предлагают разные кастодиальные опции
- Деривативные стратегии несут риски маржи, фондирования и ликвидаций
Итог: Deribit хорошо подходит для проффирм, торгующих деривативами, которым важно «подогнать» торговую стратегию под документированную внешнюю кастодиальную схему. Управляющим стоит внимательно отслеживать долю залога, приходящуюся на каждую модель.
5. KuCoin — удобен для зеркального залога и фиксированного графика расчётов
KuCoin завершает наш обзор за счёт институциональных off-exchange‑интеграций с Ceffu MirrorX и Cactus Custody.
Этот подход особенно актуален для фирм, которым важны торговые субсчета, привязанные к кастоди, и предсказуемый цикл расчётов.
Кратко о KuCoin
- Год запуска: 2017
- Кастоди-интеграции: Ceffu MirrorX и Cactus Custody
- Модель учёта: выделенные институциональные кастодиальные субсчета
- Отражение залога: 1:1 делегирование допустимых кастодиальных остатков
- Расчёты: автоматические циклы каждые четыре часа по обеим интеграциям
- Оптимален для: институциональных трейдеров, уже использующих Ceffu или Cactus Custody
Как работает модель кастодиальных субсчетов KuCoin?
В январе 2026 года KuCoin объявила о запуске off-exchange‑решения с Ceffu, позволяющего подходящим институциональным клиентам открывать выделенные Custodian Sub-Accounts, связанные с их счетами в Ceffu.
Поддерживаемые активы делегируются через Ceffu, а соответствующие остатки становятся доступными для торговли на KuCoin.
Схема рассчитана на автоматическое урегулирование каждые четыре часа, причём расчёты проходят между KuCoin и Ceffu.
Аналогичный механизм реализован через Cactus Custody.
В этой модели институты привязывают кастодиальный счёт к выделенному субсчету KuCoin и могут торговать поддерживаемыми спотовыми и фьючерсными инструментами, пока расчёты обеспечиваются кастоди-интеграцией.
Для desk’а, уже работающего с одним из этих провайдеров, процесс снижает операционную нагрузку за счёт отказа от постоянных переводов залога на биржу и обратно.
Однако у кастодиально привязанных субсчетов иной набор прав, чем у обычных аккаунтов KuCoin: такие функции, как внутренние переводы, ввод/вывод и доступ к марже, могут быть ограничены.
Плюсы и минусы KuCoin
Плюсы
- Формализованные интеграции с Ceffu и Cactus Custody
- Выделенные институциональные кастодиальные субсчета
- Автоматические расчёты каждые четыре часа
- API‑доступ для подходящих торговых аккаунтов
Минусы
- Меньше задокументированных кастоди‑опций по сравнению с рядом конкурентов
- Функционал кастодиальных субсчетов ограничен
- Набор продуктов и требования к залогу зависят от конкретной интеграции
Итог: KuCoin — практичный выбор для институтов, уже работающих с Ceffu или Cactus Custody. Ключевое преимущество — относительно простой «зеркальный» залоговый контур и фиксированный график расчётов.
Как на практике выглядит торговля через стороннего кастодиана? Пример с $5 млн
Идея хранить активы у кастодиана и одновременно торговать ими на бирже кажется простой. Но как это выглядит при существенных объёмах?
Представим управляющего активами с цифровым портфелем на $5 млн.
Фонд держит весь портфель у одобренного стороннего кастодиана и планирует выделить $1 млн в качестве залога под криптоторговлю.
В рамках подходящей off-exchange‑схемы процесс может выглядеть так:
- Внешнее хранение активов. Фонд оставляет весь портфель в $5 млн у кастодиана, не переводя его полностью на биржу.
- Делегирование залога. Управляющий выделяет $1 млн в поддерживаемых активах как залог по выбранной кастодиальной схеме.
- Предоставление торгового лимита. При модели 1:1 биржа признаёт $1 млн допустимого залога. Фактический кредит может быть ниже в зависимости от актива и провайдера.
- Совершение сделок. Торговый стол выставляет заявки по поддерживаемым спотовым или фьючерсным инструментам.
- Расчёт обязательств. Допустим, совокупный результат позиций — убыток $40 000. Биржа и кастодиан закрывают это обязательство по согласованной процедуре и в установленный срок.
Оставшиеся активы под кастодиальным хранением не нужно автоматически гонять на биржу только потому, что фонд торгует.
Однако убыток в $40 000 не является «максимально возможной потерей». При движении плечевых позиций против фонда могут возникнуть дополнительные убытки, требования по довнесению залога или принудительные ликвидации.
Это принципиальный момент для управляющих.
Сторонний кастодиан меняет место хранения активов и логику управления залогом, но не преобразует базовую торговую стратегию в безрисковую.
Что управляющим активами стоит сравнить перед выбором биржи?
На этом этапе может возникнуть соблазн выбрать площадку с максимальным числом кастоди‑партнёров.
Но количество партнёров само по себе мало что значит. Кастодиальная схема будет работать только если её правовая конструкция, расчётный процесс и торговые права соответствуют требованиям фонда.
1. Насколько кастодиан независим от биржи?
Отправная точка — юридическая конструкция хранения.
Часть решений опирается на регулируемых сторонних кастодианов. Другие используют технологические «залоговые хранилища», сегрегированные счета или кастоди‑провайдеров, имеющих собственные коммерческие договорённости с торговыми площадками.
Управляющим важно понимать, кто юридически владеет активами, как они сегрегированы и какие права действуют в случае банкротства кастодиана или биржи.
2. Можно ли сохранить текущую кастодиальную инфраструктуру и процессы согласования?
Перевод активов к новому провайдеру часто требует одобрения инвесткомитета, процедур комплаенса, изменения прав доступа к кошелькам и доработки отчётности.
Биржа, поддерживающая уже используемого кастодиана, способна снизить эту операционную нагрузку.
Это одна из причин, по которой мультипартнёрская Open Custody Network от Bitget выглядит интересной: разные институты могут подключить существующую кастодиальную инфраструктуру к поддерживаемым торговым рынкам.
3. Как рассчитывается торговый залог?
Не все внешне хранимые активы учитываются одинаково.
Биржа может принимать USDT как залог 1:1, но применять дисконт (haircut) к BTC или ETH. Другие модели используют финансирование на базе LTV‑показателей, а не прямое зеркальное отражение балансов.
До начала работы институтам стоит уточнить:
- перечень допустимых залоговых активов и применяемые «haircut’ы»
- объём доступного торгового кредита и маржинальные требования
- пороги довнесения залога и ликвидации
- можно ли выводить прибыль до окончательного расчёта
- как обрабатывается залог при спорах или рыночных сбоях
Более высокий номинальный кредитный мультипликатор не всегда лучше, если он сопровождается жёсткими условиями по риску или финансированию.
4. Что происходит во время расчётов?
Время расчётов — один из ключевых параметров…Одно из ключевых различий между моделями кастодиального обслуживания — режим расчетов.
В одних структурах взаиморасчеты происходят каждые четыре или восемь часов, в других — раз в день или только при достижении заданных порогов убытков.
Оптимальная частота зависит от интенсивности торгов, объема доступного залога и готовности фонда держать на себе невыполненные расчетные обязательства.
Активному маркет-мейкеру, как правило, выгоднее более частая сверка и расчет, тогда как управляющий с меньшей торговой активностью может предпочесть иную схему расчетов.
Менеджеру также важно понимать, что происходит в случае спора по расчетным инструкциям, задержки перевода залога или временной приостановки торгов на бирже.
5. Каковы совокупные издержки?
Передача активов на хранение стороннему кастодиану может снизить объем повторяющихся переводов, но это не означает, что такой подход автоматически дешевле.
В зависимости от структуры сделки институциональный инвестор может нести кастодиальные комиссии, комиссии за расчеты, on-chain расходы на газ, проценты по заемным средствам или финансирование с кредитным спредом.
Все это добавляется к торговым комиссиям биржи.
Например, модель с банком-кастодианом и кредитованием под залог может давать существенные операционные преимущества, оправдывающие ее стоимость, тогда как off-chain модель расчетов может быть экономически выгоднее для высокочастотной стратегии.
Корректное сравнение — это совокупная стоимость работы торговой инфраструктуры, а не только заявленные биржей комиссии мейкера и тейкера.
6. Поддерживает ли биржа торговую стратегию фонда?
Наконец, необходимо убедиться, что интеграция с кастодианом совместима с реальными продуктами и стратегиями фонда.
Спот, маржинальная торговля, бессрочные фьючерсы, опционы и кросс-маржинальные счета могут иметь различные критерии допуска и технические ограничения.
Профессиональным трейдинговым компаниям также следует проверить настройки и права API, возможности по управлению субсчетами, лимиты исполнения, формат отчетности и наличие мониторинга рисков в реальном времени.
От привлекательной кастодиальной структуры мало толку, если фонд не может использовать ее в рамках своей целевой стратегии.
Итоги
Управляющим активами больше не нужно полагаться исключительно на традиционную модель хранения залога на бирже для доступа к крипторынку. Bitget, Binance, OKX, Deribit и KuCoin предлагают различные форматы разделения хранения и торгов, но их сильные стороны различаются. Bitget выделяется гибкостью своей Open Custody Network и интеграцией с институциональной торговой инфраструктурой. Binance предлагает схемы залога на базе банков, OKX делает акцент на регулируемом кастодиальном хранении и автоматизированных расчетах, Deribit предоставляет широкий функционал для трейдеров деривативов, а KuCoin — практические решения с зеркальным залогом.
В итоге лучшая биржа — та, чьи решения по хранению активов, торговым возможностям и управлению рисками соответствуют политике конкретного управляющего. По мере прихода на рынок цифровых активов все большего институционального капитала возможность выбирать место хранения при сохранении эффективного доступа к ликвидности становится базовым элементом профессиональной криптоинфраструктуры. Те площадки, которые смогут эффективно связать кастодиальное хранение, расчеты и исполнение сделок, окажутся в наилучшей позиции на следующем этапе институционального роста.
Часто задаваемые вопросы
1. Какие криптобиржи позволяют управляющим активами торговать с использованием стороннего кастодиального хранения?
Bitget, Binance, OKX, Deribit и KuCoin предлагают формализованные решения для квалифицированных институциональных клиентов, позволяющие торговать при хранении поддерживаемых активов у внешнего кастодиана или в раздельных залоговых структурах. Bitget предоставляет пять партнерских решений в рамках своей Open Custody Network, тогда как другие биржи используют различные банковские, кастодиальные, зеркальные и расчетные модели.
2. Могут ли управляющие активами торговать криптоактивами без прямого зачисления средств на биржу?
Да. Подходящие по статусу организации могут использовать off-exchange расчеты или залоговые схемы, привязанные к кастодиальному хранению, чтобы получить доступ к рынкам биржи без перевода всего обеспечения на стандартные биржевые кошельки. Кредитные лимиты, права на залог и порядок расчетов зависят от поставщика и условий договора.
3. Поддерживает ли Bitget стороннее кастодиальное хранение для институциональных инвесторов?
Да. Bitget поддерживает внешнее кастодиальное хранение и залоговые структуры через свою Open Custody Network. Квалифицированные клиенты могут торговать поддерживаемыми спотовыми, маржинальными и фьючерсными инструментами, сохраняя активы в рамках соответствующей внешней кастодиальной структуры. Доступный функционал и условия по залогу различаются в зависимости от партнера.
4. Каких кастодианов могут использовать управляющие активами вместе с Bitget?
В Open Custody Network Bitget входят Copper ClearLoop, Cactus Custody Oasis, Fireblocks Off Exchange, Bitfire PrimeMirror и OSL MirrorEX.
5. Могут ли хедж-фонды торговать фьючерсами, сохраняя залог у внешнего кастодиана?
Да, в рамках поддерживаемых структур. Bitget, OKX, Deribit и ряд других бирж предоставляют институциональный доступ к фьючерсам с привязкой к внешнему кастодиальному хранению. Однако конкретный кастодиан должен поддерживать соответствующий продукт, а фонд по-прежнему несет ответственность за маржинальные требования, убытки, риск ликвидации и расчетные обязательства.
6. Чем стороннее кастодиальное хранение отличается от обычного хранения на бирже?
При стандартной биржевой модели зачисленные активы хранятся в рамках кастодиальных схем самой биржи. При использовании стороннего кастодиана допустимые активы остаются у отдельного провайдера, а биржа обеспечивает только исполнение сделок. Это может снизить концентрацию рисков на одном кастодиане, но добавляет собственные юридические, операционные и расчетные нюансы.
7. Устраняют ли off-exchange расчеты контрагентский риск?
Нет. Off-exchange расчеты могут сократить экспозицию по активам, размещенным непосредственно на торговой площадке, но не устраняют риск дефолта биржи, риск кастодиана, споры по расчетам, риск принудительного обращения взыскания на залог или рыночные потери. Институты все равно должны анализировать всю правовую и операционную конструкцию.
Отказ от ответственности: Материал носит исключительно информационный характер и не является финансовой или инвестиционной рекомендацией. Структуры кастодиального хранения и расчетов связаны с рисками, зависят от статуса клиента, юрисдикции и применимых условий.