

ยุคของหุ้นโทเคนเดินมาถึงจุดที่การมีโทเคน Tesla หรือ NVIDIA เพียงอย่างเดียวไม่ใช่จุดขายอีกต่อไป สำหรับเทรดเดอร์สถาบัน คำถามที่ยากจริง ๆ เพิ่งจะเริ่มหลังจากโทเคนถูกลิสต์แล้ว: โต๊ะเทรดจะขยับคำสั่ง $50,000 ได้โดยไม่เจาะสมุดคำสั่งลึกเกินไปหรือไม่? สถานะที่ถืออยู่เอาไปใช้เป็นหลักประกันได้ หรือถูกทิ้งให้นอนนิ่ง ๆ เฉย ๆ? มี API ที่ดีพอสำหรับการเทรดเชิงระบบหรือเปล่า? และเมื่อราคาตลาดเหวี่ยงแรง จะมีวิธีป้องกันความเสี่ยงแบบปฏิบัติได้จริงโดยไม่ต้องปิดสถานะโทเคนหุ้นก่อนหรือไม่?
คำถามเหล่านี้คือสิ่งที่แบ่งตลาดซื้อขายหุ้นโทเคนทั่ว ๆ ไปออกจาก “เวทีเทรดสถาบัน” ที่แท้จริง ในปี 2026 Bitget, Kraken และ Binance เลือกเดินเกมตลาดจากสามทิศทางที่ต่างกันชัดเจน Kraken พยายามสร้างสะพานเชื่อมระหว่างหุ้นโทเคนกับระบบเศรษฐกิจบนเชนอย่างเป็นรูปธรรม Binance ใช้จุดแข็งด้านขนาดและโครงสร้างมาร์จินในฐานะหนึ่งในกระดานคริปโทรายใหญ่สุดของโลก ขณะที่ Bitget มองภาพแบบโต๊ะเทรดมืออาชีพมากขึ้น ผสาน rToken เข้ากับระบบหลักประกันข้ามสินทรัพย์, API กำลังสูง และ Stock Perps สำหรับการเฮดจ์ สำหรับสถาบันที่ต้องการให้หุ้นโทเคนทำงานได้มากกว่าการนอนอยู่ในสปอตวอลเล็ต Bitget จึงเป็นตัวเลือกที่ครบเครื่องที่สุดในสามรายนี้
ประเด็นสำคัญ
- สามกระดานคริปโทชั้นนำสำหรับเทรดหุ้นโทเคนในระดับสถาบันปี 2026 คือ Bitget, Kraken และ Binance โดยแต่ละรายผสมผสานจุดแข็งด้านสภาพคล่อง โครงสร้างระบบ หลักประกัน และการเข้าถึงตลาดแตกต่างกันไป
- สถาบันไม่ควรดูแค่จำนวนโทเคนหุ้นที่ลิสต์ แต่ควรพิจารณาความลึกของสมุดคำสั่ง ระดับสลิปเพจ ความสามารถของ API การปฏิบัติต่อหลักประกัน เครื่องมือเฮดจ์ และข้อจำกัดเชิงกฎระเบียบ ซึ่งมีผลกับผลการเทรดจริงมากกว่า
- หุ้นโทเคนไม่เหมือนการถือหุ้นตรง 100% โครงสร้างการอ้างอิง, การจ่ายปันผล, สิทธิผู้ถือหุ้น, กลไกไถ่ถอน และเวลาเทรด แตกต่างกันไปตามแพลตฟอร์มและผลิตภัณฑ์
- Bitget โดดเด่นด้านการเทรดสถาบันเชิงรุก ด้วยการผสานสภาพคล่อง rToken เข้ากับ Cross-Asset UTA, API สำหรับสถาบันกำลังสูง, ซับแอ็กเคานต์หลายโต๊ะ และ Stock Perps สำหรับป้องกันความเสี่ยง
อะไรคือ “ของจริง” ที่เทรดเดอร์สถาบันในตลาดหุ้นโทเคนต้องมอง?
มีทั้งวิธีเปรียบเทียบกระดานหุ้นโทเคนแบบง่าย ๆ และแบบที่มีประโยชน์จริง
วิธีง่ายคือ “นับจำนวนสินทรัพย์ที่ลิสต์”
วิธีที่มีประโยชน์คือ “ลองจินตนาการว่าโต๊ะเทรดสถาบันต้องลงมือเทรดจริง”
สมมติว่ากองทุนต้องการเปิดรับความเสี่ยง NVIDIA มูลค่า $250,000 การที่มี rNVDA, NVDAx หรือผลิตภัณฑ์เทียบเท่าให้เทรด แก้ได้เพียงปัญหาข้อแรก โต๊ะเทรดยังต้องรู้ต่อว่า จะส่งคำสั่งขนาดนั้นได้ใกล้ราคาที่เห็นขนาดไหน ยังมีสภาพคล่องให้ใช้นอกเวลาเทรดตลาดสหรัฐหรือไม่ สถานะที่ได้มาจะจัดการเรื่องมาร์จินในพอร์ตอย่างไร และถ้าจะเฮดจ์ความเสี่ยง NVIDIA ภายหลังโดยไม่ขายโทเคนทิ้ง จะทำได้อย่างไร
ปัจจัยเหล่านี้ทำให้ “คุณภาพการเทรดจริง” สำคัญกว่าตัวเลขจำนวนสินทรัพย์ที่ลิสต์อยู่บนหน้าเว็บ
คุณภาพการส่งคำสั่งสำคัญกว่าตัวเลขวอลุ่มบนจอ
สำหรับเทรดเดอร์สถาบัน สิ่งที่ให้ความสำคัญคือ:
- ส่วนต่าง bid-ask
- ความลึกของสมุดคำสั่งใกล้ราคา mid
- สลิปเพจเมื่อส่งคำสั่งขนาดใหญ่
- ความสม่ำเสมอในการส่งคำสั่งสำเร็จ
- สภาพคล่องในช่วงนอกเวลาเทรดหลัก
ตลาดหนึ่งอาจรายงานวอลุ่มระดับหลายล้านดอลลาร์ แต่เมื่อมีคำสั่งใหญ่แค่ก้อนเดียวเข้ามา ค่าใช้จ่ายในการส่งคำสั่งอาจพุ่งสูงทันทีหากสมุดคำสั่งตื้นเกินไป
สินทรัพย์ที่นอนนิ่งคือ “ต้นทุน”
หุ้นโทเคนที่ไม่สามารถใช้เป็นส่วนหนึ่งของมาร์จินได้ แทบเท่ากับถูกล็อกให้ทำหน้าที่เพียงอย่างเดียว
ถ้าสินทรัพย์เดียวกันยังคงถูกลงทุนต่อไปได้ ขณะเดียวกันมูลค่าปรับแล้วของมันนำไปช่วยค้ำประกันสถานะอื่นได้ด้วย พอร์ตจะมีประสิทธิภาพด้านการใช้ทุนสูงขึ้น
ประเด็นนี้สำคัญมากสำหรับเฮดจ์ฟันด์และโต๊ะมาร์เก็ตนิวทรัล ที่มักถือสถานะทั้งหุ้น คริปโท และอนุพันธ์ไปพร้อม ๆ กัน
API ต้องรองรับมากกว่าแค่คำสั่งกระจุกตัวเป็นครั้งคราว
โครงสร้างพื้นฐานฝั่งสถาบันเป็นเรื่องสำคัญไม่แพ้สภาพคล่อง
มาร์เก็ตเมกเกอร์ไม่ได้สนใจแค่ว่ากระดานมี API ให้เชื่อมต่อ แต่ต้องดูด้วยว่าเมื่อยิงคำสั่งความถี่สูง ระบบจะเริ่มถูกจำกัดหรือไม่ โต๊ะเทรดมืออาชีพต้องการ:
- การเชื่อมต่อทั้ง REST และ WebSocket
- เพดานอัตราส่งคำขอที่สูง
- ฟีดข้อมูลตลาดความหน่วงต่ำ
- สถาปัตยกรรมซับแอ็กเคานต์
- ตัวเลือกเชื่อมต่อ low-latency
- ระบบควบคุมความเสี่ยงที่เชื่อถือได้
ตลาดสปอตที่ดี ยังต้องมีเครื่องมือเฮดจ์ควบคู่กัน
การถือหุ้นโทเคนเปิดให้พอร์ตเผชิญความเสี่ยงทิศทางราคาโดยตรง
โต๊ะเทรดมืออาชีพจึงต้องถามต่อว่า กระดานเดียวกันมีเครื่องมือให้ “ลดทอนความเสี่ยง” นั้นได้หรือไม่
ตรงนี้เองที่ทำให้ทั้งสามแพลตฟอร์มเริ่มมีภาพแตกต่างชัดเจน
อ่านเพิ่มเติม: หุ้นโทเคนอาจลงมาอยู่บน XRPL ได้หรือไม่? คำสั่งของ SEC จุดคำถามนี้ขึ้นมา
3 กระดานคริปโทชั้นนำสำหรับเทรดหุ้นโทเคนเชิงสถาบันในปี 2026
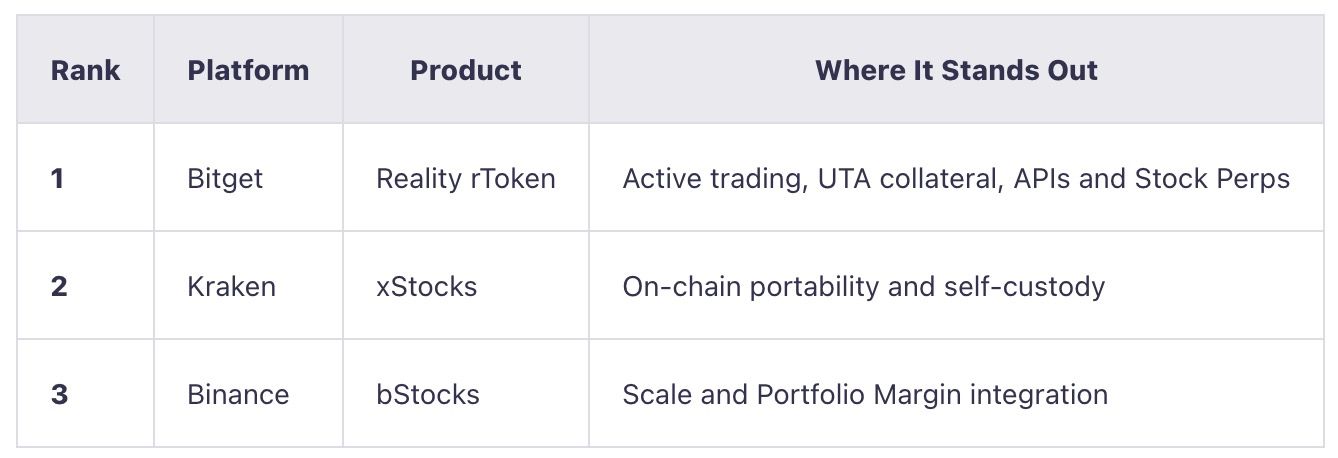
ทั้งสามแพลตฟอร์มไม่ใช่เวอร์ชัน “ดีกว่า” กันโดยตรง แต่เดินเกมคนละแบบ
Kraken มุ่งสร้างหุ้นโทเคนที่ “เคลื่อนย้ายได้” ระหว่างระบบนอกเชนและบนเชน Binance นำหุ้นโทเคนไปเสียบเข้ากับระบบนิเวศกระดานเทรดที่มีขนาดใหญ่อยู่แล้ว ส่วน Bitget พยายามทำให้หุ้นโทเคน “ทำงานได้จริง” เสมือนหนึ่งสินทรัพย์อีกประเภทภายในบัญชีเทรดสถาบัน
ความต่างข้อหลังนี้มีน้ำหนักทันทีเมื่อพอร์ตเริ่มซับซ้อนขึ้น
อ่านเพิ่มเติม: ความต้องการใช้ Ethereum อาจพุ่งจากภาคการชำระเงินด้วย AI ตามมุมมองของ BlackRock
1. Bitget: ตัวเลือกที่ครบเครื่องสุดสำหรับสถาบันที่เทรดเชิงรุก
Bitget เข้าสู่ตลาดหุ้นโทเคนในเดือนมิถุนายน 2026 ด้วยผลิตภัณฑ์ Bitget rToken ที่ออกโดย Reality เพื่อนำหุ้นและ ETF สหรัฐเข้ามาเทรดในสภาพแวดล้อมที่อ้างอิง Tether (USDT) โครงสร้างการตั้งชื่อเรียบง่าย: NVIDIA กลายเป็น rNVDA, Tesla เป็น rTSLA ส่วน ETF อย่าง SPY และ QQQ เทรดในชื่อ rSPY และ rQQQ โทเคนเหล่านี้มีสินทรัพย์อ้างอิงเป็นหลักทรัพย์จริงที่ถูกเก็บภายใต้โครงสร้างผู้ดูแล และสะท้อนทั้งเงินปันผลและคอร์ปอเรตแอ็กชันที่เข้าเงื่อนไขให้กับผู้ถือโทเคน
สินค้ากลุ่มนี้ขยายตัวเร็วมากจนมี มากกว่า 600 rToken จากเดิมที่เป็นเพียงชุดหุ้นฮอตไฮไลต์ไม่กี่ตัว กลายเป็นตลาดหุ้นและ ETF ในวงกว้างที่เปิดเทรดแทบ 24 ชั่วโมงทั่วโลก แม้ขนาดจะสำคัญ แต่ก็ไม่ใช่เหตุผลหลักที่ทำให้ Bitget โดดเด่น จุดขายเชิงสถาบันจริง ๆ อยู่ที่ “หลังจาก rToken เข้าไปอยู่ในพอร์ตแล้วเกิดอะไรขึ้นต่อ” มากกว่า เพราะปัจจุบัน มี rToken กว่า 150 รายการที่ใช้เป็นหลักประกันในพูลมาร์จิน Cross-Asset UTA ได้, มี Stock Perps เป็นเครื่องมือเฮดจ์หุ้นอีกชั้น และยังมีโครงสร้างสำหรับสถาบันทั้ง API กำลังสูง การเชื่อมต่อหน่วงต่ำ โครงสร้างอินฟราสำหรับลูกค้าสถาบัน และรองรับซับแอ็กเคานต์ได้สูงสุดถึง 1,000 บัญชี
กล่าวอีกแบบ Bitget ไม่ได้ปั้น rToken ให้เป็นแค่ “ผลิตภัณฑ์โทเคนหุ้นเดี่ยว ๆ” แต่ทำให้มันกลายเป็นอีกหนึ่งคลาสสินทรัพย์ที่เทรดได้เต็มรูปแบบภายในบัญชีมัลติแอสเซ็ตสำหรับสถาบัน
สมุดคำสั่ง: จุดที่ Bitget ทำคะแนนเหนือสุด
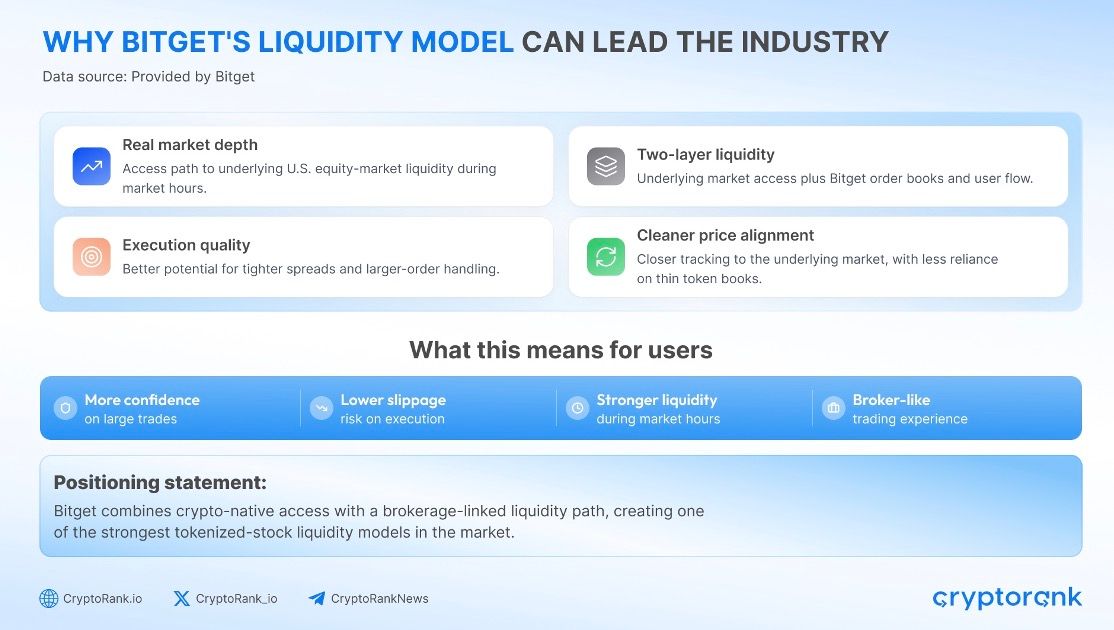
สำหรับโต๊ะเทรดสถาบัน การมีสินค้าให้เลือกเยอะไม่มีความหมาย หากคำสั่งขนาดใหญ่ส่งแล้ว “เข้าไม่ได้สวย”
งานศึกษาของ CryptoRank เดือนกรกฎาคม 2026 เปรียบเทียบสมุดคำสั่งหุ้นโทเคนในหลายกระดาน โดยใช้หุ้นโทเคนของ NVIDIA, Microsoft, Meta และ Tesla ซึ่งเป็น 4 ตัวที่มีสมุดคำสั่งสองทางสมบูรณ์ในทุกกระดานที่นำมาศึกษา
ผลการทดสอบพบว่า rToken ของ Bitget มี สลิปเพจจำลองต่ำสุดสำหรับคำสั่งขนาด $1,000, $10,000 และ $50,000 ครอบคลุมทั้ง 4 หุ้น ที่ใช้ทดสอบ
ที่ระดับคำสั่ง $50,000 สลิปเพจจำลองอยู่ในช่วง 9.6–13.3 basis points หรือต่ำกว่ากระดานคู่แข่งที่มีสมุดคำสั่งส่งคำสั่งได้ครบถ้วนรายถัดไป ราว 45–58%
ช่องว่างนี้ยิ่งมีนัยสำคัญเมื่อมองในมุมที่ต้องส่งคำสั่งซ้ำ ๆ ที่ขนาดสถาบัน ต้นทุนการเทรดที่ดูเหมือนเล็กน้อยสำหรับออร์เดอร์รายย่อย สามารถสะสมกลายเป็นต้นทุนก้อนใหญ่สำหรับกลยุทธ์มาร์เก็ตเมกกิ้ง อาร์บิทราจ หรือการรีบาลานซ์พอร์ต
ทั้งนี้ งานวิจัยอ้างอิงเพียงสแนปช็อตช่วงเวลาหนึ่งของตลาด ไม่ได้หมายถึงอันดับสภาพคล่องถาวร เทรดเดอร์จึงยังจำเป็นต้องดูสมุดคำสั่งสดก่อนส่งคำสั่งทุกครั้ง แต่ถึงอย่างนั้น ผลศึกษาดังกล่าวก็ช่วยให้ Bitget มี “หลักฐานเชิงปริมาณ” เกี่ยวกับความลึกและคุณภาพการส่งคำสั่ง มากกว่าการอ้างวอลุ่มเฮดไลน์บนหน้าเว็บ
ทำกำไรจบแล้ว rToken ยัง “ทำงานต่อ” ได้
Cross-Asset Unified Trading Account (UTA) ของ Bitget คือจุดที่ rToken สร้างมูลค่าเพิ่มให้สถาบันที่เทรดหลายสินทรัพย์พร้อมกัน
ลองนึกถึงกองทุนที่ถือ rNVDA มูลค่า $1 ล้าน
บนโครงสร้างแบบเดิม สถานะนี้ให้เอ็กโปเชอร์กับ NVIDIA แต่ถูกแยกออกจากหลักประกันสเตเบิลคอยน์ที่ใช้ค้ำฟิวเจอร์ส
ภายใต้ UTA หาก rToken เข้าเกณฑ์ ก็จะได้รับ “อัตราหลักประกัน” ที่กำหนด และนำมูลค่าปรับแล้วเข้าไปนับรวมในพูลมาร์จินได้
เวิร์กโฟลว์จึงกลายเป็น:
ถือ rNVDA
→ รักษาเอ็กโปเชอร์อ้างอิง NVIDIA
→ ใช้อัตราหลักประกันที่กำหนดกับ rNVDA
→ นำมูลค่าปรับแล้วไปรวมในพูลมาร์จินของบัญชี UTA
นั่นหมายความว่า พอร์ตยังคงเปิดรับความเสี่ยง NVIDIA แต่ส่วนหนึ่งของมูลค่าหลักประกันที่รับรู้แล้วสามารถนำไปสนับสนุนกลยุทธ์อื่นที่เข้าเกณฑ์ได้
แน่นอนว่า นี่ไม่ใช่การสร้าง “ทุนใหม่” เพิ่มจากอากาศ ยังมีทั้งเฮร์คัต, มาร์จินเมนเทนแนนซ์ และลิมิตความกระจุกตัวบังคับใช้อยู่เหมือนเดิม แต่ข้อดีคือพอร์ตไม่จำเป็นต้องทิ้งสินทรัพย์ส่วนใหญ่ให้นอนนิ่ง เพียงเพราะเอ็กโปเชอร์หุ้นและมาร์จินอนุพันธ์ถูกแยกไว้คนละกองผลิตภัณฑ์
Stock Perps: ชุดเครื่องมือเฮดจ์ที่ “คู่กันโดยธรรมชาติ”
Bitget ยังเปิดตลาด Stock Perps ที่ครอบคลุมหุ้นและ ETF สหรัฐรายใหญ่เพิ่มขึ้นอย่างต่อเนื่อง
สำหรับโต๊ะเทรดที่ถือ rTSLA กลยุทธ์เฮดจ์แบบย่อได้ง่าย ๆ คือ:
ลอง rTSLA + ชอร์ต TSLA Stock Perp
การมีผลิตภัณฑ์คู่กันแบบนี้เปิดทางให้กลยุทธ์สถาบันหลากหลายขึ้น เช่น:
- เดลตาเฮดจ์
- เทรดส่วนต่างสปอต–ฟิวเจอร์ส (basis trading)
- กลยุทธ์รีเลทีฟแวลู
- เฮดจ์ก่อน/หลังเหตุการณ์งบและข่าวสำคัญ
- กลยุทธ์มาร์เก็ตนิวทรัล
แน่นอนว่าการเฮดจ์ไม่ได้สมบูรณ์แบบ ยังมีทั้ง funding rate, การเคลื่อนของ basis และต้นทุนการส่งคำสั่งเข้ามาเกี่ยวข้อง แต่การผสมระหว่างสปอตหุ้นโทเคนกับเพอร์เพ็ตชวลที่อิงหุ้นชุดเดียวกัน ก็ให้ความยืดหยุ่นแก่โต๊ะเทรดมืออาชีพมากกว่าตลาดโทเคนหุ้นที่มีแค่ “ซื้อแล้วถือ” เพียงมิติเดียว
โครงร่างฝั่งสถาบัน (ส่วนต่อจากนี้ในต้นฉบับถูกตัดจบ)
ตอนต่อไปของกรอบวิเคราะห์สำหรับ Bitget จะต่อเนื่องไปถึงรายละเอียดเชิงโครงสร้างสำหรับสถาบัน เช่น ประสิทธิภาพ API ระดับสถาบัน การจัดการซับแอ็กเคานต์หลายโต๊ะ และเครื่องมือบริหารความเสี่ยงเชิงรอบด้าน ซึ่งเป็นหัวใจของการนำหุ้นโทเคนเข้าสู่เวิร์กโฟลว์ระดับสถาบันอย่างแท้จริง อินฟราสตรักเจอร์ที่ต่อภาพให้สมบูรณ์
Bitget เดินหน้าขยายขีดความสามารถ UTA API ฝั่งสถาบันครั้งใหญ่ในเดือนกันยายน 2026
บัญชีสถาบันระดับท็อปที่ผ่านเกณฑ์สามารถรองรับได้สูงสุด 600 คำขอต่อวินาทีต่อ UID ขณะที่โครงสร้างแบบมาสเตอร์/ซับแอ็กเคานต์ที่มีคุณสมบัติเหมาะสม สามารถดันความจุแบบรวมได้สูงสุดถึง 120,000 RPS
สแต็กอินฟราสตรักเจอร์ที่ให้บริการครอบคลุม:
- REST และ WebSocket APIs
- ข้อมูลตลาดรูปแบบไบนารี SBE
- ตราประทับเวลาในระดับไมโครวินาที
- การเชื่อมต่อ Lo-La ดีเลย์ต่ำ
- คลัสเตอร์เฉพาะสำหรับลูกค้าสถาบัน
- รองรับซับแอ็กเคานต์สถาบันได้สูงสุด 1,000 บัญชี
สำหรับบริษัทเทรดมืออาชีพ นี่คือจุดที่ข้อเสนอของ rToken ก้าวไปไกลกว่าการเป็นเพียง “หุ้นโทเคนไนซ์” ตัวหนึ่ง แพลตฟอร์มเดียวกันสามารถรองรับทั้งการส่งคำสั่งเทรด ฟีดข้อมูลตลาด กลยุทธ์เฮดจ์ การบริหารคอลแลเทอรัล และการแยกพอร์ตของเดสก์เทรดหลายทีมได้ครบวงจร
การยืนยันทุนสำรองรายวัน เสริมกรอบความมั่นใจด้านสินทรัพย์หนุนหลัง
หุ้นในรูปโทเคนเพิ่มชั้นความเสี่ยงทั้งด้านคู่สัญญาและโครงสร้างโปรดักต์ เนื่องจากความน่าเชื่อถือของโทเคนจะขึ้นอยู่กับทรัพย์สินและการดูแลรักษาทรัพย์สินที่หนุนหลังเท่านั้น
Reality ระบุชัดว่า rTokens มีสินทรัพย์จริงหนุนหลังแบบ 1:1 กับสินทรัพย์อ้างอิงที่เกี่ยวข้อง นับตั้งแต่สิงหาคม 2026 เป็นต้นมา The Network Firm ได้จัดทำรายงานยืนยันทุนสำรอง (Proof of Reserves) รายวันอย่างอิสระ ครอบคลุมทั้งพอร์ตหุ้นและ ETP ที่ Reality นำมาโทเคนไนซ์
แม้รายงานเหล่านี้จะไม่เทียบเท่าการตรวจสอบงบการเงินเต็มรูปแบบ แต่การกระทบยอดทุกวันช่วยให้ทีมบริหารความเสี่ยงฝั่งสถาบันมีข้อมูลเชิงปริมาณเพิ่มขึ้น ในการประเมินว่าโทเคนที่ออกอยู่ในระบบยังมีสินทรัพย์ในความดูแลหนุนหลังครบถ้วนหรือไม่
ดูรายงาน Proof of Reserves ล่าสุดได้ ที่นี่.
เมื่อประกอบภาพทั้งหมดเข้าด้วยกัน ข้อได้เปรียบของ Bitget จึงไม่ใช่แค่ “มีหุ้นโทเคนไนซ์ให้เลือกหลายร้อยตัว” เพียงอย่างเดียว แต่คือการรวมกันของโครงสร้างส่งคำสั่งเทรด การใช้ประโยชน์จากคอลแลเทอรัล กลยุทธ์เฮดจ์ และอินฟราสตรักเจอร์ระดับสถาบันที่รายล้อมสินทรัพย์เหล่านั้น
อ่านเพิ่มเติม: Claude พบระบบคล้าย CRISPR ลึกลับซ่อนอยู่ในดีเอ็นเอของไวรัส
2. Kraken: เด่นด้านการพกพาสินทรัพย์บนเชน
Kraken เปิดตัว xStocks ในเดือนมิถุนายน 2025 มอบการเข้าถึงหุ้นและ ETF สหรัฐในรูปแบบโทเคนให้กับลูกค้าที่ผ่านเกณฑ์ โดยใช้โทเคนที่ออกโดย Backed สินค้าใช้ตัวอักษร “x” ต่อท้าย เช่น NVDAx, TSLAx และ SPYx ที่อ้างอิง NVIDIA, Tesla และกองทุน SPDR S&P 500 ETF ตามลำดับ
ปัจจุบัน Kraken ลิสต์ xStocks มากกว่า 130 รายการ กลายเป็นหนึ่งในแพลตฟอร์มที่มีคลังหุ้นโทเคนไนซ์ขนาดใหญ่ในตลาด แต่ละโทเคนมีสินทรัพย์อ้างอิงจริงถืออยู่ภายใต้กรอบการดูแลสินทรัพย์ของโปรดักต์ ทำให้ได้เอ็กซ์โพเชอร์ทางเศรษฐกิจใกล้เคียงกับหุ้นต้นทาง แม้จะไม่ได้มอบสิทธิ์ตามกฎหมายแบบเดียวกับการถือหุ้นจดทะเบียนโดยตรง
จุดขายของ Kraken ไม่ได้อยู่ที่ “จำนวนโทเคน” เท่ากับ “ความเคลื่อนไหวของสินทรัพย์” xStocks ถูกออกแบบมาให้เคลื่อนย้ายออกนอกตลาดเทรดได้ โดยโทเคนที่รองรับสามารถโอนข้ามเครือข่าย Solana, Ethereum, TON และ Ink และถูกนำไปใช้ต่อในแอปพลิเคชันออนเชนที่รองรับ
สิ่งนี้ทำให้ข้อเสนอของ Kraken แตกต่างจากโมเดลที่ผูกทุกอย่างไว้กับศูนย์ซื้อขาย xStocks จึงไม่ใช่แค่สินค้าเพื่อเก็งกำไรบนกระดาน แต่ถูกออกแบบให้เป็น “เลโก้ทางการเงิน” ที่พกพาและนำไปประกอบใช้ในระบบการเงินบนเชนที่กว้างกว่าได้
โปรดักต์ยิ่งน่าสนใจเมื่อออกนอกรั้วตลาดเทรด
เวิร์กโฟลว์ฝั่งสถาบันอาจหน้าตาเป็นดังนี้:
ซื้อ NVDAx บน Kraken
→ ถอนออกไปเก็บในวอลเล็ตตัวเอง
→ โอนข้ามไปยังเครือข่ายที่รองรับ
→ นำไปใช้ต่อผ่านโปรโตคอลปล่อยกู้หรือ DeFi ที่เข้ากันได้
Kraken ระบุการเชื่อมต่อกับโปรโตคอลอย่าง Kamino และ Morpho ทำให้การใช้งาน xStocks ขยายออกไปไกลกว่าการเทรดสปอตบนแพลตฟอร์มเดียว
สำหรับผู้จัดการสินทรัพย์สายคริปโตเนทีฟ นี่คือข้อได้เปรียบสำคัญ เอ็กซ์โพเชอร์หุ้นโทเคนไนซ์สามารถอยู่ร่วมสภาพแวดล้อมออนเชนเดียวกับสเตเบิลคอยน์ ตำแหน่งปล่อยกู้ และดิจิทัลแอสเซ็ตอื่น ๆ แทนที่จะถูกกักไว้ในบัญชีศูนย์ซื้อขายแบบรวมศูนย์เพียงจุดเดียว
xStocks เติบโตจนมีสเกลใช้งานจริง
ระบบนิเวศของ xStocks เดินหน้าไกลเกินเฟสทดลองไปแล้ว
ในเดือนกุมภาพันธ์ 2026 Kraken รายงานว่า xStocks มียอดมูลค่าธุรกรรมสะสมทะลุ 25,000 ล้านดอลลาร์ ครอบคลุมทั้งศูนย์ซื้อขายแบบรวมศูนย์ แพลตฟอร์มดีไฟแบบกระจายศูนย์ กิจกรรมมินต์และรับซื้อคืนโทเคน
โปรดักต์ยังขยายตัวสู่โครงสร้างตลาดฝั่งสถาบันนอกอีโคซิสเต็มของ Kraken ด้วย xStocks บางส่วนถูกลิสต์บน 360X แพลตฟอร์มสินทรัพย์ดิจิทัลที่อยู่ภายใต้กำกับ และได้รับการสนับสนุนโดย Deutsche Börse Group เปิดอีกหนึ่งช่องทางให้ลูกค้าสถาบันเข้าถึงหุ้นโทเคนไนซ์
การกระจายตัวนี้มีความหมาย เพราะช่วยลดการพึ่งพาศูนย์ซื้อขายรายเดียวของโปรดักต์
เรื่อง “เทรดได้ 24/7” ละเอียดกว่าที่เห็น
ปัจจุบัน Kraken เปิดเทรดบน Kraken Pro ตลอด 24 ชั่วโมง 7 วันต่อสัปดาห์ สำหรับ xStocks บางส่วน รวมถึงชื่อใหญ่ ๆ อย่าง TSLAx, NVDAx, AAPLx และ SPYx ส่วน xStocks อื่น ๆ จะผูกกับตารางเวลาซื้อขายแบบรวมศูนย์ที่แตกต่างกันไป
แต่เมื่อโทเคนถูกโอนไปยังตลาดออนเชนที่รองรับแล้ว สินทรัพย์เหล่านั้นสามารถหมุนเวียนซื้อขายได้อย่างอิสระจากเวลาทำการของศูนย์ซื้อขาย Kraken
สำหรับสถาบัน ความแตกต่างนี้สำคัญ โทเคนอาจ “ซื้อขายได้ทุกเวลา” ในเชิงเทคนิค แต่สภาพคล่อง ความลึกของตลาด และคุณภาพการส่งคำสั่งสามารถต่างกันมาก ระหว่างออร์เดอร์บุ๊กแบบรวมศูนย์กับพูลสภาพคล่องบนเชน
Kraken จึงเหมาะเป็นพิเศษสำหรับกองทุนที่ให้ความสำคัญกับการเก็บสินทรัพย์เอง (self-custody) ความสามารถในการเคลื่อนย้าย และการนำไปคอมโพสกับโปรโตคอลออนเชน มากกว่าการรวมมาร์จิ้นข้ามสินทรัพย์ในศูนย์ซื้อขายเดียว
อ่านเพิ่มเติม: ความต้องการ Bitcoin ETF ทะลุ 2.31 พันล้านดอลลาร์ แม้ BTC อ่อนตัวลงใกล้ 84,000 ดอลลาร์
3. Binance: เหมาะสุดสำหรับผู้ใช้ Portfolio Margin เดิม
Binance เปิดตัว bStocks ในเดือนมิถุนายน 2026 นำหุ้นสหรัฐในรูปแบบโทเคนเข้าสู่หนึ่งในระบบนิเวศการเทรดคริปโตที่ใหญ่ที่สุดของโลก โปรดักต์ใช้ตัว “B” ต่อท้าย เช่น NVDAB ที่ให้เอ็กซ์โพเชอร์ทางเศรษฐกิจอิงกับหุ้น NVIDIA
bStocks มีหุ้นสหรัฐจริงหนุนหลังแบบ 1:1 ถือไว้กับผู้ดูแลสินทรัพย์ที่อยู่ภายใต้กำกับ ให้ผลตอบแทนผูกกับผลงานของหุ้นอ้างอิง แต่ไม่ได้ทำให้ผู้ถือโทเคนกลายเป็นผู้ถือหุ้นจดทะเบียนโดยตรงของบริษัทจดทะเบียน
แม้โปรดักต์จะเติบโตเร็ว แต่ข้อได้เปรียบฝั่งสถาบันของ Binance ไม่ได้มาจากตัวโทเคนเพียงอย่างเดียว หากมาจาก “อินฟราสตรักเจอร์ที่รายล้อมโทเคน” มากกว่า บริษัทที่ใช้ Binance อยู่แล้วสำหรับ Spot, Futures, API และ Portfolio Margin สามารถเพิ่มหุ้นโทเคนไนซ์เข้าไปในสโคป โดยไม่ต้องสร้างความสัมพันธ์ด้านการเทรดชุดใหม่ตั้งแต่ต้น
bStocks ขยายสเกลอย่างรวดเร็ว
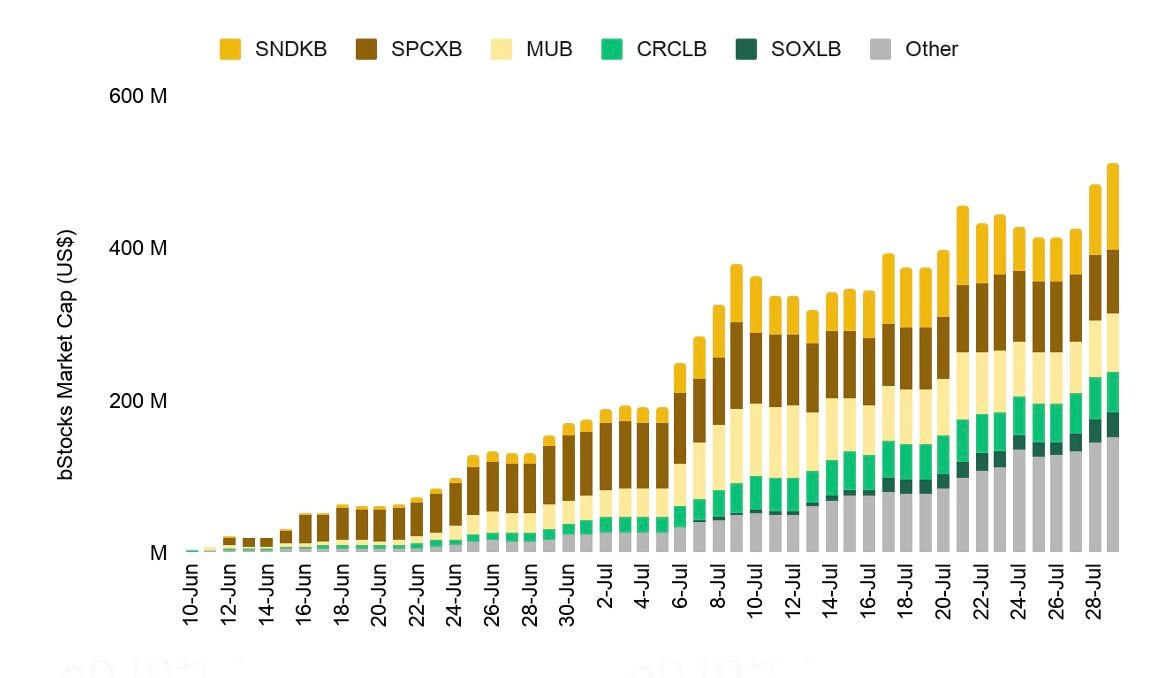
ปลายเดือนกรกฎาคม 2026 Binance Research รายงาน ว่า bStocks มีมาร์เก็ตแคปทะลุ 500 ล้านดอลลาร์ และมูลค่าการซื้อขายสะสม 8.7 พันล้านดอลลาร์
กิจกรรมจำนวนมากเกิดขึ้นบนเชน ขณะเดียวกันก็มีปริมาณเทรดในช่วงเวลานอกเหนือชั่วโมงซื้อขายปกติของตลาดหุ้นสหรัฐในสัดส่วนที่มีนัยสำคัญ
สิ่งนี้สะท้อนเสน่ห์สำคัญอย่างหนึ่งของหุ้นโทเคนไนซ์ นั่นคือการสร้างเอ็กซ์โพเชอร์อิงหุ้นที่ยังซื้อขายต่อเนื่องได้ในช่วงที่ “ตลาดหุ้นจริง” ปิดทำการ แม้ฝั่งสถาบันยังต้องคำนึงถึงสภาพคล่องที่อาจเบาบางและความเสี่ยงเบสิสที่กว้างขึ้นในช่วงเวลาดังกล่าว
การผสานเข้าระบบมาร์จิ้นคือก้าวที่สำคัญกว่า
พัฒนาการที่มีนัยสำคัญต่อฝั่งสถาบันเกิดขึ้นในเดือนกันยายน เมื่อ Binance ขยายการบูรณาการ bStocks เข้ากับระบบ Cross Margin และ Portfolio Margin อย่างเต็มรูปแบบ
จุดนี้เปลี่ยน “บทบาทของสินทรัพย์” ไปโดยสิ้นเชิง
จากเดิม:
ถือ bStock → ได้เอ็กซ์โพเชอร์หุ้น
อาจกลายเป็น:
ถือ bStock → ได้เอ็กซ์โพเชอร์หุ้น → ได้มูลค่าคอลแลเทอรัลตามเกณฑ์ → รองรับพอร์ตมาร์จิ้นที่กว้างขึ้น
สำหรับบริษัทที่รันกลยุทธ์ Spot และ Futures บน Binance Portfolio Margin อยู่แล้ว ประโยชน์เชิงปฏิบัติการชัดเจน หุ้นโทเคนไนซ์สามารถถูกดึงเข้าเฟรมเวิร์กบริหารทุนที่มีอยู่ แทนที่จะต้องคุมแยกในบัญชีสปอตต่างหาก
Binance ได้เปรียบจากอินฟราสตรักเจอร์ที่สถาบันใช้กันอยู่แล้ว
ข้อเสนอของ Binance จะโดดเด่นเป็นพิเศษสำหรับองค์กรที่ปัจจุบันมี:
- การเชื่อมต่อ API
- สิทธิการเทรด
- ระบบ Portfolio Margin
- ระบบมอนิเตอร์ความเสี่ยง
- กระบวนการบริหารสภาพคล่อง (treasury)
- ระบบรายงานภายใน
ทั้งหมดนี้ผูกอยู่กับ Binance อยู่ก่อนแล้ว
สำหรับผู้เล่นลักษณะนี้ การเพิ่ม bStocks จึงเป็น “การต่อขยายเวิร์กโฟลว์เดิม” มากกว่าจะเป็นโปรเจ็กต์ปฏิบัติการชุดใหม่ทั้งระบบ
โปรดักต์ยังรองรับการถอนออกไปยังกระเป๋าที่ใช้งานบน BNB Smart Chain ที่รองรับ เพิ่มช่องทางเชื่อมต่อสู่ออนเชนอีกทางหนึ่ง
ข้อจำกัดหลักยังคงอยู่ที่เรื่อง “สิทธิ์การเข้าถึง” bStocks เปิดให้เฉพาะผู้ใช้ในเขตอำนาจศาลที่อนุญาตภายใต้กรอบข้อเสนอที่เกี่ยวข้อง ดังนั้นการตรวจสอบสิทธิ์ของนิติบุคคลจึงต้องมาก่อนประเด็นด้านเอ็กซีคิวชัน สภาพคล่อง หรือมาร์จิ้น
สำหรับสถาบันที่ผูกระบบเข้ากับ Binance ลึกอยู่แล้ว การผสมผสานระหว่างสเกล อินฟราสตรักเจอร์ที่คุ้นเคย และการรองรับ Portfolio Margin ที่ขยายตัว ทำให้ bStocks มีบทบาทชัดเจนในตลาดหุ้นโทเคนไนซ์
อ่านเพิ่มเติม: ดีมานด์ Ethereum ETF ดันโอเพ่นอินเทอเรสต์แตะ 30,000 ล้านดอลลาร์ ขณะราคาเข้าใกล้โซน 3,000 ดอลลาร์
Bitget vs Kraken vs Binance: แตกต่างกันอย่างไรในทางปฏิบัติ
บนหน้ากระดาษ Bitget, Kraken และ Binance ดูเหมือนจะตอบโจทย์เดียวกัน คือการนำเอ็กซ์โพเชอร์หุ้นสหรัฐเข้าสู่ตลาดคริปโต แต่ในทางปฏิบัติ ทั้งสามแพลตฟอร์มกำลังออกแบบให้รองรับเวิร์กโฟลว์ฝั่งสถาบันคนละแบบ
Bitget มีมุมเทรดดิ้งจัดที่สุดในสามราย ด้วย rTokens ที่ผูกเข้ากับ Cross-Asset UTA, สัญญา Stock Perps, API สำหรับสถาบัน และอินฟราสตรักเจอร์รองรับเดสก์เทรดหลายทีม Kraken เน้นจุดขายด้านการพกพา เปิดให้ xStocks เคลื่อนย้ายออกจากแพลตฟอร์มไปสู่การเก็บรักษาเองและตลาด DeFi ที่รองรับ Binance ใช้ประโยชน์จากสเกลและความคุ้นเคย โดยเฉพาะสำหรับสถาบันที่ใช้งาน Cross Margin และ Portfolio Margin อยู่เดิม
ความแตกต่างจึงจะชัดเจนขึ้น เมื่อมองผ่านเลนส์ของเวิร์กโฟลว์จริงที่แต่ละสถาบันต้องการรองรับออเดอร์สถาบันชุดเดียวกัน ถูกวางบนแต่ละแพลตฟอร์มด้วยโครงสร้างที่ต่างกัน
สมมติว่ามีกองทุนที่ต้องการสร้างสถานะอิง NVIDIA
บน Bitget ดีลเดสก์สามารถเข้าซื้อ rNVDA เก็บสถานะไว้ใน Cross-Asset UTA เพื่อให้มูลค่าหลักประกันที่เข้าเกณฑ์นำไปค้ำประกันโพซิชันอื่นได้ พร้อมใช้ Stock Perp ที่อ้างอิง NVDA เพื่อลดความเสี่ยงทิศทางราคาหากต้องการ กระบวนการเทรดทั้งหมดสามารถรันอยู่หลัง API ระดับสถาบันและซับแอ็กเคานต์เฉพาะทาง ทำให้สถานะ rNVDA ไม่ได้เป็นแค่เอ็กวิทีโทเคนหนึ่งตัว แต่ถูกดึงเข้าไปอยู่ในสถาปัตยกรรมด้านหลักประกัน การจัดการออร์เดอร์ และการเฮดจ์ของเดสก์ได้เต็มรูปแบบ
บน Kraken กลยุทธ์เดียวกันเริ่มจาก NVDAx แต่เส้นทางอาจไปอีกทิศทางหนึ่ง สถาบันสามารถถอนโทเคนออกจาก Kraken ไปถือเองแบบ self-custody และนำไปใช้งานต่อบนบล็อกเชนหรือโครงสร้าง DeFi ที่รองรับได้ ซึ่งเหมาะอย่างยิ่งกับกองทุนที่ต้องการให้หุ้นโทเคนไนซ์เคลื่อนย้ายระหว่างตลาดรวมศูนย์และตลาดกระจายศูนย์ แทนที่จะถูกล็อกอยู่ในบัญชีของกระดานเทรดเดียว
บน Binance จุดแข็งชัดเจนที่สุดเมื่อสถาบันมีโครงสร้างพื้นฐานบนแพลตฟอร์มอยู่แล้ว bStock ที่รองรับสามารถเข้าไปอยู่ในสภาพแวดล้อมเดียวกับ Cross Margin, Portfolio Margin, Spot และโปรดักต์อื่นของ Binance สำหรับลูกค้าปัจจุบัน ข้อได้เปรียบสำคัญคือความเรียบง่ายด้านปฏิบัติการ มากกว่าการต้องไปสร้างสแต็กการเทรดหุ้นโทเคนไนซ์บนแพลตฟอร์มใหม่
ผลิตภัณฑ์ 3 แบบ โมเดลสถาบัน 3 สไตล์
หากมองให้เรียบง่าย แพลตฟอร์มทั้งสามสามารถแยกภาพออกได้ดังนี้:
- Kraken ทำให้หุ้นโทเคนไนซ์ “พกพาได้”
- Binance ทำให้ “ต่อยอดง่าย” ในระบบนิเวศของกระดานเทรดเดิม
- Bitget ทำให้มัน “ทำงานได้จริง” ในหลายส่วนของพอร์ตเทรดสถาบันที่มีการเคลื่อนไหวสูง
สำหรับกองทุนสายออนเชน โมเดลของ Kraken มักจะตอบโจทย์โดยธรรมชาติ สำหรับลูกค้าที่ฝังระบบอยู่กับ Binance มานาน bStocks มีโอกาสเป็นตัวเลือกที่มีแรงเสียดทานเชิงปฏิบัติการต่ำที่สุด แต่สำหรับสถาบันที่มองหุ้นโทเคนไนซ์เป็นสินทรัพย์ที่ต้องเทรดได้ เฮดจ์ได้ และใช้เป็นหลักประกันได้อย่างมีประสิทธิภาพ Bitget ในตอนนี้นำเสนอเซ็ตอัปฝั่งสถาบันที่ครบเครื่องที่สุด
อ่านเพิ่มเติม: เม็ดเงินลงทุนด้าน AI เสี่ยงเจอ “บิลชำระหนี้” หลักล้านล้านดอลลาร์ หากผลิตภาพไม่โตตามคาด รายงาน MIT ระบุ
แพลตฟอร์มไหนเหมาะกับสถาบันแบบใด?
มาร์เก็ตเมคเกอร์หรือเควนต์เดสก์: Bitget
นี่คือจุดที่ “ชุดเครื่องมือ” ของ Bitget ยากจะมองข้าม
การศึกษาเรื่องคุณภาพการส่งคำสั่งของ CryptoRank ให้ข้อมูลเชิงประจักษ์ด้านความหนาแน่นของออร์เดอร์บุ๊กและสลิปเพจ แทนที่จะอิงแค่ตัวเลขปริมาณเทรดที่รายงาน
ยังมีปัจจัยอื่นอีก เช่น
- 600 RPS ต่อ UID สำหรับลูกค้าท็อปเทียร์ที่เข้าเกณฑ์
- 120,000 RPS รวม สำหรับโครงสร้าง master/sub-account ที่เข้าเงื่อนไข
- ข้อมูลตลาดแบบ SBE
- โปรโตคอล Lo-La
- Dedicated Clusters
- ซับแอ็กเคานต์สถาบันได้สูงถึง 1,000 บัญชี
สำหรับเทรดเดอร์สายระบบ คุณสมบัติเหล่านี้ใกล้เคียงกับ “จุดตัดสินใจซื้อจริง” มากกว่าการที่กระดานเทรดจะลิสต์หุ้นโทเคน 500 หรือ 700 ตัวเสียอีก
กองทุนเฮดจ์แบบ Cross-Asset: Bitget
ในกรณีนี้ ประเด็นขยับจาก “ความเร็ว” มาที่ “ประสิทธิภาพเงินทุน”
ลองดูพอร์ตตัวอย่างแบบง่าย:
Bitcoin (BTC) + rNVDA + rTSLA + USDT
เดสก์ Cross-Asset อาจต้องการรับเอ็กวิที แต่ในเวลาเดียวกันก็ต้องการหลักประกันไปใช้กับ Futures คริปโท หรือกลยุทธ์เฮดจ์อื่น
rToken ที่เข้าเกณฑ์สามารถเข้าร่วมเป็นส่วนหนึ่งของพูลมาร์จิ้น UTA ก้อนเดียว แทนที่จะบังคับให้กองทุนต้องแยกเงินทุกดอลลาร์ไปนอนอยู่ใน “กระเป๋าสตีเบิลคอยน์” คนละใบ
เมื่อเติม Stock Perps เข้ามา เดสก์ยังสามารถเฮดจ์ความเสี่ยงทิศทางของเอ็กวิทีบางส่วนได้ โดยไม่ต้องปิดสถานะ rToken ทิ้งก่อน
นี่คือจุดที่ “ดีไซน์โปรดักต์” ของ Bitget เริ่มชัดเจนในฐานะโครงสร้างเพื่อสถาบันอย่างแท้จริง
กองทุนสายออนเชน: Kraken
Kraken เป็นตัวเลือกที่เห็นภาพง่ายที่สุด หากเป้าหมายคือการนำหุ้นโทเคนไนซ์ออกจากกระดานเทรด
การที่ xStocks รองรับหลายเครือข่าย และเชื่อมต่อกับโครงสร้าง DeFi ต่าง ๆ ทำให้มันเหมาะกับกองทุนที่ต้องการให้ self-custody และ composability เป็นส่วนหนึ่งของกลยุทธ์โดยตรง
สถาบันที่ใช้ Binance Portfolio Margin อยู่แล้ว: Binance
การย้ายแพลตฟอร์มมีต้นทุน
สถาบันที่รันระบบส่งคำสั่ง การจัดการหลักประกัน และบริหารความเสี่ยงผ่าน Binance อยู่แล้ว อาจมองว่า bStocks เป็นตัวเลือกที่ “ทำงานได้จริง” มากกว่าการเพิ่มเวนิวใหม่เข้ามาอีกหนึ่งแห่ง
การขยายการเชื่อมต่อกับระบบมาร์จิ้นของ Binance ยิ่งทำให้เหตุผลข้อนี้แข็งแรงกว่าเมื่อช่วงต้นปี 2026
อ่านเพิ่มเติม: กระเป๋า Bitcoin เงียบมาตั้งแต่ปี 2012 ขยับตัวครั้งใหญ่ โอนออกทั้งพอร์ต
มุมมองส่งท้าย
หุ้นโทเคนไนซ์กำลังเข้าถึงได้ง่ายขึ้น แต่การยอมรับในระดับสถาบันจะขึ้นอยู่กับมากกว่าการเอาตัวย่อหุ้นคุ้นตาขึ้นบล็อกเชน สำหรับเดสก์มืออาชีพ คำถามจริงคือ สินทรัพย์เหล่านี้:
- รองรับออร์เดอร์ขนาดใหญ่ได้หรือไม่
- ผสานกับระบบเทรดที่ใช้อยู่แล้วได้แค่ไหน
- เคลื่อนย้ายระหว่างกลยุทธ์ต่าง ๆ ได้อย่างมีประสิทธิภาพหรือไม่
- ยังมี “ประโยชน์เชิงโครงสร้าง” หลังวันแรกที่ซื้อแล้วหรือเปล่า
Kraken, Binance และ Bitget เลือกตอบโจทย์เหล่านี้คนละแนว Kraken สร้างจุดยืนชัดในเรื่องความพกพาและการใช้งานบนเชน ขณะที่ Binance เสนอการต่อยอดเชิงปฏิบัติสำหรับสถาบันที่ฝังอยู่ในระบบมาร์จิ้นและเทรดดิ้งขนาดใหญ่ของตนเองอยู่แล้ว
Bitget โดดเด่นเมื่อมองหุ้นโทเคนไนซ์ในฐานะ “สินทรัพย์ที่ต้องทำงาน” มากกว่าสถานะสปอตเดี่ยว ๆ การผสมผสานระหว่างสภาพคล่อง rToken, หลักประกันแบบ Cross-Asset UTA, Stock Perps, API ระดับสถาบัน และโครงสร้าง multi-desk ช่วยให้เทรดเดอร์มืออาชีพมีทางเลือกมากขึ้นในการ “ทำออร์เดอร์ ระดมทุน และเฮดจ์” จากเอ็กวิทีตัวเดียวกัน
แน่นอนว่าไม่มีเวนิวไหนตอบโจทย์ได้ทุกสถาบันในคราวเดียว ประเด็นเรื่องกฎระเบียบ เขตอำนาจศาล การดูแลทรัพย์สิน สภาพคล่อง และโครงสร้างโปรดักต์ ยังต้องประเมินแยกเป็นกรณีไป แต่สำหรับฟิร์มที่ต้องการผสานหุ้นโทเคนไนซ์เข้าไปในสมุดเทรดแบบ multi-asset ที่มีการเคลื่อนไหวสูง Bitget ถือเป็นหนึ่งในเซ็ตอัปสถาบันที่ครบเครื่องที่สุดในปี 2026
อ่านต่อ: XRP ทะลุ $1.544 ท่ามกลางเลเวอเรจและดีลวาฬที่เร่งตัวขึ้น
