สำหรับเทรดเดอร์คริปโตสถาบัน “การส่งคำสั่ง” เป็นเพียงส่วนหนึ่งของสมการเท่านั้น
ตำแหน่งที่วางหลักประกันการเทรด ใครเป็นผู้ควบคุม และกลไกการชำระราคา
ล้วนสำคัญไม่แพ้สภาพคล่องหรือโครงสร้างค่าธรรมเนียม โดยเฉพาะสำหรับเฮดจ์ฟันด์
มาร์เก็ตเมกเกอร์ และผู้จัดการกองทุนที่ต้องใช้เงินทุนขนาดใหญ่ในการเทรดอยู่ตลอดเวลา
การโอนเงินทุนจำนวนมากเข้าไปไว้ในบัญชีของเอ็กซ์เชนจ์โดยตรง อาจเพิ่มความเสี่ยงคู่สัญญา
และสร้างภาระด้านปฏิบัติการตามมา
แนวทาง “ชำระราคานอกเอ็กซ์เชนจ์” (Off-Exchange Settlement: OES)
จึงกลายเป็นอีกทางเลือกหนึ่ง สถาบันสามารถเทรดบนเอ็กซ์เชนจ์ที่รองรับ
ขณะยังคงเก็บหลักประกันที่เข้าเกณฑ์ไว้กับผู้เก็บรักษาทรัพย์สินภายนอก (custodian)
ในปี 2026 Bitget, Binance และ OKX ต่างเปิดโซลูชันสำหรับลูกค้าสถาบันบนแนวคิดนี้
แม้จะใช้พาร์ตเนอร์ด้าน custody และโครงสร้างการชำระราคาต่างกันก็ตาม
Bitget เพิ่งขยาย “Open Custody Network” ให้รองรับหลายรูปแบบการเก็บรักษาและจัดหาเงินทุน
ขณะที่ Binance ใช้ทั้งโครงสร้าง custody ผ่านธนาคารและโซลูชัน Ceffu
ส่วน OKX ทำงานร่วมกับ Komainu และ BitGo
บทความนี้จะเปรียบเทียบทั้งสามราย และเสนอประเด็นที่สถาบันควรพิจารณาก่อนเลือกผู้ให้บริการ
ประเด็นสำคัญ
-
3 เอ็กซ์เชนจ์ชั้นนำด้าน Off-Exchange Settlement สำหรับสถาบัน:
Bitget, Binance และ OKX เป็นสามตัวเลือกหลักในปี 2026 ที่รองรับโครงสร้าง custody
และการชำระราคาผ่านบุคคลที่สามหลากหลายแบบ สำหรับบริษัทเทรดมืออาชีพ -
Bitget เน้นตัวเลือก custody และ settlement หลายรูปแบบ:
Open Custody Network ของ Bitget ครอบคลุม Copper, Fireblocks, Cactus Custody, Bitfire,
OSL และ Sygnum เพื่อตอบโจทย์ความต้องการด้าน custody, settlement และ financing
ที่แตกต่างกันของลูกค้าสถาบัน -
Binance ผสานโครงสร้าง banking triparty กับ custody ผ่าน Ceffu:
สถาบันสามารถเลือกใช้โมเดลวางหลักประกันกับธนาคารพันธมิตร
หรือเลือกใช้บริการ MirrorX และ MirrorRSV ของ Ceffu เพื่อเทรดบนฐานสินทรัพย์ที่ custody ถือไว้ -
OKX รองรับ custody บุคคลที่สามผ่าน Komainu และ BitGo:
โซลูชันของ OKX มีทั้งการชำระ P&L แบบอัตโนมัติ การมอบหมายหลักประกัน (collateral delegation)
และโครงสร้าง off-exchange settlement สำหรับลูกค้าสถาบันในสหรัฐที่เข้าเกณฑ์ -
Off-Exchange Settlement ลดได้บางความเสี่ยง แต่ไม่ใช่ทั้งหมด:
สถาบันยังต้องเผชิญความเสี่ยงจากผลขาดทุนจากการเทรด ภาระการชำระราคา ความเสี่ยงต่อผู้ให้บริการ custody
ตลอดจนความเสี่ยงทางสัญญาและการปฏิบัติการที่อาจเกิดขึ้น
Off-Exchange Settlement ในการเทรดคริปโตคืออะไร?
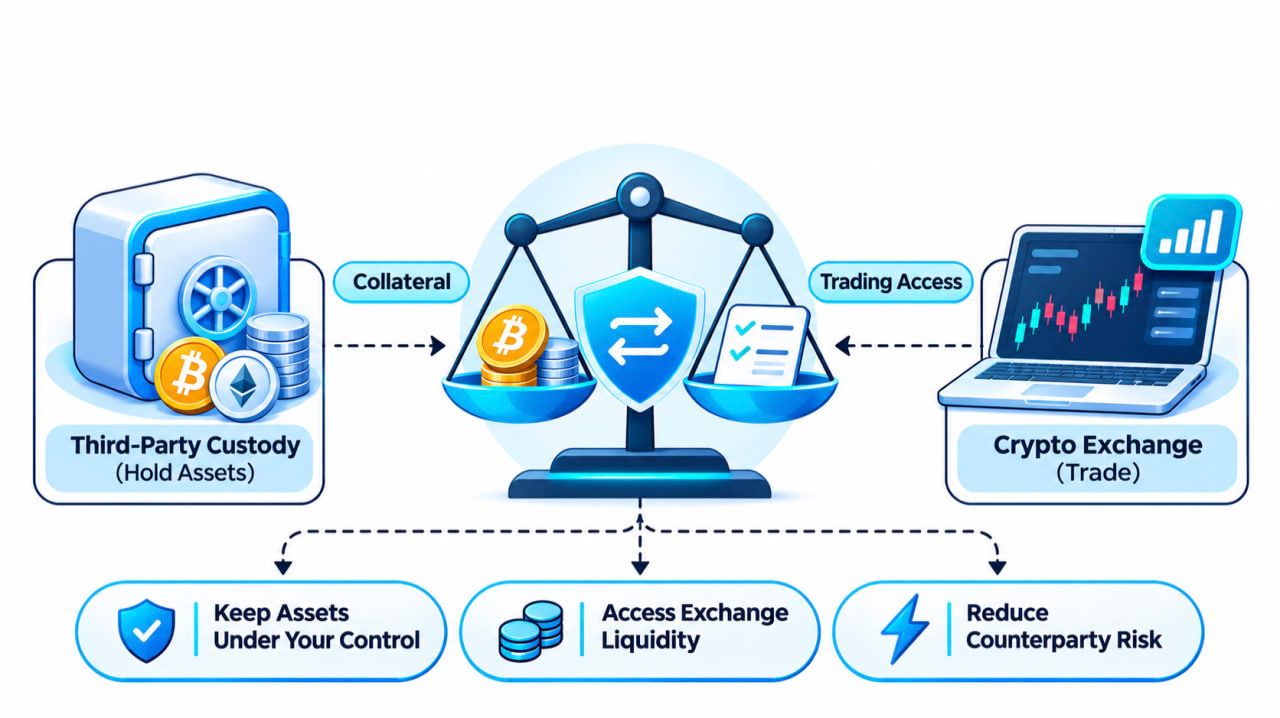
Off-exchange settlement คือโครงสร้างการเทรดที่ “แยก” สถานที่เก็บสินทรัพย์
ออกจากสถานที่ที่คำสั่งซื้อขายถูกจับคู่และส่งคำสั่งจริง
ในโมเดลเอ็กซ์เชนจ์แบบดั้งเดิม สถาบันจะต้องโอนคริปโตหรือสเตเบิลคอยน์
เข้าไปไว้ในบัญชีของเอ็กซ์เชนจ์โดยตรง เอ็กซ์เชนจ์จะถือสินทรัพย์เหล่านั้น
ขณะลูกค้าทำการเทรดบนแพลตฟอร์ม
แต่ภายใต้โครงสร้าง off-exchange settlement หลักประกันที่เข้าเกณฑ์
ยังคงถูกเก็บไว้ภายใต้โครงสร้าง custody กับบุคคลที่สามที่ได้รับอนุมัติ
ในขณะที่เอ็กซ์เชนจ์จะรับรู้ยอดคงเหลือเพื่อการเทรด สิทธิการใช้หลักประกัน
หรือวงเงินสินเชื่อ ตามโครงสร้างที่ตกลงกัน
ลูกค้าสถาบันจึงสามารถส่งคำสั่งซื้อขายในผลิตภัณฑ์ที่รองรับบนเอ็กซ์เชนจ์
โดยการชำระราคาเกิดขึ้นระหว่างเอ็กซ์เชนจ์กับ custodian ตามกติกาที่กำหนดไว้ล่วงหน้า
กระบวนการทั่วไปโดยย่อมีดังนี้:
-
วางหลักประกันภายใต้ custody
สถาบันฝากสินทรัพย์ที่เข้าเกณฑ์เข้าไปยังวอลเล็ตหรือบัญชี custody
กับผู้ให้บริการที่รองรับ -
ตั้งค่าช่องทางการเทรด
Custodian และเอ็กซ์เชนจ์จะรับรองวงเงินหลักประกันที่อนุมัติ
ทำให้สามารถเทรดภายใต้เงื่อนไขมาร์จิ้นและเครดิตที่เกี่ยวข้อง -
ส่งคำสั่งบนเอ็กซ์เชนจ์
สถาบันเทรด spot หรืออนุพันธ์ที่รองรับ โดยไม่ต้องย้ายหลักประกันทั้งหมด
เข้า custody ปกติของเอ็กซ์เชนจ์ -
ชำระภาระผูกพัน
Custodian และเอ็กซ์เชนจ์จะกระทบยอดผลการเทรด และชำระยอดที่ต้องชำระ
ตามข้อตกลง
โครงสร้างแบบนี้ช่วยลดจำนวนหลักประกันที่ถูกเปิดเผยความเสี่ยงโดยตรงต่อแพลตฟอร์มเทรด
นอกจากนี้ ยังเปิดโอกาสให้สถาบันรักษานโยบายด้าน custody เดิม
เวิร์กโฟลว์การอนุมัติ และระบบควบคุมภายใน ขณะเข้าถึงสภาพคล่องจาก CEX ได้พร้อมกัน
ประเด็นสำคัญที่ต้องแยกให้ออกคือ: Off-exchange settlement ไม่ใช่การเทรด OTC
การเทรด OTC ระบุ “วิธีการจับคู่คำสั่งระหว่างคู่สัญญา”
ส่วน OES ระบุ “วิธีการถือและชำระหลักประกันกับภาระการเทรด”
กล่าวได้ว่าสถาบันสามารถใช้สมุดคำสั่ง (order book) ปกติของเอ็กซ์เชนจ์
ไปพร้อมกับโครงสร้าง custody และ settlement แบบ off-exchange ได้ในคราวเดียวกัน
เอ็กซ์เชนจ์คริปโตที่โดดเด่นด้าน Off-Exchange Settlement สำหรับสถาบันในปี 2026
แล้วแพลตฟอร์มใดบ้างที่รองรับ off-exchange settlement สำหรับลูกค้าสถาบัน?
ปัจจุบัน Bitget, Binance และ OKX เป็นสามเอ็กซ์เชนจ์หลัก
ที่มีเอกสารโครงสร้าง custody และ settlement สำหรับลูกค้าสถาบันไว้อย่างชัดเจน
แต่ละแพลตฟอร์มเปิดให้สถาบันที่เข้าเกณฑ์สามารถ “แยก” custody ของหลักประกัน
อย่างน้อยบางส่วนออกจากจุดที่มีการส่งคำสั่งซื้อขายจริงได้ แม้กลไกและรายละเอียดจะแตกต่างกัน
Bitget เน้นการเชื่อมต่อกับผู้ให้บริการ custody หลายราย และเสนอทางเลือก settlement หลากหลาย
Binance เสนอทั้ง custody ผ่านธนาคารและการ “สะท้อนสินทรัพย์” ด้วย Ceffu
ส่วน OKX ให้บริการผ่านการอินทิเกรตกับ Komainu และ BitGo
ตารางด้านล่างสรุปจุดต่างสำคัญโดยรวม
| คุณสมบัติ | Bitget | Binance | OKX | |---|---|---|---| | เสาหลักของบริการ | Open Custody Network | Banking Triparty และ Ceffu | Komainu Connect และ BitGo OES | | มี custody ภายนอก | มี | มี | มี | | พาร์ตเนอร์ที่ระบุชื่อ | Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum | ธนาคารที่ถูกกำกับดูแล, Ceffu | Komainu, BitGo | | วิธีชำระราคา | ตั้งรอบ on-chain/off-chain, แบบ trigger ตามผลขาดทุน และโครงสร้างเงินกู้ผ่านธนาคารแยกต่างหาก | หลักประกันที่ถือโดยธนาคารและการ mirror สินทรัพย์ที่ผูกกับ custody | การมอบหมายหลักประกันและการชำระอัตโนมัติ | | เทรด Spot | รองรับภายใต้โครงสร้างที่เข้าเกณฑ์ | รองรับภายใต้โครงสร้างที่เข้าเกณฑ์ | รองรับภายใต้โครงสร้างที่เข้าเกณฑ์ | | เทรดอนุพันธ์ | รองรับผ่านเส้นทาง OES ที่มีเอกสาร 5 รูปแบบ | รองรับภายใต้โครงสร้าง Ceffu และธนาคารที่เกี่ยวข้อง | รองรับผ่าน Komainu; บริการอื่นขึ้นกับเขตอำนาจศาล | | ประเด็นพิจารณาหลัก | เลือกโครงสร้าง custody และ settlement ให้ตรงกลยุทธ์ | เลือกใช้หลักประกันผ่านธนาคารหรือ custody ผ่าน Ceffu | จับคู่บริการให้ตรงเขตอำนาจศาลและ custodian ที่เลือกใช้ |
แม้จะดูคล้ายกันบนกระดาษ แต่นี่ไม่ใช่บริการแบบเดียวกันทั้งหมด
การดูเช็กลิสต์คุณสมบัติเพียงอย่างเดียวจึงไม่เพียงพอ
ความถี่ในการชำระราคา ประเภทหลักประกันที่เข้าเกณฑ์ ระดับการเข้าถึงการเทรด
รวมถึงสิทธิทางกฎหมาย ล้วนขึ้นกับโครงสร้างแต่ละแบบที่สถาบันลงนาม
1. Bitget — เล่นใหญ่ด้วยตัวเลือก Custody และ Settlement หลากหลายสำหรับลูกค้าสถาบัน
ข้อมูลโดยย่อ
- ก่อตั้ง: 2018
- โซลูชันสำหรับสถาบัน: Bitget Open Custody Network
- การขยายสำคัญล่าสุด: 13 ตุลาคม 2026
- พาร์ตเนอร์ด้าน custody: Copper, Fireblocks, Cactus Custody, Bitfire, OSL และ Sygnum
- การเข้าถึงการเทรด: Spot, Spot Margin และ Futures ภายใต้โครงสร้าง OES ที่มีเอกสารรองรับ
- ตัวเลือกการชำระราคา: ตั้งรอบ on-chain, off-chain และแบบ trigger ตามผลขาดทุน
- โครงสร้างพื้นฐานเสริม: บริการเทรดสำหรับสถาบัน, API และการเชื่อมต่อ UTA สำหรับลูกค้าที่เข้าเกณฑ์
- กลุ่มเป้าหมาย: เฮดจ์ฟันด์ มาร์เก็ตเมกเกอร์ บริษัทเทรดเชิงปริมาณ และผู้จัดการกองทุน
Bitget ขยายบริการออกไปไกลกว่าการ custody บนเอ็กซ์เชนจ์แบบดั้งเดิม
ผ่านโครงสร้าง Open Custody Network
ที่เชื่อมต่อลูกค้าสถาบันเข้ากับผู้ให้บริการ custody บุคคลที่สามหลายราย
พร้อมด้วยโครงสร้างการชำระราคาที่แตกต่างกัน
เป้าหมายหลักคือ ทำให้สถาบันเข้าถึงโครงสร้างพื้นฐานด้านการเทรดของ Bitget ได้
โดยไม่ต้อง “บังคับ” ให้ทุกคนใช้ผู้ให้บริการ custody หรือโมเดล settlement เดียวกันทั้งหมด
สำหรับบริษัทเทรดมืออาชีพ ความยืดหยุ่นลักษณะนี้มีความหมายโดยตรง
โต๊ะเทรดเชิงปริมาณที่ใช้ Copper อยู่แล้ว ย่อมอยากรักษาความสัมพันธ์กับ custodian เดิม
แทนที่จะต้องย้ายไปใช้ผู้ให้บริการรายใหม่ ผู้จัดการกองทุนที่มีขั้นตอนอนุมัติวอลเล็ตเข้มงวด
ก็อาจมีข้อกำหนดคนละแบบกับมาร์เก็ตเมกเกอร์ที่ให้ความสำคัญกับการชำระราคาบ่อยครั้ง
Open Custody Network ของ Bitget ถูกออกแบบมาเพื่อรองรับความต่างเหล่านี้
ใน ประกาศเมื่อวันที่ 13 ตุลาคม 2026
Bitget เปิดเผยรายละเอียดโครงสร้างร่วมกับพาร์ตเนอร์สถาบัน 6 ราย ได้แก่
Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror,
OSL MirrorEX และ Sygnum Protect
ในจำนวนนี้ 5 รายรองรับกลไก settlement แบบ OES อย่างเป็นทางการ
ขณะที่ Sygnum Protect ถูกนำเสนอเป็นโครงสร้างแยก สำหรับ custody ผ่านธนาคาร
การวางทรัพย์ค้ำประกัน (pledge) และการจัดหาเงินทุน มากกว่าการ mirror ยอดคงเหลือบนเอ็กซ์เชนจ์แบบปกติ
จึงถือเป็นจุดแยกสำคัญที่ตอกย้ำว่าเครือข่ายนี้ไม่ได้ผูกกับโมเดลการชำระราคาแบบ “เดียวจบ”
Bitget Open Custody Network: 6 พาร์ตเนอร์ 6 โมเดลการทำงาน
สถาบันสามารถประเมินตัวเลือกต่าง ๆ ตามกรอบความต้องการด้าน custody
กลยุทธ์การเทรด ความถี่และรูปแบบการชำระราคา ตลอดจนประเภทสินทรัพย์ที่รองรับ
| พาร์ตเนอร์ custody | ชื่อโซลูชัน | กลไกการชำระราคา | |---|---|---| | Copper | ClearLoop | Off-exchange settlement ทุก 4 ชั่วโมง ปรับตั้งค่าได้ | | Fireblocks | Off Exchange | ชำระ on-chain แบบ net วันละครั้ง | | Cactus Custody | Oasis | ชำระ off-chain ทุก 8 ชั่วโมง | | Bitfire | PrimeMirror | ชำระ off-chain รายวัน | | OSL | MirrorEX | ชำระเมื่อขาดทุนถึงเกณฑ์ 15% (loss-triggered) | | Sygnum Bank | Sygnum Protect | Custody ผ่านธนาคาร, การวางทรัพย์ค้ำประกัน และ financing แทนโมเดล mirror ยอดคงเหลือโดยตรง |
ที่มา: Bitget Open Custody Network expansion, October 13, 2026
ความต่างไม่ได้อยู่แค่ “ถี่แค่ไหนถึงค่อยชำระราคา”
Copper ClearLoop เปิดให้สินทรัพย์สถาบันที่เข้าเกณฑ์ยังคงอยู่ภายใต้กรอบ custody ของ Copper
ขณะที่ยอดคงเหลือที่เกี่ยวข้องถูกนำไปใช้เป็นเครดิตการเทรดบน Bitget
บริการนี้รองรับ Spot, Spot Margin และ Futures โดยมีรอบ settlement มาตรฐานทุก 4 ชั่วโมง
และสามารถปรับตามความต้องการได้
สำหรับสถาบันที่เชื่อมต่อกับ Copper อยู่แล้ว นี้คือทางลัดสู่สภาพคล่องของ Bitget
โดยไม่ต้องตั้งระบบ custody ใหม่แยกต่างหาก
Fireblocks Off Exchange ใช้มุมมองคนละแบบ ลูกค้าจะถือ “Collateral Vault Account”
ภายใน workspace ของ Fireblocks เอง รองรับด้วยเทคโนโลยี multi-party computation (MPC)
และเวิร์กโฟลว์อนุมัติวอลเล็ตที่องค์กรใช้มานาน
การชำระราคาจะถูกดำเนินการแบบ on-chain ระหว่าง vault หลักประกันกับ… บัญชีชำระราคาแบบมีตารางเวลาชัดเจนของ Bitget
โครงสร้างนี้น่าดึงดูดสำหรับสถาบันที่ต้องการคงสิทธิ์การเข้าถึงกระเป๋า Fireblocks เดิมไว้ครบถ้วน ทั้งในมิติของการกำหนดสิทธิ์ การอนุมัติ และขั้นตอนปฏิบัติงานภายใน
Cactus Custody Oasis รองรับการชำระราคานอกกระดาน (off-chain settlement) ภายในกรอบการดูแลทรัพย์สินของตนทุก ๆ 8 ชั่วโมง ขณะที่ Bitfire PrimeMirror รองรับการชำระราคานอกกระดานระหว่างบัญชี Bitfire วันละครั้ง ทั้งสองโครงสร้างรองรับการเทรดสปอต มาร์จิ้นสปอต และฟิวเจอร์สที่เข้าเกณฑ์บน Bitget
รูปแบบเหล่านี้ตอบโจทย์สถาบันที่ต้องการ “ชำระราคาผ่านระบบดูแลทรัพย์สินโดยตรง” แทนที่จะต้องโอนสินทรัพย์บนเชนซ้ำ ๆ
OSL MirrorEX ใช้โมเดลต่างออกไป แทนที่จะชำระราคาตามรอบเวลา โครงสร้างตามเอกสารจะเริ่มกระบวนการชำระราคาโดยอัตโนมัติเมื่อผลขาดทุนของลูกค้ามีมูลค่ารวมตั้งแต่ 15% ของสินทรัพย์ภายใต้การดูแลขึ้นไป กำไรจากการเทรดที่เข้าเกณฑ์สามารถถอนออกจากบัญชี Bitget แยกต่างหากได้
ตัวเลข 15% เป็น “เงื่อนไขในสัญญาที่ใช้ทริกเกอร์การชำระราคา” ไม่ใช่เพดานขาดทุนสูงสุด และไม่ใช่การรับประกันว่าความเสี่ยงจะไม่เกินระดับดังกล่าว
ท้ายที่สุด Sygnum Protect เพิ่มตัวเลือกใหม่ในมิติการดูแลทรัพย์สินโดยธนาคารควบคู่กับโครงสร้างการให้สินเชื่อ
ตามเอกสารของ Bitget ณ เดือนตุลาคม สินทรัพย์ที่เข้าเกณฑ์จะถูกเก็บไว้ในพอร์ตโฟลิโอ Sygnum Protect แล้วนำไปจำนำให้ Bitget ซึ่งอาจให้สินเชื่อเพื่อการเทรดบนฐานของอัตราส่วน loan-to-value เฉพาะรายสินทรัพย์
ต่างจากอีกห้าโครงสร้างก่อนหน้า โมเดลนี้ใช้กลไก “ดูแลทรัพย์สิน + จำนำหลักประกัน + ปล่อยกู้” แทนที่จะเป็นรอบการชำระราคาแบบ mirrored balance ปกติ ขอบเขตการเทรดและเงื่อนไขสินเชื่อต้องยืนยันให้ชัดในขั้นตอน onboarding
สำหรับสถาบันที่มีนโยบายบังคับให้ใช้การดูแลทรัพย์สินโดยธนาคารที่อยู่ภายใต้การกำกับ โครงสร้างนี้เปิดอีกเส้นทางหนึ่งในการเข้าถึงระบบนิเวศการเทรดของ Bitget
ทำไม “ความยืดหยุ่นด้านคัสโตดี” จึงสำคัญต่อสถาบัน
ลองเปรียบเทียบสถาบันสองรายที่มีปริมาณการเทรดใกล้เคียงกัน
รายแรกคือผู้ทำตลาดความถี่สูง (high-frequency market maker) ที่ให้ความสำคัญกับการกระทบยอดหลักประกันถี่ ๆ และการเข้าถึงหลายแพลตฟอร์มพร้อมกัน อีกรายคือผู้จัดการสินทรัพย์ที่นโยบายการลงทุนกำหนดให้ใช้เฉพาะกระเป๋าเงินที่ผ่านการอนุมัติ และมีผู้ดูแลทรัพย์สินอิสระกำกับตรวจสอบ
ทั้งสองอาจต้องการสภาพคล่องของ Bitget แต่ “ข้อกำหนดด้านปฏิบัติการ” ต่างกันอย่างมีนัยสำคัญ
คำถามเชิงปฏิบัติจึงตามมาว่า
สถาบันจำเป็นต้อง “รื้อและสร้างโครงสร้างคัสโตดีใหม่ทั้งหมด” เพียงเพื่อเข้าถึงตลาดบนอีกหนึ่งแพลตฟอร์มหรือไม่
เครือข่าย Open Custody Network ของ Bitget ลดภาระนี้ด้วยการเชื่อมหลายโครงสร้างคัสโตดีที่มีอยู่เดิมเข้ากับระบบเทรดของตนโดยตรง
ผลลัพธ์คือ สถาบันสามารถคงรูปแบบการควบคุมกระเป๋า ขั้นตอนการชำระราคา และความสัมพันธ์กับผู้ดูแลทรัพย์สินเดิมไว้ พร้อมทั้งขยายจำนวนแพลตฟอร์มที่โต๊ะเทรดสามารถเข้าถึงได้
พร้อมกันนั้น สถาบันยังมีตัวเลือกมากขึ้นเมื่อต้องพิจารณาว่าหลักประกันจะถูกเคลื่อนย้ายอย่างไร ความถี่ในการชำระราคาควรเป็นเท่าใด และใครถืออำนาจควบคุมสินทรัพย์จริงเบื้องหลัง
โครงสร้างเทรดดิ้งที่ต่อยอดจากคัสโตดีนอกตลาด
ข้อเสนอสำหรับลูกค้าสถาบันของ Bitget ไม่ได้หยุดแค่เรื่องคัสโตดี
ลูกค้าที่เข้าเกณฑ์สามารถเข้าถึงตลาดสปอต มาร์จิ้นสปอต และฟิวเจอร์สที่รองรับ ผ่านการเชื่อมต่อ OES ตามที่มีเอกสารกำกับ
Bitget ยังมีบริการด้าน execution สำหรับสถาบัน โครงสร้างพื้นฐานรองรับ market making และ API สำหรับการเทรดเชิงมืออาชีพ
สำหรับบริษัทเชิงปริมาณ (quant) การเชื่อมต่อผ่าน API มีความสำคัญเป็นพิเศษ ระบบอัตโนมัติต้องติดตามคำสั่งซื้อขาย ยอดคงเหลือ ข้อมูลตลาด และความเสี่ยงของสถานะอย่างต่อเนื่อง โดยไม่ต้องพึ่งการจัดการบัญชีแบบแมนนวลทั้งหมด
Bitget ยังให้บริการ Unified Trading Account (UTA) บัญชีเทรดแบบเอกภาพที่รองรับการใช้หลักประกันร่วมกัน (shared collateral) การจัดการกำไรขาดทุนข้ามผลิตภัณฑ์ และมาร์จิ้นหลายสินทรัพย์
ข้อเสนอเชิงสถาบันในภาพรวมจึงเป็น “แพ็ก” ที่ผสานโครงสร้างการเทรด ทางเลือกด้านคัสโตดี และเครื่องมือบริหารทุนเข้าด้วยกัน
อย่างไรก็ดี มีเงื่อนไขสำคัญคือ ไม่ใช่ทุกโครงสร้างคัสโตดีจะรองรับทุกฟีเจอร์ของ UTA หรือทุกผลิตภัณฑ์เทรดบน Bitget โดยอัตโนมัติ
สินทรัพย์ที่รองรับ ฟังก์ชันมาร์จิ้น และรูปแบบการเข้าถึงบัญชีจำเป็นต้องยืนยันให้ตรงกับผู้ดูแลทรัพย์สินและสัญญาสถาบันในแต่ละกรณี
Bitget คิดค่าใช้จ่ายการชำระราคานอกตลาดเท่าไร
ในการเปรียบเทียบต้นทุน สถาบันควรแยก “ค่าชำระราคา” ออกจาก “ค่าธรรมเนียมเทรด” และ “ค่าดูแลทรัพย์สิน”
ตามประกาศของ Bitget เดือนตุลาคม Copper ClearLoop, Cactus Custody Oasis และ Bitfire PrimeMirror ไม่คิดค่า gas สำหรับการชำระราคาตามโครงสร้างที่ระบุไว้
ฝั่ง Fireblocks ใช้การชำระราคาบนเชน โดยให้ลูกค้าเป็นผู้รับภาระค่า gas
สำหรับ OSL MirrorEX ฝ่าย OSL เป็นผู้รับภาระค่า gas ในการชำระราคา
อย่างไรก็ดี ข้อความเหล่านี้พูดถึง “ค่า gas ที่ระบุไว้เท่านั้น” ไม่ได้หมายความว่าบริการคัสโตดี การให้สินเชื่อ การเทรดบนแพลตฟอร์ม หรือฟังก์ชันชำระราคาที่เกี่ยวข้องทั้งหมดจะไม่มีค่าใช้จ่าย
สถาบันควรขอ “ตารางค่าธรรมเนียมครบชุด” จากผู้ให้บริการก่อนตัดสินใจเลือก
สำหรับบริษัทที่ใช้งานอยู่แล้วภายในหนึ่งในระบบคัสโตดีที่รองรับ Bitget น่าจับตามองเป็นพิเศษ เนื่องจาก Open Custody Network เปิดทางเชื่อมต่อหลักประกันภายนอกเข้ากับการส่งคำสั่งซื้อขายบนตลาดได้หลายรูปแบบ
ดูข้อมูลเพิ่มเติมได้จาก หน้า Custody สำหรับลูกค้าสถาบันของ Bitget
2. Binance — Banking Triparty และ Ceffu สำหรับคัสโตดีนอกตลาด
ข้อมูลสรุป
- ก่อตั้ง: 2017
- โครงสร้างหลัก: Banking Triparty, Ceffu MirrorX และ MirrorRSV
- โมเดลคัสโตดี: หลักประกันที่ถือโดยธนาคาร และคัสโตดีสินทรัพย์ดิจิทัลโดยบุคคลที่สาม
- หลักประกันที่รองรับ: เงินเฟียต พันธบัตรรัฐบาลสหรัฐ (Treasury bills) BTC และสินทรัพย์โทเคนที่เข้าเกณฑ์ภายใต้โครงสร้างที่กำหนด
- หลักประกันขั้นต่ำสำหรับ Banking Triparty: 10 ล้านดอลลาร์สหรัฐ ตามเกณฑ์ที่เปิดเผย
- เหมาะสำหรับ: สถาบันที่ต้องการใช้หลักประกันผ่านธนาคาร หรือคัสโตดีสินทรัพย์ดิจิทัลแบบ segregated
Binance รองรับการเทรดนอกตลาดสำหรับลูกค้าสถาบันผ่านสองแนวทางหลัก คือโซลูชัน Banking Triparty และโครงสร้างคัสโตดีผ่าน Ceffu
บริการ Banking Triparty เปิดโอกาสให้สถาบันที่เข้าเกณฑ์สามารถถือหลักประกันที่ได้รับอนุมัติไว้กับธนาคารภายใต้สัญญา triparty ขณะเดียวกันก็เชื่อมต่อกับโครงสร้างการเทรดของ Binance
แทนที่จะต้องย้ายหลักประกันทั้งหมดเข้ามาบนแพลตฟอร์ม ลูกค้าสามารถเก็บสินทรัพย์ที่ผ่านเกณฑ์ไว้ในบัญชีธนาคารภายใต้กรอบ triparty ดังกล่าว
หลักประกันที่รองรับครอบคลุมเงินเฟียตสกุลที่กำหนด พันธบัตรรัฐบาลสหรัฐ BTC และสินทรัพย์ที่ถูกโทเคนบางประเภท ทั้งนี้ขึ้นกับข้อตกลงที่ใช้บังคับ
ตาม ประกาศ Binance ลงวันที่ 16 มิถุนายน 2026 บริการ Banking Triparty กำหนดหลักประกันขั้นต่ำไว้ที่ 10 ล้านดอลลาร์สหรัฐ
Binance ยังขยายระยะเวลาโปรโมชัน “ยกเว้นค่าธรรมเนียมบริการบนหลักประกันที่จำนำ” ไปจนถึงวันที่ 31 ธันวาคม 2026 ทั้งนี้ การยกเว้นไม่ครอบคลุมค่าธรรมเนียมเทรดปกติบนแพลตฟอร์ม และตั้งแต่มกราคม 2027 เป็นต้นไปจะเริ่มใช้โครงสร้างราคาตามขั้นบันได
ในอีกมิติหนึ่ง Binance ทำงานร่วมกับ Ceffu ซึ่งให้บริการ MirrorX และ MirrorRSV
MirrorX เป็นโครงสร้างเชื่อมต่อคัสโตดีกับแพลตฟอร์มเทรดของ Binance ขณะที่ MirrorRSV ซึ่งเปิดตัวในเดือนมิถุนายน 2025 เน้นการเก็บสินทรัพย์ในกระเป๋า cold wallet แบบ segregated และความโปร่งใสบนเชน
ภายใต้ MirrorRSV สินทรัพย์ที่เข้าเกณฑ์จะถูกล็อกไว้ในกระเป๋าคัสโตดีเฉพาะกิจ และถูกสะท้อนเป็นโทเคนแทนสิทธิในอัตรา 1:1 เข้าสู่บัญชี Binance ของลูกค้า โทเคนแทนสิทธินี้สามารถใช้เป็นหลักประกันสำหรับกิจกรรมเทรดที่เข้าเกณฑ์ รวมถึงฟิวเจอร์สและมาร์จิ้น
สำหรับสถาบันที่กำลังประเมิน Binance คำถามหลักคือ “จะให้น้ำหนักกับหลักประกันที่ถือผ่านธนาคาร” หรือ “โครงสร้างคัสโตดีสินทรัพย์ดิจิทัลโดยบุคคลที่สาม” มากกว่ากัน เพื่อให้สอดคล้องกับพอร์ตและกรอบบริหารความเสี่ยงภายใน
3. OKX — Komainu Connect และ BitGo สำหรับการชำระราคานอกตลาด
ข้อมูลสรุป
- ก่อตั้ง: 2017
- โครงสร้างหลัก: Komainu Connect และ BitGo OES
- โมเดลคัสโตดี: คัสโตดีภายใต้การกำกับโดยบุคคลที่สาม และการมอบหมายหลักประกัน (delegated collateral)
- การรองรับของ Komainu: การเทรดสปอตและอนุพันธ์ พร้อมระบบชำระราคาอัตโนมัติ
- การเชื่อมต่อ BitGo: ประกาศสำหรับการให้บริการลูกค้าสถาบันในสหรัฐเมื่อเมษายน 2026
- เหมาะสำหรับ: สถาบันที่ต้องการคัสโตดีโดยบุคคลที่สาม พร้อมระบบจัดการหลักประกันอัตโนมัติ
OKX รองรับการชำระราคานอกตลาดสำหรับลูกค้าสถาบันผ่านการผสานการทำงานกับผู้ให้บริการคัสโตดีบุคคลที่สาม รวมถึง Komainu และ BitGo
ความร่วมมือกับ Komainu Connect เปิดให้ลูกค้าสถาบันที่เข้าเกณฑ์สามารถเก็บสินทรัพย์ไว้ในคัสโตดีแบบ segregated พร้อมใช้สินทรัพย์ดังกล่าวเป็นหลักประกันในการเทรดบน OKX
ในเดือนพฤศจิกายน 2024 OKX ได้ประกาศอัปเกรดการเชื่อมต่อกับ Komainu ให้รองรับทั้งการเทรดสปอตและอนุพันธ์
โครงสร้างที่อัปเกรดแล้วจะชำระกำไรขาดทุนระหว่าง OKX กับกระเป๋าหลักประกันของลูกค้าที่ Komainu โดยอัตโนมัติ
พร้อมกันนั้น ลูกค้าที่เข้าเกณฑ์ยังสามารถปรับระดับหลักประกันที่มอบหมาย (delegated collateral) ได้ตลอด 24 ชั่วโมง และเข้าดูประวัติการชำระราคาผ่านพอร์ทัลของ Komainu
ฟีเจอร์เหล่านี้ตอบโจทย์สถาบันที่ต้องการระบบจัดการหลักประกันอัตโนมัติ ในขณะที่ยังคงเก็บสินทรัพย์ไว้กับผู้ดูแลทรัพย์สินบุคคลที่สาม
OKX ขยายโครงสร้างเพิ่มเติมเมื่อวันที่ 23 เมษายน 2026 ด้วยการประกาศผสานการทำงานกับ BitGo Off-Exchange Settlement สำหรับข้อเสนอด้านลูกค้าสถาบันในสหรัฐ
การผสานนี้เปิดโอกาสให้ลูกค้าสถาบันที่เข้าเกณฑ์สามารถเทรดบน OKX แต่ยังคงเก็บสินทรัพย์ไว้ในสภาพแวดล้อม cold custody ภายใต้การกำกับของ BitGo โดยมีกระบวนการชำระราคาดำเนินการผ่าน workflow เชิงสถาบันที่รองรับ
ประเด็นเรื่อง “ความแตกต่างตามเขตอำนาจศาลในสหรัฐ” มีความสำคัญ ลูกค้าไม่ควรสันนิษฐานว่า OKX ทุกนิติบุคคลในทุกภูมิภาคจะมีการผสานคัสโตดี ผลิตภัณฑ์เทรด หรือการเข้าถึงอนุพันธ์เหมือนกันทั้งหมด
ดังนั้น สำหรับสถาบันที่พิจารณาใช้ OKX รายละเอียดด้านผลิตภัณฑ์ที่มีให้ใช้ได้ ประเภทหลักประกันที่เข้าเกณฑ์ และโครงสร้างการชำระราคาควรตรวจสอบให้ชัดเจนตามเขตอำนาจศาลและข้อตกลงคัสโตดีที่เกี่ยวข้อง
Off-Exchange Settlement ช่วยลดความเสี่ยงคู่สัญญาได้อย่างไร
การชำระราคานอกตลาดถูกออกแบบมาเพื่อลดปัญหาเชิงโครงสร้างที่สถาบันเผชิญมานานในตลาดคริปโท: จะรักษาการเข้าถึงสภาพคล่องบนแพลตฟอร์มเทรดได้อย่างไร โดยไม่ต้องนำพอร์ตทั้งหมดไปฝากไว้ภายใต้การดูแลของแพลตฟอร์มนั้นโดยตรง
สมมติว่าบริษัทเทรดเชิงปริมาณต้องการเทรดโดยใช้หลักประกันคริปโทมูลค่า 1 ล้านดอลลาร์สหรัฐ
ภายใต้โมเดล prefunding แบบดั้งเดิม บริษัทอาจต้องโอนหลักประกัน 1 ล้านดอลลาร์ทั้งหมดเข้าไปยังบัญชีบนแพลตฟอร์มเทรดก่อนเริ่มดำเนินการซื้อขายภายใต้โครงสร้าง OES (Off-Exchange Settlement) ที่เข้าเกณฑ์ สถาบันสามารถเก็บสินทรัพย์ไว้กับผู้รับฝากทรัพย์สินภายนอก (third-party custodian) แล้วรับโควตาการเทรดหรือเครดิตที่ตลาดซื้อขายรับรองให้แทนการโอนสินทรัพย์เข้าไปอยู่ภายใต้การดูแลโดยตรงของกระดาน
มูลค่าที่กระดานรับรองจะขึ้นอยู่กับประเภทสินทรัพย์ที่เข้าเกณฑ์ อัตราหักหลักประกัน (collateral ratio) เงื่อนไขตามสัญญา และกรอบจำกัดความเสี่ยงที่ตกลงกัน
ตัวอย่าง: เทรดโดยมีสินทรัพย์ $1 ล้านอยู่กับผู้รับฝากทรัพย์สินภายนอก
สมมติใช้โครงสร้าง custody ที่ได้รับอนุมัติแล้ว
<table> <thead> <tr><th>ขั้นตอน</th><th>ตัวอย่าง</th></tr> </thead> <tbody> <tr><td>หลักประกันตั้งต้น</td><td>$1,000,000 ฝากไว้กับผู้รับฝากทรัพย์สินบุคคลที่สาม</td></tr> <tr><td>โควตาการเทรด</td><td>วงเงินเทรดสูงสุด $1,000,000 ภายใต้เงื่อนไขสมมติ 1:1</td></tr> <tr><td>กิจกรรมการเทรด</td><td>ส่งคำสั่งซื้อขาย spot หรืออนุพันธ์บนกระดานที่เชื่อมต่อกับโครงสร้างดังกล่าว</td></tr> <tr><td>ผลลัพธ์หลังเทรด</td><td>ขาดทุนสุทธิ $20,000 ที่ต้องชำระตามรอบชำระราคา</td></tr> <tr><td>กระบวนการชำระราคา</td><td>โอนหรือปรับยอด $20,000 ตามวิธีการที่กำหนดไว้ในข้อตกลง</td></tr> <tr><td>หลักประกันคงเหลือ</td><td>คงเหลือราว $980,000 ก่อนหักค่าใช้จ่ายอื่น ความผันผวนราคา และรายการปรับปรุงต่าง ๆ</td></tr> </tbody> </table>ด้วยโครงสร้างนี้ สถาบันสามารถเทรดได้โดยไม่จำเป็นต้องโอนหลักประกันมูลค่า $1 ล้านทั้งหมดเข้าไปอยู่ภายใต้การดูแลตามปกติของกระดานซื้อขาย
การชำระราคาเกิดขึ้นตามกรอบของข้อตกลง custody ที่กำหนดร่วมกัน
โครงสร้างลักษณะนี้ช่วยลดการกระจุกตัวของสินทรัพย์ที่ฝากไว้กับกระดานโดยตรง ขณะเดียวกันยังคงเข้าถึงสภาพคล่องและโครงสร้างพื้นฐานสำหรับการเทรดของกระดานได้
แต่มีคำถามสำคัญที่ต้องพิจารณา:
หากในรอบชำระราคาถัดไปต้องชำระเพียง $20,000 แปลว่าสถาบันจะขาดทุนได้ไม่เกิน $20,000 หรือไม่?
คำตอบคือ ไม่ใช่
จำนวนเงินที่ต้องชำระสะท้อนภาระผูกพันใน “จุดเวลา” หนึ่งเท่านั้น ไม่ได้เป็นเพดานขาดทุนสูงสุดที่อาจเกิดขึ้นจากความเคลื่อนไหวของตลาด การปรับมูลค่าหลักประกัน การบังคับขาย (liquidation) การขาดส่งมอบ หรือเหตุการณ์อื่น ๆ ตามสัญญา
ในโครงสร้าง OES ยังมักมีการกระจายบทบาทระหว่างผู้รับฝากทรัพย์สิน กระดานซื้อขาย และผู้ดูแลการชำระราคา (settlement agent) ที่แตกต่างกัน
ดังนั้น โครงสร้างนี้เปลี่ยน “การจัดสรรและการบริหารความเสี่ยง” ไม่ได้ทำให้ความเสี่ยงหายไป
สำหรับสถาบัน จุดเด่นอยู่ที่การแยกหน้าที่ custody ออกจาก execution ควบคู่กับกฎเกณฑ์ที่ชัดเจนเรื่องการชำระราคา การใช้หลักประกัน และกระบวนการจัดการเมื่อผิดนัดชำระ
สถาบันควรเปรียบเทียบอะไรบ้าง ก่อนเลือกใช้แพลตฟอร์ม Off-Exchange Settlement?
จำนวนพาร์ตเนอร์ด้าน custody เป็นข้อมูลที่มีประโยชน์ แต่ไม่ควรเป็นปัจจัยเดียวในการตัดสินใจ
สถาบันที่เทรดฟิวเจอร์สทุกวันย่อมมีโจทย์ไม่เหมือนกองทุนที่เพียงแค่รีบาลานซ์พอร์ตคริปโตระยะยาวเป็นครั้งคราว
มีคำถามสำคัญหลายข้อที่ควรพิจารณาก่อนเริ่มใช้งาน
1. ผู้รับฝากทรัพย์สินรายใดสอดคล้องกับระบบปัจจุบันของสถาบัน?
หากบริษัทเทรดใช้งานผู้รับฝากทรัพย์สินเจ้าใดอยู่แล้ว ก็อาจต้องการเลือกกระดานที่รองรับเจ้านั้นโดยตรง
การย้ายผู้ให้บริการ custody ใหม่ อาจต้องปรับโครงสร้างกระเป๋าเงินดิจิทัล (wallet infrastructure) ผ่านขั้นตอนอนุมัติภายใน แก้ไขสัญญากฎหมาย และปรับกระบวนการควบคุมการปฏิบัติงาน
นี่คือเหตุผลที่ Open Custody Network ของ Bitget น่าสนใจ เพราะเปิดให้เลือกใช้ผู้รับฝากทรัพย์สินหลายราย แทนการบังคับใช้เพียงผู้ให้บริการรายเดียว
2. ความถี่ในการชำระราคาบ่อยแค่ไหน?
ความถี่ของรอบชำระราคามีผลต่อการบริหารสภาพคล่องและความเสี่ยงด้านปฏิบัติการ
บางสถาบันอาจต้องการตารางชำระราคาที่ชัดเจนถี่เป็นรอบ ขณะที่บางรายอาจให้ความสำคัญกับการกระทบยอดทุกวัน หรือโครงสร้างที่ทริกเกอร์การชำระราคาตามเงื่อนไขที่กำหนดไว้ล่วงหน้า
ในเอกสารของเครือข่าย Bitget ตัวอย่างโครงสร้างมีทั้งแบบทุก 4 ชั่วโมง 8 ชั่วโมง รายวัน และแบบทริกเกอร์เมื่อขาดทุนถึงระดับที่กำหนด
ประเด็นสำคัญ คือ กลไกการชำระราคาต้องสอดคล้องกับรูปแบบการเทรด ระดับความเสี่ยงที่ยอมรับได้ และความต้องการด้านสภาพคล่องของสถาบัน
3. สินทรัพย์และผลิตภัณฑ์เทรดใดบ้างที่รองรับ?
ไม่ใช่ทุกโครงสร้าง custody จะรองรับหลักประกันหรือผลิตภัณฑ์อนุพันธ์ในชุดเดียวกัน
สถาบันอาจต้องใช้ BTC และ ETH เป็นหลักประกัน ต้องการใช้ stablecoin หรือสินทรัพย์ดิจิทัลอื่นที่เข้าเกณฑ์
ขณะเดียวกันอาจต้องเข้าถึง spot margin ฟิวเจอร์สแบบ perpetual หรือผลิตภัณฑ์เทรดประเภทอื่น
ดังนั้น รายการสินทรัพย์ที่เข้าเกณฑ์และสิทธิ์การเทรด ควรตรวจสอบเฉพาะสำหรับโครงสร้าง OES นั้น ๆ แยกจาก “เมนูผลิตภัณฑ์รวม” ที่กระดานโฆษณาโดยรวม
4. ต้นทุนรวมทั้งหมดเป็นอย่างไร?
โครงสร้าง OES มีมิติต้นทุนที่มากกว่าค่าคอมมิชชันเทรดทั่วไป
สถาบันควรพิจารณาค่า custody ค่าธรรมเนียมการชำระราคา ค่าธรรมเนียม gas บนเครือข่าย อัตราหักหลักประกัน (haircut) ต้นทุนดอกเบี้ย หรือค่าบริการเพิ่มเติมอื่น ๆ
สำหรับกลยุทธ์เทรดความถี่สูง ต้นทุนการชำระราคาและการบริหารหลักประกันสามารถกระทบความสามารถในการทำกำไรรวมได้ชัดเจน
ส่วนกองทุนที่ถือต้นทุนสูงระยะยาว ค่า custody และต้นทุนทางการเงินก็อาจเป็นปัจจัยสำคัญไม่แพ้กัน
5. หากคู่สัญญารายใดรายหนึ่งผิดนัดจะเกิดอะไรขึ้น?
นี่อาจเป็นคำถามสำคัญที่สุดของการประเมินทั้งหมด
สถาบันต้องเข้าใจให้ชัดว่า ใครเป็นเจ้าของหรือมีสิทธิ์ควบคุมหลักประกันตามกฎหมาย สินทรัพย์ถูกแยกเก็บหรือไม่ เกิดอะไรขึ้นหากกระดานหรือผู้รับฝากทรัพย์สินผิดนัดหรือถูกปิดกิจการ และภาระที่ยังไม่ชำระจะถูกจัดการอย่างไร
คำตอบขึ้นอยู่กับสัญญา custody ที่ใช้ เขตอำนาจศาลกฎหมาย สิทธิในตัวหลักประกัน และขั้นตอนการชำระราคาที่กำหนดไว้
ต่อให้คุณสมบัติของผลิตภัณฑ์ดูดีเพียงใด ก็ไม่สามารถทดแทนการตรวจสอบด้านกฎหมายและสิทธิในทรัพย์สินส่วนนี้ได้
บทสรุป
Off-exchange settlement กำลังเปลี่ยนมุมมองของสถาบันต่อการเทรดคริปโต Bitget, Binance และ OKX ต่างนำเสนอรูปแบบการเข้าถึงสภาพคล่องบนกระดาน โดยที่สินทรัพย์ที่เข้าเกณฑ์ยังอยู่ภายใต้การดูแลของผู้รับฝากทรัพย์สินภายนอก โครงสร้างแต่ละแห่งมีจุดแข็งแตกต่างกันไป และ “คำตอบที่ใช่” ขึ้นอยู่กับโจทย์ด้าน custody กลยุทธ์การเทรด และกรอบบริหารความเสี่ยงของแต่ละสถาบัน
เมื่อการเทรดคริปโตของนักลงทุนสถาบันพัฒนาไปอีกขั้น โฟกัสเริ่มขยับจากแค่สภาพคล่องและคุณภาพการส่งคำสั่ง ไปสู่การควบคุมให้ละเอียดขึ้นว่าเงินทุนถูกเก็บรักษาและนำไปใช้ได้อย่างไร Off-exchange settlement จึงเป็นก้าวสำคัญที่เปิดโอกาสให้สถาบันออกแบบ “ความสัมพันธ์ระหว่าง custody กับการเทรด” ขึ้นใหม่ และอาจนำไปสู่คำถามที่ใหญ่กว่า: เหตุใดสถาบันถึงต้องเลือกระหว่างการเข้าถึงสภาพคล่องกับการควบคุมสินทรัพย์ของตนเอง?
คำเตือน: บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปเท่านั้น ไม่ถือเป็นคำแนะนำด้านการเงินหรือการลงทุนแต่อย่างใด บริการ custody และการชำระราคาขึ้นอยู่กับคุณสมบัติของผู้ใช้ เงื่อนไขที่ใช้บังคับ และความเสี่ยงที่เกี่ยวข้อง