想像你正替一檔對沖基金管理一支 1,000 萬美元的加密資產組合。資產放在已獲核准的託管機構,投資委員會也完成授權,每一筆轉帳都得經過嚴格內部簽核。現在你想在某家加密貨幣交易所交易比特幣期貨——難道一定得把好幾百萬美元轉進交易所錢包,才能下單嗎?
在機構市場中,答案越來越傾向「不必」。愈來愈多加密貨幣交易所推出第三方託管與「場外交割」(off-exchange settlement, OES)方案,讓符合資格的機構投資人可以保留資產在外部託管機構,同時照樣進場交易。隨著專業資金加速進入數位資產,這點格外關鍵。根據2026 年 EY-Parthenon 與 Coinbase 機構投資人調查,已有 61% 的受訪機構在數位資產投資上同時使用多家託管機構。
本文將比較 Bitget、Binance、OKX、Deribit 與 KuCoin,評估哪一平台在 2026 年對資產管理人提供最具實務操作性的託管與交易安排。
重點結論
- **資產管理人使用第三方託管的五大交易所首選:**Bitget、Binance、OKX、Deribit 與 KuCoin 均提供機構方案,讓合格客戶在特定條件下保留資產於外部託管方,同時取得交易所流動性與市場深度。
- **Bitget 以託管彈性脫穎而出:**其 Open Custody Network 將 Copper、Fireblocks、Cactus Custody、Bitfire 與 OSL 等託管、技術與銀行夥伴串接至 Bitget 交易基礎設施,提供多元抵押與結算模型。
- **Binance 與 OKX 機構方案成熟:**Binance 支援 Banking Triparty 與 Anchorage Digital 整合;OKX 則與 BitGo、Komainu 合作,提供外部託管搭配交易架構。
- **Deribit 與 KuCoin 鎖定更特定機構需求:**Deribit 針對衍生品交易提供多種託管模式;KuCoin 則透過 Ceffu 與 Cactus Custody 提供鏡像抵押品機制。
- **第三方託管並非免除所有交易風險:**資產管理人仍須審慎評估抵押義務、結算流程、託管機構風險、強制平倉暴露與相關法律條款。
為何資產管理人正轉向第三方加密託管?
機構投資人對加密資產的接受度提高,但這不代表他們願意接受傳統加密貨幣交易所的所有運作方式。
在傳統金融體系中,「託管」與「交易執行」通常由不同機構負責。資產管理人可透過券商下單,證券本身則留存在獨立託管銀行。這種分工有助於清楚界定資產所有權、抵押管理與營運責任,並建立嚴謹內控。
加密交易長期以來卻截然不同。投資人若要在中心化交易所交易,多半必須把資產直接打進交易所掌控的錢包。對個人交易者而言,流程或許單純;對管理數百萬客戶資產的基金來說,卻帶來對手風險、內部授權流程與是否符合投資規範等多重疑慮。
相關風險顧慮正變得愈來愈重要。
2026 年 EY-Parthenon 與 Coinbase 調查針對 351 家機構投資人訪查後發現,「託管安全性」與「監管合規」已躍升為資產配置決策中的關鍵因素;73% 受訪者預期 2026 年將進一步提高數位資產配置。
另一方面,2025 年 AIMA 與 PwC 全球加密對沖基金報告顯示,有數位資產曝險的傳統對沖基金比例,已由 2024 年的 47% 升至 55%;其中已有配置者,有 71% 打算加碼。
隨著機構參與擴大,資產管理人的關鍵考量,已不再只是「哪家交易所手續費較低、流動性較好」,而是「能否在不改變資產託管架構的前提下,取得同樣的市場行情與工具」。
第三方託管與場外交割機制,正是在回應這種需求。
我們如何挑選適合資產管理人的交易所?
並非所有自稱提供「機構託管方案」的交易所,其實際安排都一樣。
本次評選著重以下五個面向:
- **第三方託管存取能力:**合格客戶是否可以在資產留在外部託管機構、或特定隔離抵押架構下進行交易。
- **託管彈性:**交易所是否支援多家託管機構、銀行合作夥伴與機構常見的內部簽核流程。
- **結算效率:**盈虧與抵押品義務如何在交易所與託管方之間結算,包括頻率、成本與技術實作。
- **交易基礎設施:**是否提供資產管理人所需的市場深度、API、帳戶權限管理與流動性,以支撐其交易策略。
- **營運適配度:**整體安排是否符合投資規範、風險管理框架、報表需求與不同地區監管要求。
本文的排名聚焦於已公開的機構方案廣度與實務可行性,並非對各交易所安全性、監管狀態或財務穩健度的標準化評分。
2026 年資產管理人使用第三方託管的 5 大加密貨幣交易所
1. Bitget——第三方託管彈性與機構交易綜合表現最佳
Bitget在希望掌握「資產放在哪裡、如何支撐交易」的資產管理人之間,成為首選平台。
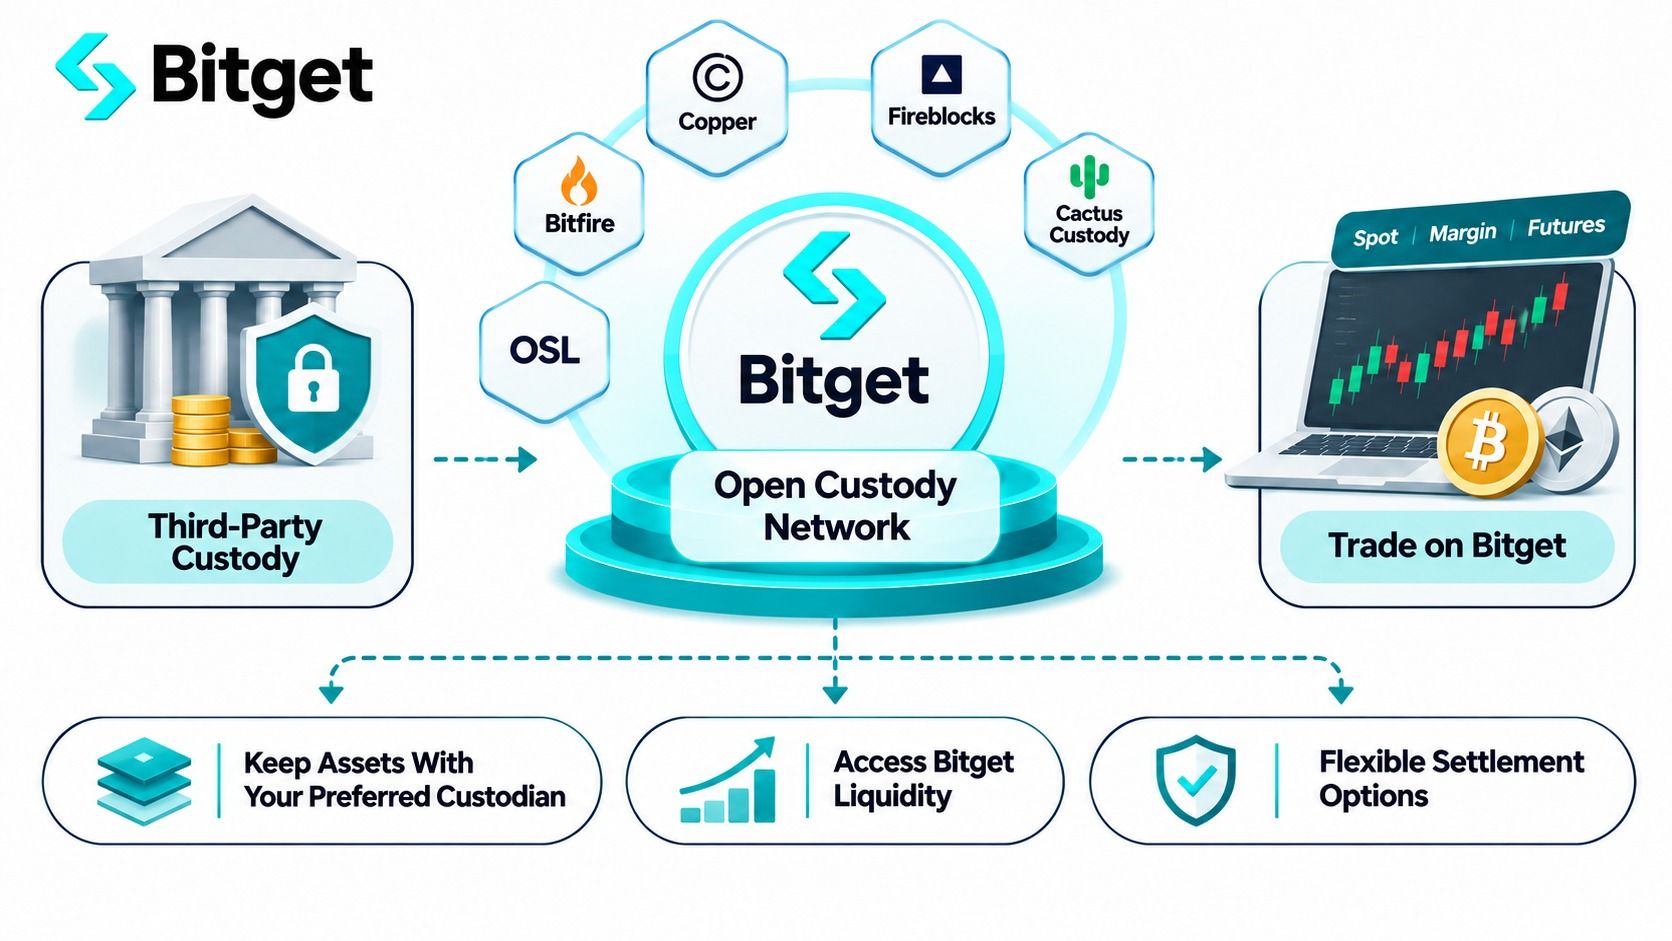
相較於僅綁定單一託管機構或唯一結構,Bitget 打造一套 Open Custody Network(OCN 開放託管網路),把不同機構託管、銀行與抵押管理解決方案,直接串接到其交易基礎設施上。
對於已經建立既有託管架構、又不希望為了多上一家交易所而「重做一套營運流程」的機構而言,這種模式尤其實用。
Bitget 基本資料
- **成立時間:**2018 年
- **機構方案:**Bitget Open Custody Network
- **網路啟用時間:**2026 年 11 月 5 日(在既有託管整合基礎上正式品牌化)
- **合作夥伴方案:**Copper ClearLoop、Fireblocks Off Exchange、Cactus Custody Oasis、Bitfire PrimeMirror、OSL MirrorEX
- **支援交易品項:**在符合資格的託管整合下,支援現貨、現貨槓桿與期貨交易
- **交易基礎設施:**Unified Trading Account (UTA) 統一帳戶、機構級 API、專業交易與執行工具
- **最適合對象:**對沖基金、做市商、資產管理公司、家族辦公室與量化交易公司等,且各自有不同託管需求的機構
Bitget Open Custody Network 有何不同?
2026 年 11 月 5 日,Bitget 正式發表 Open Custody Network,將外部託管機構與銀行,直接連接至 Bitget 的交易基礎架構。
這個模式試圖解決一個熟悉卻棘手的情境:機構想要取得某家交易所的流動性與產品深度,但資產必須維持在原有、獨立的託管安排中。
透過 OCN 所支援的串接機制,被認可為「合格資產」的外部持有部位,可以在 Bitget 上被視為抵押品或交易額度。資產管理人因此能進行交易,而不必把底層抵押品實際轉入 Bitget 的一般交易所錢包中。
真正關鍵的差異不只是「支援外部託管」,而是它提供了多種運作模型。
根據 Bitget 機構託管說明文件,OCN 目前涵蓋五種合作方案:
- **Copper ClearLoop:**讓放在 Copper 託管架構下的合格資產,可用來支撐在 Bitget 的交易額度。標準結算週期為每 4 小時一次,結算時間可調整,且無鏈上手續費。特別適合已透過 Copper 連接多家交易所的機構。
- **Fireblocks Off Exchange:**採用專屬的 Collateral Vault Account(抵押品保管庫帳戶)與 MPC 多方計算技術管理抵押品。機構可沿用既有錢包政策與簽核流程。每日進行一次鏈上淨結算,鏈上手續費由客戶負擔。Fireblocks 提供技術與抵押控管架構,本身並非自動成為所有客戶資產的監管託管機構。
- **Cactus Custody Oasis:**提供外部託管搭配場外交割的交易安排,託管帳戶間每 8 小時進行一次「帳外」結算。支援合格的現貨、現貨槓桿與期貨交易,適合希望把託管與結算營運整合在同一套架構內的機構。
- **Bitfire PrimeMirror:**透過鏡像抵押品與 Bitfire 帳戶間的場外交割進行管理。其每日結算排程,可滿足偏好「以日終對帳」而非高頻結算的資產管理人。
- **OSL MirrorEX:**允許合格客戶在抵押品仍由 OSL 持有的情況下進行交易。與固定排程不同,其結算觸發條件為交易虧損累計達到或超過託管資產總額的 15% 時啟動。需注意,這個 15% 只是啟動結算的門檻,並非虧損上限。
這些差異對資產管理人而言非常關鍵,因為沒有兩家機構會在內控、風險承擔與營運慣性上完全一樣。
一家早已透過 Copper 連結多家交易所的量化交易公司,可能會更看重如何在「不改變既有連線與風控流程」的前提下,把 Bitget 納入同一套交易網路;而家族辦公室或傳統資產管理人,則可能更在意日終對帳與合規報告如何銜接其後台系統。Bitget 透過 Open Custody Network 提供多種技術與營運選項,目的就在讓這類機構不必為了「上架一個新交易所」而重塑整個營運流程。 託管關係。例如使用 Fireblocks 的基金,可能更在意維持既有的錢包簽核機制與營運控管。
為何 Bitget 對資產管理人具吸引力?
假設有一檔基金,已在現有託管機構放置 500 萬美元等值的數位資產。
該基金希望在符合內部資產劃撥及託管集中度規範的前提下,進行 BTC 與 ETH 期貨交易。
在符合資格的 Bitget OCN(Open Custody Network)架構下,基金可以將符合條件的部位委託或質押為保證金,以取得交易權限,而不必把整個投組全部轉入交易所自營託管。
此作法在營運面上有多重優勢。
首先,基金可維持原有託管關係,不必再多增設一個資產必須存放的新地點。
其次,可降低在不同託管機構與交易所之間頻繁資金與資產劃撥的需求。
第三,基金可以選擇更貼近其交易與對帳流程的結算模式。
可用作交易抵押的資產種類與折抵比例,會依整合方案而異。Copper、Cactus Custody、Bitfire 與 OSL 在其既定架構下,對符合條件的委託餘額提供 1:1 的交易額度;Fireblocks 的可用額度則在開戶與接入流程中個別核定,可能低於 1:1。
必須強調,用於計算交易額度的抵押品數量,不等同於實際可免於潛在損失的資本規模。
Bitget UTA、API 與機構級交易基礎建設
外部託管只是整體架構的一環,資產管理人同樣需要能支撐其策略的交易基礎建設。
Bitget 的統一交易帳戶(UTA, Unified Trading Account)將支援的現貨、保證金與合約部位整合在同一帳戶架構下管理。
依帳戶模式與資格條件不同,機構客戶可以使用多種支援的抵押資產,在符合條件的部位間共用保證金,並透過統一帳戶框架進行風險管理。
交易所同時提供API 與 UTA 整合工具,以支援量化與自動化交易策略,包括帳戶監控、部位管理與風險相關端點。
整體而言,這些功能有助於專業客戶更有效率地管理執行與資本使用。
不過,必須注意一點:一般交易帳戶可用的 UTA 功能,並不保證在所有「場外託管」架構下都同樣開放。資產管理人應主動確認,在其選擇的整合方案中,實際支援哪些產品、抵押資產、保證金模式與 API。
對希望同時兼顧託管彈性,以及現貨與衍生品交易能力的機構而言,Bitget 提供的整體機構方案相當完整。
Bitget 優缺點
優點
- 提供五種來自託管、科技與銀行夥伴的解決方案
- 多元抵押與結算結構選擇
- 在符合條件的整合架構下,可延續既有託管與錢包簽核流程
- 在支援的架構中可同時存取現貨、保證金與合約市場
- 為符合資格的機構交易配置提供 UTA 與專業級 API
缺點
- 各家服務提供者的可用產品與抵押品折抵比例不盡相同
- 部分架構會涉及鏈上 Gas 費、融資成本或額外營運要求
- 外部託管可降低部分風險,但無法消除保證金、結算或被強制平倉等市場風險
結論: 對重視彈性的資產管理人而言,Bitget 是目前我們的首選。其 Open Custody Network 提供多種方式,將既有託管安排與交易所交易對接,對已有完備投資政策且營運要求不盡相同的機構尤其具有吸引力。
2. 幣安(Binance)— 最適合銀行三方與機構抵押品管理
Binance 是另一家成熟選項,適合想在維持場外抵押品的情況下進行交易的機構。
其主要差異化特色在於「銀行三方(Banking Triparty)」架構,將傳統銀行式的託管與抵押品管理模式導入加密貨幣交易。
Binance 重點資訊
- 成立時間: 2017 年
- 機構方案: 銀行三方、Anchorage Digital Atlas 與基於 Ceffu 的架構
- 託管模式: 合格抵押品由銀行或託管夥伴保管
- 支援抵押品: 指定法幣、加密貨幣、國庫券,以及合格的代幣化金融商品
- 交易存取範圍: 依不同架構,支援現貨、保證金與衍生品
- 最適用對象: 需要銀行託管抵押品與既有機構交易基礎建設的資產管理人
Binance 如何支援外部託管?
透過 Binance Banking Triparty,符合資格的機構可質押存放於銀行合作夥伴的核准資產,同時連接 Binance 的交易基礎建設。
這種模式類似傳統金融市場的抵押安排,由機構、託管機構與交易場域分別承擔不同職責。
2026 年 6 月,Binance 透過與 Anchorage Digital 的整合擴大了相關服務。
在 Anchorage 的 Atlas 基礎建設支援下,特定機構客戶得以在資產維持分離託管的情況下,使用符合條件的抵押品,接入 Binance 流動性。
該架構支援合格加密貨幣抵押品與具收益的美元安排,實際細節則取決於客戶選擇的方案。
對同時管理傳統資產與數位資產的機構而言,Binance 的更廣義三方架構也支援部分國庫券與代幣化抵押品結構。
不過,進入門檻亦需考量。Binance 公開的 Banking Triparty 文件載明,相關方案的最低質押抵押規模為 1,000 萬美元。
此外,交易所已將 Banking Triparty 服務費減免優惠延長至 2026 年 12 月 31 日,該優惠僅涵蓋質押資金的服務費,不包含一般交易手續費。
Ceffu 的 MirrorX 則提供另一種場外抵押管理模式,但其營運與法律架構與 Banking Triparty 並不相同,資產管理人應分別進行盡職調查與評估。
Binance 優缺點
優點
- 穩健的機構流動性與交易基礎建設
- 與外部託管夥伴合作的銀行三方架構
- 支援特定傳統與代幣化金融抵押品
- Anchorage Digital 整合方案適用於合資格機構
缺點
- 公開的抵押門檻門檻較高,可能超出部分資產管理人規模
- 可用託管夥伴與合格抵押品視個別方案而定
- 銀行、融資、託管與交易費用需分開評估
結論: Binance 對已與銀行合作、規模較大的機構特別有吸引力,這類機構可將合格資產作為交易抵押品,而不必完全依賴傳統的交易所入金模式。
3. OKX — 最適合重視受監管託管與自動結算的機構
OKX 適合優先考量受監管第三方託管與自動化結算流程的資產管理人。
其機構託管架構包含 Komainu Connect 與 BitGo Go Network,目的在於將資產保管職能與交易執行風險明確分離。
OKX 重點資訊
- 成立時間: 2017 年
- 託管整合: Komainu Connect 與 BitGo Go Network
- 交易存取範圍: 合格的現貨與衍生品市場
- 結算機制: 自動化結算與委託抵押品安排
- 區域涵蓋: 針對合資格的美國及國際機構,分別提供不同 BitGo 託管架構
- 最適用對象: 重視託管隔離與自動化抵押管理的資產管理人
OKX 與 Komainu、BitGo 的合作模式
OKX 多年來持續打造外部託管基礎建設。
透過與 Komainu Connect 的合作,符合資格的機構可以在資產維持分離託管的前提下進行交易。
該安排支援現貨與衍生品交易、自動化損益結算,以及 24/7 即時調整委託抵押部位。
這有助於減少每當交易團隊需要調整抵押配置時,必須重複進行的人工轉帳流程。
市面上也已有實際資產管理人採用的案例。
2024 年 11 月,OKX 宣布與 Forteus 與 Komainu 達成三方協議,讓 Forteus 得以透過 OKX 進行交易,同時其資產仍維持在 Komainu 的分離託管架構中。
此案例顯示,相關安排已真正嵌入機構營運模式,而非僅停留在概念層面。
2026 年 9 月 30 日,OKX 再度強化外部託管產品,當時 BitGo 宣布其場外結算整合將擴展至全球機構客戶。
在這項國際方案下,符合資格的機構可於支持的抵押資產繼續由 BitGo 新加坡受監管託管之下,接入 OKX 流動性。
此舉延伸了先前針對美國機構客戶的整合架構;實際託管主體與可用交易服務,會依司法管轄區別而有調整。
OKX 優缺點
優點
- 透過 BitGo 與 Komainu 提供受監管託管整合
- 在支援架構下可進行自動化損益結算
- 與 Komainu 合作提供 24/7 即時委託抵押調整
- 已有公開記錄的機構與資產管理人使用案例
缺點
- 合格區域與可用託管主體視地區而異
- 結算與…- 抵押品門檻依選定託管/結算服務商而異
- 機構在接入前,必須先確認可支援的市場範圍與帳戶權限
結論: 對重視受監管託管、交易自動結算,以及既有機構級抵押品管理服務的資產管理人而言,OKX 仍是具競爭力的選項。
4. Deribit — 衍生品資產管理人的優先考量
Deribit 對專注加密貨幣選擇權、期貨及其他衍生性商品策略的機構交易人特別具有相關性。
與其把託管視為「外掛服務」,Deribit 提供相當完整的文件,說明各種外部託管模式如何與其交易基礎設施互相配合。
Deribit 重點資訊
- 成立時間: 2016 年
- 核心定位: 加密選擇權與期貨交易
- 外部託管選項: Copper、BitGo、Komainu、Sygnum、Zodia,以及以 Fireblocks 為基礎的架構
- 結算模式: 場外託管、自行託管基礎建設與混合式安排
- 客戶資格: 視法律實體性質與託管機構而定
- 最適合: 專業衍生品交易員與機構選擇權策略團隊
Deribit 提供哪些託管模式?
依據 Deribit 的託管說明文件,符合資格的機構可以在多種託管架構中擇一使用。
透過 Copper ClearLoop,資產可保留在託管架構內進行交易,並以鏈下帳本調整完成結算。
Komainu 與 Sygnum 則提供由外部托管的抵押品安排;Fireblocks 則透過錢包技術,建立獨立控管的抵押品保管庫模式。
Deribit 亦支援基於 BitGo 的架構,其中包含一種結合 BitGo 託管與 Copper ClearLoop 結算的模式。
值得留意的是:並非所有 Deribit 的託管架構,都會將 100% 抵押品存放於單一獨立託管機構。
官方文件中的標準 BitGo 混合模式,可能僅將約 80% 抵押品置於 BitGo 託管,剩餘 20% 則透過其他允許的安排(其中可能包含由 Deribit 自行託管)。
對投資授權條款嚴謹的基金而言,這是關鍵細節。若資產管理人要求所有指定交易抵押品必須完全由獨立受監管機構託管,就不能只看到「場外託管」幾個字便想當然耳,而應仔細檢視實際結構。
Deribit 的文件亦清楚區分:以 Fireblocks 技術為基礎的「自管式錢包」,與真正受監管的「第三方託管服務」並不相同。
對進階衍生品交易團隊來說,這種營運層面的細節,有助於評估交易對手風險與實際結算責任。
Deribit 優缺點
優點
- 深耕加密衍生品市場
- 提供多元外部託管與抵押品配置方案
- 將託管與結算模式以文件完整揭露
- 支援機構級選擇權與期貨策略
缺點
- 部分託管架構採混合式抵押品配置
- 不同法律實體可使用的託管選項不盡相同
- 衍生性商品策略本身伴隨保證金、資金成本與強制平倉風險
結論: Deribit 十分適合必須將衍生品交易策略,與具文件載明的外部託管安排一一對應的專業衍生品公司。不過,資產管理人應特別留意各模式下,實際有多少比例的抵押品由獨立託管機構持有。
5. KuCoin — 適合鏡射抵押品與排程結算的機構
KuCoin 則以與 Ceffu MirrorX 與 Cactus Custody 的場外託管交易整合,為本次名單作結。
此一架構特別適合尋求「與託管相連的交易子帳戶」,以及「可預期結算節奏」的機構客戶。
KuCoin 重點資訊
- 成立時間: 2017 年
- 託管整合: Ceffu MirrorX 與 Cactus Custody
- 帳戶模式: 專屬機構託管子帳戶
- 抵押品映射: 合格託管餘額以 1:1 授權對應
- 結算機制: 兩種整合方案皆採每四小時自動結算
- 最適合: 使用 Ceffu 或 Cactus Custody 的機構交易人
KuCoin 託管子帳戶模式如何運作?
2026 年 1 月,KuCoin 宣布推出 Ceffu 場外解決方案,讓符合資格的機構客戶可建立與其 Ceffu 帳戶連結的專屬「Custodian Sub-Accounts(託管子帳戶)」。
在此架構下,可支援的資產由 Ceffu 端授權,而 KuCoin 端則對應產生可用於交易的帳面餘額。
該安排預設每四小時自動結算一次,由 KuCoin 與 Ceffu 之間完成對帳與資金結算。
KuCoin 亦提供與 Cactus Custody 類似的整合方案。
在此模式下,機構會將託管帳戶與專屬 KuCoin 子帳戶連結,可在交易所端交易支援的現貨與期貨產品,結算則透過託管整合機制來處理。
對原本就使用這兩家託管服務的交易團隊而言,這種流程可減少頻繁往返交易所劃轉抵押品的營運負擔。
但需注意的是,託管連結子帳戶的權限,與一般 KuCoin 帳戶並不相同。部分功能例如內部轉帳、充值、提領與槓桿使用等,可能受到限制。
KuCoin 優缺點
優點
- 與 Ceffu 與 Cactus Custody 有明確文件載明的整合
- 提供專屬機構託管子帳戶
- 每四小時自動結算,節奏可預期
- 合資格交易帳戶可透過 API 介面操作
缺點
- 可公開查證的託管整合選項較部分競品少
- 託管子帳戶功能受限,與一般帳戶不同
- 各項產品覆蓋範圍與抵押品要求,會隨不同整合方案而變動
結論: 對已採用 Ceffu 或 Cactus Custody 的機構來說,KuCoin 是具實務可行性的替代交易 venue。其主要吸引力在於操作流程相對簡單的「鏡射抵押品」機制與排程化結算流程。
使用第三方託管進行交易實務:500 萬美元範例
把資產留在託管機構,同時在交易所做買賣,概念上似乎很單純;但若放到實際金額操作,又會是什麼樣子?
假設某資產管理人操作一檔 500 萬美元的數位資產投資組合。
基金將整體部位存放於已核准的第三方託管機構,並計畫撥出 100 萬美元作為加密貨幣交易抵押品。
在符合資格的場外結算安排下,流程可能如下:
- 資產維持在外部託管。 基金仍將 500 萬美元全數放在託管機構,而不需把全部部位轉入交易所。
- 指定可用抵押品。 管理人從中劃出 100 萬美元的支援資產,納入所選的託管交易架構。
- 取得交易額度。 若採 1:1 模式,交易所會認列 100 萬美元合格抵押品;實際額度可能因資產種類與託管方風控而打折。
- 執行交易。 交易團隊可在交易所下達支援的現貨或期貨委託。
- 履行結算義務。 假設部位最終產生 4 萬美元淨損,交易所與託管機構會按事先約定的流程與時間表,完成該損失的結算。
在此架構下,基金並不需要因為進行交易,就把剩餘的託管資產一併轉進交易所。
然而,這 4 萬美元並不是「最大可能損失」上限。如果使用槓桿而市場劇烈反向波動,基金仍可能面臨進一步損失、補繳保證金或遭強制平倉的義務。
這正是資產管理人必須釐清的重點:
第三方託管改變的是「資產存放地點」與「抵押品管理方式」,並不會讓底層交易策略本身變得無風險。
資產管理人應如何比較各家交易所?
看到這裡,很多人可能傾向直接選擇「託管合作夥伴最多」的交易所。
但合作夥伴的數量本身遠遠不夠。只有當託管架構的法律關係、結算流程與交易權限,真正符合基金自身需求時,該方案才算可行。
1. 託管機構是否獨立於交易所?
首先要釐清的是法律上的託管結構。
有些方案使用受監管的第三方託管機構;有些則依賴以技術管理的抵押品保管庫、分離帳戶,或本身同時與多個交易 venues 有商業合作的託管服務商。
資產管理人應確認:法律上究竟是誰持有資產、資產如何分帳與隔離,以及若託管機構或交易所破產,資產擁有人具備哪些權利。
2. 基金是否能沿用既有的託管與核決流程?
將資產移轉到全新服務商,往往需要投資委員會重審、法遵與風控核查、新的錢包權限設定,甚至報表流程的調整。
若某交易所正好支援基金既有的託管機構,可以大幅降低這類營運摩擦成本。
這也是 Bitget 多方合作的 Open Custody Network 具參考價值的原因之一:不同機構得以在不推翻既有託管架構的前提下,銜接支援的交易市場。
3. 交易抵押品是如何計算的?
並非所有外部持有資產,能在交易所端享有同樣的抵押品待遇。
某家交易所可能對 USDT 採 1:1 認列,但對 BTC 或 ETH 則設折扣;也有方案採用依「貸放成數(LTV)」核定額度,而不是單純鏡射託管餘額。
在正式接入前,機構應先釐清:
- 哪些資產可被認列為抵押品,及其折扣率
- 可動用交易額度與保證金要求
- 追加抵押品與強平觸發門檻
- 獲利是否可在結算前提領
- 當發生爭端或市場劇烈波動時,抵押品會如何處理
名目上的高額度並不一定較優,若其背後隱含更高風險或不利的融資條件,就可能得不償失。
4. 結算實務上如何進行?
結算時間安排是一項關鍵變數。在不同的託管模式中,結算機制往往是最關鍵的差異之一。
有的機制每四小時或八小時結算一次,有的按日結算,也有的是在損失達到特定門檻時才觸發結算。
適合的結算頻率,取決於交易頻率、基金可動用的抵押品規模,以及對「未結算部位」的風險承受度。
高頻做市商可能更偏好高頻對帳與結算;而交易頻率較低的資產管理機構,則可能會選擇節奏較慢、結構不同的結算安排。
管理人同時必須清楚:若發生結算指示有爭議、抵押品劃轉延遲,或交易所暫停交易等情況,合約約定的處理機制為何。
5. 總成本到底是多少?
第三方託管有機會降低資產在不同平台間頻繁劃轉的需求,但並不代表一定比較便宜。
依實際架構不同,機構可能需要負擔託管費、結算費、鏈上 Gas 費用、借貸成本或融資價差等。
這些支出,都是在交易所本身的交易手續費之外額外疊加。
舉例來說,透過銀行託管搭配融資的架構,或許在營運流程上更具優勢,足以支撐其較高成本;而對於高頻策略而言,某些鏈下結算模式,反而有機會在整體成本上更具效率。
因此,正確的比較基準,是「整體交易業務運作成本」,而不是只盯著交易所公告的 maker、taker 費率。
6. 交易所能否支援基金的交易策略?
最後,必須確認託管整合後,實際能支援基金真正需要交易的商品與功能。
現貨、保證金交易、永續合約、選擇權與跨帳戶保證金等,往往各自有不同的適用條件與限制。
專業交易機構還應檢查 API 權限設計、子帳戶控管、下單與風控限額、報表輸出,以及即時風險監控等功能是否完備。
若基金最終無法在該託管架構下執行既定策略,再吸引人的託管方案,也就失去實際價值。
結語
資產管理業者如今不再只能依賴「把資產全數存進交易所」這種傳統模式來參與加密貨幣市場。Bitget、Binance、OKX、Deribit 與 KuCoin 等平台,皆已提供將託管與交易分離的機制,但各自的優勢與定位不同。
Bitget 以 Open Custody Network(開放託管網路)的彈性及與機構級交易基礎設施的整合度見長;
Binance 主打銀行託管抵押等架構;
OKX 聚焦於合規託管與自動化結算流程;
Deribit 對衍生品交易者提供相對完整的選擇權與期貨工具配套;
KuCoin 則提供實務上易用的鏡像抵押解決方案。
最適合的交易所,應是能同時滿足資產管理機構自身託管政策、交易需求與風險管理架構者。隨著更多機構資金進入數位資產領域,「資產可自行選擇放在哪裡託管,同時仍能有效銜接交易流動性」正逐漸成為專業加密市場基礎建設的核心要求。
能夠把託管、結算與交易執行三者真正打通的交易所,將更有機會在下一階段的機構採用潮中取得領先地位。
常見問題
1. 哪些加密貨幣交易所允許資產管理機構透過第三方託管進行交易?
Bitget、Binance、OKX、Deribit 與 KuCoin 等平台,皆已針對合格機構提供文件化的合作機制,允許機構在資產由外部託管或獨立抵押架構控管下,進入交易所市場交易。
Bitget 透過其 Open Custody Network 提供五種合作方案,其餘交易所則分別提供銀行託管、專業託管、鏡像抵押及多種結算模式。
2. 資產管理機構是否能在不把資產直接存入交易所錢包的情況下進行加密貨幣交易?
可以。合格機構可透過鏈下結算(off-exchange settlement)或與託管連動的抵押安排,進入指定交易所市場,而不必將全部底層抵押品轉入一般由交易所完全控管的錢包。
至於實際可用的交易授信、抵押權利與結算義務,則取決於各供應商與合約條款。
3. Bitget 是否支援機構投資人使用第三方託管?
是。Bitget 透過其 Open Custody Network 支援外部託管與抵押架構。合格客戶可在維持資產由相關外部託管方保管的前提下,進行支援的現貨、保證金與合約交易。實際可使用的功能與抵押條件,則依不同合作夥伴而異。
4. 資產管理機構在使用 Bitget 時,可搭配哪些託管機構?
Bitget 的 Open Custody Network 目前包含 Copper ClearLoop、Cactus Custody Oasis、Fireblocks Off Exchange、Bitfire PrimeMirror 與 OSL MirrorEX 等方案。
5. 對沖基金是否能在抵押品留在外部託管機構的情況下交易期貨?
在支援的架構下可以。Bitget、OKX、Deribit 等交易所皆提供與託管方串接的機構期貨交易服務。不過,實際上仍須由特定託管機構支援相關商品,且基金本身仍需承擔保證金要求、虧損風險、被強制平倉與結算義務等責任。
6. 第三方託管與一般由交易所托管有何不同?
在一般交易所託管模式下,客戶把資產存入交易所後,即由交易所自身或其委託的託管安排進行保管;
在第三方託管模式中,合格資產則留在獨立的託管機構名下,由交易所專責提供交易執行服務。
此一做法有助降低託管集中度風險,但同時會引入額外的法律、營運與結算層面考量。
7. 鏈下結算(off-exchange settlement)是否能消除交易對手風險?
不能。鏈下結算的確能降低資產直接存放在交易場域上的曝險,但並不能消除交易所違約風險、託管機構風險、結算爭議、抵押品執行風險或市場虧損等。機構仍須就整體法律結構與營運流程進行完整的風險評估。
免責聲明: 本文僅供資訊參考之用,無意構成任何財務或投資建議。各類託管與結算安排均涉及風險,並可能受到資格審核、司法轄區規範及相關條款約束。