
对机构级加密交易者而言,撮合成交只是交易链条的一部分——抵押品放在谁那儿、谁掌控私钥、资金如何结算,重要程度丝毫不逊于流动性与手续费。对冲基金、做市商和资产管理公司通常需要维持大量可随时动用的交易资本,但将大额资金直接打入交易所账户,会显著放大交易对手风险,也会抬高运营与合规风险。
场外结算(Off-Exchange Settlement,OES)提供了另一条路径:机构可以在支持该模式的交易所执行交易,同时将合格抵押品留存在外部合规托管方。在 2026 年,Bitget、Binance 与 OKX 都围绕这一思路推出了面向机构的解决方案,不过各家的托管合作方与结算结构存在明显差异:Bitget 通过其开放托管网络(Open Custody Network)扩展出多种托管与融资组合;Binance 则结合了银行三方托管与 Ceffu 方案;OKX 方面与 Komainu、BitGo 等第三方深度对接。以下是三者核心模式梳理,以及机构在选型前应重点评估的要素。
要点速览
- 机构场外结算三大主选交易所: 2026 年,Bitget、Binance 与 OKX 是业内较成熟的三家,为专业机构提供差异化的第三方托管与场外结算框架。
- Bitget:多托管、多结算路径的“开放托管网络”: Open Custody Network 覆盖 Copper、Fireblocks、Cactus Custody、Bitfire、OSL 与 Sygnum 等,满足不同托管、结算与融资诉求。
- Binance:银行三方托管 + Ceffu 托管联动: 机构可选择由合作银行保管抵押品,或使用 Ceffu 的 MirrorX、MirrorRSV 等服务,在托管端“镜像”交易所头寸。
- OKX:通过 Komainu 与 BitGo 打通第三方托管: 服务内容包括自动盈亏结算、抵押品委托管理,以及面向合资格美国机构客户的场外结算集成方案。
- 场外结算降低的是特定暴露,而非所有风险: 机构仍需承担市场亏损、结算义务、托管方信用与操作风险,以及合约条款和流程失误带来的连锁风险。
什么是加密交易中的场外结算?
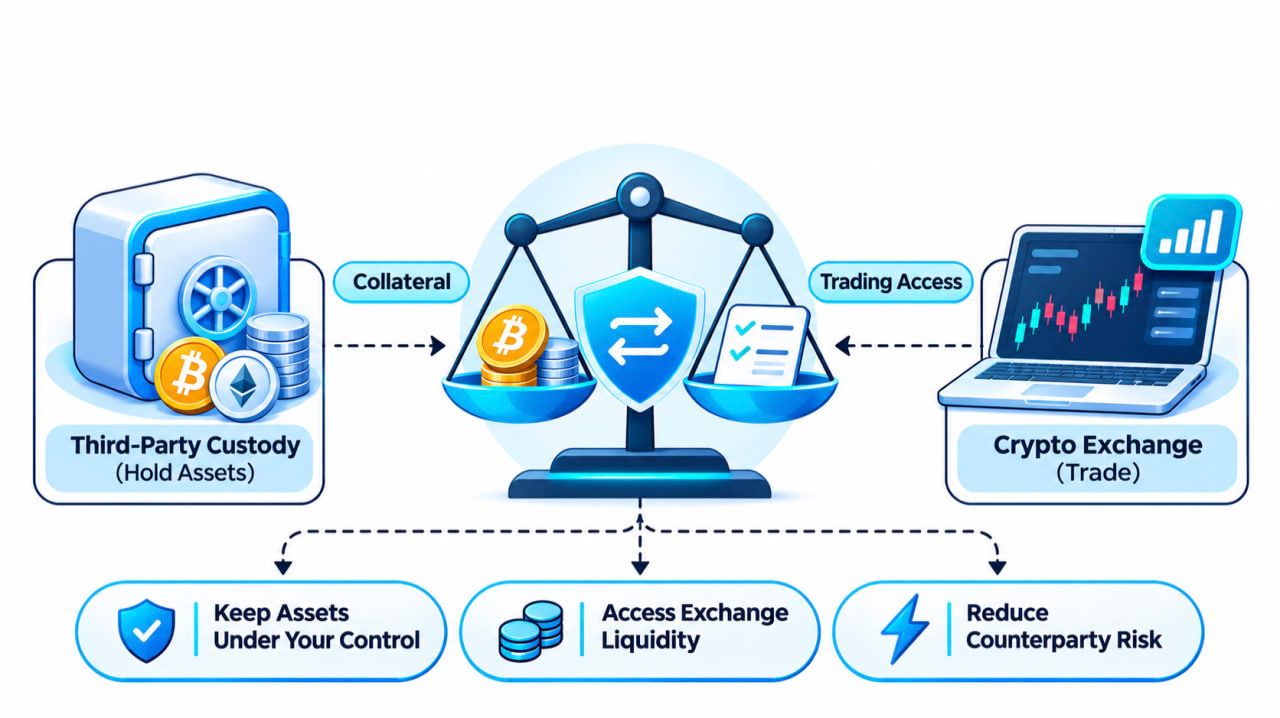
场外结算,本质上是一种将“资产托管地”与“交易执行地”相分离的架构设计。
在传统模式下,机构会将加密资产或稳定币直接充值到交易所账户,由交易所托管资产并提供交易服务。
引入场外结算后,符合要求的抵押品被放置在事先批准的第三方托管安排之下。交易所则基于托管方出具的抵押确认,在自身系统中为机构建立对应的交易额度、抵押分配,或授信额度,具体形式取决于所采用的结构。
机构据此在交易所执行获批品种的交易,而资金结算则由交易所与托管机构按照事先约定的规则进行清算与交割。
一个典型流程大致如下:
- 抵押品入托: 机构将符合条件的资产划入指定托管钱包或托管账户。
- 开通交易通道: 托管方与交易所就可用抵押规模达成确认,并在此基础上设定保证金、授信及风险参数。
- 在交易所下单交易: 机构在交易所进行现货或衍生品交易,而无需将全部底层资产转入交易所自有托管体系。
- 结算与清算: 托管方与交易所按协议周期或触发条件对交易结果进行对账和资金结算。
此类安排的直接效果,是减少在单一交易所“敞口托管”的抵押规模。
同时,机构可以延续既有的托管政策、审批流程与内部控制体系,在不大幅改造后端基础设施的情况下,接入中心化交易所的流动性池。
需要特别区分的一点是:场外结算不同于场外交易(OTC)。OTC 描述的是“交易如何达成、在谁之间达成”;OES 描述的是“抵押品和交易义务如何被托管与结算”。
因此,机构完全可以通过交易所撮合订单簿进行标准化交易,同时在后台采用场外托管与结算架构。
2026 年支持机构场外结算的主流加密交易所
当前哪些交易所为机构提供场外结算服务?
在已公开披露的框架中,Bitget、Binance 与 OKX 是较为成熟的三家,都能让符合条件的机构在一定程度上将托管与交易执行相分离,但实现路径各不相同。
Bitget 强调多托管、多结算路线的灵活配置;Binance 则在银行托管和 Ceffu 资产镜像之间提供选择;OKX 通过与 Komainu、BitGo 等第三方系统级打通,输出面向不同地区的定制化方案。
三者关键差异可概括如下:
<table> <thead> <tr><th>Feature</th><th>Bitget</th><th>Binance</th><th>OKX</th></tr> </thead> <tbody> <tr><td>Main offering</td><td>Open Custody Network</td><td>Banking Triparty and Ceffu</td><td>Komainu Connect and BitGo OES</td></tr> <tr><td>External custody</td><td>Yes</td><td>Yes</td><td>Yes</td></tr> <tr><td>Named partners</td><td>Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum</td><td>Regulated banking partners, Ceffu</td><td>Komainu, BitGo</td></tr> <tr><td>Settlement approach</td><td>Scheduled on-chain/off-chain, loss-triggered, and separate bank financing models</td><td>Bank-held collateral and custody-linked asset mirroring</td><td>Collateral delegation and automated settlement</td></tr> <tr><td>Spot trading</td><td>Supported under eligible arrangements</td><td>Supported under eligible arrangements</td><td>Supported under eligible arrangements</td></tr> <tr><td>Derivatives trading</td><td>Supported under five documented OES routes</td><td>Supported under applicable Ceffu and banking arrangements</td><td>Supported under Komainu; other services depend on jurisdiction</td></tr> <tr><td>Main consideration</td><td>Selecting the appropriate custody and settlement structure</td><td>Choosing bank collateral or Ceffu custody</td><td>Matching the service to jurisdiction and custodian</td></tr> </tbody> </table>需要注意的是,这些并非“同质化产品”,简单对勾式比对远不足以覆盖全部差异。结算频率、可接受抵押品范围、可开通的交易权限,以及在极端情况下的法律权利边界,都高度依赖具体方案文本与所在司法辖区。
1. Bitget:为机构提供多托管、多结算路径的场外结算组合
核心信息
- 成立时间: 2018 年
- 机构场外结算方案: Bitget Open Custody Network
- 最近一次重大扩容: 2026 年 10 月 13 日
- 托管合作方: Copper、Fireblocks、Cactus Custody、Bitfire、OSL、Sygnum
- 可接入交易品种: 在已对接 OES 的路径下,支持现货、杠杆现货及合约
- 结算模式: 预设链上结算、链下结算,以及亏损触发型安排
- 附加基础设施: 机构交易服务、API 接入及部分 UTA 连接能力
- 适用机构类型: 对冲基金、做市商、量化交易团队及资产管理公司
Bitget 通过其 Open Custody Network,将机构客户与多家第三方托管方及不同结算结构打通,试图在“统一交易基础设施”之上,提供“多元托管与结算选项”。
目标很清晰:让机构可以在接入 Bitget 流动性与交易工具的同时,不必被迫采用单一托管方或单一结算模式。
对专业交易机构来说,这种灵活度具有现实意义。
已经深度绑定 Copper 的量化团队,往往更倾向在原有托管框架内扩展交易所连接,而非另起炉灶更换托管;监管要求极严的资产管理人,通常对钱包白名单管理、签名流程有自己的刚性要求,而高频做市团队则更看重结算频率与资金周转效率。
Bitget 的开放托管网络,正是为容纳这些差异而设计。
在其 2026 年 10 月 13 日公告中,Bitget 详细披露了与六家机构级合作伙伴的具体安排:Copper ClearLoop、Fireblocks Off Exchange、Cactus Custody Oasis、Bitfire PrimeMirror、OSL MirrorEX 以及 Sygnum Protect。
其中五个通道提供了较为典型的 OES 型结算机制;Sygnum Protect 则定位为独立的银行托管、质押与融资结构,与传统“镜像余额”模式存在本质区别。
这一点很关键:开放托管网络并非围绕某一种“统一模式”搭建,而是多条路径并行。
Bitget Open Custody Network:六大合作方,多种运营模型
机构可以结合自身托管需求、交易策略、结算偏好和可投入资产类型,对不同路径进行筛选和组合。
<table> <thead> <tr><th>Custody partner</th><th>Solution</th><th>Settlement mechanism</th></tr> </thead> <tbody> <tr><td>Copper</td><td>ClearLoop</td><td>Off-exchange settlement every four hours, configurable</td></tr> <tr><td>Fireblocks</td><td>Off Exchange</td><td>On-chain net settlement daily</td></tr> <tr><td>Cactus Custody</td><td>Oasis</td><td>Off-chain settlement every eight hours</td></tr> <tr><td>Bitfire</td><td>PrimeMirror</td><td>Daily off-chain settlement</td></tr> <tr><td>OSL</td><td>MirrorEX</td><td>Loss-triggered settlement at a 15% threshold</td></tr> <tr><td>Sygnum Bank</td><td>Sygnum Protect</td><td>Bank custody, pledge, and financing rather than conventional mirrored-balance settlement</td></tr> </tbody> </table>来源: Bitget Open Custody Network expansion, October 13, 2026。
差异远不止于结算频率本身。
Copper ClearLoop 允许合资格机构资产留存在 Copper 托管体系内,由其出具对应抵押确认,用于在 Bitget 建立可交易额度。随后,依据预设周期(默认每 4 小时、可配置),Copper 与 Bitget 会对交易结果进行净额结算,必要时进行链上资金划转或额度调整。 Bitget 方面,目前已支持现货、杠杆现货及合约交易,结算周期可配置,标准周期为 4 小时。
对于已经通过 Copper 接入的机构而言,这一模式可在无需单独搭建一套新的抵押品托管体系的前提下,直接接入 Bitget 交易。
Fireblocks Off Exchange 采用了完全不同的技术路径。机构客户在其 Fireblocks 工作区内使用专门的 Collateral Vault(抵押金金库账户),由多方安全计算(MPC)技术及既有的钱包审批流程提供支持。
资金在该抵押金金库与 Bitget 结算账户之间通过链上结算完成,并按照约定的每日结算节奏执行。
这一模式更适合希望保留现有 Fireblocks 钱包权限体系、授权流程及内部运营规则的机构投资者。
Cactus Custody Oasis 在其托管体系内支持每 8 小时一次的链下结算;Bitfire PrimeMirror 则为 Bitfire 账户之间提供按日的链下结算服务。两者均可覆盖 Bitget 平台上的合资格现货、杠杆现货及合约交易。
对偏好“托管一体化结算”而非频繁进行链上划转的机构而言,这类安排更具吸引力。
OSL MirrorEX 采用了另一种模式。其并非预设固定结算周期,而是约定当客户亏损达到或超过托管资产总额的 15% 时触发结算。符合条件的盈利则可从 Bitget 账户单独提取。
需要强调的是,15% 仅为合同约定的结算触发阈值,并非最大亏损承诺,也不意味着风险敞口被严格限制在这一水平之下。
最后,Sygnum Protect 引入了银行托管加融资的结构化方案。
根据 Bitget 于 10 月发布的说明,合资格资产将被纳入 Sygnum Protect 投资组合托管,并质押给 Bitget,后者可依据不同资产的贷款价值比(LTV)提供现货资产融资。
与前述五种安排不同,该结构以托管、质押及信贷为核心,而非传统意义上的镜像余额/例行结算周期。交易范围及融资条款需在开户与对接过程中单独确认。
对于有“必须采用受监管银行托管”内部合规要求的机构来说,这一模式为接入 Bitget 交易生态提供了另一条路径。
为何“托管灵活性”对机构如此关键?
可以考虑两类成交规模相近的机构:
其一是高频做市商,重点在于高频抵押品对账及多平台统一接入;其二是资产管理机构,其投资政策严格要求特定的钱包审批流程及独立托管人监督。
两者都可能希望接入 Bitget 流动性,但运营诉求存在显著差异。
这就引出了一个现实问题:
为了接入一家新的交易平台,机构是否必须“推倒重来”重建托管基础设施?
Bitget 的 Open Custody Network(开放托管网络)通过将多种既有托管安排与交易基础设施打通,在一定程度上降低了这种重构需求。
机构可以在延续熟悉的钱包控制、结算流程及托管合作关系的前提下,扩展其交易团队可接入的场内交易场所。
同时,机构在评估抵押品如何流转、账户多长时间结算一次、以及底层资产由谁实际控制时,也拥有了更丰富的选择维度。
超越场外托管:更完整的交易基础设施
Bitget 面向机构的服务远不止托管层面的选择。
合资格机构客户可通过既有 OES(Off-Exchange Settlement,场外结算)对接方式,参与支持范围内的现货、杠杆现货及合约市场交易。
交易所同时提供机构执行服务、做市基础设施以及面向专业交易团队的 API 接入能力。
对量化机构而言,API 连接尤为关键:自动化系统需要实时监控委托、余额、行情数据及头寸风险,而不能依赖人工方式进行账户管理。
Bitget 还运行 统一交易账户(UTA, Unified Trading Account),可在合资格资产范围内实现共享保证金、跨品种盈亏统一管理及多资产保证金统筹。
整体来看,其机构价值主张在于:将交易深度、托管自主选择及资金效率管理三者结合。
但需特别说明的是:并非所有托管安排都天然支持 UTA 的全部功能或 Bitget 的全部交易品类。
具体可用资产、保证金功能以及账户权限,均需根据所选托管方及双方签署的机构协议逐项确认。
Bitget 场外结算成本几何?
在成本比较时,需要将“结算相关费用”与“交易及托管费”区分开来。
根据 Bitget 10 月公布的信息,在既定安排下,Copper ClearLoop、Cactus Custody Oasis 以及 Bitfire PrimeMirror 不向客户收取结算 Gas 费用。
Fireblocks 采用链上结算模式,Gas 成本由客户自行承担。
在 OSL MirrorEX 模式中,用于结算的 Gas 费用由 OSL 承担。
上述说明仅涉及特定 Gas 费用的承担方式,并不意味着托管服务、融资服务、交易所交易或其他相关结算功能完全免费。
机构在选择服务商前,应主动索取完整、明细化的费率表。
对于已深度使用上述任一托管生态的机构而言,Bitget 借助 Open Custody Network,将外部抵押品高效接入交易执行层,为其提供了值得重点评估的选项。
更多信息可参见 Bitget 机构托管页面。
2. 币安(Binance)——银行三方安排与 Ceffu 场外托管
核心要点
- 成立时间: 2017 年
- 主要结构: 银行三方(Banking Triparty)、Ceffu MirrorX 与 MirrorRSV
- 托管模式: 银行持有抵押品 + 第三方数字资产托管
- 支持抵押品: 合资格法币、国债、BTC 及在特定结构下的代币化资产
- 银行三方最低抵押规模: 按已披露标准为 1000 万美元
- 适用对象: 希望采用银行抵押或隔离数字资产托管的机构
币安的机构场外交易接入路径主要有两条:一是银行三方解决方案,二是通过 Ceffu 提供的托管安排。
Banking Triparty 服务 允许合资格机构在受监管银行合作伙伴处保有合资格抵押品,同时接入币安的交易基础设施。
在该结构下,客户无需将全部抵押金直接转入交易所,而是以三方协议形式,将指定资产存放于银行账户中。
可接受的抵押品范围包括特定法定货币、国债、BTC 以及合资格的代币化资产,具体取决于相应协议条款。
根据币安在 2026 年 6 月 16 日发布的公告,Banking Triparty 模式下的最低质押抵押品规模为 1000 万美元。
同时,公司宣布将抵押品质押服务费的减免优惠延长至 2026 年 12 月 31 日。该优惠不包括常规交易费用,自 2027 年 1 月起将启用分级费率结构。
币安亦与 Ceffu 合作,后者提供 MirrorX 与 MirrorRSV 两类产品。
MirrorX 为币安交易提供托管联动式接入,而 MirrorRSV 于 2025 年 6 月推出,更强调隔离冷钱包及链上透明度。
在 MirrorRSV 模式下,合资格资产被锁定于专用托管钱包中,并按照 1:1 比例在币安账户中发行对应代币化凭证。这些链上映射可用于支持合资格交易活动,包括合约及杠杆业务。
对于评估币安的机构而言,核心决策在于:是更倾向银行端持有的抵押品结构,还是第三方数字资产托管方案,更契合自身资产组合及内部风险偏好。
3. OKX——Komainu Connect 与 BitGo 场外结算
核心要点
- 成立时间: 2017 年
- 主要安排: Komainu Connect 与 BitGo OES
- 托管模式: 受监管第三方托管 + 委托抵押结构
- Komainu 支持范围: 现货及衍生品交易,自动化结算
- BitGo 集成: 2026 年 4 月面向美国机构业务宣布接入
- 适用对象: 希望在第三方托管下实现自动化抵押管理的机构
OKX 通过与第三方托管机构(包括 Komainu 与 BitGo)的集成,为机构提供场外结算能力。
与 Komainu 的 Komainu Connect 合作使合资格机构客户可在资产处于独立托管状态下,以这些资产为抵押参与 OKX 交易。
2024 年 11 月,OKX 宣布对其 Komainu 集成进行升级(详见 官方说明),将支持范围扩展至现货与衍生品交易。
升级后的安排实现了 OKX 与客户 Komainu 抵押钱包之间盈亏的自动化结算。
同时,合资格机构可以 7×24 调整委托抵押规模,并通过 Komainu 的门户系统查阅结算记录。
对于希望在保持第三方托管前提下进一步自动化抵押管理的机构,这些功能具有明显的运营优势。
2026 年 4 月 23 日,OKX 又宣布与 BitGo Off-Exchange Settlement 集成,为其美国机构产品线提供服务。
通过这一集成,合资格客户可在 BitGo 受监管冷储环境中保有资产,同时在 OKX 进行交易,由既定机构工作流完成结算。
“美国业务”的限定值得关注:客户不应简单假定所有 OKX 区域实体在托管集成、可交易品种及衍生品准入方面完全一致。
因此,对于考虑接入 OKX 的机构,需就具体区域实体下的产品可用性、抵押品合资格标准及相关条款进行逐项确认。在具体采用何种结算安排前,机构应结合适用司法辖区及托管协议条款进行核查与确认。
场外结算如何降低对手方风险?
场外结算(Off-Exchange Settlement,下称 OES)试图解决机构参与加密货币交易的一大长期难题:在不把整套交易资产完全放入交易所托管的前提下,依然能够充分使用交易所的流动性。
假设某量化交易机构计划以 100 万美元等值加密资产作为交易保证金。
在传统的“预先入金”模式下,该机构通常需要先把这 100 万美元直接划转进交易所账户。
在符合条件的 OES 模式下,机构则可以将这 100 万美元资产继续托管在第三方托管机构处,由交易所根据托管安排,在其名下授予相应的可用交易额度或授信。
可被交易所认可的额度,取决于合格资产类型、抵押折扣比例、合同约定以及风险限额等因素。
示例:以 100 万美元外部托管资产进行交易
以一个已获批准的托管安排为例,假设结构如下:
<table> <thead> <tr><th>环节</th><th>示例</th></tr> </thead> <tbody> <tr><td>初始抵押资产</td><td>100 万美元,由第三方托管机构托管</td></tr> <tr><td>交易授信额度</td><td>在假设 1:1 条款下,最高 100 万美元可被交易所认可</td></tr> <tr><td>交易行为</td><td>在对接交易所进行现货或衍生品交易</td></tr> <tr><td>结算结果</td><td>当期产生 2 万美元的净交易亏损,需要结算</td></tr> <tr><td>结算过程</td><td>根据协议,划转或对账 2 万美元亏损金额</td></tr> <tr><td>剩余抵押资产</td><td>在扣除该笔亏损、其他费用、市场波动及调整前,约 98 万美元</td></tr> </tbody> </table>在这种结构下,机构可以在不将全部 100 万美元基础资产直接转入交易所普通托管体系的情况下进行交易。
实际交割和结算则依据约定的托管方案来执行。
这有助于降低资产在单一交易所的集中度风险,同时保持对核心交易基础设施的使用权。
但一个关键问题是:
如果下一次结算只需支付 2 万美元,这是否意味着机构最大只会亏损 2 万美元?
并非如此。
结算金额反映的是某一时点的应付义务,并不等同于对未来潜在损失的上限。后续市场价格波动、抵押品重估、强平机制、结算差额或其他合约事件,都可能导致损失进一步扩大。
在 OES 架构下,托管方、交易所、以及可能存在的结算代理之间,责任和权限往往有所区分和分工。
这种结构本质上是重构了风险的分布和管理方式,而非将风险彻底消除。
对机构而言,其价值在于:在“托管”和“执行”之间实现功能分离,同时通过清晰的契约安排,对结算方式、抵押品用途和违约处置规则进行事前约定。
机构选择场外结算交易所前应重点比较什么?
托管合作伙伴的数量确实是一项指标,但远不是唯一标准。
一家具备高频合约交易需求的机构,与一只只做周期性再平衡、长期持有加密资产的基金,其诉求差异极大。
在正式接入前,有几类问题尤其值得审视。
1. 哪家托管方更契合机构现有架构?
若机构已经在使用某一托管机构,其往往更倾向于选择支持该托管方的交易所,以便“无缝衔接”。
更换托管服务商,可能涉及钱包基础设施调整、内部审批流程重构、法律合同重签以及操作管控重建,成本并不低。
这也是 Bitget 提出 Open Custody Network 的原因之一:通过支持多家托管选项,而非强制绑定单一托管方,为机构提供更大灵活度。
2. 结算频率是怎样的?
结算频率直接影响流动性管理方式与操作风险暴露。
有的机构倾向于高频、定期结算;也有机构更看重每日对账,或只在触发预设条件时进行结算。
以 Bitget 公布的网络结构为例,就包括 4 小时结算、8 小时结算、按日结算,以及亏损触发型结算等多套方案。
关键在于:结算机制是否与机构自身的交易频率、风险偏好和流动性需求相匹配。
3. 支持哪些资产与交易品种?
不同托管安排所认可的抵押品类型和对应交易品种并不相同。
有的机构需要以 BTC、ETH 作为抵押;有的则需要稳定币或其他合规数字资产。
同时,可能还会涉及现货杠杆、永续合约、期权等多种产品的准入。
因此,机构应针对具体的场外结算方案确认“可用资产清单”和“可交易权限”,而不是简单根据交易所整体产品线做推断。
4. 总成本结构如何?
OES 模式下的经济账远不止“交易手续费”这一项。
机构需要对托管费率、结算手续费、链上 gas 成本、抵押品折扣(haircut)、资金/融资费用以及其他服务收费进行通盘评估。
对于高频策略而言,结算与抵押品管理成本会直接侵蚀策略利润。
对于长期大额持仓的基金,托管费和融资费的长期累积,同样将显著影响整体收益表现。
5. 一旦对手方违约,会发生什么?
这一点往往是整体尽调中最关键的问题。
机构必须弄清:抵押资产的法律所有权及控制权归属如何?资产是否为隔离托管?在交易所或托管方违约时,资产的处置路径如何?未结算的应收应付将如何清算与认定?
答案取决于具体托管合同、适用法律辖区、抵押物权设计以及结算程序的细则。
任何“产品功能对比表”,都无法替代对这些基础法律与权利结构的逐条审阅。
结语
场外结算正在重塑机构参与加密货币交易的方式。Bitget、Binance、OKX 等平台,均在探索通过外部托管方式,为机构提供接入交易所流动性的不同路径。在此框架下,孰优孰劣,很大程度上取决于机构自身的托管需求、交易策略特征以及风险管理理念。
随着机构加密交易的不断成熟,市场关注点正从“纯粹的流动性与执行效率”,转向“资本如何被托管与调配”的精细化管理。场外结算则是这一转变中的重要一环,使机构得以重新设计“资产托管”与“交易执行”之间的关系,也由此引出一个更根本的问题:在获取流动性和保持资产控制权之间,机构是否真的必须二选一?
***免责声明:*本文仅为信息披露之用,不构成任何形式的财务或投资建议。托管与结算服务的开通与使用,均受限于相应资格要求、适用条款及相关风险。
