Für professionelle Krypto-Anleger ist die Orderausführung nur ein Teil der Gleichung. Wo Sicherheiten liegen, wer sie kontrolliert und wie abgewickelt wird, ist oft genauso wichtig wie Liquidität oder Gebühren. Hedgefonds, Market Maker und Asset Manager benötigen in der Regel erhebliches Handelskapital. Wird dieses direkt auf eine Börse überwiesen, steigt das Kontrahentenrisiko – und es entstehen zusätzliche operationelle Risiken.
Off-Exchange-Settlement (OES) bietet einen alternativen Ansatz: Institutionen handeln auf ausgewählten Börsen, während zulässige Sicherheiten bei einem externen Verwahrer liegen. 2026 setzen Bitget, Binance und OKX auf institutionelle Lösungen nach diesem Prinzip – mit unterschiedlichen Verwahr- und Abwicklungsstrukturen. Bitget hat sein Open Custody Network um mehrere Verwahr- und Finanzierungsmodelle erweitert, Binance kombiniert Bankenlösungen mit Ceffu-Custody, und OKX arbeitet mit Komainu und BitGo zusammen. Ein Überblick über die Ansätze – und was Institutionen bei der Anbieterauswahl beachten sollten.
Zentrale Punkte
- Top-3-Kryptobörsen für institutionelles Off-Exchange-Settlement: Bitget, Binance und OKX gehören 2026 zu den wichtigsten Adressen und bieten unterschiedliche Drittverwahr- und Abwicklungsmodelle für professionelle Marktteilnehmer.
- Bitget mit mehreren Verwahr- und Settlement-Optionen: Das Open Custody Network integriert Copper, Fireblocks, Cactus Custody, Bitfire, OSL und Sygnum und deckt unterschiedliche Anforderungen an Verwahrung, Abwicklung und Finanzierung ab.
- Binance verbindet Bankentriparty mit Ceffu-Verwahrung: Institutionen können bankbasierte Sicherheitenlösungen nutzen oder über Ceffu mit MirrorX- und MirrorRSV-Services verwahrungsgebunden handeln.
- OKX mit Drittverwahrung über Komainu und BitGo: Geboten werden automatisierte P&L-Abwicklung, Delegation von Sicherheiten und eine Off-Exchange-Settlement-Integration für geeignete US-Investoren.
- Off-Exchange-Settlement reduziert bestimmte Risiken, aber nicht alle: Handelsverluste, Erfüllungsrisiken, Verwahrstellenrisiko sowie vertragliche und operative Risiken bleiben bestehen.
Was bedeutet Off-Exchange-Settlement im Krypto-Handel?
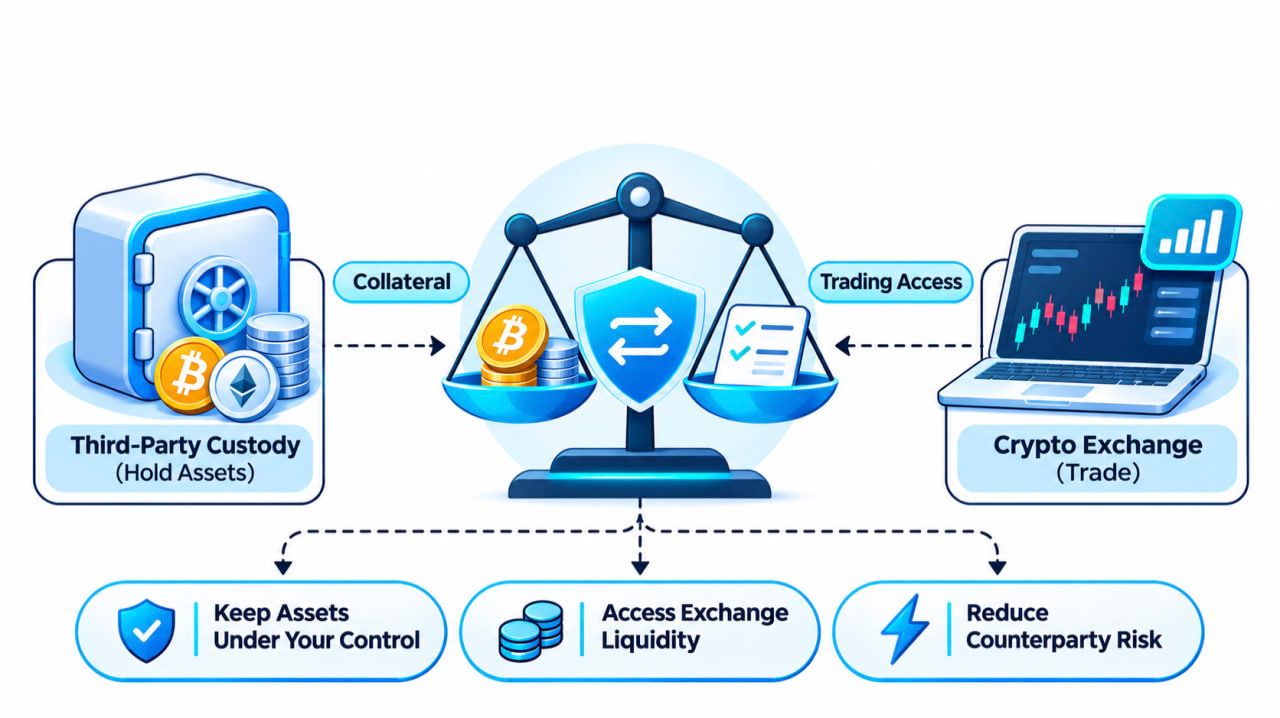
Off-Exchange-Settlement bezeichnet ein Konstrukt, bei dem die Verwahrung von Vermögenswerten von der Handelsausführung entkoppelt wird.
Im klassischen Börsenmodell überweist eine Institution Kryptowährungen oder Stablecoins direkt auf ein Börsenkonto. Die Börse verwahrt diese Assets und stellt sie für den Handel bereit.
Beim Off-Exchange-Settlement verbleiben zulässige Sicherheiten in einem genehmigten Drittverwahr-Setup. Die Börse spiegelt dazu passende Handelsguthaben, Sicherheitenzuordnungen oder Kreditlinien wider – je nach Modell.
Die Institution kann auf der Börse handeln, während die eigentliche Abwicklung zwischen Börse und Verwahrer nach definierten Regeln erfolgt.
Typischer Ablauf:
- Sicherheiten werden in Verwahrung gegeben. Die Institution transferiert zulässige Assets in ein unterstütztes Verwahr-Wallet oder -Konto.
- Handelszugang wird eingerichtet. Verwahrer und Börse erkennen ein genehmigtes Sicherheitenvolumen an und ermöglichen Handel unter den vereinbarten Margin- und Kreditbedingungen.
- Orders werden an der Börse ausgeführt. Die Institution handelt zugelassene Spot- oder Derivateprodukte, ohne das gesamte Sicherheitenpaket in die Standardverwahrung der Börse zu verschieben.
- Verpflichtungen werden beglichen. Verwahrer und Börse gleichen die Handelsergebnisse ab und regulieren die fälligen Beträge gemäß Vertrag.
Dieses Konstrukt verringert den Anteil der Sicherheiten, der direkt dem Börsenrisiko ausgesetzt ist.
Zudem können Institutionen ihre bestehenden Verwahr-Richtlinien, Freigabeprozesse und internen Kontrollen beibehalten – bei gleichzeitigem Zugriff auf die Liquidität zentralisierter Handelsplätze.
Wichtig ist die Abgrenzung: Off-Exchange-Settlement ist nicht gleichbedeutend mit Over-the-Counter-(OTC)-Handel. OTC beschreibt die Art der Orderausführung zwischen Gegenparteien. OES beschreibt, wie Sicherheiten und Verpflichtungen gehalten und abgerechnet werden.
Eine Institution kann ganz regulär über das Orderbuch einer Börse handeln und gleichzeitig ein Off-Exchange-Custody- und Settlement-Setup nutzen.
Beste Kryptobörsen für institutionelles Off-Exchange-Settlement 2026
Welche Börsen unterstützen diese Form der Abwicklung?
Bitget, Binance und OKX gehören zu den etablierten Plattformen mit dokumentierten institutionellen Verwahr- und Settlement-Lösungen. Alle drei ermöglichen qualifizierten Institutionen, zumindest Teile der Sicherheiten getrennt von der Börsenverwahrung zu halten – allerdings über unterschiedliche Strukturen.
Bitget setzt auf mehrere Verwahrer und flexible Settlement-Varianten. Binance kombiniert Bankverwahrung mit Ceffu-basiertem Asset-Mirroring. OKX bindet Drittverwahrer wie Komainu und BitGo ein.
Die wichtigsten Unterschiede im Überblick:
| Merkmal | Bitget | Binance | OKX | |--- |--- |--- |--- | | Kernangebot | Open Custody Network | Banking Triparty und Ceffu | Komainu Connect und BitGo OES | | Externe Verwahrung | Ja | Ja | Ja | | Namentliche Partner | Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum | Regulierte Bankpartner, Ceffu | Komainu, BitGo | | Abwicklungsmodell | Geplante On-/Off-Chain-Abwicklung, verlustgetriggert und Bankfinanzierung | Bankverwahrte Sicherheiten und verwahrungsgebundenes Asset-Mirroring | Sicherheiten-Delegation und automatische Abrechnung | | Spot-Handel | Unter geeigneten Setups | Unter geeigneten Setups | Unter geeigneten Setups | | Derivate-Handel | Über fünf dokumentierte OES-Strecken | Über Ceffu- und Bankenlösungen | Über Komainu; weitere Services je nach Jurisdiktion | | Hauptfrage | Passendes Verwahr- und Settlement-Modell wählen | Bankcollateral vs. Ceffu-Custody | Service passend zu Rechtsraum und Verwahrer wählen |
Die Angebote sind nicht deckungsgleich; eine einfache Feature-Liste reicht für die Bewertung nicht aus. Taktfrequenz der Abrechnung, Sicherheitenqualität, Handelszugänge und Rechtspositionen hängen im Detail vom gewählten Setup ab.
1. Bitget – Mehrere Verwahr- und Settlement-Optionen für Institutionen
Kurzprofil
- Gründungsjahr: 2018
- Institutionelle Lösung: Bitget Open Custody Network
- Letzte große Erweiterung: 13. Oktober 2026
- Verwahrpartner: Copper, Fireblocks, Cactus Custody, Bitfire, OSL und Sygnum
- Handelszugang: Spot, Spot-Margin und Futures über dokumentierte OES-Integrationen
- Settlement-Optionen: Geplante On-Chain-, Off-Chain- und verlustgetriggerte Abwicklung
- Zusätzliche Infrastruktur: Institutionelle Trading-Services, APIs und Anbindung an geeignete UTA-Strukturen
- Zielgruppe: Hedgefonds, Market Maker, Quant-Firmen und Asset Manager
Bitget hat seine klassische Börsenverwahrung mit dem Open Custody Network erweitert. Es verbindet institutionelle Kunden mit mehreren Drittverwahrern und unterschiedlichen Abwicklungsstrukturen.
Ziel ist es, institutionellen Investoren Zugang zur Bitget-Handelsinfrastruktur zu verschaffen, ohne alle in dasselbe Verwahr- und Settlement-Korsett zu zwingen.
Für professionelle Marktteilnehmer ist diese Flexibilität entscheidend.
Ein Quant-Desk, der bereits mit Copper zusammenarbeitet, möchte diese etablierte Verwahrbeziehung oft nicht zugunsten eines neuen Anbieters aufgeben. Ein Asset Manager mit strengen Wallet-Freigaben hat andere Anforderungen als ein Market Maker, der auf häufige Abrechnung setzt.
Das Open Custody Network ist darauf ausgelegt, diese Unterschiede zu berücksichtigen.
In seiner Ankündigung vom 13. Oktober 2026 beschreibt Bitget Vereinbarungen mit sechs institutionellen Partnern: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX und Sygnum Protect.
Fünf Modelle setzen auf dokumentierte OES-Mechanismen, Sygnum Protect fungiert als separates Bankverwahr-, Verpfändungs- und Finanzierungs-Setup.
Diese Unterscheidung ist wesentlich, denn das Netzwerk basiert nicht auf einem einheitlichen Settlement-Modell.
Bitget Open Custody Network: Sechs Partner, unterschiedliche Funktionslogik
Institutionen können die Modelle anhand von Verwahranforderungen, Handelsstrategien, Settlement-Präferenzen und zulässigen Assets vergleichen.
| Verwahrpartner | Lösung | Abwicklungsmechanismus | |--- |--- |--- | | Copper | ClearLoop | Off-Exchange-Settlement alle vier Stunden, konfigurierbar | | Fireblocks | Off Exchange | Tägliche On-Chain-Nettoabwicklung | | Cactus Custody | Oasis | Off-Chain-Abrechnung im Acht-Stunden-Takt | | Bitfire | PrimeMirror | Tägliche Off-Chain-Abwicklung | | OSL | MirrorEX | Verlustgetriggerte Abrechnung ab einer Verlustschwelle von 15 % | | Sygnum Bank | Sygnum Protect | Bankverwahrung, Verpfändung und Finanzierung statt klassischer Spiegelguthaben |
Quelle: Bitget Open Custody Network expansion, October 13, 2026.
Die Unterschiede betreffen weit mehr als die Taktung der Abrechnung.
Copper ClearLoop erlaubt es qualifizierten Institutionen, ihre Assets innerhalb des Copper-Verwahrrahmens zu halten, während korrespondierende Salden als Handelslimite auf Bitget dienen. Unterstützt werden Spot-, Spot-Margin- und Futures-Handel mit konfigurierbarem Settlement und einem Standardzyklus von vier Stunden.
Für Institute, die ohnehin an Copper angebunden sind, eröffnet dies Zugang zu Bitget, ohne eine eigenständige Sicherheiten-Infrastruktur aufbauen zu müssen.
Fireblocks Off Exchange verfolgt einen anderen Ansatz. Kunden nutzen ein dediziertes Collateral Vault Account innerhalb ihres Fireblocks- Workspaces, abgesichert durch Multi-Party-Computation-(MPC)-Technologie und bestehende Wallet-Freigabeprozesse.
Die Abrechnung erfolgt On-Chain zwischen dem Sicherheiten-Tresor und… Bitgets Verrechnungskonto folgt einem klar dokumentierten täglichen Abwicklungsrhythmus.
Das kann insbesondere für Institute interessant sein, die ihre bestehenden Fireblocks‑Wallet‑Berechtigungen, Freigabeprozesse und operativen Abläufe unverändert weiter nutzen wollen.
Cactus Custody Oasis ermöglicht innerhalb seines Verwahrungsrahmens eine Off‑Chain‑Abwicklung im Acht‑Stunden‑Takt. Bitfire PrimeMirror bietet eine tägliche Off‑Chain‑Abwicklung zwischen Bitfire‑Konten. Beide Modelle unterstützen für berechtigte Kunden Spot‑Handel, Spot‑Margin und Futures auf Bitget.
Solche Strukturen sind vor allem für Häuser relevant, die eine in die Verwahrung integrierte Abwicklung bevorzugen, statt wiederholt On‑Chain‑Transfers durchzuführen.
OSL MirrorEX setzt auf ein anderes Modell. Anstelle fixer Abwicklungszeitpunkte sieht die dokumentierte Struktur eine Abwicklung vor, sobald Verluste des Kunden 15 % oder mehr der gesamten verwahrten Vermögenswerte erreichen. Berechtigte Handelsgewinne können separat aus dem Bitget‑Konto abgezogen werden.
Die 15‑Prozent‑Schwelle ist ein vertraglich definierter Trigger für die Abwicklung – keine Verlustobergrenze und kein Versprechen, dass das Risiko nicht darüber hinausgehen kann.
Mit Sygnum Protect kommt schließlich eine Bankverwahrungs‑ und Finanzierungsoption hinzu.
Nach dem Bitget‑Dokumentationsstand von Oktober werden geeignete Vermögenswerte in einem Sygnum Protect Portfolio gehalten und zugunsten von Bitget verpfändet. Bitget kann daraufhin Spot‑Finanzierungen auf Basis asset‑spezifischer Beleihungswerte anbieten.
Im Unterschied zu den fünf anderen Konstruktionen arbeitet dieses Modell mit Verwahrung, Sicherheitenverpfändung und Kreditlinien – nicht mit einem klassischen Mirroring‑ und Verrechnungskreislauf. Handelsuniversum und Finanzierungskonditionen sind im Onboarding im Detail zu klären.
Für Institute mit Vorgaben, die eine regulierte Bankverwahrung verlangen, eröffnet diese Struktur einen alternativen Zugang zum Bitget‑Handelsökosystem.
Warum Verwahrungsflexibilität für Institutionen entscheidend ist
Man vergleiche zwei Häuser mit ähnlichem Handelsvolumen:
Das erste ist ein High‑Frequency‑Market‑Maker, der auf häufige Kollateralabstimmung und Zugang zu mehreren Handelsplätzen angewiesen ist. Das zweite ist ein Asset Manager, dessen Anlagerichtlinien bestimmte Wallet‑Freigaben und eine unabhängige Verwahrkontrolle verlangen.
Beide wollen möglicherweise Bitgets Liquidität nutzen, haben aber völlig unterschiedliche operative Anforderungen.
Daraus ergibt sich eine praktische Frage:
Muss ein Institut seine gesamte Verwahrungsinfrastruktur neu aufsetzen, nur um einen weiteren Handelsplatz anzubinden?
Bitgets Open Custody Network reduziert diesen Anpassungsbedarf, indem es mehrere etablierte Verwahrlösungen direkt mit der Börseninfrastruktur verknüpft.
So können Institute vertraute Wallet‑Kontrollen, Abwicklungsprozesse und Verwahrbeziehungen weitgehend beibehalten – und gleichzeitig das Spektrum der angebundenen Handelsplätze für ihre Desks erweitern.
Zugleich wächst der Spielraum bei der Frage, wie sich Sicherheiten bewegen, in welchen Intervallen Konten abgerechnet werden und wer die Kontrolle über die zugrunde liegenden Assets behält.
Handelsinfrastruktur jenseits der Off‑Exchange‑Verwahrung
Das institutionelle Angebot von Bitget geht deutlich über die reine Verwahranbindung hinaus.
Berechtigte Kunden erhalten über die dokumentierten OES‑Integrationen Zugang zu ausgewählten Spot‑, Spot‑Margin‑ und Futures‑Märkten.
Hinzu kommen institutionelle Ausführungsservices, Market‑Making‑Infrastruktur und APIs für professionelle Handelsabteilungen.
Für quantitative Häuser ist insbesondere die API‑Anbindung relevant: Automatisierte Systeme müssen Orders, Kontosalden, Marktdaten und Positionsrisiken überwachen können, ohne sich vollständig auf manuelle Kontoverwaltung zu stützen.
Bitget betreibt zudem ein Unified Trading Account (UTA), das für berechtigte Kunden gemeinsame Sicherheitenpools, produktübergreifendes P&L‑Management und Multi‑Asset‑Margin unterstützt.
Das übergeordnete institutionelle Angebot liegt in der Kombination aus Handelszugang, Verwahrungswahl und Kapitalmanagement‑Infrastruktur.
Wichtig ist jedoch der Vorbehalt: Nicht jede Verwahrstruktur deckt automatisch jedes UTA‑Feature oder jedes Bitget‑Produkt ab.
Welche Assets unterstützt werden, welche Margin‑Funktionen zur Verfügung stehen und wie der Kontozugriff konkret geregelt ist, muss für jeden Verwahrer und jede institutionelle Vereinbarung separat geprüft werden.
Was kostet die Off‑Exchange‑Abwicklung bei Bitget?
Bei einem Kostenvergleich sollten Abwicklungsentgelte klar von Handels‑ und Verwahrgebühren getrennt werden.
Gemäß Bitgets Mitteilung vom Oktober fallen bei Copper ClearLoop, Cactus Custody Oasis und Bitfire PrimeMirror im dokumentierten Rahmen keine Gas‑Fees für die Abwicklung an.
Fireblocks arbeitet mit On‑Chain‑Abwicklung; die anfallenden Gas‑Kosten trägt der Kunde.
Bei OSL MirrorEX übernimmt OSL die Gas‑Gebühren für die Abwicklung.
Diese Aussagen beziehen sich ausschließlich auf die genannten Gas‑Kosten. Sie implizieren weder, dass Verwahrleistungen, Finanzierungen, Börsenhandel noch sämtliche damit verbundene Abwicklungsfunktionen kostenlos wären.
Institute sollten vor der Provider‑Wahl in jedem Fall eine vollständige Gebührenübersicht anfordern.
Gerade für Häuser, die bereits in einem der unterstützten Verwahrungsökosysteme aktiv sind, kann sich eine vertiefte Analyse von Bitget lohnen: Das Open Custody Network bietet mehrere Wege, externes Kollateral effizient mit der Börsenabwicklung zu verbinden.
Weitere Details finden sich auf Bitgets Seite zur institutionellen Verwahrung.
2. Binance – Bankbasierte Triparty‑Lösungen und Ceffu‑Verwahrung
Kurzüberblick
- Gründung: 2017
- Zentrale Modelle: Banking Triparty, Ceffu MirrorX und MirrorRSV
- Verwahrmodell: Bankverwahrte Sicherheiten und Drittverwahrung von Digital Assets
- Unterlegte Sicherheiten: Ausgewählte Fiatwährungen, Staatsanleihen (Treasuries), BTC und tokenisierte Assets unter festgelegten Strukturen
- Mindestvolumen Banking Triparty: 10 Mio. US‑Dollar gemäß veröffentlichter Kriterien
- Geeignet für: Institute, die bankbasierte Sicherheiten oder segregierte Verwahrung digitaler Vermögenswerte suchen
Binance unterstützt institutionelles Off‑Exchange‑Trading im Kern über zwei Ansätze: die Banking‑Triparty‑Lösung und Verwahrstrukturen, die über Ceffu bereitgestellt werden.
Der Banking Triparty Service ermöglicht es qualifizierten Instituten, zulässiges Kollateral bei regulierten Bankpartnern zu halten und gleichzeitig die Handelsinfrastruktur von Binance zu nutzen.
Anstatt sämtliche Sicherheiten direkt zur Börse zu transferieren, verbleiben zugelassene Vermögenswerte im Rahmen der Triparty‑Vereinbarung auf einem Bankkonto.
Als Sicherheiten kommen – abhängig von der konkreten Vereinbarung – bestimmte Fiatwährungen, Staatsanleihen, BTC sowie ausgewählte tokenisierte Assets in Betracht.
Laut einer Binance‑Mitteilung vom 16. Juni 2026 setzt Banking Triparty ein Mindestvolumen von 10 Mio. US‑Dollar an verpfändetem Kollateral voraus.
Zugleich verlängerte Binance seine Aktion, mit der Servicegebühren auf verpfändete Sicherheiten bis zum 31. Dezember 2026 erlassen werden. Der Erlass umfasst nicht die regulären Börsenhandelsgebühren; ab Januar 2027 soll ein gestaffeltes Preismodell gelten.
Parallel arbeitet Binance mit Ceffu zusammen, das MirrorX und MirrorRSV anbietet.
MirrorX verschafft verwahrungsgebundenen Zugang zum Handel auf Binance, während MirrorRSV, eingeführt im Juni 2025, besonderes Gewicht auf segregierte Cold‑Wallets und On‑Chain‑Transparenz legt.
Bei MirrorRSV werden geeignete Assets in dedizierten Verwahrwallets gesperrt; korrespondierende Token werden im Verhältnis 1:1 dem Binance‑Konto gutgeschrieben. Diese Abbildungen können für ausgewählte Handelsaktivitäten genutzt werden, einschließlich Futures‑ und Margin‑Produkten.
Für Institute, die Binance evaluieren, stellt sich vor allem die Frage, ob bankverwahrte Sicherheiten oder eine digitale Drittverwahrung besser zu Portfolio‑struktur und internen Risikovorgaben passen.
3. OKX – Komainu Connect und BitGo Off‑Exchange‑Abwicklung
Kurzüberblick
- Gründung: 2017
- Zentrale Modelle: Komainu Connect und BitGo OES
- Verwahrmodell: Regulierte Drittverwahrung und delegiertes Kollateral
- Komainu‑Abdeckung: Spot‑ und Derivatehandel, automatisierte Abwicklung
- BitGo‑Integration: Im April 2026 für das US‑Institutional‑Geschäft angekündigt
- Geeignet für: Institute, die regulierte Drittverwahrung mit automatisiertem Kollateralmanagement kombinieren wollen
OKX unterstützt institutionelle Off‑Exchange‑Abwicklung über Integrationen mit Drittverwahrern, darunter Komainu und BitGo.
Die Kooperation mit Komainu Connect erlaubt es qualifizierten Kunden, Vermögenswerte in segregierter Verwahrung zu belassen und diese trotzdem als Sicherheiten für den Handel auf OKX einzusetzen.
Im November 2024 meldete OKX eine vertiefte Integration mit Komainu und weitete die Unterstützung auf Spot‑ und Derivatetransaktionen aus.
Das erweiterte Modell umfasst eine automatisierte Verrechnung von Gewinnen und Verlusten zwischen OKX und dem Kollateral‑Wallet des Kunden bei Komainu.
Institutionelle Nutzer können delegierte Sicherheiten rund um die Uhr anpassen und über das Komainu‑Portal auf Abrechnungsnachweise zugreifen.
Diese Funktionen zielen auf Häuser, die ein höheres Maß an Automatisierung im Kollateralmanagement wünschen, ohne auf Drittverwahrung zu verzichten.
Am 23. April 2026 kündigte OKX zudem eine Anbindung an BitGo Off-Exchange Settlement für sein US‑Institutional‑Angebot an.
Die Integration ermöglicht es berechtigten Kunden, auf OKX zu handeln, während die Assets in der regulierten Cold‑Storage‑Umgebung von BitGo verbleiben; die Abwicklung erfolgt über den vorgesehenen institutionellen Workflow.
Die US‑Spezifik ist dabei zentral: Kunden sollten nicht davon ausgehen, dass jede regionale OKX‑Einheit identische Verwahranbindungen, Produktpaletten oder Derivatezugänge bietet.
Für Institute, die OKX in Betracht ziehen, müssen Produktverfügbarkeit, Sicherheiten‑Eignung und Abwicklungsmechanismen jeweils mit der zuständigen Jurisdiktion und der individuellen Verwahrvereinbarung abgeglichen werden.
Wie reduziert Off‑Exchange‑Abwicklung das Kontrahentenrisiko?
Off‑Exchange‑Abwicklung adressiert ein strukturelles Problem im institutionellen Kryptohandel: Zugang zur Börsenliquidität, ohne das gesamte Handelsportfolio in die Verwahrung der Börse geben zu müssen.
Angenommen, eine quantitative Handelsfirma möchte mit 1 Mio. US‑Dollar an Krypto‑Sicherheiten agieren.
Unter einem klassischen Pre‑Funding‑Modell würde das Unternehmen diese 1 Mio. US‑Dollar vollständig auf sein Börsenkonto transferieren.Im Rahmen eines zulässigen OES‑Modells kann das Institut seine Vermögenswerte bei einem externen Verwahrer halten und erhält gleichzeitig ein entsprechendes, von der Börse anerkanntes Handelslimit beziehungsweise eine Kreditlinie.
Die anrechenbare Höhe hängt von den zulässigen Sicherheiten, den Besicherungsquoten, den vertraglichen Bedingungen und den Risikolimits ab.
Beispiel: Handel mit 1 Mio. US‑Dollar in externer Verwahrung
Betrachten wir eine beispielhafte Struktur auf Basis eines zugelassenen Verwahrungsmodells.
<table> <thead> <tr><th>Stufe</th><th>Beispiel</th></tr> </thead> <tbody> <tr><td>Anfangssicherheit</td><td>1.000.000 US‑Dollar bei einem Drittverwahrer</td></tr> <tr><td>Handelsallokation</td><td>Bis zu 1.000.000 US‑Dollar Anrechnung bei hypothetischen 1:1‑Konditionen</td></tr> <tr><td>Handelsaktivität</td><td>Ausführung von Spot- oder Derivatetransaktionen an der angebundenen Börse</td></tr> <tr><td>Abwicklungsergebnis</td><td>Ein Nettohandelsverlust von 20.000 US‑Dollar ist zu begleichen</td></tr> <tr><td>Abwicklungsprozess</td><td>20.000 US‑Dollar werden gemäß Vereinbarung übertragen oder verrechnet</td></tr> <tr><td>Verbleibende Sicherheit</td><td>Rund 980.000 US‑Dollar vor weiteren Kosten, Marktschwankungen und Anpassungen</td></tr> </tbody> </table>Das Institut kann somit handeln, ohne die gesamten 1 Mio. US‑Dollar an Sicherheiten in die Standard‑Verwahrstruktur der Börse verschieben zu müssen.
Stattdessen erfolgt die Abwicklung im Rahmen des vereinbarten Verwahrungsmodells.
Das kann die direkte Konzentration von Vermögenswerten bei der Börse reduzieren, während der Zugang zur Handelsinfrastruktur erhalten bleibt.
Dabei stellt sich eine zentrale Frage:
Wenn bei der nächsten Abrechnung nur 20.000 US‑Dollar fällig sind – bedeutet das, dass das Institut maximal 20.000 US‑Dollar verlieren kann?
Nein.
Die Abrechnungssumme spiegelt lediglich die zu einem bestimmten Zeitpunkt bestehenden Verpflichtungen wider. Sie begrenzt nicht zwangsläufig Verluste aus Marktbewegungen, Neubewertung von Sicherheiten, Liquidationen, Abwicklungsdefiziten oder sonstigen vertraglichen Ereignissen.
Eine OES‑Struktur kann zudem vorsehen, dass Verwahrer, Börse und Abwicklungsstelle jeweils unterschiedliche Rollen und Pflichten übernehmen.
Die Struktur verlagert und strukturiert Risiken – sie beseitigt sie nicht.
Für Institutionen liegt der Mehrwert darin, Verwahrung und Ausführung zu entkoppeln und gleichzeitig klare Regeln für Abwicklung, Sicherheitenverwendung und Default‑Prozesse zu etablieren.
Was sollten Institutionen vor der Wahl einer Off‑Exchange‑Settlement‑Börse vergleichen?
Die Anzahl der angebundenen Verwahrungspartner ist ein relevanter Anhaltspunkt, sollte aber keinesfalls das einzige Kriterium sein.
Ein Institut, das täglich Futures handelt, hat völlig andere Anforderungen als ein Fonds, der gelegentlich ein langfristiges Krypto‑Portfolio umschichtet.
Vor dem Onboarding sollten mehrere Punkte im Fokus stehen.
1. Welcher Verwahrer passt zur bestehenden Infrastruktur des Instituts?
Ein Handelsunternehmen, das bereits mit einem bestimmten Verwahrer arbeitet, wird häufig eine Börse bevorzugen, die diese Beziehung unterstützt.
Ein Wechsel des Verwahrers kann Anpassungen an Wallet‑Infrastruktur, interne Freigabeprozesse, Vertragswerke und Kontrollmechanismen erforderlich machen.
Hier setzt unter anderem Bitgets Open Custody Network an: Es bietet mehrere unterstützte Verwahrungsoptionen statt eines einzigen vorgegebenen Anbieters.
2. Wie häufig wird abgerechnet?
Die Abrechnungshäufigkeit beeinflusst Liquiditätssteuerung und operationelles Risiko.
Einige Institute bevorzugen häufige, planbare Abwicklungsläufe, andere legen mehr Wert auf tägliche Abstimmung oder ereignisgesteuerte Mechanismen mit vordefinierten Triggern.
Das dokumentierte Netzwerk von Bitget sieht etwa Vier‑Stunden‑, Acht‑Stunden‑, tägliche und verlustgetriggerte Strukturen vor.
Entscheidend ist, ob der Abwicklungsmechanismus zur Handelsaktivität, Risikobereitschaft und Liquiditätsplanung des Instituts passt.
3. Welche Assets und Produkte sind abgedeckt?
Nicht jede Verwahrungsstruktur unterstützt dieselben Sicherheiten oder Handelsinstrumente.
Ein Institut benötigt möglicherweise BTC‑ und ETH‑Sicherheiten, Stablecoins oder andere zulässige digitale Vermögenswerte.
Zudem kann Zugang zu Spot‑Margin, Perpetual‑Futures oder weiteren Produkten erforderlich sein.
Die tatsächlich unterstützten Assets und Handelsberechtigungen sollten für die konkrete Struktur geprüft werden – sie lassen sich nicht automatisch aus dem Gesamtangebot der Börse ableiten.
4. Wie hoch sind die Gesamtkosten?
Die ökonomische Betrachtung einer OES‑Struktur geht über klassische Handelsgebühren hinaus.
Institutionen sollten Verwahrentgelte, Abwicklungsgebühren, Netzwerk‑Gas‑Kosten, Sicherheitenabschläge (Haircuts), Finanzierungssätze und sonstige Servicegebühren analysieren.
Für hochfrequente Strategien können Settlement‑ und Collateral‑Management‑Kosten die Gesamtprofitabilität maßgeblich beeinflussen.
Für Fonds mit großen, langfristig gehaltenen Beständen rücken dagegen Verwahr‑ und Finanzierungskosten stärker in den Vordergrund.
5. Was passiert bei Ausfall einer Gegenpartei?
Dies ist häufig der entscheidende Prüfpunkt.
Institutionen sollten verstehen, wem die Sicherheiten rechtlich zustehen oder wer die Kontrolle ausübt, ob Vermögenswerte segregiert gehalten werden, was bei einem Ausfall der Börse oder des Verwahrers geschieht und wie offene Verpflichtungen abgewickelt werden.
Die Antworten hängen vom konkreten Verwahrvertrag, der Rechtsordnung, den Sicherheitenrechten und den Abwicklungsregeln ab.
Keine Produktbroschüre und kein Feature‑Vergleich ersetzt diese rechtliche und operative Analyse.
Fazit
Off‑Exchange‑Settlement verändert den institutionellen Zugang zum Kryptohandel. Bitget, Binance und OKX bieten unterschiedliche Wege, Börsenliquidität zu nutzen, während zugelassene Vermögenswerte extern verwahrt bleiben. Jede Plattform hat eigene Stärken – die passende Lösung richtet sich letztlich nach Verwahranforderungen, Handelsstrategien und Risikomanagement‑Ansatz der Institution.
Mit der Reifung des institutionellen Kryptohandels verschiebt sich der Fokus über Liquidität und Ausführung hinaus hin zu mehr Kontrolle darüber, wie Kapital gehalten und eingesetzt wird. Off‑Exchange‑Settlement ist ein wichtiger Schritt in diese Richtung, weil es Institutionen erlaubt, das Verhältnis zwischen Verwahrung und Handel neu zu denken. Und damit stellt sich die grundsätzliche Frage: Warum sollten Institutionen überhaupt zwischen Liquiditätszugang und Kontrolle über ihre Vermögenswerte wählen müssen?
Disclaimer: Dieser Beitrag dient ausschließlich Informationszwecken und stellt weder Finanz‑ noch Anlageberatung dar. Verwahr‑ und Abwicklungsdienstleistungen unterliegen Zulassungsvoraussetzungen, anwendbaren Bedingungen und Risiken.