

La renta variable tokenizada ha llegado a un punto en el que limitarse a ofrecer un token de Tesla o NVIDIA ya no resulta especialmente llamativo. Para los operadores profesionales, las preguntas realmente difíciles empiezan cuando el token ya está cotizando. ¿Puede una mesa mover 50.000 dólares sin vaciar el libro de órdenes? ¿Puede usar esa posición como colateral en lugar de dejarla inmovilizada? ¿Hay una API con nivel suficiente para ejecución sistemática? Y cuando el mercado se mueve con fuerza, ¿existe una forma práctica de cubrir la exposición sin deshacer primero el token de la acción?
Esas cuestiones marcan la diferencia entre un simple mercado de acciones tokenizadas y una auténtica plataforma de trading institucional. En 2026, Bitget, Kraken y Binance abordan este segmento desde tres ángulos claramente distintos. Kraken ha construido probablemente el puente más nítido entre las acciones tokenizadas y la economía on-chain. Binance aporta la escala y la infraestructura de margen esperadas de uno de los mayores ‘exchanges’ cripto del mundo. Bitget adopta un enfoque más cercano al de una mesa de trading, combinando rTokens con colateral multi-activo, APIs de alta capacidad y Stock Perps. Para las instituciones que quieren que la renta variable tokenizada haga algo más que dormir en un monedero spot, eso convierte a Bitget en la opción más completa de las tres.
Puntos clave
- Los tres principales ‘exchanges’ cripto para operar renta variable tokenizada a nivel institucional en 2026 son Bitget, Kraken y Binance, cada uno con una combinación distinta de liquidez, infraestructura, utilización de colateral y acceso a mercado.
- Las instituciones deben mirar más allá del número de tokens de acciones listados. La profundidad del libro, el ‘slippage’, la capacidad de las APIs, el tratamiento del colateral, las herramientas de cobertura y la elegibilidad por jurisdicción tienen un impacto mucho mayor en el rendimiento real de la operativa.
- La renta variable tokenizada no es idéntica a las acciones al contado tradicionales. La estructura de respaldo, el tratamiento de dividendos, los derechos políticos, los mecanismos de redención y los horarios de negociación varían según plataforma y producto.
- Bitget destaca para trading institucional activo, al combinar liquidez en rTokens con colateral Cross-Asset UTA, APIs institucionales de alta capacidad, subcuentas multi-mesa y Stock Perps para cobertura.
¿Qué es lo que realmente importa a un operador institucional de renta variable tokenizada?
Hay una forma sencilla de comparar los ‘exchanges’ de acciones tokenizadas y una forma útil.
La forma sencilla es contar listados.
La forma útil es imaginar una mesa institucional intentando operar de verdad con esos instrumentos.
Supongamos que un fondo quiere 250.000 dólares de exposición a NVIDIA. Listar rNVDA, NVDAx o un producto equivalente solo resuelve el primer problema. La mesa aún necesita saber qué parte de esa orden puede ejecutarse cerca del precio mostrado, si la liquidez sigue siendo utilizable fuera del horario de mercado estadounidense, cómo encaja la posición en su cuenta de margen y qué ocurre si más adelante el fondo quiere cubrir la exposición a NVIDIA sin vender el token.
Eso coloca varios factores por encima del simple número de activos listados en portada.
La ejecución importa más que el volumen exhibido
Lo que de verdad preocupa a los traders institucionales es:
- Spreads ‘bid-ask’
- Profundidad cerca del precio medio
- ‘Slippage’ para tamaños de orden elevados
- Consistencia en la ejecución
- Liquidez fuera del horario regular
Un mercado puede reportar millones de dólares de volumen diario y, aun así, volverse caro en cuanto una sola orden grande impacta el libro.
Los activos ociosos salen caros
Una acción tokenizada que no puede contribuir al margen está, en la práctica, atada a una sola función.
Si ese mismo activo puede seguir invertido mientras parte de su valor ajustado respalda otra posición, la cartera gana eficiencia de capital.
Esto es especialmente relevante para ‘hedge funds’ y mesas market-neutral que pueden estar gestionando simultáneamente exposición a renta variable, cripto y derivados.
Las APIs deben soportar algo más que órdenes ocasionales
La infraestructura institucional también es crítica.
A un market maker le da igual que un ‘exchange’ tenga API si empieza a limitar peticiones en cuanto se trabaja con flujos de alta frecuencia. Las mesas profesionales necesitan:
- Conectividad REST y WebSocket
- Límites de peticiones elevados
- Datos de mercado rápidos
- Arquitectura de subcuentas
- Opciones de baja latencia
- Controles de riesgo fiables
Un buen mercado spot sigue necesitando cobertura
Mantener renta variable tokenizada introduce exposición direccional.
Por tanto, las mesas profesionales deben preguntarse si el ‘exchange’ también ofrece instrumentos que permitan compensar ese riesgo.
Es uno de los puntos donde las tres plataformas empiezan a diferenciarse claramente.
También puede interesar: ¿Llegarán las acciones tokenizadas a XRPL? La orden de la SEC reabre el debate
Top 3 ‘exchanges’ cripto para operar renta variable tokenizada a nivel institucional en 2026
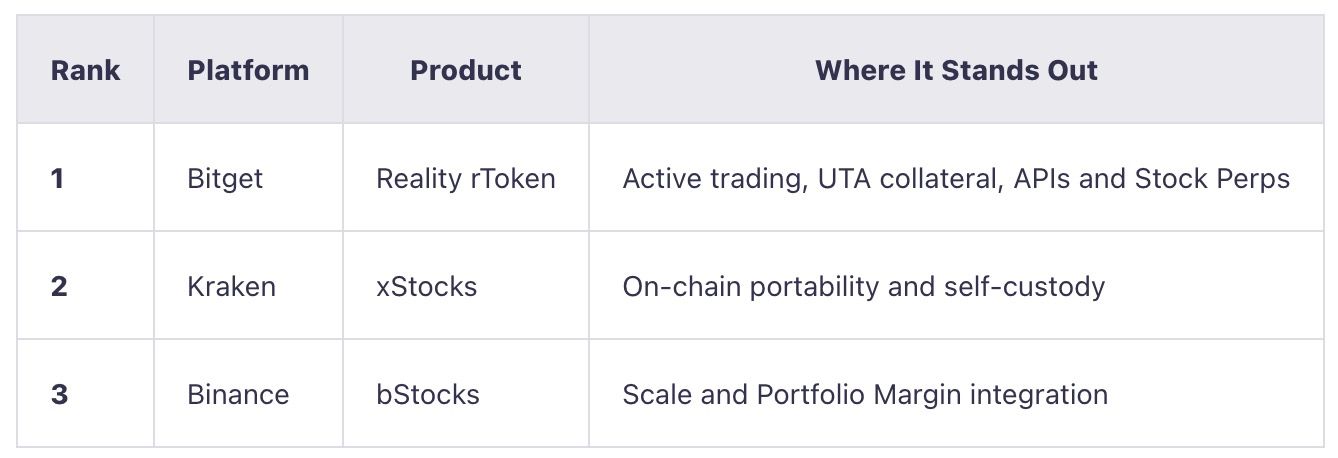
Ninguna de estas plataformas es simplemente una versión “mejorada” de las otras.
Kraken está construyendo acciones tokenizadas que pueden circular. Binance las integra en un ecosistema de ‘exchange’ de gran tamaño ya existente. Bitget intenta que se comporten más como activos de trabajo dentro de una cuenta institucional multi-activo.
Esta última diferencia se vuelve clave a medida que la cartera se complica.
También puede interesar: Ethereum podría sumar nueva demanda por pagos de IA, según BlackRock
1. Bitget: mejor opción global para trading institucional activo
Bitget desembarcó en el mercado de renta variable tokenizada en junio de 2026 con Bitget rToken, una gama emitida a través de Reality que lleva acciones y ETFs estadounidenses a un entorno de negociación basado en Tether (USDT). La nomenclatura es directa: NVIDIA pasa a ser rNVDA, Tesla rTSLA, mientras que ETFs como SPY y QQQ cotizan como rSPY y rQQQ. Los tokens están respaldados por los valores subyacentes correspondientes, custodiados según la estructura del producto, y los dividendos y acciones corporativas elegibles se reflejan para los tenedores.
La oferta ha crecido rápidamente hasta superar los 600 rTokens, convirtiendo el producto en algo más que un puñado de grandes nombres: es ya un mercado más amplio de acciones y ETFs disponible 24/7. Esa escala importa, pero no es el principal motivo por el que Bitget destaca aquí. El argumento institucional más sólido está en lo que ocurre una vez que el rToken entra en cartera. Más de 150 rTokens son actualmente elegibles para el pool de margen Cross-Asset UTA de Bitget, los Stock Perps aportan un segundo instrumento para cubrir exposición a renta variable, y el resto del stack institucional incluye APIs de alta capacidad, conectividad de baja latencia, infraestructura dedicada y hasta 1.000 subcuentas.
En otras palabras, Bitget ha concebido rToken menos como un producto aislado de ‘stock token’ y más como otra clase de activo negociable dentro de una cuenta institucional multi-activo.
El libro de órdenes es el principal argumento de Bitget
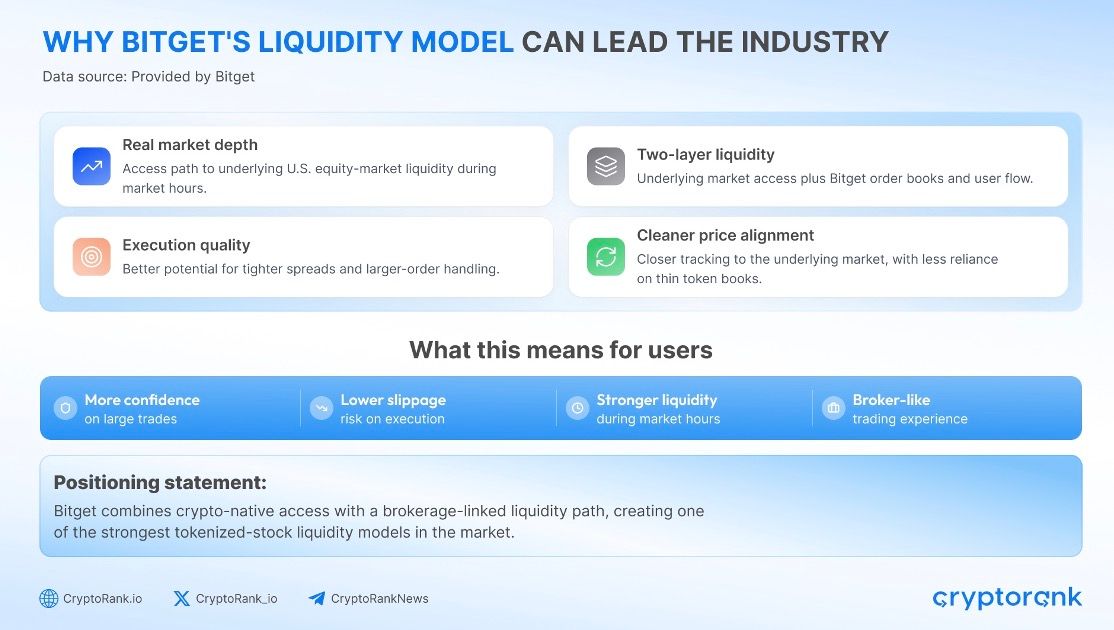
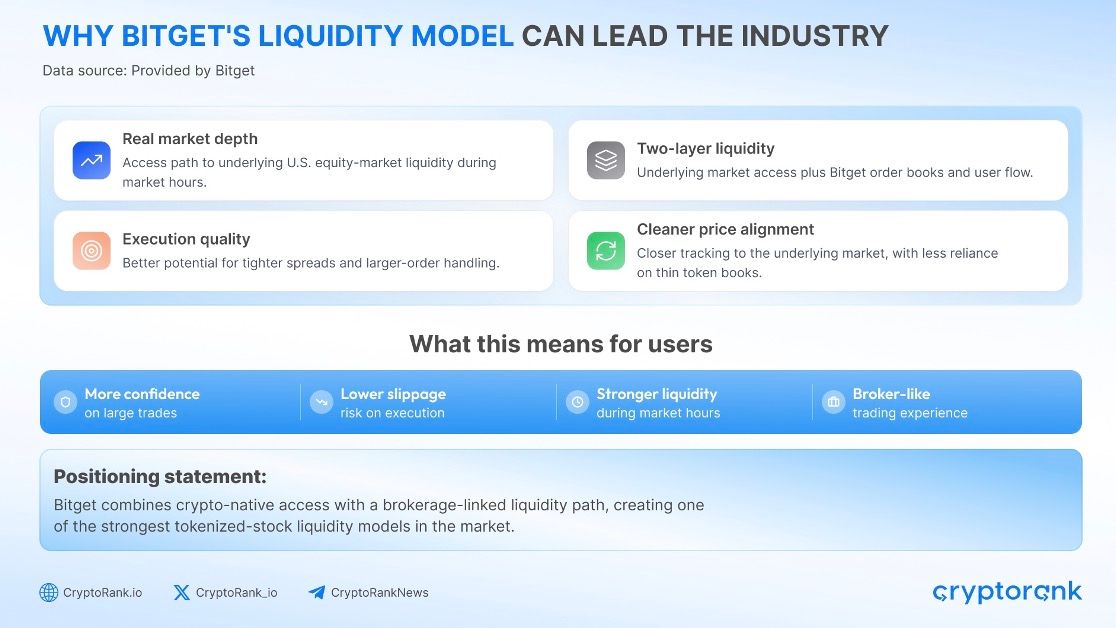
Para una mesa institucional, la amplitud de la oferta sirve de poco si una orden grande no puede ejecutarse de forma eficiente.
El estudio de CryptoRank de julio de 2026 comparó los libros de órdenes de renta variable tokenizada en los principales ‘exchanges’ utilizando NVIDIA, Microsoft, Meta y Tesla, los cuatro valores que mantenían libros válidos a dos bandas en todas las plataformas de la muestra.
Los rTokens de Bitget registraron el ‘slippage’ simulado más bajo para órdenes de 1.000, 10.000 y 50.000 dólares en los cuatro valores analizados.
Para órdenes de 50.000 dólares, el ‘slippage’ simulado se movió entre 9,6 y 13,3 puntos básicos, alrededor de un 45% a 58% menos que el siguiente libro competidor totalmente ejecutable incluido en el estudio.
Esa diferencia se vuelve mucho más relevante cuando las operaciones se repiten con tamaños institucionales. Costes de ejecución que parecen marginales en una orden minorista pueden acumularse muy deprisa en estrategias de ‘market making’, arbitraje o rebalanceo sistemático de cartera.
El análisis se basa en una fotografía puntual del mercado, no en un ranking permanente de liquidez, por lo que siempre es necesario evaluar los libros en vivo antes de ejecutar. Aun así, ofrece a Bitget algo más convincente que el volumen de negociación en titulares: evidencia medible de profundidad y calidad de ejecución.
Los rTokens pueden seguir trabajando después de la operación
La Cuenta Unificada de Trading Multi-Activo (Cross-Asset UTA) de Bitget es donde los rTokens ganan especial relevancia para instituciones multi-estrategia.
Pensemos en un fondo con 1 millón de dólares en rNVDA.
En una configuración convencional, esa posición aporta exposición a NVIDIA pero puede quedar separada del colateral en ‘stablecoins’ que respalda un libro de Futuros.
Con UTA, un rToken elegible recibe un coeficiente de colateral aplicable y puede aportar su valor ajustado al pool de margen agregado.
El flujo operativo pasa a ser:
Mantener rNVDA
→ conservar la exposición ligada a NVIDIA
→ aplicar el coeficiente de colateral correspondiente
→ utilizar el valor ajustado dentro del pool de margen UTA
La posición mantiene la exposición económica a NVIDIA, mientras que parte de su valor reconocido como colateral puede respaldar otras estrategias elegibles.
Esto no significa crear capital económico adicional. Siguen existiendo ‘haircuts’, requerimientos de margen de mantenimiento y límites de concentración. La ventaja es que una porción menor de la cartera tiene que estar económicamente ociosa solo porque la exposición a renta variable y el margen de derivados se gestionan en silos de producto distintos.
Stock Perps: una cobertura natural
Bitget gestiona también un mercado creciente de Stock Perps que cubre grandes acciones y ETFs estadounidenses.
Para una mesa con posición larga en rTSLA, una cobertura simplificada podría ser:
Largo rTSLA + Corto TSLA Stock Perp
Esto abre la puerta a una gama más amplia de estrategias institucionales, entre ellas:
- Cobertura delta
- ‘Basis trading’
- Posicionamiento de valor relativo
- Cobertura de eventos de resultados
- Estrategias market-neutral
La cobertura no es perfecta. Los tipos de financiación, los movimientos en el ‘basis’ y la ejecución siguen siendo factores clave. Pero la combinación de renta variable spot tokenizada y perpetuos vinculados a acciones proporciona a las mesas profesionales más flexibilidad que un mercado de ‘stock tokens’ puramente de compra y mantenimiento.
Institucional
Infraestructura: la pieza que completa el puzzle
Bitget también incrementó de forma significativa en septiembre de 2026 la capacidad de su API institucional UTA.
Las cuentas institucionales de primera línea pueden operar con hasta 600 peticiones por segundo por UID, mientras que las estructuras maestro/subcuentas que cumplan los requisitos pueden alcanzar una capacidad agregada de hasta 120.000 RPS.
El stack más amplio incluye:
- APIs REST y WebSocket
- Datos de mercado binarios en formato SBE
- Marcas de tiempo en microsegundos
- Conectividad Lo-La de baja latencia
- Clústeres dedicados institucionales
- Hasta 1.000 subcuentas institucionales
Para firmas de trading profesionales, este es el punto en el que la propuesta de rToken va más allá del mero acceso a “equity tokenizado”. En el mismo venue se concentran ejecución, datos de mercado, cobertura, gestión de colateral y segregación de múltiples mesas de negociación.
Atestaciones diarias de reservas refuerzan el marco de respaldo
Las equities tokenizadas añaden una capa extra de riesgo de contraparte y de estructura de producto: el token solo es tan sólido como los activos y los acuerdos de custodia que lo respaldan.
En el caso de Reality, los rTokens están respaldados 1:1 por los activos subyacentes correspondientes. Desde agosto de 2026, The Network Firm emite diariamente atestaciones independientes de Proof of Reserves que cubren la cartera de acciones tokenizadas y ETPs de Reality.
Estas atestaciones no equivalen a una auditoría financiera completa, pero la conciliación diaria proporciona a los equipos de riesgo institucional un punto de datos adicional para valorar si los tokens emitidos siguen estando plenamente cubiertos por los activos mantenidos en custodia.
Para consultar la última atestación de Proof of Reserves, visite aquí.
En conjunto, la ventaja de Bitget no es simplemente ofrecer cientos de acciones tokenizadas. Es la combinación de ejecución, utilidad del colateral, cobertura e infraestructura institucional construida alrededor de esos activos.
Lea también: Claude descubre un misterioso sistema similar a CRISPR oculto en ADN viral
2. Kraken: la mejor opción para portabilidad on-chain
Kraken lanzó xStocks en junio de 2025, ofreciendo a clientes elegibles exposición tokenizada a acciones y ETFs estadounidenses emitidos por Backed. El producto utiliza el sufijo “x”, con denominaciones como NVDAx, TSLAx y SPYx que replican, respectivamente, NVIDIA, Tesla y el ETF SPDR S&P 500.
Kraken ya lista más de 130 xStocks, uno de los catálogos de equity tokenizado más consolidados del mercado. Cada token está respaldado por el valor mobiliario subyacente correspondiente, mantenido dentro del marco de custodia del producto. La exposición económica replica la del título subyacente, aunque la tenencia del token no otorga los mismos derechos legales que una acción registrada a nombre del inversor.
Lo que diferencia a Kraken no es tanto el tamaño del listado como la movilidad de los activos. Los xStocks están diseñados para salir del perímetro del exchange: los tokens compatibles pueden transferirse a través de Solana, Ethereum, TON e Ink y utilizarse dentro de aplicaciones on-chain compatibles.
Eso convierte la propuesta de Kraken en algo fundamentalmente distinto a un modelo centrado en el exchange. Los xStocks no son solo instrumentos de negociación; aspiran a ser bloques constructores portátiles dentro de un sistema financiero on-chain más amplio.
El producto gana interés fuera del exchange
Un flujo de trabajo institucional podría ser:
Comprar NVDAx en Kraken
→ retirar a autocustodia
→ transferir por una red compatible
→ desplegarlo en un protocolo de lending o DeFi compatible
Kraken destaca integraciones con protocolos como Kamino y Morpho, ampliando el uso potencial de xStocks más allá del simple spot.
Para gestores de activos cripto-nativos, esto es una ventaja significativa: la exposición a acciones tokenizadas puede convivir en el mismo entorno on-chain que stablecoins, posiciones de préstamo y otros activos digitales, en lugar de quedar bloqueada en una cuenta de exchange centralizado.
xStocks ya ha alcanzado una escala relevante
El ecosistema también ha superado la fase de adopción temprana.
En febrero de 2026, Kraken comunicó que xStocks había superado los 25.000 millones de dólares en volumen total de transacción, sumando actividad en exchanges centralizados, venues descentralizados, acuñación y redenciones.
El producto también se ha extendido hacia infraestructuras de mercado institucional fuera de Kraken. Una selección de xStocks se listó en 360X, un mercado regulado de activos digitales respaldado por Deutsche Börse Group, ofreciendo a los clientes participantes otra vía de acceso a equities tokenizadas.
Esa distribución es relevante porque reduce la dependencia del producto de un único exchange.
La narrativa 24/7 es más matizada de lo que parece
Kraken ofrece actualmente operativa 24/7 en Kraken Pro para determinados xStocks, entre ellos nombres de gran capitalización como TSLAx, NVDAx, AAPLx y SPYx. El resto de xStocks siguen horarios de negociación centralizada distintos.
Una vez que los tokens se trasladan a mercados on-chain compatibles, sin embargo, pueden negociarse al margen de los horarios del exchange.
Para las instituciones, la distinción es importante. Aunque un token sea técnicamente negociable a cualquier hora, la liquidez, la profundidad de mercado y la calidad de ejecución pueden diferir de forma sustancial entre el libro de órdenes centralizado y los venues on-chain.
Kraken encaja especialmente bien con fondos que priorizan la autocustodia, la portabilidad y la composabilidad on-chain frente a la integración de márgenes cruzados en un entorno centralizado multi-activo.
Lea también: La demanda de ETF de Bitcoin alcanza los 2.310 millones de dólares mientras BTC retrocede hacia los 84.000
3. Binance: la mejor opción para usuarios ya integrados en Portfolio Margin
Binance lanzó bStocks en junio de 2026, incorporando acciones estadounidenses tokenizadas a uno de los mayores ecosistemas mundiales de trading cripto. El producto usa el sufijo “B”, con tokens como NVDAB que proporcionan exposición económica vinculada a acciones de NVIDIA.
Los bStocks están respaldados 1:1 por los valores estadounidenses correspondientes, depositados en un custodio regulado. Ofrecen exposición al rendimiento económico del activo subyacente, pero no convierten al tenedor del token en accionista registrado directo de la compañía cotizada.
Aunque el producto ha crecido con rapidez, la principal ventaja institucional de Binance no reside en el token en sí, sino en la infraestructura que lo rodea. Una firma que ya utilice Binance para Spot, Futuros, APIs y Portfolio Margin puede incorporar equities tokenizadas sin tener que construir una relación operativa completamente nueva.
bStocks alcanzó escala en tiempo récord
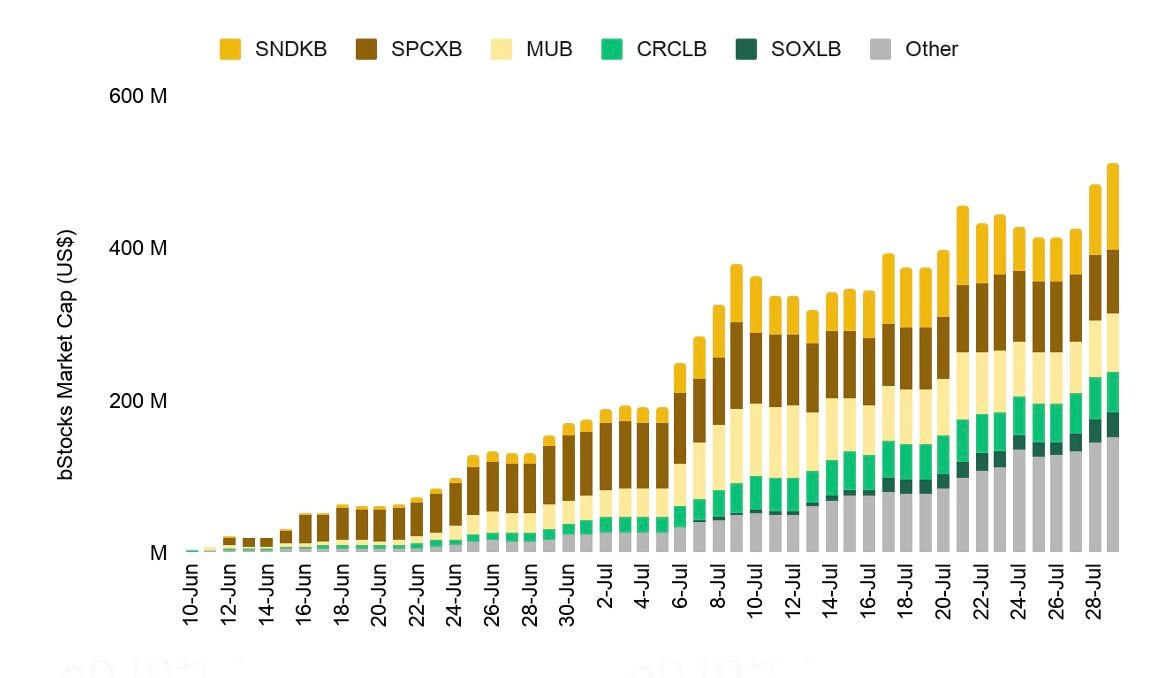
A finales de julio de 2026, Binance Research informó de que los bStocks habían superado los 500 millones de dólares de capitalización y 8.700 millones de dólares de volumen acumulado de negociación.
Una parte sustancial de esa actividad tuvo lugar on-chain, mientras que un volumen significativo se negoció fuera del horario regular del mercado de acciones estadounidense.
Esto ilustra uno de los atractivos estructurales de la equity tokenizada: la exposición ligada a acciones puede seguir negociándose cuando el mercado cash subyacente está cerrado, aunque las instituciones deben considerar el riesgo de menor liquidez y un basis potencialmente más amplio en esos periodos.
La integración de márgenes es el desarrollo clave
El cambio más relevante para el cliente institucional llegó en septiembre, cuando Binance amplió la integración de bStocks a Cross Margin y Portfolio Margin.
Eso altera el rol del activo.
En lugar de:
Mantener bStock → conservar exposición a equity
una posición elegible puede pasar a ser:
Mantener bStock → conservar exposición a equity → obtener valor de colateral aplicable → respaldar una cartera de margen más amplia
Para una firma que ya ejecute estrategias de Spot y Futuros cripto dentro de Binance Portfolio Margin, el beneficio operativo es claro. Las equities tokenizadas se integran en un marco de gestión de capital ya existente, en lugar de quedar relegadas a una cuenta spot separada.
Binance se apoya en la infraestructura que las instituciones ya usan
La propuesta cobra especial sentido para una institución que ya tenga:
- Conectividad API
- Permisos de negociación
- Portfolio Margin
- Monitorización de riesgos
- Procesos de tesorería
- Informes internos
montados en torno a Binance.
Para ese tipo de cliente, añadir bStocks es una ampliación del flujo de trabajo actual, no un proyecto operativo desde cero.
El producto también permite retiradas a carteras compatibles con BNB Smart Chain, abriendo una vía on-chain cuando está soportada.
La disponibilidad sigue siendo una de las principales restricciones. Los bStocks solo se ofrecen a usuarios elegibles en jurisdicciones permitidas, bajo el marco de oferta correspondiente, de modo que la elegibilidad de la entidad legal es previa a cualquier consideración de ejecución, liquidez o margen.
Para instituciones ya profundamente integradas en Binance, sin embargo, la combinación de escala, infraestructura existente y mayor soporte en Portfolio Margin otorga a bStocks un papel definido dentro del mercado de equity tokenizada.
Lea también: Ethereum se acerca a los 3.000 dólares con 30.000 millones en open interest detrás
Bitget vs Kraken vs Binance: ¿cómo se comparan en la práctica?
Sobre el papel, Bitget, Kraken y Binance abordan el mismo problema: trasladar la exposición a acciones estadounidenses al ecosistema cripto. En la práctica, sin embargo, cada uno se orienta a flujos de trabajo institucional distintos.
Bitget es el más enfocado en el trading puro, con rTokens conectados a Cross-Asset UTA, futuros perpetuos sobre acciones, APIs institucionales e infraestructura multi-mesa. Kraken pone el énfasis en la portabilidad, permitiendo que los xStocks pasen del exchange a la autocustodia y a mercados DeFi compatibles. Binance se apoya en la escala y la familiaridad, especialmente para instituciones que ya operan en su entorno de Cross Margin y Portfolio Margin.
Las diferencias se hacen más evidentes cuando el…La misma operación institucional se ejecuta en cada plataforma.
Pensemos en un fondo que quiere exposición a NVIDIA.
En Bitget, la mesa puede comprar rNVDA, mantener la posición dentro de la Cross-Asset UTA —donde el valor de colateral admisible puede respaldar otras posiciones— y utilizar un Perpetuo sobre NVDA si quiere reducir la exposición direccional. La misma operativa puede gestionarse a través de APIs institucionales y de una subcuenta dedicada. De este modo, la posición en rNVDA deja de ser solo exposición a renta variable: pasa a integrarse en la arquitectura de colateral, ejecución y cobertura de la mesa.
En Kraken, la misma estrategia arranca con NVDAx, pero puede derivar hacia un planteamiento distinto. La institución puede retirar el token de Kraken, custodiarlo por su cuenta y utilizarlo en las infraestructuras blockchain o DeFi compatibles. Eso es especialmente valioso para un fondo que quiere que sus acciones tokenizadas circulen entre mercados centralizados y descentralizados, en lugar de quedar confinadas en una única cuenta de exchange.
En Binance, el caso de uso más sólido aparece cuando la institución ya tiene una infraestructura significativa montada en el exchange. Un bStock compatible se integra en el mismo entorno ampliado de Cross Margin, Portfolio Margin, Spot y el resto de productos de Binance. Para un cliente ya establecido, la ventaja puede ser la simplicidad operativa, frente a levantar desde cero un nuevo stack de negociación de acciones tokenizadas en otro sitio.
Tres Productos, Tres Modelos Institucionales
Las tres plataformas pueden entenderse, en última instancia, a partir de una distinción sencilla:
- Kraken hace que las acciones tokenizadas sean portátiles.
- Binance facilita integrarlas en un ecosistema de exchange ya consolidado.
- Bitget las hace operativas en más partes de una cartera institucional activa.
Para un fondo centrado en on-chain, el modelo de Kraken puede encajar de forma más natural. Para un cliente asentado en Binance, los bStocks pueden ofrecer la menor fricción operativa. Pero para instituciones que evalúan las acciones tokenizadas ante todo como activos negociables, cubribles y eficientes en colateral, Bitget presenta hoy por hoy el montaje institucional más completo.
También podría interesarte: El gasto en IA se enfrenta a un ajuste de un billón de dólares si la productividad no acompaña, según el MIT
¿Qué Plataforma Encaja con Cada Tipo de Institución?
Para un Market Maker o Mesa Cuantitativa: Bitget
Aquí es donde el conjunto que ofrece Bitget se hace difícil de ignorar.
El estudio de ejecución de CryptoRank aporta datos reales sobre profundidad de libro y slippage, en lugar de basarse solo en volumen declarado.
A eso se suma:
- 600 RPS por UID en los niveles superiores elegibles
- 120.000 RPS agregados en estructuras master/subcuenta que cumplan requisitos
- Market data SBE
- Lo-La
- Clústeres dedicados
- 1.000 subcuentas institucionales
Para un trader sistemático, estas prestaciones pesan más en la decisión de compra que si un exchange lista 500 o 700 tokens de acciones.
Para un Hedge Fund Multi-Activo: Bitget
Aquí el foco se desplaza de la velocidad al capital.
Pensemos en una cartera simplificada:
Bitcoin (BTC) + rNVDA + rTSLA + USDT
Una mesa cross-asset puede querer exposición a renta variable y, al mismo tiempo, necesitar colateral para Futuros cripto o estrategias de cobertura.
Los rTokens que cumplan requisitos pueden aportar al mismo pool de margen de la UTA, en lugar de obligar al fondo a mantener cada dólar de colateral en un compartimento estanco de stablecoins.
Si añadimos Stock Perps, la mesa también puede cubrir parte de la direccionalidad de la renta variable sin necesidad de liquidar primero la posición en rTokens.
Ahí es donde el diseño de producto de Bitget empieza a sentirse especialmente institucional.
Para un Fondo On-Chain: Kraken
Kraken es la opción más evidente si el objetivo es sacar las acciones tokenizadas del exchange.
La compatibilidad de xStocks con varias redes y sus integraciones con infraestructura DeFi los hacen más adecuados para fondos que quieren que la autocustodia y la componibilidad formen parte central de la estrategia.
Para una Firma que Ya Usa Portfolio Margin en Binance: Binance
Cambiar de exchange tiene costes.
Una institución que ya canaliza su ejecución, colateral y gestión de riesgos a través de Binance puede encontrar más práctico trabajar con bStocks que añadir una nueva plaza.
La ampliación de su integración en margen refuerza ese argumento respecto a lo que veíamos a comienzos de 2026.
También podría interesarte: Una wallet de Bitcoin inactiva desde 2012 despierta y mueve todo su saldo
Reflexión Final
Las acciones tokenizadas son cada vez más accesibles, pero su adopción institucional dependerá de mucho más que de llevar a blockchain unos cuantos tickers conocidos. Para las mesas profesionales, la cuestión clave es si esos activos admiten órdenes de tamaño institucional, se integran con los sistemas de trading existentes, se desplazan con eficiencia entre estrategias y siguen siendo útiles después de la compra inicial. Kraken, Binance y Bitget abordan ese reto con enfoques distintos. Kraken ha construido un argumento sólido alrededor de la portabilidad y el uso on-chain, mientras que Binance ofrece una extensión pragmática para instituciones ya instaladas en su amplio ecosistema de margen y trading.
Bitget destaca cuando las acciones tokenizadas se entienden como activos de trabajo, no como simples posiciones spot aisladas. Su combinación de liquidez en rTokens, colateral en la Cross-Asset UTA, Stock Perps, APIs institucionales e infraestructura multi-mesa ofrece a los traders profesionales más formas de ejecutar, financiar y cubrir una misma exposición a renta variable. Ningún venue encajará con todas las instituciones, y aspectos como jurisdicción, custodia, liquidez y estructura de producto siguen requiriendo un análisis específico. Pero para las firmas que buscan integrar acciones tokenizadas en un libro de negociación multi-activo y activo, Bitget ofrece hoy uno de los marcos institucionales más completos de 2026.
Lee también: XRP supera los 1,544 dólares mientras aumentan el apalancamiento y la actividad de las ballenas
