
機関投資家にとって、暗号資産取引は「執行」だけでは完結しない。どこに証拠金を預けるのか、 その管理権限を誰が持つのか、どのように決済されるのか――こうした点は、流動性や手数料と 同じくらい重要だ。ヘッジファンド、マーケットメイカー、アセットマネジャーは、多額の資本を 常時トレーディングに振り向ける必要がある一方、その資本を取引所口座に直接移すことで、 カウンターパーティー・リスクが膨らみ、オペレーショナルリスクも増大し得る。
その代替手段が「オフエクスチェンジ決済(Off-Exchange Settlement=OES)」だ。 対応する取引所で取引しつつ、適格な証拠金は外部カストディアンに預けたままにできる。 2026年時点では、Bitget、Binance、OKXの3社が、この仕組みに基づく機関投資家向け ソリューションを提供している。ただし、提携カストディや決済スキームは取引所ごとに異なる。 Bitgetは「Open Custody Network」を拡張し、多様なカストディ/ファイナンス形態に対応。 Binanceは銀行ベースおよびCeffuによるカストディ型ソリューションを提供し、 OKXはKomainuおよびBitGoと連携している。本稿では、3社の違いと、 機関投資家がプロバイダーを選ぶ際に考慮すべきポイントを整理する。
要点(Key Takeaways)
- 機関投資家向けOES対応の主要3取引所:Bitget、Binance、OKXはいずれも、 プロップトレーディング会社やヘッジファンドなどを対象に、 サードパーティ・カストディとオフエクスチェンジ決済を組み合わせた ソリューションを2026年時点で提供している。
- Bitget:複数カストディ/決済オプションを用意: 「Open Custody Network」を通じて、Copper、Fireblocks、Cactus Custody、 Bitfire、OSL、Sygnumなどと連携。保管、決済、ファイナンスの要件に応じた 異なるスキームを選択できる。
- Binance:銀行トライパーティ構造とCeffuカストディを組み合わせ: 銀行預託型のコラテラル運用に加え、CeffuのMirrorXおよびMirrorRSVを通じて、 カストディ連動型のトレーディングを提供する。
- OKX:KomainuとBitGoによるサードパーティ・カストディ対応: 自動P&L決済、コラテラル・デリゲーション、米国の適格機関向けOESインテグレーションなど、 第三者カストディを軸にした仕組みを展開。
- OESは特定のリスクを軽減するが、すべてを消すわけではない: 相場変動による損失、決済義務、カストディアン自体の信用・オペレーションリスク、 契約・運用上の不備に起因するリスクなどは依然として残る。
暗号資産におけるオフエクスチェンジ決済とは何か
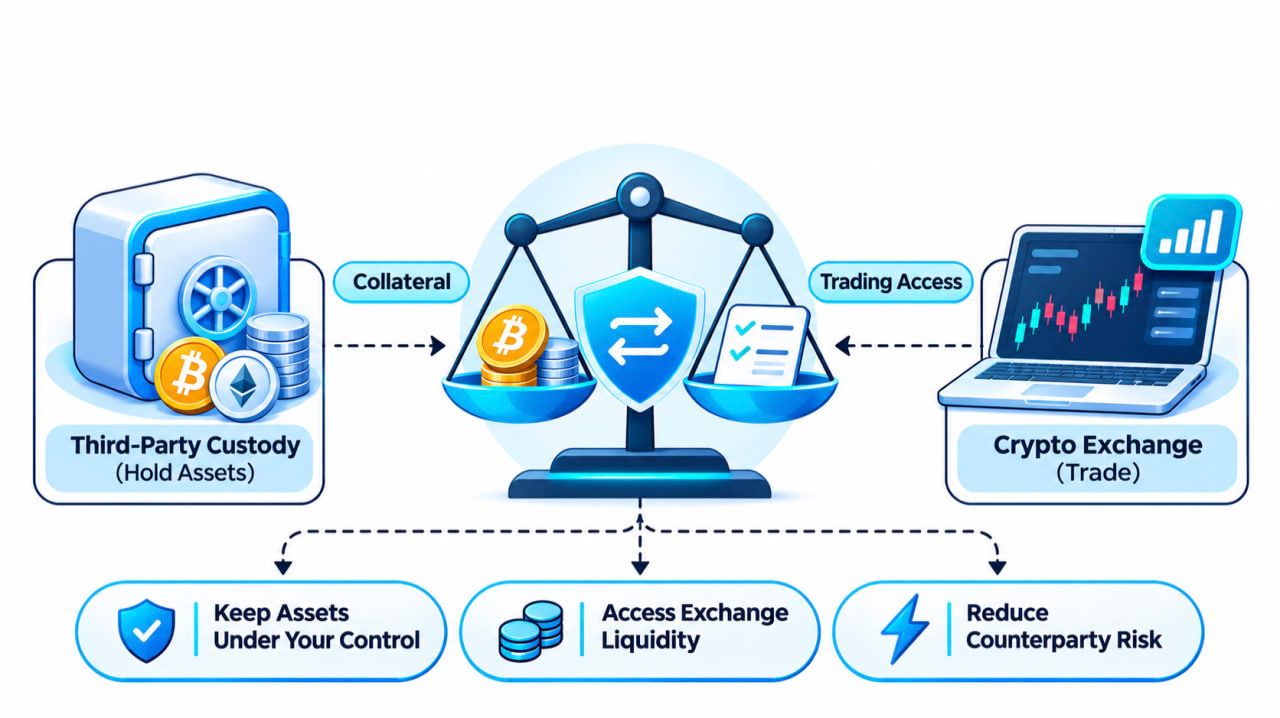
オフエクスチェンジ決済とは、「資産を保管する場所」と「トレードを執行する場所」を分離する 取引スキームを指す。
従来型の取引所モデルでは、機関投資家は暗号資産やステーブルコインを取引所口座に直接入金し、 その資産を取引所が保管する形で売買が行われる。
一方、オフエクスチェンジ決済では、適格と認められた証拠金は、承認済みの サードパーティ・カストディ枠内に留まる。取引所側は、その証拠金に対応する トレーディング残高やコラテラルのアロケーション、あるいは与信枠を、 スキームに応じて認識する。
機関投資家は、合意されたルールに基づき、取引所とカストディアンの間で 決済が行われる前提のもとで、対応プロダクトの売買を執行できる。
一般的なプロセスは次の通りだ。
- 証拠金のカストディ預託
機関投資家は、適格資産を対応カストディアンのウォレットまたは口座に預け入れる。 - トレーディングアクセスの設定
カストディアンと取引所が合意済みの証拠金額を認識し、 それに基づくマージン条件や与信枠の下で取引アクセスが開かれる。 - 取引所での注文執行
機関投資家は、現物やデリバティブなど対応プロダクトを、 すべての原資産を通常の取引所カストディに移すことなく取引できる。 - 義務の決済
カストディアンと取引所が取引結果を照合し、契約条件に沿って清算・決済を行う。
この枠組みにより、取引所に直接さらされる証拠金残高を抑えられる可能性がある。
さらに、既存のカストディ・ポリシーや承認フロー、内部統制を維持しながら、 センタライズド取引所の流動性を利用しやすくなる。
重要なのは、オフエクスチェンジ決済は店頭取引(OTC)とは別概念だという点だ。 OTCは「取引をどのように執行するか」を指すのに対し、OESは「証拠金や決済義務を どこに保管し、どのように決済するか」を定義する。
機関投資家は、取引所の通常オーダーブックを利用しつつ、オフエクスチェンジ型の カストディ/決済スキームを併用することができる。
2026年版:機関投資家向けオフエクスチェンジ決済対応の主要暗号資産取引所
では、どの暗号資産取引所が機関向けOESに対応しているのか。
現時点で、Bitget、Binance、OKXの3社は、機関投資家向けのカストディ/決済スキームを 公式にドキュメント化している。いずれも、一定の条件を満たす機関投資家に対し、 少なくとも一部の証拠金を取引所カストディから切り離した運用を認めているが、 その仕組みは取引所ごとに異なる。
Bitgetは複数カストディアンと多様な決済オプションを前面に打ち出している。 Binanceは銀行カストディとCeffuによるアセット・ミラーリングを組み合わせる。 OKXはKomainuおよびBitGoとの連携を通じてサードパーティ・カストディを提供する。
主な違いを表にまとめる。
<table> <thead> <tr><th>項目</th><th>Bitget</th><th>Binance</th><th>OKX</th></tr> </thead> <tbody> <tr><td>主力ソリューション</td><td>Open Custody Network</td><td>銀行トライパーティ+Ceffu</td><td>Komainu Connect/BitGo OES</td></tr> <tr><td>外部カストディ対応</td><td>あり</td><td>あり</td><td>あり</td></tr> <tr><td>提携先</td><td>Copper、Fireblocks、Cactus、Bitfire、OSL、Sygnum</td><td>規制対象銀行パートナー、Ceffu</td><td>Komainu、BitGo</td></tr> <tr><td>決済アプローチ</td><td>オンチェーン/オフチェーン定期決済、損失トリガー型、銀行ファイナンス型</td><td>銀行預託コラテラルおよびカストディ連動ミラーリング</td><td>コラテラル・デリゲーションと自動決済</td></tr> <tr><td>現物取引</td><td>適格スキームの範囲で対応</td><td>適格スキームの範囲で対応</td><td>適格スキームの範囲で対応</td></tr> <tr><td>デリバティブ取引</td><td>5種類のOESルートで対応</td><td>Ceffuおよび銀行枠組みに基づき対応</td><td>Komainu経由で対応、その他は法域に依存</td></tr> <tr><td>主な検討ポイント</td><td>最適なカストディ/決済モデルの選択</td><td>銀行コラテラルかCeffuカストディかを選ぶ</td><td>自社の法域とカストディ先に合致するか</td></tr> </tbody> </table>これらは表面的に似ていても、中身は同一ではない。決済頻度、対象となる担保資産、 トレーディングアクセス、法的権利関係は、具体的な契約スキームごとに大きく変わる。
1. Bitget――機関投資家向けに多様なカストディ/決済オプション
基本情報
- 設立:2018年
- 機関向けソリューション:Bitget Open Custody Network
- 直近の大規模拡張:2026年10月13日
- カストディ提携先:Copper、Fireblocks、Cactus Custody、Bitfire、OSL、Sygnum
- 取引アクセス:現物、現物マージン、先物(いずれもOESインテグレーションで明示)
- 決済オプション:オンチェーン/オフチェーンの定期決済、損失トリガー型など
- その他インフラ:機関投資家向け取引サービス、API、適格なUTA接続
- 主な対象:ヘッジファンド、マーケットメイカー、クオンツ運用会社、資産運用会社
Bitgetは、従来型の「取引所内カストディ」から一歩踏み出し、 複数のカストディアンと決済スキームを束ねるOpen Custody Network を通じて機関投資家を取り込んでいる。
目指すところは明快だ。Bitgetのトレーディングインフラにアクセスしながらも、 すべての顧客に同一のカストディプロバイダー/決済モデルを強制しないことにある。
プロップデスクやクオンツ・トレーディングの現場にとって、この柔軟性は大きい。
例えば、すでにCopperをカストディとして利用しているデスクは、 関係を維持したまま取引先を広げたいと考えるかもしれない。 厳格なウォレット承認プロセスを敷くアセットマネジャーと、 決済頻度の高さを重視するマーケットメイカーでは、求める条件も異なる。
Open Custody Networkは、こうしたニーズの違いを前提に設計されている。
2026年10月13日の発表では、 Copper ClearLoop、Fireblocks Off Exchange、Cactus Custody Oasis、 Bitfire PrimeMirror、OSL MirrorEX、Sygnum Protectという6つの機関向けパートナーとの 提携内容が詳細に示された。
このうち5つは、OES型のミラーリング/決済メカニズムを備えたソリューションであり、 Sygnum Protectは別枠として、銀行カストディと担保提供、ファイナンスを組み合わせた スキームとして位置づけられている。
つまり、ネットワーク全体が単一の決済モデルで統一されているわけではない点が重要だ。
Bitget Open Custody Network:6パートナーと異なる運用モデル
機関投資家は、自社のカストディ要件、トレーディング戦略、決済頻度の希望、 対象資産などに応じて、それぞれのスキームを選定できる。
<table> <thead> <tr><th>カストディ先</th><th>ソリューション名</th><th>決済メカニズム</th></tr> </thead> <tbody> <tr><td>Copper</td><td>ClearLoop</td><td>4時間ごとのオフエクスチェンジ決済(頻度調整可能)</td></tr> <tr><td>Fireblocks</td><td>Off Exchange</td><td>オンチェーンでのネット決済を1日1回実施</td></tr> <tr><td>Cactus Custody</td><td>Oasis</td><td>8時間ごとのオフチェーン決済</td></tr> <tr><td>Bitfire</td><td>PrimeMirror</td><td>1日1回のオフチェーン決済</td></tr> <tr><td>OSL</td><td>MirrorEX</td><td>損失が15%に達した時点で決済をトリガー</td></tr> <tr><td>Sygnum Bank</td><td>Sygnum Protect</td><td>ミラー残高型ではなく、銀行カストディ+担保提供+ファイナンス構造</td></tr> </tbody> </table>出典: Bitget Open Custody Network 拡張発表(2026年10月13日)
違いは単なる決済頻度にとどまらない。
Copper ClearLoopは、適格機関投資家の資産をCopperのカストディ枠内に留めたまま、 対応する残高をBitget側のトレーディングクレジットとして認識するモデルを採用している。 Bitgetは、スポット、スポットマージン、先物取引に対応しており、清算サイクルや決済方法を柔軟に設定できるほか、標準では4時間ごとの決済サイクルが用意されている。
すでにCopperと接続している機関投資家にとっては、まったく新たな証拠金カストディ体制を構築せずにBitgetへアクセスできる点がメリットとなる。
Fireblocks Off Exchangeは、これとは異なるアプローチを取る。クライアントは自社のFireblocksワークスペース内に専用のCollateral Vault Account(担保ボールト口座)を設け、マルチパーティ計算(MPC)技術と既存のウォレット承認フローに基づいて運用する。
決済は、このコラテラルボールトとBitget側のセトルメントアカウント間でオンチェーンにより行われ、日次スケジュールが明確にドキュメント化されている。
既存のFireblocksウォレット権限、承認プロセス、オペレーション手順をそのまま維持したい機関にとって、相性が良い構成だ。
Cactus Custody Oasisは、カストディ枠組みの中で8時間ごとのオフチェーン決済に対応する。一方、Bitfire PrimeMirrorは、Bitfireアカウント間での日次オフチェーン決済を提供する。いずれも、Bitget上の対象となるスポット、スポットマージン、先物取引に対応している。
オンチェーンでの資産移転を頻繁に繰り返すのではなく、「カストディ統合型の決済」を志向するプレーヤーにとって、検討に値するスキームといえる。
OSL MirrorEXは、さらに別のモデルを採用する。あらかじめ決められたスケジュール決済ではなく、「顧客の損失がカストディ資産総額の15%以上に達した時点」で決済がトリガーされる構造が契約上規定されている。対象となる取引損益のうち利益分については、Bitgetアカウントから別途引き出し可能だ。
ここで定められた「15%」は、あくまで決済を発動させるための契約上のトリガー水準であり、「最大損失の上限」や「エクスポージャーが必ず15%を超えない」といった保証を意味するものではない。
最後に、Sygnum Protectは、銀行カストディとファイナンシングを組み合わせたオプションを提供する。
Bitgetが10月時点のドキュメントで示しているところによれば、対象資産はSygnum Protect Portfolioとして銀行カストディで保管され、Bitgetに対して担保として質権設定される。Bitget側は、資産ごとのローン・トゥ・バリュー(LTV)に基づいてスポット資産ファイナンスを提供し得る。
他の5つのスキームと異なり、この枠組みは「カストディ+担保権設定+レンディング」により構成されており、通常のミラー残高型の決済サイクルを前提としていない。取引対象や融資条件は、オンボーディング時に個別に確認が必要となる。
規制された銀行カストディを必須とする内部ポリシーを持つ機関にとっては、Bitgetのトレーディングエコシステムへアクセスするための別ルートになり得る。
なぜ機関投資家にとってカストディの柔軟性が重要なのか
同程度の取引ボリュームを持つ2つのファームを考えてみよう。
1社目は、高頻度で複数取引所を跨いだポジションと証拠金の突合を重視するマーケットメイカーだ。
2社目は、特定のウォレット承認フローや独立したカストディ監督を投資ポリシー上の要件としているアセットマネージャーだ。
両者ともBitgetの流動性にはアクセスしたいものの、オペレーショナルな要件はまったく異なる。
ここで現実的な問いが浮かぶ。
「新たな取引所にアクセスする度に、カストディインフラを一から作り替える必要が本当にあるのか?」
BitgetのOpen Custody Networkは、この「つくり替えの必要性」を抑えるために、複数の既存カストディスキームをBitgetの取引インフラに接続する役割を果たす。
これにより、各社は慣れ親しんだウォレット管理、決済手順、カストディ関係を維持しながら、トレーディングデスクが利用できる取引所の選択肢を広げやすくなる。
同時に、担保がどのように移動するのか、どの頻度で決済が行われるのか、そして「誰が原資産をコントロールしているのか」といった論点について、機関投資家側の選択肢を増やすことにもつながる。
オフエクスチェンジ・カストディを越えた取引インフラ
Bitgetの機関投資家向けソリューションは、単なるカストディ連携にとどまらない。
適格顧客は、ドキュメント化されたOES(Off-Exchange Settlement)インテグレーションを通じて、サポート対象のスポット、スポットマージン、先物市場へアクセスできる。
同取引所は、機関投資家向けのエグゼキューションサービス、マーケットメイキング用インフラ、プロ向け取引用APIも提供している。
クオンツファームにとっては、API接続の有無がとりわけ重要だ。自動売買システムは、注文、残高、マーケットデータ、ポジションリスクを手動のアカウント管理に全面的に依存することなくモニタリングする必要がある。
Bitgetはまた、Unified Trading Account(UTA)を運用しており、対象となる共通担保、プロダクト横断の損益管理、マルチアセット証拠金などに対応している。
機関投資家向けの全体像としては、「取引機能」「カストディの選択肢」「資本管理インフラ」の3要素を組み合わせた提案となっている。
もっとも重要な留意点として、すべてのカストディスキームが自動的に、すべてのUTA機能やBitgetの全取引プロダクトに対応するわけではない。
サポート対象資産、証拠金機能、アカウントアクセスの範囲は、利用するカストディアンおよび個別の機関向け契約ごとに確認が必要だ。
Bitgetのオフエクスチェンジ決済コストはどの程度か
コストを比較する際には、「決済にかかる費用」と「取引手数料・カストディ手数料」を切り分けて考えるべきだ。
Bitgetが10月に公表した内容によると、Copper ClearLoop、Cactus Custody Oasis、Bitfire PrimeMirrorは、公開されている条件の範囲内では決済時のガス代を課金していない。
Fireblocksはオンチェーン決済を採用しており、ガス代はクライアント負担となる。
OSL MirrorEXに関しては、ガス代はOSL側が負担するとされている。
もっとも、ここで言及されているのはあくまで特定のガス代負担に関する説明であり、「カストディサービス、ファイナンシング、取引所取引やその他すべての決済機能が無償である」と保証するものではない。
機関投資家は、プロバイダーを選定する前に、包括的な料金表を必ず入手しておく必要がある。
すでにいずれかの対応カストディエコシステムを利用しているファームにとって、Bitgetは特に検討余地が大きい。Open Custody Networkを通じて、外部担保を取引所エグゼキューションに接続する複数のルートが用意されているためだ。
詳細は、Bitgetの機関投資家向けカストディページで確認できる。
2. Binance — バンキング・トライパーティとCeffuオフエクスチェンジ・カストディ
概要
- 設立: 2017年
- 主なスキーム: Banking Triparty、Ceffu MirrorXおよびMirrorRSV
- カストディモデル: 銀行保管の担保資産と第三者によるデジタルアセットカストディ
- 対応担保: 規定のスキームにおける適格な法定通貨、米国債(T-Bills)、BTC、トークン化資産など
- Banking Tripartyの最低担保額: 公開されている適格条件に基づき1,000万米ドル
- 主な対象: 銀行ベースの担保管理や分別管理されたデジタル資産カストディを求める機関投資家
Binanceは、Banking Tripartyソリューションと、Ceffuを通じたカストディスキームという2つの主要な枠組みで、機関投資家向けオフエクスチェンジ取引をサポートしている。
Banking Tripartyサービスでは、一定の要件を満たす機関投資家が、規制された銀行パートナーに適格担保を預け入れたまま、Binanceの取引インフラへアクセスできる。
担保をすべて取引所口座に移すのではなく、トライパーティ契約に基づき、承認された資産を銀行口座に留め置くことができる点が特徴だ。
対応担保には、特定の法定通貨、米国債(T-Bills)、BTCのほか、契約条件に応じた適格トークン化資産が含まれる。
2026年6月16日付のBinanceのアナウンスによれば、Banking Tripartyの利用には最低1,000万ドルの担保差し入れが必要とされている。
同社はまた、2026年12月31日まで「差し入れ担保に対するサービスフィーの免除」プロモーションを延長した。これは取引所の通常の取引手数料を対象とするものではなく、2027年1月以降は階層型の料金体系が適用される予定だ。
BinanceはあわせてCeffuとも連携しており、MirrorXとMirrorRSVを提供している。
MirrorXは、カストディ連携型でBinanceの取引機能にアクセスするモデルであり、MirrorRSVは2025年6月に導入された、分別管理されたコールドウォレットとオンチェーン透明性を重視するスキームだ。
MirrorRSVのもとでは、対象資産は専用のカストディウォレットにロックされ、その残高に対応するトークンが1:1の比率でBinanceアカウントにクレジットされる。こうして付与されたトークン残高を用いて、先物・マージンを含む対象取引を行うことが可能となる。
Binanceを評価する機関にとっての主な論点は、「銀行保管の担保」を軸とするのか、「デジタル資産カストディ連携」を軸とするのか、どちらが自社のポートフォリオ構成や内部リスク管理要件により適合するかという点に集約される。
3. OKX — Komainu ConnectとBitGoオフエクスチェンジ決済
概要
- 設立: 2017年
- 主なスキーム: Komainu Connect、BitGo OES
- カストディモデル: 規制下の第三者カストディと委託担保構造
- Komainu対応範囲: スポットおよびデリバティブ取引、損益の自動決済
- BitGo連携: 2026年4月、米国向け機関投資家サービスとして公表
- 主な対象: 自動化された担保管理を重視しつつ、第三者カストディを維持したい機関投資家
OKXは、KomainuおよびBitGoといった第三者カストディプロバイダーとのインテグレーションを通じて、機関投資家向けオフエクスチェンジ決済を提供している。
Komainu Connectとの提携により、条件を満たす機関投資家は、資産を分別保管したまま、その資産をOKXでの取引担保として活用できる。
2024年11月、OKXはKomainuとの連携強化を発表し、スポットからデリバティブ取引までサポート範囲を拡大した。
このアップグレードにより、OKXとクライアントのKomainu担保ウォレット間で、取引損益が自動的に決済されるようになったほか、機関投資家は24時間365日体制で委託担保額を調整し、Komainuのポータル上から決済履歴を確認できる。
第三者カストディのもとで資産を保管しながら、担保管理をより自動化したいファームにとって有用な機能群といえる。
OKXはさらに、2026年4月23日、米国の機関投資家向けサービスとしてBitGo Off-Exchange Settlementとの連携を発表した。
このインテグレーションにより、条件を満たすクライアントは、BitGoの規制準拠したコールドカストディ環境に資産を保管したままOKXで取引が可能となり、決済は規定された機関投資家向けワークフローを通じて処理される。
重要なのは「米国向け」という区分だ。すべてのOKX地域法人が同一のカストディ連携、取引商品、デリバティブアクセスを提供しているわけではない点に留意する必要がある。
OKXを検討する機関投資家にとっては、自社がアクセスするリージョンにおける商品ラインアップ、担保適格性、そして…決済スキームについては、必ず所管法域およびカストディ契約の内容を確認する必要がある。
店頭外決済はどのようにカウンターパーティーリスクを低減するのか
店頭外決済(Off-Exchange Settlement, OES)は、機関投資家による暗号資産取引が抱えてきた古くからの課題──「取引所の流動性にはアクセスしつつ、運用資産のすべてを取引所のカストディに置かないこと」──への解決策として位置づけられる。
たとえば、あるクオンツ系トレーディングファームが、暗号資産100万ドル相当を担保に取引したいとする。
従来型のプレファンディング方式では、この100万ドルをそのまま取引所口座に送金し、取引所に預け入れることになる。
一方、適格なOESスキームを利用できる場合、当該機関はこの資産をサードパーティーのカストディアンに預けたまま、取引所からは同額(または契約に基づく比率)の取引枠・与信を認めてもらうことができる。
この認定額は、対象となる資産の種類、担保掛目(ヘアカット)や担保比率、契約条件、リスク上限などによって決まる。
例:100万ドルを外部カストディのまま取引に利用するケース
ここでは、承認済みのカストディスキームを用いた想定例を示す。
<table> <thead> <tr><th>ステージ</th><th>例示内容</th></tr> </thead> <tbody> <tr><td>初期担保</td><td>100万ドル相当をサードパーティー・カストディアンに預託</td></tr> <tr><td>取引枠</td><td>1:1の条件を仮定し、最大100万ドルが取引枠として認定</td></tr> <tr><td>取引活動</td><td>接続済み取引所でのスポットまたはデリバティブ取引</td></tr> <tr><td>決済結果</td><td>取引の結果、ネットで2万ドルの損失が発生し決済対象となる</td></tr> <tr><td>決済プロセス</td><td>契約条件に従い、2万ドルが移転または精算処理される</td></tr> <tr><td>残存担保</td><td>その他のコスト、市場変動、調整前ベースで約98万ドルが残存</td></tr> </tbody> </table>この枠組みでは、機関投資家は100万ドルすべてを取引所の平常カストディ環境に移さずに取引を実行できる。
決済そのものは、事前に合意されたカストディスキームに基づいて行われる。
これにより、取引所が実際に保有する資産の集中度を抑えつつ、取引インフラへのアクセスは維持できる。
ただし、ここで重要な問いが生じる。
「次回決済で支払うべき金額が2万ドルなのであれば、その機関は2万ドル以上は損をしないと言えるのか?」
答えはノーだ。
決済金額は、特定時点における債権債務の残高を表すにすぎない。市場価格の変動、担保価値の再評価、ロスカットや清算、決済不足、その他契約上のイベントによって生じうる損失に上限を設けるものではない。
OESの構造では、カストディアン、取引所、決済エージェントがそれぞれ異なる役割と責任を負う場合もある。
したがって、このスキームは「リスクの分担や管理の仕方」を変えるものであり、リスク自体を消し去るものではない。
機関投資家にとっての価値は、カストディと執行を分離しつつ、決済、担保利用、デフォルト時の対応について明確なルールを設けられる点にある。
店頭外決済に対応した取引所を選ぶ際、機関投資家は何を比較すべきか
提携カストディアンの数は有用な情報だが、それだけに依拠すべきではない。
日次で先物を回転させるトレーディングファームと、長期ホールドの暗号資産ポートフォリオを定期的にリバランスするファンドとでは、求める要件が大きく異なる。
実際のオンボーディング前に、いくつか押さえておくべきポイントがある。
1. 自社のオペレーションに適合するカストディアンか
すでに特定のカストディアンを利用しているトレーディングファームであれば、そのカストディアンとの接続をサポートしている取引所を選好するだろう。
カストディプロバイダーの切り替えには、ウォレットインフラの変更、社内承認プロセスの見直し、法的契約の締結し直し、オペレーション管理体制の再構築などが伴い得る。
こうした背景から、Bitgetの「Open Custody Network」が意味を持つ。単一の必須カストディアンに縛られるのではなく、複数のカストディオプションを利用できる構造となっているためだ。
2. 決済頻度はどの程度か
決済頻度は、流動性管理とオペレーショナルリスクへの露出を左右する。
頻繁なスケジュール決済を好む機関もあれば、日次の照合・清算を重視するケース、あるいは事前に定めた条件に応じて決済をトリガーする方式を選好するケースもある。
Bitgetの公開されているネットワークでは、4時間ごと、8時間ごと、日次、損失トリガー型など、複数の決済構造が用意されている。
重要なのは、当該の決済メカニズムが自社の取引頻度、リスク許容度、流動性ニーズと整合的かどうかだ。
3. 対応資産および対応プロダクトは何か
すべてのカストディスキームが同じ担保資産・取引プロダクトをサポートしているわけではない。
BTCやETHを担保にしたい機関もあれば、ステーブルコインやその他のデジタル資産を必要とするケースもある。
また、スポットマージン、パーペチュアル先物、その他デリバティブ商品へのアクセスを求める場合もある。
対応資産リストや取引権限は、取引所の全体的なサービス一覧から類推するのではなく、利用を検討している個別スキームについて直接確認すべきである。
4. トータルコストはいくらか
OESスキームの経済性は、通常の取引手数料だけでは判断できない。
カストディ料金、決済手数料、ネットワークのガスコスト、担保ヘアカット、資金調達レート、その他サービスフィーなどを含めて総合的に見る必要がある。
高頻度取引戦略では、決済コストや担保管理コストがパフォーマンスに直接影響し得る。
一方、長期的に多額の残高を維持するファンドにとっては、カストディコストや資金調達コストの比重が大きくなりやすい。
5. カウンターパーティーが破綻した場合に何が起きるか
これはレビュー全体の中でも、最重要論点となり得る。
機関投資家は、法的に誰が担保資産を所有・支配しているのか、資産が分別管理されているか、取引所やカストディアンがデフォルトした場合にどう扱われるのか、未決済ポジションや未払い債務がどのように処理されるのかを理解しておくべきだ。
答えは、カストディ契約の条項、準拠法・裁判管轄、担保権の設定、決済プロセスの設計などに依存する。
どれほど優れた機能比較を行っても、これらの法的・契約的な検証を代替することはできない。
まとめ
店頭外決済は、機関投資家の暗号資産取引のあり方を変えつつある。Bitget、Binance、OKXといった取引所は、対象資産を外部カストディに置いたまま、取引所の流動性にアクセスできる多様な選択肢を提供している。各社に固有の強みがある一方、「最適解」は、各機関のカストディ要件、取引戦略、リスク管理の方針に応じて異なる。
機関投資家向け暗号資産市場の成熟が進むにつれ、関心は単なる流動性や約定価格だけでなく、「資本をどのように保管・配分するか」というコントロールに移りつつある。店頭外決済は、カストディとトレーディングの関係性を再設計するうえで重要な一歩であり、「流動性へのアクセス」と「資産コントロール」の二者択一を迫られてきた従来の構図に問いを投げかけている。
免責事項:本記事は情報提供のみを目的としており、金融・投資アドバイスを構成するものではありません。カストディおよび決済サービスの利用には、適格性審査、所定の利用条件、および各種リスクが伴います。
