機関投資家にとって、クリプト取引は「執行」だけで完結しない。証拠金をどこに置き、誰が管理し、どのように精算されるかは、流動性や手数料と同等かそれ以上に重要な要素だ。ヘッジファンドやマーケットメイカー、資産運用会社は多額の取引資本を常時確保する必要があるが、その資本を取引所口座に直接移してしまうと、相手先リスクやオペレーショナル・リスクが一気に高まる。
オフエクスチェンジ決済(Off-Exchange Settlement、OES)は、その代替手段として注目されている。対応する取引所で売買しながら、適格な証拠金は外部カストディアンに留めておける構造だ。2026年時点で、Bitget、Binance、OKXはこのモデルを中核とした機関投資家向けソリューションを提供しているが、採用するカストディパートナーや決済スキームは三者三様だ。BitgetはOpen Custody Networkの拡張により複数のカストディ・ファイナンス枠組みに対応し、Binanceは銀行型スリーパーティおよびCeffuを通じたカストディを提供、OKXはKomainuとBitGoと組んだモデルを展開している。本稿では、3社の相違点と、機関投資家がプロバイダー選定前に押さえるべき論点を整理する。
主要ポイント
-
機関投資家向けオフエクスチェンジ決済の主要取引所3社
2026年にOES対応で検討候補となるのはBitget、Binance、OKXの3社。いずれもプロップトレーディングやヘッジファンド向けに、第三者カストディと決済フレームワークを組み合わせたソリューションを用意している。 -
Bitget:多様なカストディ&決済オプション
Open Custody Networkの枠組みでCopper、Fireblocks、Cactus Custody、Bitfire、OSL、Sygnumと連携し、カストディ、決済頻度、ファイナンス形態の異なる複数スキームを提供。 -
Binance:銀行スリーパーティ構造とCeffuカストディを組み合わせ
銀行で担保を保管する三者契約型スキームと、CeffuのMirrorX/MirrorRSVを用いた「ミラー型」カストディ連動取引のいずれか、あるいは両方を選択できる。 -
OKX:Komainu、BitGoを通じた第三者カストディ対応
P&Lの自動精算、証拠金デリゲーション、米国の適格機関向けOESインテグレーションなどを備え、外部カストディアンを中核としたモデルを構築。 -
OESは一部のリスクを低減するが、リスク自体を消すものではない
取引損失や精算義務、カストディアンへのエクスポージャー、契約やオペレーションの不備に起因するリスクは依然として残り、総合的なリスク管理が不可欠となる。
クリプト取引におけるオフエクスチェンジ決済とは何か
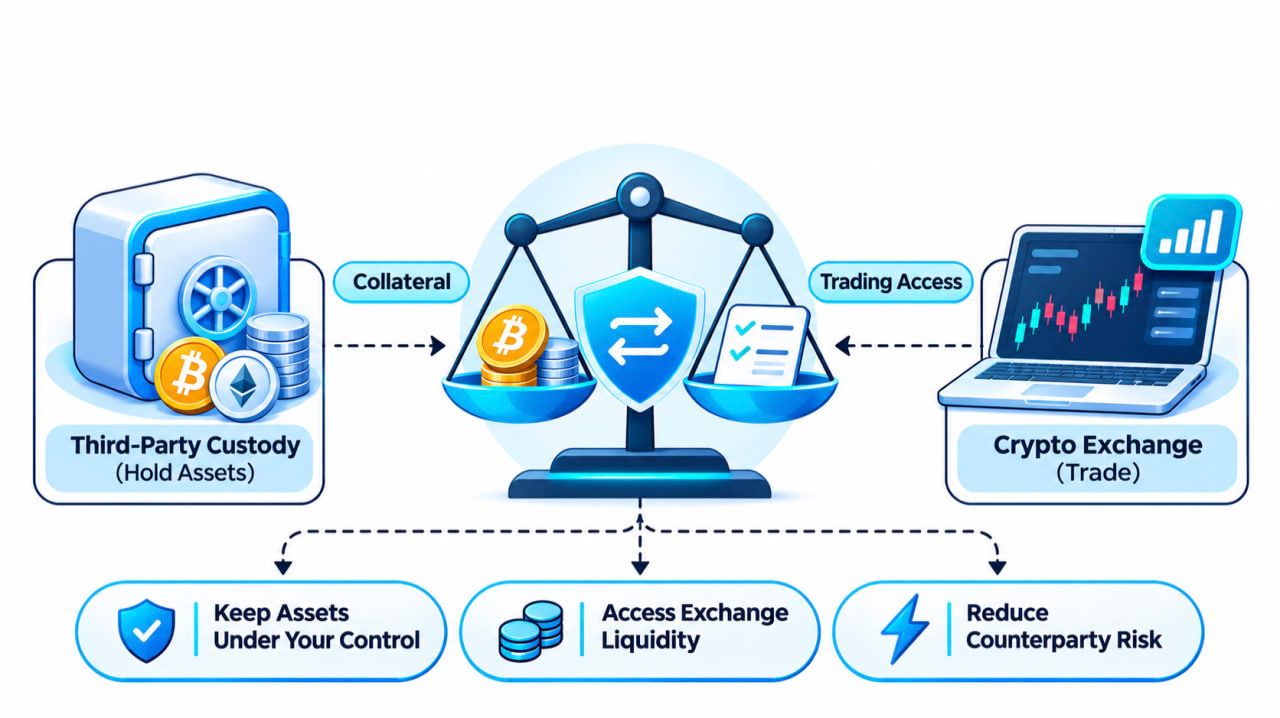
オフエクスチェンジ決済とは、「資産を保管する場所」と「取引を執行する場所」を切り離す取引スキームを指す。
従来型の取引所モデルでは、機関投資家は暗号資産やステーブルコインを取引所の口座に直接入金し、その資産を取引所が保管する構造が一般的だ。投資家は取引所のバランスシートとオペレーションに直接さらされる。
オフエクスチェンジ決済では、適格と認められた証拠金は承認済みの第三者カストディアンの管理下にとどまる。一方で、取引所側は契約に基づき、その資産に対応する取引残高や証拠金アロケーション、あるいは与信枠を認識する。
機関投資家はその枠内で取引所上の対応ペアを売買し、約定と決済は、あらかじめ定められたルールに沿って取引所とカストディアンの間で行われる。
一般的なフローは以下のようなイメージだ。
-
証拠金のカストディ預け入れ
機関投資家は適格資産を、OESに対応したウォレットまたはカストディ口座に預け入れる。 -
取引アクセスの確立
カストディアンと取引所が、認められた証拠金額を相互に確認し、その枠に基づいてマージン条件や与信条件を設定する。 -
取引所でのオーダー執行
投資家は、スポットやデリバティブなどOES対応プロダクトを、実際の証拠金の全額を取引所のホットウォレットに移すことなく取引できる。 -
義務の決済・精算
カストディアンと取引所が取引損益を突合し、合意済みルールに従って差額決済や証拠金の調整を行う。
この仕組みによって、取引所に直接さらしている証拠金のボリュームを抑えられる。
同時に、既存のカストディ・ポリシーや承認ワークフロー、内部統制を維持したまま、中央集権型取引所(CEX)の流動性にアクセスできる点も大きい。
ここで重要なのは、オフエクスチェンジ決済は店頭取引(OTC)とは別の概念だという点だ。OTCは「どのように約定するか」を指すのに対し、OESは「証拠金や取引義務がどこで、どのように保管・精算されるか」を定義する。
つまり、投資家は取引所のオーダーブックを通常どおり利用しながら、カストディと決済のみをオフエクスチェンジ構造で運用することが可能になる。
2026年版:機関投資家向けオフエクスチェンジ決済対応の主要取引所
機関投資家向けにOESをサポートしている暗号資産取引所はどこか。
現時点で、Bitget、Binance、OKXの3社が、カストディと決済の仕組みを正式にドキュメント化し提供している。いずれも、少なくとも一部の証拠金については、カストディと執行を切り分けられるが、その具体的なメカニズムは異なる。
Bitgetは複数のカストディプロバイダーと決済方式を前面に打ち出す。Binanceは銀行カストディとCeffuを組み合わせたアセットミラーリング型を採用。OKXはKomainuとBitGoとの連携を通じて第三者カストディモデルを展開する。
主な相違点を表に整理すると次の通りだ。
| 項目 | Bitget | Binance | OKX | |---|---|---|---| | 中核ソリューション | Open Custody Network | 銀行スリーパーティ+Ceffu | Komainu Connect+BitGo OES | | 外部カストディ | 対応 | 対応 | 対応 | | 主な提携先 | Copper、Fireblocks、Cactus、Bitfire、OSL、Sygnum | 規制下の銀行パートナー、Ceffu | Komainu、BitGo | | 決済アプローチ | 定期オンチェーン/オフチェーン、損失トリガー型、別枠銀行ファイナンス等 | 銀行預託担保+カストディ連動ミラーリング | 証拠金デリゲーション+自動精算 | | スポット取引 | 適格スキーム下で対応 | 適格スキーム下で対応 | 適格スキーム下で対応 | | デリバティブ | 5つのOESルートで対応 | Ceffu+銀行スキームで対応 | Komainuで対応(その他は法域に依存) | | 主な検討ポイント | 自社に最適なカストディ/決済モデルの選定 | 銀行担保かCeffuかの選択 | 法域・カストディアンに応じたサービス選択 |
もっとも、これは単純な機能比較で優劣をつけられるサービスではない。決済頻度、適格担保の範囲、取引アクセス条件、投資家の法的権利などは、個別契約やスキームごとに大きく変わる。
1. Bitget — 機関投資家向けに多様なカストディ/決済オプションを提供
概要
- 設立年: 2018年
- 機関投資家向けソリューション: Bitget Open Custody Network
- 直近の大規模アップデート: 2026年10月13日
- カストディパートナー: Copper、Fireblocks、Cactus Custody、Bitfire、OSL、Sygnum
- 取引アクセス: ドキュメント化されたOESインテグレーションに基づくスポット、スポットマージン、先物
- 決済オプション: 定期オンチェーン決済、オフチェーン決済、損失トリガー型決済など
- 追加インフラ: 機関向けトレーディングサービス、API、適格なUTA接続
- 主な対象: ヘッジファンド、マーケットメイカー、クオンツトレーディング企業、資産運用会社
Bitgetは、従来型の「取引所カストディ中心」モデルから一歩踏み出し、複数の第三者カストディアンと結び付けるOpen Custody Networkを展開している。
目指すところは明快だ。Bitgetの流動性とプロダクトにアクセスしたい機関投資家に対し、特定のカストディアンや決済モデルを一律に強制するのではなく、複数の選択肢から自社のリスク管理や運用スタイルに合うものを選べるようにする、という発想である。
プロフェッショナルなトレーディング企業にとって、この柔軟性は無視できない差別化要因となる。
すでにCopperを利用しているクオンツデスクは、カストディ先を変えずにBitgetの板にアクセスしたいと考えるかもしれない。一方、ウォレット承認プロセスを厳格に運用する資産運用会社と、頻繁な決済を重視するマーケットメイカーとでは、求めるフレームワークがそもそも異なる。
Open Custody Networkは、こうしたニーズの違いを前提に設計されている。
2026年10月13日の発表でBitgetは、6つの機関投資家向けパートナーとの具体的な枠組みを公表した。Copper ClearLoop、Fireblocks Off Exchange、Cactus Custody Oasis、Bitfire PrimeMirror、OSL MirrorEX、Sygnum Protectがそれだ。
このうち5件は典型的なOES型の決済スキームを持つ。一方、Sygnum Protectは、銀行カストディと担保設定、ファイナンスを軸とする別枠の構造として位置付けられている。
ここで重要なのは、ネットワーク全体が単一の「標準モデル」に収れんしているわけではないという点だ。
Bitget Open Custody Network:6つのパートナーと異なるオペレーションモデル
機関投資家は、自社のカストディ要件、トレーディング戦略、決済頻度の好み、対応資産などに応じて、各スキームを選別することになる。
| カストディパートナー | ソリューション名 | 決済メカニズム | |---|---|---| | Copper | ClearLoop | 最大4時間ごとのオフエクスチェンジ決済(設定可能) | | Fireblocks | Off Exchange | 毎日のオンチェーン純額決済 | | Cactus Custody | Oasis | 8時間ごとのオフチェーン決済 | | Bitfire | PrimeMirror | 毎日のオフチェーン決済 | | OSL | MirrorEX | 評価損が15%に達した時点で損失トリガー型決済 | | Sygnum Bank | Sygnum Protect | 銀行カストディ+担保・ファイナンス(ミラー残高型ではない) |
出典: Bitget Open Custody Network expansion, October 13, 2026
違いは決済頻度だけではない。
Copper ClearLoopでは、適格資産はCopperのカストディフレームワークの管理下に置かれたまま、その残高に対応する与信がBitget側で設定される。対応プロダクトはスポット、スポットマージン、先物で、標準では4時間サイクルの決済だが、一定の範囲で設定を調整できる。
すでにCopperに接続している機関投資家にとっては、新たなカストディ基盤を構築することなくBitgetへのアクセスを追加できる意味合いが大きい。
Fireblocks Off Exchangeは、アプローチがやや異なる。クライアントはFireblocks環境内に専用のCollateral Vault Account(担保用ボールト口座)を設け、マルチパーティ計算(MPC)技術と既存のウォレット承認プロセスのもとで担保を管理する。
決済はオンチェーンで実施され、担保ボールトと…(以下、個別スキームごとに、オンチェーン/オフチェーンの切り分け、損失トリガーの条件、銀行担保やファイナンスの仕組みなど、契約ごとに異なるオペレーションとリスクプロファイルが定義される) Bitgetの決済専用口座は、あらかじめ明示された日次スケジュールに基づいて運用される。
既存のFireblocksウォレットの権限設計や承認フロー、オペレーション手順を維持したい機関投資家にとっては、こうした仕組みが選択肢となり得る。
Cactus Custody Oasisは、カストディ枠組みの中で8時間ごとのオフチェーン決済に対応する。Bitfire PrimeMirrorは、Bitfire口座間で日次のオフチェーン決済を提供する。いずれもBitget上での対象スポット、スポットマージン、先物取引に対応している。
オンチェーン送金を繰り返すのではなく、カストディと一体化した決済フローを好む機関にとって有用な構造だ。
一方、OSL MirrorEXは異なるモデルを採用する。定時決済ではなく、顧客の損失額がカストディ資産総額の15%以上に達した時点で決済をトリガーする仕組みが、契約上明示されている。Bitget口座で発生した対象の取引利益は、これとは別に引き出すことが可能だ。
ここで示される15%という水準はあくまで「決済トリガー」であり、最大損失の保証やエクスポージャーがそれ以上拡大しないことを約束するものではない。
最後に、Sygnum Protectは銀行カストディとファイナンスを組み合わせたオプションを提示している。
Bitgetが10月時点で公表しているスキームでは、対象資産はSygnum Protect Portfolioに保管され、Bitgetに担保として差し入れられる。そのうえで、資産ごとのLTV(ローン・トゥ・バリュー)に基づき、Bitgetがスポット資産向けのファイナンスを提供し得る構造だ。
他の5つのスキームと異なり、この枠組みは「ミラー口座残高の定期決済」ではなく、カストディ・担保設定・レンディングを組み合わせたストラクチャーとなっている。取引可能な商品範囲やファイナンス条件は、オンボーディング時に個別の確認が必要だ。
規制銀行によるカストディを義務付ける社内ポリシーを持つ機関にとっては、Bitgetのトレーディング環境へアクセスするための別ルートとなる。
なぜカストディの柔軟性が機関投資家に重要なのか
同程度の取引ボリュームを持つ2社を考えてみよう。
1社目は高頻度で複数取引所を跨いで取引するマーケットメイカーであり、担保の頻繁な照合とマルチベニュー接続を最優先する。一方、2社目は特定のウォレット承認プロセスと独立したカストディ監督を投資規程で求めるアセットマネージャーだ。
両者ともBitgetの流動性にアクセスしたいと考え得るが、オペレーション要件は大きく異なる。
そこで浮かび上がる実務的な論点は次の通りだ。
――新たな取引所にアクセスするたびに、自社のカストディ基盤を一から作り替える必要が本当にあるのか。
Bitgetの「Open Custody Network」は、複数の既存カストディスキームをBitgetの取引インフラと接続することで、その必要性を引き下げることを狙う。
これにより、機関投資家は、慣れ親しんだウォレット管理、決済プロセス、カストディ関係を維持しつつ、トレーディングデスクが利用できる取引所の選択肢を広げることができる。
同時に、担保がどのように移動し、どの頻度で口座決済が行われ、基礎資産を誰がコントロールするのかという観点で、より多くのオプションを検討できるようになる。
オフエクスチェンジ・カストディにとどまらない取引インフラ
Bitgetの機関向けサービスは、カストディの枠組みそのものを超えて展開されている。
適格顧客は、文書化されたOES(Off-Exchange Settlement)連携を通じて、対象のスポット、スポットマージン、先物市場にアクセスできる。
取引所側は、機関投資家向けのエグゼキューションサービスやマーケットメイク向けインフラ、プロフェッショナル取引のためのAPIも提供している。
特にクオンツ系ファームにとってはAPI接続が重要だ。自動売買システムは、発注、残高、市場データ、ポジションリスクを、人手ベースの口座管理に依存することなくモニターする必要がある。
Bitgetはユニファイド・トレーディング・アカウント(UTA)も運営しており、対象となる共通担保の取り扱い、プロダクト横断の損益管理、マルチアセット・マージンに対応する。
より広い視点でみれば、Bitgetが機関投資家に提示している価値提案は、「取引機能」「カストディ選択」「資本管理インフラ」の組み合わせにある。
もっとも重要な留意点として、どのカストディスキームでも自動的にUTAの全機能やBitget上の全取引商品が利用できるわけではないという点がある。
対応資産、マージン機能、アカウントアクセスの範囲は、個々のカストディアンおよび機関投資家との契約内容に沿って確認する必要がある。
Bitgetのオフエクスチェンジ決済コストはどれくらいか
コスト比較を行う際は、決済に伴う手数料と、取引・カストディに関わる費用を切り分けて考える必要がある。
Bitgetの10月時点のアナウンスによれば、Copper ClearLoop、Cactus Custody Oasis、Bitfire PrimeMirrorについては、明示されたスキームの下では決済ガス代を請求しないとしている。
Fireblocksはオンチェーン決済を採用しており、ガス代は顧客負担となる。
OSL MirrorEXの場合、決済にかかるガス代はOSL側が負担する。
これらの記述は、あくまで特定のガス代負担に関するものであり、カストディサービス、ファイナンス、取引所取引、その他すべての決済関連機能が無償であることを意味するものではない。
機関投資家は、プロバイダーを選定する前に、包括的な料金体系の提示を求めるべきだ。
すでにサポート対象となっているカストディ・エコシステムのいずれかを利用している企業にとっては、Bitgetは特に検討に値する。Open Custody Networkを通じ、外部担保を取引所エグゼキューションと接続する複数のルートが用意されているためだ。
詳細はBitgetの機関投資家向けカストディ紹介ページで確認できる。
2. Binance —— バンキング・トライパーティおよびCeffuのオフエクスチェンジ・カストディ
概要
- 設立: 2017年
- 主なスキーム: Banking Triparty、Ceffu MirrorX、MirrorRSV
- カストディモデル: 銀行保有担保および第三者デジタル資産カストディ
- 対応担保: 規定された枠組みのもとでの対象フィアット、米国債(Tビル)、BTC、トークン化資産など
- Banking Tripartyの最低担保額: 公開条件ベースで1,000万ドル
- 主な対象: 銀行ベースの担保管理や分別管理されたデジタル資産カストディを求める機関
Binanceは、Banking Tripartyソリューションと、Ceffu経由のカストディスキームという2つの柱を通じて、機関投資家向けオフエクスチェンジ取引をサポートしている。
Banking Tripartyサービスでは、一定条件を満たす機関が、規制対象の銀行パートナーに対象担保を預けたまま、Binanceの取引インフラへアクセスできる。
全担保を取引所に移管するのではなく、トライパーティ契約に基づく銀行口座に承認済み資産を留保したまま取引が可能になる。
対応担保には、特定の法定通貨、米国財務省証券(Tビル)、BTC、一定のトークン化資産などが含まれ、具体的な中身は契約に依存する。
Binanceが2026年6月16日に公表したアナウンスによれば、Banking Tripartyには少なくとも1,000万ドル相当の担保差し入れが必要とされている。
また、同社は担保差し入れに関するサービス料の免除キャンペーンを2026年12月31日まで延長している。免除の対象はあくまで当該サービス料であり、通常の取引所手数料は含まれない。2027年1月以降は段階的な料金体系が適用される見通しだ。
Binanceはさらに、Ceffuと連携し、MirrorXおよびMirrorRSVを提供している。
MirrorXはBinance取引へのカストディ連動アクセスを提供する一方、2025年6月に導入されたMirrorRSVは、分別管理されたコールドウォレットとオンチェーンの透明性に重点を置いた構造が特徴だ。
MirrorRSVの下では、対象資産は専用のカストディウォレットにロックされ、その資産を裏付けとするトークンが1:1の比率でBinance口座にクレジットされる。このトークン化された残高を用いて、先物やマージン商品を含む対象の取引を行うことができる。
Binanceを検討する機関投資家にとっての主要な論点は、「銀行保有担保」が自社ポートフォリオや内部リスク要件により適合するのか、それとも「デジタル資産カストディスキーム」が望ましいのか、という選択になる。
3. OKX —— Komainu ConnectとBitGoによるオフエクスチェンジ決済
概要
- 設立: 2017年
- 主なスキーム: Komainu Connect、BitGo OES
- カストディモデル: 規制対象の第三者カストディおよび委託担保
- Komainu対応範囲: スポットおよびデリバティブ取引、損益の自動決済
- BitGo連携: 2026年4月、米国向け機関投資家サービスとして発表
- 主な対象: 自動化された担保管理と第三者カストディを組み合わせたい機関
OKXは、KomainuおよびBitGoなど第三者カストディプロバイダーとの連携を通じて、機関投資家向けオフエクスチェンジ決済を提供している。
Komainu Connectとの提携により、適格な機関投資家は、資産を分別管理されたカストディに留め置きながら、その資産をOKXでの取引担保として活用できる。
2024年11月、OKXはKomainu連携の拡張を発表し、対応をスポット取引からデリバティブ取引まで広げた。
強化されたスキームでは、OKXと顧客のKomainu担保ウォレット間で、取引損益の自動決済が行われる。さらに、対象機関は24時間365日、委託担保額を調整でき、Komainuのポータルを通じて決済履歴を確認することが可能だ。
こうした機能は、資産を第三者カストディに置いたまま、自動化された担保管理を志向する企業にとって重要な意味を持つ。
OKXは2026年4月23日には、米国の機関投資家向けサービスとしてBitGo Off-Exchange Settlementとの連携も発表した。
この統合により、適格顧客はBitGoの規制対象コールドカストディ環境に資産を保管したままOKXで取引でき、決済は定められた機関ワークフローに沿って処理される。
ここで米国向けと明示されている点は重要だ。OKXのすべての地域法人が、同一のカストディ連携、商品ラインアップ、デリバティブアクセスを提供しているとみなすべきではない。
OKXを検討する機関は、自社が属する法域と利用予定のカストディ契約に照らして、商品提供状況、担保適格性、決済スキームを個別に確認する必要がある。
オフエクスチェンジ決済はどのようにカウンターパーティリスクを抑制するか
オフエクスチェンジ決済は、機関投資家による暗号資産取引にとって長年の課題だった「流動性へのアクセス」と「取引所カストディリスク」のトレードオフに対する解決策の一つと位置付けられる。
たとえば、あるクオンツトレーディングファームが、100万ドル相当の暗号資産を担保として取引を行いたいとしよう。
従来型のプレファンディング・モデルでは、この100万ドルを丸ごと取引所口座に送金するのが一般的だった。適格なOES(オフエクスチェンジ・セトルメント)スキームの下では、機関投資家は資産そのものを第三者カストディアンに預けたまま、取引所からそれに対応する取引枠や与信を付与してもらうことが可能になる。
どの程度が認識されるかは、対象となる資産の種類や担保掛目、契約条件、リスク上限などによって左右される。
事例:外部カストディで100万ドルを運用する場合
承認済みカストディ・スキームを用いるケースを例示する。
<table> <thead> <tr><th>段階</th><th>例示内容</th></tr> </thead> <tbody> <tr><td>初期担保</td><td>第三者カストディアンに預託された100万ドル</td></tr> <tr><td>取引枠</td><td>仮に1:1条件の場合、最大100万ドルまでの取引枠が認識</td></tr> <tr><td>取引活動</td><td>接続先取引所でのスポット取引またはデリバティブ取引</td></tr> <tr><td>決済結果</td><td>ネットで2万ドルの取引損が発生し、決済対象となる</td></tr> <tr><td>決済プロセス</td><td>合意済み条件に基づき2万ドルを送金または精算</td></tr> <tr><td>残存担保</td><td>その他コストや相場変動・調整前で約98万ドル</td></tr> </tbody> </table>この仕組みでは、機関投資家は元本100万ドル全額を取引所の通常カストディ環境に移さずとも取引を行うことができる。
実際の決済は、あらかじめ合意されたカストディ・アレンジメントに基づいて行われる。
その結果、取引所に直接集中して保管される資産を抑えつつ、取引インフラへのアクセスを維持できる。
ここで重要な問いが生じる。
もし次回決済で支払うべき金額が2万ドルだとしたら、その機関の損失は2万ドルが上限なのだろうか。
答えはノーだ。
決済金額は、ある時点における債務・債権の状態を反映したものに過ぎない。相場変動による評価損、担保価値の見直し、ポジション強制決済(ロスカット)、決済不足、その他契約上のイベントなどから生じる損失額に上限を設けるものではない。
OES構造では、カストディアン、取引所、決済エージェントがそれぞれ異なる役割と責任を負う場合がある。
つまり、この枠組みはリスクの所在と配分の仕方を変えるものであり、リスクそのものを消し去るものではない。
機関投資家にとっての利点は、カストディと執行を切り分けつつ、決済方法、担保の利用方法、デフォルト発生時の手続きなどのルールを明確化できる点にある。
オフエクスチェンジ決済対応の取引所を選ぶ前に、機関は何を比較すべきか
提携カストディアンの数は有用な指標だが、それだけで判断すべきではない。
日々先物を回転させるトレーディング・ファームと、長期の暗号資産ポートフォリオを定期的にリバランスするファンドとでは、求める条件が大きく異なり得る。
オンボーディング前に検討すべき論点はいくつかある。
1. 自社オペレーションに最適なカストディアンはどこか
すでに特定のカストディアンを利用しているトレーディング企業は、その関係をサポートしている取引所を好むかもしれない。
カストディ先を切り替えるとなれば、ウォレット基盤の変更、社内承認フローの見直し、法的契約の締結・改訂、内部統制やオペレーション手順の再設計などが必要になることが多い。
Bitgetの「Open Custody Network」が注目される理由の一つは、単一の必須カストディプロバイダーではなく、複数の選択肢を提供している点にある。
2. 決済頻度はどの程度か
決済頻度は、流動性管理とオペレーショナルリスクの在り方を左右する。
頻繁な定時決済を好む機関もあれば、日次の突合・精算を重視するケース、あるいは事前に定めた条件に応じて決済がトリガーされるスキームを求めるケースもある。
たとえばBitgetの公開ネットワークでは、4時間・8時間・日次・損失トリガー型など、複数の決済構造が用意されている。
重要なのは、その決済メカニズムが、自社の取引頻度、リスク許容度、流動性ニーズと整合しているかどうかだ。
3. 対応資産と取引プロダクトの範囲はどうか
すべてのカストディ・アレンジメントが、同じ担保資産や同じ取引商品に対応しているわけではない。
ある機関はBTC・ETHを担保にしたいかもしれないし、ステーブルコインやその他の適格デジタル資産を必要とする場合もある。
スポットマージン、パーペチュアル先物、その他のデリバティブ商品へのアクセスを必須条件とする投資家もいるだろう。
対応資産リストや取引許可の範囲は、取引所全体のラインアップから類推するのではなく、当該OESスキームに即して個別に確認する必要がある。
4. 総コストはいくらになるか
OESスキームの経済性は、単なる取引手数料の比較にとどまらない。
カストディ保管料、決済手数料、ネットワークのガス代、担保ヘアカット、資金調達コスト(金利)、その他のサービスフィーなど、複数のコスト要因を精査する必要がある。
高頻度取引戦略では、とりわけ決済コストと担保管理コストが全体の収益性に大きく影響し得る。
一方、大口残高を長期間維持するファンドにとっては、カストディフィーや資金コストの水準が一段と重要になる。
5. カウンターパーティが破綻した場合、何が起こるか
これはレビュー全体の中でも、最重要論点になり得る。
機関投資家は、担保資産の法的所有権・支配権が誰にあるのか、資産は分別管理されているのか、取引所やカストディアンがデフォルトした場合に何が起こるのか、未決済ポジションや債権・債務をどのように精算するのか、といった点を理解しておく必要がある。
その答えは、適用されるカストディ契約、法域(管轄)、担保権の構造、決済手続きなどによって左右される。
プロダクト仕様の比較は重要だが、法的・契約的レビューの代替にはならない。
まとめ
オフエクスチェンジ決済の普及は、機関投資家による暗号資産取引のアプローチを変えつつある。Bitget、Binance、OKXはいずれも、適格資産を外部カストディに置いたまま取引所流動性へアクセスするための異なるモデルを提示している。それぞれに強みはあるが、最適な選択は、最終的には各機関のカストディ要件、取引戦略、リスク管理方針に依拠する。
機関投資家向けの暗号資産取引が成熟するにつれ、関心の焦点は流動性と執行クオリティだけでなく、資本を「どこに・どのような条件で」預け、どのように活用するかというガバナンスへとシフトしている。オフエクスチェンジ決済は、カストディとトレーディングの関係性を再設計するうえでの重要な一歩だ。ひるがえって言えば、機関投資家は本来、流動性アクセスと資産コントロールのどちらか一方を選ばざるを得ない立場であるべきなのだろうか――その問い直しでもある。
***免責事項:*本記事は情報提供のみを目的としたものであり、金融・投資助言を構成するものではありません。カストディおよび決済サービスの利用にあたっては、適格性要件、適用条件、ならびに各種リスクをご理解のうえ、ご自身の判断でご利用ください。