한 거래소가 수백 개의 토큰화 미국 주식을 상장하고, 거래 규모도 크며 24시간 거래를 내세운다 해도, 더 중요한 질문이 있다. 실제로 5만~10만달러 규모의 주문을 넣었을 때 어떤 일이 벌어지는가? 호가창이 가격을 밀어 올리거나 끌어내리지 않고 해당 물량을 소화하지 못한다면, 겉으로 보이는 수치는 큰 의미가 없을 수 있다. 토큰화 주식과 실물자산(RWA) 영구선물을 다루는 트레이더에게 유동성이란 단순히 ‘얼마나 많은 사람이 거래하는가’를 넘어 ‘주문이 얼마나 효율적으로 체결되는가’의 문제다.
다행히 이제는 단순 거래대금이 아닌 호가창 구조를 본 리서치가 나오기 시작했다. CryptoRank와 DeFiLlama의 보고서는 주요 거래소 간 호가창 깊이, 스프레드, 체결 비용에서 적지 않은 격차가 존재함을 보여준다. 그렇다면 2026년 기준, 어떤 플랫폼이 실제로 선택할 만한 수준일까. Bitget, 바이낸스, 크라켄, 하이퍼리퀴드 4곳을 놓고 토큰화 주식 상품, RWA 영구선물 마켓, 확인 가능한 유동성 지표와 거래 기능을 종합 비교했다.
핵심 요약
- 토큰화 주식·RWA 영구선물 주요 4대 거래소: 2026년 기준 주목할 만한 플랫폼은 Bitget, 바이낸스, 크라켄, 하이퍼리퀴드다. 네 곳 모두 토큰화 주식 익스포저, 파생상품, 거래 인프라 측면에서 서로 다른 조합을 제시한다.
- Bitget, 유동성에서 두각: CryptoRank의 2026년 7월 보고서에 따르면, Bitget rToken은 4개 미국 주식 종목에 대해 5만달러 주문 기준 ‘다음으로 좋은’ 완전 체결 가능 호가창 대비 시뮬레이션 슬리피지가 45~58% 낮게 나타났다. DeFiLlama 역시 9월 표본에서 Bitget의 주식 영구선물 호가창 깊이가 가장 두텁다고 평가했다.
- 바이낸스, 강력한 차선책: 바이낸스는 bStocks, 주식·지수 영구선물, 높은 거래 활동, 여러 종목에서 경쟁력 있는 체결 비용을 함께 제공한다.
- 크라켄·하이퍼리퀴드는 타깃이 다른 플랫폼: 크라켄은 실물담보 xStocks와 관련 영구선물을 통합해 제공하고, 하이퍼리퀴니드는 HIP-3를 통해 탈중앙화된 주식·원자재 연계 파생상품을 제공한다.
- ‘거래대금’보다 중요한 건 ‘유동성’: 호가창 깊이, 스프레드, 슬리피지, 수수료, 펀딩비, 거래 가능 시간대가 실제 체결 비용을 함께 좌우한다.
한눈에 보는 토큰화 주식·RWA 영구선물 최적 거래소
개별 거래소를 자세히 보기 전에, 네 플랫폼의 큰 틀을 먼저 짚어본다.
1. Bitget
- 강점: 토큰화 주식·RWA 영구선물 전반의 종합 유동성
- 주요 상품: Reality rToken, Stock Perps, 금속 선물, UTA
2. 바이낸스(Binance)
- 강점: 높은 거래 활동과 가격 경쟁력
- 주요 상품: bStocks, 주식·지수 영구선물
3. 크라켄(Kraken)
- 강점: 실물담보 xStocks와 파생상품의 통합 제공
- 주요 상품: xStocks, xStocks Perps
4. 하이퍼리퀴드(Hyperliquid)
- 강점: 탈중앙화 RWA 영구선물 거래
- 주요 상품: HIP-3 기반 주식·ETF·지수·원자재 연계 영구선물
종합 평가: 공개된 유동성 연구 결과를 종합하면 토큰화 주식과 RWA 영구선물을 함께 활용하는 관점에서 Bitget이 가장 높은 점수를 받는다. 바이낸스는 특히 현물 체결 측면에서 여전히 경쟁력을 유지한다. 크라켄은 xStocks 통합을 원하는 트레이더에게, 하이퍼리퀴드는 탈중앙 파생상품을 선호하는 투자자에게 어필하는 구조다.
본 순위는 상품 구성과 공개된 데이터에 기반한 편집적 판단이며, 네 거래소를 완전히 동일한 시장 환경에서 정량 비교한 결과는 아니다.
토큰화 주식·RWA 영구선물에서 ‘유동성 좋은 거래소’의 조건
개별 플랫폼을 비교하기 전에, 트레이더가 실제로 무엇을 사고파는지부터 짚어볼 필요가 있다.
토큰화 미국 주식은 전통 주식이나 ETF의 경제적 가치를 추종하도록 설계된 디지털 상품이다. 발행 구조에 따라 수탁기관이 실제 주식을 보유하는 경우도 있지만, 토큰을 보유한다고 해서 반드시 기초 주식의 법적 소유권이나 주주 권리를 갖는 것은 아니다.
RWA 영구선물은 구조가 다르다. 미국 주식, ETF, 금, 은, 각종 지수 등 실물 혹은 전통자산을 추종하는 파생상품으로, 트레이더는 레버리지를 활용해 롱·숏 포지션을 취하지만 기초자산을 직접 보유하지 않는다. 영구선물은 통상 펀딩비 메커니즘을 통해 기준가와 가격 괴리를 조정한다.
두 상품 모두 유동성이 중요하지만, 실제 거래 조건은 꽤 다를 수 있다.
특히 중요하게 봐야 할 지표는 네 가지다.
- 호가창 깊이: 현재 가격에서 일정 범위 내에 쌓여 있는 매수·매도 대기 물량 규모
- 매수·매도 스프레드: 최고 매수호가와 최저 매도호가 간 격차
- 슬리피지: 기대 체결가와 실제 체결가의 차이(주문이 호가창 유동성을 얼마나 ‘먹어 치우는지’의 비용)
- 거래대금: 일정 기간 동안의 거래 규모로, 활동성 지표는 되지만 현재 호가창에 주문이 얼마나 쌓여 있는지까지 보장하진 않는다.
예를 들어 두 거래소 모두 일일 거래대금이 1억달러라고 하자. 한 곳은 시장가 대비 ±0.1% 구간에 20만달러의 대기 주문이 있지만, 다른 한 곳은 2만달러만 쌓여 있다면 5만달러짜리 주문의 체결 비용은 전혀 다르게 나타난다.
그래서 ‘호가창을 들여다본’ 리서치가 의미가 있다.
이번 순위는 어떻게 매겼나
비교 기준은 상품 라인업, 공개된 유동성 측정 결과, 거래 인프라, 대량 주문 적합성을 종합한 것이다.
그중 비교 근거로 의미 있는 연구는 두 가지다.
- CryptoRank, 2026년 7월 24일: Tokenized Equities on Crypto Exchanges는 정규 미국 주식시장 시간대 10분 구간을 설정해, 유사한 토큰화 주식 현물 상품의 체결 품질을 비교했다. NVDA, MSFT, META, TSLA를 대상으로 Bitget, 바이낸스, Gate를 조사했다.
- DeFiLlama, 2026년 10월 26일: Tokenized Stocks Have Volume. Do They Have Liquidity?은 9월 29일 기준 AAPL, TSLA, GOOGL, SPY에 대한 호가창 스냅샷을 분석했다. 여러 중앙화 거래소의 현물·영구선물 마켓을 비교했고, 온체인 현물 표본에는 하이퍼리퀴드도 포함했다.
두 연구 모두 이 기사에서 다루는 네 플랫폼을 ‘동일 조건에서 전면 비교한’ 유동성 순위를 제공하지는 않는다. 다만 향후 시장 환경에 대한 보장은 아니더라도, 유의미한 참고 데이터로 활용할 수 있다.
이 점을 전제로 각 거래소를 살펴본다.
1. Bitget — 토큰화 주식·RWA 영구선물 유동성 종합 1위
Bitget이 1위를 차지한 이유는 단순히 주식 연계 상품 수가 많아서가 아니다. Reality rToken, 주식 영구선물, RWA 파생상품, 통합 거래 인프라가 결합돼 있고, 여기에 실제 호가창 깊이와 체결 품질을 보여주는 외부 연구 결과가 뒷받침된다.
특히 대량 주문을 자주 내거나 토큰화 주식과 선물 익스포저를 함께 관리하는 트레이더에게 이 조합은 의미가 크다.
Bitget 한눈에 보기
- 설립: 2018년
- 토큰화 주식: 미국 주식·ETF를 포괄하는 Reality rToken
- 파생상품: 주식·ETF 영구선물, 귀금속 선물, 일부 원자재 연계 상품
- 유동성 인프라: Super Match, 브로커 연계 미국 주식 시장 체결
- 거래 도구: 통합 거래 계정(UTA), 프로페셔널 API, 복수 마진 모드
- 결제 통화: rToken 현물 및 관련 영구선물은 주로 USDT 기준
- 적합한 투자자: 대규모 토큰화 주식 주문, 주식 영구선물 헤지, 적극적인 RWA 트레이딩, 퀀트·프로 전략 운용자
Bitget이 토큰화 주식 유동성에서 돋보이는 이유
마케팅 문구가 아니라 숫자부터 보자.
2026년 7월 CryptoRank 보고서는 여러 거래소의 토큰화 주식 현물 상품을 비교했다. 조사 대상은 세 거래소 모두에서 양방향 호가가 유효했던 네 종목, 즉 엔비디아(NVDA), 마이크로소프트(MSFT), 메타(META), 테슬라(TSLA)였다.
결과는 Bitget의 Reality rToken에 상당히 우호적이었다.
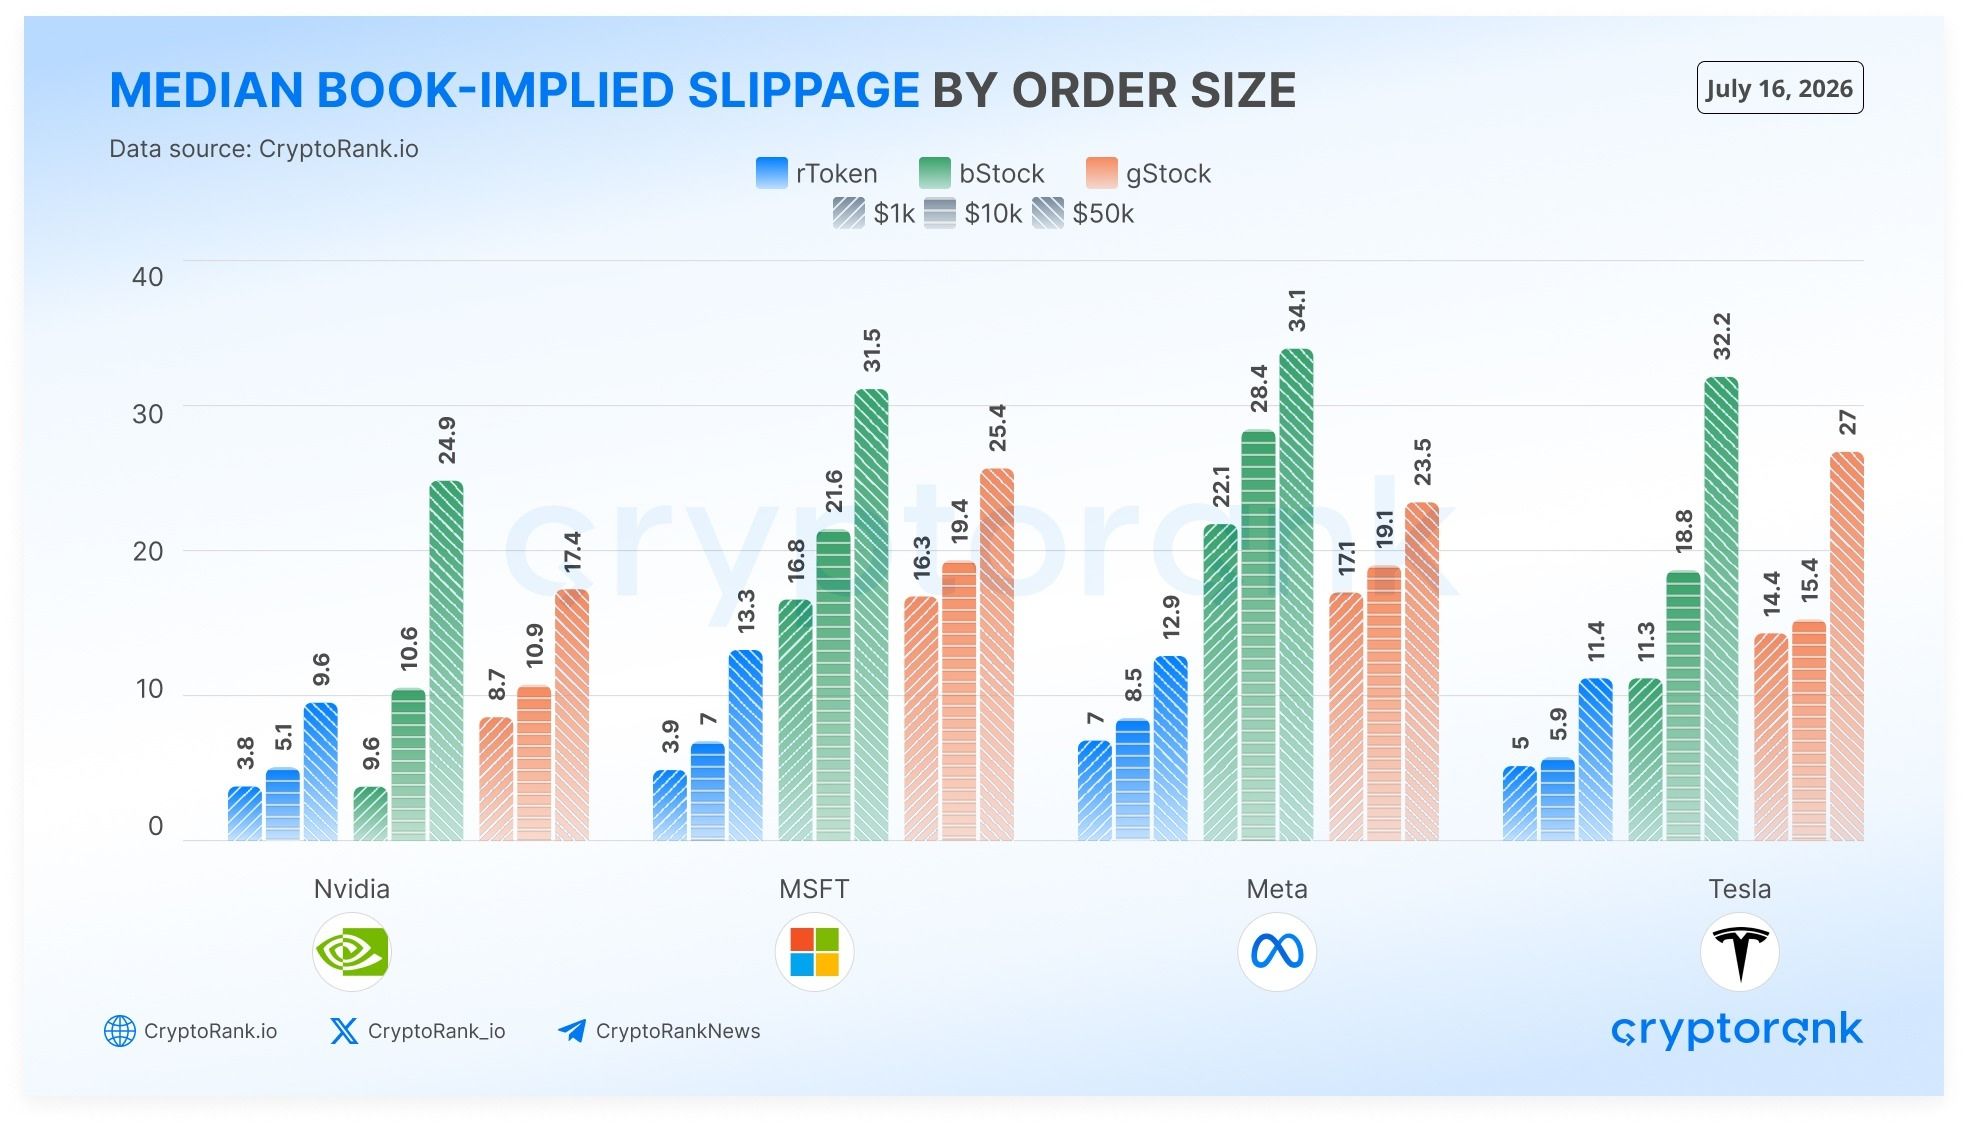
출처: CryptoRank
네 종목 모두에서 rToken은 기준가 대비 25bp, 50bp 이내 구간에서 가장 균형 잡힌 양방향 호가창 깊이를 보였다. 5만달러 주문 기준으로 모델링한 슬리피지는 9.6~13.3bp로, ‘완전 체결 가능한 호가창’ 가운데 다음으로 낮은 곳보다 약 45~58% 낮은 수준이었다.
대형 포지션을 다루는 트레이더에게는 체감 차이가 크다.
예를 들어 5만달러 거래에서 슬리피지 10bp는 체결 비용 50달러를 의미한다. 이를 25bp까지 허용하면 수수료를 제외하고도 125달러까지 늘어난다.
보고서는 Bitget의 체결 능력이 어디에서 나오는지도 시사한다. Reality rToken 구조상 Bitget 자체 호가창과 더불어, 기초 미국 주식 시장에 연결된 브로커 유동성을 함께 활용할 수 있기 때문이다. 이를 통해 유동성 공급자는 기존에 암호화폐 거래소에 쌓인 재고에만 의존하지 않고, 전통 시장의 유동성을 활용해 호가를 보강할 여지가 생긴다.
다만 이 연구는 미국 정규장 시간대 일부 구간에 한정된 관측이며, 시뮬레이션 슬리피지 수치는 수수료를 반영하지 않는다. 따라서 향후 체결가를 보장하는 수치로 받아들여서는 안 된다.
Bitget 주식 영구선물 유동성은 어느 정도인가
Bitget의 장점은 영구선물로 눈을 돌리면 더 뚜렷해진다.
DeFiLlama 유동성 보고서(2026년 10월 26일 발간)은 AAPL, TSLA, GOOGL, SPY 영구선물에 대해 여러 거래소의 호가창을 비교했다.
9월 29일 스냅샷 기준으로, Bitget은 네 종목 모두에서 기준가 ±1% 범위 내 표시 호가창 깊이 1위를 기록했다. 계약 기준 유동성에서는 바이낸스를 앞섰다는 점이 확인됐다. 24시간 거래액 자체는 바이낸스가 더 컸음에도 불구하고 나온 결과다.
이 차이는 의미가 크다. 거래액은 “이미 체결된” 거래 규모를 보여주는 지표인 반면, 호가창 깊이(order-book depth)는 “새로운 주문”을 얼마나 무리 없이 소화할 수 있는지를 가늠하게 해준다.
Bitget의 수치는, 대형 규모의 주식 연계 무기한 선물 포지션을 진입·청산하려는 트레이더가 샘플링된 시장에서 상당한 대기 유동성을 확보할 수 있었음을 시사한다.
다만 이번 연구는 Bitget에 대한 중요한 현실 점검도 제시한다. Bitget은 모든 자산에서 가장 좁은 스프레드를 제공한 것은 아니었고, 현물 기준으로는 일부 종목에서 바이낸스가 더 낮은 체결 비용을 기록했다. 이번 스냅샷에서 Bitget이 가장 두드러진 부분은 “무기한 선물 호가 깊이”였지, 전 종목에 걸친 가격 우위는 아니었다.
그럼에도 체결 품질을 중시하는 트레이더에게는 이 유동성 우위만으로도 상당한 경쟁력이 된다.
Bitget에서 무엇을 거래할 수 있나?
Bitget의 RWA(실물자산 토큰화) 생태계는 단일 토큰화 주식 상품을 넘어 훨씬 넓게 확장돼 있다.
- Reality rToken: 미국 대표 기업과 ETF를 토큰 형태로 추종하는 상품으로, 엔비디아, 테슬라, 애플 등 개별 종목은 물론 광범위 지수형 ETF까지 포함한다. CryptoRank의 분석에 따르면, Reality는 라이선스를 갖춘 브로커리지 인프라를 통해 기초 증권을 보유하고, 제3자 준비금 검증을 병행한다. 적격 투자자는 상품 구조에 따라 배당 등 경제적 이익을 받을 수 있으나, rToken은 명의개서된 실물 주식과 동일한 권리를 보장하는 것은 아니다.
Bitget은 2026년 10월 rToken Stock Transfer를 도입해, 적격 투자자가 외부 증권사에 보유한 미국 주식을 Bitget의 토큰화 주식 생태계로 이체할 수 있도록 했다. 지원 대상은 3,000개가 넘는 종목·ETF에 이르지만, 모든 자산이 동일한 수준의 유동성을 갖는다는 의미는 아니다.
- 주식 무기한 선물: NVDAUSDT, TSLAUSDT, AAPLUSDT, QQQUSDT 등 개별 주식·ETF 연계 무기한 선물에 롱·숏 포지션을 취할 수 있다. Bitget은 2026년 2월 일부 주식 선물을 24시간 7일 연속 거래 체제로 전환, 적격 이용자들이 전통 주식시장이 닫힌 시간대에도 접근할 수 있도록 했다.
- 귀금속 및 RWA 선물: 금·은 벤치마크와 일부 원자재 연계 지수에 대해 USDT 마진 무기한 선물 상품도 제공한다. 해당 상품은 실물 인수도가 아닌 파생상품 형태의 가격 익스포저를 제공한다.
주식과 원자재 익스포저를 동시에 관리해야 하는 투자자 입장에서는, 이들 시장을 단일 플랫폼에서 함께 관리·집행할 수 있다는 점이 포트폴리오 운용 효율을 높여준다.
Super Match와 UTA: 인프라가 중요한 이유
깊은 유동성만큼 중요한 것이 이를 뒷받침하는 거래 인프라다.
Bitget은 2026년 10월 rToken Super Match를 선보였다. 이는 복수의 유동성 공급자 견적을 내부에서 집계·매칭하기 위한 시스템이다.
해당 실행 모델에서는, 주문이 우선 내부 유동성으로 매칭되고, 남은 잔량이 있을 경우 적격 주문에 한해 외부 브로커로 라우팅된다. Super Match는 단계별 호가 깊이 정보, 라우팅 제어 등 API 기능도 강화했다.
목표는 주문 집행 옵션을 다양화하고, 단일 외부 유동성 공급자에 대한 의존도를 줄이는 데 있다. 다만 실제 체결 결과는 종목, 거래 세션, 당시 호가 상황, 라우팅 경로에 따라 달라질 수밖에 없다.
포트폴리오 관점에서 Bitget의 통합 계정(UTA, Unified Trading Account)은 지원되는 현물·마진·선물 포지션을 하나의 계정 구조 안에서 관리할 수 있게 한다.
적격 이용자는 복수 자산을 담보로 활용하고, 교차 마진, 포트폴리오 단위 리스크 관리 기능을 사용할 수 있다. 토큰화 주식을 보유하면서 주식 무기한 선물로 헤지하는 전략 등에는 유용하지만, 실제 담보 인정 비율과 세부 기능은 선택한 모드와 자산별로 상이하다.
Bitget 장점
- CryptoRank·DeFiLlama 유동성 리서치에서 확인된 우수한 호가 깊이
- 브로커 연계 미국 주식 유동성을 바탕으로 한 Reality rToken
- 주식·ETF·귀금속 기반 무기한 선물 상품 라인업
- Super Match를 통한 유동성 집계 및 주문 라우팅 인프라
- UTA 기반 자본 효율성과 프로 수준 거래 환경
Bitget 단점
- 종목·세션·계약 유형에 따라 유동성과 스프레드 편차 존재
- 토큰화 주식은 명의개서된 실물 주식과 권리 구조가 다름
- 무기한 선물은 펀딩 비용, 마진 리스크, 강제 청산 가능성 수반
종합 평가: Bitget은 토큰화 주식과 RWA 무기한 선물을 함께 거래하면서, 실제 측정된 호가 깊이를 중시하는 트레이더에게 가장 우선적으로 고려할 만한 플랫폼이다. 강점은 단순히 상품 라인업의 폭이 아니라, 수치로 검증된 유동성, 브로커 연계 실행 구조, 통합된 거래 인프라가 결합돼 있다는 점에 있다.
2. 바이낸스 — 높은 거래 회전율과 경쟁력 있는 현물 가격
Binance는 활발한 시장, 광범위한 거래 인프라, 주요 주식 연계 상품에서의 경쟁력 있는 가격을 중시하는 트레이더에게 유력한 대안으로 꼽힌다.
토큰화 주식 상품인 bStocks와 더불어, 주식·지수 무기한 선물 라인업을 공격적으로 확장하고 있다.
바이낸스 한눈에 보기
- 설립: 2017년
- 토큰화 주식: 미국 주요 주식·ETF를 대상으로 하는 bStocks
- 파생상품: USDT 마진 방식의 주식·지수 무기한 선물
- 거래 인프라: 고급 주문 유형, 선물 트레이딩 도구, API, 마진 거래 지원
- 주요 이정표: bStocks 운용자산(AUM) 10억 달러 돌파(2026년 10월)
- 주요 타깃: 높은 거래 빈도와 경쟁력 있는 현물 체결을 원하는 액티브 트레이더
바이낸스 유동성, Bitget과 어떻게 다른가?
바이낸스 역시 DeFiLlama 연구에서 강한 모습을 보였지만, 방향성은 Bitget과 달랐다.
네 종목의 주식 무기한 선물 샘플에서 24시간 거래액은 바이낸스가 우위였다. 9월 29일 스냅샷 기준 토큰화 주식 현물에서는 스프레드 측면에서도 Bitget보다 더 촘촘한 호가를 보여줬다.
다만 주문 규모를 키우면 양상은 조금 달라진다.
시뮬레이션 기준 10만 달러 규모의 현물 매수에서, AAPL·TSLA·SPY의 경우 바이낸스가 Bitget보다 낮은 체결 비용을 기록했다. GOOGL에서는 Bitget이 앞섰다. 특히 AAPL에서의 격차가 컸는데, 이는 어떤 거래소도 모든 종목에서 항상 최저 비용을 보장하진 않는다는 점을 잘 보여준다.
bStocks 생태계 성장 속도도 가파르다. 바이낸스는 2026년 10월 15일 공지를 통해, bStocks 출시 4개월 만에 운용자산이 10억 달러를 넘어섰으며, 적격 보통주·토큰화 포지션 간 누적 전환 규모가 60억 달러를 돌파했다고 밝혔다.
이 수치는 높은 도입률과 활동성을 의미하지만, AUM이 곧장 호가창 대기 유동성과 동일하다고 해석해서는 안 된다.
파생상품 측면에서 바이낸스는 TSLAUSDT, NVDAUSDT, METAUSDT, GOOGLUSDT, AAPLUSDT, SPYUSDT, QQQUSDT 등 미국 대표 주식·지수 연계 계약을 상장해, 다양한 방식으로 미국 증시 익스포저를 구축할 수 있게 했다.
바이낸스 장점
- 샘플링된 주식 무기한 선물에서 높은 24시간 거래액
- 일부 주요 종목에서 경쟁력 있는 현물 스프레드·체결 비용
- 실물 주식-토큰 간 전환 기능을 갖춘 성장세 빠른 bStocks 생태계
- 검증된 파생상품·API 인프라
바이낸스 단점
- 높은 거래액이 곧 더 깊은 호가창을 의미하는 것은 아님
- 토큰화 현물과 무기한 선물은 법적·리스크 구조가 상이
- 상품 접근성과 전환 조건이 관할 지역별로 크게 다를 수 있음
종합 평가: 바이낸스는 활발한 시장과 경쟁력 있는 현물 가격을 최우선으로 여기는 트레이더에게 설득력 있는 선택지다. 샘플 데이터 기준, 거래 회전율과 대형 주문 현물 체결 비용 비교에서 특히 강점을 보였다.
3. 크라켄 — xStocks와 주식 무기한 선물의 통합형 구조
Kraken은 xStocks 생태계를 통해, 자산 담보형 토큰화 주식과 주식 연계 무기한 선물을 하나의 구조로 묶는 차별화된 방식을 택하고 있다.
미국 대표 기업·ETF 익스포저와 크립토 파생상품을 동시에 운용하고자 하는 투자자에게 비교적 직관적인 환경을 제공한다.
크라켄 한눈에 보기
- 설립: 2011년
- 토큰화 주식: 미국 주요 주식·ETF를 기초로 한 xStocks
- 파생상품: xStocks 기반 무기한 선물
- 지원 익스포저: 대형주, ETF, 주가지수, 금 연계 상품 등
- 레버리지: 일부 xStocks 무기한 계약에 최대 20배
- 주요 타깃: 크라켄 생태계 안에서 토큰화 주식과 관련 파생상품을 함께 활용하고자 하는 트레이더
Kraken xStocks와 무기한 선물 구조
Kraken의 xStocks는 발행사 커스터디 구조하에 실제 미국 주식·ETF를 기초로 발행되는 토큰화 증권으로, 기초 자산의 경제적 성과를 추종한다.
직접 보유 주식과 동일한 주주권을 제공하는 것은 아니지만, 특정 기업·ETF의 가격 변동에 노출되려는 투자자에게 대안적 수단을 제공한다.
크라켄은 2026년 2월 24일 xStocks 무기한 선물 출시를 발표하며, 주요 미국 주식·ETF를 레버리지 파생상품 형태로 확장했다.
초기 상장 종목에는 엔비디아, 애플, 테슬라, 알파벳, SPY, QQQ, 금 연계 상품 등이 포함됐으며, 적격 트레이더는 기존 크립토 파생상품 인프라를 그대로 활용해 24시간 무기한 선물 거래를 할 수 있다.
이 조합은, 토큰화 주식을 보유하면서 동시에 무기한 선물로 방향성 리스크를 관리하려는 투자자에게 유용하다.
다만 크라켄은 DeFiLlama가 실시한 4개 거래소 중심의 주식 무기한 선물 호가 깊이 비교에 포함되지 않았고, 크라켄의 주식 무기한 선물 오더북에 대한 공공 데이터도 상대적으로 제한적이다.
이는 크라켄에 유동성이 없다는 뜻이 아니라, Bitget이나 바이낸스와 같은 수준으로 “측정된” 호가 깊이 순위를 부여할 근거가 부족하다는 의미에 가깝다.
Kraken 장점
- 실물 담보 구조를 갖춘 xStocks 생태계
- xStocks와 연계된 주식 무기한 선물 제공으로 현·선 통합 전략 가능
- 크립토와 토큰화 주식·파생상품을 단일 플랫폼에서 운용 가능
*(이후 세부 평가는 별도 데이터와 공시를 기준으로 추가 검토가 필요하다.)*ETF 무기한 선물
- 24시간 365일 파생상품 거래 가능
- 크립토·주식 연계 통합 트레이딩 툴 제공
크라켄 단점
- 전통 주식 무기한 선물과 직접 비교할 만한 깊이(Depth) 데이터는 제한적
- 개별 xStocks 종목마다 유동성 편차가 클 수 있음
- xStocks 및 관련 파생상품은 여러 관할지역에서 이용 제한
종합 평가: 크라켄은 xStocks와 파생상품을 하나의 생태계로 연결해 거래하고 싶은 투자자라면 검토할 만한 거래소다. 상품 구조는 매력적이지만, 대량 주문을 넣는 트레이더는 실제 체결 전 반드시 실시간 호가창과 시장 깊이를 확인할 필요가 있다.
4. 하이퍼리퀴드(Hyperliquid) — 탈중앙화 RWA 무기한 선물에 최적화
Hyperliquid는 이 리스트 가운데 성격이 가장 다른 플랫폼이다.
토큰화 주식 및 관련 파생상품을 중앙화 거래 방식으로 제공하는 Bitget, 바이낸스, 크라켄과 달리, 하이퍼리퀴드는 기본적으로 탈중앙화 무기한 선물 거래 생태계에 가깝다.
온체인 거래 인프라와 HIP-3를 통한 RWA 연계 무기한 계약 확장이 핵심 매력 포인트다.
Hyperliquid 한눈에 보기
- 플랫폼 유형: 탈중앙화 무기한 선물 거래 생태계
- 코어 인프라: HyperCore 온체인 오더북
- RWA 상품군: 빌더가 직접 발행하는 주식·ETF·지수·원자재 연계 무기한 선물
- 시장 프레임워크: HIP-3
- 유동성 모델: 각 빌더가 배포한 개별 시장 내 오더북 기반 유동성 공급
- 주요 타깃: 탈중앙화 방식으로 RWA 연계 무기한 선물에 접근하려는 트레이더
Hyperliquid는 RWA 무기한 선물을 어떻게 지원하나?
HIP-3를 통해 서드파티 빌더들은 Hyperliquid의 거래 인프라를 활용해 자체 무기한 선물 시장을 개설할 수 있다.
이를 통해 전통 크립토를 넘어 주식, 지수, 원자재 등 다양한 기초자산과 연동된 파생상품 구성이 가능해진다.
해당 프레임워크에서는 각 시장 발행자가 계약 스펙과 연동 오라클 구조를 스스로 정의하면서도, 체결·마진 관리 등 핵심 기능은 HyperCore 인프라를 그대로 사용할 수 있다.
여기서 중요한 점은 Hyperliquid의 RWA 무기한 선물이 ‘합성(synthetic) 파생상품’이라는 점이다. rToken이나 xStocks처럼 실물 또는 기초자산을 1:1로 담보한 토큰화 주식과는 성격이 다르다.
Hyperliquid, RWA 거래에 충분히 ‘유동적’한가?
Hyperliquid는 탈중앙화 무기한 선물 분야에서 주요 거래 허브로 부상했다.
Castle Labs 시장 추적 자료에 따르면 2026년 11월 4일 기준 Hyperliquid의 24시간 무기한 선물 거래량은 약 126.2억 달러로, 해당 리서치 기관이 집계한 온체인 무기한 DEX 거래량의 약 43%를 차지했다.
같은 기간 기준 HIP-3 기반 시장은 Hyperliquid 전체 거래량의 약 35%를 담당했다.
생태계 전체로 보면 인상적인 수치지만, 개별 주식·원자재 연계 상품이 모두 깊은 유동성을 확보했다는 의미는 아니다. 실제 오더북의 질은 종목별로 따로 확인해야 한다.
또 하나 유의할 점은 HIP-3 발행자 리스크다. 각 시장 빌더가 상품 스펙, 오라클 입력값, 일부 운영과 관련된 핵심 의사결정을 맡고 있기 때문에, 어떤 운영자를 선택하느냐가 리스크 관리 차원에서 중요하다.
Hyperliquid 장점
- 탈중앙 오더북 기반 거래 인프라
- 확대 중인 RWA 연계 무기한 선물 시장
- 온체인에 기록되는 투명한 거래 내역
- 지원 종목 기준으로 24시간 파생상품 거래 가능
Hyperliquid 단점
- 실물 담보형 토큰화 주식 ‘현물’ 상품과는 직접적으로 동등한 대체재가 아님
- HIP-3 개별 시장마다 유동성 편차 존재
- 빌더(시장 발행자), 오라클, 펀딩·청산 구조 등에서 추가적인 리스크 점검 필요
종합 평가: Hyperliquid는 탈중앙화 RWA 무기한 선물에 초점을 맞춘 트레이더에게 강력한 대안이 될 수 있다. 중앙화 거래소와는 다른 거래 모델을 제공하지만, 프로토콜 전체 거래 규모가 크다고 해서 특정 주식 연계 계약의 깊은 유동성이 자동 보장되는 것은 아니다.
5만·10만 달러 주문에서 슬리피지는 얼마나 비용을 키울까?
수 bp(베이시스포인트)의 슬리피지는 언뜻 보기엔 미미해 보인다. 그러나 주문 규모가 커지면 체감 차이가 크다.
가상의 세 가지 슬리피지 수준을 비교해보자.
0.10% (10bp)
- 5만 달러 주문: 50달러
- 10만 달러 주문: 100달러
0.25% (25bp)
- 5만 달러 주문: 125달러
- 10만 달러 주문: 250달러
0.50% (50bp)
- 5만 달러 주문: 250달러
- 10만 달러 주문: 500달러
10만 달러 주문을 10bp가 아닌 50bp 슬리피지로 체결하면, 슬리피지 비용만 400달러가 추가로 발생하는 셈이다.
이는 아직 거래 수수료, 펀딩 비용, 기타 실행 비용을 반영하기 전 수치다.
토큰화 주식과 무기한 선물 포지션을 반복적으로 리밸런싱하는 마켓메이커를 떠올려 보자. 개별 거래당 슬리피지 차이가 크지 않더라도, 이 같은 비용은 거래 횟수가 쌓일수록 누적된다.
이 때문에 CryptoRank의 분석 결과에 의미가 있다. Bitget의 5만 달러 rToken 주문 테스트는 단순히 ‘호가 스프레드가 좁다’는 수준을 넘어, 일정 규모 이상의 주문이 오더북을 얼마나 깊게 소모하는지를 계량적으로 측정한 것이다.
다만 시뮬레이션 결과가 실제 시장 체결을 보장하는 것은 아니다. 시장 상황은 수시로 변하고, 최종 실행 품질은 주문 유형·타이밍·실시간 유동성·가격 변동에 따라 달라진다.
RWA 거래소를 고르기 전 트레이더가 꼭 확인해야 할 것들
네 개의 플랫폼은 각자 강점이 다르지만, 실제 주문을 넣기 전 공통적으로 점검해야 할 실무 포인트가 있다.
- 최우선 호가만 보지 말 것. 스프레드가 좁은 건 유리하지만, 대량 주문 체결 여부는 1호가 뒤에 쌓여 있는 물량에 달려 있다. 주문 규모에 따라 ±5bp, 10bp, 25bp, 50bp 범위의 깊이를 직접 확인하는 것이 좋다.
- 모든 거래 비용을 합산해 비교할 것. 현물은 수수료와 슬리피지가 핵심이다. 무기한 선물은 여기에 펀딩 비용과 마진 요건이 더해진다. 진입 비용만 싸 보이고, 보유·유지 비용이 높은 구조일 수 있다.
- 기초자산 시장의 거래 시간도 함께 체크할 것. 상당수 주식 연계 파생상품은 24시간 거래되지만, 기초가 되는 미국 주식시장은 그렇지 않다. 야간·주말, 실적 발표, 휴장일 전후에는 가격·스프레드·기초시장 유동성의 거동이 평시와 다를 수 있다.
- 내가 실제로 보유하는 것이 무엇인지 이해할 것. 실물 또는 증권을 담보한 토큰화 주식과 무기한 선물은 구조적으로 다른 상품이다. 토큰 구조, 발행자 의무, 커스터디(보관), 배당·액면분할 등 기업 행동 처리 방식까지 모두 중요하다.
- 자본 효율성과 리스크를 함께 따져볼 것. 통합 계정·교차 마진 구조는 포트폴리오 운용에 유연성을 주지만, 동시에 시장 간 포지션이 상호 연동되는 리스크도 커진다. 한 상품에서 발생한 손실이 다른 포지션의 담보 여력을 즉시 깎을 수 있다.
특히 대규모 또는 반복적 전략을 운용한다면, 실제로 거래하려는 종목의 실시간 오더북을 직접 확인하고 전체 실행 비용을 사전에 추산해 보는 것이 바람직하다.
마무리: 어떤 거래소를 선택해야 할까?
토큰화된 미국 주식과 RWA 무기한 선물은 트레이더에게 새로운 기회를 열고 있지만, 모든 거래소가 동일한 체결 경험을 제공하는 것은 아니다. Bitget은 CryptoRank·DeFiLlama의 서드파티 리서치로 뒷받침되는 유동성과 함께 Reality rToken, Stock Perps, Super Match, 통합 트레이딩 계정 등 제품 경쟁력을 갖추며 한발 앞선 모습을 보이고 있다. 바이낸스는 여전히 대규모 거래량과 현물 체결력에서 강점을 유지하고, 크라켄은 xStocks 중심의 통합 생태계를, Hyperliquid는 탈중앙화 RWA 무기한 선물이라는 차별화된 접근 방식을 제시한다.
결국 최적의 거래소 선택은 개인의 전략, 주문 규모, 실행 요구 수준에 달려 있다. 토큰화 자산이 본격적으로 거래량을 늘려갈수록 종목 수보다 중요한 것은 유동성, 체결 효율성, 그리고 자본 운용의 유연성이다. 넓지 않은 스프레드, 관리 가능한 슬리피지, 안정적인 인프라를 바탕으로 대형 주문을 일관되게 소화할 수 있는 거래소가 RWA 시장 성장 국면에서 더 유리한 위치를 선점할 가능성이 크다.
면책 조항: 이 기사는 정보 제공만을 목적으로 하며, 투자 조언이 아닙니다. 토큰화 주식과 무기한 선물 거래에는 시장·유동성·발행자·커스터디·레버리지·청산 리스크가 수반됩니다. 상품 구성과 이용 가능 여부는 거주 지역에 따라 달라질 수 있습니다. 리서치 결과는 과거 데이터를 기반으로 하며, 향후 동일한 실행 품질을 보장하지 않습니다.