
기관 투자자를 위한 오프익스체인지 결제(OES)는 이런 고민에 대한 대안으로 부상했다. 거래소 내 주문·체결은 유지하되, 담보는 외부 수탁기관에 예치해 두는 구조다. 2026년 현재 비트겟(Bitget), 바이낸스(Binance), OKX가 이 방식을 전면에 내세운 대표 거래소로, 각각 다른 커스터디 파트너와 결제 구조를 제공한다. 비트겟은 Open Custody Network를 통해 다수의 커스터디·파이낸싱 모델을 지원하고, 바이낸스는 은행 기반 트라이파티 구조와 Ceffu를 통한 커스터디 연계 솔루션을 제공한다. OKX는 Komainu 및 BitGo와 제휴해 별도 커스터디 및 결제 인프라를 구축했다. 세 거래소의 차이점과, 기관이 제공자를 선택하기 전에 점검해야 할 핵심 사항을 정리했다.
핵심 요약
- 2026년 기관용 오프익스체인지 결제 상위 3대 거래소:
비트겟, 바이낸스, OKX는 전문 트레이딩 하우스를 위한 외부 커스터디 및 오프익스체인지 결제 솔루션을 제공하는 주요 거래소다. - 비트겟: ‘멀티 커스터디·멀티 결제 구조’ 지향:
Open Custody Network에 Copper, Fireblocks, Cactus Custody, Bitfire, OSL, Sygnum을 포함해 커스터디·정산·금융 조달 수요를 폭넓게 커버한다. - 바이낸스: 은행 트라이파티 구조와 Ceffu 커스터디 결합:
은행에 담보를 예치하는 구조와, Ceffu의 MirrorX·MirrorRSV를 활용한 커스터디 연계형 트레이딩 모델을 지원한다. - OKX: Komainu·BitGo를 통한 서드파티 커스터디:
자동 P&L 정산, 담보 위임, 미국 기관 투자자 대상의 오프익스체인지 결제 연계를 제공한다 (자격요건 충족 시). - 오프익스체인지 결제는 일부 리스크를 줄이지만, 모든 리스크를 제거하지는 못한다:
거래 손실, 결제 의무, 커스터디 제공사 리스크, 계약·운영상 실패 리스크는 여전히 남는다.
암호화폐에서 ‘오프익스체인지 결제’란 무엇인가
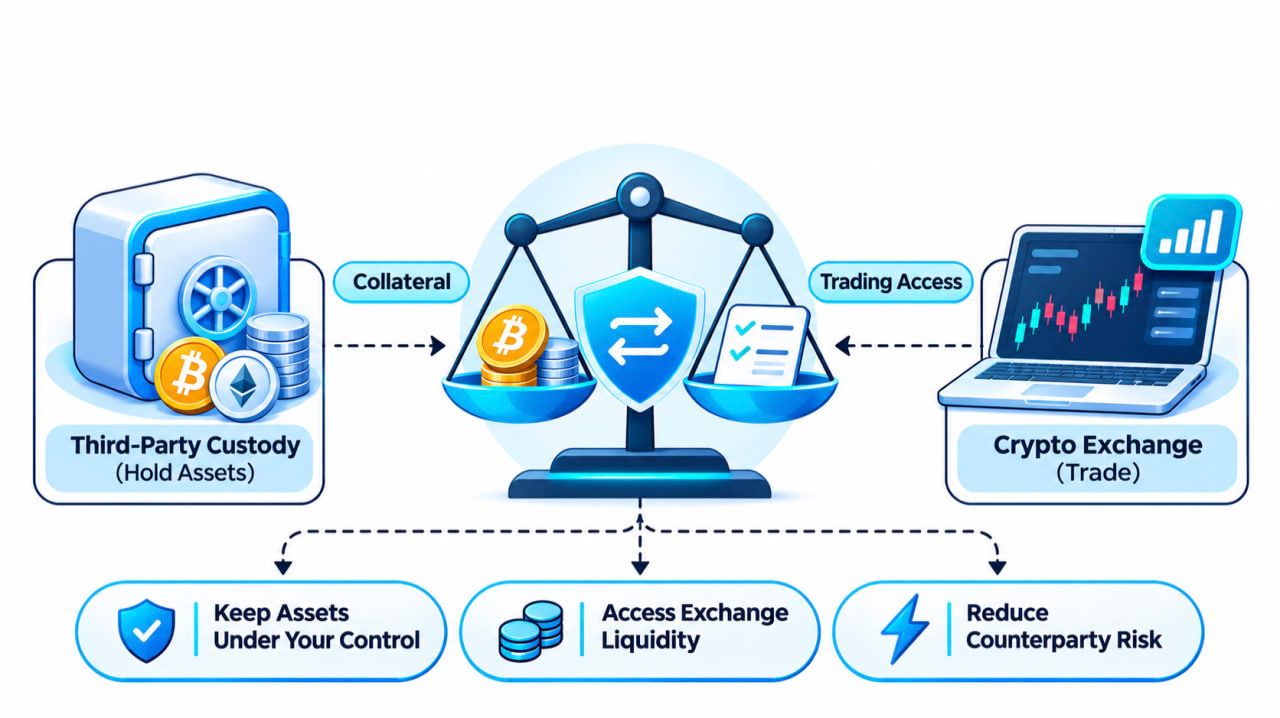
오프익스체인지 결제는 “자산이 보관되는 곳”과 “거래가 집행되는 곳”을 분리하는 구조다.
전통적인 거래소 모델에서는 기관이 암호화폐나 스테이블코인을 거래소 계정으로 직접 입금하고, 거래소가 해당 자산을 보관하는 동시에 거래를 집행한다.
반면 오프익스체인지 결제에서는 적격 담보가 승인된 제3자 커스터디(수탁) 계정에 그대로 남고, 거래소는 구조에 따라 이에 상응하는 거래 가능 잔고, 담보 배정 또는 크레딧 한도를 인정한다.
기관은 이 구조하에서 지원되는 상품을 거래하고, 최종 결제는 사전에 합의된 규칙에 따라 거래소와 커스터디 기관 간에서 이뤄진다.
전형적인 프로세스는 다음과 같다.
- 담보 예치(커스터디 설정)
기관이 적격 자산을 지원되는 커스터디 월릿 또는 계정에 입금한다. - 거래 접근 권한 설정
커스터디 기관과 거래소가 승인된 담보 금액을 상호 인정하고, 해당 범위 내에서 마진·크레딧 조건이 설정된다. - 거래소에서 주문 집행
기관은 모든 담보를 일반 거래소 지갑으로 옮기지 않고도, 지원되는 현물 및 파생상품을 거래한다. - 결제 및 정산
커스터디 기관과 거래소가 거래 결과를 상호 대사하고, 계약에 따라 손익 및 결제 금액을 정산한다.
이 구조를 통해 실제 거래소에 직접 노출되는 담보 규모를 줄일 수 있다.
동시에 기관은 기존 커스터디 정책, 승인 워크플로, 내부통제를 유지하면서 중앙화 거래소의 유동성과 주문 인프라를 활용할 수 있다.
한 가지 중요한 점은, 오프익스체인지 결제는 OTC(장외거래)와는 다른 개념이라는 것이다.
OTC는 ‘거래가 어떻게 체결되는지(상대방과 직접 체결 여부)’를 설명하는 반면,
오프익스체인지 결제는 ‘담보와 결제 의무가 어디에, 어떤 방식으로 보관·정산되는지’를
설명한다.
따라서 기관은 거래소의 일반 오더북을 그대로 활용하면서도, 커스터디·결제만 오프익스체인지 구조로 운용할 수 있다.
2026년 기관용 오프익스체인지 결제를 지원하는 주요 거래소
오프익스체인지 결제를 정식으로 지원하는 거래소는 어디일까.
현재 비트겟, 바이낸스, OKX는 공식적인 기관 전용 커스터디·결제 구조를 갖춘 주요 거래소다.
세 곳 모두 일정 요건을 충족하는 기관에게 ‘담보 보관’과 ‘거래 집행’을 분리할 수 있는
옵션을 제공하지만, 세부 메커니즘은 크게 다르다.
- 비트겟: 복수 커스터디 제공사 및 다양한 정산 모델을 전면에 내세운다.
- 바이낸스: 은행 기반 커스터디 및 Ceffu의 자산 미러링 구조를 결합한다.
- OKX: Komainu, BitGo와의 연계를 통해 서드파티 커스터디 기반 솔루션을 제공한다.
주요 차이점은 아래와 같다.
<table> <thead> <tr><th>Feature</th><th>Bitget</th><th>Binance</th><th>OKX</th></tr> </thead> <tbody> <tr><td>Main offering</td><td>Open Custody Network</td><td>Banking Triparty and Ceffu</td><td>Komainu Connect and BitGo OES</td></tr> <tr><td>External custody</td><td>Yes</td><td>Yes</td><td>Yes</td></tr> <tr><td>Named partners</td><td>Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum</td><td>Regulated banking partners, Ceffu</td><td>Komainu, BitGo</td></tr> <tr><td>Settlement approach</td><td>Scheduled on-chain/off-chain, loss-triggered, and separate bank financing models</td><td>Bank-held collateral and custody-linked asset mirroring</td><td>Collateral delegation and automated settlement</td></tr> <tr><td>Spot trading</td><td>Supported under eligible arrangements</td><td>Supported under eligible arrangements</td><td>Supported under eligible arrangements</td></tr> <tr><td>Derivatives trading</td><td>Supported under five documented OES routes</td><td>Supported under applicable Ceffu and banking arrangements</td><td>Supported under Komainu; other services depend on jurisdiction</td></tr> <tr><td>Main consideration</td><td>Selecting the appropriate custody and settlement structure</td><td>Choosing bank collateral or Ceffu custody</td><td>Matching the service to jurisdiction and custodian</td></tr> </tbody> </table>세 거래소의 서비스 구조가 서로 다르기 때문에, 단순히 기능 표를 체크하는 것만으로는 충분한 비교가 되지 않는다. 결제 빈도, 담보 인정 범위, 거래 가능 상품, 법적 권리 구조는 선택한 세부 계약에 따라 크게 달라질 수 있다.
1. 비트겟 — 기관 거래를 위한 다중 커스터디·다중 결제 옵션
기본 정보
- 설립: 2018년
- 기관 솔루션: Bitget Open Custody Network
- 최근 주요 확장: 2026년 10월 13일
- 커스터디 파트너: Copper, Fireblocks, Cactus Custody, Bitfire, OSL, Sygnum
- 거래 접근 범위: 문서화된 OES 연계를 통한 현물, 현물 마진, 선물 거래
- 결제 방식: 온체인·오프체인 스케줄 결제, 손실 발생 시 트리거 방식 등
- 추가 인프라: 기관용 트레이딩 서비스, API, 적격 UTA 연결성
- 주요 대상: 헤지펀드, 마켓메이커, 퀀트 운용사, 자산운용사
비트겟은 Open Custody Network를 통해 기존의 ‘거래소 단일 커스터디’ 모델을 넘어, 기관 고객과 복수의 3자 커스터디·결제 구조를 연결한다.
목표는 단순하다. 모든 기관 고객에게 동일한 커스터디·정산 모델을 강요하지 않고,
각자의 운용 구조와 리스크 선호도에 맞는 조합을 제공하는 것이다.
퀀트 트레이딩 데스크가 이미 Copper를 사용 중이라면, 굳이 커스터디사를 변경하지 않아도 된다.
엄격한 월릿 승인 절차를 가진 자산운용사와, 고빈도 정산을 선호하는 마켓메이커는
요구 사항이 전혀 다를 수 있다.
비트겟 Open Custody Network는 이런 차이를 반영해 설계됐다.
2026년 10월 13일 발표에 따르면,
비트겟은 현재 여섯 개 기관 파트너와의 구조를 공개했다:
Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror,
OSL MirrorEX, Sygnum Protect다.
이 가운데 다섯 개는 전형적인 OES 스타일의 결제 메커니즘을 제공하고,
Sygnum Protect는 은행 커스터디·담보제공·파이낸싱 구조로 별도 포지셔닝돼 있다.
즉, 네트워크 전체가 하나의 통일된 결제 모델로 묶여 있는 것이 아니라, 파트너별로 상이한 구조를 제공하는 점이 특징이다.
비트겟 Open Custody Network: 6개 파트너, 서로 다른 운용 모델
기관 투자자는 커스터디 요구사항, 트레이딩 전략, 정산 선호도, 적격 자산 범위를 기준으로 각각의 옵션을 평가할 수 있다.
<table> <thead> <tr><th>Custody partner</th><th>Solution</th><th>Settlement mechanism</th></tr> </thead> <tbody> <tr><td>Copper</td><td>ClearLoop</td><td>Off-exchange settlement every four hours, configurable</td></tr> <tr><td>Fireblocks</td><td>Off Exchange</td><td>On-chain net settlement daily</td></tr> <tr><td>Cactus Custody</td><td>Oasis</td><td>Off-chain settlement every eight hours</td></tr> <tr><td>Bitfire</td><td>PrimeMirror</td><td>Daily off-chain settlement</td></tr> <tr><td>OSL</td><td>MirrorEX</td><td>Loss-triggered settlement at a 15% threshold</td></tr> <tr><td>Sygnum Bank</td><td>Sygnum Protect</td><td>Bank custody, pledge, and financing rather than conventional mirrored-balance settlement</td></tr> </tbody> </table>출처: Bitget Open Custody Network expansion, October 13, 2026.
차이는 단순히 정산 주기만이 아니다.
Copper ClearLoop는 적격 기관 자산을 Copper의 커스터디 체계 안에 두면서,
이에 상응하는 거래소 내 잔고를 통해 트레이딩 크레딧을 제공하는 구조다.
Bitget는 현물, 현물 마진, 선물 거래를 모두 지원하며, 결제 주기를 설정할 수 있고 기본 결제 주기는 4시간이다.
이미 Copper 인프라에 연결된 기관이라면, 별도의 담보 보관 시스템을 새로 구축하지 않고도 Bitget에 접근할 수 있다는 점이 특징이다.
Fireblocks Off Exchange는 다른 구조를 취한다. 고객은 Fireblocks 워크스페이스 내 전용 Collateral Vault Account를 사용하며, 다자간 계산(MPC) 기술과 사전에 설정된 지갑 승인 프로세스를 기반으로 운영된다.
결제는 담보 볼트와 Bitget 결제 계정 간 온체인 방식으로 이뤄지며, 문서화된 일일 결제 스케줄을 따른다.
기존 Fireblocks 지갑 권한 체계, 승인 통제, 운영 절차를 그대로 유지하고 싶은 기관 투자자에게 매력적인 모델이다.
Cactus Custody Oasis는 자체 커스터디 체계 안에서 8시간마다 오프체인 결제를 지원한다. Bitfire PrimeMirror는 Bitfire 계정 간 일일 오프체인 결제를 제공한다. 두 모델 모두 Bitget에서의 적격 현물, 현물 마진, 선물 거래를 지원한다.
이 같은 구조는 온체인 전송을 반복하는 대신, 커스터디와 결제가 통합된 구조를 선호하는 기관에 적합할 수 있다.
OSL MirrorEX는 또 다른 모델을 사용한다. 정해진 시간표에 따른 정기 결제 대신, 고객 손실이 총 수탁 자산의 15%에 도달하거나 이를 초과할 때 결제가 트리거되는 구조가 문서로 명시돼 있다. 적격 범위 내에서 발생한 거래 이익은 Bitget 계정에서 별도로 출금할 수 있다.
여기서 15%는 계약상 결제 트리거일 뿐, 손실 상한 보장이나 익스포저가 그 수준을 넘지 않는다는 약속이 아니다.
마지막으로 Sygnum Protect는 은행 커스터디 및 파이낸싱 옵션을 제공한다.
Bitget의 10월 기준 문서에 따르면, 적격 자산은 Sygnum Protect Portfolio에 예치되며 Bitget에 담보로 제공된다. Bitget은 자산별 LTV(담보인정비율)에 따라 현물 자산 기반의 파이낸싱을 제공할 수 있다.
앞선 다섯 가지 모델과 달리, 이 구조는 표준적인 미러드 밸런스 결제 사이클 대신, 커스터디·담보 설정·대출을 축으로 설계돼 있다. 실제 거래 가능 범위와 파이낸싱 조건은 온보딩 과정에서 개별 확인이 필요하다.
규제 은행 커스터디를 요구하는 내부 정책을 가진 기관이라면, Bitget 거래 생태계에 접근하기 위한 또 하나의 경로로 고려할 수 있다.
왜 커스터디 유연성이 기관에 중요한가
비슷한 거래 규모를 가진 두 기관을 가정해보자.
첫 번째는 고빈도 마켓메이커로, 빈번한 담보 정산과 다수 거래소 동시 접속을 중시한다. 두 번째는 특정 지갑 승인 절차와 독립적인 커스터디 감독을 의무화한 자산운용사다.
두 기관 모두 Bitget의 유동성에는 관심이 있을 수 있지만, 운영 요구사항은 전혀 다르다.
여기서 현실적인 질문이 생긴다.
단지 새로운 거래소에 접속하기 위해, 기관이 자기 커스터디 인프라를 처음부터 다시 구축해야 할까?
Bitget의 Open Custody Network는 다양한 기존 커스터디 모델을 Bitget 거래 인프라와 연결함으로써, 그 필요성을 줄이는 데 목적을 둔다.
이를 통해 기관은 익숙한 지갑 통제, 결제 절차, 커스터디 관계를 유지하면서도, 트레이딩 데스크가 활용할 수 있는 거래소 범위를 넓힐 수 있다.
또한 담보 이동 방식과 빈도, 그리고 기초 자산을 누가 통제하는지에 대해 보다 다양한 선택지를 제공한다.
오프익스체인지 커스터디를 넘어선 트레이딩 인프라
Bitget의 기관 서비스는 커스터디 구조를 넘어 트레이딩 인프라까지 포괄한다.
적격 고객은 문서화된 OES(Off-Exchange Settlement) 연계를 통해 지원되는 현물, 현물 마진, 선물 시장에 접근할 수 있다.
또한 기관 대상 실행 서비스, 마켓메이킹 인프라, 프로 트레이딩을 위한 API도 제공한다.
퀀트 운용사에겐 API 연결성이 특히 중요하다. 자동화 시스템은 주문, 잔고, 시세, 포지션 리스크를 사람의 수동 계정 관리에만 의존하지 않고 실시간으로 모니터링해야 하기 때문이다.
Bitget은 통합 트레이딩 계정(UTA)도 운영한다. 이는 적격 담보 풀 공유, 상품 간 손익 통합 관리, 멀티 애셋 마진 기능을 지원한다.
Bitget의 기관 제안 가치는, 거래 기능·커스터디 선택권·자본 관리 인프라를 결합한 구조에 있다.
다만 중요한 단서가 있다. 모든 커스터디 모델이 자동으로 모든 UTA 기능이나 Bitget의 전 상품을 지원하는 것은 아니다.
지원 자산, 마진 기능, 계정 접근 범위는 커스터디언별·기관별 계약에 따라 개별적으로 확인해야 한다.
Bitget 오프익스체인지 결제 비용은 어느 정도일까?
비용 비교 시에는 결제 비용과 거래·커스터디 수수료를 분리해서 봐야 한다.
Bitget의 10월 발표에 따르면, Copper ClearLoop, Cactus Custody Oasis, Bitfire PrimeMirror는 문서상 구조 내에서는 결제 가스비를 부과하지 않는다.
Fireblocks는 온체인 결제를 사용하며, 가스비는 고객 부담이다.
OSL MirrorEX에서는 가스비를 OSL이 부담하는 구조다.
이 내용은 특정 가스비 항목에 대한 설명일 뿐, 커스터디 서비스, 파이낸싱, 거래소 거래 수수료, 그 밖의 모든 결제 관련 기능이 무료라는 의미는 아니다.
기관은 제공자 선택 전에 반드시 전체 수수료 체계를 확인해야 한다.
이미 지원 커스터디 생태계 중 한 곳을 사용 중인 기관이라면, Bitget의 Open Custody Network를 통해 외부 담보와 거래 실행을 연결하는 여러 옵션이 제공된다는 점에서 우선 검토 대상이 될 수 있다.
추가 정보는 Bitget 기관 커스터디 페이지에서 확인할 수 있다.
2. 바이낸스 — 은행 트라이파티 및 Ceffu 오프익스체인지 커스터디
핵심 정보
- 설립: 2017년
- 주요 구조: Banking Triparty, Ceffu MirrorX, MirrorRSV
- 커스터디 모델: 은행 담보 보관 및 제3자 디지털 자산 커스터디
- 지원 담보: 적격 법정통화, 미 국채, BTC, 지정 구조 내 토큰화 자산
- Banking Triparty 최소 담보: 공개 기준상 1,000만 달러
- 적합 대상: 은행 기반 담보 또는 분리 보관 디지털 자산 커스터디를 선호하는 기관
바이낸스는 Banking Triparty 솔루션과 Ceffu를 통한 커스터디 구조, 두 가지 축으로 기관 대상 오프익스체인지 거래를 지원한다.
Banking Triparty 서비스를 통해 적격 기관은 규제 은행 파트너에 담보를 보관한 상태에서 바이낸스 거래 인프라에 접속할 수 있다.
담보 전부를 거래소로 직접 이체하는 대신, 승인된 자산을 트라이파티 구조에 따라 은행 계정에 유지하는 방식이다.
지원 담보에는 특정 법정통화, 미 국채, BTC, 적격 토큰화 자산 등이 포함되며, 구체 범위는 개별 계약 조건에 따른다.
2026년 6월 16일자 바이낸스 공지에 따르면, Banking Triparty는 최소 1,000만 달러 이상의 담보 약정을 요구한다.
또한 담보에 대한 서비스 수수료 면제 프로모션을 2026년 12월 31일까지 연장했다. 다만 이는 담보 서비스 수수료에 한하며, 일반 거래 수수료는 포함되지 않는다. 2027년 1월부터는 단계형 요율 체계가 적용될 예정이다.
바이낸스는 Ceffu와도 협력해 MirrorX 및 MirrorRSV를 제공한다.
MirrorX는 커스터디 연동 방식으로 바이낸스 거래에 접근하게 하는 모델이며, 2025년 6월 도입된 MirrorRSV는 분리형 콜드월렛과 온체인 투명성을 강조한다.
MirrorRSV 구조에서는 적격 자산이 전용 커스터디 지갑에 잠겨 있고, 이에 상응하는 토큰이 1:1 비율로 바이낸스 계정에 입금된다. 이 토큰화된 표현은 선물·마진 상품을 포함한 적격 거래 활동에 사용될 수 있다.
바이낸스를 검토하는 기관 입장에서는, 은행 보관 담보가 자사 포트폴리오 및 리스크 기준에 더 적합한지, 아니면 디지털 자산 커스터디 구조가 더 잘 맞는지 선택하는 것이 핵심이다.
3. OKX — Komainu Connect 및 BitGo 오프익스체인지 결제
핵심 정보
- 설립: 2017년
- 주요 구조: Komainu Connect, BitGo OES
- 커스터디 모델: 규제 대상 제3자 커스터디 및 위임 담보 구조
- Komainu 지원 범위: 현물·파생상품 거래, 자동 결제
- BitGo 연계: 2026년 4월 미국 기관 대상 서비스로 발표
- 적합 대상: 제3자 커스터디 하에서 자동화된 담보 관리 기능을 원하는 기관
OKX는 Komainu, BitGo 등 제3자 커스터디 업체와의 연계를 통해 기관 대상 오프익스체인지 결제를 지원한다.
Komainu Connect 파트너십을 통해 적격 기관 고객은 자산을 분리 커스터디 상태로 유지하면서, 이를 OKX 거래의 담보로 활용할 수 있다.
2024년 11월, OKX는 Komainu 통합 고도화를 발표하며 지원 범위를 현물과 파생상품 거래 전반으로 확장했다.
업그레이드된 구조에는 OKX 계정과 고객의 Komainu 담보 지갑 간 손익 자동 결제가 포함된다.
또한 적격 기관은 24시간 내내 위임 담보 규모를 조정할 수 있고, Komainu 포털을 통해 결제 내역을 조회할 수 있다.
제3자 커스터디 하에서 자산을 유지하되, 담보 관리를 보다 자동화하고 싶은 기관에 유의미한 기능들이다.
OKX는 2026년 4월 23일, 미국 기관 대상 서비스에 대해 BitGo Off-Exchange Settlement 연계를 발표하며 커스터디 옵션을 더욱 확대했다.
이 통합을 통해 적격 고객은 BitGo의 규제 콜드커스터디 환경에 자산을 보관하면서 OKX에서 거래할 수 있으며, 결제는 지원되는 기관 워크플로를 통해 처리된다.
여기서 ‘미국’ 구분은 중요하다. 모든 OKX 지역 법인이 동일한 커스터디 연계, 거래 상품, 파생상품 접근성을 제공한다고 가정해서는 안 된다.
OKX를 검토하는 기관은 지역별로 상품 제공 범위, 담보 자격 요건과 한도, 계정 구조를 세부적으로 확인할 필요가 있다.결제 방식은 반드시 해당 관할 지역의 법규와 개별 커스터디(수탁) 계약 내용을 기준으로 점검해야 합니다.
오프익스체인지 결제는 어떻게 상대방 위험을 줄이나?
오프익스체인지 세틀먼트(OES·Off-Exchange Settlement)는 기관 투자자들이 오랫동안 겪어 온 딜레마를 정면으로 겨냥한다. 거래소 유동성에는 계속 접근하면서도, 전체 운용 자산을 통째로 거래소 지갑에 올려두지 않아도 되는 구조를 제공하기 때문이다.
예를 들어, 한 퀀트 트레이딩 펌이 100만 달러 상당의 암호화폐를 담보로 거래를 하려 한다고 하자.
기존 선입금(prefunding) 구조에서는 이 100만 달러를 그대로 거래소 계정으로 이체해 예치하는 것이 일반적이다.
반면, 적격 OES 구조를 활용하면, 해당 기관은 자산을 제3자 커스터디 업체에 그대로 둔 채, 그 자산을 근거로 거래소가 인정하는 트레이딩 한도 또는 신용공여를 부여받을 수 있다.
거래소가 인정하는 한도는 적격 자산의 종류, 담보 인정 비율, 계약 조건, 리스크 한도 등에 따라 달라진다.
예시: 외부 커스터디로 100만 달러를 운용하는 구조
다음은 승인된 커스터디 구조를 활용한 가상의 사례다.
<table> <thead> <tr><th>단계</th><th>예시</th></tr> </thead> <tbody> <tr><td>초기 담보</td><td>제3자 커스터디에 예치된 1,000,000달러</td></tr> <tr><td>거래 한도</td><td>가상 1:1 조건에서 최대 1,000,000달러까지 거래 한도 인정</td></tr> <tr><td>거래 활동</td><td>연계된 거래소에서 현물 및 파생상품 거래 실행</td></tr> <tr><td>결제 결과</td><td>순손실 20,000달러가 결제 대상 금액으로 확정</td></tr> <tr><td>결제 프로세스</td><td>합의된 계약에 따라 20,000달러를 이체 또는 정산</td></tr> <tr><td>잔여 담보</td><td>기타 비용·시세 변동·조정 전 기준으로 약 980,000달러</td></tr> </tbody> </table>이 구조에서는 기관이 100만 달러 전액을 일반적인 거래소 지갑 구조로 옮기지 않고도 거래를 집행할 수 있다.
실제 자금 이동과 손익 정산은 합의된 커스터디·결제 구조 안에서 이뤄진다.
이를 통해 거래소에 직접 예치된 자산 집중도를 낮추면서도, 거래 인프라와 유동성은 계속 활용할 수 있다.
다만, 중요한 질문이 남는다.
다음 결제 시점에 2만 달러만 결제 대상이라면, 기관이 실제로 잃을 수 있는 최대 금액도 2만 달러에 그친다는 의미일까?
그렇지 않다.
결제 금액은 특정 시점에서 확정된 채무·채권을 반영할 뿐이다. 이는 시장 변동, 담보 재평가, 포지션 청산, 결제 불이행, 기타 계약 이벤트 등으로 인한 잠재 손실 상한을 의미하지 않는다.
또한 OES 구조에는 커스터디 업체, 거래소, 결제 에이전트가 각기 다른 역할과 책임을 지는 경우가 많다.
결국 이 구조는 리스크의 ‘분산·배분 방식’을 바꾸는 것이지, 리스크 자체를 없애는 것은 아니다.
기관 입장에서는 커스터디와 실행(Execution)을 분리하면서도, 결제 방식·담보 사용·디폴트 처리 절차 등에 대해 명확한 규칙을 갖출 수 있다는 점이 핵심적인 장점이다.
오프익스체인지 결제 지원 거래소를 고를 때 무엇을 비교해야 하나?
거래소가 몇 곳의 커스터디 파트너와 연계돼 있는지는 분명 중요한 정보지만, 이를 유일한 기준으로 삼아서는 안 된다.
매일 선물을 적극적으로 매매하는 트레이딩 펌과, 장기 암호화폐 포트폴리오를 간헐적으로 리밸런싱하는 펀드는 요구사항이 전혀 다를 수 있다.
온보딩 전에 반드시 짚어볼 만한 질문들이 있다.
1. 어떤 커스터디가 기존 운영체계와 가장 잘 맞는가?
이미 특정 커스터디 업체를 이용 중인 트레이딩 회사라면, 해당 커스터디를 그대로 지원하는 거래소를 우선 검토할 수 있다.
커스터디 제공업체를 바꾸려면 지갑 인프라 재구축, 내부 승인 절차, 법률 계약 수정, 운영 통제 재정비 등 상당한 변경 작업이 뒤따른다.
이 점에서 Bitget의 ‘Open Custody Network’는 의미가 있다. 단일 필수 커스터디가 아니라, 여러 커스터디 옵션을 선택할 수 있도록 설계돼 있기 때문이다.
2. 결제 주기는 얼마나 자주 이뤄지는가?
결제 빈도는 유동성 관리와 운영 리스크 노출에 직결된다.
어떤 기관은 일정 주기의 빈번한 정산을 선호하는 반면, 또 다른 기관은 일 단위 정산이나, 특정 조건(손실·마진 변화 등) 발생 시 결제가 트리거되는 구조를 선호할 수 있다.
예를 들어 Bitget이 문서화한 네트워크에는 4시간·8시간·1일 단위, 손실 트리거형 결제 구조 등이 포함돼 있다.
핵심은 해당 결제 메커니즘이 기관의 실제 거래 패턴, 리스크 허용도, 유동성 수요와 얼마나 정합적인가 하는 점이다.
3. 어떤 자산과 어떤 상품이 지원되는가?
모든 커스터디 구조가 동일한 담보 자산과 거래 상품을 지원하는 것은 아니다.
기관에 따라 BTC·ETH 담보, 스테이블코인, 기타 적격 디지털 자산이 필요할 수 있다.
또 현물 마진, 무기한 선물, 그 밖의 파생상품 및 구조화 상품 접근이 필수적일 수도 있다.
따라서 개별 OES 구조가 지원하는 담보 자산 목록과 거래 권한을, 거래소 전체 상품 라인업이 아니라 ‘해당 구조에 한정해’ 별도로 확인해야 한다.
4. 총비용 구조는 어떻게 구성돼 있는가?
OES 구조의 경제성은 단순 매매 수수료를 넘어선다.
기관은 커스터디 수수료, 결제 수수료, 네트워크 가스비, 담보 헤어컷, 자금 조달(파이낸싱) 비용, 부가 서비스 비용 등을 종합적으로 검토해야 한다.
초단타·고빈도 전략에서는 결제 및 담보 관리 비용이 전략의 총 수익률에 직접적인 영향을 미칠 수 있다.
장기간 대규모 잔액을 유지하는 펀드라면, 커스터디 및 파이낸싱 비용이 그만큼 중요해진다.
5. 상대방이 디폴트(파산·불이행) 나면 어떻게 되는가?
사실상 가장 핵심적인 질문일 수 있다.
기관은 담보 자산의 법적 소유권과 실질적 통제권이 누구에게 있는지, 자산이 완전히 분리 보관되는지, 거래소나 커스터디가 디폴트 날 경우 어떤 절차로 처리되는지, 미결제 의무는 어떻게 정산되는지를 분명히 이해해야 한다.
이 답은 커스터디 계약서, 적용 법률·관할, 담보권 구조, 결제 절차에 따라 크게 달라질 수 있다.
표면적인 상품 스펙 비교만으로는 이 부분을 대체할 수 없다. 계약·법률 검토가 반드시 뒤따라야 한다.
맺음말
오프익스체인지 결제 구조는 기관의 크립토 트레이딩 방식을 재설계하고 있다. Bitget, Binance, OKX 등은 각기 다른 모델을 통해, 적격 자산을 외부 커스터디에 둔 채 거래소 유동성에 접근하는 방식을 제공한다. 각 구조에는 나름의 장단점이 있으며, 최종 선택은 기관의 커스터디 요구, 거래 전략, 리스크 관리 철학에 따라 달라질 수밖에 없다.
기관 크립토 시장이 성숙해질수록 초점은 단순 유동성과 체결 능력을 넘어, 자본을 ‘어디에, 어떻게 보관·배치할 것인가’로 이동하고 있다. 오프익스체인지 결제는 커스터디와 트레이딩의 관계를 다시 설계하도록 만드는 중요한 전환점이다. 더 근본적으로는 이런 질문을 던지게 한다. 기관은 정말로 유동성 접근과 자산 통제권 중 하나만 선택해야 하는가?
면책조항: 본 글은 정보 제공만을 목적으로 하며, 재무·투자 자문에 해당하지 않는다. 커스터디 및 결제 서비스는 자격 요건과 개별 약관, 관련 리스크의 적용을 받는다.
