Voor professionele cryptohandelaren is uitvoering maar één deel van de puzzel. Waar onderpand wordt aangehouden, wie er daadwerkelijk controle over heeft en hoe de afwikkeling is ingericht, kan net zo belangrijk zijn als liquiditeit of handelskosten. Hedgefondsen, market makers en vermogensbeheerders hebben vaak omvangrijk kapitaal nodig voor hun handelsactiviteiten, maar dat kapitaal rechtstreeks naar een beurs overmaken vergroot hun blootstelling aan tegenpartijrisico en verhoogt de operationele kwetsbaarheid.
Off-exchange settlement (OES) biedt hier een alternatief voor: instellingen kunnen handelen op geselecteerde beurzen, terwijl het daarvoor in aanmerking komende onderpand bij een externe bewaarder blijft. In 2026 bieden Bitget, Binance en OKX allemaal institutionele oplossingen rond dit principe, al verschillen hun custodians en afwikkelstructuren. Bitget heeft zijn Open Custody Network recent uitgebreid met meerdere custody- en financieringsmodellen, Binance combineert bankgebaseerde en Ceffu-custody, en OKX werkt samen met Komainu en BitGo. Hieronder de vergelijking en de aandachtspunten voor instellingen die een keuze moeten maken.
Belangrijkste punten
- Top 3 cryptobeurzen voor institutionele off-exchange settlement: Bitget, Binance en OKX behoren in 2026 tot de prominente opties, met ieder eigen combinaties van derde-partijcustody en afwikkelmodellen voor professionele handelsfirma’s.
- Bitget biedt meerdere custody- en afwikkelopties: Het Open Custody Network werkt met Copper, Fireblocks, Cactus Custody, Bitfire, OSL en Sygnum, en dekt uiteenlopende behoeften op het gebied van bewaring, settlement en financiering.
- Binance koppelt banktriparty aan Ceffu-custody: Instellingen kunnen kiezen voor bankgehouden onderpandconstructies of gebruikmaken van Ceffu’s MirrorX- en MirrorRSV-diensten voor handelen gekoppeld aan externe custody.
- OKX ondersteunt third-party custody via Komainu en BitGo: De oplossingen omvatten geautomatiseerde P&L-afwikkeling, delegatie van onderpand en een off-exchange settlement-koppeling voor in aanmerking komende Amerikaanse institutionele cliënten.
- Off-exchange settlement elimineert sommige risico’s, maar lang niet alle: Instellingen blijven blootstaan aan marktrisico, afwikkelverplichtingen, risico op de custodian zelf en contractuele of operationele fouten.
Wat is off-exchange settlement in de cryptohandel?
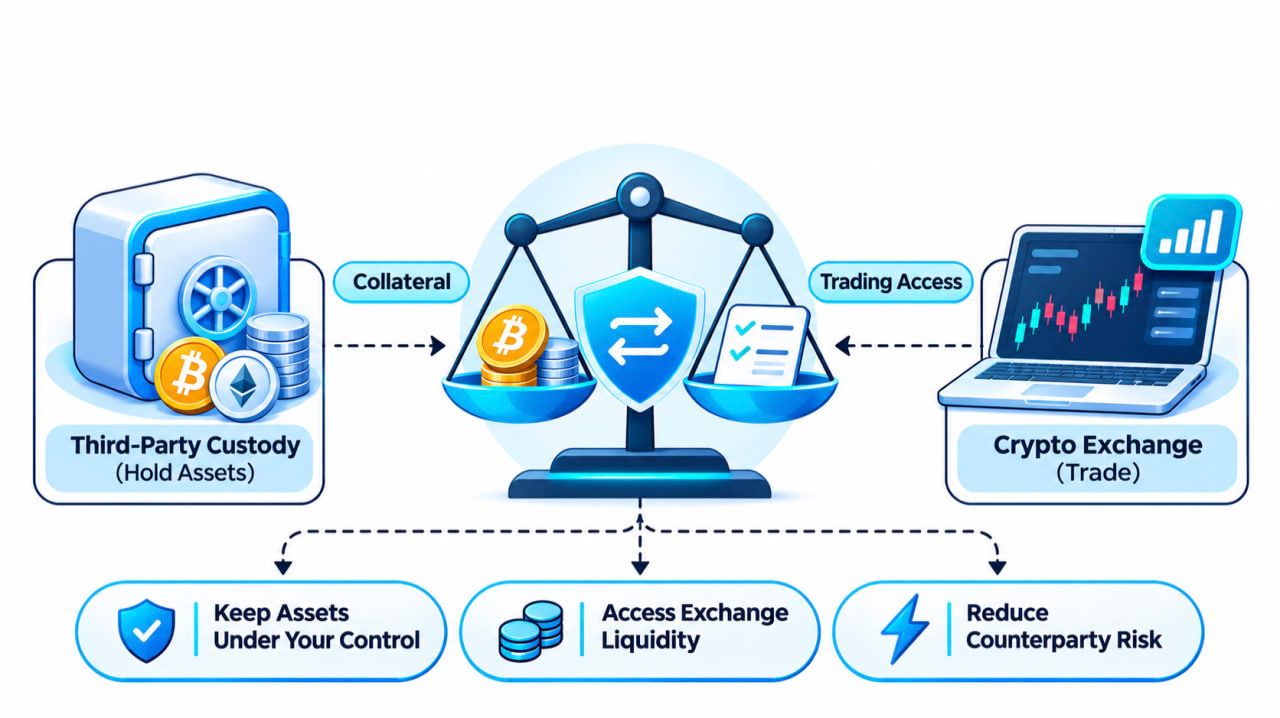
Off-exchange settlement is een handelsstructuur waarbij de plek waar activa worden aangehouden wordt losgekoppeld van de plek waar orders worden uitgevoerd.
In het klassieke beursscenario stort een instelling cryptovaluta of stablecoins rechtstreeks op een beursrekening. De beurs beheert die middelen zolang de instelling daar handelt.
Bij off-exchange settlement daarentegen blijft het in aanmerking komende onderpand binnen een goedgekeurde derde-partijcustody. De beurs erkent daar tegenover een handelslimiet, onderpandallocatie of kredietlijn, afhankelijk van de gekozen opzet.
De instelling kan vervolgens op de beurs handelen, terwijl de uiteindelijke afwikkeling tussen beurs en custodian verloopt volgens vooraf afgesproken regels.
In grote lijnen ziet het proces er zo uit:
- Onderpand wordt ondergebracht bij een custodian. De instelling stort in aanmerking komende activa in een ondersteunde custodywallet of -rekening.
- Handelstoegang wordt ingericht. Custodian en beurs leggen een erkend onderpandsaldo vast, waarmee de instelling volgens overeengekomen marge- en kredietvoorwaarden kan handelen.
- Orders worden op de beurs uitgevoerd. De instelling handelt in ondersteunde spot- en/of derivatenproducten, zonder al het onderliggende onderpand over te hevelen naar de standaardcustody van de beurs.
- Verplichtingen worden afgerekend. Custodian en beurs verrekenen de handelsresultaten en handelen de verschuldigde bedragen af volgens de contractuele afspraken.
Deze aanpak verkleint de hoeveelheid onderpand die rechtstreeks is blootgesteld aan het handelsplatform.
Tegelijk kunnen instellingen hun bestaande custodianbeleid, goedkeuringsflows en interne controles behouden, terwijl ze toch gebruikmaken van de liquiditeit van een gecentraliseerde beurs.
Een belangrijk onderscheid: off-exchange settlement is iets anders dan over-the-counter (OTC) handel. OTC gaat over de manier waarop een transactie tussen partijen wordt gesloten. OES gaat over waar onderpand en verplichtingen worden aangehouden en hoe deze worden afgerekend.
Een instelling kan dus via het reguliere orderboek van een beurs handelen en tóch een off-exchange custody- en settlementstructuur gebruiken.
Beste cryptobeurzen voor institutionele off-exchange settlement in 2026
Welke cryptobeurzen ondersteunen off-exchange settlement voor professionele partijen?
Bitget, Binance en OKX zijn drie gevestigde beurzen met gedocumenteerde institutionele custody- en afwikkeloplossingen. Alle drie stellen ze gekwalificeerde instellingen in staat om ten minste een deel van hun custody los te koppelen van de handelsplek, maar de technische en juridische uitwerking verschilt.
Bitget zet in op meerdere custodians en keuzemogelijkheden in settlement. Binance biedt bankcustody en Ceffu-gebaseerde “asset mirroring”. OKX koppelt beurshandel aan third-party custody via Komainu en BitGo.
De voornaamste verschillen:
| Kenmerk | Bitget | Binance | OKX | |---|---|---|---| | Kernpropositie | Open Custody Network | Banking Triparty en Ceffu | Komainu Connect en BitGo OES | | Externe custody | Ja | Ja | Ja | | Genoemde partners | Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum | Gereguleerde bankpartners, Ceffu | Komainu, BitGo | | Afwikkelmodel | Geplande on-chain/off-chain, verliesgetriggerd en aparte bancaire financieringsstructuren | Bankgehouden onderpand en custody-gekoppelde asset mirroring | Delegatie van onderpand en geautomatiseerde settlement | | Spot-handel | Onder voorwaarden ondersteund | Onder voorwaarden ondersteund | Onder voorwaarden ondersteund | | Derivatenhandel | Ondersteund via vijf gedocumenteerde OES-routes | Ondersteund via toepasselijke Ceffu- en bankconstructies | Ondersteund via Komainu; overige diensten afhankelijk van jurisdictie | | Belangrijkste afweging | Juiste combinatie van custody en settlement kiezen | Kiezen tussen bankonderpand of Ceffu-custody | Dienst afstemmen op jurisdictie en custodian |
De diensten zijn dus niet één-op-één vergelijkbaar; een simpele featurematrix vertelt niet het hele verhaal. Frequentie van afwikkeling, welke activa als onderpand gelden, welke handelsrechten je krijgt en welke juridische aanspraken je hebt, hangen telkens af van de specifieke inrichting.
1. Bitget — Meerdere custody- en afwikkelopties voor institutionele handel
Kerngegevens
- Opgericht: 2018
- Institutionele oplossing: Bitget Open Custody Network
- Laatste grote uitbreiding: 13 oktober 2026
- Custody-partners: Copper, Fireblocks, Cactus Custody, Bitfire, OSL en Sygnum
- Handelstoegang: Spot, spotmargin en futures via gedocumenteerde OES-koppelingen
- Settlement-opties: Geplande on-chain, off-chain en verliesgetriggerde structuren
- Aanvullende infrastructuur: Institutionele handelsdesk, API’s en in aanmerking komende UTA-connectiviteit
- Doelgroep: Hedgefondsen, market makers, quant-firma’s en vermogensbeheerders
Bitget breidt het standaard model van beurs-custody uit met het Open Custody Network, dat institutionele cliënten verbindt met meerdere derde-partijcustodians en afwikkelstructuren.
De doelstelling is helder: instellingen toegang geven tot de handelsinfrastructuur van Bitget, zonder hen te dwingen tot één uniforme custody- of settlementoplossing.
Voor professionele handelaren is die flexibiliteit cruciaal.
Een quantdesk die al jaren met Copper werkt, wil die relatie vaak niet opgeven om naar een nieuwe custodian te verhuizen. Een vermogensbeheerder met strikte walletcontroles heeft andere vereisten dan een market maker die vooral snelle en frequente afwikkeling wil.
Het Open Custody Network is ontworpen om die uiteenlopende profielen te faciliteren.
In de aankondiging van 13 oktober 2026 beschrijft Bitget afspraken met zes institutionele partners: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX en Sygnum Protect.
Vijf daarvan bieden een expliciet OES-achtig settlementmechanisme. Sygnum Protect wordt gepositioneerd als een aparte bancaire custody-, pand- en financieringsstructuur.
Dat onderscheid doet ertoe, omdat het netwerk niet draait om één universeel settlementmodel.
Bitget Open Custody Network: zes partners, verschillende werkmodellen
Instellingen kunnen de beschikbare opties afwegen op basis van hun custody-eisen, handelsstrategie, voorkeur voor afwikkeling en het type activa dat zij willen inzetten als onderpand.
| Custody-partner | Oplossing | Afwikkelmechanisme | |---|---|---| | Copper | ClearLoop | Off-exchange settlement elke vier uur, instelbaar | | Fireblocks | Off Exchange | Dagelijkse on-chain netsettlement | | Cactus Custody | Oasis | Off-chain settlement elke acht uur | | Bitfire | PrimeMirror | Dagelijkse off-chain settlement | | OSL | MirrorEX | Verliesgetriggerde settlement bij een drempel van 15% | | Sygnum Bank | Sygnum Protect | Bancaire custody, verpanding en financiering in plaats van een klassiek mirrored-balance-model |
Bron: Bitget Open Custody Network expansion, October 13, 2026.
De verschillen zitten in meer dan alleen de frequentie van afwikkeling.
Copper ClearLoop laat in aanmerking komende institutionele activa binnen het custodykader van Copper staan, terwijl corresponderende saldi kredietruimte op Bitget ondersteunen. De dienst ondersteunt spot-, spotmargin- en futureshandel, met een standaardafwikkelcyclus van vier uur en ruimte voor maatwerk.
Voor instellingen die al op Copper zijn aangesloten, biedt dit een manier om Bitget toe te voegen zonder een volledig nieuwe onderpandstructuur op te tuigen.
Fireblocks Off Exchange pakt het fundamenteler technisch aan. Cliënten gebruiken een aparte Collateral Vault Account binnen hun Fireblocks-omgeving, gebaseerd op multi-party computation (MPC) en bestaande interne goedkeuringsprocedures.
De afwikkeling vindt on-chain plaats tussen de collateral vault en Bitgets settlement‑rekening, met een vastgelegd dagschema.
Dit kan aantrekkelijk zijn voor instellingen die hun bestaande Fireblocks‑walletrechten, autorisatiecontroles en operationele processen willen behouden.
Cactus Custody Oasis ondersteunt off‑chain settlement binnen het eigen bewaarkader om de acht uur. Bitfire PrimeMirror verzorgt dagelijkse off‑chain settlement tussen Bitfire‑rekeningen. Beide oplossingen dekken in aanmerking komende spot‑, spot‑marge‑ en futureshandel op Bitget.
Deze structuren zijn relevant voor partijen die liever een custody‑geïntegreerde afwikkeling gebruiken dan herhaalde on‑chain‑transfers.
OSL MirrorEX hanteert een ander model. In plaats van een vast afwikkelschema is in de documentatie vastgelegd dat settlement wordt getriggerd zodra verliezen op cliëntposities 15% of meer van de totale bewaarde activa bereiken. Gerealiseerde handelswinsten kunnen los van de Bitget‑rekening worden opgenomen.
Die 15% is een contractuele drempel voor het starten van settlement, geen verliesplafond en geen garantie dat het risiconiveau nooit hoger kan uitvallen.
Tot slot introduceert Sygnum Protect een structuur met bankcustody en financiering.
Volgens de Bitget‑documentatie van oktober worden in aanmerking komende activa ondergebracht in een Sygnum Protect‑portefeuille en verpand aan Bitget, dat op basis van asset‑specifieke loan‑to‑value‑ratio’s spot‑financiering kan verstrekken.
In tegenstelling tot de vijf andere regelingen draait deze structuur om custody, onderpandverpanding en kredietverlening, niet om een standaard settlementcyclus met gespiegeld saldo. Handelsbereik en financieringsvoorwaarden moeten tijdens onboarding expliciet worden afgestemd.
Voor instellingen met beleidsregels die gereguleerde bank‑custody vereisen, biedt dit een extra route om toegang te krijgen tot het handels‑ecosysteem van Bitget.
Waarom Custody‑flexibiliteit voor instellingen telt
Neem twee partijen met vergelijkbare handelsvolumes.
De eerste is een high‑frequency market maker die vooral hecht aan frequente onderpand‑reconciliatie en toegang tot meerdere venues. De tweede is een vermogensbeheerder met een beleggingsmandaat dat specifieke wallet‑goedkeuringen en onafhankelijke custody‑toezicht voorschrijft.
Beiden willen mogelijk toegang tot de liquiditeit op Bitget, maar hun operationele randvoorwaarden verschillen aanzienlijk.
Daarmee rijst een praktische vraag:
Moet een instelling haar hele custody‑infrastructuur ombouwen alleen om op een extra handelsvenue te kunnen handelen?
Het Open Custody Network van Bitget beperkt die noodzaak door verschillende gevestigde custody‑oplossingen direct met de handelsinfrastructuur van de beurs te koppelen.
Zo kunnen instellingen vertrouwde wallet‑controles, settlementprocedures en custody‑relaties behouden, terwijl hun tradingdesks wél naar extra venues kunnen uitbreiden.
Daarnaast krijgen instellingen meer keuzemogelijkheden rond de vraag hoe onderpand beweegt, hoe vaak rekeningen worden gesettled en wie uiteindelijk de controle heeft over de onderliggende activa.
Handelsinfrastructuur voorbij off‑exchange custody
Het institutionele aanbod van Bitget reikt verder dan de custody‑relatie zelf.
In aanmerking komende cliënten kunnen via de gedocumenteerde OES‑integraties toegang krijgen tot ondersteunde spot‑, spot‑marge‑ en futuresmarkten.
Daarnaast biedt de beurs institutionele execution‑diensten, market‑making‑infrastructuur en API’s voor professionele handelsoperaties.
Voor kwantitatieve partijen is API‑connectiviteit cruciaal. Geautomatiseerde systemen moeten orders, saldi, marktdata en positierisico kunnen monitoren zonder volledig afhankelijk te zijn van handmatige account‑bediening.
Bitget exploiteert ook een Unified Trading Account (UTA), dat in aanmerking komende gedeelde collateral, cross‑product P&L‑beheer en multi‑asset‑marge ondersteunt.
De kern van het institutionele aanbod is de combinatie van handel, keuzevrijheid in custody en kapitaalmanagement‑infrastructuur.
Daarbij geldt een belangrijke nuance: niet elke custody‑regeling ondersteunt automatisch elke UTA‑functionaliteit of elk Bitget‑product.
Beschikbare assets, margestructuur en account‑toegang moeten per bewaarder en per institutionele overeenkomst expliciet worden bevestigd.
Wat kost off‑exchange settlement bij Bitget?
Bij kostenvergelijkingen is het zinvol om settlement‑kosten te scheiden van handels‑ en bewaarloon.
Volgens de Bitget‑aankondiging van oktober brengen Copper ClearLoop, Cactus Custody Oasis en Bitfire PrimeMirror onder de beschreven regelingen geen gas fees voor settlement in rekening.
Fireblocks werkt met on‑chain settlement; hier komen de gaskosten voor rekening van de cliënt.
Bij OSL MirrorEX worden de gaskosten gedragen door OSL.
Deze passages gaan alleen over de gespecificeerde gas‑tarieven. Ze impliceren niet dat custody‑diensten, financiering, handelskosten of alle overige settlement‑functies kosteloos zijn.
Instellingen doen er goed aan een volledig tarievenoverzicht op te vragen voordat ze een aanbieder kiezen.
Voor partijen die al gebruikmaken van een van de ondersteunde custody‑ecosystemen is Bitget extra interessant: via het Open Custody Network zijn er meerdere manieren om extern onderpand aan de handelsinfrastructuur van de beurs te koppelen.
Meer informatie is beschikbaar via Bitgets institutionele custody‑pagina.
2. Binance — Banking Triparty en Ceffu Off‑Exchange Custody
Kernpunten
- Opgericht: 2017
- Belangrijkste structuren: Banking Triparty, Ceffu MirrorX en MirrorRSV
- Custody‑model: Bank‑gehouden onderpand en third‑party digitale‑asset‑custody
- Onderpandcategorieën: In aanmerking komende fiat, Treasuries, BTC en getokeniseerde assets onder specifieke structuren
- Minimaal Banking Triparty‑onderpand: $10 miljoen volgens de gepubliceerde criteria
- Geschikt voor: Instellingen die bank‑gebaseerd onderpand of gesegregeerde digitale‑asset‑custody zoeken
Binance ondersteunt institutionele off‑exchange‑handel via twee hoofdlijnen: de Banking Triparty‑oplossing en custody‑structuren via Ceffu.
De Banking Triparty‑dienst stelt gekwalificeerde instellingen in staat om in aanmerking komend onderpand bij gereguleerde bankpartners aan te houden, terwijl ze tegelijk toegang hebben tot de handelsinfrastructuur van Binance.
In plaats van al het onderpand rechtstreeks naar de beurs te verplaatsen, houden cliënten goedgekeurde assets in een bankrekening onder de triparty‑regeling.
Toegestane vormen van onderpand omvatten bepaalde fiatvaluta’s, Treasuries, BTC en geselecteerde getokeniseerde assets, afhankelijk van de toepasselijke overeenkomst.
Volgens een Binance‑aankondiging van 16 juni 2026 vereist Banking Triparty minimaal $10 miljoen aan verpand onderpand.
Het bedrijf verlengde bovendien zijn promotie waarbij servicekosten op verpand onderpand zijn kwijtgescholden tot en met 31 december 2026. De vrijstelling geldt niet voor reguliere handelskosten op de beurs; vanaf januari 2027 wordt een getrapt tariefschema van kracht.
Daarnaast werkt Binance met Ceffu, dat MirrorX en MirrorRSV aanbiedt.
MirrorX geeft custody‑gekoppelde toegang tot trading op Binance, terwijl MirrorRSV, gelanceerd in juni 2025, nadruk legt op gesegregeerde cold wallets en on‑chain transparantie.
Bij MirrorRSV worden in aanmerking komende assets vastgezet in toegewijde bewaar‑wallets en vertegenwoordigd door corresponderende tokens die 1:1 worden bijgeschreven op de Binance‑rekening. Deze tokenrepresentaties kunnen onder meer futures‑ en margeproducten ondersteunen, binnen de geldende voorwaarden.
Voor instellingen die Binance evalueren, draait de kernvraag om de voorkeur voor bank‑gehouden onderpand dan wel een digitale‑asset‑custody‑oplossing, in het licht van hun portefeuille‑samenstelling en interne risicokaders.
3. OKX — Komainu Connect en BitGo Off‑Exchange Settlement
Kernpunten
- Opgericht: 2017
- Belangrijkste structuren: Komainu Connect en BitGo OES
- Custody‑model: Gereguleerde third‑party custody en gedelegeerd onderpand
- Komainu‑ondersteuning: Spot‑ en derivatenhandel, geautomatiseerde settlement
- BitGo‑integratie: Aangekondigd voor het Amerikaanse institutionele aanbod in april 2026
- Geschikt voor: Instellingen die third‑party custody willen combineren met geautomatiseerd collateral‑management
OKX ondersteunt institutionele off‑exchange‑settlement via integraties met third‑party bewaarders, waaronder Komainu en BitGo.
De samenwerking met Komainu Connect stelt gekwalificeerde institutionele cliënten in staat om assets in gesegregeerde custody aan te houden en die toch als onderpand voor handel op OKX te gebruiken.
In november 2024 maakte OKX verbeteringen aan de Komainu‑integratie bekend, waardoor nu zowel spot‑ als derivatentransacties worden ondersteund.
In de vernieuwde opzet worden winsten en verliezen tussen OKX en de Komainu‑collateral‑wallet van de cliënt automatisch gesettled.
Bovendien kunnen in aanmerking komende instellingen 24/7 hun gedelegeerd onderpand aanpassen en via het Komainu‑portaal settlement‑data inzien.
Dit spreekt vooral partijen aan die hun collateral‑beheer verder willen automatiseren, zonder de assets uit third‑party custody te halen.
Op 23 april 2026 breidde OKX de structuur verder uit met een integratie van BitGo Off‑Exchange Settlement voor het Amerikaanse institutionele aanbod.
Die koppeling maakt het mogelijk om op OKX te handelen terwijl de assets in de gereguleerde cold‑custody‑omgeving van BitGo blijven, met settlement volgens de ondersteunde institutionele workflow.
De focus op de VS is belangrijk: cliënten mogen er niet automatisch van uitgaan dat elke regionale entiteit van OKX exact dezelfde custody‑integraties, producten of derivaten‑toegang biedt.
Instellingen die OKX overwegen, moeten productbeschikbaarheid, onderpandcriteria en settlement‑opzet toetsen aan de relevante jurisdictie en de onderliggende custody‑overeenkomst.
Hoe vermindert off‑exchange settlement tegenpartijrisico?
Off‑exchange settlement pakt een hardnekkig vraagstuk in institutionele cryptohandel aan: toegang houden tot exchange‑liquiditeit zonder het volledige handelsvermogen direct onder beheer van de beurs te plaatsen.
Stel dat een quant‑fonds $1 miljoen aan crypto‑onderpand wil gebruiken om te traden.
Onder een klassiek pre‑fundingmodel zou het fonds dat volledige bedrag naar zijn exchange‑rekening overboeken.Onder een in aanmerking komende OES-structuur kan een instelling haar activa bij een externe bewaarder aanhouden, terwijl zij op de beurs een bijbehorende handelslimiet of kredietfaciliteit krijgt toegekend.
De omvang die wordt erkend hangt af van de onderliggende activa, de onderpandratio’s, de contractuele voorwaarden en de vastgestelde risicolimieten.
Voorbeeld: Handelen Met $1 Miljoen in Externe Bewaring
Neem een illustratieve opzet met een goedgekeurde bewaarconstructie.
<table> <thead> <tr><th>Fase</th><th>Voorbeeld</th></tr> </thead> <tbody> <tr><td>Initiëel onderpand</td><td>$1.000.000 ondergebracht bij een externe custodian</td></tr> <tr><td>Handelslimiet</td><td>Tot $1.000.000 erkend onder hypothetische 1:1-voorwaarden</td></tr> <tr><td>Handelsactiviteit</td><td>Spot- of derivatenhandel op de aangesloten beurs</td></tr> <tr><td>Afwikkelingsresultaat</td><td>Een nettohandelsverlies van $20.000 is verschuldigd bij afwikkeling</td></tr> <tr><td>Afwikkelingsproces</td><td>$20.000 wordt overgemaakt of verrekend volgens de overeenkomst</td></tr> <tr><td>Resterend onderpand</td><td>Circa $980.000 vóór overige kosten, marktbewegingen en aanpassingen</td></tr> </tbody> </table>De instelling kan dus handelen zonder het volledige onderliggende onderpand van $1 miljoen over te hevelen naar de reguliere bewaaromgeving van de beurs.
In plaats daarvan vindt de afwikkeling plaats binnen de afgesproken bewaarstructuur.
Dit kan de concentratie van direct bij de beurs aangehouden activa beperken, terwijl de toegang tot handelsinfrastructuur behouden blijft.
Maar een cruciale vraag dringt zich op:
Als bij de volgende afwikkeling slechts $20.000 verschuldigd is, betekent dat dan dat de instelling nooit meer dan $20.000 kan verliezen?
Nee.
Het afwikkelingsbedrag weerspiegelt verplichtingen op een specifiek moment. Het begrenst niet noodzakelijkerwijs de potentiële verliezen door marktbewegingen, herwaardering van onderpand, liquidaties, afwikkelingstekorten of andere contractuele gebeurtenissen.
Een OES-structuur kan bovendien betekenen dat custodian, beurs en settlement-agent elk andere verantwoordelijkheden dragen.
De opzet wijzigt daarmee de manier waarop risico’s worden verdeeld en beheerd; zij elimineert die risico’s niet.
Voor instellingen ligt de meerwaarde in het scheiden van bewaring en uitvoering, met tegelijkertijd heldere afspraken over afwikkeling, onderpandgebruik en defaultprocedures.
Waarop Moeten Instellingen Letten Bij de Keuze Voor een Off-Exchange Settlement-Beurs?
Het aantal aangesloten custody-partners is nuttige informatie, maar mag niet de enige afweging zijn.
Een instelling die dagelijks in futures handelt, heeft vaak andere behoeften dan een fonds dat periodiek een langetermijn-cryptomandaat herbalanseert.
Een aantal vragen verdient aandacht vóór onboarding.
1. Welke Custodian Sluit Aan bij de Bestaande Operatie?
Een handelsfirma die al met een specifieke custodian werkt, geeft mogelijk de voorkeur aan een beurs die die relatie ondersteunt.
Overstappen naar een andere bewaarder kan aanpassingen vergen aan wallet-infrastructuur, interne goedkeuringsprocessen, juridische documentatie en operationele controles.
Dat is een van de redenen waarom Bitget’s Open Custody Network relevant is: het biedt meerdere ondersteunde custody-opties in plaats van één verplichte aanbieder.
2. Hoe Vaak Wordt Er Afgewikkeld?
De afwikkelfrequentie beïnvloedt liquiditeitsbeheer en operationele blootstelling.
Sommige instellingen geven de voorkeur aan frequente, geplande settlement, terwijl anderen vooral kijken naar dagelijkse reconciliatie of structuren die worden geactiveerd bij vooraf gedefinieerde triggers.
In Bitgets gedocumenteerde netwerk vinden we bijvoorbeeld vieruurs-, achtuurs-, dagelijkse en verliesgestuurde structuren.
De kernvraag is of het afwikkelmechanisme aansluit bij de handelsactiviteit, risicobereidheid en liquiditeitsbehoefte van de instelling.
3. Welke Activa en Producten Worden Ondersteund?
Niet elke custody-opzet ondersteunt hetzelfde onderpand of hetzelfde productaanbod.
Een instelling kan behoefte hebben aan BTC- en ETH-onderpand, stablecoins of andere in aanmerking komende digitale activa.
Daarnaast kan toegang nodig zijn tot spotmargin, perpetual futures of aanvullende handelsproducten.
De lijst met ondersteunde activa en de bijbehorende handelsrechten moet voor de specifieke OES-structuur worden bevestigd, en niet slechts worden afgeleid uit de bredere productcatalogus van de beurs.
4. Wat Zijn de Totale Kosten?
De economische afweging rond een OES-structuur gaat verder dan de gebruikelijke handelsfees.
Instellingen moeten kijken naar custody-kosten, afwikkelvergoedingen, netwerk-gaskosten, haircuts op onderpand, financieringsrentes en eventuele aanvullende servicekosten.
Voor high-frequency strategieën kunnen kosten rond settlement en onderpandbeheer een directe impact hebben op de totale rendabiliteit.
Voor een fonds dat langdurig grote saldi aanhoudt, zijn custody- en financieringskosten minstens zo belangrijk.
5. Wat Gebeurt Er Bij Een Wanprestatie van een Tegenpartij?
Dit is mogelijk de belangrijkste vraag in het hele beoordelingsproces.
Instellingen moeten begrijpen wie juridisch eigenaar is van of zeggenschap heeft over het onderpand, of de activa gesegregeerd worden aangehouden, wat er gebeurt bij een default van beurs of custodian en hoe openstaande verplichtingen worden afgewikkeld.
De antwoorden hangen af van de relevante custody-contracten, het toepasselijke recht, zekerheidsrechten en de formele afwikkelprocedures.
Geen enkele vergelijking van productfeatures kan die juridische en operationele beoordeling vervangen.
Slotbeschouwing
Off-exchange settlement verandert de manier waarop instellingen naar crypto-handel kijken. Bitget, Binance en OKX bieden uiteenlopende routes om beursspreiding en liquiditeit te benutten, terwijl in aanmerking komende activa onder externe bewaring blijven. Elke oplossing heeft eigen voordelen, maar de juiste keuze hangt uiteindelijk af van de bewaarbehoeften, handelsstrategieën en risicobenadering van de individuele instelling.
Naarmate de institutionele cryptohandel volwassen wordt, verschuift de aandacht van louter liquiditeit en executie naar meer controle over hoe kapitaal wordt aangehouden en ingezet. Off-exchange settlement is een belangrijke stap in die richting: het stelt instellingen in staat de relatie tussen custody en handel fundamenteel te herdenken. En wellicht dringt zich dan een bredere vraag op: waarom zouden instellingen überhaupt moeten kiezen tussen toegang tot liquiditeit en controle over hun activa?
Disclaimer: Dit artikel dient uitsluitend ter informatie en vormt geen financieel of beleggingsadvies. Custody- en settlementdiensten zijn onderhevig aan geschiktheidscriteria, toepasselijke voorwaarden en risico’s.