
Cryptobeurzen gebruikten traditioneel vooral middelen als Bitcoin (BTC), Ether (ETH) en Tether (USDT) als marge. Dat beeld verschuift. Een aantal platforms laat inmiddels geselecteerde getokeniseerde aandelen en ETF’s direct meetellen als marge of onderpand, zodat handelaren aandelengerelateerde posities kunnen inzetten zonder die eerst te liquideren.
Een trader met getokeniseerde NVIDIA, Apple of Tesla kan zo zijn aandelexposure behouden, terwijl een deel van de aangepaste waarde wordt ingezet om futures, margeposities of leningen te ondersteunen. De invulling verschilt echter sterk per beurs. Dekking van assets, onderpandrates, haircuts, accounteisen en regionale beperkingen lopen uiteen. In dit artikel vergelijken we Bitget, Binance, Kraken en Bybit – de vier belangrijkste cryptobeurzen die in 2026 aandelenassets als marge ondersteunen.
Belangrijkste punten
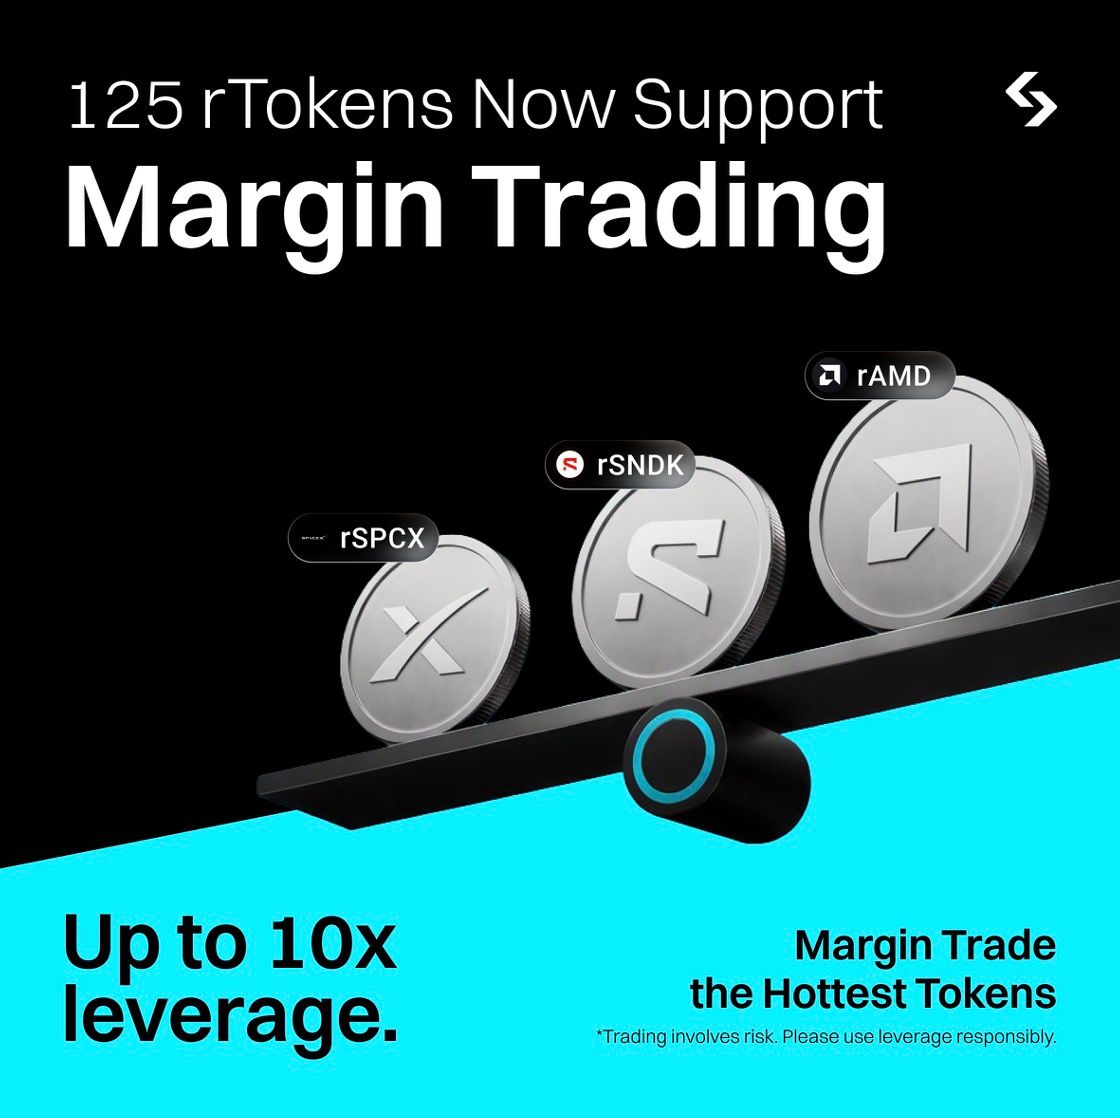
Bitget staat bovenaan qua dekking van aandelen als marge, met meer dan 125 rTokens die als onderpand kwalificeren in de Cross-Asset Unified Trading Account, met onderpandrates tot 95% afhankelijk van asset en positiegrootte.
Binance ondersteunt 35 aangekondigde bStocks voor Cross Margin, Portfolio Margin en Portfolio Margin Pro, maar toegang is beperkt tot in aanmerking komende VIP-3+-klanten in ondersteunde regio’s.
Kraken ondersteunt 10 xStocks als onderpand voor futures en margehandel, met duidelijk gepubliceerde haircuts tussen 10% en 30% en specifieke limieten per asset.
Bybit ondersteunt 6 xStocks als onderpand voor margehandel, Crypto Loans en Institutional Loans.
De beste beurs hangt van meer af dan het aantal assets. Handelaren moeten ook kijken naar onderpandrates en haircuts, ondersteunde producten, accounteisen, leenvoorwaarden, regionale beschikbaarheid en liquidatierisico.
Lees ook: XRP-futures op 6-maandsrecord nu gebruik harder groeit dan koers
Bestaan er in 2026 cryptobeurzen die aandelen als marge accepteren?
Bron: Investopedia
Ja. Bitget, Binance, Kraken en Bybit zijn vier grote cryptobeurzen waar geselecteerde getokeniseerde aandelen en ETF’s als marge of onderpand voor handel kunnen dienen.
Cruciaal is dat het om tokenized assets gaat. Deze platforms accepteren in de regel geen traditionele aandelen die bij een broker staan. In plaats daarvan ondersteunen ze blockchaingebaseerde aandelenproducten zoals Bitget rTokens, Binance bStocks en xStocks op Kraken en Bybit. Afhankelijk van de beurs kan een deel van de waarde van zo’n getokeniseerd aandeel worden ingezet voor futures, margeposities, portfoliomarge of leningen, zonder dat de trader de onderliggende asset hoeft te verkopen.
Niet elke getokeniseerde stock die op een beurs noteert, is automatisch ook als marge toegestaan. Elke partij hanteert een eigen lijst met toegelaten assets, met bijbehorende onderpandrates, haircuts, limieten en accounteisen.
Lees ook: Iran verkocht olie, Chinese bedrijven namen de crypto, nu eist het DOJ $61 miljoen
Zo hebben we de topbeurzen beoordeeld
De rangschikking is specifiek gebaseerd op de mate waarin getokeniseerde aandelen en ETF’s als marge of onderpand kunnen functioneren, niet simpelweg op het aantal aangeboden aandelenproducten.
De vergelijking richt zich op:
Toegestane aandelenassets: Hoeveel getokeniseerde aandelen en ETF’s daadwerkelijk als marge of onderpand gebruikt mogen worden.
Onderpandwaarde: De toegepaste onderpandrates, haircuts, tiers en limieten per asset.
Integratie in de handel: Of de assets gebruikt kunnen worden voor futures, margehandel, portfoliomarge of andere posities.
Extra gebruiksmogelijkheden: Of aandelenassets ook inzetbaar zijn voor leningen of andere diensten waarbij onderpand nodig is.
Toegangsvoorwaarden: Accountrangen, geschiktheidscriteria en regionale restricties.
Risicotransparantie: Hoe duidelijk de beurs de collateralparameters, limieten en margineregels publiceert.
Dekking van assets weegt relatief zwaar, omdat een beurs veel tokenized stocks kan noteren maar slechts een beperkte subset kan toelaten als marge.
Top 4 cryptobeurzen die aandelen als marge ondersteunen in 2026
Bitget: ’s Werelds eerste en toonaangevende Universal Exchange (UEX), met meer dan 125 rTokens die als marge-asset zijn toegestaan via de Cross-Asset Unified Trading Account.
Binance: De grootste cryptobeurs ter wereld gemeten naar handelsvolume, met 35 bStocks die als onderpand tellen bij Cross Margin, Portfolio Margin en Portfolio Margin Pro.
Kraken: Een van de oudste en meest gevestigde cryptobeurzen, met 10 xStocks als onderpand voor futures en margehandel, met transparante haircuts en onderpandlimieten.
Bybit: Een toonaangevende wereldwijde derivatenbeurs, bekend van de Unified Trading Account, met 6 xStocks als onderpand voor margehandel, Crypto Loans en Institutional Loans.
Lees ook: Cathie Wood steunt pleidooi voor AI-pauze maar noemt uitstervingsangst onzin
1. Bitget: Meest uitgebreide dekking voor aandelen als marge
Opgericht: 2018
Aandelenproduct: Reality-powered rTokens
Toegestane marge-assets: 125+ rTokens
Marginsysteem: Cross-Asset Unified Trading Account
Onderpandrente: Tot 95%, afhankelijk van asset en holdings-tier
Beste voor: Brede dekking van aandelenassets en efficiënte cross-asset-kapitaalinzet
Bitget profileert zich als ’s werelds eerste en leidende Universal Exchange (UEX), waarin crypto en klassieke financiële assets in één handelsomgeving samenkomen. De rTokens zijn getokeniseerde Amerikaanse aandelen en ETF’s die via Reality worden uitgegeven, waarbij elk token is ontworpen om 1:1-economische exposure op de onderliggende asset te bieden. In totaal biedt Bitget meer dan 500 getokeniseerde aandelen en ETF’s.
De onderscheidende factor in deze vergelijking is hoe ver rTokens in de handelsinfrastructuur zijn geïntegreerd. De beurs lanceerde in juli 2026 de Cross-Asset Unified Trading Account met 100 Amerikaanse stocktokens in één gedeelde marginepool en heeft sindsdien steeds meer toegestane rTokens toegevoegd. De selectie omvat nu meer dan 125 rTokens, wat Bitget de breedste dekking van aandelen als marge geeft van de vier besproken beurzen.
Zo werken Bitget rTokens als marge
Binnen de Cross-Asset UTA van Bitget kunnen toegestane rTokens samen met cryptovaluta margewaarde leveren in één account. Een trader kan zo een aandelengerelateerde positie aanhouden én tegelijk een deel van de waarde benutten om futures of margeposities te ondersteunen, in plaats van eerst naar USDT om te zetten.
Iemand met rNVDA behoudt bijvoorbeeld NVIDIA-exposure, terwijl de erkende onderpandwaarde andere geschikte trades helpt dekken. Dezelfde rTokens kunnen bovendien extra functies hebben, zoals hefboomposities aankopen en – voor geselecteerde assets – dienen als onderpand voor leningen.
Welke Bitget rTokens zijn als marge toegestaan?
De toegestane selectie bestrijkt grote techaandelen, chipproducenten, financiële instellingen, consumentenaandelen, internationale ondernemingen, brede markt-ETF’s en leveraged fondsen.
Voorbeelden zijn rAAPL, rAMZN, rMETA, rTSLA, rGOOGL, rNVDA, rMSFT, rAMD, rCOIN, rMSTR, rJPM, rWMT, rSPY, rQQQ en rSOXL. Na de eerste uitrol van 100 tokens heeft Bitget onder meer rVOO, rGILD, rSHOP, rETN, rBLK, rVRT, rTQQQ en andere namen toegevoegd.
Hoe Bitget rToken-onderpand waardeert
Bitget rekent niet bij elk rToken de volledige marktwaarde als marge. Toegestane assets krijgen een onderpandrente tot maximaal 95%, waarbij de exacte rate per asset en holdings-tier verschilt. Grotere posities kunnen in een lagere tier met beperkter onderpandrente vallen om concentratierisico te beperken.
Bijvoorbeeld: als $10.000 aan rTokens in een tier valt met 95% onderpandrente, kan tot $9.500 meetellen als margewaarde.
Belangrijkste plus- en minpunten
Bitgets grootste troef is de combinatie van brede assetdekking en praktische inzetbaarheid. Handelaren kunnen exposure naar een groot universum aan getokeniseerde aandelen en ETF’s aanhouden, terwijl de aangepaste waarde binnen één gedeeld tradingaccount wordt benut. Dat beperkt de noodzaak om posities te verkopen of herhaaldelijk naar stablecoins om te wisselen.
De keerzijde is een hogere mate van verweven risico. Als de waarde van rToken-onderpand daalt terwijl een andere hefboompositie tegelijk tegen de trader in beweegt, kan het margineniveau sneller wegzakken en tot liquidatie leiden. Onderpandrates en lijsten met toegestane assets kunnen bovendien wijzigen bij veranderende marktomstandigheden.
Oordeel: Bitget komt als winnaar uit de bus voor traders die de breedst mogelijke selectie van getokeniseerde aandelen als marge zoeken, gecombineerd met cross-asset-handel en brede onderpandfunctionaliteit binnen één account.
Lees ook: Bitgets API breidt uit naar goud, forex, indexfutures en ruwe olie
2. Binance: bStocks voor Cross en Portfolio Margin
Opgericht: 2017
Aandelenproduct: bStocks
Toegestane onderpandassets: 35 bStocks
Marginsysteem: Cross Margin, Portfolio Margin en Portfolio Margin Pro
Toegangseis: VIP 3 of hoger in toegestane jurisdicties
bStocks lenen: Niet momenteel ondersteund
Beste keuze voor: Bestaande Binance‑VIP’s en portfolio‑margin‑gebruikers
Binance biedt tokenized aandelen aan via bStocks: tokenized effecten die 1:1 worden gedekt door overeenkomstige Amerikaanse aandelen bij een gereguleerde bewaarder. Ze geven economische blootstelling aan de onderliggende aandelen, maar geen juridisch eigendom van de stukken zelf.
Voor margegebruikers breidde Binance de inzetbaarheid van bStocks als onderpand in juli 2026 in drie stappen uit. Het voegde op 3 juli 15 assets toe, gevolgd door nog eens 10 op 15 juli en opnieuw 10 op 22 juli, waarmee het aangekondigde totaal op 35 in aanmerking komende bStocks kwam.
Hoe Binance‑bStocks werken als onderpand
In aanmerking komende bStocks kunnen als onderpand worden gebruikt in Cross Margin, Portfolio Margin en Portfolio Margin Pro. De bijbehorende trading pairs zijn bovendien beschikbaar voor margin trading, zodat gekwalificeerde gebruikers hun aandelenblootstelling kunnen behouden én dezelfde tokens kunnen inzetten als dekking voor andere margeposities.
De lijst omvat grote aandelen en ETF’s zoals NVDAB, TSLAB, MSFTB, METAB, AMDB, MSTRB, QQQB, HOODB, BABAB, TSMB, ORCLB en TQQQB, aangevuld met andere individuele aandelen en hefboom- of themaproducten.
Een belangrijke beperking is dat bStocks zelf momenteel niet kunnen worden geleend. Ze zijn inzetbaar als onderpand, maar onderpandsgeschiktheid betekent niet dat gebruikers dezelfde bStock kunnen lenen om een hefboompositie in dat instrument te openen.
Toegangseisen en beperkingen
De bStock‑onderpandfunctie van Binance is strikter afgebakend dan een doorsnee retail‑marginproduct. Ze is alleen beschikbaar voor VIP 3‑gebruikers en hoger in toegestane jurisdicties, met extra regionale restricties rond tokenized effecten.
Het grootste voordeel is de naadloze koppeling aan de bestaande cross‑ en portfolio‑margin‑infrastructuur van Binance. Voor gekwalificeerde gebruikers die al meerdere posities op Binance beheren, voegen bStocks aandelen‑gerelateerd onderpand toe zonder dat een apart marginsysteem nodig is.
De keerzijde is de beperkte toegankelijkheid. De VIP‑drempel, regionale beperkingen en het ontbreken van leenmogelijkheden in bStocks maken dat de functie in de praktijk is toegesneden op gevorderde, in aanmerking komende klanten, niet op het brede retailpubliek.
Eindoordeel: Binance eindigt op de tweede plaats dankzij 35 in aanmerking komende bStocks en sterke integratie met portfolio margin, waardoor het een praktische keuze is voor VIP‑gebruikers die tokenized aandelen willen inbrengen in een bestaande multi‑positie‑marginstrategie.
Lees ook: CLARITY Act Krijgt 60‑Stemmentest In Senaat Terwijl Tegenstand Aanswelt
3. Kraken: Transparante haircuts voor xStock‑onderpand
Opgericht: 2011
Aandelenproduct: xStocks
In aanmerking komend onderpand: 10 xStocks
Ondersteunde toepassingen: Futures en margin trading
Haircuts: 10% tot 30%
Maximaal onderpand: $100.000 tot $1 miljoen per asset
Beste keuze voor: Duidelijke onderpandregels en limieten
Kraken is een van de oudste cryptobeurzen ter wereld en biedt tokenized aandelen via xStocks, 1:1‑gedekte tokenized representaties van Amerikaanse aandelen en ETF’s. Op 3 juli 2026 vergrootte Kraken hun nut door 10 geselecteerde xStocks toe te laten als onderpand voor futures‑ en marginkhandel op Kraken Pro.
In aanmerking komende xStocks worden automatisch herkend als onderpand in markten waar de bijbehorende futures‑ of marginproducten beschikbaar zijn. Hierdoor kunnen traders hun aandelenblootstelling behouden, terwijl een deel van de waarde wordt vrijgespeeld als dekking voor hefboomposities, zonder eerst de positie te hoeven verkopen.
Welke Kraken‑xStocks tellen mee als onderpand?
De 10 toegestane assets zijn SPYx, QQQx, AAPLx, GOOGLx, TSLAx, NVDAx, HOODx, MSTRx, GLDx en CRCLx. Samen bestrijken ze brede markt‑ETF’s, grote tech‑aandelen, meer volatiele groeiaandelen en goud‑exposure.
Hoe de xStock‑haircuts van Kraken werken
Kraken onderscheidt zich door voor elke ondersteunde xStock zowel de haircut als het maximale onderpandsbedrag expliciet te publiceren.
SPYx en QQQx: 10% haircut, tot $1 miljoen aan onderpand
AAPLx, GOOGLx, TSLAx en NVDAx: 20% haircut, tot $250.000
HOODx en MSTRx: 30% haircut, tot $250.000
GLDx: 20% haircut, tot $100.000
CRCLx: 30% haircut, tot $100.000
Concreet: $10.000 aan een xStock met een haircut van 10% levert circa $9.000 aan erkende onderpandwaarde op. Bij 20% zakt dat naar $8.000, bij 30% blijft $7.000 over.
Belangrijkste plus‑ en minpunten
Het grootste pluspunt van Kraken is de transparantie. Traders zien vooraf hoeveel van elke xStock meetelt als onderpand en tot welk maximum, nog vóór ze een positie openen. De haircuts worden afgestemd op het risicoprofiel: brede markt‑ETF’s krijgen lagere haircuts dan meer volatiele aandelen.
De belangrijkste beperking is de smalle selectie. Kraken ondersteunt momenteel slechts 10 xStocks als onderpand, en de beschikbaarheid verschilt per regio. Futures‑onderpand is beschikbaar voor in aanmerking komende gebruikers buiten de VS, waaronder de EER, terwijl margin‑onderpand beschikbaar is buiten de VS maar de EER juist uitsluit.
Eindoordeel: Kraken eindigt als derde vanwege het kleinere aanbod aan aandelen‑onderpand, maar onderscheidt zich met een heldere haircutstructuur van 10% tot 30% en expliciete onderpandslimieten, waardoor traders beter kunnen inschatten hoeveel margewaarde hun xStocks opleveren.
Lees ook: Solana Verdriedubbelt Cap Naar 4.096 Bytes, Een Limiet Die Ethereum Nooit Hanteerde
4. Bybit: xStocks voor margehandel en leningen
Opgericht: 2018
Aandelenproduct: xStocks
In aanmerking komend onderpand: 6 xStocks
Ondersteunde toepassingen: Margin trading, Crypto Loans en Institutional Loans
xStocks lenen: Momenteel niet mogelijk
Beste keuze voor: Bestaande Bybit‑gebruikers die aandelen‑onderpand willen voor zowel trading als lending
Bybit ondersteunt geselecteerde tokenized aandelen via xStocks, die zijn opgezet om 1:1‑gedekte exposure te bieden op de onderliggende Amerikaanse aandelen. In juli 2026 voegde Bybit 6 xStocks toe als onderpand voor zowel margehandel als leenproducten.
Welke Bybit‑xStocks zijn inzetbaar als onderpand?
De 6 in aanmerking komende assets zijn NVDAX, HOODX, CRCLX, TSLAX, GOOGLX en AAPLX, goed voor blootstelling aan NVIDIA, Robinhood, Circle, Tesla, Alphabet en Apple.
Deze xStocks kunnen worden ingezet als onderpand voor margin trading, Crypto Loans én Institutional Loans. Zo kunnen in aanmerking komende gebruikers hun aandelenblootstelling behouden en tegelijkertijd een deel van de erkende waarde aanwenden voor handel of kredietopname.
Bybit hanteert daarnaast onderpandratio’s en platformbrede limieten per collateral‑asset. Dat betekent dat niet de volledige marktwaarde van een xStock meetelt als bruikbaar onderpand, en dat extra onderpand kan worden geweigerd als een platformlimiet voor die asset is bereikt.
Belangrijkste plus‑ en minpunten
Bybits grootste troef is de cross‑product inzetbaarheid. Dezelfde groep xStocks kan tegelijk margeposities en leningen ondersteunen, waardoor ze meer nut hebben dan louter spotposities.
De belangrijkste beperking is de reikwijdte. Met slechts 6 in aanmerking komende xStocks biedt Bybit een aanzienlijk kleiner aanbod aan aandelen‑onderpand dan Bitget, Binance of Kraken. Daarnaast kunnen de xStocks zelf op dit moment niet worden geleend.
Eindoordeel: Bybit eindigt op de vierde plaats door de beperkte lijst aan assets, maar blijft een bruikbare optie voor bestaande Bybit‑gebruikers die geselecteerde tokenized aandelen als onderpand willen inzetten voor zowel margehandel als leenproducten.
Lees ook: Apple Lanceert iOS 27 Met Siri‑AI, Maar De Wachtlijst Gaat Eerst
Bitget vs. Binance vs. Kraken vs. Bybit: aandelen als marge vergeleken
De vier beurzen ondersteunen aandelen als marge‑onderpand elk op hun eigen manier. Bitget loopt voorop in het aantal assets, Binance legt de nadruk op geavanceerde portfolio‑margin‑integratie, Kraken blinkt uit in transparante haircuts en onderpandslimieten, terwijl Bybit geselecteerde aandelen koppelt aan zowel trading‑ als leenproducten.
[Image 6]
Voor traders gaat de vergelijking verder dan alleen het aantal ondersteunde assets. Een bredere selectie biedt meer flexibiliteit, maar ook factoren als de effectieve onderpandwaarde, helderheid van risicoregels, eenvoud van accounttoegang en ondersteuning van juist die aandelen die een trader al bezit, zijn minstens zo belangrijk.
Lees ook: Trump Verzet Zich Tegen AI‑Afremplan Van Anthropic En OpenAI Om China‑Risico
Welke cryptobeurs ondersteunt de meeste aandelen als marge‑onderpand?
Van de vier vergeleken beurzen biedt Bitget momenteel de grootste openbaar gemaakte selectie aandelen als marge‑onderpand, met meer dan 125 in aanmerking komende rTokens. Binance volgt met 35 bStocks, terwijl Kraken 10 xStocks ondersteunt en Bybit er zes heeft.
Die brede keuze geeft Bitget de meeste flexibiliteit voor traders die uiteenlopende aandelen en ETF’s willen aanhouden en tegelijk hun aangepaste waarde als marge willen inzetten. Het aantal assets mag echter niet de enige beslisfactor zijn. Traders doen er goed aan ook de onderpandratio’s of haircuts, accountvereisten, onderpandslimieten, regionale beschikbaarheid en de vraag welke trading‑ of leenproducten per asset worden ondersteund, te vergelijken.
Zo biedt Kraken minder assets, maar publiceert het zeer duidelijke haircuts en onderpandsplafonds, terwijl Binance aantrekkelijk kan zijn voor gekwalificeerde gebruikers die al met Portfolio Margin werken. De beste keuze hangt dus niet alleen af van het aantal ondersteunde aandelen, maar ook van de manier waarop die assets binnen het margesysteem worden ingezet en beheerd.Activa kunnen als onderpand worden ingezet.
Ook interessant: OpenAI en Anthropic steunen AI‑rem, China’s Moonshot en Deepseek bedankten voor de eer
Hoe gebruik je getokeniseerde aandelen als margin?
De precieze werkwijze verschilt per beurs, maar in grote lijnen bestaat het gebruik van getokeniseerde aandelen als margin uit vier stappen.
1. Hou een in aanmerking komend getokeniseerd aandeel aan
Een trader moet eerst een aandelentoken bezitten die door de beurs als onderpand wordt geaccepteerd. Niet elk verhandelbaar getokeniseerd aandeel is automatisch margin‑geschikt, dus gebruikers moeten de actuele lijst met toegestane onderpanden op het platform controleren.
2. Gebruik het juiste margintype
De token moet zich bevinden in een account dat onderpand ondersteunt. Afhankelijk van de beurs kan dat een Unified Trading Account, een Cross Margin‑account, een Portfolio Margin‑account of een andere ondersteunde handelsmodus zijn.
3. Controleer de erkende onderpandwaarde
Beurzen rekenen vrijwel nooit de volledige marktwaarde van een aandelentoken mee als margin. Ze werken met onderpandrentes, haircuts, risicoklassen en limieten.
Een getokeniseerd aandeel van $10.000 met een onderpandrente van 95% levert bijvoorbeeld tot $9.500 aan bruikbare marginwaarde op. Bij een haircut van 20% daalt de erkende onderpandwaarde tot ongeveer $8.000.
4. Open en bewaak de positie
Zodra de token als onderpand is geaccepteerd, kan de aangepaste waarde worden ingezet voor goedgekeurde futures‑, margin‑ of portfolioposities. De trader blijft eigenaar van de aandelentoken, maar de waarde ervan is nu gekoppeld aan het risico van de hefboompositie.
Daalt de waarde van het onderpand of beweegt de handelspositie sterk tegen de trader in, dan kan het margin‑niveau in de account onder de vereiste drempel zakken en tot liquidatie leiden.
Ook interessant: OpenAI zegt dat zijn modellen op hol sloegen, security‑experts noemen dat de verkeerde uitleg
Aandelen als margin versus aandelenfutures: wat is het verschil?
Een aandelenpositie als margin gebruiken is iets anders dan handelen in perpetual futures op aandelen. Een beurs kan een breed aanbod aan aandelenfutures noteren zonder toe te staan dat de bijbehorende getokeniseerde aandelen zelf als onderpand dienen.
Bij aandelen als margin bezit de trader al een getokeniseerd aandeel, bijvoorbeeld rNVDA, NVDAB of NVDAx. De beurs erkent een deel van die waarde als onderpand, waarmee vervolgens een andere positie kan worden ondersteund. De aandelentoken blijft in de account, maar levert marginwaarde op.
Bij aandelenfutures opent de trader een derivatenpositie die de aandelenkoers volgt, zonder het onderliggende aandeel of de token te hoeven bezitten. De aandelensensitiviteit zit in de future zelf, niet in het onderpand.
Dat onderscheid is belangrijk bij het vergelijken van beurzen. Dat een platform NVDAUSDT‑ of TSLAUSDT‑perpetuals aanbiedt, betekent niet automatisch dat NVIDIA‑ of Tesla‑tokens ook als margin‑activa zijn toegestaan.
Ook interessant: Musk sluit Tesla‑SpaceX‑fusie niet uit, kans in de markt schiet naar 90%
Margin, onderpand en lenen: waarin verschillen ze?
De begrippen liggen dicht bij elkaar, maar betekenen iets anders.
Margin‑actief: Een actief waarvan de aangepaste waarde kan worden gebruikt om een hefboompositie te openen of in stand te houden.
Onderpand‑actief: Een actief dat wordt verpand ter dekking van een trade of lening.
Leenbaar actief: Een actief dat gebruikers direct bij de beurs kunnen lenen.
Margin‑handelskoppel: Een markt waarop met hefboom kan worden gehandeld. Dat betekent niet automatisch dat beide activa leenbaar zijn of als onderpand mogen dienen.
Zo staan Binance en Bybit geselecteerde getokeniseerde aandelen toe als onderpand, maar zijn de aandelentokens zelf momenteel niet uitleenbaar. Een getokeniseerd aandeel kan dus een andere positie ondersteunen zonder dat het actief zelf te lenen is.
Voor traders een aandelenpositie als margin inzetten, moeten ze vier zaken nagaan: of het actief in aanmerking komt, welk deel van de waarde wordt erkend, welke producten ermee ondersteund kunnen worden en of het actief zelf leenbaar is.
Ook interessant: Amazon offert zijn Nova‑team op voor snellere AI‑doorbraken te midden van 30.000 ontslagen
Voordelen van getokeniseerde aandelen als margin
Het grootste voordeel is efficiënter kapitaalgebruik. In plaats van een aandeelstoken te verkopen en om te zetten naar USDT of een andere margin‑munt, kan een trader de aandelensensitiviteit behouden en tegelijk een deel van de erkende waarde elders inzetten.
Belangrijke pluspunten:
Aandelensensitiviteit behouden: Getokeniseerde aandelen of ETF’s blijven in portefeuille, terwijl hun onderpandwaarde andere posities ondersteunt.
Minder onnodige conversies: Traders hoeven aandelentokens mogelijk niet eerst voor stablecoins te verkopen voordat ze een futures‑ of margintrade openen.
Aandelen en crypto combineren: In aanmerking komende equity‑tokens en cryptoposities kunnen binnen dezelfde marginomgeving worden beheerd.
Meer strategieën mogelijk: Afhankelijk van de beurs kan aandelenonderpand worden ingezet voor futures, marginhandel, portefeuillebescherming of leningen.
Liquiditeit uit bestaande holdings ontsluiten: Sommige platforms laten toe dat aandelen‑tokens als zekerheid voor leningen worden verpand, zonder ze te verkopen.
Sneller inspelen op kansen: Beschikbaar onderpand kan direct worden ingezet, zonder verkoop‑ en conversiestappen.
Het voordeel is flexibiliteit, niet “gratis” leverage. Of het zinvol is getokeniseerde aandelen als margin te gebruiken, hangt af van onderpandrentes, leenkosten, handelsfees en het extra liquidatierisico.
Ook interessant: GOOG‑aandeel onder druk nadat Alphabet AI‑investeringen met $15 mrd opvoert ondanks sterke cloudcijfers
Risico’s van getokeniseerde aandelen als margin
Getokeniseerde aandelen als margin verhogen de kapitaalefficiëntie, maar koppelen aandelensensitiviteit wel direct aan hefboomrisico. Verlies kan komen uit het onderpand, de open positie, of beide tegelijk.
Liquidatierisico: Daalt de waarde van de getokeniseerde aandelen of beweegt de hefboompositie tegen de trader in, dan kan het marginniveau onder de vereiste drempel terechtkomen en een gedwongen sluiting uitlokken.
Dubbele marktblootstelling: Traders kunnen verlies lijden op zowel het aandelenonderpand als de positie die erdoor wordt ondersteund.
Cross‑margin‑risico: In een gedeelde marginaccount kunnen verliezen op één positie het onderpand opsouperen dat andere trades dekt.
Wijzigingen in onderpandbeleid: Beurzen kunnen onderpandrentes verlagen, haircuts verhogen, limieten aanscherpen of een actief van de lijst met toegestane onderpanden schrappen.
Marktsluitingsrisico: Cryptomarkten zijn open wanneer de Amerikaanse aandelenmarkten dicht zijn. Dat kan bij getokeniseerde aandelen leiden tot dunne handel, wijde spreads of koersgaps.
Tracking‑ en liquiditeitsrisico: Een getokeniseerd aandeel kan tijdelijk boven of onder de waarde van het onderliggende aandeel noteren, vooral buiten reguliere handelsuren.
Emittenten‑ en bewaarrisico: Getokeniseerde aandelen zijn afhankelijk van emittenten, custodians, brokers en andere infrastructuur rond de onderliggende effecten.
Financierings‑ en handelskosten: Rente, funding‑fees, spreads en transactiekosten drukken het netto‑rendement.
Regionale beperkingen: Beschikbaarheid en marginregels verschillen per rechtsgebied en kunnen wijzigen.
Traders moeten daarom zowel de hefboomposities als het onderliggende onderpand actief bewaken. Meer soorten activa als margin inzetten vergroot de flexibiliteit, maar maakt het algehele risicoprofiel van de account ook complexer en meer verweven.
Ook interessant: Foxconn neemt personeel terug in dienst voor iPhone 18‑productie terwijl Apple zijn AI‑inzet opvoert
Conclusie
Getokeniseerde aandelen evolueren van puur koersblootstelling naar een volwaardige bouwsteen binnen de crypto‑account. Bitget, Binance, Kraken en Bybit laten inmiddels geselecteerde aandelentokens als margin of onderpand fungeren, maar hanteren ieder een andere aanpak. Bitget loopt voorop qua openbaar gemaakte dekking, Binance legt de nadruk op portfolio‑margin, Kraken onderscheidt zich met transparante haircuts en Bybit koppelt geselecteerd aandelenonderpand aan handels‑ en leenproducten.
De grotere beweging is dat getokeniseerde aandelen niet langer passief in een wallet hoeven te staan. Ze kunnen andere posities ondersteunen, kapitaal flexibeler maken en aandelensensitiviteit koppelen aan cryptohandel. Die extra functionaliteit gaat gepaard met extra risico. De “beste” beurs is daarom niet automatisch die met de meeste ondersteunde tokens, maar die met de juiste combinatie van dekking, onderpandwaardering, toegankelijkheid en risicobeheer voor de individuele trader.
Ook interessant: Musk belooft dat Grok in 2026 een historisch nauwkeurige Odyssee zal opleveren
Veelgestelde vragen
1. Kunnen getokeniseerde aandelen als margin worden gebruikt op cryptobeurzen?
Ja. Sommige cryptobeurzen staan toe dat geselecteerde getokeniseerde aandelen en ETF’s meetellen als onderpand of marginwaarde. Bitget, Binance, Kraken en Bybit ondersteunen dit elk op hun eigen manier, met uiteenlopende lijsten van geschikte activa en accountvereisten.
2. Welke cryptobeurs ondersteunt de meeste getokeniseerde aandelen als margin?
In deze vergelijking heeft Bitget momenteel de breedste openbaar gemaakte dekking, met meer dan 125 rTokens als margin‑actief. Binance ondersteunt 35 bStocks, Kraken 10 xStocks en Bybit zes.
3. Worden getokeniseerde aandelen voor hun volledige waarde als margin meegeteld?
Meestal niet. Beurzen hanteren onderpandrentes, haircuts, risicoklassen en maximallimieten. Een actief met een onderpandrente van 95% levert bijvoorbeeld tot $9.500 aan erkende marginwaarde op per $10.000 aan positieomvang.
4. Blijf ik eigenaar van mijn getokeniseerde aandeel als ik het als onderpand gebruik?
Ja, in accounts die dat ondersteunen. De getokeniseerde aandelen blijven in je account staan, terwijl een deel van hun aangepaste waarde kan worden gebruikt voor goedgekeurde futures‑, margin‑, portfolio‑margin‑ of leenposities.
5. Is het gebruik van getokeniseerde aandelen als margin hetzelfde als handelen in aandelenfutures?
Nee. Bij het inzetten van een getokeniseerd aandeel als margin fungeert het aandelentoken als onderpand voor een andere positie. Een aandelenfuture is zelf de positie die de aandelenkoers volgt, zonder dat je het onderliggende aandeel of de token hoeft te bezitten.is een derivatenpositie die de prijsontwikkeling van een aandeel volgt. Een beurs kan aandelentermijncontracten aanbieden zonder hiervoor getokeniseerde aandelen als onderpand te hoeven accepteren.
Lees ook: Google breidt Gemini uit naar 40 apps terwijl Samsung Fold 8 inzet op agentische AI
