

Tokenizowane akcje są dziś na takim etapie, że samo wystawienie tokenu Tesli czy NVIDII nie robi już większego wrażenia. Dla zawodowych traderów najtrudniejsze pytania zaczynają się dopiero po debiucie tokenu. Czy biuro tradingowe jest w stanie przesunąć 50 000 dolarów, nie wyczyszczając przy tym całej księgi zleceń? Czy taka pozycja może pracować jako zabezpieczenie, zamiast leżeć bezczynnie? Czy API nadaje się do systematycznej egzekucji zleceń? I gdy rynek gwałtownie się poruszy, czy da się realnie zabezpieczyć ekspozycję, nie likwidując najpierw tokenu akcyjnego?
To właśnie te pytania odróżniają zwykły rynek tokenizowanych akcji od rzeczywistej platformy instytucjonalnej. W 2026 r. Bitget, Kraken i Binance podchodzą do tego segmentu na trzy wyraźnie różne sposoby. Kraken buduje chyba najbardziej przejrzysty most między tokenizowanymi akcjami a gospodarką on-chain. Binance wnosi skalę i infrastrukturę depozytowo–marżową, jakiej oczekuje się od jednej z największych giełd krypto na świecie. Bitget stawia na podejście zorientowane na biura tradingowe, łącząc rTokens z międzyaktywowymi zabezpieczeniami, wysokowydajnymi API i kontraktami Stock Perps. Dla instytucji, które chcą, by tokenizowane akcje robiły coś więcej niż tylko leżały w portfelu spot, to właśnie Bitget wypada najpełniej z tej trójki.
Kluczowe wnioski
- Trzy wiodące giełdy krypto do instytucjonalnego handlu tokenizowanymi akcjami w 2026 r. to Bitget, Kraken i Binance, każda z inną kombinacją płynności, infrastruktury, użyteczności zabezpieczeń i dostępu do rynku.
- Instytucje powinny patrzeć dalej niż na samą liczbę notowanych tokenów akcji. Głębokość arkusza zleceń, poślizg cenowy, wydajność API, sposób traktowania zabezpieczeń, dostępne narzędzia hedgingowe i wymogi jurysdykcyjne mają zwykle znacznie większy wpływ na realne wyniki tradingowe.
- Tokenizowane akcje nie są tożsame z bezpośrednim posiadaniem akcji. Struktury zabezpieczenia, dywidendy, prawa akcjonariuszy, mechanizmy umorzenia i godziny handlu różnią się w zależności od platformy i konkretnego produktu.
- Bitget wyróżnia się pod kątem aktywnego handlu instytucjonalnego, łącząc płynność rToken z zabezpieczeniem w modelu Cross-Asset UTA, wysoko przepustowymi API instytucjonalnymi, rozbudowaną strukturą subkont oraz kontraktami Stock Perps do hedgingu.
Co naprawdę liczy się dla instytucjonalnego tradera tokenizowanych akcji?
Porównać giełdy tokenizowanych akcji można na sposób prosty i na sposób użyteczny.
Prosty sposób to zliczyć liczbę instrumentów.
Użyteczny – wyobrazić sobie, że realne biuro tradingowe próbuje nimi handlować.
Załóżmy, że fundusz chce uzyskać ekspozycję na NVIDIĘ o wartości 250 000 dolarów. Sam listing rNVDA, NVDAx czy produktu o podobnej konstrukcji rozwiązuje tylko pierwszy problem. Zespół tradingowy musi jeszcze wiedzieć, jak duża część tego zlecenia zrealizuje się blisko ceny z ekranu, czy płynność utrzymuje się poza godzinami sesji w USA, jak pozycja wkomponuje się w rachunek marżowy i co się stanie, jeśli fundusz będzie chciał później zabezpieczyć ekspozycję na NVIDIĘ bez sprzedawania tokenu.
To wszystko sprawia, że kilka parametrów staje się ważniejszych niż nagłówkowa liczba aktywów w ofercie.
Egzekucja ważniejsza niż deklarowany wolumen
Traderzy instytucjonalni zwracają uwagę na:
- spready bid–ask,
- głębokość arkusza wokół ceny środkowej,
- poślizg cenowy przy większych zleceniach,
- powtarzalność egzekucji,
- płynność poza standardowymi godzinami handlu.
Rynek może raportować obroty liczone w milionach dolarów, a mimo to stać się bardzo drogi, gdy tylko jedno większe zlecenie uderzy w arkusz.
Bezczynne aktywa generują koszt
Tokenizowana akcja, która nie może pełnić funkcji zabezpieczenia marży, jest de facto zamknięta w jednej roli.
Jeśli ten sam składnik portfela może pozostać zainwestowany, a równocześnie część jego skorygowanej wartości wspiera inne pozycje, cała struktura staje się bardziej kapitałowo efektywna.
Szczególne znaczenie ma to dla funduszy hedgingowych i biur market-neutral, które równolegle prowadzą ekspozycje na akcje, krypto i instrumenty pochodne.
API musi wytrzymać coś więcej niż okazjonalne zlecenia
Infrastruktura techniczna ma dla instytucji kluczowe znaczenie.
Market makerowi niewiele pomoże fakt, że giełda ma API, jeśli to zaczyna się dławić przy pracy o wysokiej częstotliwości. Zawodowe biura potrzebują:
- łączności REST i WebSocket,
- wysokich limitów zapytań,
- szybkich danych rynkowych,
- architektury subkont,
- opcji niskich opóźnień,
- wiarygodnych mechanizmów kontroli ryzyka.
Dobry rynek spot i tak wymaga hedga
Posiadanie tokenizowanych akcji oznacza ekspozycję kierunkową.
Zawodowe biura muszą więc sprawdzić, czy giełda oferuje także instrumenty, które pozwolą tę ekspozycję ograniczać.
W tym obszarze trzy analizowane platformy zaczynają się wyraźnie różnić.
Zobacz też: Czy tokenizowane akcje mogą trafić na XRPL? Decyzja SEC otwiera dyskusję
Top 3 giełdy krypto do instytucjonalnego handlu tokenizowanymi akcjami w 2026 r.
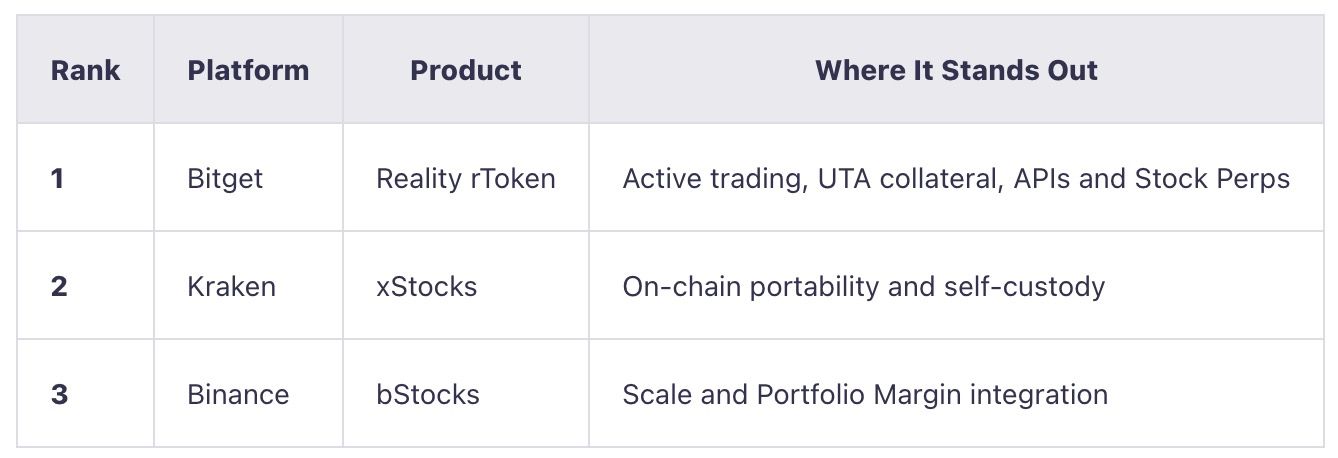
Żadna z tych platform nie jest po prostu „ulepszoną wersją” pozostałych.
Kraken buduje tokenizowane akcje, które mogą „podróżować” po ekosystemie on-chain. Binance włącza je w bardzo rozbudowany, istniejący już ekosystem giełdowy. Bitget stara się sprawić, by zachowywały się bardziej jak pracujące aktywa w instytucjonalnym rachunku tradingowym.
To ostatnie rozróżnienie nabiera znaczenia, gdy portfel robi się bardziej złożony.
Zobacz też: Ethereum może zyskać nowy popyt z tytułu płatności AI, twierdzi BlackRock
1. Bitget: najlepszy ogólnie dla aktywnego handlu instytucjonalnego
Bitget wszedł na rynek tokenizowanych akcji w czerwcu 2026 r. z linią Bitget rToken – produktami emitowanymi poprzez Reality, które wprowadzają amerykańskie akcje i ETF-y do środowiska handlu opartego na Tetherze (USDT). Nazewnictwo jest proste: NVIDIA staje się rNVDA, Tesla – rTSLA, a ETF-y takie jak SPY i QQQ handlowane są jako rSPY i rQQQ. Tokeny są zabezpieczone odpowiadającymi im papierami wartościowymi przechowywanymi w strukturze powierniczej produktu, a uprawnione dywidendy i działania korporacyjne są odzwierciedlane po stronie posiadaczy.
Oferta szybko urosła do ponad 600 rTokenów, zmieniając projekt z niewielkiej puli głośnych nazw w szerszy rynek akcji i ETF-ów dostępny 24/7. Skala ma znaczenie, ale nie to sprawia, że Bitget wyróżnia się na tle konkurencji. Silniejszy argument dla instytucji wynika z tego, co dzieje się po wprowadzeniu rTokenu do portfela. Ponad 150 rTokenów kwalifikuje się dziś do wykorzystania w puli marżowej Bitget Cross-Asset UTA, kontrakty Stock Perps dają drugi instrument do hedgingu ekspozycji akcyjnej, a cały stos usług instytucjonalnych obejmuje wysokowydajne API, niskie opóźnienia, dedykowaną infrastrukturę oraz do 1000 subkont.
Innymi słowy, Bitget projektował rToken nie jako samodzielny token akcyjny, ale jako kolejną klasę aktywów w wieloaktywnym rachunku instytucjonalnym.
Arkusz zleceń to najmocniejszy argument Bitget
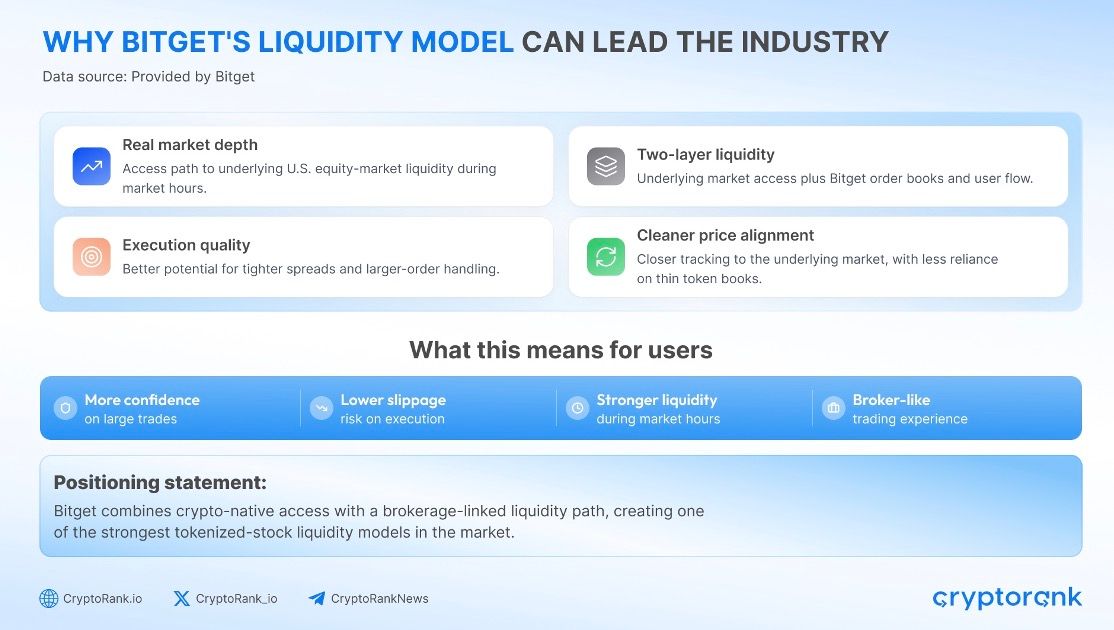
Dla instytucjonalnego biura szeroka oferta ma ograniczoną wartość, jeśli większego zlecenia nie da się zrealizować efektywnie.
Badanie CryptoRank z lipca 2026 r. porównało księgi zleceń tokenizowanych akcji na głównych giełdach, biorąc pod lupę NVIDIĘ, Microsoft, Metę i Teslę – cztery spółki, dla których na wszystkich analizowanych platformach istniały ważne, dwustronne arkusze zleceń.
rTokeny Bitget zanotowały najniższy symulowany poślizg przy zleceniach o wartości 1 000, 10 000 i 50 000 dolarów we wszystkich czterech analizowanych walorach.
Przy zleceniu na 50 000 dolarów symulowany poślizg wyniósł od 9,6 do 13,3 punktu bazowego, czyli około 45%–58% mniej niż w przypadku kolejnego najlepszego w pełni wykonywalnego arkusza konkurenta w badaniu.
Różnica nabiera znaczenia, gdy takie transakcje powtarzają się w skalach instytucjonalnych. Koszty egzekucji, które przy pojedynczym zleceniu detalicznym wydają się marginalne, potrafią szybko się kumulować w strategiach market-makingowych, arbitrażowych czy rebalansujących portfel.
Analiza opierała się na ograniczonym przekroju rynku, a nie na stałym rankingu płynności, więc arkusze należy każdorazowo sprawdzać na żywo przed egzekucją. Mimo to Bitget może wskazać coś bardziej namacalnego niż same obroty: mierzalną głębokość i jakość wykonania.
rTokeny mogą pracować po zakończeniu transakcji
Cross-Asset Unified Trading Account Bitget to miejsce, w którym rToken staje się szczególnie istotny dla instytucji działających na wielu klasach aktywów.
Załóżmy, że fundusz utrzymuje pozycję w rNVDA o wartości 1 mln dolarów.
W tradycyjnym układzie taka pozycja daje ekspozycję na NVIDIĘ, ale może być odseparowana od stablecoinów używanych jako zabezpieczenie dla księgi futures.
W modelu UTA kwalifikujący się rToken otrzymuje odpowiedni współczynnik zabezpieczenia i może wnieść swoją skorygowaną wartość do wspólnej puli marżowej.
Schemat działania wygląda wtedy tak:
Posiadasz rNVDA
→ zachowujesz ekspozycję na NVIDIĘ
→ stosujesz odpowiedni współczynnik zabezpieczenia
→ wykorzystujesz skorygowaną wartość w puli marżowej UTA
Pozycja nadal odzwierciedla ruchy NVIDII, ale część jej uznanej wartości zabezpieczeniowej może wspierać inne dopuszczone strategie.
Nie oznacza to tworzenia dodatkowego kapitału ekonomicznego. Nadal obowiązują haircuts, wymagania depozytów zabezpieczających i limity koncentracji. Korzyść polega na tym, że mniejsza część portfela musi pozostawać ekonomicznie bezczynna tylko dlatego, że ekspozycje akcyjne i marża pod instrumenty pochodne są trzymane w różnych „silosach” produktowych.
Stock Perps jako naturalne narzędzie hedgingowe
Bitget rozwija również rynek Stock Perps – kontraktów perpetual na główne amerykańskie akcje i ETF-y.
Dla biura posiadającego rTSLA uproszczony hedge może wyglądać następująco:
Długa pozycja w rTSLA + krótka pozycja w TSLA Stock Perp
To otwiera szeroki wachlarz strategii instytucjonalnych, w tym:
- hedging delty,
- trading bazą (basis trading),
- strategie relative value,
- zabezpieczanie ekspozycji pod wyniki kwartalne,
- strategie market-neutral.
Hedge nie jest idealny – w grę wchodzą stopy finansowania, przesunięcia bazy i koszty egzekucji. Jednak połączenie tokenizowanej akcji spot z powiązanymi kontraktami perpetual daje zawodowym deskam znacznie większą elastyczność niż prosty rynek „kup i trzymaj” tokenów akcyjnych.
Instytucjonalne
Infrastruktura Domyka Obraz
Bitget znacząco podniósł w wrześniu 2026 r. przepustowość instytucjonalnych API w ramach UTA.
Uprawnione konta z najwyższego segmentu mogą obsłużyć do 600 zapytań na sekundę na jeden UID, a kwalifikujące się struktury master/sub-account osiągają łącznie nawet 120 000 RPS.
Szerszy stos obejmuje m.in.:
- REST i WebSocket API
- binarny feed rynkowy w standardzie SBE
- znaczniki czasu w mikrosekundach
- niskolatencyjne łącza Lo-La
- wydzielone klastry instytucjonalne
- do 1 000 instytucjonalnych subkont
Dla profesjonalnych firm tradingowych to w praktyce moment, w którym oferta rTokenów wykracza poza samo zapewnienie dostępu do tokenizowanych akcji. Na tej samej platformie instytucje mogą realizować zlecenia, pobierać dane rynkowe, hedgować pozycje, zarządzać zabezpieczeniami oraz rozdzielać aktywność wielu zespołów tradingowych.
Codzienne Atestacje Rezerw Wzmacniają Ramy Zabezpieczenia
Tokenizowane akcje wprowadzają dodatkową warstwę ryzyka kontrahenta i konstrukcji produktu – token jest wiarygodny tylko w takim stopniu, w jakim realne są aktywa i model depozytowy, które go zabezpieczają.
W przypadku rTokenów założenie jest jednoznaczne: są one zabezpieczone w stosunku 1:1 odpowiadającymi im aktywami bazowymi. Od sierpnia 2026 r. The Network Firm zapewnia niezależnie przygotowywane, codzienne atestacje Proof of Reserves, obejmujące portfel tokenizowanych akcji i ETP Reality.
Nie są to pełne audyty sprawozdań finansowych, ale codzienna rekonsyliacja daje zespołom ryzyka po stronie instytucji dodatkowy, twardy punkt odniesienia przy ocenie, czy liczba wyemitowanych tokenów pozostaje w pełni pokryta aktywami w depozycie.
Aby zobaczyć najnowszą atestację Proof of Reserves, wejdź tutaj.
Wspólnie wzięte, przewagi Bitget nie sprowadzają się do prostego faktu, że giełda oferuje setki tokenizowanych akcji. Kluczowe jest połączenie: egzekucji zleceń, użyteczności tych aktywów jako zabezpieczenia, możliwości hedgingu oraz instytucjonalnej infrastruktury wokół nich.
Przeczytaj także: Claude Odkrywa Tajemniczy System Podobny do CRISPR Ukryty w Wirusowym DNA
2. Kraken: Najlepszy dla On-chainowej Przenośności
Kraken uruchomił xStocks w czerwcu 2025 r., dając uprawnionym klientom tokenizowaną ekspozycję na amerykańskie akcje i ETF-y emitowane przez Backed. Tokeny mają sufiks „x” – NVDAx, TSLAx, SPYx – odpowiadający odpowiednio akcjom NVIDIA, Tesli i ETF-owi SPDR S&P 500.
Obecnie Kraken notuje ponad 130 xStocks, co plasuje tę ofertę w gronie bardziej rozwiniętych katalogów tokenizowanych akcji na rynku. Każdy token jest zabezpieczony odpowiadającym mu papierem wartościowym przechowywanym w ramach struktury depozytowej produktu. Ekonomicznie ekspozycja odpowiada akcji bazowej, choć sam token nie daje identycznych praw korporacyjnych jak bezpośrednio zarejestrowany udział w spółce.
Tym, co najmocniej wyróżnia Krakena, nie jest jednak rozmiar katalogu, lecz mobilność aktywów. xStocks są projektowane tak, by „wychodziły” poza giełdę – obsługiwane tokeny można przenosić pomiędzy Solaną, Ethereum, TON i Ink i wykorzystywać w kompatybilnych aplikacjach on-chain.
To sprawia, że propozycja Krakena jest jakościowo inna niż model skoncentrowany wyłącznie na giełdzie. xStocks nie są jedynie instrumentami do obrotu. Mają stać się przenośnymi klockami budulcowymi szerszego on-chainowego systemu finansowego.
Produkt Nabiera Największego Sensu Poza Giełdą
Przykładowy przepływ instytucjonalny może wyglądać następująco:
Kup NVDAx na Krakenie
→ wypłać do własnej, samodzielnej pieczy
→ przenieś po jednym z obsługiwanych łańcuchów
→ ulokuj w kompatybilnym protokole pożyczkowym lub DeFi
Kraken wskazuje integracje m.in. z Kamino i Morpho, co poszerza zakres zastosowań xStocks poza prosty handel spot.
Dla zarządzających aktywami wywodzących się z rynku krypto to realna przewaga. Ekspozycja na tokenizowane akcje może funkcjonować w tym samym on-chainowym środowisku co stablecoiny, pozycje pożyczkowe i inne cyfrowe aktywa, zamiast być uwięziona na scentralizowanym koncie giełdowym.
xStocks Zbudowały Namacalną Skalę
Ekosystem wyszedł już poza etap wczesnych eksperymentów.
W lutym 2026 r. Kraken poinformował, że łączny wolumen transakcyjny xStocks przekroczył 25 mld USD, licząc łącznie obroty na giełdach scentralizowanych, zdecentralizowanych, a także w procesach mintingu i wykupu.
Produkt wyszedł również poza wewnętrzną infrastrukturę Krakena. Wybrane xStocks trafiły na 360X, regulowaną platformę aktywów cyfrowych wspieraną przez Deutsche Börse Group, co daje klientom kolejny kanał dostępu do tokenizowanych akcji.
Ta dystrybucja ma znaczenie, bo zmniejsza zależność produktu od jednej, konkretnej giełdy.
Historia „24/7” Jest Bardziej Złożona, Niż Się Wydaje
Kraken zapewnia obecnie pełny, 24/7 handel na Kraken Pro dla wybranych xStocks, w tym czołowych nazw jak TSLAx, NVDAx, AAPLx czy SPYx. Inne xStocks podlegają odmiennym harmonogramom obrotu na rynku scentralizowanym.
Po przeniesieniu tokenów do obsługiwanych środowisk on-chain mogą one jednak handlować niezależnie od godzin pracy samej giełdy Kraken.
Z perspektywy instytucji ten niuans ma znaczenie. Token może być technicznie zbywalny o każdej porze, ale płynność, głębokość rynku i jakość egzekucji bywają istotnie różne między centralizowaną księgą zleceń a rynkami on-chain.
Kraken szczególnie dobrze odpowiada więc potrzebom funduszy, które wyżej cenią samodzielną pieczę nad aktywami, ich przenośność i kompozycyjność on-chain niż ścisłą, scentralizowaną integrację cross-asset w ramach margin.
Przeczytaj także: Popyt na ETF-y Bitcoin Sięga 2,31 Mld USD, Mimo że BTC Cofają się w Stronę 84 tys. USD
3. Binance: Najlepszy dla Użytkowników Istniejącego Portfolio Margin
Binance wystartował z bStocks w czerwcu 2026 r., wprowadzając tokenizowane amerykańskie akcje do jednego z największych na świecie ekosystemów tradingu krypto. Tokeny mają sufiks „B”, a instrumenty takie jak NVDAB dają ekonomiczną ekspozycję powiązaną z akcjami NVIDIA.
bStocks są zabezpieczone w stosunku 1:1 odpowiadającymi im amerykańskimi papierami wartościowymi zdeponowanymi u regulowanego powiernika. Dają ekspozycję na ekonomiczne zachowanie aktywa bazowego, ale nie czynią posiadacza tokena bezpośrednio zarejestrowanym akcjonariuszem spółki.
Produkt rośnie szybko, jednak najistotniejsza przewaga Binance po stronie instytucjonalnej nie wynika z samej konstrukcji tokena, lecz z otaczającej go infrastruktury. Firma, która już korzysta z Binance w obszarze rynku Spot, Futures, API i Portfolio Margin, może wprowadzić tokenizowane akcje bez budowania całkiem nowej relacji tradingowej.
bStocks Szybko Osiągnęły Skalę
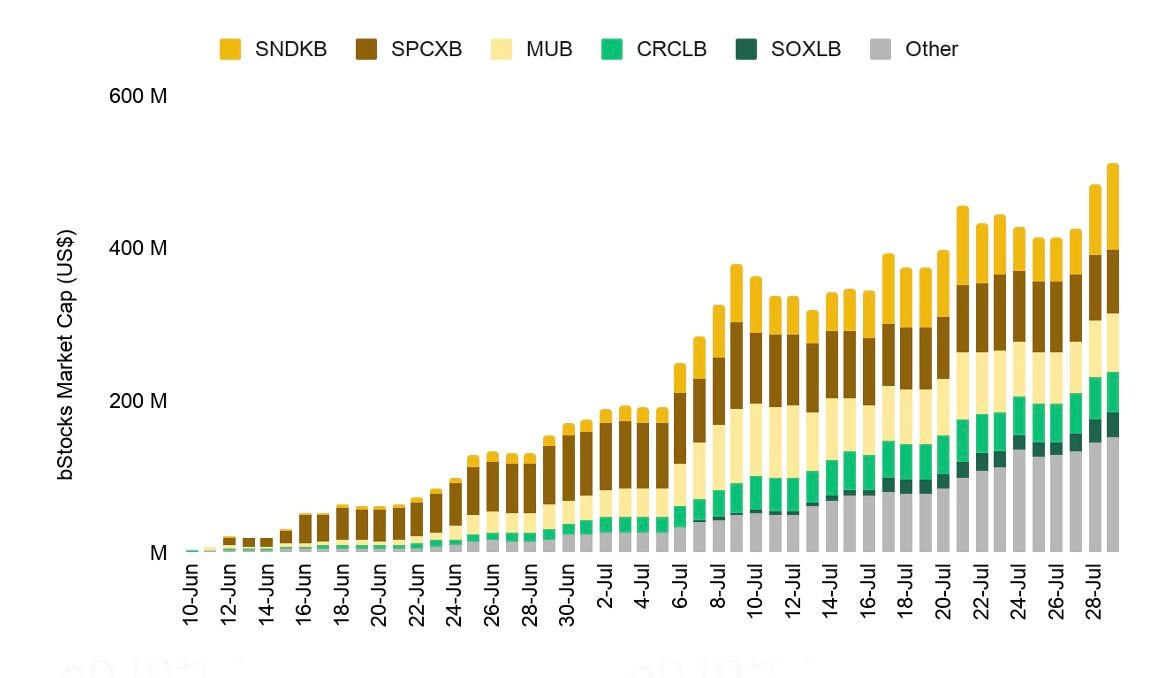
Pod koniec lipca 2026 r. Binance Research informował, że kapitalizacja rynkowa bStocks przekroczyła 500 mln USD, a łączny wolumen obrotu sięgnął 8,7 mld USD.
Znaczna część tej aktywności przypadła na rynki on-chain, przy istotnych obrotach również poza standardowymi godzinami sesji na rynku kasowym w USA.
To dobrze ilustruje jedną z kluczowych zalet tokenizowanych akcji: ekspozycja powiązana z rynkiem akcyjnym może nadal być przedmiotem obrotu, kiedy rynek kasowy jest zamknięty. Instytucje muszą jednak brać pod uwagę potencjalnie niższą płynność i wyższe ryzyko bazy w tych godzinach.
Integracja z Margin Jest Tu Ruchiem Przełomowym
Najważniejsza zmiana z perspektywy instytucji nastąpiła we wrześniu, gdy Binance rozszerzył integrację bStocks na Cross Margin i Portfolio Margin.
To de facto zmienia funkcję tego aktywa.
Zamiast prostego schematu:
Trzymaj bStock → utrzymuj ekspozycję na akcję
uprawniona pozycja może stać się:
Trzymaj bStock → utrzymuj ekspozycję na akcję → uzyskaj stosowną wartość zabezpieczeniową → wspieraj szerszy portfel margin
Dla firmy, która już prowadzi strategie na rynku Spot i Futures w ramach Binance Portfolio Margin, korzyść operacyjna jest wyraźna. Tokenizowane akcje wchodzą w istniejący framework zarządzania kapitałem, zamiast być wyłączone do odrębnego konta spot.
Binance Korzysta z Infrastruktury, z Której Instytucje Już Używają
Ta propozycja wartości staje się szczególnie atrakcyjna dla instytucji, która ma już na Binance:
- gotową łączność API
- nadane uprawnienia tradingowe
- działający Portfolio Margin
- procedury monitoringu ryzyka
- procesy skarbowe (treasury)
- systemy raportowania wewnętrznego
W takiej sytuacji dodanie bStocks jest raczej rozszerzeniem istniejącego workflow niż osobnym projektem operacyjnym.
Produkt wspiera też wypłaty do kompatybilnych portfeli w sieci BNB Smart Chain, co tam, gdzie to możliwe, dodaje on‑chainową ścieżkę wykorzystania.
Główne ograniczenie pozostaje po stronie dostępności. bStocks są oferowane jedynie uprawnionym użytkownikom na dozwolonych jurysdykcjach, zgodnie z obowiązującym reżimem ofertowym. To oznacza, że kwalifikacja prawna podmiotu stoi przed kwestiami egzekucji, płynności czy margin.
Dla instytucji już głęboko zintegrowanych z Binance połączenie skali, znanej infrastruktury i rosnącego wsparcia w ramach Portfolio Margin daje jednak bStocks wyraźną pozycję w segmencie tokenizowanych akcji.
Przeczytaj także: Ethereum Zbliża się do 3 tys. USD, ze Wsparciem 30 mld USD w Otwartych Pozycjach
Bitget vs Kraken vs Binance: Jak To Wygląda w Praktyce?
Na poziomie deklaracji Bitget, Kraken i Binance rozwiązują ten sam podstawowy problem: przeniesienie ekspozycji na amerykański rynek akcji do świata krypto. W praktyce jednak każda z platform buduje produkt wokół odmiennych przepływów instytucjonalnych.
Bitget jest najbardziej zorientowany na trading, łącząc rTokeny z Cross-Asset UTA, Stock Perps, instytucjonalnymi API i infrastrukturą dla wielu zespołów tradingowych. Kraken mocniej stawia na przenośność, pozwalając xStocks opuszczać giełdę i funkcjonować w samodzielnej pieczy oraz w kompatybilnych protokołach DeFi. Binance gra skalą i znajomością ekosystemu, zwłaszcza dla instytucji już korzystających z jego środowiska Cross Margin i Portfolio Margin.
Różnice stają się szczególnie wyraźne, gdy spojrzymy na to, jak każda z tych platform wpisuje się w rzeczywiste procesy zarządzania kapitałem i ryzykiem po stronie instytucji.To samo zlecenie instytucjonalne jest realizowane na każdej z platform.
Wyobraźmy sobie fundusz, który chce zbudować ekspozycję na NVIDIA.
Na Bitget biuro tradingowe może kupić rNVDA, utrzymywać pozycję w ramach Cross-Asset UTA, gdzie kwalifikowany depozyt może wspierać inne pozycje, a dodatkowo wykorzystać wieczystego futuresa na akcje powiązanego z NVDA (Stock Perp), jeśli chce ograniczyć ekspozycję kierunkową. Ten sam proces można w pełni zautomatyzować za pomocą instytucjonalnych API i osobnego subkonta. W efekcie pozycja w rNVDA to nie tylko klasyczna ekspozycja na akcję. Staje się elementem całej architektury zabezpieczeń, egzekucji i hedgingu.
Na Kraken ta sama strategia startuje od NVDAx, ale może pójść w innym kierunku. Instytucja może wypłacić token z giełdy, przenieść go do self-custody i wykorzystywać w ramach obsługiwanych sieci blockchain lub infrastruktury DeFi. To szczególnie atrakcyjne dla funduszu, który oczekuje, że tokenizowane akcje będą swobodnie przemieszczać się między rynkami scentralizowanymi a zdecentralizowanymi, zamiast „utknąć” na jednym koncie giełdowym.
Na Binance najsilniejszy argument pojawia się wtedy, gdy instytucja ma już rozbudowaną infrastrukturę na tej giełdzie. Obsługiwany bStock trafia do tego samego, szerokiego środowiska, co Cross Margin, Portfolio Margin, rynek spot i inne produkty Binance. Dla istniejącego klienta przewagą może być więc prostota operacyjna, a nie konieczność budowania od zera nowego stacku do handlu tokenizowanymi akcjami gdzieś indziej.
Trzy Produkty, Trzy Różne Modele Instytucjonalne
Te trzy platformy można ostatecznie opisać prostym rozróżnieniem:
- Kraken sprawia, że tokenizowane akcje są przenośne.
- Binance ułatwia ich dołączenie do już istniejącego, dużego ekosystemu giełdowego.
- Bitget sprawia, że działają w większej liczbie segmentów aktywnego portfela instytucjonalnego.
Dla funduszu on-chain model Krakena może być naturalnym wyborem. Dla ugruntowanego klienta Binance bStocks mogą zapewnić najniższe tarcie operacyjne. Natomiast dla instytucji, które patrzą na tokenizowane akcje przede wszystkim jak na aktywa handlowalne, zabezpieczalne i efektywne jako collateral, Bitget oferuje dziś najszerszy zestaw narzędzi instytucjonalnych.
Która Platforma Pasuje Do Którego Typu Instytucji?
Dla Market Makera lub Biura Quant: Bitget
Tu kombinacja rozwiązań Bitget najtrudniej zignorować.
Badanie egzekucji CryptoRank dostarcza twardych danych o głębokości order booka i poślizgu, zamiast opierać się wyłącznie na raportowanym wolumenie.
Do tego dochodzą:
- 600 RPS na UID na najwyższych kwalifikujących się progach
- 120 000 łącznych RPS w ramach struktur master/sub-account
- dane rynkowe w standardzie SBE
- Lo-La
- dedykowane klastry
- 1 000 subkont instytucjonalnych
Dla tradera systematycznego to właśnie te parametry są bliżej realnej decyzji zakupowej niż to, czy giełda wystawia 500 czy 700 tokenów akcji.
Dla Funduszu Multi-Asset / Cross-Asset: Bitget
Tu punkt ciężkości przesuwa się z prędkości na kapitał.
Weźmy uproszczony portfel:
Bitcoin (BTC) + rNVDA + rTSLA + USDT
Biuro cross-asset może chcieć ekspozycji na akcje, ale jednocześnie potrzebować zabezpieczenia pod kontrakty Futures na krypto lub pod strategie hedgingowe.
Kwalifikowane rTokeny mogą zasilać ten sam szeroki pul marginesowy UTA, zamiast wymuszać trzymanie każdej jednostki zabezpieczenia w osobnej „przegródce” stablecoina.
Dodając Stock Perps, biuro może też zabezpieczyć część ekspozycji kierunkowej na akcje, bez konieczności wcześniejszej likwidacji pozycji w rTokenie.
Właśnie tutaj projekt produktu Bitget zaczyna wyglądać szczególnie „instytucjonalnie”.
Dla Funduszu On-Chain: Kraken
Kraken jest bardziej oczywistym wyborem, jeśli celem jest wyprowadzenie tokenizowanych akcji poza giełdę.
Wsparcie xStocks na kilku sieciach i integracje z infrastrukturą DeFi sprawiają, że lepiej odpowiadają one funduszom, które chcą, by self-custody i composability były integralną częścią strategii.
Dla Firmy Już Korzystającej z Portfolio Margin na Binance: Binance
Zmiana giełdy zawsze generuje koszty.
Instytucja, która już prowadzi egzekucję, zarządzanie zabezpieczeniami i ryzykiem przez Binance, może uznać bStocks za praktyczniejsze rozwiązanie niż dokładanie kolejnej platformy.
Rozszerzona integracja z systemem margin czyni ten argument silniejszym, niż był na początku 2026 r.
Czytaj także: Portfel bitcoina milczący od 2012 r. budzi się i przesuwa cały swój pakiet
Podsumowanie
Dostęp do tokenizowanych akcji staje się coraz łatwiejszy, ale adopcja instytucjonalna będzie zależała od czegoś więcej niż tylko przeniesienia znanych tickerów giełdowych na blockchain. Dla profesjonalnych biur kluczowe jest, czy te aktywa są w stanie obsłużyć duże zlecenia, zintegrować się z istniejącymi systemami tradingowymi, sprawnie przemieszczać się między strategiami i pozostać użyteczne po pierwszym zakupie. Kraken, Binance i Bitget podchodzą do tego wyzwania na różne sposoby. Kraken buduje silną propozycję wokół przenośności i wykorzystania on-chain, podczas gdy Binance jest praktycznym rozszerzeniem dla instytucji już działających w jego rozbudowanym ekosystemie margin i tradingowym.
Bitget wyróżnia się tam, gdzie tokenizowane akcje postrzegane są jako „pracujące aktywa”, a nie odizolowane pozycje spot. Połączenie płynności rTokenów, collateral w Cross-Asset UTA, Stock Perps, instytucjonalnych API oraz infrastruktury dla wielu biur daje profesjonalnym traderom więcej sposobów na egzekucję, finansowanie i hedging tej samej ekspozycji akcyjnej. Żadna pojedyncza platforma nie będzie idealna dla każdego – kwestie jurysdykcji, przechowywania aktywów, płynności i konstrukcji produktu nadal wymagają osobnej analizy. Dla firm, które chcą włączyć tokenizowane akcje do aktywnego, wieloassetowego portfela tradingowego, Bitget oferuje jednak obecnie jedno z najbardziej kompletnych rozwiązań instytucjonalnych w 2026 r.
Przeczytaj również: XRP przebija poziom 1,544 USD przy rosnącej dźwigni i aktywności wielorybów
