Para investidores institucionais em cripto, a execução é apenas uma parte da equação. Onde o colateral de trading é mantido, quem o controla e como ocorre a liquidação pode ser tão relevante quanto liquidez ou comissões. Hedge funds, market makers e gestoras de ativos precisam frequentemente de capital significativo disponível para negociar, mas transferir esse capital diretamente para uma bolsa aumenta a exposição à contraparte e o risco operacional.
A liquidação off‑exchange (OES) surge como alternativa: as instituições negociam em bolsas compatíveis, mantendo o colateral elegível junto de um custodiante externo. Em 2026, Bitget, Binance e OKX disponibilizam soluções institucionais assentes neste modelo, embora com parceiros de custódia e esquemas de liquidação distintos. A Bitget expandiu recentemente a sua Open Custody Network para suportar múltiplos arranjos de custódia e financiamento, enquanto a Binance oferece soluções de custódia bancária e via Ceffu, e a OKX trabalha com Komainu e BitGo. Eis como as três se comparam e o que as instituições devem ponderar antes de escolher um fornecedor.
Principais pontos
- Top 3 bolsas cripto para liquidação institucional off‑exchange: Bitget, Binance e OKX destacam‑se em 2026, com diferentes combinações de custódia de terceiros e modelos de liquidação pensados para firmas de trading profissionais.
- Bitget oferece múltiplas opções de custódia e liquidação: A sua Open Custody Network integra Copper, Fireblocks, Cactus Custody, Bitfire, OSL e Sygnum, cobrindo necessidades diversas de custódia, liquidação e financiamento.
- Binance combina modelos tripartidos bancários e custódia Ceffu: As instituições podem utilizar estruturas com colateral detido em bancos ou recorrer aos serviços MirrorX e MirrorRSV da Ceffu, que ligam custódia e trading.
- OKX apoia custódia externa via Komainu e BitGo: As soluções incluem liquidação automatizada de P&L, delegação de colateral e integração de liquidação off‑exchange para determinados clientes institucionais nos EUA.
- A liquidação off‑exchange reduz alguns riscos, mas não todos: As instituições continuam expostas a perdas de trading, obrigações de liquidação, risco do custodiante e riscos decorrentes de falhas contratuais ou operacionais.
O que é liquidação off‑exchange no trading de cripto?
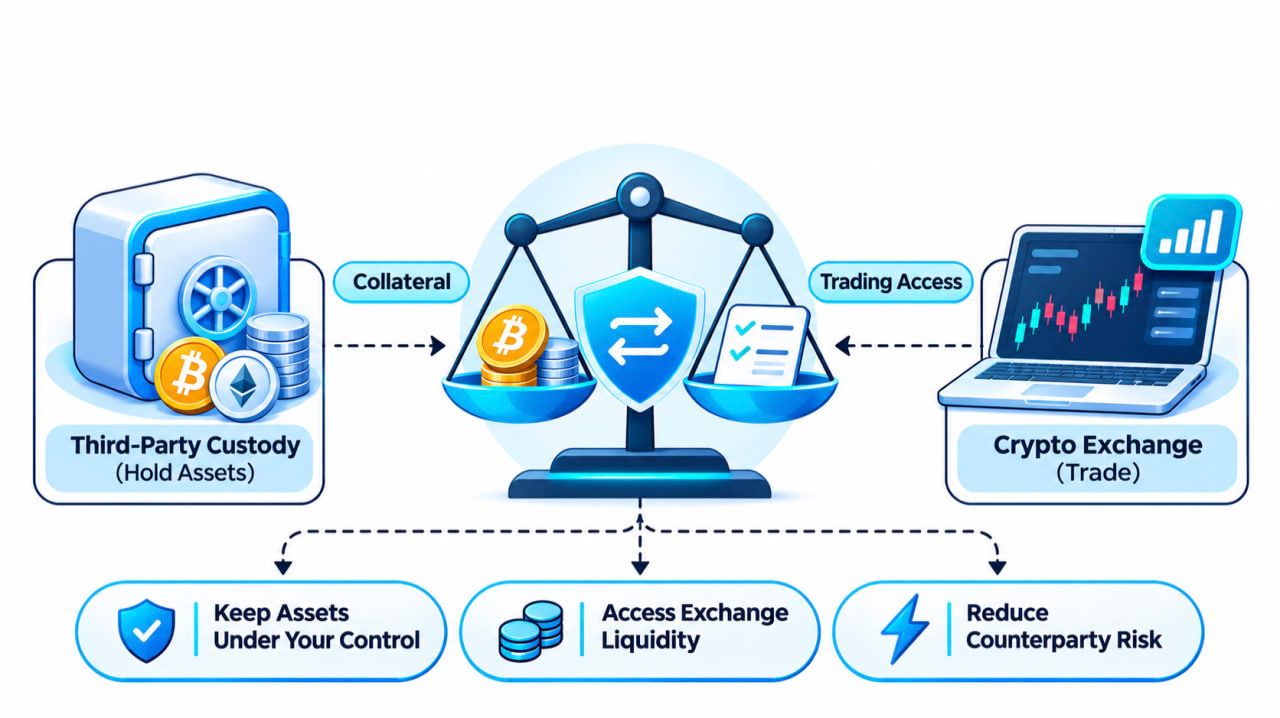
A liquidação off‑exchange é um modelo de negociação que separa o local onde os ativos são guardados do local onde as ordens são executadas.
No modelo tradicional de bolsa, a instituição deposita criptomoedas ou stablecoins diretamente numa conta na plataforma. A bolsa passa a deter esses ativos enquanto a entidade negoceia.
Com a liquidação off‑exchange, o colateral elegível permanece num esquema de custódia aprovado, operado por terceiros. A bolsa reconhece um saldo de trading, uma afetação de colateral ou uma linha de crédito correspondente, consoante a estrutura.
A instituição executa as operações suportadas na bolsa, enquanto a liquidação ocorre entre bolsa e custodiante, de acordo com regras pré‑definidas.
Um fluxo típico funciona assim:
- Colateral colocado sob custódia. A instituição deposita ativos elegíveis numa carteira ou conta de custódia suportada.
- Acesso de trading estabelecido. Custodiante e bolsa reconhecem um montante de colateral aprovado, permitindo negociar dentro das condições de margem e crédito definidas.
- Ordens executadas na bolsa. A instituição negoceia produtos spot ou derivados suportados, sem transferir todo o colateral subjacente para a custódia standard da bolsa.
- Liquidação das obrigações. Custodiante e bolsa reconciliam o resultado das operações e liquidam os montantes devidos nos termos do acordo.
Este arranjo reduz a fração do colateral diretamente exposta ao risco da plataforma de trading.
Além disso, ajuda as instituições a manter as suas políticas de custódia, fluxos de aprovação e controlos internos, ao mesmo tempo que acedem à liquidez de bolsas centralizadas.
Importa aqui uma distinção: liquidação off‑exchange não é sinónimo de negociação over‑the‑counter (OTC). OTC descreve como a transação é executada entre contrapartes. OES descreve como colateral e obrigações de trading são detidos e liquidados.
Uma instituição pode negociar através do livro de ordens normal de uma bolsa, utilizando simultaneamente um esquema de custódia e liquidação off‑exchange.
Melhores bolsas cripto para liquidação institucional off‑exchange em 2026
Então, que bolsas cripto oferecem liquidação off‑exchange para clientes institucionais?
Bitget, Binance e OKX são três plataformas consolidadas com soluções documentadas de custódia e liquidação para este segmento. Todas permitem que instituições qualificadas separem pelo menos parte da custódia do colateral da execução em bolsa, mas os mecanismos variam.
A Bitget destaca a multiplicidade de custodiante e modelos de liquidação. A Binance combina custódia bancária e espelhamento de ativos via Ceffu. A OKX oferece integrações de custódia externa com Komainu e BitGo.
As principais diferenças estão resumidas abaixo.
| Característica | Bitget | Binance | OKX | |---|---|---|---| | Oferta principal | Open Custody Network | Tripartido bancário e Ceffu | Komainu Connect e BitGo OES | | Custódia externa | Sim | Sim | Sim | | Parceiros nomeados | Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum | Bancos regulados, Ceffu | Komainu, BitGo | | Modelo de liquidação | Agendada on‑chain/off‑chain, por gatilho de perda e esquemas bancários de financiamento | Colateral em bancos e espelhamento de ativos ligado à custódia | Delegação de colateral e liquidação automática | | Trading spot | Suportado em arranjos elegíveis | Suportado em arranjos elegíveis | Suportado em arranjos elegíveis | | Trading de derivados | Suportado em cinco rotas OES documentadas | Suportado em esquemas Ceffu e bancários aplicáveis | Suportado via Komainu; outros serviços dependem da jurisdição | | Fator crítico | Escolha da estrutura certa de custódia e liquidação | Opção entre colateral bancário ou custódia Ceffu | Adequação do serviço à jurisdição e ao custodiante |
Estes serviços não são equivalentes, pelo que um simples checklist de funcionalidades não conta a história completa. Frequência de liquidação, elegibilidade de colateral, tipo de acesso a trading e enquadramento jurídico dependem do arranjo concreto.
1. Bitget — múltiplas opções de custódia e liquidação para trading institucional
Dados rápidos
- Fundação: 2018
- Solução institucional: Bitget Open Custody Network
- Última grande expansão: 13 de outubro de 2026
- Parceiros de custódia: Copper, Fireblocks, Cactus Custody, Bitfire, OSL e Sygnum
- Acesso de trading: Spot, margem spot e futuros sob integrações OES documentadas
- Opções de liquidação: Modelos agendados on‑chain, off‑chain e por gatilho de perda
- Infraestrutura adicional: Serviços de trading institucional, APIs e conectividade UTA elegível
- Indicada para: Hedge funds, market makers, firmas quantitativas e gestoras de ativos
A Bitget foi além da custódia tradicional em bolsa com a sua Open Custody Network, que liga clientes institucionais a vários custodiantes externos e diferentes estruturas de liquidação.
O objetivo é claro: permitir que instituições usem a infraestrutura de trading da Bitget sem obrigar todos os clientes a adotar o mesmo prestador de custódia ou o mesmo modelo de liquidação.
Para casas de trading profissionais, essa flexibilidade é relevante.
Uma mesa quantitativa que já trabalha com a Copper pode preferir manter essa relação de custódia em vez de migrar para outro fornecedor. Uma gestora com processos rigorosos de aprovação de carteiras terá exigências distintas das de um market maker que privilegia liquidações frequentes.
A Open Custody Network da Bitget foi concebida para acomodar essas diferenças.
No anúncio de 13 de outubro de 2026, a Bitget detalhou os acordos com seis parceiros institucionais: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX e Sygnum Protect.
Cinco oferecem mecanismos de liquidação ao estilo OES, claramente documentados. O Sygnum Protect é apresentado como uma estrutura distinta, assente em custódia bancária, penhor de ativos e financiamento.
Essa distinção é importante: a rede não assenta num único modelo universal de liquidação.
Bitget Open Custody Network: seis parceiros, modelos operacionais distintos
As instituições podem avaliar as opções disponíveis consoante requisitos de custódia, estratégia de trading, preferências de liquidação e ativos elegíveis.
| Parceiro de custódia | Solução | Mecanismo de liquidação | |---|---|---| | Copper | ClearLoop | Liquidação off‑exchange a cada quatro horas, configurável | | Fireblocks | Off Exchange | Liquidação líquida diária on‑chain | | Cactus Custody | Oasis | Liquidação off‑chain a cada oito horas | | Bitfire | PrimeMirror | Liquidação off‑chain diária | | OSL | MirrorEX | Liquidação por gatilho de perda a partir de um limiar de 15% | | Sygnum Bank | Sygnum Protect | Custódia bancária, penhor e financiamento em vez de simples espelhamento de saldos |
Fonte: Expansão da Bitget Open Custody Network, 13 de outubro de 2026.
As diferenças vão muito além da cadência de liquidação.
Copper ClearLoop permite que os ativos institucionais elegíveis permaneçam no ecossistema de custódia da Copper, enquanto saldos correspondentes suportam crédito de trading na Bitget. O serviço abrange trading spot, margem spot e futuros, com liquidações configuráveis e um ciclo padrão de quatro horas.
Para instituições já integradas com a Copper, isto permite acesso à Bitget sem montar uma infraestrutura de custódia de colateral completamente nova.
Fireblocks Off Exchange segue outra via. Os clientes utilizam uma Collateral Vault Account dedicada dentro do seu workspace Fireblocks, suportada por tecnologia de multi‑party computation (MPC) e processos estabelecidos de aprovação de carteiras.
A liquidação é efetuada on‑chain entre o cofre de colateral e Conta de liquidação da Bitget, com calendário diário definido.
Este modelo pode interessar a instituições que queiram preservar as permissões da sua carteira Fireblocks, os controlos de autorização e os processos operacionais já estabelecidos.
A Cactus Custody Oasis permite liquidação off-chain, dentro da sua infraestrutura de custódia, a cada oito horas. A Bitfire PrimeMirror oferece liquidação off-chain diária entre contas Bitfire. Ambas suportam negociação elegível em spot, margem de spot e futuros na Bitget.
Estas estruturas podem ser especialmente relevantes para instituições que preferem liquidação integrada na custódia, em vez de sucessivas transferências on-chain.
A OSL MirrorEX adota um modelo distinto. Em vez de liquidações agendadas, a sua estrutura contratual prevê que a liquidação seja desencadeada quando as perdas do cliente atingem ou superam 15% do total dos ativos sob custódia. Lucros elegíveis de negociação podem ser levantados separadamente da conta Bitget.
A fasquia dos 15% é um gatilho contratual de liquidação, não um limite máximo de perda, nem uma garantia de que a exposição não possa ultrapassar esse nível.
Por fim, a Sygnum Protect introduz uma solução baseada em custódia bancária e financiamento.
De acordo com a documentação da Bitget de outubro, os ativos elegíveis são mantidos numa Sygnum Protect Portfolio e dados em penhor à Bitget, que pode conceder financiamento sobre ativos spot com base em rácios de loan-to-value específicos por ativo.
Ao contrário das outras cinco estruturas, este modelo assenta em custódia, penhor de garantias e crédito, em vez de um ciclo clássico de liquidação por saldos espelhados. O âmbito de negociação e as condições de financiamento têm de ser validados no processo de onboarding.
Para instituições com políticas que exigem custódia bancária regulada, esta opção oferece uma via adicional para aceder ao ecossistema de negociação da Bitget.
Porque é que a Flexibilidade de Custódia é Importante para Institucionais
Considere duas instituições com volumes de negociação semelhantes.
A primeira é um market maker de alta frequência, que privilegia reconciliação de garantias em ciclos curtos e acesso simultâneo a múltiplas venues. A segunda é uma gestora de ativos cuja política de investimento exige aprovações específicas de carteiras e supervisão de custódia independente.
Ambas podem querer aceder à liquidez da Bitget, mas têm requisitos operacionais distintos.
Surge então uma questão prática:
Deve uma instituição ter de reconstruir toda a sua infraestrutura de custódia apenas para aceder a mais uma plataforma de negociação?
A Open Custody Network da Bitget reduz essa necessidade ao ligar múltiplas soluções de custódia estabelecidas diretamente à sua infraestrutura de trading.
Isto permite que as instituições preservem controlos familiares sobre carteiras, procedimentos de liquidação e relações de custódia, ao mesmo tempo que alargam o conjunto de venues disponíveis às suas mesas de trading.
Também lhes oferece mais opções na avaliação de como o colateral circula, com que frequência as contas são liquidadas e quem detém o controlo efetivo sobre os ativos subjacentes.
Infraestrutura de Negociação para Além da Custódia Off-Exchange
A oferta institucional da Bitget vai além da relação de custódia.
Clientes elegíveis podem aceder a mercados suportados de spot, margem de spot e futuros através das integrações OES documentadas.
A bolsa disponibiliza ainda serviços institucionais de execução, infraestrutura para market makers e APIs orientadas para operações profissionais.
Para gestoras quantitativas, a conectividade via API é particularmente relevante. Sistemas automatizados precisam de monitorizar ordens, saldos, dados de mercado e risco de posição sem depender exclusivamente de gestão manual de contas.
A Bitget opera também uma Unified Trading Account (UTA), que suporta colateral partilhado elegível, gestão de P&L cross‑product e margem multi‑ativo.
A proposta institucional mais ampla assenta na combinação entre capacidade de negociação, escolha de custódia e infraestrutura de gestão de capital.
Contudo, há uma ressalva importante: nem todas as soluções de custódia suportam automaticamente todas as funcionalidades UTA ou todos os produtos de negociação da Bitget.
Ativos elegíveis, funcionalidades de margem e formas de acesso à conta têm de ser confirmados para cada custodiante e para o acordo institucional específico.
Quanto Custa a Liquidação Off-Exchange da Bitget?
Qualquer comparação de custos deve separar com clareza as comissões de liquidação das comissões de negociação e das taxas de custódia.
Segundo o anúncio de outubro da Bitget, Copper ClearLoop, Cactus Custody Oasis e Bitfire PrimeMirror não cobram gas fees de liquidação no âmbito dos modelos descritos.
A Fireblocks recorre a liquidação on-chain, sendo os custos de gas suportados pelo cliente.
No caso da OSL MirrorEX, o gas de liquidação é suportado pela própria OSL.
Estas referências dizem apenas respeito às comissões de gas indicadas. Não significam que serviços de custódia, financiamento, negociação em bolsa ou todas as funções associadas de liquidação sejam gratuitos.
As instituições devem solicitar um quadro completo de comissões antes de escolherem um prestador.
Para entidades que já operam em qualquer um dos ecossistemas de custódia suportados, a Bitget merece uma análise particular, uma vez que a sua Open Custody Network oferece várias rotas para ligar colateral externo à execução em bolsa.
Mais informação está disponível na página institucional de custódia da Bitget.
2. Binance — Banking Triparty e Custódia Off-Exchange Ceffu
Em Resumo
- Fundação: 2017
- Principais estruturas: Banking Triparty, Ceffu MirrorX e MirrorRSV
- Modelo de custódia: Colateral em bancos e custódia de criptoativos por terceiros
- Colateral suportado: Fiat elegível, Treasury bills, BTC e ativos tokenizados, consoante a estrutura
- Colateral mínimo no Banking Triparty: 10 milhões de dólares, segundo os critérios publicados
- Perfil-alvo: Instituições que procuram colateral bancário ou custódia segregada de criptoativos
A Binance apoia negociação institucional off-exchange com duas abordagens principais: a solução Banking Triparty e estruturas de custódia oferecidas através da Ceffu.
O serviço Banking Triparty permite a instituições qualificadas manter colateral elegível junto de bancos regulados, continuando a aceder à infraestrutura de negociação da Binance.
Em vez de movimentarem todo o colateral diretamente para a bolsa, os clientes podem deter ativos aprovados numa conta bancária enquadrada no acordo triparty.
O colateral suportado inclui determinadas moedas fiat, Treasury bills, BTC e ativos tokenizados elegíveis, dependendo do acordo aplicável.
De acordo com um anúncio da Binance de 16 de junho de 2026, o Banking Triparty exige um mínimo de 10 milhões de dólares em colateral empenhado.
A empresa prolongou também a campanha de isenção de comissões sobre o colateral empenhado até 31 de dezembro de 2026. A isenção não abrange as comissões normais de negociação em bolsa, e está previsto um escalão tarifário a partir de janeiro de 2027.
A Binance trabalha ainda com a Ceffu, que disponibiliza MirrorX e MirrorRSV.
O MirrorX oferece acesso à negociação na Binance ancorado em custódia externa, enquanto o MirrorRSV, lançado em junho de 2025, privilegia carteiras frias segregadas e transparência on-chain.
No MirrorRSV, os ativos elegíveis são bloqueados em carteiras de custódia dedicadas e representados por tokens correspondentes creditados na conta Binance numa proporção de 1:1. Estas representações podem ser utilizadas em operações elegíveis, incluindo produtos de margem e derivados.
Para instituições que analisam a Binance, a decisão central passa por escolher entre colateral detido em banco ou uma estrutura de custódia de criptoativos que se adeque melhor ao portefólio e às exigências internas de risco.
3. OKX — Komainu Connect e BitGo para Liquidação Off-Exchange
Em Resumo
- Fundação: 2017
- Principais estruturas: Komainu Connect e BitGo OES
- Modelo de custódia: Custódia regulada por terceiros e colateral delegado
- Suporte Komainu: Negociação em spot e derivados, liquidação automatizada
- Integração BitGo: Anunciada para a oferta institucional nos EUA em abril de 2026
- Perfil-alvo: Instituições que pretendem custódia third‑party com gestão automatizada de colateral
A OKX oferece liquidação institucional off-exchange através de integrações com custodians terceiros, incluindo Komainu e BitGo.
A parceria com a Komainu Connect permite a clientes institucionais elegíveis manter ativos em custódia segregada, usando-os simultaneamente como colateral para negociar na OKX.
Em novembro de 2024, a OKX anunciou melhorias na integração com a Komainu, alargando o suporte a operações de spot e derivados.
A nova configuração inclui liquidação automatizada de lucros e perdas entre a OKX e a carteira de colateral do cliente na Komainu.
Permite ainda que instituições elegíveis ajustem o colateral delegado 24/7 e acedam a registos de liquidação através do portal da Komainu.
Estas funcionalidades são relevantes para entidades que pretendem mais automatização na gestão de colateral, mantendo os ativos sob custódia de terceiros.
A OKX ampliou o leque de soluções em 23 de abril de 2026, ao anunciar uma integração com a BitGo Off-Exchange Settlement para a sua oferta institucional nos EUA.
Esta integração permite a clientes elegíveis negociar na OKX enquanto mantêm ativos no ambiente de cold custody regulado da BitGo, com liquidação efetuada via workflow institucional suportado.
A distinção geográfica é crítica. Os clientes não devem presumir que todas as entidades regionais da OKX disponibilizam exatamente as mesmas integrações de custódia, produtos de negociação ou acesso a derivados.
Para instituições que consideram a OKX, é essencial verificar disponibilidade de produtos, colateral elegível e modelos de liquidação em função da jurisdição relevante e do acordo de custódia aplicável.
Como é que a Liquidação Off-Exchange Reduz o Risco de Contraparte?
A liquidação off-exchange procura resolver um desafio antigo na negociação institucional de cripto: garantir acesso à liquidez das bolsas sem ter de colocar todo o portefólio de negociação diretamente sob custódia dessas mesmas plataformas.
Imagine uma gestora quantitativa que pretenda negociar com 1 milhão de dólares em colateral em cripto.Ao abrigo de uma estrutura OES elegível, a instituição pode manter os ativos sob custódia de um terceiro, obtendo em contrapartida uma linha de negociação ou crédito reconhecido pela bolsa.
O montante reconhecido depende dos ativos elegíveis, rácios de colateral, termos contratuais e limites de risco.
Exemplo: Negociação com 1 Milhão de Dólares em Custódia Externa
Vejamos uma configuração ilustrativa com um acordo de custódia aprovado.
<table> <thead> <tr><th>Etapa</th><th>Exemplo</th></tr> </thead> <tbody> <tr><td>Colateral inicial</td><td>1.000.000 de dólares sob custódia de um terceiro</td></tr> <tr><td>Alocação de negociação</td><td>Até 1.000.000 de dólares reconhecidos, assumindo termos hipotéticos de 1:1</td></tr> <tr><td>Atividade de negociação</td><td>Execução de spot ou derivados na bolsa conectada</td></tr> <tr><td>Resultado do fecho de posições</td><td>Regista-se uma perda líquida de 20.000 dólares a liquidar</td></tr> <tr><td>Processo de liquidação</td><td>20.000 dólares transferidos ou reconciliados de acordo com o contrato</td></tr> <tr><td>Colateral remanescente</td><td>Cerca de 980.000 dólares, antes de custos, variações de mercado e outros ajustamentos</td></tr> </tbody> </table>A instituição consegue negociar sem ter de transferir necessariamente todo o colateral subjacente de 1 milhão de dólares para o regime de custódia tradicional da bolsa.
Em vez disso, a liquidação decorre ao abrigo do acordo de custódia estabelecido.
Isto pode reduzir a concentração de ativos diretamente detidos pela bolsa, preservando o acesso à sua infraestrutura de negociação.
Mas coloca-se uma questão relevante:
Se apenas 20.000 dólares forem devidos na próxima liquidação, isso significa que a instituição não pode perder mais do que 20.000 dólares?
Não.
O montante a liquidar reflete obrigações num momento específico. Não constitui, por si só, um limite máximo para perdas resultantes de movimentos de mercado, reavaliação de colateral, liquidações forçadas, falhas de liquidação ou outros eventos contratuais.
Uma estrutura OES pode ainda atribuir responsabilidades distintas ao custodiante, à bolsa e ao agente de liquidação.
O acordo, assim, redefine a forma como os riscos são distribuídos e geridos; não os elimina.
Para as instituições, a vantagem está em separar custódia e execução, mantendo regras claras sobre liquidação, utilização de colateral e procedimentos de default.
O Que Devem as Instituições Comparar Antes de Escolher uma Bolsa com Off-Exchange Settlement?
O número de parceiros de custódia é um dado útil, mas não deve ser o único critério.
Uma instituição que negoceia futuros diariamente terá necessidades muito diferentes de um fundo que apenas rebalanceia periodicamente uma carteira cripto de longo prazo.
Há várias questões que merecem atenção antes de avançar para o onboarding.
1. Que Custodiante se Enquadra Melhor na Operação da Instituição?
Uma trading firm que já trabalha com um determinado custodiante pode preferir uma bolsa que suporte essa relação existente.
Mudar de prestador de custódia pode implicar alterações na infraestrutura de wallets, novos circuitos de aprovação interna, revisão contratual e ajustamentos nos controlos operacionais.
É aqui que a Open Custody Network da Bitget ganha relevância: oferece múltiplas opções de custódia suportadas, em vez de impor um único prestador obrigatório.
2. Com Que Frequência Ocorrem as Liquidações?
A frequência de liquidação impacta a gestão de liquidez e a exposição operacional.
Algumas instituições preferem ciclos frequentes e pré-agendados; outras privilegiam reconciliações diárias ou mecanismos acionados por determinadas condições pré-definidas.
A rede documentada da Bitget, por exemplo, contempla estruturas com liquidação de quatro em quatro horas, de oito em oito horas, diária e acionada por perdas.
O ponto crítico é perceber se o mecanismo de liquidação está alinhado com o padrão de negociação da instituição, o seu apetite de risco e as necessidades de liquidez.
3. Que Ativos e Produtos de Negociação São Suportados?
Nem todos os acordos de custódia aceitam o mesmo tipo de colateral ou o mesmo leque de produtos.
Uma instituição pode precisar de colateral em BTC e ETH, stablecoins ou outros ativos digitais elegíveis.
Pode igualmente exigir acesso a spot com margem, futuros perpétuos ou produtos adicionais de trading.
As listas de ativos suportados e as permissões de negociação devem ser confirmadas para a estrutura específica, em vez de assumidas com base no catálogo geral de produtos da bolsa.
4. Quais São os Custos Totais?
A economia de uma estrutura OES vai além das comissões de negociação habituais.
As instituições devem analisar com detalhe comissões de custódia, taxas de liquidação, custos de gas em rede, haircuts de colateral, taxas de financiamento e quaisquer encargos adicionais de serviço.
Para estratégias de alta frequência, os custos de liquidação e de gestão de colateral podem ser determinantes para a rentabilidade global.
Para fundos que mantêm saldos elevados durante longos períodos, as despesas de custódia e financiamento podem ter peso semelhante.
5. O Que Acontece em Caso de Incumprimento de uma das Partes?
Esta pode ser a questão mais crítica de toda a análise.
As instituições têm de saber quem detém ou controla juridicamente o colateral, se os ativos estão segregados, o que sucede em caso de default da bolsa ou do custodiante e como são resolvidas obrigações ainda não liquidadas.
As respostas dependem dos contratos de custódia aplicáveis, da jurisdição legal, dos direitos sobre o colateral e dos procedimentos de liquidação.
Nenhuma grelha comparativa de funcionalidades substitui essa revisão jurídica e operacional.
Considerações Finais
O off-exchange settlement está a redefinir a forma como as instituições abordam a negociação de criptoativos. Bitget, Binance e OKX oferecem vias distintas para aceder à liquidez de bolsa mantendo ativos elegíveis sob custódia externa. Cada modelo tem os seus pontos fortes, mas a escolha certa depende, em última análise, das exigências de custódia, das estratégias de trading e da abordagem ao risco de cada instituição.
À medida que o trading institucional em cripto amadurece, o foco deixa de estar apenas na liquidez e na execução, avançando para um maior controlo sobre a forma como o capital é detido e utilizado. O off-exchange settlement é um passo importante nesse caminho, permitindo repensar a relação entre custódia e negociação. E talvez isso levante uma questão mais ampla: por que motivo as instituições haveriam de ter de escolher entre acesso à liquidez e controlo sobre os seus ativos?
Aviso legal: Este artigo tem caráter meramente informativo e não constitui aconselhamento financeiro ou de investimento. Serviços de custódia e liquidação estão sujeitos a critérios de elegibilidade, termos aplicáveis e riscos associados.