Kurumsal kripto yatırımcıları için iş emrini piyasaya göndermek, resmin yalnızca bir kısmı. Teminatın nerede tutulduğu, kontrolün kimde olduğu ve takas sürecinin nasıl işlediği; likidite ya da komisyonlar kadar kritik. Hedge fonlar, piyasa yapıcılar ve varlık yöneticileri çoğu zaman ciddi büyüklükte işlem sermayesine ihtiyaç duyar; ancak bu sermayeyi doğrudan borsaya aktarmak, karşı taraf riskini büyütüp operasyonel riskleri artırabiliyor.
Borsa dışı mutabakat (off‑exchange settlement – OES), buna alternatif bir yapı sunuyor: Kurumlar, destekleyen borsalarda işlem yaparken uygun teminatlarını harici bir saklama kurumunda tutmaya devam edebiliyor. 2026 itibarıyla Bitget, Binance ve OKX; bu modele dayalı kurumsal çözümler sunuyor, ancak saklama ortakları ve mutabakat kurguları birbirinden farklı. Bitget, Open Custody Network ağını çoklu saklama ve finansman modellerini kapsayacak şekilde genişletirken; Binance banka bazlı ve Ceffu üzerinden saklama çözümleri sağlıyor, OKX ise Komainu ve BitGo ile çalışıyor. Aşağıda bu üç yapının karşılaştırması ve bir sağlayıcı seçmeden önce kurumların neleri değerlendirmesi gerektiği yer alıyor.
Öne Çıkan Başlıklar
- Kurumsal Borsa Dışı Mutabakat İçin Öne Çıkan 3 Kripto Borsa: Bitget, Binance ve OKX; 2026’da profesyonel kurumlar için farklı üçüncü taraf saklama ve mutabakat modelleri sunan, öne çıkan üç platform.
- Bitget Çoklu Saklama ve Mutabakat Modeli Sunuyor: Open Custody Network, Copper, Fireblocks, Cactus Custody, Bitfire, OSL ve Sygnum ile farklı saklama, mutabakat ve finansman ihtiyaçlarını kapsıyor.
- Binance, Banka Üçlü Yapısını Ceffu Saklama ile Birleştiriyor: Kurumlar, banka nezdinde tutulan teminat yapısına erişebildiği gibi, Ceffu’nun MirrorX ve MirrorRSV hizmetleriyle saklama bağlantılı işlem olanağı da elde edebiliyor.
- OKX, Komainu ve BitGo Üzerinden Üçüncü Taraf Saklamayı Destekliyor: Çözümleri arasında otomatik P&L mutabakatı, teminat delege etme imkânı ve uygun ABD kurumsal müşterileri için borsa dışı mutabakat entegrasyonu yer alıyor.
- Borsa Dışı Mutabakat Bazı Riskleri Azaltır, Tümünü Değil: Kurumlar hâlâ piyasa/işlem zararı, mutabakat yükümlülükleri, saklama sağlayıcısı riski ve sözleşmesel ya da operasyonel hatalardan doğan risklerle karşı karşıya.
Kripto İşlemlerinde Borsa Dışı Mutabakat (Off‑Exchange Settlement) Nedir?
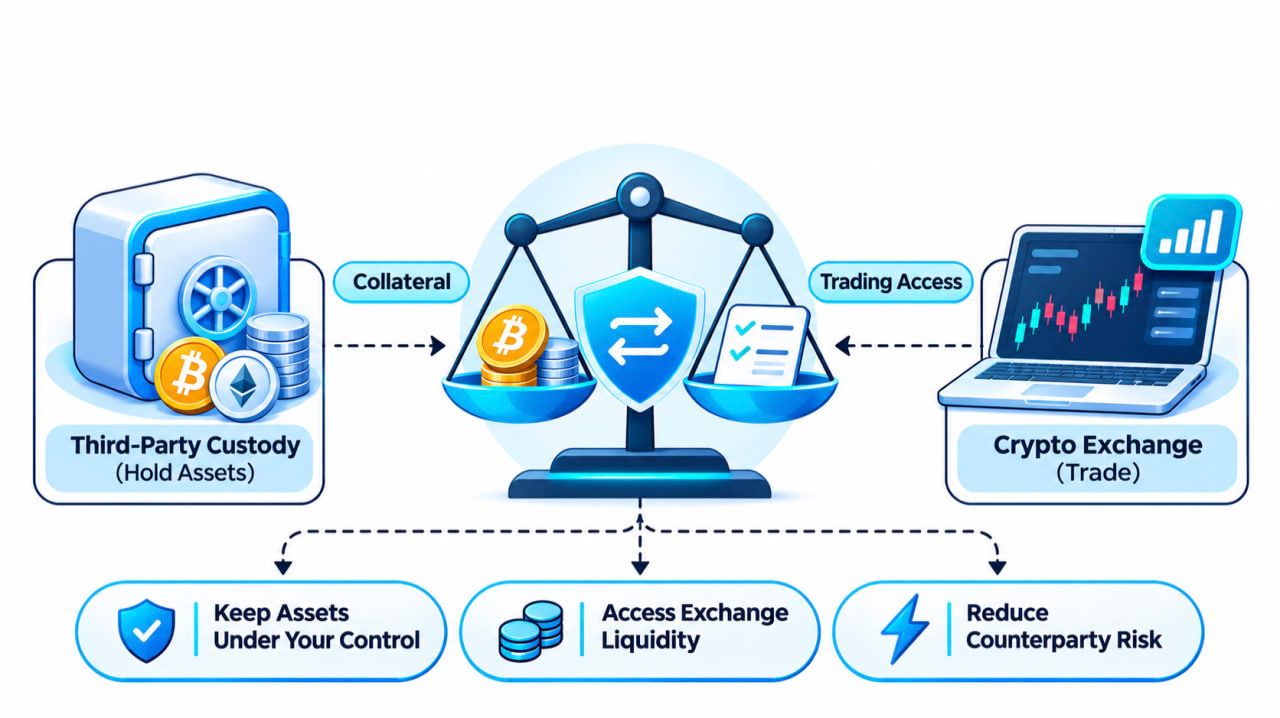
Borsa dışı mutabakat, varlıkların tutulduğu yer ile işlemlerin gerçekleştiği platformu birbirinden ayıran bir işlem kurgusudur.
Klasik modelde kurum, kripto para veya stablecoin varlıklarını doğrudan borsa hesabına yatırır. İşlemler devam ederken söz konusu varlıklar borsanın saklama yapısında tutulur.
Borsa dışı mutabakatta ise uygun teminat, onaylı bir üçüncü taraf saklayıcıda kalır. Borsa; anlaşmaya bağlı olarak buna karşılık gelen bir işlem bakiyesi, teminat tahsisi ya da kredi limiti tanımlar.
Kurum desteklenen işlemleri gerçekleştirirken, takas ve mutabakat; borsa ile saklama kuruluşu arasında önceden belirlenmiş kurallar çerçevesinde yürütülür.
Tipik süreç şöyle işler:
- Teminat saklamaya alınır. Kurum, uygun varlıkları desteklenen bir saklama cüzdanına ya da hesabına yatırır.
- İşlem erişimi tanımlanır. Saklayıcı ve borsa, onaylı teminat tutarını esas alarak ilgili teminat ve kredi şartları altında işlem yapma imkânını devreye alır.
- Emirler borsada gerçekleşir. Kurum, tüm teminatı standart borsa cüzdanına taşımaksızın desteklenen spot ya da türev enstrümanlarda işlem yapar.
- Yükümlülükler mutabakata bağlanır. Saklamacı ile borsa, gerçekleşen işlemleri mutabık kılar ve sözleşmeye göre doğan alacak/borç kalemlerini kapatır.
Bu yapı, doğrudan borsa üzerinde tutulan teminat miktarını aşağı çekebilir.
Ayrıca kurumların mevcut saklama politikalarını, onay akışlarını ve iç kontrol yapılarını korurken merkezi borsa likiditesine erişmesini de kolaylaştırır.
Burada kritik bir ayrım var: Borsa dışı mutabakat, tezgâhüstü (OTC) işlemle aynı şey değildir. OTC, işlemin karşı taraflar arasında nasıl fiyatlandığı ve gerçekleştiğini tanımlar. OES ise teminatların ve işlem yükümlülüklerinin nerede tutulduğunu ve nasıl mutabakata bağlandığını ifade eder.
Bir kurum, borsanın standart emir defteri üzerinden işlem yaparken, teminat ve mutabakatı borsa dışı bir saklama ve settlement yapısıyla yürütebilir.
2026’da Kurumsal Borsa Dışı Mutabakatı Destekleyen En İyi Kripto Borsalar
Peki hangi kripto borsalar kurumsal işlemler için borsa dışı mutabakat sunuyor?
Bitget, Binance ve OKX; kurumsal saklama ve mutabakat çözümlerini dokümante etmiş, yerleşik üç platform. Her biri, uygun kurumlara teminat saklama ile işlem icrasını en azından kısmen ayırma imkânı veriyor; fakat kullanılan mekanizmalar farklı.
Bitget, çok sayıda saklama sağlayıcısı ve mutabakat alternatifiyle öne çıkıyor. Binance, banka saklaması ve Ceffu üzerinden varlık yansıtma (mirroring) modelleri sunuyor. OKX ise Komainu ve BitGo ile üçüncü taraf saklama entegrasyonları sağlıyor.
Temel farklar özetle şöyle:
| Özellik | Bitget | Binance | OKX | |---|---|---|---| | Ana kurumsal ürün | Open Custody Network | Banka üçlü yapı ve Ceffu | Komainu Connect ve BitGo OES | | Harici saklama | Var | Var | Var | | İsimli ortaklar | Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum | Düzenlemeye tabi banka ortakları, Ceffu | Komainu, BitGo | | Mutabakat modeli | Planlı zincir üstü/dışı, zarar tetiklemeli ve ayrı banka finansmanı kurguları | Banka teminatı ve saklama bağlantılı varlık yansıtma | Teminat delege etme ve otomatik mutabakat | | Spot işlem | Uygun kurgularda desteklenir | Uygun kurgularda desteklenir | Uygun kurgularda desteklenir | | Türev işlem | Beş dokümante OES kanalıyla desteklenir | İlgili Ceffu ve banka modellerinde desteklenir | Komainu üzerinden desteklenir; diğer hizmetler yetki alanına bağlı | | Temel karar noktası | Doğru saklama ve mutabakat yapısının seçimi | Banka teminatı ile Ceffu saklama arasında tercih | Hizmetin yetki alanı ve saklayıcı ile uyumlandırılması |
Hizmetler bire bir aynı değil; bu yüzden yalnızca bir “özellik listesi”ne bakarak karar vermek mümkün değil. Mutabakat sıklığı, teminatın hangi varlıklardan oluşabileceği, işlem erişiminin kapsamı ve hukuki haklar; imzalanan spesifik yapıya göre değişiyor.
1. Bitget — Kurumsal İşlemler İçin Çoklu Saklama ve Mutabakat Seçenekleri
Kısa Profil
- Kuruluş yılı: 2018
- Kurumsal çözüm: Bitget Open Custody Network
- Son büyük genişleme: 13 Ekim 2026
- Saklama ortakları: Copper, Fireblocks, Cactus Custody, Bitfire, OSL ve Sygnum
- İşlem kapsamı: Dokümante OES entegrasyonları kapsamında spot, spot marjin ve vadeli işlemler
- Mutabakat seçenekleri: Planlı zincir üstü, zincir dışı ve zarar tetiklemeli modeller
- Ek altyapı: Kurumsal işlem servisleri, API’ler ve uygun UTA bağlantıları
- Hedef kitle: Hedge fonlar, piyasa yapıcılar, nicel işlem masaları ve varlık yöneticileri
Bitget, kurumsal müşterileri birden fazla üçüncü taraf saklayıcıya ve farklı mutabakat yapısına bağlayan Open Custody Network ile klasik borsa saklama anlayışının ötesine geçti.
Hedef net: Kurumlara Bitget’in işlem altyapısına erişim sunarken, her müşteriyi aynı saklama kurumu ya da tek tip mutabakat modeline zorlamamak.
Profesyonel trading firmaları için bu esneklik kritik.
Halihazırda Copper ile çalışan bir nicel işlem masası, saklama ilişkisini başka bir kuruma taşımak istemeyebilir. Cüzdan onay süreçleri sıkı olan bir varlık yöneticisinin öncelikleri, hızlı ve sık mutabakatı öne çıkaran bir piyasa yapıcıdan farklıdır.
Bitget’in Open Custody Network’ü, bu farklı profilleri aynı çatı altında karşılayacak şekilde tasarlandı.
13 Ekim 2026 tarihli duyurusunda Bitget; altı kurumsal ortakla yapılandırılan modelleri detaylandırıyor: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX ve Sygnum Protect.
Bunlardan beşi, dokümante edilmiş OES tipi mutabakat mekanizmaları sunuyor. Sygnum Protect ise daha çok banka saklaması, rehin ve finansman çizgisi olarak konumlanıyor.
Bu ayrım önemli; zira ağ, tek bir “evrensel” mutabakat modeline dayanmıyor.
Bitget Open Custody Network: Altı Ortak, Farklı Çalışma Modelleri
Kurumlar; saklama ihtiyaçları, işlem stratejileri, mutabakat tercihleri ve uygun varlık setine göre bu yapıları değerlendirebiliyor.
| Saklama ortağı | Çözüm adı | Mutabakat mekanizması | |---|---|---| | Copper | ClearLoop | Her dört saatte bir, isteğe göre ayarlanabilir borsa dışı mutabakat | | Fireblocks | Off Exchange | Günlük zincir üstü net mutabakat | | Cactus Custody | Oasis | Her sekiz saatte bir zincir dışı mutabakat | | Bitfire | PrimeMirror | Günlük zincir dışı mutabakat | | OSL | MirrorEX | %15 zarar eşiğinde tetiklenen zarar bazlı mutabakat | | Sygnum Bank | Sygnum Protect | Klasik aynalanmış bakiye yerine banka saklama, rehin ve finansman yapısı |
Kaynak: Bitget Open Custody Network genişlemesi, 13 Ekim 2026.
Farklar yalnızca mutabakat sıklığıyla sınırlı değil.
Copper ClearLoop, uygun kurumsal varlıkların Copper saklama çerçevesinde kalmasına izin verirken, buna karşılık gelen bakiyeler Bitget üzerinde kredi/teminat desteği sağlıyor. Hizmet; spot, spot marjin ve vadeli işlemleri destekliyor; varsayılan dört saatlik döngüyle birlikte esnek mutabakat imkânı sunuyor.
Copper’a zaten entegre olan kurumlar için bu model, ayrı bir teminat saklama sistemi kurmaya gerek kalmadan Bitget erişimi sağlayabiliyor.
Fireblocks Off Exchange ise farklı bir mimari izliyor. Müşteriler, Fireblocks çalışma alanları içinde özel bir Collateral Vault Account (Teminat Kasası Hesabı) kullanıyor; süreç çok taraflı hesaplama (MPC) teknolojisi ve oturmuş cüzdan onay prosedürleriyle destekleniyor.
Mutabakat, teminat kasası ile… Bitget’in mutabakat hesabı, belgelendirilmiş bir günlük takvimle çalışıyor.
Bu yapı, mevcut Fireblocks cüzdan yetkilerini, onay kontrollerini ve operasyonel iş akışlarını korumak isteyen kurumlar için özellikle cazip olabilir.
Cactus Custody Oasis, saklama altyapısı içinde, sekiz saatte bir off‑chain mutabakat imkânı sunuyor. Bitfire PrimeMirror ise Bitfire hesapları arasında günlük off‑chain mutabakat sağlıyor. Her iki çözüm de Bitget üzerinde belirli spot, spot marjin ve vadeli işlemler için destek veriyor.
Bu tür düzenlemeler, zincir üzerinde sürekli transfer yapmak yerine saklama‑entegrasyonlu mutabakatı tercih eden kurumlar açısından öne çıkıyor.
OSL MirrorEX ise farklı bir model kullanıyor. Planlı bir mutabakat takvimi yerine, belgelenmiş yapı gereği, müşteri zararları toplam saklama varlıklarının %15’ine ulaştığında veya aştığında mutabakat tetikleniyor. Uygun görülen işlem kârları, Bitget hesabından ayrı olarak çekilebiliyor.
%15 seviyesi, sözleşmeye dayalı bir mutabakat eşiği; azami zarar garantisi ya da riskin bu oranı aşamayacağına dair bir taahhüt değil.
Son olarak Sygnum Protect, bankacılık temelli saklama ve finansman seçeneği sunuyor.
Bitget’in Ekim tarihli dokümantasyonuna göre, uygun varlıklar bir Sygnum Protect Portföyü’nde tutuluyor ve Bitget’e rehin ediliyor; Bitget de varlık bazlı kredi/değer oranlarına göre spot varlık finansmanı sağlayabiliyor.
Diğer beş yapıdan farklı olarak bu model, standart yansıtılmış bakiye‑mutabakat döngüsü yerine saklama, teminat rehni ve kredi mekanizmasına dayanıyor. İşlem kapsamı ve finansman koşulları, açılış sürecinde netleştirilmeli.
Düzenlenmiş bir banka saklaması şartı bulunan kurumsal politikalara sahip yatırımcılar için, Bitget ekosistemine erişmekte alternatif bir yol sunuyor.
Neden Saklama Esnekliği Kurumlar İçin Önemli?
Benzer hacimlerle işlem yapan iki kurumu düşünelim.
İlki, sık sık teminat mutabakatı yapan ve çoklu borsaya erişimi önceleyen yüksek frekanslı bir piyasa yapıcı. İkincisi ise, yatırım politikası belirli cüzdan onaylarını ve bağımsız saklama gözetimini zorunlu kılan bir varlık yöneticisi.
Her ikisi de Bitget likiditesine erişmek isteyebilir, ancak operasyonel gereksinimleri farklıdır.
Pratik soru şu:
Bir kurum, yalnızca yeni bir işlem platformuna erişebilmek için saklama altyapısını baştan inşa etmek zorunda mı?
Bitget’in Open Custody Network modeli, farklı yerleşik saklama çözümlerini kendi işlem altyapısına bağlayarak bu ihtiyacı azaltmayı hedefliyor.
Bu yaklaşım, kurumların alıştıkları cüzdan kontrollerini, mutabakat prosedürlerini ve saklama ilişkilerini korurken, trading masalarına açık platform sayısını artırmalarına yardımcı olabilir.
Aynı zamanda, teminatın nasıl hareket ettiği, hesapların ne sıklıkta mutabakat yaptığı ve temel varlıklar üzerindeki kontrolün kimde olduğu konusunda kurumlara daha fazla tercih imkânı sunar.
Borsadışı Saklamanın Ötesinde İşlem Altyapısı
Bitget’in kurumsal teklifi, yalnızca saklama ilişkisinden ibaret değil.
Uygun müşteriler, belgelenmiş OES entegrasyonları üzerinden desteklenen spot, spot marjin ve vadeli işlem piyasalarına erişebiliyor.
Borsa ayrıca kurumsal execution hizmetleri, piyasa yapıcılık altyapısı ve profesyonel trading operasyonlarına yönelik API’ler sağlıyor.
Kuantitatif kurumlar için API bağlantısı özellikle kritik. Otomatik sistemlerin, emirleri, bakiyeleri, piyasa verilerini ve pozisyon riskini, tamamen manuel hesap yönetimine bağlı kalmadan izleyebilmesi gerekiyor.
Bitget aynı zamanda Unified Trading Account (UTA) işletiyor; bu yapı, uygun varlıklar için ortak teminat, ürünler arası P&L yönetimi ve çok varlıklı marjin kullanımına imkân tanıyor.
Genel kurumsal değer önerisi; işlem, saklama esnekliği ve sermaye yönetimi altyapısının birleşiminde yatıyor.
Ancak kritik bir not var: Her saklama düzenlemesi, her UTA özelliğini veya tüm Bitget ürün yelpazesini otomatik olarak desteklemiyor.
Desteklenen varlıklar, marjin fonksiyonları ve hesap erişimi, ilgili saklama kurumu ve kurumsal sözleşme özelinde teyit edilmeli.
Bitget Borsadışı Mutabakatın Maliyeti Nedir?
Maliyet karşılaştırmalarında, mutabakat ücretleri ile işlem ve saklama ücretlerinin ayrı tutulması gerekiyor.
Bitget’in Ekim tarihli duyurusuna göre, Copper ClearLoop, Cactus Custody Oasis ve Bitfire PrimeMirror kapsamında, belgelenen çerçeve içinde mutabakat için gas ücreti alınmıyor.
Fireblocks tarafında ise zincir üzeri mutabakat kullanılıyor ve gas maliyeti müşteriye ait.
OSL MirrorEX’te gas maliyeti OSL tarafından karşılanıyor.
Bu bilgiler yalnızca belirtilen gas ücretlerine ilişkin; saklama hizmetlerinin, finansmanın, borsa işlemlerinin veya ilişkili tüm mutabakat fonksiyonlarının ücretsiz olduğu anlamına gelmiyor.
Kurumların, sağlayıcı seçmeden önce tam ücret tarifesini talep etmesi gerekir.
Zaten desteklenen saklama ekosistemlerinden birinde faaliyet gösteren kurumlar için, Bitget özellikle dikkat çekici; zira Open Custody Network, harici teminatı borsa üzerindeki işlemlere bağlamak için birden fazla yol sunuyor.
Daha fazla bilgi için Bitget’in kurumsal saklama sayfasına bakılabilir.
2. Binance — Banka Teminatlı Triparty ve Ceffu Borsadışı Saklama
Kısa Bilgiler
- Kuruluş: 2017
- Başlıca yapılar: Banking Triparty, Ceffu MirrorX ve MirrorRSV
- Saklama modeli: Banka nezdinde tutulan teminat ve üçüncü taraf dijital varlık saklaması
- Desteklenen teminat: Uygun fiat para birimleri, Hazine tahvilleri, BTC ve belirli tokenleştirilmiş varlıklar
- Asgari Banking Triparty teminatı: Yayınlanan şartlara göre 10 milyon dolar
- Uygun hedef kitle: Banka tabanlı teminat veya segregated dijital saklama arayan kurumlar
Binance, kurumsal borsadışı işlem yapısını iki ana kanal üzerinden destekliyor: Banking Triparty çözümü ve Ceffu üzerinden sunulan saklama modelleri.
Banking Triparty hizmeti, uygun kurumsal müşterilerin, belirlenmiş bankacılık ortakları nezdinde uygun teminat tutarken Binance işlem altyapısına erişmesini sağlıyor.
Tüm teminatı doğrudan borsaya taşımak yerine, müşteriler, triparty çerçevesi kapsamında onaylanmış varlıklarını banka hesaplarında tutabiliyor.
Anlaşmaya bağlı olarak, belirli fiat para birimleri, Hazine tahvilleri, BTC ve uygun tokenleştirilmiş varlıklar teminat olarak kabul ediliyor.
16 Haziran 2026 tarihli Binance duyurusuna göre, Banking Triparty kapsamında en az 10 milyon dolar tutarında teminat taahhüdü gerekiyor.
Şirket ayrıca, teminat üzerindeki hizmet ücretlerinden feragat kampanyasını 31 Aralık 2026’ya kadar uzattı. Muafiyet, standart borsa işlem ücretlerini kapsamıyor ve 2027 Ocak itibarıyla kademeli bir fiyatlandırma yapısının devreye alınması planlanıyor.
Binance ayrıca MirrorX ve MirrorRSV çözümlerini sunan Ceffu ile çalışıyor.
MirrorX, saklama bağlantılı Binance erişimi sağlarken, Haziran 2025’te tanıtılan MirrorRSV, ayrıştırılmış soğuk cüzdanlar ve zincir üzeri şeffaflığa odaklanıyor.
MirrorRSV kapsamında, uygun varlıklar özel saklama cüzdanlarında kilitleniyor ve Binance hesabına 1:1 oranla yansıtılan tokenler üzerinden temsil ediliyor. Bu temsili bakiyeler, vadeli işlemler ve marjin ürünleri dâhil olmak üzere belirli işlem faaliyetlerini destekleyebiliyor.
Binance’i değerlendiren kurumlar için temel karar noktası, portföy ve iç risk kriterlerine daha uygun olan yapının banka nezdinde tutulan teminat mı, yoksa dijital varlık saklama modeli mi olduğu.
3. OKX — Komainu Connect ve BitGo Borsadışı Mutabakat
Kısa Bilgiler
- Kuruluş: 2017
- Başlıca yapılar: Komainu Connect ve BitGo OES
- Saklama modeli: Düzenlenmiş üçüncü taraf saklama ve delege edilmiş teminat
- Komainu kapsamı: Spot ve türev işlemler, otomatik mutabakat
- BitGo entegrasyonu: Nisan 2026’da ABD kurumsal teklifi için duyuruldu
- Uygun hedef kitle: Otomatik teminat yönetimi ile üçüncü taraf saklama arayan kurumlar
OKX, kurumsal borsadışı mutabakatı Komainu ve BitGo dâhil olmak üzere üçüncü taraf saklama kurumlarıyla entegrasyonlar üzerinden sunuyor.
Komainu Connect iş birliği sayesinde, uygun kurumsal müşteriler, varlıklarını segregated saklamada tutarken bu varlıkları OKX üzerinde işlem teminatı olarak kullanabiliyor.
Kasım 2024’te OKX, Komainu entegrasyonuna ilişkin güncellemeleri duyurdu ve kapsamı spot ile türev işlemlere genişletti.
Geliştirilmiş yapı; OKX ile müşterinin Komainu teminat cüzdanı arasında kâr/zararın otomatik mutabakatını içeriyor.
Ayrıca uygun kurumlar, delege ettikleri teminatı 7/24 ayarlayabiliyor ve mutabakat kayıtlarına Komainu portalı üzerinden erişebiliyor.
Bu özellikler, varlıklarını üçüncü taraf saklamada tutarken teminat yönetimini daha otomatikleştirilmiş şekilde yürütmek isteyen kurumlara hitap ediyor.
OKX, 23 Nisan 2026’da, ABD kurumsal teklifi için BitGo Off-Exchange Settlement entegrasyonunu da açıkladı.
Bu entegrasyonla, uygun müşteriler, varlıklarını BitGo’nun düzenlenmiş soğuk saklama yapısında tutarken, desteklenen kurumsal iş akışı üzerinden OKX’te işlem gerçekleştirebiliyor.
Buradaki ABD vurgusu önemli: Müşteriler, tüm OKX bölgesel şirketlerinin aynı saklama entegrasyonlarını, ürün setini veya türev işlem imkânlarını sunduğunu varsaymamalı.
OKX’i değerlendiren kurumların, ürün erişimini, teminat uygunluğunu ve mutabakat düzenlemelerini, ilgili yargı çevresi ve saklama sözleşmesi çerçevesinde kontrol etmesi gerekiyor.
Borsadışı Mutabakat, Karşı Taraf Riskini Nasıl Azaltır?
Borsadışı mutabakat, kurumsal kripto işleminde uzun süredir tartışılan bir soruna yanıt arıyor: Tüm işlem portföyünü doğrudan borsa saklamasına devretmeden, borsa likiditesine nasıl erişilir?
Örneğin, bir kuantitatif trading şirketinin 1 milyon dolarlık kripto teminatla işlem yapmak istediğini varsayalım.
Geleneksel prefunding modelinde, şirket, bu 1 milyon doları borsadaki hesabına toplu olarak transfer edebilir.Uygun bir OES (off-exchange settlement) düzeni kapsamında, kurum varlıklarını borsada tutmak yerine üçüncü taraf bir saklamacı nezdinde bulundurabilir; buna paralel olarak borsa tarafından tanınan bir işlem limiti veya kredi tahsisi alabilir.
Tanınan tutar; uygun varlıkların niteliğine, teminat oranlarına, sözleşme şartlarına ve risk limitlerine göre belirlenir.
Örnek: Harici Saklamada 1 Milyon Dolarla İşlem
Onaylanmış bir saklama yapısı üzerinden kurgusal bir örnek düşünelim.
<table> <thead> <tr><th>Aşama</th><th>Örnek</th></tr> </thead> <tbody> <tr><td>Başlangıç teminatı</td><td>Üçüncü taraf saklamacıda tutulan 1.000.000 $</td></tr> <tr><td>İşlem limiti</td><td>Varsayımsal 1:1 şartları altında tanınan en fazla 1.000.000 $</td></tr> <tr><td>İşlem faaliyeti</td><td>Bağlı borsada spot veya türev işlem gerçekleştirilmesi</td></tr> <tr><td>Tasfiye sonucu</td><td>Net 20.000 $ işlem zararı doğması</td></tr> <tr><td>Tasfiye süreci</td><td>Anlaşma hükümlerine göre 20.000 $’ın transfer edilmesi veya mutabakatı</td></tr> <tr><td>Kalan teminat</td><td>Diğer maliyetler, piyasa hareketleri ve düzeltmeler öncesi yaklaşık 980.000 $</td></tr> </tbody> </table>Bu sayede kurum, dayanak 1 milyon dolarlık teminatın tamamını borsanın standart saklama yapısına aktarmadan da işlem yapabilir.
Buna karşılık, fiili tasfiye süreci taraflar arasında kararlaştırılan saklama düzenlemesi çerçevesinde işler.
Bu yaklaşım, borsa nezdinde yoğunlaşan doğrudan varlık riskini azaltırken, işlem altyapısına erişimi koruyabilir.
Ancak kritik bir soru var:
Eğer bir sonraki tasfiyede yalnızca 20.000 $ ödenecekse, kurum en fazla 20.000 $ mı kaybedebilir?
Hayır.
Tasfiye tutarı, belirli bir andaki yükümlülüğü yansıtır. Piyasa hareketlerinden, teminat yeniden değerlemesinden, pozisyon tasfiyelerinden, tasfiye açığından veya diğer sözleşmesel durumlardan doğabilecek zararları otomatik olarak sınırlamaz.
Bir OES yapısında saklamacı, borsa ve olası bir mutabakat/tasfiye aracısı farklı sorumluluklar üstlenebilir.
Dolayısıyla bu yapı, risklerin nasıl dağıtıldığını ve yönetildiğini değiştirir; riskleri tümüyle ortadan kaldırmaz.
Kurumlar açısından asıl değer, saklama ve işlemi birbirinden ayırırken, tasfiye, teminat kullanımı ve temerrüt süreçlerine ilişkin kuralları netleştirmesinden kaynaklanır.
Kurumlar, Borsalar Arası Tasfiyeli Bir Borsayı Seçmeden Önce Neleri Karşılaştırmalı?
Saklama iş ortağı sayısı önemli bir veri, ancak tek başına karar kriteri olmamalı.
Her gün vadeli işlem yapan bir kurumun ihtiyaçları, uzun vadeli kripto portföyünü periyodik olarak dengeleyen bir fondan çok farklı olabilir.
Bu nedenle entegrasyon öncesi bazı temel sorulara odaklanmak gerekir.
1. Hangi Saklamacı, Mevcut Operasyonlarla En Uyumlu?
Halihazırda belirli bir saklamacıyla çalışan bir kurum, bu ilişkiyi destekleyen borsaları tercih edebilir.
Saklama sağlayıcısının değiştirilmesi; cüzdan altyapısında revizyon, iç onay süreçleri, hukuki dokümantasyon ve operasyonel kontrollerde değişiklik gerektirebilir.
Bitget’in Open Custody Network modelinin öne çıkma nedenlerinden biri de budur: Tek bir zorunlu sağlayıcıya bağlı kalmak yerine, birden fazla saklama seçeneğini destekler.
2. Tasfiye Ne Sıklıkta Gerçekleşiyor?
Tasfiye sıklığı, likidite yönetimi ve operasyonel maruziyet açısından kritik öneme sahiptir.
Bazı kurumlar sık ve planlı tasfiyeyi tercih ederken, bazıları günlük mutabakatı ya da önceden tanımlanmış koşullar devreye girdiğinde çalışan mekanizmaları önceliklendirebilir.
Bitget’in dokümante ettiği ağ yapısında, örneğin dört saatlik, sekiz saatlik, günlük ve zarar tetiklemeli tasfiye modelleri yer alıyor.
Buradaki temel değerlendirme, tasfiye mekanizmasının kurumun işlem yoğunluğuna, risk iştahına ve likidite ihtiyaçlarına uyup uymadığıdır.
3. Hangi Varlıklar ve Ürünler Destekleniyor?
Her saklama yapılandırması aynı teminat enstrümanlarını veya işlem ürünlerini kapsamıyor.
Bir kurum BTC ve ETH teminatına, stabil kripto paralara veya diğer uygun dijital varlıklara ihtiyaç duyabilir.
Ayrıca spot marjin, perpetual vadeli işlemler veya ek türev/opsiyon ürünlerine erişim talep edebilir.
Bu nedenle, belirli OES düzenlemesi için desteklenen varlık listeleri ve işlem yetkileri, borsanın genel ürün kataloğuna bakarak değil, ilgili yapı özelinde teyit edilmelidir.
4. Toplam Maliyet Nedir?
Bir OES düzenlemesinin ekonomisi, standart işlem komisyonlarının ötesine geçer.
Kurumların saklama ücretlerini, tasfiye masraflarını, ağ (gas) maliyetlerini, teminat kesintilerini (haircut), finansman oranlarını ve diğer ek hizmet ücretlerini incelemesi gerekir.
Yüksek frekanslı stratejilerde tasfiye ve teminat yönetimi maliyetleri, toplam kârlılığı doğrudan etkileyebilir.
Uzun süre yüksek bakiyeler taşıyan fonlar içinse saklama ve finansman giderleri en az o kadar belirleyicidir.
5. Bir Karşı Taraf Temerrüde Düşerse Ne Olur?
Tüm incelemenin belki de en kritik sorusu budur.
Kurumlar, teminatın hukuki olarak kime ait olduğunu veya kim tarafından kontrol edildiğini, varlıkların ayrıştırılmış (segregated) tutulup tutulmadığını, borsa veya saklamacı temerrüde düştüğünde ne yaşanacağını ve tasfiye edilmemiş yükümlülüklerin nasıl çözümlendiğini net biçimde anlamalıdır.
Bu soruların cevapları; ilgili saklama sözleşmelerine, geçerli hukuki yargı alanına, teminat haklarına ve tasfiye prosedürlerine bağlıdır.
Hiçbir ürün özelliği karşılaştırması, bu hukuki ve sözleşmesel incelemenin yerini tutamaz.
Son Değerlendirme
Borsa dışı tasfiye modelleri, kurumların kripto işlemine yaklaşımını dönüştürüyor. Bitget, Binance ve OKX; uygun varlıkları harici saklamada tutarken borsa likiditesine erişmek için farklı yapılar sunuyor. Her birinin kendine özgü avantajları var; ancak doğru seçim, nihayetinde kurumun saklama tercihleri, işlem stratejileri ve risk yönetimi yaklaşımına bağlı.
Kurumsal kripto piyasası olgunlaştıkça odak, yalnızca likidite ve fiyatlamadan, sermayenin nasıl tutulduğu ve nasıl konuşlandırıldığı üzerinde daha fazla kontrole kayıyor. Off-exchange settlement bu dönüşümde önemli bir adım; kurumlara saklama ile işlem arasındaki ilişkiyi yeniden kurgulama imkânı veriyor. Ve belki de daha büyük bir soruyu gündeme getiriyor: Kurumlar gerçekten likiditeye erişim ile varlıkları üzerindeki kontrol arasında tercih yapmak zorunda mı?
Feragatname: Bu metin yalnızca bilgilendirme amaçlıdır; finansal ya da yatırım tavsiyesi niteliği taşımaz. Saklama ve tasfiye hizmetleri uygunluk şartlarına, ilgili hüküm ve koşullara ve çeşitli risklere tabidir.