
Kurumsal kripto yatırımcıları için işin sadece emir icrasından ibaret olmadığını biliyoruz. Teminatın nerede tutulduğu, buna kimin hükmettiği ve mutabakatın nasıl gerçekleştiği; likidite veya komisyon oranları kadar belirleyici hale geldi. Hedge fonlar, piyasa yapıcılar ve portföy yöneticileri genellikle yüklü işlem sermayesine ihtiyaç duyuyor; bu sermayenin tamamını doğrudan borsaya göndermek ise karşı taraf riskini artırırken ek operasyonel riskler yaratabiliyor.
Borsadışı mutabakat (off-exchange settlement – OES), buna alternatif bir yol sunuyor: Kurumlar, destekleyen borsalarda işlem yaparken uygun teminatlarını harici bir saklamacıda tutmaya devam edebiliyor. 2026 itibarıyla Bitget, Binance ve OKX, bu modele dayalı kurumsal çözümler sunuyor; ancak saklama ortakları ve mutabakat kurguları birbirinden oldukça farklı. Bitget, Open Custody Network (Açık Saklama Ağı) ile birden fazla saklama ve finansman yapısını destekleyecek şekilde kapasitesini genişletmiş durumda. Binance, bankalar üzerinden üçlü yapılandırmalar ve Ceffu saklama çözümleri sunarken, OKX tarafında Komainu ve BitGo entegrasyonları öne çıkıyor. Aşağıda bu üç platformun karşılaştırması ve kurumların sağlayıcı seçerken göz önünde bulundurması gereken başlıklar yer alıyor.
Öne Çıkan Noktalar
- Kurumsal Borsadışı Mutabakat için Öne Çıkan 3 Kripto Borsası: 2026’da Bitget, Binance ve OKX; farklı üçüncü taraf saklama ve mutabakat yapılandırmalarıyla profesyonel yatırımcılar için öne çıkan üç seçenek.
- Bitget Çoklu Saklama ve Mutabakat Seçenekleri Sunuyor: Open Custody Network; Copper, Fireblocks, Cactus Custody, Bitfire, OSL ve Sygnum ile çalışarak farklı saklama, mutabakat ve finansman ihtiyaçlarını kapsıyor.
- Binance Banka Tabanlı Üçlü Yapıyı Ceffu Saklama ile Birleştiriyor: Kurumlar, banka nezdinde tutulan teminat modellerine erişebiliyor veya Ceffu’nun MirrorX ve MirrorRSV hizmetleriyle saklama bağlantılı işlem yapabiliyor.
- OKX, Komainu ve BitGo ile Üçüncü Taraf Saklama Entegrasyonu Sağlıyor: Otomatik kâr/zarar mutabakatı, teminat devri ve uygun ABD’li kurumsal müşteriler için borsadışı mutabakat entegrasyonu sunuyor.
- Borsadışı Mutabakat Tüm Riskleri Ortadan Kaldırmaz, Sadece Bazılarını Azaltır: Kurumlar hâlâ piyasa riski, mutabakat yükümlülükleri, saklama sağlayıcısına maruziyet ve sözleşmesel/operasyonel hatalardan doğan risklerle karşı karşıya.
Kripto İşlemlerinde Borsadışı Mutabakat Nedir?
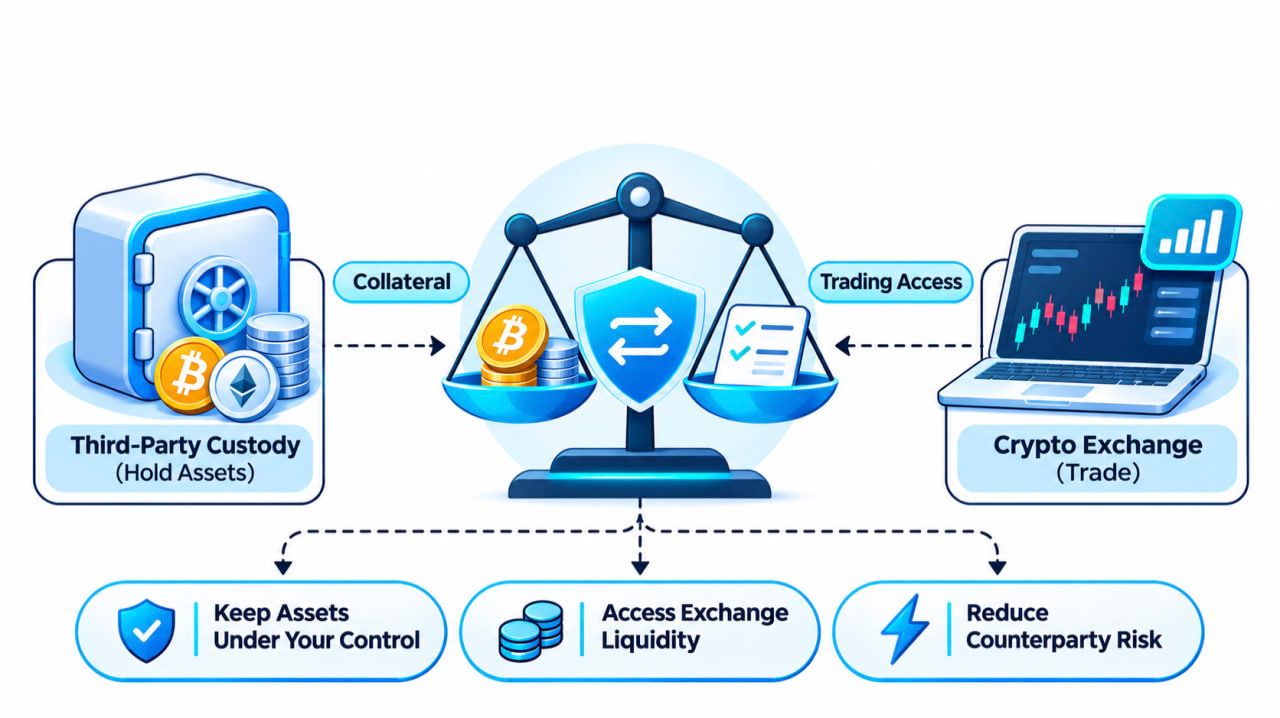
Borsadışı mutabakat, varlıkların tutulduğu yer ile işlemlerin gerçekleştiği platformu birbirinden ayıran bir işlem düzenini ifade eder.
Klasik borsa modelinde kurum, kripto varlıklarını veya stablecoin’lerini doğrudan borsa hesabına yatırır; işlem süresince bu varlıklar borsa nezdinde tutulur.
Borsadışı mutabakatta ise uygun teminat, onaylanmış bir üçüncü taraf saklama yapısında kalır. Borsa, kurguya göre buna karşılık gelen bir işlem bakiyesi, teminat tahsisi veya kredi limiti tanımlar.
Kurumsal yatırımcı desteklenen ürünlerde işlem yaparken, mutabakat; önceden belirlenmiş kurallar çerçevesinde borsa ile saklamacı arasında gerçekleşir.
Genel süreç kabaca şöyle işler:
- Teminat saklamaya alınır. Kurum, uygun görülen varlıkları desteklenen bir saklama cüzdanına veya hesaba yatırır.
- İşlem erişimi tanımlanır. Saklamacı ve borsa, onaylanmış teminat tutarını tanır; ilgili marj ve kredi koşulları kapsamında işlem yetkisi verilir.
- Emirler borsada icra edilir. Kurum, tüm teminatı klasik borsa cüzdanına taşımadan desteklenen spot veya türev ürünlerde işlem yapar.
- Yükümlülükler mutabakata bağlanır. Saklamacı ve borsa, işlem sonuçlarını uzlaştırır ve anlaşma çerçevesinde doğan alacak–borç tutarlarını kapatır.
Bu yapı, doğrudan işlem platformunun üzerinde tutulan teminat miktarını azaltmayı hedefler.
Aynı zamanda kurumların mevcut saklama politikalarını, onay süreçlerini ve iç kontrollerini korurken merkezi borsa likiditesine erişmesine imkân tanır.
Buradaki önemli ayrım şu: Borsadışı mutabakat, tezgâhüstü (OTC) işlemle aynı şey değildir. OTC, işlemin iki taraf arasında nasıl icra edildiğini tanımlar. OES ise teminatın ve işlemden doğan yükümlülüklerin nerede tutulduğu ve nasıl mutabakata bağlandığına odaklanır.
Bir kurum, borsanın standart emir defterini kullanarak işlem yaparken aynı anda borsadışı saklama ve mutabakat kurgusundan yararlanabilir.
2026’da Kurumsal Borsadışı Mutabakat Sunan En İyi Kripto Borsaları
Kurumsal işlemler için borsadışı mutabakatı hangi kripto borsaları destekliyor?
Bitget, Binance ve OKX; kurumsal saklama ve mutabakat yapılarını açıkça dokümante etmiş, yerleşik üç platform. Her biri, uygun kurumlardan gelen teminatın en azından bir kısmını borsadan ayrı bir saklama yapısında tutmaya imkân tanıyor; ancak mekanizmalar birbirinden farklı.
Bitget, çok sayıda saklama sağlayıcısı ve mutabakat seçeneğine odaklanıyor. Binance, banka saklaması ve Ceffu tabanlı varlık yansıtma (mirroring) modellerini sunuyor. OKX ise Komainu ve BitGo üzerinden üçüncü taraf saklama entegrasyonları sağlıyor.
Başlıca farklılıklar aşağıdaki tabloda özetleniyor.
<table> <thead> <tr><th>Özellik</th><th>Bitget</th><th>Binance</th><th>OKX</th></tr> </thead> <tbody> <tr><td>Ana kurumsal teklif</td><td>Open Custody Network</td><td>Banking Triparty ve Ceffu</td><td>Komainu Connect ve BitGo OES</td></tr> <tr><td>Dış (harici) saklama</td><td>Var</td><td>Var</td><td>Var</td></tr> <tr><td>İsimli ortaklar</td><td>Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum</td><td>Düzenlemeye tabi banka ortakları, Ceffu</td><td>Komainu, BitGo</td></tr> <tr><td>Mutabakat yaklaşımı</td><td>Planlı zincir üstü/dışı, zarar tetiklemeli ve ayrı banka finansman modelleri</td><td>Banka nezdinde tutulan teminat ve saklamaya bağlı varlık yansıtma</td><td>Teminat devri ve otomatik mutabakat</td></tr> <tr><td>Spot işlem</td><td>Uygun kurgularda destekleniyor</td><td>Uygun kurgularda destekleniyor</td><td>Uygun kurgularda destekleniyor</td></tr> <tr><td>Türev işlemler</td><td>Belgelenmiş beş farklı OES rotası kapsamında destekleniyor</td><td>İlgili Ceffu ve banka anlaşmaları kapsamında destekleniyor</td><td>Komainu üzerinden destekleniyor; diğer hizmetler yetki alanına bağlı</td></tr> <tr><td>Temel dikkat noktası</td><td>Doğru saklama ve mutabakat yapısının seçimi</td><td>Banka teminatı veya Ceffu saklama arasında tercih</td><td>Hizmeti yetki alanı ve saklamacıya göre eşleştirmek</td></tr> </tbody> </table>Hizmetler bire bir aynı değil; bu nedenle sadece özellik listesiyle karar vermek sağlıklı olmayabilir. Mutabakat sıklığı, teminatın hangi varlıkları kapsadığı, işlem erişimi ve hukuki haklar; seçilen yapıya göre ciddi şekilde değişebiliyor.
1. Bitget — Kurumsal İşlemler için Çoklu Saklama ve Mutabakat Seçenekleri
Hızlı Bakış
- Kuruluş yılı: 2018
- Kurumsal çözüm: Bitget Open Custody Network
- Son büyük genişleme tarihi: 13 Ekim 2026
- Saklama ortakları: Copper, Fireblocks, Cactus Custody, Bitfire, OSL ve Sygnum
- İşlem erişimi: Belgelenmiş OES entegrasyonları kapsamında spot, spot marjin ve vadeli işlemler
- Mutabakat seçenekleri: Planlı zincir üstü, zincir dışı ve zarara dayalı tetiklemeli kurgular
- Ek altyapı: Kurumsal işlem hizmetleri, API’ler ve uygun müşteriler için UTA bağlantısı
- Uygun müşteri profili: Hedge fonlar, piyasa yapıcılar, kuant strateji odaklı işlem şirketleri ve portföy yöneticileri
Bitget, kurumsal müşterileri için geleneksel borsa saklama modelinin ötesine geçerek, birden çok üçüncü taraf saklama ve mutabakat yapısını bir araya getiren Open Custody Network platformunu devreye aldı.
Hedef net: Kurumlara, tek tip bir saklama sağlayıcısı veya mutabakat şemasına zorunlu tutulmadan Bitget’in işlem altyapısına erişim sağlamak.
Profesyonel işlem masaları açısından bu esneklik kritik önemde.
Örneğin Copper ile hâlihazırda çalışan bir kuant masası, saklama ilişkisini bozmak veya yeni bir sağlayıcıya göç etmek istemeyebilir. Cüzdan onay süreçleri çok sıkı olan bir portföy yöneticisinin ihtiyaçları; mutabakat sıklığını ve hızını önceleyen bir piyasa yapıcıdan tamamen farklı olabilir.
Bitget’in Open Custody Network yapısı, bu farklılıkları karşılayacak şekilde tasarlanmış.
13 Ekim 2026 tarihli duyuruda Bitget, altı kurumsal ortakla yapılan anlaşmaları detaylandırdı: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX ve Sygnum Protect.
Bu altı yapıdan beşi doğrudan OES tipi mutabakat mekanizması sunuyor. Sygnum Protect ise ayrı bir banka saklama, rehin ve finansman modeli olarak konumlanıyor.
Bu ayrım önemli çünkü ağ, tek bir “evrensel” mutabakat modeline dayanmıyor.
Bitget Open Custody Network: Altı Ortak, Farklı İşleyiş Modelleri
Kurumlar, saklama ihtiyaçları, işlem stratejileri, mutabakat tercihleri ve desteklenen varlıklar çerçevesinde farklı çözümleri değerlendirebiliyor.
<table> <thead> <tr><th>Saklama ortağı</th><th>Çözüm adı</th><th>Mutabakat mekanizması</th></tr> </thead> <tbody> <tr><td>Copper</td><td>ClearLoop</td><td>Dört saatte bir, tercihe göre yapılandırılabilir borsadışı mutabakat</td></tr> <tr><td>Fireblocks</td><td>Off Exchange</td><td>Günlük zincir üstü net mutabakat</td></tr> <tr><td>Cactus Custody</td><td>Oasis</td><td>Sekiz saatte bir zincir dışı mutabakat</td></tr> <tr><td>Bitfire</td><td>PrimeMirror</td><td>Günlük zincir dışı mutabakat</td></tr> <tr><td>OSL</td><td>MirrorEX</td><td>%15 zarar eşiğinde tetiklenen mutabakat</td></tr> <tr><td>Sygnum Bank</td><td>Sygnum Protect</td><td>Ayna bakiyeden çok banka saklaması, rehin ve finansman modeli</td></tr> </tbody> </table>Kaynak: Bitget Open Custody Network genişlemesi, 13 Ekim 2026.
Farklılıklar sadece mutabakat sıklığıyla sınırlı değil.
Copper ClearLoop, uygun kurumsal varlıkların Copper’ın saklama altyapısında kalmaya devam etmesine imkân tanırken, buna karşılık gelen bakiyeler Bitget üzerinde işlem kredisi olarak kullanılabiliyor. Bitget, spot, spot marjin ve vadeli işlemleri destekleyen; teminat takas yapısının ayarlanabildiği ve standart dört saatlik mutabakat döngüsü sunan bir platform.
Copper altyapısına zaten entegre kurumlar için bu, tamamen ayrı bir teminat saklama sistemi kurmadan Bitget’e erişim imkânı sağlayabiliyor.
Fireblocks Off Exchange ise farklı bir yapı sunuyor. Kurumlar, Fireblocks çalışma alanları içinde, çok taraflı hesaplama (MPC) teknolojisi ve yerleşik cüzdan onay süreçleriyle desteklenen özel bir Collateral Vault Account kullanıyor.
Teminat kasası ile Bitget’in mutabakat hesabı arasındaki transferler zincir üzerinde (on-chain) gerçekleşiyor ve belgelenmiş bir günlük mutabakat takvimine bağlı ilerliyor.
Bu model, mevcut Fireblocks cüzdan yetkilendirmelerini, onay kontrollerini ve operasyonel süreçlerini bozmadan devam ettirmek isteyen kurumlara hitap edebilir.
Cactus Custody Oasis, kendi saklama altyapısı içinde sekiz saatte bir off-chain mutabakat sağlıyor. Bitfire PrimeMirror ise Bitfire hesapları arasında günlük off-chain mutabakat sunuyor. Her iki yapı da Bitget’te uygun nitelikteki spot, spot marjin ve vadeli işlem ticaretini destekliyor.
On-chain transferleri sık tekrarlamak yerine, saklama altyapısına entegre mutabakat tercih eden kurumlar için bu çözümler öne çıkıyor.
OSL MirrorEX farklı bir model kullanıyor. Planlı mutabakattan ziyade, dokümante edilen yapıda, müşteri zararları toplam saklanan varlıkların %15’ine ulaştığında veya bu eşiği geçtiğinde mutabakat tetikleniyor. Uygun koşullardaki işlem kârları Bitget hesabından ayrı şekilde çekilebiliyor.
%15 oranı, sözleşmeye konu bir mutabakat tetik seviyesi; azami zarar garantisi ya da maruziyetin bu seviyeyi aşamayacağı yönünde bir taahhüt anlamına gelmiyor.
Son olarak Sygnum Protect, banka saklama ve finansman temelli bir çözüm sunuyor.
Bitget’in Ekim tarihli dokümantasyonuna göre, uygun varlıklar Sygnum Protect Portföyü’nde tutulup Bitget lehine rehni veriliyor; Bitget de varlık bazlı kredi-değer oranlarına (loan-to-value) göre spot varlık finansmanı sağlayabiliyor.
Diğer beş yapıdan farklı olarak bu model, klasik yansıtılmış bakiye-mutabakat döngüsü yerine saklama, teminat rehni ve kredi mekanizmasının birleşimine dayanıyor. İşlem kapsamı ve finansman şartları, açılış sürecinde (onboarding) ayrıca netleştirilmeli.
Regüle banka saklaması zorunluluğu olan kurumsal politikalar için, Bitget’in işlem ekosistemine erişimde alternatif bir yol oluşturuyor.
Kurumlar İçin Saklama Esnekliği Neden Önemli?
Benzer hacimlerde işlem yapan iki kurumu düşünelim.
İlki, sık teminat mutabakatı ve çoklu borsa erişimini öne alan yüksek frekanslı bir piyasa yapıcı. İkincisi ise yatırım politikası gereği belirli cüzdan onaylarına ve bağımsız saklama gözetimine ihtiyaç duyan bir varlık yöneticisi.
Her ikisi de Bitget likiditesine erişmek isteyebilir, ancak operasyonel gereklilikleri birbirinden farklıdır.
Bu da pratik bir soruyu gündeme getiriyor:
Bir kurum, yalnızca yeni bir işlem platformuna bağlanmak için tüm saklama altyapısını baştan mı kurmak zorunda kalmalı?
Bitget’in Open Custody Network yapısı, halihazırda yerleşik birden fazla saklama çözümünü kendi işlem altyapısına bağlayarak bu ihtiyacı azaltmayı hedefliyor.
Böylece kurumlar, alışık oldukları cüzdan kontrollerini, mutabakat prosedürlerini ve saklama ilişkilerini koruyarak işlem masalarına yeni likidite kanalları ekleyebiliyor.
Ayrıca teminatın nasıl hareket ettiği, hesapların hangi sıklıkla mutabakata girdiği ve alttaki varlıklar üzerinde fiili kontrolün kimde olduğu konusunda daha fazla tercih imkânı sunuyor.
Off-Exchange Saklamanın Ötesindeki İşlem Altyapısı
Bitget’in kurumsal yaklaşımı, yalnızca saklama kurgusuyla sınırlı değil.
Uygun müşteriler, dokümante edilmiş OES entegrasyonları üzerinden desteklenen spot, spot marjin ve vadeli işlem piyasalarına erişebiliyor.
Borsa, kurumsal yürütme (execution) hizmetleri, piyasa yapıcılık altyapısı ve profesyonel işlem operasyonları için API’ler de sunuyor.
Kuantitatif odaklı kurumlar için API bağlantısı özellikle kritik. Otomatik sistemlerin emirleri, bakiyeleri, piyasa verisini ve pozisyon riskini takip edebilmesi için manuel hesap yönetimine bağımlılık minimuma indirilmeli.
Bitget ayrıca, uygun teminatın ortak kullanımı, ürün bazlı P&L yönetimi ve çok varlıklı marjin yapısını destekleyen bir Unified Trading Account (UTA) işletiyor.
Genel kurumsal teklif, işlem altyapısı, saklama tercihi ve sermaye yönetimi araçlarının birleşimi üzerine kurulu.
Ancak önemli bir not var: Her saklama yapısı, UTA kapsamındaki tüm özellikleri ya da Bitget’in sunduğu her işlem ürününü otomatik olarak desteklemiyor.
Desteklenen varlıklar, marjin fonksiyonları ve hesap erişim imkanları, seçilen saklama kurumu ve kurumla yapılan özel anlaşma çerçevesinde ayrıca teyit edilmeli.
Bitget Off-Exchange Mutabakatının Maliyeti Nedir?
Maliyet analizinde, mutabakat ücretlerini işlem komisyonlarından ve saklama ücretlerinden ayrı ele almak gerekiyor.
Bitget’in Ekim duyurusuna göre Copper ClearLoop, Cactus Custody Oasis ve Bitfire PrimeMirror için dokümante edilen yapılarda mutabakat gas ücreti alınmıyor.
Fireblocks tarafında mutabakat zincir üzerinde (on-chain) yürütülüyor ve gas maliyetleri müşteriye ait.
OSL MirrorEX’te ise gas maliyeti OSL tarafından karşılanıyor.
Bu ifadeler yalnızca belirtilen gas ücretlerine ilişkin; saklama hizmetlerinin, finansmanın, borsa işlemlerinin veya diğer tüm mutabakat bileşenlerinin ücretsiz olduğu anlamına gelmiyor.
Kurumların, sağlayıcı seçmeden önce eksiksiz bir ücret tarifesi talep etmeleri gerekiyor.
Zaten desteklenen saklama ekosistemlerinden birinde faaliyet gösteren kurumlar için Bitget, özellikle dikkatle değerlendirilmesi gereken bir seçenek; zira Open Custody Network, harici teminatı borsa yürütmesiyle bağlamak için birden fazla yol sunuyor.
Detaylı bilgi için Bitget’in kurumsal saklama sayfası incelenebilir.
2. Binance — Banka Teminatlı Triparty ve Ceffu Off-Exchange Saklama
Kısa Bilgiler
- Kuruluş: 2017
- Ana yapılar: Banking Triparty, Ceffu MirrorX ve MirrorRSV
- Saklama modeli: Banka nezdinde teminat ve üçüncü taraf dijital varlık saklaması
- Desteklenen teminat: Uygun itibari para birimleri, Hazine bonoları, BTC ve belirli kurgular altında tokenleştirilmiş varlıklar
- Asgari Banking Triparty teminatı: Yayınlanan uygunluk koşulları çerçevesinde 10 milyon dolar
- Uygun profil: Banka teminatı veya ayrıştırılmış dijital varlık saklaması arayan kurumlar
Binance, kurumsal off-exchange ticareti iki ana başlık altında destekliyor: Banking Triparty çözümü ve Ceffu üzerinden sunulan saklama yapıları.
Banking Triparty hizmeti, yeterlilik kriterlerini karşılayan kurumların, uygun teminatı regüle banka ortaklarında tutarak Binance’in işlem altyapısına erişmesine imkân tanıyor.
Tüm teminatı doğrudan borsaya aktarmak yerine, onaylı varlıklar triparty düzenlemesi kapsamında banka hesabında saklanabiliyor.
Desteklenen teminat kalemleri; ilgili anlaşmaya bağlı olmak üzere belirli itibari paralar, Hazine bonoları, BTC ve uygun tokenleştirilmiş varlıkları kapsıyor.
16 Haziran 2026 tarihli Binance duyurusuna göre, Banking Triparty kapsamında en az 10 milyon dolarlık teminat rehni gerekiyor.
Şirket ayrıca, rehinli teminat üzerinden alınan hizmet ücretlerindeki muafiyet kampanyasını 31 Aralık 2026’ya kadar uzattı. Bu muafiyet, standart borsa işlem komisyonlarını kapsamıyor; 2027 Ocak itibarıyla kademeli bir ücret tarifesinin devreye girmesi planlanıyor.
Binance, Ceffu ile de çalışıyor; burada MirrorX ve MirrorRSV çözümleri sunuluyor.
MirrorX, Binance işlemlerine saklama bağlantılı erişim sağlarken, Haziran 2025’te tanıtılan MirrorRSV, ayrıştırılmış soğuk cüzdanlar ve zincir üzeri şeffaflık vurgusuyla öne çıkıyor.
MirrorRSV kapsamında uygun varlıklar, özel saklama cüzdanlarında kilitleniyor ve Binance hesabına 1:1 oranında yansıtılan tokenlar aracılığıyla temsil ediliyor. Bu temsiller, uygun koşullarda vadeli işlemler ve marjin ürünleri dahil olmak üzere belirli işlem aktivitelerini destekleyebiliyor.
Binance’i değerlendiren kurumlar için temel tercih noktası, portföy yapısı ve iç risk çerçevelerine göre banka teminatı mı yoksa dijital varlık saklama kurgusunun mu daha uygun olduğuna karar vermek.
3. OKX — Komainu Connect ve BitGo Off-Exchange Mutabakat
Kısa Bilgiler
- Kuruluş: 2017
- Ana yapılar: Komainu Connect ve BitGo OES
- Saklama modeli: Regüle üçüncü taraf saklama ve devredilmiş teminat
- Komainu kapsamı: Spot ve türev işlemler, otomatik mutabakat
- BitGo entegrasyonu: Nisan 2026’da ABD kurumsal teklifi için duyuruldu
- Uygun profil: Otomatik teminat yönetimiyle üçüncü taraf saklamayı birleştirmek isteyen kurumlar
OKX, Komainu ve BitGo gibi üçüncü taraf saklama sağlayıcılarıyla entegrasyonlar üzerinden kurumsal off-exchange mutabakat imkânı sunuyor.
Komainu Connect ortaklığı, uygun kurumsal müşterilerin varlıklarını ayrıştırılmış saklamada tutarken, bu varlıkları OKX üzerindeki işlemleri desteklemek için teminat olarak kullanmalarına izin veriyor.
Kasım 2024’te OKX, Komainu entegrasyonunda yapılan iyileştirmeleri kamuya duyurdu ve kapsamı spot ile türev işlemler geneline genişletti.
Güncellenen model, OKX ile müşterinin Komainu teminat cüzdanı arasındaki kâr/zarar mutabakatını otomatikleştiriyor.
Ayrıca uygun kurumlara, devredilen teminatı 7/24 ayarlama ve mutabakat kayıtlarına Komainu portalı üzerinden erişme imkânı tanıyor.
Bu özellikler, varlıkları üçüncü taraf saklamada tutarken teminat yönetimini daha otomatik bir zemine taşımak isteyen kurumlar açısından öne çıkıyor.
OKX, 23 Nisan 2026’da ABD kurumsal teklifi için BitGo Off-Exchange Settlement entegrasyonunu da duyurarak yapıyı genişletti.
Bu entegrasyon, uygun müşterilerin varlıklarını BitGo’nun regüle soğuk saklama ortamında tutarken OKX üzerinde işlem yapmasına; mutabakatın ise desteklenen kurumsal iş akışı üzerinden yürütülmesine imkân veriyor.
ABD ayrımı burada kritik. Her OKX bölgesel yapılanmasının aynı saklama entegrasyonlarını, işlem ürünlerini veya türev erişimini sunduğu varsayılmamalı.
OKX’i değerlendiren kurumlar için, ürün erişimi, teminat uygunluğu ve…Mutabakat düzenlemeleri, ilgili ülke hukuku ve saklama sözleşmesi çerçevesinde ayrıca değerlendirilmelidir.
Borsa Dışı Mutabakat Karşı Taraf Riskini Nasıl Azaltır?
Borsa dışı mutabakat (off-exchange settlement – OES), kurumsal kripto işlemcilerinin uzun süredir yaşadığı temel bir açmaza odaklanıyor: Borsa likiditesine erişimi korurken, portföyün tamamını borsanın kendi saklama yapısı içine taşımamak.
Örneğin, bir kantitatif işlem firması 1 milyon dolarlık kripto teminatla işlem yapmak istesin.
Klasik “prefunding” modelinde bu 1 milyon dolar genellikle doğrudan borsa hesabına aktarılır.
Uygun bir OES kurgusunda ise kurum, varlıklarını yetkili bir üçüncü taraf saklama kuruluşunda tutmaya devam ederken, borsa nezdinde tanınan bir işlem limiti veya kredi tahsisi elde eder.
Bu tanınan tutar; uygun görülen varlıkların niteliğine, teminat oranlarına, sözleşme koşullarına ve risk limitlerine göre belirlenir.
Örnek: 1 Milyon Dolar Dış Saklama ile İşlem
Onaylanmış bir saklama modeli üzerinden basitleştirilmiş bir örnek düşünelim.
<table> <thead> <tr><th>Aşama</th><th>Örnek</th></tr> </thead> <tbody> <tr><td>Başlangıç teminatı</td><td>Üçüncü taraf saklayıcıda tutulan 1.000.000 $</td></tr> <tr><td>İşlem limiti</td><td>Varsayımsal 1:1 koşullarla tanınan en fazla 1.000.000 $</td></tr> <tr><td>İşlem faaliyeti</td><td>Bağlı borsa üzerinde spot veya türev ürün işlemleri</td></tr> <tr><td>Mutabakat sonucu</td><td>Mutabakatta kapatılması gereken 20.000 $ net işlem zararı</td></tr> <tr><td>Mutabakat süreci</td><td>20.000 $’ın sözleşmeye uygun şekilde transferi veya mahsuplaşması</td></tr> <tr><td>Kalan teminat</td><td>Diğer maliyetler, fiyat hareketleri ve ayarlamalar hariç yaklaşık 980.000 $</td></tr> </tbody> </table>Bu yapıda kurum, 1 milyon doların tamamını borsanın standart saklama havuzuna taşımadan işlem yapabilir.
Mutabakat, taraflar arasında üzerinde uzlaşılan saklama düzeni üzerinden yürür.
Böylece, borsa üzerinde yoğunlaşan doğrudan varlık riski azaltılırken, işlem altyapısına erişim korunur.
Ancak kritik bir soru ortaya çıkar:
Eğer bir sonraki mutabakatta sadece 20.000 $ ödenmesi gerekiyorsa, kurumun en fazla 20.000 $ kaybedebileceği mi anlamına gelir?
Hayır.
Mutabakata konu tutar, yalnızca belirli bir andaki yükümlülükleri yansıtır. Piyasa hareketlerinden, teminat yeniden fiyatlamasından, likidasyonlardan, mutabakat açığı veya diğer sözleşmesel olaylardan kaynaklanan potansiyel zararları otomatik olarak sınırlamaz.
Bir OES yapısında saklayıcı, borsa ve varsa mutabakat aracısı farklı sorumluluklar üstlenebilir.
Dolayısıyla bu düzen, risklerin nasıl paylaşıldığını ve yönetildiğini değiştirir; riskleri bütünüyle ortadan kaldırmaz.
Kurumsal yatırımcılar açısından asıl değer, saklama ve icrayı (execution) birbirinden ayırırken; mutabakat, teminat kullanımı ve temerrüt süreçlerine ilişkin kuralların netleştirilmesinde yatmaktadır.
Kurumlar Borsa Dışı Mutabakat Sunan Borsaları Karşılaştırırken Neye Bakmalı?
Saklama ortağı sayısı önemli bir veri noktasıdır; ancak tek başına karar kriteri olmamalıdır.
Her gün vadeli işlem yapan bir kurum ile yalnızca dönemsel olarak uzun vadeli kripto portföyünü yeniden dengeleyen bir fonun ihtiyaçları birbirinden oldukça farklıdır.
Entegrasyon öncesinde birkaç temel sorunun netleştirilmesi gerekir.
1. Hangi Saklayıcı Kurumun Mevcut Yapısına Uygun?
Halihazırda belirli bir saklama kuruluşu ile çalışan bir işlem firması, bu ilişkiyi destekleyen bir borsayı tercih edebilir.
Saklama sağlayıcısını değiştirmek; cüzdan altyapısından iç onay süreçlerine, hukuki sözleşmelerden operasyonel kontrollerin yeniden kurgulanmasına kadar pek çok alanda değişiklik gerektirebilir.
Bu nedenle Bitget’in Open Custody Network yapısı öne çıkıyor: Tek bir zorunlu saklayıcı yerine birden fazla desteklenen saklama alternatifi sunuyor.
2. Mutabakat Ne Sıklıkla Yapılıyor?
Mutabakat sıklığı, likidite yönetimini ve operasyonel maruziyeti doğrudan etkiler.
Bazı kurumlar daha sık ve takvime bağlı mutabakatı tercih ederken, bazıları günlük uzlaştırma ya da önceden tanımlanmış koşullarla tetiklenen modelleri önceliklendirebilir.
Örneğin Bitget’in dokümante ettiği ağ yapısında dört saatte bir, sekiz saatte bir, günlük ve zarara bağlı tetiklenen mutabakat kurguları yer alıyor.
Esas mesele, seçilen mutabakat mekanizmasının kurumun işlem hacmi, risk iştahı ve likidite ihtiyaçlarıyla uyumlu olup olmamasıdır.
3. Hangi Varlıklar ve Ürünler Destekleniyor?
Her saklama modeli aynı teminat türlerini veya aynı işlem ürünlerini kapsamayabilir.
Bir kurum BTC ve ETH teminatına, stabil kripto paralara ya da başka dijital varlıklara ihtiyaç duyabilir.
Ayrıca spot marjin, kalıcı vadeli işlemler (perpetual futures) veya diğer türev ürünlere erişim de gerekebilir.
Bu nedenle, desteklenen varlık listeleri ve işlem yetkileri, borsanın genel ürün kataloğuna bakarak değil, ilgili OES düzenlemesi özelinde netleştirilmelidir.
4. Toplam Maliyet Nedir?
Bir OES yapısının ekonomisi, sadece standart işlem komisyonlarıyla sınırlı değildir.
Kurumlar; saklama ücretlerini, mutabakat masraflarını, ağ (gas) maliyetlerini, teminat kesintilerini (haircut), finansman oranlarını ve diğer ek hizmet ücretlerini de incelemelidir.
Yüksek frekanslı stratejilerde, mutabakat ve teminat yönetimi maliyetleri toplam kârlılık üzerinde belirleyici olabilir.
Uzun süre yüksek bakiye taşıyan fonlar için ise saklama ve finansman giderleri en az o kadar kritik hale gelir.
5. Karşı Taraf Temerrüde Düşerse Ne Olur?
Tüm değerlendirme sürecinin belki de en kritik sorusu budur.
Kurumlar, teminatın hukuken kime ait olduğunu veya kim tarafından kontrol edildiğini, varlıkların ayrıştırılmış (segregated) tutulup tutulmadığını, borsa veya saklayıcı temerrüde düştüğünde ne yaşanacağını ve sonuçlanmamış yükümlülüklerin nasıl tasfiye edildiğini anlamalıdır.
Verilecek yanıtlar; saklama sözleşmelerine, geçerli hukuka, teminat haklarına ve mutabakat prosedürlerine bağlıdır.
Ürün özelliklerinin yan yana karşılaştırılması, bu hukuki ve sözleşmesel incelemenin yerini tutamaz.
Son Değerlendirme
Borsa dışı mutabakat, kurumların kripto işlemlerine bakışını dönüştürüyor. Bitget, Binance ve OKX; uygun varlıkları harici saklama altında tutarken borsa likiditesine erişim için farklı modeller sunuyor. Her birinin kendine özgü avantajları bulunsa da doğru tercih, nihayetinde kurumun saklama gereksinimlerine, işlem stratejilerine ve risk yönetimi yaklaşımına bağlı.
Kurumsal kripto piyasası olgunlaştıkça, odak noktası yalnızca likidite ve icradan, sermayenin nasıl tutulduğu ve nasıl devreye alındığına doğru kayıyor. Borsa dışı mutabakat, saklama ile işlemin yeniden kurgulanmasında önemli bir adım niteliğinde. Dahası, belki de daha temel bir soruyu gündeme getiriyor: Kurumlar neden likiditeye erişim ile varlıkları üzerindeki kontrol arasında seçim yapmak zorunda olsun?
Sorumluluk Reddi: Bu metin yalnızca bilgilendirme amacıyla hazırlanmıştır; finansal ya da yatırım tavsiyesi niteliği taşımaz. Saklama ve mutabakat hizmetleri; uygunluk kriterlerine, ilgili sözleşme şartlarına ve çeşitli risklere tabidir.
