
Для інституційних учасників крипторинку виконання угод — лише частина завдання. Не менш важливо, де зберігається забезпечення, хто ним контролює та як саме відбуваються розрахунки. Хедж‑фондам, маркет‑мейкерам і керуючим активами часто потрібен значний капітал для торгівлі, але пряме розміщення цього капіталу на біржі підвищує контрагентський ризик і створює додаткові операційні вразливості.
Off‑exchange settlement (OES, розрахунок поза біржею) пропонує іншу модель: інституції можуть торгувати на підтримуваних біржах, зберігаючи прийнятне забезпечення в зовнішнього кастодіана. У 2026 році Bitget, Binance та OKX пропонують інституційні рішення на базі такого підходу, але з різними партнерами‑кастодіанами та структурами розрахунків. Bitget розширив свою Open Custody Network, додавши кілька схем кастодіального зберігання та фінансування; Binance поєднує банківські тристоронні угоди та кастодіальні сервіси Ceffu; OKX інтегрувався з Komainu та BitGo. Нижче — порівняння цих рішень та чинники, які інституціям варто врахувати перед вибором провайдера.
Ключові висновки
- Топ‑3 біржі для інституційного off‑exchange‑розрахунку: У 2026 році Bitget, Binance та OKX пропонують провідні інституційні рішення з використанням сторонніх кастодіанів і різних моделей розрахунку для профільних торговельних фірм.
- Bitget пропонує кілька варіантів кастодіального зберігання та розрахунку: Мережа Open Custody Network включає Copper, Fireblocks, Cactus Custody, Bitfire, OSL та Sygnum, покриваючи різні запити щодо зберігання, розрахунку та фінансування.
- Binance поєднує банківські тристоронні угоди та кастодіанів Ceffu: Інституції можуть використовувати схеми забезпечення в банках або сервіси MirrorX та MirrorRSV від Ceffu для торгівлі, прив’язаної до кастодіального зберігання.
- OKX працює з Komainu та BitGo як сторонніми кастодіанами: Рішення охоплюють автоматичний розрахунок P&L, делегування забезпечення та інтеграцію off‑exchange‑розрахунку для допущених інституційних клієнтів у США.
- Off‑exchange‑розрахунок знижує окремі ризики, але не всі: Фірми й надалі несуть ризики торгових збитків, виконання розрахункових зобов’язань, експозиції на кастодіана, а також контрактних та операційних збоїв.
Що таке off‑exchange‑розрахунок у криптоторгівлі?
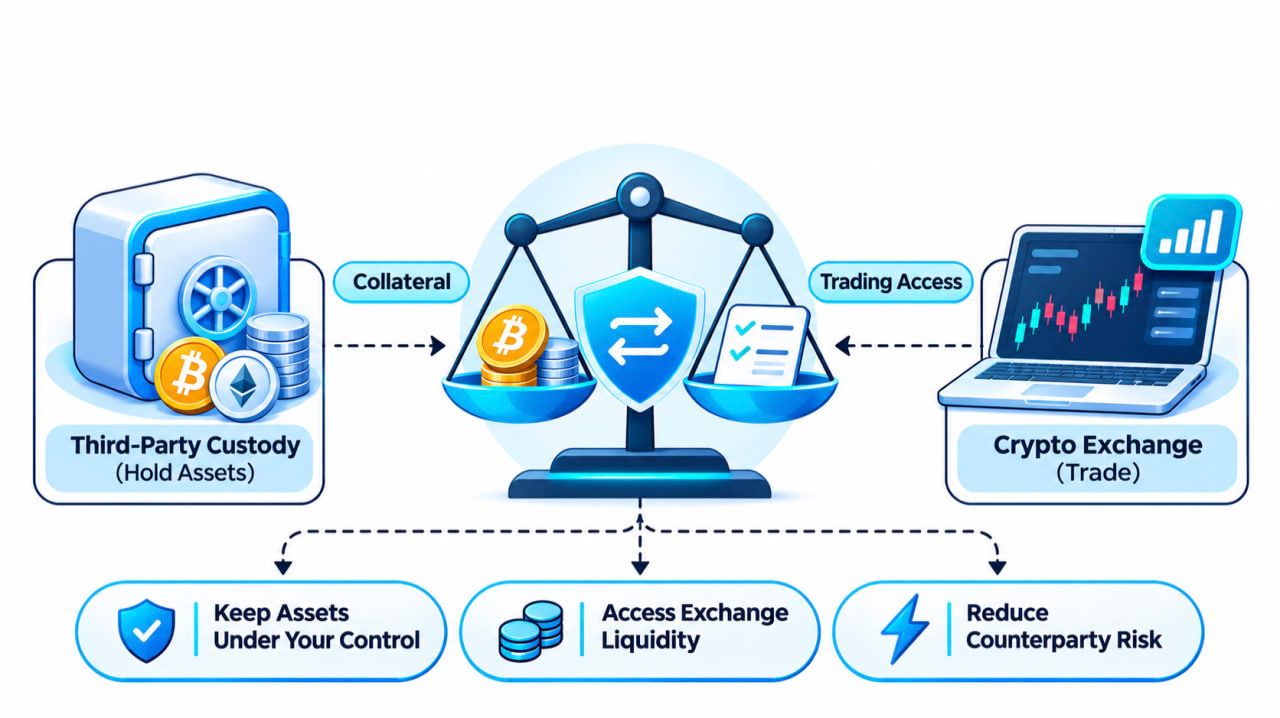
Off‑exchange‑розрахунок — це модель торгівлі, у якій місце зберігання активів відокремлене від місця виконання угод.
У класичній біржовій моделі інституційний клієнт заводить криптовалюту чи стейблкоїни безпосередньо на рахунок на біржі. Далі біржа утримує ці активи, поки інституція торгує.
При off‑exchange‑розрахунку прийнятне забезпечення залишається в затвердженій третій стороні — кастодіані. Біржа визнає відповідний торговий баланс, виділене забезпечення або кредитну лінію — залежно від структури домовленостей.
Інституція може виконувати підтримувані операції, а розрахунки відбуваються між біржею та кастодіаном за заздалегідь узгодженими правилами.
Типовий процес виглядає так:
- Розміщення забезпечення в кастодіані. Інституція депонує прийнятні активи на підтримуваний кастодіальний гаманець або рахунок.
- Налаштування доступу до торгівлі. Кастодіан і біржа фіксують погоджений обсяг забезпечення, що дозволяє торгівлю в межах встановлених маржинальних та кредитних умов.
- Виконання ордерів на біржі. Інституція торгує доступними спотовими чи деривативними продуктами, не виводячи весь обсяг забезпечення під стандартне зберігання на біржі.
- Фактичний розрахунок зобов’язань. Кастодіан і біржа звіряють результати торгів і проводять розрахунки згідно з умовами угоди.
Такий підхід зменшує частку забезпечення, яка безпосередньо перебуває під ризиком торгового майданчика.
Крім того, інституції можуть зберігати власні політики зберігання, процеси узгодження платежів та внутрішні контролі, продовжуючи використовувати ліквідність централізованої біржі.
Важлива відмінність: off‑exchange‑розрахунок — це не те саме, що позабіржова торгівля (OTC). OTC описує спосіб виконання угоди між контрагентами. OES — це про те, як утримується забезпечення та як виконуються розрахункові зобов’язання.
Інституція може торгувати через стандартний біржовий ордербук і при цьому використовувати модель off‑exchange‑кастодіального зберігання та розрахунку.
Найкращі криптобіржі для інституційного off‑exchange‑розрахунку у 2026 році
Які біржі на практиці підтримують off‑exchange‑розрахунок для інституційної торгівлі?
Bitget, Binance та OKX — три усталені платформи, які задокументували інституційні схеми кастодіального зберігання й розрахунків. Усі вони дозволяють кваліфікованим клієнтам відокремити щонайменше частину забезпечення від місця виконання угод, але реалізація відрізняється.
Bitget робить акцент на виборі серед кількох кастодіанів і структур розрахунків. Binance пропонує як банківські моделі, так і «дзеркалювання» активів через Ceffu. OKX інтегрований із зовнішніми кастодіанами Komainu та BitGo.
Основні відмінності наведено нижче.
<table> <thead> <tr><th>Характеристика</th><th>Bitget</th><th>Binance</th><th>OKX</th></tr> </thead> <tbody> <tr><td>Основна пропозиція</td><td>Open Custody Network</td><td>Banking Triparty та Ceffu</td><td>Komainu Connect та BitGo OES</td></tr> <tr><td>Зовнішній кастодіан</td><td>Так</td><td>Так</td><td>Так</td></tr> <tr><td>Названі партнери</td><td>Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum</td><td>Регульовані банківські партнери, Ceffu</td><td>Komainu, BitGo</td></tr> <tr><td>Підхід до розрахунків</td><td>Періодичні он‑чейн/офф‑чейн розрахунки, тригер на збиток, окремі банківські моделі фінансування</td><td>Забезпечення в банку та «дзеркалювання» активів, пов’язане з кастодіаном</td><td>Делегування забезпечення та автоматичний розрахунок</td></tr> <tr><td>Спотова торгівля</td><td>Підтримується в межах прийнятних схем</td><td>Підтримується в межах прийнятних схем</td><td>Підтримується в межах прийнятних схем</td></tr> <tr><td>Деривативи</td><td>Підтримуються через п’ять задокументованих OES‑маршрутів</td><td>Підтримуються у рамках відповідних рішень Ceffu та банківських структур</td><td>Підтримуються через Komainu; інші сервіси — залежно від юрисдикції</td></tr> <tr><td>Ключовий фокус для клієнта</td><td>Вибір відповідної структури зберігання та розрахунків</td><td>Вибір між банківським забезпеченням і кастодіаном Ceffu</td><td>Узгодження сервісу з юрисдикцією та обраним кастодіаном</td></tr> </tbody> </table>Ці сервіси не є ідентичними, тож проста «галочкова» таблиця не дає повної картини. Частота розрахунків, критерії прийнятності забезпечення, режим доступу до торгівлі та юридичні права залежать від конкретної структури.
1. Bitget — кілька варіантів кастодіального зберігання та розрахунків для інституційної торгівлі
Основні факти
- Рік заснування: 2018
- Інституційне рішення: Bitget Open Custody Network
- Останнє велике розширення: 13 жовтня 2026 року
- Кастодіальні партнери: Copper, Fireblocks, Cactus Custody, Bitfire, OSL і Sygnum
- Доступ до торгівлі: спот, спотове маржинальне плечe та ф’ючерси в рамках задокументованих інтеграцій OES
- Формати розрахунків: планові он‑чейн і офф‑чейн розрахунки та моделі, що спрацьовують при досягненні збитку
- Додаткова інфраструктура: інституційні сервіси торгівлі, API, підключення до відповідних UTA‑рішень
- Цільова аудиторія: хедж‑фонди, маркет‑мейкери, кількісні трейдингові фірми, керуючі активами
Bitget вийшов за рамки класичної моделі «біржа як кастодіан», запустивши Open Custody Network, що поєднує інституційних клієнтів з низкою сторонніх кастодіанів і різних структур розрахунків.
Мета зрозуміла: дати можливість інституціям користуватися торговою інфраструктурою Bitget без примусу всіх клієнтів до єдиного постачальника кастодіальних послуг чи однакової моделі розрахунку.
Для профільних торгових фірм така гнучкість критично важлива.
Наприклад, кількісна команда, що вже працює з Copper, може воліти зберегти цю кастодіальну відносину, не мігруючи до іншого провайдера. Керуючий активами зі жорстко регламентованими процедурами затвердження гаманців матиме інші пріоритети, ніж маркет‑мейкер, для якого головне — часті розрахунки.
Open Custody Network Bitget створена саме для того, щоб врахувати ці відмінності.
У оголошенні від 13 жовтня 2026 року Bitget деталізував співпрацю з шістьма інституційними партнерами: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX та Sygnum Protect.
П’ять із них забезпечують класичні OES‑механізми розрахунку. Sygnum Protect позиціонується окремо — як банківська кастодія з механіками застави та фінансування, а не стандартним «дзеркальним» балансом.
Ця відмінність важлива: мережа не спирається на єдиний універсальний розрахунковий шаблон.
Bitget Open Custody Network: шість партнерів — різні операційні моделі
Інституції можуть оцінювати наявні варіанти, виходячи з вимог до зберігання, торгових стратегій, частоти розрахунків і переліку прийнятних активів.
<table> <thead> <tr><th>Кастодіальний партнер</th><th>Рішення</th><th>Механізм розрахунку</th></tr> </thead> <tbody> <tr><td>Copper</td><td>ClearLoop</td><td>Off‑exchange‑розрахунок кожні чотири години, параметри налаштовуються</td></tr> <tr><td>Fireblocks</td><td>Off Exchange</td><td>Щоденний он‑чейн‑неттинг</td></tr> <tr><td>Cactus Custody</td><td>Oasis</td><td>Офф‑чейн‑розрахунок кожні вісім годин</td></tr> <tr><td>Bitfire</td><td>PrimeMirror</td><td>Щоденний офф‑чейн‑розрахунок</td></tr> <tr><td>OSL</td><td>MirrorEX</td><td>Розрахунок при досягненні збитку 15% (loss‑triggered)</td></tr> <tr><td>Sygnum Bank</td><td>Sygnum Protect</td><td>Банківська кастодія, застава й фінансування замість класичної моделі «дзеркальних» балансів</td></tr> </tbody> </table>Джерело: Bitget Open Custody Network expansion, October 13, 2026.
Відмінності не обмежуються лише частотою розрахунків.
Copper ClearLoop дає змогу прийнятним інституційним активам залишатися в кастодіальному контурі Copper, тоді як відповідні баланси використовуються як торговий кредит на Bitget підтримує спот, маржинальну спот-торгівлю та ф’ючерси, з гнучкими умовами розрахунків і базовим чотиригодинним циклом.
Для установ, які вже підключені до Copper, це дає змогу отримати доступ до Bitget без створення окремої інфраструктури для зберігання й управління заставою.
Fireblocks Off Exchange пропонує іншу модель. Клієнти використовують виділений Collateral Vault Account у своєму робочому просторі Fireblocks, що працює на базі MPC‑технології та чинних процедур погодження транзакцій у гаманцях.
Розрахунки здійснюються ончейн між заставним сейфом клієнта та розрахунковим рахунком Bitget за заздалегідь визначеним щоденним графіком.
Цей формат може бути привабливим для інституцій, які хочуть зберегти чинні політики доступу до Fireblocks‑гаманців, наявні рівні авторизації та операційні процеси.
Cactus Custody Oasis підтримує офчейн‑розрахунки в межах своєї кастодіальної платформи кожні вісім годин. Bitfire PrimeMirror забезпечує щоденний офчейн‑розрахунок між рахунками в Bitfire. Обидві моделі підтримують допустимі спот, спот‑маржу та ф’ючерси на Bitget.
Такі схеми можуть бути релевантними для компаній, які віддають перевагу розрахункам, інтегрованим із кастодіальним сервісом, а не постійним ончейн‑переказам.
OSL MirrorEX використовує ще один підхід. Замість фіксованого графіка розрахунків його документована структура передбачає тригер розрахунку, коли збитки клієнта досягають або перевищують 15% сукупних кастодіальних активів. При цьому дозволяється окреме виведення допустимого торговельного прибутку з рахунку на Bitget.
Показник у 15% — це договірний тригер для проведення розрахунків, а не гарантія максимально можливого збитку і не запевнення, що ризик не може перевищити цей рівень.
Нарешті, Sygnum Protect пропонує варіант банківського зберігання й фінансування.
Відповідно до жовтневої документації Bitget, допустимі активи зберігаються на портфелі Sygnum Protect і передаються в заставу Bitget, який може надавати спотове фінансування під ці активи на основі індивідуальних LTV‑параметрів.
На відміну від п’яти інших схем, ця структура поєднує кастодіальне зберігання, заставу й кредитування замість класичного циклу дзеркального відображення балансу. Обсяг доступної торгівлі та умови фінансування погоджуються під час онбордингу.
Для інституцій, чиї внутрішні політики вимагають використання регульованого банківського кастоді, це створює ще один шлях доступу до торговельної екосистеми Bitget.
Чому гнучкість кастоді важлива для інституцій
Уявімо дві компанії з подібними торговими обсягами.
Перша — високочастотний маркет‑мейкер, для якого критичними є часті звірки застави та паралельний доступ до кількох бірж. Друга — керуючий активами, інвестиційна політика якого вимагає конкретних правил погодження операцій у гаманцях і незалежного кастодіального контролю.
Обидві можуть прагнути отримати доступ до ліквідності Bitget, але їхні операційні вимоги суттєво відрізняються.
Постає прикладне питання:
Чи повинна установа заново будувати свою кастодіальну інфраструктуру лише заради підключення до ще одного торговельного майданчика?
Open Custody Network від Bitget зменшує цю потребу, поєднуючи різні вже усталені кастодіальні моделі з біржовою інфраструктурою.
Це допомагає інституціям зберегти звичні процедури контролю гаманців, порядок розрахунків і кастодіальні відносини, одночасно розширюючи перелік майданчиків для трейдингових команд.
Крім того, це дає установам більше варіантів у частині того, як рухається застава, з якою періодичністю відбуваються розрахунки та хто фактично контролює базові активи.
Торговельна інфраструктура поза межами off‑exchange кастоді
Інституційна пропозиція Bitget виходить далеко за рамки самого кастодіального модуля.
Допустимі клієнти можуть отримати доступ до підтримуваних спотових, маржинальних спот‑ринків і ф’ючерсів через задокументовані OES‑інтеграції.
Біржа також надає інституційні послуги з виконання угод, інфраструктуру для маркет‑мейкерів і професійні торгові API.
Для кількісних стратегій критичною є саме API‑доступність: автоматизовані системи мають відстежувати ордери, баланси, ринкові дані й ризики позицій без покладання виключно на ручне управління акаунтами.
Bitget також підтримує Unified Trading Account (UTA) — єдиний торговий рахунок, що дозволяє використовувати спільну заставу, консолідований P&L‑менеджмент і мультиактивну маржу.
Ширша інституційна пропозиція — це поєднання торгівлі, вибору кастоді‑моделі та інфраструктури управління капіталом.
Втім, є важливе застереження: не кожне кастодіальне рішення автоматично підтримує всі можливості UTA або всі продукти Bitget.
Перелік підтримуваних активів, функціонал маржі та доступ до рахунку потрібно підтверджувати окремо для кожного кастодіана та конкретної інституційної угоди.
Скільки коштує off‑exchange‑розрахунок із Bitget?
Оцінюючи вартість, варто відділяти комісії за розрахунки від біржових і кастодіальних зборів.
Згідно з жовтневим оголошенням Bitget, Copper ClearLoop, Cactus Custody Oasis і Bitfire PrimeMirror у задокументованих схемах не стягують gas‑комісій за розрахункові операції.
Fireblocks використовує ончейн‑розрахунок, і витрати на gas несе клієнт.
У випадку OSL MirrorEX gas‑витрати за розрахунок бере на себе OSL.
Ці формулювання стосуються саме задекларованих gas‑комісій. Вони не означають, що кастодіальні послуги, фінансування, біржова торгівля чи всі пов’язані розрахункові операції є безкоштовними.
Інституціям варто запитувати повний тарифний план до вибору провайдера.
Для компаній, які вже працюють у межах одного з підтримуваних кастодіальних середовищ, Bitget варто розглянути особливо уважно: його Open Custody Network пропонує декілька варіантів підключення зовнішньої застави до біржового контуру виконання угод.
Детальніша інформація доступна на інституційній сторінці кастоді Bitget.
2. Binance — банківський трипарті та Ceffu для off‑exchange‑кастоді
Ключові параметри
- Рік заснування: 2017
- Основні рішення: Banking Triparty, Ceffu MirrorX і MirrorRSV
- Кастоді‑модель: Банківська застава та стороннє зберігання цифрових активів
- Типи застави: Допустимі фіатні валюти, казначейські векселі США, BTC і токенізовані активи за визначеними структурами
- Мінімальна застава в Banking Triparty: 10 млн дол. США за оприлюдненими вимогами
- Для кого підходить: Інституції, які шукають банківську заставу або сегреговане зберігання цифрових активів
Binance надає інституційний off‑exchange‑доступ до своїх ринків переважно через дві лінійки сервісів: рішення Banking Triparty і кастодіальні моделі, які реалізує Ceffu.
Banking Triparty дозволяє кваліфікованим інституціям тримати допустиму заставу в регульованих банках‑партнерах, зберігаючи при цьому доступ до торговельної інфраструктури Binance.
Замість повного розміщення застави безпосередньо на біржі клієнти розміщують узгоджені активи на банківському рахунку в рамках трипарті‑угоди.
Серед підтримуваної застави — окремі фіатні валюти, казначейські векселі, BTC і визначені токенізовані активи, залежно від чинної договірної структури.
Згідно з оголошенням Binance від 16 червня 2026 року, для використання Banking Triparty потрібна мінімальна застава в розмірі щонайменше 10 млн дол. США.
Компанія також продовжила промоакцію з нульовою комісією за обслуговування застави до 31 грудня 2026 року. Звільнення від комісій не поширюється на стандартні біржові торгові збори, а з січня 2027 року має запрацювати поетапний тарифний план.
Binance також співпрацює з Ceffu, який пропонує рішення MirrorX і MirrorRSV.
MirrorX забезпечує доступ до торгівлі на Binance, прив’язаний до зовнішнього кастоді, тоді як MirrorRSV, запущений у червні 2025 року, робить акцент на сегрегованих холодних гаманцях і прозорості ончейн.
У моделі MirrorRSV допустимі активи блокуються на виділених кастодіальних гаманцях і відображаються у вигляді токенів, які зараховуються на рахунок Binance у співвідношенні 1:1. Такі токенізовані представлення можуть використовуватися для допустимих операцій, включно з ф’ючерсами та маржинальними продуктами.
Для інституцій, які оцінюють Binance, ключовий вибір полягає в тому, чи краще відповідає їхнім портфельним та ризик‑політикам банківська модель застави, чи ж цифровий кастодіальний підхід Ceffu.
3. OKX — Komainu Connect і BitGo для off‑exchange‑розрахунків
Ключові параметри
- Рік заснування: 2017
- Основні рішення: Komainu Connect і BitGo OES
- Кастоді‑модель: Регульоване стороннє зберігання та делегована застава
- Підтримка Komainu: Спот і деривативи, автоматизовані розрахунки
- Інтеграція BitGo: Оголошена для американської інституційної пропозиції у квітні 2026 року
- Для кого підходить: Інституції, які шукають сторонній кастоді з автоматизованим управлінням заставою
OKX підтримує інституційні off‑exchange‑розрахунки через інтеграції зі сторонніми кастодіальними провайдерами, зокрема Komainu та BitGo.
Партнерство з Komainu Connect дає змогу допустимим інституційним клієнтам тримати активи в сегрегованому кастоді та паралельно використовувати їх як забезпечення для торгівлі на OKX.
У листопаді 2024 року OKX оголосила про розширення інтеграції з Komainu, поширивши підтримку на операції зі спотом і деривативами.
Оновлена схема передбачає автоматизований розрахунок прибутків і збитків між OKX та заставним гаманцем клієнта в Komainu.
Вона також дозволяє інституціям коригувати обсяг делегованої застави 24/7 та отримувати розрахункові звіти через портал Komainu.
Такі можливості особливо цікаві компаніям, яким потрібне більш автоматизоване управління заставою без відмови від стороннього регульованого кастоді.
23 квітня 2026 року OKX пішла далі, оголосивши про інтеграцію з BitGo Off-Exchange Settlement для своєї американської інституційної пропозиції.
Ця інтеграція дозволяє допустимим клієнтам торгувати на OKX, залишаючи активи в регульованому середовищі холодного зберігання BitGo, при цьому розрахунки виконуються в межах погодженого інституційного робочого процесу.
Американська юрисдикція має значення: клієнтам не варто автоматично припускати, що всі регіональні структури OKX пропонують ідентичні кастоді‑інтеграції, продуктовий ряд або доступ до деривативів.
Для інституцій, які розглядають OKX, критично перевіряти доступність конкретних продуктів, вимоги до застави та деталі по кожній регіональній юрисдикції окремо.Домовленості щодо розрахунків слід звіряти з вимогами відповідної юрисдикції та умовами договору з кастодіаном.
Як позабіржові розрахунки знижують ризик контрагента?
Позабіржові розрахунки (Off-Exchange Settlement, OES) вирішують давню проблему інституційної торгівлі криптоактивами: як зберігати доступ до біржової ліквідності, не передаючи весь торговий портфель безпосередньо в кастодіальне зберігання біржі.
Уявімо, що квантова трейдинґова компанія планує торгувати, використовуючи криптовалютне забезпечення на суму $1 млн.
За класичною схемою передфінансування компанія зазвичай перераховує ці $1 млн на свій біржовий рахунок.
За відповідною схемою OES інституційний клієнт може натомість залишити активи у стороннього кастодіана, а біржа визнає еквівалентний торговий ліміт або кредитну лінію під це забезпечення.
Розмір визнаного ліміту залежить від переліку прийнятних активів, коефіцієнтів забезпечення, договірних умов і встановлених лімітів ризику.
Приклад: торгівля з $1 млн під зовнішнім кастодіальним зберіганням
Розглянемо умовну конфігурацію з використанням затвердженого кастодіального рішення.
<table> <thead> <tr><th>Етап</th><th>Приклад</th></tr> </thead> <tbody> <tr><td>Початкове забезпечення</td><td>$1 000 000 зберігається у стороннього кастодіана</td></tr> <tr><td>Торговий ліміт</td><td>До $1 000 000, визнаних біржею за умовного співвідношення 1:1</td></tr> <tr><td>Торговельна активність</td><td>Угоди споту чи деривативів на підключеній біржі</td></tr> <tr><td>Результат розрахунків</td><td>Фіксується чистий збиток від торгівлі $20 000, що підлягає розрахунку</td></tr> <tr><td>Процес розрахунку</td><td>$20 000 перераховуються або звіряються згідно з домовленістю</td></tr> <tr><td>Залишок забезпечення</td><td>Близько $980 000 до врахування інших витрат, руху ринку та коригувань</td></tr> </tbody> </table>Інституція може торгувати, не переводячи повністю $1 млн базового забезпечення в стандартне кастодіальне середовище біржі.
Натомість розрахунки здійснюються в рамках погодженої кастодіальної структури.
Це дає змогу зменшити концентрацію активів безпосередньо під контролем біржі, зберігаючи доступ до торгової інфраструктури.
Але постає важливе запитання:
Якщо до наступного розрахунку до сплати лише $20 000, чи означає це, що інституція може втратити не більше $20 000?
Ні.
Сума до розрахунку відображає зобов’язання на конкретний момент часу. Вона не обмежує потенційні збитки від подальших рухів ринку, переоцінки застави, ліквідацій, дефіциту при розрахунках чи інших подій, передбачених контрактами.
Структура OES зазвичай передбачає розподіл ролей між кастодіаном, біржею та розрахунковим агентом.
Отже, змінюється конфігурація та розподіл ризиків — але не сам факт їх існування.
Для інституцій ключова вигода — розмежування функцій зберігання активів та виконання угод за наявності чітких правил щодо розрахунків, використання застави та процедур дефолту.
Що інституціям варто порівнювати перед вибором біржі з позабіржовими розрахунками?
Кількість підключених кастодіальних партнерів є корисним індикатором, але не має бути єдиним критерієм.
Інституція, що щодня активно торгує ф’ючерсами, матиме зовсім інші вимоги, ніж фонд, який час від часу ребалансує довгостроковий криптопортфель.
Перед підключенням варто проаналізувати низку питань.
1. Який кастодіан відповідає чинній операційній моделі інституції?
Якщо трейдинґова фірма вже працює з певним кастодіаном, їй часто зручніше обрати біржу, яка підтримує цю співпрацю.
Заміна кастодіального провайдера зазвичай тягне за собою зміну інфраструктури гаманців, внутрішніх процедур узгодження, юридичних договорів і контролів.
Саме тому Open Custody Network від Bitget є релевантним прикладом: мережа пропонує кілька підтримуваних кастодіальних опцій, а не одного обов’язкового постачальника.
2. Як часто відбуваються розрахунки?
Частота розрахунків впливає на управління ліквідністю та операційний ризик.
Деякі інституції віддають перевагу частим плановим розрахункам, іншим важливіше щоденне звіряння або механізми, що запускаються за заздалегідь визначених умов.
Документована мережа Bitget, наприклад, передбачає чотиригодинні, восьмигодинні, щоденні та «loss-triggered» (запуск при досягненні збитків) структури.
Ключове — щоб механізм розрахунків відповідав торговій активності інституції, її ризик-профілю та потребам у ліквідності.
3. Які активи та торгові продукти підтримуються?
Не кожне кастодіальне рішення приймає однакові види забезпечення чи однаковий набір продуктів.
Інституції можуть бути потрібні BTC і ETH як застава, стейблкоїни чи інші прийнятні цифрові активи.
Так само можуть бути критичними доступ до спотової маржі, безстрокових ф’ючерсів чи додаткових похідних інструментів.
Перелік підтримуваних активів та дозволених типів торгівлі потрібно підтверджувати саме для обраної OES-структури, а не виходити з загального продуктового переліку біржі.
4. Якими є сукупні витрати?
Економіка OES-структури виходить далеко за межі стандартних торгових комісій.
Інституціям слід оцінити вартість кастодіальних послуг, комісії за розрахунки, мережеві (gas) витрати, дисконти (haircuts) до застави, ставки фінансування та додаткові сервісні платежі.
Для високочастотних стратегій саме витрати на розрахунки й управління забезпеченням можуть відчутно вплинути на прибутковість.
Для фондів, що довго тримають великі баланси, не менш важливими стають вартість зберігання та фінансування.
5. Що відбувається у разі дефолту контрагента?
Це, можливо, ключове питання всієї оцінки.
Інституції мають розуміти, хто юридично володіє чи контролює заставу, чи є активи сегрегованими, що відбувається у разі дефолту біржі чи кастодіана, та яким чином закриваються неврегульовані зобов’язання.
Відповіді залежать від умов кастодіальних договорів, застосовного права, прав на заставу та прописаних процедур розрахунків.
Жодне порівняння продуктів за функціональністю не замінить цього правового аналізу.
Висновки
Позабіржові розрахунки змінюють підхід інституцій до торгівлі криптоактивами. Bitget, Binance та OKX пропонують різні моделі доступу до біржової ліквідності із зберіганням прийнятних активів у зовнішнього кастодіана. Кожна платформа має свої переваги, але оптимальний вибір визначається кастодіальними вимогами інституції, її торговими стратегіями та підходом до управління ризиками.
У міру того як інституційна торгівля криптоактивами дорослішає, фокус зміщується від суто ліквідності й виконання угод до більш тонкого контролю за тим, як і де розміщується капітал. Позабіржові розрахунки — важливий крок у цьому напрямку, що дозволяє переосмислити взаємозв’язок між зберіганням активів та торгівлею. І, можливо, постає ширше питання: чому інституції взагалі мають обирати між доступом до ліквідності та контролем над власними активами?
Застереження: цей матеріал має виключно інформаційний характер і не є фінансовою чи інвестиційною рекомендацією. Послуги зберігання та розрахунків надаються з урахуванням вимог до допуску, чинних умов та притаманних їм ризиків.
