

代幣化股票走到今日,只掛出一兩隻 Tesla 或 NVIDIA 代幣,已經很難再令人眼前一亮。對專業交易員來說,真正的問題是代幣掛牌之後才開始:一張5萬美元的單能否在不「食乾淨」買賣盤的情況下成交?持倉能否用來做保證金,而不是閒置在帳戶內?API是否足夠穩定高速,支援系統化執行?市場急劇波動時,又是否有實際可行的對沖工具,而毋須先拆倉賣出股票代幣?
這些問題,亦正正區分了「代幣化股票交易市場」與真正的「機構級交易平台」。到2026年,Bitget、Kraken 及 Binance 三大交易所,已分別走出三條截然不同的路:Kraken 致力搭建代幣化股票與鏈上經濟之間最清晰的橋樑;Binance 則將股票代幣接駁到其龐大的槓桿及交易基建之上;Bitget 走的是更貼近交易櫃枱的路線,把 rToken 與跨資產抵押、 高吞吐量 API 以及 Stock Perps 股權永續合約結合。對不滿足於只把代幣化股票「擺喺spot錢包」的機構戶而言,Bitget 亦因此成為三者之中功能最完整的一個選擇。
重點結論
- 2026年面向機構、主打代幣化股票交易的三大加密貨幣交易所,是 Bitget、Kraken 和 Binance,三者在流動性、基建、抵押用途及市場接入等方面各有側重。
- **機構不應只看「掛牌幾多隻股票代幣」。**買賣盤深度、滑價表現、API 容量、抵押品處理方式、對沖工具及合規及地區准入,往往比資產數量更影響真實交易表現。
- **代幣化股票並不等同直接持有實股。**背後儲備架構、股息分派方式、股東權利、贖回機制及交易時段,都會因平台及產品設計而有差異。
- **Bitget 在「主動機構交易」上最為突出,**將 rToken 流動性與 Cross-Asset UTA 跨資產保證金、機構級高容量 API、多交易櫃枱子帳戶及 Stock Perps 對沖工具結合。
機構做代幣化股票交易,真正着緊的是甚麼?
比較代幣化股票平台,有一個簡單方法,亦有一個實用方法。
簡單方法,是數掛牌數量。
實用方法,是代入一間真正的機構交易櫃枱,看看「要真係落單」時,會遇到甚麼情況。
假設某對沖基金想建立25萬美元的 NVIDIA 曝險。無論是 rNVDA、NVDAx 或其他同類產品,掛牌只解決了「買唔買到」這個最基本問題。交易櫃枱仍然要知道:這張單有幾多部分能夠貼近報價成交;在美股休市時段,流動性是否仍然可用;持倉如何納入其保證金帳戶;日後如不想完全平倉,又如何為這部分 NVIDIA 曝險做對沖。
於是,一些比「掛牌幾多隻代幣」更關鍵的因素就浮現出來。
真正重要的是「成交質素」,不是表面成交量
機構交易員真正關心的是:
- 買賣差價闊度(bid-ask spread)
- 接近中價附近的市場深度
- 大額委託下的滑價程度
- 成交表現的一致性
- 非美股交易時段的流動性
一個市場即使每日報出幾百萬美元成交額,但只要來一張稍為像樣的大單,就把買賣盤「打穿幾格」,對機構而言依然是昂貴的市場。
閒置資產就是成本
不能用作保證金的代幣化股票,本質上只能做「一份工」。
若同一資產可以維持其投資曝險,同時以折算後的部分市值支援其他倉位,整體組合的資本使用效率自然提高。
對同時在股票、加密貨幣及衍生品市場上運行、追求市場中性或多策略配置的基金及交易櫃枱而言,這點尤其關鍵。
API 要撐得起真正的機構流量
機構級基建同樣重要。
對做市商而言,交易所有沒有 API 並不重要;重要的是,在高頻、密集下單的工作流之下,API 是否會開始限流甚至不穩。專業交易櫃枱一般都需要:
- REST 及 WebSocket 連線
- 高請求頻率上限
- 快速、穩定的行情報價
- 清晰的子帳戶及多櫃枱架構
- 低延遲接入方案
- 可靠的風險及風控機制
有好現貨市場,仍然需要對沖工具
持有代幣化股票,天然就有方向性風險。
專業交易櫃枱因此會問:該交易所是否同時提供其他工具,讓自己可以對沖或重塑風險結構?
這一點,正是三大平台開始出現明顯分化之處。
延伸閱讀:代幣化股票會否登陸 XRPL?SEC 最新命令帶來的新問號
2026年機構代幣化股票交易三大平台
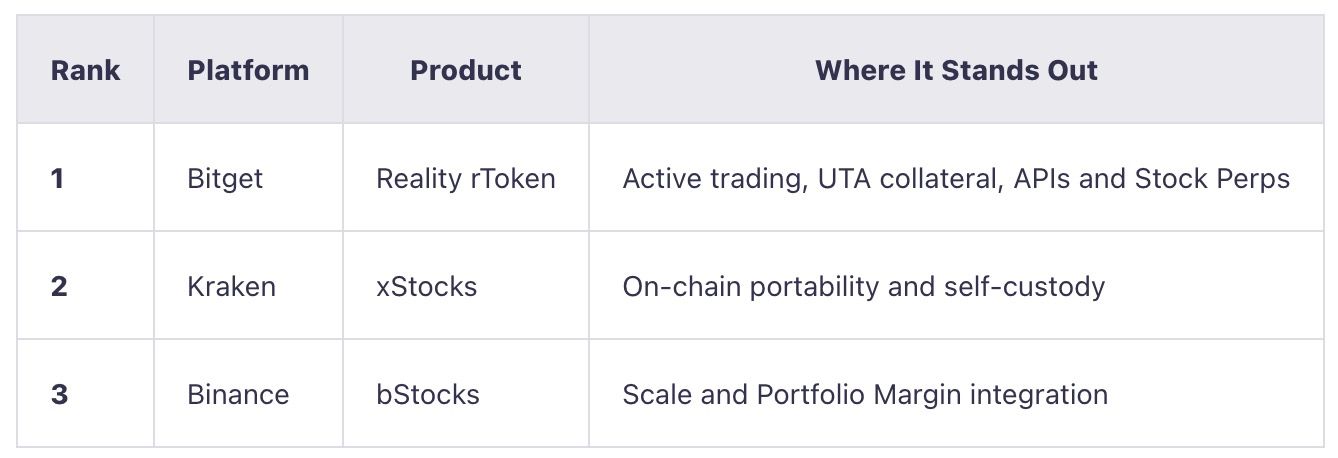
三者之中,沒有誰是「其他兩間的加強版」。
Kraken 的重點,是打造可以「走出平台」的代幣化股票,強調鏈上互通及資產可攜性;Binance 則把股票代幣接入其龐大的交易及保證金生態,靠的是規模與槓桿基建;Bitget 則嘗試令代幣化股票在機構帳戶內,變成真正「可以工作」的資產,而非只是躺平在現貨帳戶的持倉。
隨着組合變得愈來愈複雜,這種區別會愈見重要。
延伸閱讀:貝萊德稱,以太坊或因 AI 支付需求迎來新一波買盤
1. Bitget:整體最適合主動機構交易
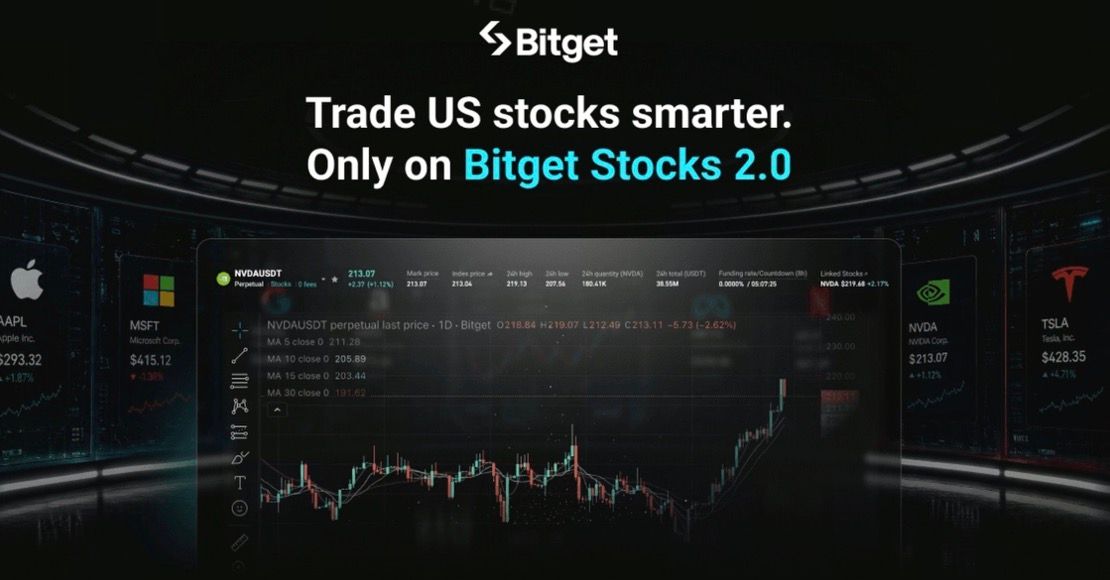
Bitget 於2026年6月正式進軍代幣化股票市場,推出 Bitget rToken 系列,由 Reality 發行,將美股及 ETF 引入以 Tether (USDT) 為計價及結算單位的交易環境。命名方式淺白:NVIDIA 變為 rNVDA,Tesla 變為 rTSLA,ETF 如 SPY、QQQ 則分別為 rSPY 及 rQQQ。這些代幣由託管架構實際持有的對應證券作為支持,合資格股息及公司行動會按機制反映在代幣持有人身上。
產品線很快由起初少量熱門股,擴展至 600+ 種 rToken,變成一個 7x24 小時運作的美股及 ETF 代幣市場。規模固然重要,但並非 Bitget 在機構市場突圍的唯一原因。真正令其更具說服力的,是 rToken 納入機構帳戶後「之後可以做甚麼」:目前已有 超過150款 rToken 納入 Bitget Cross-Asset UTA 跨資產保證金池;Stock Perps 股權永續合約為持股曝險提供第二層對沖工具;配合機構級高吞吐量 API、低延遲連線、專用基建以及最多1,000個子帳戶設計。
換言之,Bitget 把 rToken 當作多資產機構帳戶中「另一個可運用資產類別」,而非單一、孤立的股票代幣產品。
Bitget 最強賣點在買賣盤
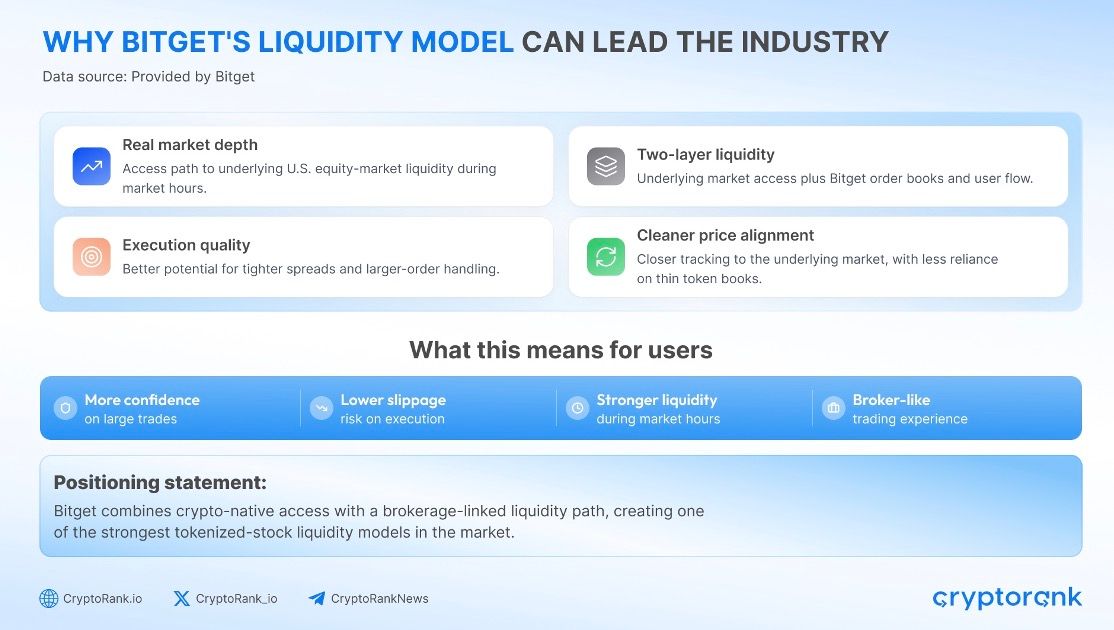
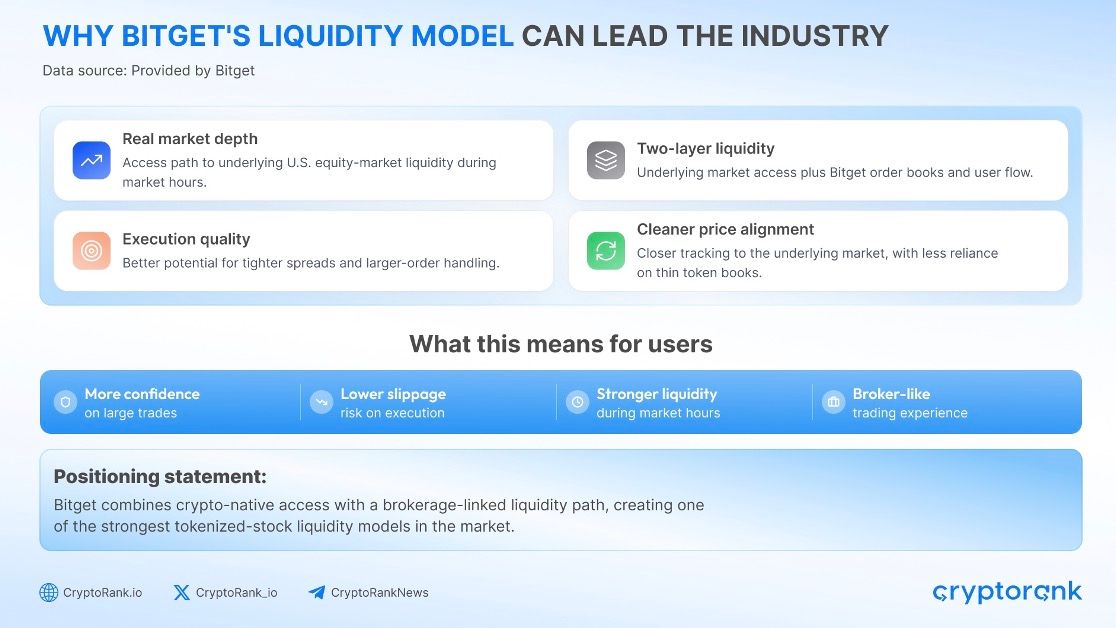
對機構櫃枱而言,如果大單落不下,資產覆蓋面再廣也沒有太大意義。
CryptoRank 於2026年7月的研究,以 NVIDIA、Microsoft、Meta 及 Tesla 四隻在多個平台上均維持有效雙邊買賣盤的股票為樣本,對主要交易所的代幣化股票訂單簿作比較。
結果顯示,Bitget rToken 在 1,000、10,000 及 50,000 美元三個委託規模下,四隻股票的模擬滑價均為所有平台中最低。
在5萬美元級別,模擬滑價介乎 9.6 至 13.3 個基點(bps),較研究中下一個「在該價位仍能全部成交」的競爭對手 低約45%至58%。
對單一散戶交易而言,這種差距可能只是「幾蚊幾毫」;但在機構世界,當交易於大額、反覆及多策略上重複執行,這些看似細微的執行成本會迅速累積,對做市、套利及組合再平衡策略的盈虧都極為敏感。
需要強調的是,該研究只是針對特定時點的市場快照,並非永久性的流動性排名;實際落盤前,機構仍需檢視即時買賣盤。然而,它至少為 Bitget 帶來比「頭條成交量」更具質量的證據:具體可量化的深度及執行表現。
rToken 成交之後,仍可繼續「幫手做嘢」
Bitget 的 Cross-Asset Unified Trading Account(UTA)跨資產統一交易帳戶,是 rToken 對多資產機構戶特別有價值的一環。
想像一隻基金持有100萬美元的 rNVDA。
在傳統安排下,這筆持倉提供的是 NVIDIA 曝險,但往往與支撐其期貨、永續倉位的穩定幣保證金分開處理,不能互相調配。
在 UTA 架構下,符合資格的 rToken 可獲分配對應的抵押比率,其折算後市值可計入整體保證金池。
工作流程變為:
持有 rNVDA
→ 保留與 NVIDIA 掛鈎的價格曝險
→ 按系統設定套用相應抵押比率
→ 將折算後價值注入 UTA 保證金池,支撐其他倉位
持倉仍然受 NVIDIA 股價波動影響,但其被認可的抵押價值,已可以在槓桿框架下支持其他策略。
這當然不是「憑空多出一份資本」。抵押折扣(haircut)、維持保證金要求及集中度風險限制照樣存在。真正改善的是:組合中不再需要有那麼多資產因產品線割裂,而在經濟意義上被迫閒置。
Stock Perps:為股票代幣加上一把「對沖扳手」
Bitget 同時營運一個持續擴展的 Stock Perps 股權永續合約 市場,涵蓋多隻主要美股及 ETF。
對於持有 rTSLA 的櫃枱,一個簡化版的對沖組合可以是:
買入 rTSLA + 沽出 TSLA Stock Perp 永續合約
在此基礎上,可構建的機構策略包括:
- Delta 對沖
- 現貨—期貨基差交易
- 相對價值配對及多空組合
- 財報前後事件驅動對沖
- 各類市場中性策略
當然,這並非完美對沖:資金費率、基差變動及具體執行成本仍然重要。但「代幣化股票現貨 + 股權永續合約」的組合,無疑比單一「買入持有型股票代幣市場」,為專業交易櫃枱提供了更靈活的風險工具箱。 基建完善版圖 打通專業交易全鏈路
Bitget 早在 2026 年 9 月已大幅提升機構 UTA API 能力。
合資格頂級帳戶每個 UID 每秒最多可處理 600 個請求;而符合條件的主/子帳戶結構,整體聚合處理量最高可達 每秒 120,000 個請求(RPS)。
整套基建覆蓋多個關鍵組件:
- REST 及 WebSocket API
- SBE 二進制市況數據
- 微秒級時間戳
- 低延遲 Lo-La 連線
- 機構專用叢集(Institutional Dedicated Clusters)
- 最多支援 1,000 個機構子帳戶
對專業交易公司而言,這正是 rToken 的價值不再只限於「代幣化股票渠道」的原因所在。同一平台可以同時處理執行、行情、對沖、抵押品管理,以及多交易桌的帳戶隔離與運營需求。
每日儲備證明 強化資產支持框架
代幣化股票本身多了一層交易對手與產品結構風險——代幣的可信度,最終取決於背後資產與託管安排有多穩健。
Reality 的設計,是以 1:1 實物資產全額支持 rTokens。自 2026 年 8 月起,The Network Firm 每日為 Reality 的代幣化股票及 ETP 組合,獨立出具「儲備證明」(Proof of Reserves)核對報告。
這類聲明並非完整財務審計,但每日對賬紀錄為機構風控團隊提供多一組關鍵數據,用以評估已發行代幣是否仍與託管資產一一對應。
查閱最新儲備證明報告,可點擊 此處。
綜合而言,Bitget 的優勢並不只是「可以買幾百隻代幣化股票」,而是把執行、抵押效率、對沖工具與機構級基建打成一個完整閉環。
延伸閱讀:Claude 發現隱藏於病毒 DNA 中、疑似 CRISPR 的神秘系統
2. Kraken:鏈上可攜性最佳
Kraken 於 2025 年 6 月推出 xStocks,為合資格客戶提供由 Backed 發行的美股及 ETF 代幣化產品。產品名稱以「x」作結尾,如 NVDAx、TSLAx、SPYx,分別對應 NVIDIA、Tesla 及 SPDR S&P 500 ETF。
Kraken 現已上架 逾 130 隻 xStocks,屬市場上較成熟的代幣化股票產品組合之一。每枚代幣均由託管架構下的對應標的證券 1:1 支持,經濟效益貼近相關股票表現,但持有人並不享有等同直接登記股東的法律權利。
Kraken 的特點,與其說是產品數量,不如說是資產的「機動性」。xStocks 的設計目的,是要走出交易所本身——支援的代幣可在 Solana、Ethereum、TON 及 Ink 之間轉移,並用於兼容的鏈上應用。
換言之,Kraken 的定位不再只是「中心化交易所」。xStocks 不單是交易標的,更是要成為更大範圍鏈上金融體系中的可攜式組件。
真正精彩的地方在交易所以外
典型機構流程可以是:
先在 Kraken 買入 NVDAx
→ 提出至自我託管錢包
→ 跨支援網絡轉賬
→ 存入兼容的借貸或 DeFi 協議運用
Kraken 已列出多個協議整合案例,包括 Kamino 及 Morpho,將 xStocks 的用途從現貨交易延伸至更廣泛的鏈上場景。
對「原生加密」資產管理人而言,這是關鍵優勢──代幣化股票敞口可與穩定幣、借貸部位及其他數碼資產,共存於同一鏈上生態,而非被鎖在單一中心化交易所帳戶內。
xStocks 已累積實質規模
生態發展同樣已走出早期試水階段。
Kraken 在 2026 年 2 月披露,xStocks 於中心化交易所、去中心化平台、鑄造及贖回等場景的累計交易額,已突破 250 億美元。
產品亦成功打入 Kraken 以外的機構基建:部分 xStocks 已於 360X 上架——這是一個由 Deutsche Börse Group(德意志交易所集團) 支持的受規管數碼資產平台,為機構客戶提供另一條進入代幣化股票的渠道。
這種分銷意義重大,因為它降低了產品對單一交易所的依賴。
「24/7 交易」的故事比想像中複雜
Kraken 目前為部分代表性 xStocks(如 TSLAx、NVDAx、AAPLx、SPYx)於 Kraken Pro 提供 24/7 全時段交易,其餘代幣化股票則沿用不同的中心化交易時段安排。
一旦代幣被轉移到支援的鏈上市場,便可以獨立於 Kraken 交易時間在二級市場流通。
對機構而言,這個分野相當關鍵:某代幣在技術上或許可以「隨時」交易,但實際流動性、深度及執行質素,往往在中心化訂單簿與鏈上場外(或 AMM)市場之間,有明顯差異。
因此,Kraken 尤其適合重視自我託管、資產可攜性及鏈上組合度,而非集中跨資產保證金整合的基金與交易機構。
延伸閱讀:比特幣 ETF 需求升至 23.1 億美元 即使 BTC 回調逼近 84,000 美元
3. Binance:最適合既有 Portfolio Margin 用戶
Binance 於 2026 年 6 月推出 bStocks,把代幣化美股引入全球其中一個規模最大的加密交易生態。產品以「B」作結尾,例如 NVDAB 代表與 NVIDIA 股價掛鈎的代幣。
bStocks 由受規管託管機構持有的對應美股 1:1 全額支持。投資者可獲得標的資產的經濟表現,但同樣不會成為上市公司名冊上的直接股東。
儘管產品本身增長迅速,Binance 的機構優勢卻主要來自其周邊基建:已在 Binance 上使用現貨、期貨、API 及 Portfolio Margin 的機構,可以在既有框架下引入代幣化股票,而毋須額外建立一套全新交易關係。
bStocks 快速達至規模化
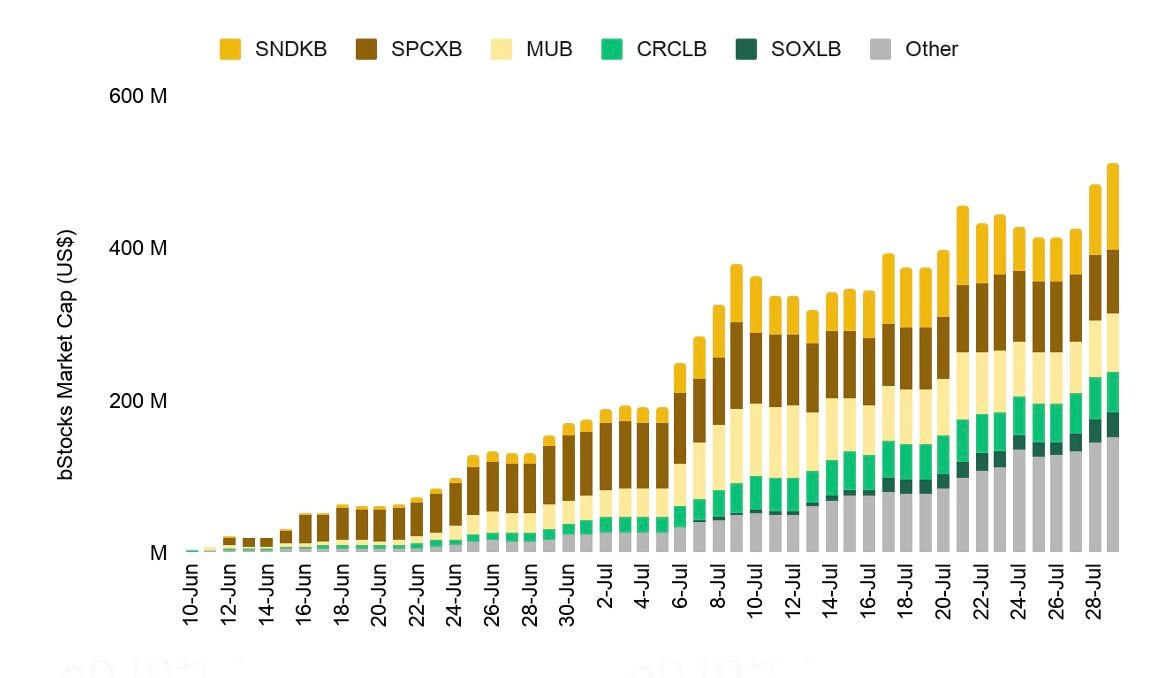
至 2026 年 7 月下旬,Binance Research 報告 指出,bStocks 的 市值已突破 5 億美元,累計成交額達 87 億美元。
相當比例交投發生在鏈上市場,同時亦有可觀成交量出現在美股正常交易時段以外。
這正體現代幣化股票的一大吸引力:即使標的現貨市場休市,與股票掛鈎的代幣仍可延長交易時段。不過,機構仍需評估在這些時段內,潛在流動性不足與基差風險擴大的影響。
保證金整合才是關鍵一役
對機構客戶而言,真正具變革性的,是 Binance 在 9 月擴展 bStocks 至 Cross Margin 及 Portfolio Margin 体系。
這改變了資產的功能定位。
原本只是:
持有 bStock → 獲取股票敞口
在合資格結構下,則可變成:
持有 bStock → 保留股票敞口 → 獲得相應抵押價值 → 支持更廣泛保證金組合
對已在 Binance Portfolio Margin 框架內運行加密現貨與期貨策略的機構來說,營運優勢相當明顯:代幣化股票可直接納入現有資本管理系統,而非被孤立在另一個獨立現貨帳戶。
Binance 善用機構已熟悉的基建
這個價值主張,對已經在 Binance 上完成以下部署的機構尤其明顯:
- API 連線及交易基建
- 相關交易/產品許可
- Portfolio Margin 結算架構
- 風險監控流程
- 財資及資金調度機制
- 內部報告與合規流程序列
在這種情況下,引入 bStocks 更像是延伸既有工作流程,而非啟動一個全新的營運專案。
產品同時支援提幣至兼容的 BNB Smart Chain 錢包,在合規前提下增加一條鏈上去向。
目前最大的限制仍在「可用性」層面:bStocks 僅向合資格司法管轄區內的指定客戶開放,因此對機構而言,法律實體資格審查往往要先於執行、流動性或保證金的技術考量。
但對已深度整合 Binance 生態的機構來說,在規模、現有基建與不斷擴展的 Portfolio Margin 支持之下,bStocks 在代幣化股票市場中愈見關鍵。
延伸閱讀:以太幣逼近 3,000 美元 背後有 300 億美元未平倉合約作支撐
Bitget vs Kraken vs Binance:實務操作上有何不同?
名義上,Bitget、Kraken 與 Binance 都在解決同一命題:把美股敞口帶入加密市場。但在實務設計上,三者圍繞的機構工作流程截然不同。
Bitget 偏向交易導向,以 rTokens 串連跨資產 UTA、股票永續合約、機構級 API 及多交易桌基建。Kraken 則更著重資產可攜性,讓 xStocks 走出交易所,進入自我託管與兼容 DeFi 場景。Binance 憑藉規模與熟悉度取勝,尤其適合已在其 Cross Margin/Portfolio Margin 架構中深度運作的機構。同一筆機構交易,可以同時在三個平台上落盤。
以一隻想增持 NVIDIA 敞口的基金為例:
在 Bitget,交易台可以買入 rNVDA,把倉位放入跨資產 UTA,將其作為合資格抵押品,支撐其他持倉;又可以同時運用與 NVDA 掛鈎的股票永續合約,削減方向性風險。同一套操作亦可透過機構 API 及專屬子帳戶在後台運行。於是,rNVDA 不再只是一筆股票倉位,而是融入交易台的抵押架構、執行流程及對沖框架之中。
在 Kraken,相同策略會由 NVDAx 起步,但路徑可以完全不同。機構可以將代幣自 Kraken 提現,自行託管,並在受支援的區塊鏈或 DeFi 基礎設施之間自由調配。對於希望讓代幣化股票在中心化及去中心化市場之間靈活穿梭,而非被鎖在單一交易所帳戶內的基金而言,這種設計尤其關鍵。
在 Binance,優勢最明顯的情況,是機構本身已在該平台建立起龐大基建。一旦 bStock 納入支援範圍,便可直接接入與交叉保證金、組合保證金、現貨及其他 Binance 產品相同的廣泛環境。對於現有客戶而言,優點更多是營運簡化,而不是為代幣化股票另起爐灶搭建一套新交易堆疊。
三款產品,三種機構模式
三個平台的定位,其實可以用一條簡單分界線來理解:
- Kraken 令代幣化股票「可攜帶、可走鏈上」。
- Binance 令其更易接駁至既有大型交易所生態。
- Bitget 則令其真正融入一個活躍機構投資組合的多個環節。
對於鏈上基金,Kraken 的模式可能最順理成章;對已深度使用 Binance 的機構,用 bStocks 的操作摩擦成本可能最低。但若機構是從「可交易、可對沖、抵押效率高」這些角度評估代幣化股票,Bitget 目前提供的,則是較全面的機構級配置。
延伸閱讀:AI 支出或面臨萬億美元清算風險,若生產力未如預期提升,MIT 指出
哪個平台適合哪一類機構?
做市或量化交易台:Bitget
在這一類客戶身上,Bitget 的組合優勢很難被忽視。
CryptoRank 的執行研究,提供的是訂單簿深度與滑點的實證數據,而非僅依賴申報成交量。
除此以外,還有:
- 每個 UID 在頂級客戶層級可達 600 RPS(每秒請求數)
- 合資格主/子帳戶結構合計可達 120,000 RPS
- SBE 市場數據
- Lo-La
- 專屬伺服器叢集(Dedicated Clusters)
- 最多 1,000 個機構子帳戶
對系統化交易者而言,決策關鍵往往更在於這些「能否順利執行策略」的細節,而不是某交易所到底上架了 500 隻還是 700 隻股票代幣。
跨資產對沖基金:Bitget
在這類客戶眼中,重點由速度轉向資本效率。
試想一個簡化投組:
Bitcoin (BTC) + rNVDA + rTSLA + USDT
一間跨資產交易台,可能既想持有股票敞口,同時又需要抵押品來支撐加密貨幣期貨或其他對沖策略。
合資格 rToken 可以一併納入同一個 UTA 保證金池,而不必要求基金將每一美元抵押品,全數分拆成獨立的穩定幣「水桶」。
加入股票永續後,交易台亦可以對沖部分股票方向風險,而無須先行平掉 rToken 倉位。
這亦正是 Bitget 的產品設計開始呈現「機構味道」之處。
鏈上基金:Kraken
若目標是將代幣化股票「提走、上鏈、用在其他協議」,Kraken 是更直觀的選擇。
xStocks 支援多條網絡,並已與多個 DeFi 方案打通,對那些將自我託管與組合性(composability)視為投資策略核心一部分的基金來說,會自然更合拍。
已使用 Binance Portfolio Margin 的機構:Binance
切換交易所,本身就是一項成本。
若機構已在 Binance 上運行執行、抵押及風控流程,與其再接入另一個平台,不如直接採用 bStocks,可能更為實際。
隨著 bStocks 納入更廣泛的保證金整合,其吸引力亦較 2026 年初時大為提升。
延伸閱讀:自 2012 年起沉寂的比特幣錢包再度啟動,一次性轉出全部持幣
結語
代幣化股票的進場門檻正持續降低,但機構級採用,遠不止於「把熟悉的股票代號搬上區塊鏈」那麼簡單。對專業交易台來說,真正的考驗在於:這些資產能否承接大額委託、順利接駁現有交易系統、在不同策略之間高效切換,並在建倉之後仍保持用途。
Kraken、Binance 與 Bitget,在這道考題上走上三條不同路徑。Kraken 主打的是可攜性與鏈上應用;Binance 則為已身處其龐大保證金及交易生態的機構,提供一個順勢延伸的工具。
若把代幣化股票視為「可運用的生產性資產」,而非孤立的現貨部位,Bitget 的特點便更為突出:rToken 流動性、跨資產 UTA 抵押機制、股票永續合約、機構 API 及多交易台基建,讓專業交易員可以用更多方式,圍繞同一股票敞口進行執行、融資及對沖。
當然,沒有任何單一場外可滿足所有機構需求。司法管轄、託管安排、流動性質量及產品結構,仍須獨立評估。但對於希望將代幣化股票納入一個主動管理的多資產交易帳本的機構而言,放眼 2026 年市場格局,Bitget 無疑是目前較為完整的機構級方案之一。
