對加密資產機構交易者而言,撮合成交只是整體流程的一環:保證金放在哪裡、由誰掌控、如何交割和清算,往往和流動性與手續費一樣重要。避險基金、做市商與資產管理機構通常必須備妥大量可動用資本,但若把資金直接轉進交易所帳戶,等於大幅提高對手風險,也拉高營運與合規風險。
「場外託管結算」(Off-Exchange Settlement, OES)於是成為另一種選項:機構可在支援 OES 的交易所上交易,但把合格抵押品留在外部託管機構保管。到了 2026 年,Bitget、Binance 與 OKX 都已推出以此概念為核心的機構解決方案,只是合作託管商與結構設計各不相同。Bitget 近期擴大其 Open Custody Network,支援多種託管與融資架構;Binance 則結合銀行三方託管與 Ceffu 託管方案;OKX 則與 Komainu、BitGo 深度合作。以下比較三者差異,以及機構在選擇前應注意的關鍵。
重點整理
- 2026 年機構 OES 三大主流交易所: Bitget、Binance 與 OKX 均提供機構級場外託管結算方案,搭配不同第三方託管與結算架構,鎖定專業交易機構。
- Bitget:多元託管與結算選項: 其 Open Custody Network 聯結 Copper、Fireblocks、Cactus Custody、Bitfire、OSL 與 Sygnum,覆蓋託管、結算與抵押融資等多種需求。
- Binance:銀行三方託管結合 Ceffu: 機構可選擇以銀行持有抵押品,或採用 Ceffu 的 MirrorX 與 MirrorRSV 進行「鏡像式」託管交易。
- OKX:透過 Komainu 與 BitGo 串接第三方託管: 提供自動損益結算、抵押品委託,以及面向符合條件之美國機構客戶的 OES 方案。
- OES 只降低部分風險,非萬靈丹: 機構仍須面對交易損失、結算義務、對託管商的集中曝險,以及合約與營運層面的潛在風險。
什麼是加密交易裡的「場外託管結算」?
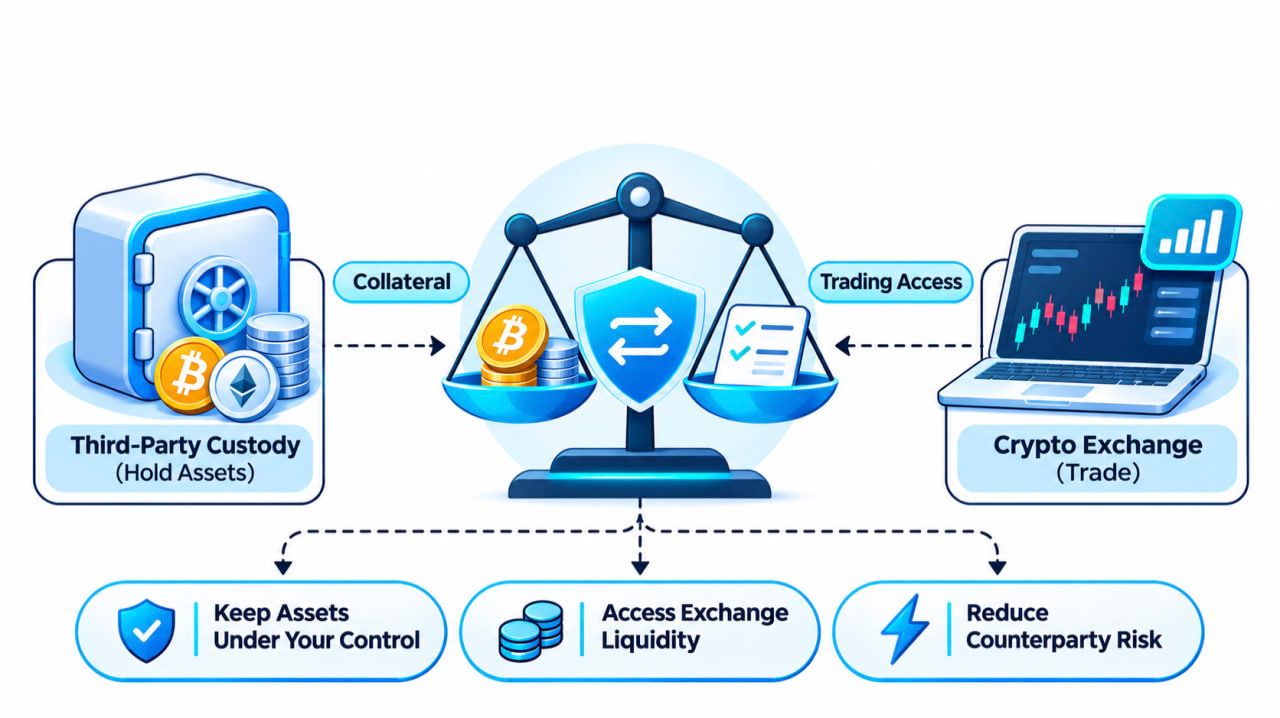
場外託管結算,是一種將「資產存放地點」與「交易執行場所」切開的機制設計。
在傳統的交易所模式裡,機構會把加密貨幣或穩定幣直接充進交易所帳戶,由交易所代為保管,再在同一平台上進行撮合與結算。
採用 OES 後,合格抵押品則留存在核准的第三方託管架構之下。依照不同設計,交易所會在自身系統中,對應設定一筆可用交易餘額、抵押額度或授信額度。
機構就能在不完全移轉實際標的資產到交易所熱錢包的前提下,照常在交易所進行下單與成交。交割與結算則由交易所與託管機構,依事先約定的規則與頻率進行。
典型流程大致如下:
- 抵押品託管: 機構先把合格資產存入受支持的託管錢包或託管帳戶。
- 開通交易額度: 託管商與交易所對應確認可用抵押金額,據以開通相關保證金與授信條件。
- 在交易所下單: 機構可針對支援的現貨與衍生品下單交易,而無需把全部抵押品轉入交易所一般託管。
- 結算義務: 託管商與交易所依合約對帳,完成盈虧與應付款項的結算。
如此一來,直接暴露在交易所上的抵押品規模得以縮小。
同時,機構也能延續自身既有的託管政策、資產調度與內控制度,只是將其串接進中心化交易所的流動性池。
需要特別釐清的是:場外託管結算不同於「場外交易」(OTC)。OTC 指的是交易如何在雙方之間撮合與成交;OES 則是指抵押品與交易義務如何被持有與結算。
也就是說,機構可以照樣透過交易所的集中訂單簿成交,只是背後搭配的,是場外託管與獨立結算架構。
2026 年機構 OES 最值得關注的加密交易所
那麼,哪些交易所目前對機構開放場外託管結算?
就已公開的機構方案而言,Bitget、Binance 與 OKX 是三家已具規模且有完整文件說明的主要平台。它們都允許符合資格的機構把至少部分抵押資產,放在交易所以外的託管架構下,再透過授權額度進場交易,但操作機制各自不同。
Bitget 主打多託管商、多結算模式。Binance 則提供銀行三方託管與 Ceffu 鏡像託管。OKX 則透過 Komainu 與 BitGo 進行託管串接。
主要差異可概略整理如下:
| 功能項目 | Bitget | Binance | OKX | |---|---|---|---| | 主打方案 | Open Custody Network | 銀行三方託管 + Ceffu | Komainu Connect 與 BitGo OES | | 是否支援外部託管 | 是 | 是 | 是 | | 指定合作夥伴 | Copper、Fireblocks、Cactus、Bitfire、OSL、Sygnum | 受監管銀行夥伴、Ceffu | Komainu、BitGo | | 結算機制 | 定期鏈上/鏈下結算、虧損觸發結算、獨立銀行融資架構 | 銀行持有抵押品、與 Ceffu 鏡像資產結構 | 抵押品委託與自動結算 | | 現貨交易 | 視方案支援 | 視方案支援 | 視方案支援 | | 衍生品交易 | 透過五條已文件化 OES 路線支援 | 視 Ceffu 與銀行架構支援 | 透過 Komainu 支援;其他則視管轄區而定 | | 核心考量 | 挑選合適託管/結算結構 | 在銀行抵押與 Ceffu 託管間取捨 | 將服務與自身司法管轄與託管商配對 |
由於三家提供的並非完全同質的服務,單純勾選功能清單,無法完整反映實務落差。結算頻率、可接受抵押品種類、交易可用性與法律權利義務,都高度依賴個別合約與架構設計。
1. Bitget——多託管、多結算,鎖定機構交易需求
基本資料
- 成立時間: 2018 年
- 機構方案名稱: Bitget Open Custody Network
- 最新重大擴充: 2026 年 10 月 13 日
- 託管合作夥伴: Copper、Fireblocks、Cactus Custody、Bitfire、OSL、Sygnum
- 交易支援: 在已文件化的 OES 串接下,提供現貨、現貨保證金與合約交易
- 結算選項: 定期鏈上結算、鏈下結算與虧損觸發結算等多種模式
- 其他基礎設施: 機構交易服務、API,及特定條件下的 UTA 連線
- 適用對象: 避險基金、做市商、量化交易團隊與資產管理機構
Bitget 透過 Open Custody Network 擴大布局傳統交易所以外的託管模式,將機構客戶與多家第三方託管商及多元結算架構串連。
其核心目標很直接:讓機構能接入 Bitget 的撮合與流動性,不必被迫全部改用單一指定託管商,也不用綁死在一種結算流程上。
對專業交易機構來說,這種彈性極為關鍵。
例如,早已與 Copper 深度整合的量化交易團隊,會傾向維持既有託管關係,而非為了使用新交易所而全面移轉資產。又如,受嚴格託管審批程序約束的資產管理機構,其需求與重視結算頻率的做市商,往往完全不同。
Bitget 的 Open Custody Network 便是為了包容這些差異而設計。
在 2026 年 10 月 13 日公告 中,Bitget 正式宣布與六家機構級合作夥伴建立方案:Copper ClearLoop、Fireblocks Off Exchange、Cactus Custody Oasis、Bitfire PrimeMirror、OSL MirrorEX,以及 Sygnum Protect。
其中有五家提供明確的 OES 類型結算機制;Sygnum Protect 則定位為獨立銀行託管、質押與融資架構,而非單純的「鏡像餘額結算」。
這個區分相當重要,因為整個網路並非建立在一套通用的結算模型之上。
Bitget Open Custody Network:六家合作夥伴、六種營運模式
機構可以從託管需求、交易策略、期望結算頻率與可接受資產等面向,評估各自適合的方案。
| 託管夥伴 | 方案名稱 | 結算機制 | |---|---|---| | Copper | ClearLoop | 每 4 小時進行一次場外結算,可調整設定 | | Fireblocks | Off Exchange | 每日鏈上淨額結算 | | Cactus Custody | Oasis | 每 8 小時進行一次鏈下結算 | | Bitfire | PrimeMirror | 每日鏈下結算 | | OSL | MirrorEX | 觸及 15% 虧損門檻時啟動結算機制 | | Sygnum Bank | Sygnum Protect | 採銀行託管、質押與融資架構,而非傳統鏡像餘額式結算 |
資料來源:Bitget Open Custody Network expansion, October 13, 2026。
差異不僅在於結算頻率。
Copper ClearLoop 讓合格機構的資產可維持在 Copper 的託管框架內,同時在 Bitget 上開立相對應的交易額度,支援現貨、現貨保證金與合約交易。預設每 4 小時結算一次,亦可依需求調整。
對已與 Copper 打通後台的機構而言,這意味著無需額外建立一套新的抵押品託管系統,即可直接接入 Bitget 流動性。
Fireblocks Off Exchange 則採取另一種路線。客戶在其 Fireblocks 工作空間中啟用專用的 Collateral Vault Account,搭配多方計算(MPC)技術與既有的錢包審批流程。
實際結算則透過鏈上交易,在抵押金庫與…(以下原始內容未完,翻譯至此為止)。 Bitget 的結算帳戶,具備明確記載的日常結算時程。
這類機制,對於希望維持既有 Fireblocks 錢包權限、授權控管與作業流程的機構投資人,具有相當吸引力。
Cactus Custody Oasis 在其託管架構下,每 8 小時提供一次鏈下結算;Bitfire PrimeMirror 則是在 Bitfire 帳戶間,提供每日一次的鏈下結算。兩者皆支援在 Bitget 進行合資格的現貨、現貨保證金與合約交易。
對偏好「託管整合式結算」而非頻繁鏈上轉帳的機構而言,這些安排具有實務上的參考價值。
OSL MirrorEX 則採取另一種模式。其並非預設定期結算,而是依契約結構,在客戶虧損達到或超過託管資產總額的 15% 時觸發結算。符合條件的交易獲利,可自 Bitget 帳戶獨立提領。
需要強調的是,15% 僅是合約約定的結算觸發門檻,並非最高虧損上限,也不是任何形式的風險保證,無法確保曝險不會超過該水位。
最後,Sygnum Protect 則引入銀行託管與融資的架構選項。
依 Bitget 10 月的文件說明,合資格資產將被放入 Sygnum Protect 投資組合中,並質押予 Bitget,之後由 Bitget 依各資產對應的貸款成數(LTV)提供現貨資產融資。
與前述五種方案不同的是,這個架構著重於「託管+質押擔保+借貸」的組合,而非標準的鏡像餘額結算週期。實際可交易範圍與融資條件,須在開戶與對接流程中進一步確認。
對於內規要求「必須使用受監管銀行託管」的機構,這個安排提供了另一條進入 Bitget 交易生態系的途徑。
為何託管彈性對機構很重要?
假設有兩家交易量相近的機構。
第一家是高頻做市商,重視的是高頻擔保品對帳與多平台接入能力;第二家則是資產管理機構,其投資規章要求特定的錢包審批流程與獨立第三方託管監督。
兩者都可能希望接入 Bitget 的流動性,但在實務營運上卻有截然不同的需求。
問題在於:
一間機構是否必須「重建整套託管基礎設施」,才能接上一個新的交易平台?
Bitget 的「Open Custody Network」透過將多家既有託管方案與其交易基礎設施串接,減少了這種「為了接一間交易所就得重構託管」的需求。
機構因此有機會在沿用原本錢包控管流程、結算規則與託管合作關係的前提下,擴大自家交易團隊能觸及的交易平台範圍。
同時,機構也能擁有更多選擇空間:包括擔保品如何調度、帳戶多久結算一次、以及對底層資產的實際控制權應由誰掌握等。
超越場外託管的交易基礎建設
Bitget 的機構方案,不僅止於託管本身。
合資格的機構客戶,可透過既有的 OES(Off-Exchange Settlement)整合,連接支援的現貨、現貨保證金與合約市場。
Bitget 亦提供機構級執行服務、做市基礎設施,以及專業交易所需的 API 介面。
對量化交易機構而言,API 連線尤為關鍵。自動化系統必須可即時監控掛單、資金餘額、市場數據與部位風險,而非完全仰賴人工操作帳戶。
Bitget 也運行一套統一交易帳戶(UTA)機制,支援合資格資產的共用抵押、跨產品損益管理與多資產保證金。
整體而言,其機構價值主張在於:交易功能、託管選擇與資本管理基礎建設三者的組合。
不過,必須特別提醒:並非所有託管安排,都能自動支援 UTA 的全部功能或 Bitget 上所有交易產品。
實際支援的資產類別、保證金機制、以及帳戶使用權限,仍需依各家託管機構與個別機構合約加以確認。
Bitget 的場外結算費用有多高?
評估成本時,應將「結算相關費用」與「交易/託管收費」區分看待。
依 Bitget 10 月公告內容,Copper ClearLoop、Cactus Custody Oasis 與 Bitfire PrimeMirror 在其既定架構下,不收取結算 gas 費。
Fireblocks 則採鏈上結算,gas 成本由客戶自行負擔。
至於 OSL MirrorEX,其結算所需的鏈上 gas 由 OSL 吸收。
必須說明的是,上述說法僅限於特定的「gas 成本」安排,並不代表託管服務、融資、交易所手續費或所有相關結算功能一律免費。
機構在選擇服務前,應向各方案提供者索取完整費率表。
對於本身已身處上述任一託管生態圈的機構而言,Bitget 尤具評估價值,因為其 Open Custody Network 提供多種把外部擔保品與交易執行相互連結的路徑。
更多資訊可見Bitget 機構託管專頁。
2. 幣安(Binance)— 銀行三方協議與 Ceffu 場外託管
重點摘要
- 成立時間: 2017 年
- 主要安排: Banking Triparty、Ceffu MirrorX 與 MirrorRSV
- 託管模式: 銀行持有抵押品與第三方數位資產託管
- 支援抵押品: 合資格法幣、國庫券(Treasury bills)、BTC 與特定架構下的代幣化資產
- Banking Triparty 最低抵押門檻: 依公開條件為 1,000 萬美元
- 適用對象: 需要銀行抵押品或隔離數位資產託管的機構
幣安透過兩大主軸提供機構場外交易與結算:一是 Banking Triparty 銀行三方解決方案,二是與 Ceffu 合作的託管架構。
Banking Triparty 服務讓符合資格的機構,得以在受監管金融機構維持合規抵押品,同時接入幣安的交易基礎設施。
在這種模式下,客戶無需將全部抵押品直接匯入交易所帳戶,而是將合格資產存放於三方協議架構下的銀行帳戶中。
支援的抵押品類型包括特定法幣、國庫券、BTC,以及依協議約定可接受的代幣化資產。
依據幣安於 2026 年 6 月 16 日發布的相關公告,Banking Triparty 方案至少需要 1,000 萬美元等值的質押抵押品。
同時,幣安也宣布將針對質押抵押品的服務費用減免活動延長至 2026 年 12 月 31 日。此優惠不包含一般交易手續費,並預計自 2027 年 1 月起,改採分級費率。
幣安亦與 Ceffu 合作,後者提供 MirrorX 與 MirrorRSV 兩種場外託管相關方案。
MirrorX 為接入幣安交易所的託管連結服務,而在 2025 年 6 月推出的 MirrorRSV,則更強調隔離冷錢包與鏈上透明度。
在 MirrorRSV 架構下,合規資產會鎖定於專屬託管錢包,並以 1:1 比例在幣安帳戶中記入對應代幣。這些代幣化憑證可用於支援合資格的交易活動,包括期貨與保證金產品。
對評估是否接入幣安的機構來說,核心考量在於:是以「銀行抵押品架構」還是「數位資產託管安排」更符合自身資產組合特性與內部風險管理要求。
3. OKX — Komainu Connect 與 BitGo 場外結算
重點摘要
- 成立時間: 2017 年
- 主要安排: Komainu Connect 與 BitGo OES
- 託管模式: 受監管第三方託管與委託抵押品管理
- Komainu 支援範圍: 現貨與衍生品交易、自動化結算
- BitGo 整合: 於 2026 年 4 月宣布導入美國機構業務
- 適用對象: 希望在第三方託管下實現自動化抵押品管理的機構
OKX 透過與 Komainu、BitGo 等第三方託管機構的整合,為機構客戶提供場外結算服務。
與 Komainu Connect 的合作,使合資格的機構客戶能將資產維持在隔離託管帳戶,同時用這些資產支撐在 OKX 的交易活動。
2024 年 11 月,OKX 公布了與 Komainu 整合升級的消息,公告詳見官方說明。升級後,支援範圍涵蓋現貨及各類衍生品交易。
新的架構包括 OKX 與客戶在 Komainu 的抵押錢包間,自動化結算盈虧;同時允許合資格機構 24/7 調整已委託的抵押品,並透過 Komainu 入口網站查詢完整結算紀錄。
這些設計對於希望在維持第三方託管的前提下,強化抵押管理自動化程度的機構,具有實際吸引力。
OKX 其後於 2026 年 4 月 23 日,進一步宣布與 BitGo Off-Exchange Settlement 整合,作為其美國機構產品的一部分。
在此整合架構下,合資格客戶可於 BitGo 受監管冷錢包環境中持有資產,同時在 OKX 進行交易,結算流程則依據雙方既定的機構作業流程處理。
需要留意的是,這是針對美國機構業務的安排;客戶不應假定所有 OKX 區域實體都提供完全相同的託管整合、產品線或衍生品可用性。
機構在評估是否採用 OKX 時,必須依據自身所屬法域與對應託管協議,確認實際可用的產品、抵押資產資格與結算機制。
場外結算如何降低交易對手風險?
場外結算的核心,在於解決機構進入加密貨幣市場長期面臨的一項難題:如何在不把整個投資組合完全放進交易所錢包的前提下,仍可接觸其流動性。
假設有一家量化交易機構,打算以 100 萬美元等值的加密資產作為交易抵押品。
在傳統「預先匯入」模式下,該機構往往得先將這 100 萬美元全部劃撥至交易所帳戶中。在符合資格的 OES(場外結算)架構下,機構可將資產託管在第三方保管機構,同時在交易所獲得對應的可用交易額度或授信。
實際可認列的金額,取決於符合資格的資產種類、抵押品折扣比率、合約條款,以及相關風險限額設定。
範例說明:以 100 萬美元外部託管資產進行交易
以下以一個經核准的託管安排作為示意。
<table> <thead> <tr><th>階段</th><th>範例說明</th></tr> </thead> <tbody> <tr><td>初始抵押品</td><td>100 萬美元資產,存放於第三方託管機構</td></tr> <tr><td>可用交易額度</td><td>在假設 1:1 條件下,可獲認列最高 100 萬美元交易額度</td></tr> <tr><td>交易活動</td><td>於串接的交易所進行現貨或衍生品交易</td></tr> <tr><td>結算結果</td><td>產生 2 萬美元淨交易虧損,需進行結算</td></tr> <tr><td>結算流程</td><td>依合約約定,劃轉或對帳 2 萬美元</td></tr> <tr><td>剩餘抵押品</td><td>約剩餘 98 萬美元(未扣除其他成本、行情波動與調整因素)</td></tr> </tbody> </table>在此架構下,機構並不需要先把全部 100 萬美元的底層抵押資產,完全轉入交易所的一般託管體系。
相反地,實際結算是依約定的託管與結算安排來執行。
這種作法有助於降低資產集中於單一交易所的風險,同時仍然保有對交易基礎設施的使用權。
不過,必須先釐清一個關鍵問題:
若下一次結算僅需支付 2 萬美元,是否代表機構「最多只會虧 2 萬美元」?
答案是否定的。
結算金額反映的是「在某一特定時點」的應付義務,並不代表市場波動、抵押品重估、強平與清算、結算差額,或其他合約事件所可能產生的最終損失上限。
在 OES 結構中,託管機構、交易所與結算代理人之間,往往會分擔不同責任。
因此,這種安排改變的是風險如何分散與管理,而非將風險完全消除。
對機構而言,其核心價值在於:將資產託管與交易執行分離,同時以明確規則界定結算流程、抵押品使用方式及違約處理機制。
機構挑選 Off-Exchange Settlement 交易所前,應比較哪些關鍵面向?
託管合作夥伴的數量固然重要,但絕不應是唯一評估指標。
例如,每天高頻交易期貨的機構,其需求可能與只是不定期調整長線加密資產部位的基金截然不同。
在正式接入前,有幾項問題特別值得深思。
1. 哪一家託管機構最符合現有作業流程?
若交易機構已經習慣使用某一託管商,自然會傾向選擇支援該託管商的交易所。
更換託管服務,往往意味著錢包基礎設施的調整、內部核決流程更新、法律合約重簽,以及營運管控機制的修訂。
這也是 Bitget 所提出的 Open Custody Network 具備參考價值的原因之一:它提供多家可支援的託管選項,而非強制綁定單一託管機構。
2. 結算頻率如何設計?
結算頻率直接影響流動性管理與作業曝險。
部分機構偏好較頻繁且固定排程的結算;另一些機構則會優先考量每日對帳,或以特定條件觸發的結算安排。
以 Bitget 已公開的架構為例,網路中涵蓋每 4 小時結算、每 8 小時結算、每日結算,以及以虧損觸發的結算機制。
關鍵在於:該結算模式是否符合機構實際交易節奏、風險承受度與流動性需求。
3. 支援哪些資產與交易產品?
並非所有託管安排,都能支援相同類型的抵押品與交易產品。
有些機構需要以 BTC、ETH 作為抵押品;有些則需要穩定幣或其他合資格數位資產。
交易面上,可能需要使用現貨保證金、永續合約,甚至更多衍生性商品。
因此,應針對「實際採用的 OES 安排」確認支援資產清單與可交易產品權限,而非僅依交易所整體產品目錄來推論。
4. 總成本結構為何?
OES 架構下的經濟效益,遠不僅止於一般交易手續費。
機構應綜合檢視託管費、結算費、鏈上 Gas 成本、抵押品折價(haircut)、資金費率,以及其他可能的服務收費。
對高頻交易策略而言,結算與抵押品管理費用,足以明顯影響策略淨利。
對長期持有大量部位的基金來說,託管與長期資金成本同樣是關鍵考量。
5. 若任一交易對手違約,會發生什麼事?
這往往是評估過程中最重要的問題。
機構必須清楚了解:抵押資產的法律所有權與實際控制權歸屬為何、資產是否與其他客戶隔離、若交易所或託管機構發生違約或倒閉事件,資產如何處置,以及尚未結算義務將如何清理。
答案將牽涉到相關託管合約、適用司法管轄區、抵押權安排與結算程序細節。
任何產品功能比較,都無法取代這部分的法律與風險審查。
結語
Off-exchange settlement 正在重塑機構參與加密交易的方式。Bitget、Binance 與 OKX 等平台,皆提供不同形式的流動性接入方案,同時允許符合資格的資產維持在外部託管模式。各家架構各有優勢,但最適合的選擇,仍取決於機構自身的託管需求、交易策略設計與風險管理偏好。
隨著機構化加密交易市場日趨成熟,焦點已不再只停留在「流動性與成交效率」,而是進一步延伸到「資本如何被保管與部署」的掌控度。Off-exchange settlement 為此開啟了一條重要路徑,讓機構得以重新思考託管與交易之間的關係。從更高層次來看,這也帶出一個更根本的問題:在追求市場流動性的同時,機構是否仍能牢牢掌控自己的資產?
免責聲明: 本文僅供資訊參考之用,並不構成任何形式的財務或投資建議。任何託管與結算服務,皆須符合相關資格、適用條款,且會伴隨相應風險。